【中国】Q3 GDP 回升至 4.5%,外需强、楼市弱的分化延续
重点整理
中国 Q3 实际 GDP 年增 4.5%(前 4.3%),优于预期的 4.4%,季增 1.2% 亦高于预期的 1.0% 。主因来自外需支撑,海关总署公布前三季出口增速逐季走高,Q1 、 Q2 、 Q3 分别为 15.3% 、 18.3% 、 22.3%。
9 月规模以上工业增加值 年增 5.5%(前 5.2%),符合预期,41 个大类行业中正增速者由 29 个增至 31 个;出口交货值年增 17.0%(前 11.1%)大幅加速,为生产回升的直接来源。
1-9 月固定资产投资 年减 -7.2%(与 1-8 月持平),略优于预期的 -7.3%,跌幅首度停止扩大,9 月环比转正至 +0.07%(前 -0.50%)。惟房地产开发投资 -20.6%(前 -19.9%)为本月唯一逊于预期的项目。
9 月社会零售 年增 1.1%(前 0.4%),大幅优于预期的 0.5%,扣除汽车后 3.9%(前 2.5%);失业率回落至 5.2%(前 5.3%)。惟前三季居民人均可支配收入名义年增 5.3% 、人均消费支出仅 3.6%,差距达 1.7 个百分点。
MM 研究员
中国 Q3 GDP 与 9 月月中数据多数优于市场预期,以下将分成製造业、投资和消费三个面向进行讨论:
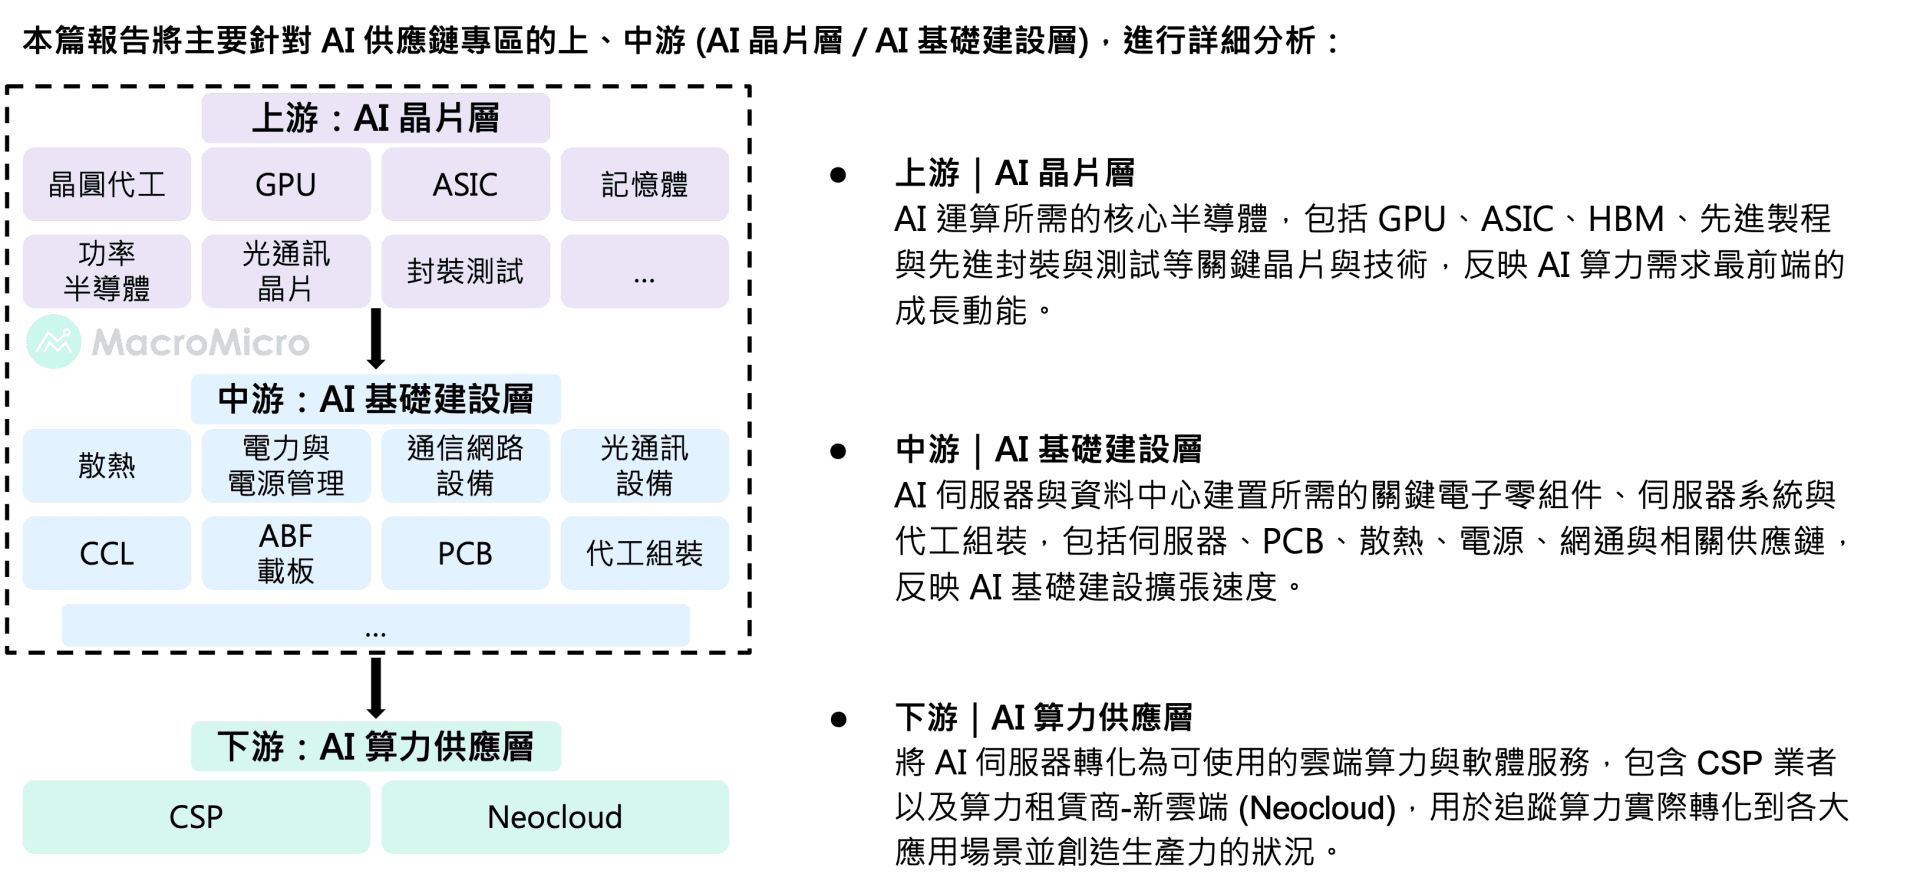
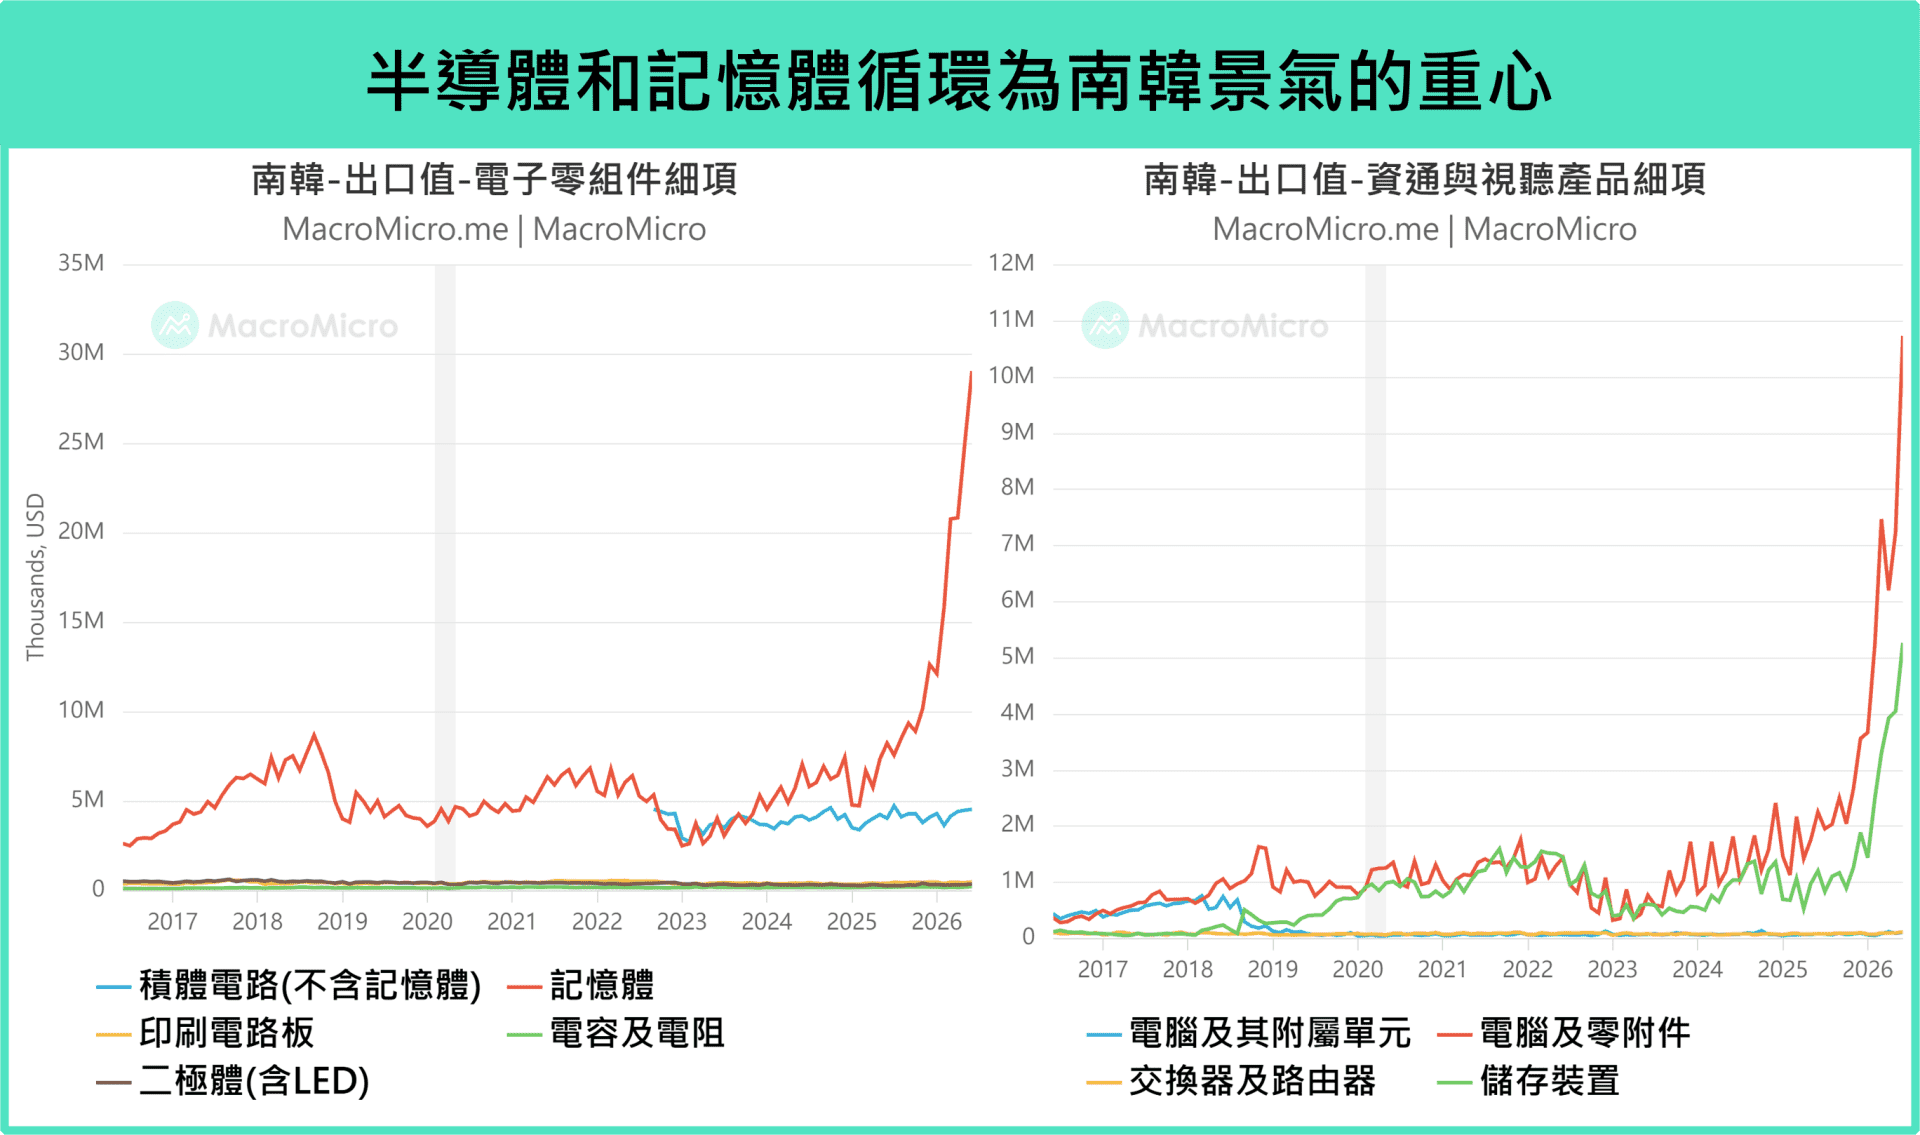
首先,本月回升主要由外需支撑。海关总署指出,前三季装备製造业贡献近九成出口增量,积体电路出口累计年增 99.1% 、固态硬碟等储存部件增 1.3 倍,AI 算力需求为主要动能;工业端的出口交货值年增 17.0%(前 11.1%),为本月跳升幅度最大的指标。
固定资产投资累计 -7.2% 、与 1-8 月持平,为今年以来首度未再扩大。製造业投资由 -2.3% 回升至 -2.1%,惟基建由 -4.0% 续降至 -4.2%,财政端仍未发力;房地产投资由 -19.9% 扩大至 -20.6%,仍是唯一持续恶化的领域。本月投资止稳应来自出口订单带动的企业自主投资,而非政策接棒。
消费方面,9 月社会零售由 0.4% 跳升至 1.1%,月增亦由 -0.16% 转正至 0.35%,惟改善有相当部分来自价格。限额以上品类中,石油及製品由 -7.0% 收窄至 -0.8%,为最大推力,但同期原油加工量年减 -8.4% 、降幅扩大,显示销售额回升主要反映油价而非销量;粮油食品 6.7%(前 4.0%)、服装鞋帽转正至 1.2% 则显示日常消费因 9 月中秋节庆小幅回温。
整体来看,9 月主要指标大多优于或符合预期,但回升集中于 AI 相关出口与能源价格,产品正增速家数反而收窄,改善广度有限。统计局前三季居民收支数据亦显示,居民收入实际年增 4.4%,城镇居民消费支出仅 2.1%,财产净收入更仅名义年增 1.6%,意味内需偏弱已不只是补贴退坡,而包含资产价格下行的潜在问题。后续观察 10 月社零能否在高基期与国补退潮下守住回升,以及基建能否在 Q4 止跌;若两者皆走弱,政策重心或将聚焦于居民收入端。