[Black Friday Is LIVE]
Max AI Annual: 12 months + 2 bonus months. Save 30%+ with full MM AI access, unlimited charts, and 8+ exclusive 2027 outlook reports.
Get the Offer
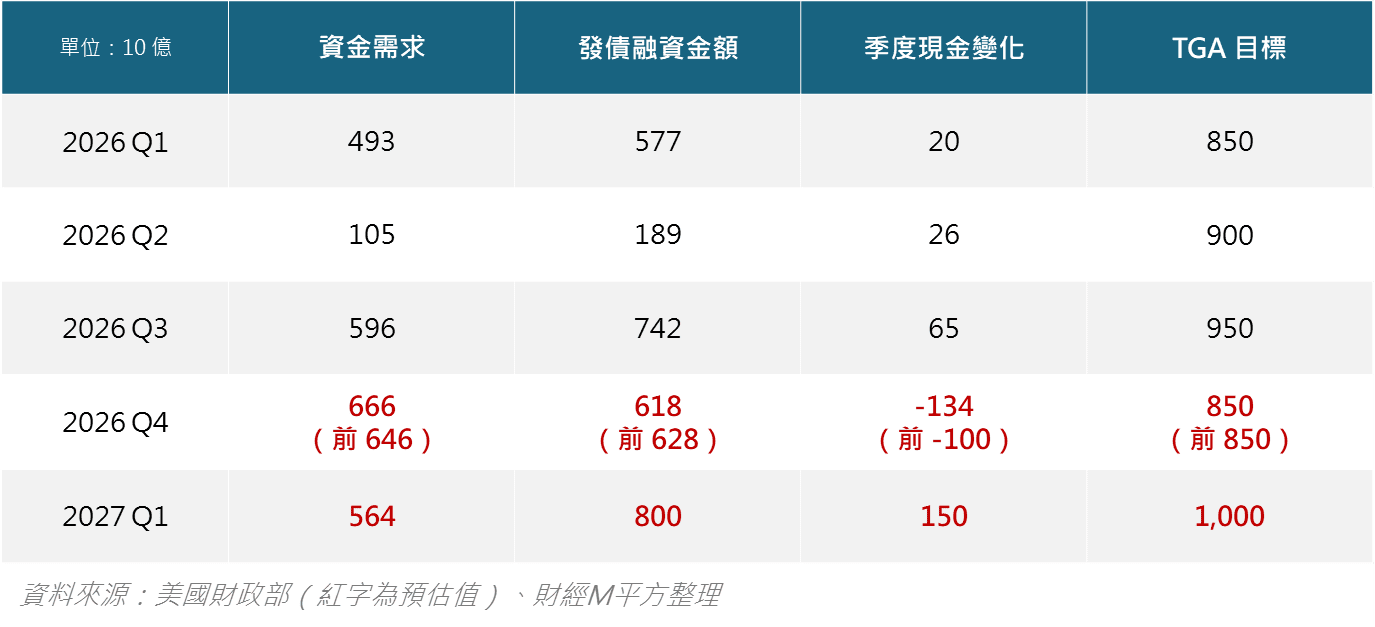
发债结构部分,财政部指引不变,预期「未来几个季度将维持固定与浮动利率债券的拍卖规模(maintaining nominal coupon and FRN auction sizes for the next several quarters)」,展望未来,则将「继续评估固定与浮动利率债券拍卖规模的潜在调整(continues to evaluate potential future changes to nominal coupon and FRN auction sizes)。
第三方授权收入拖累:Apple 将 Google 等搜寻引擎支付的预设搜寻分润,列在服务营收的「广告」项目中。这笔收入过去是服务增速的重要支撑,根据财务长提到,本季广告营收仍创下历史新高。但在下季展望中,将「第三方授权」列为服务营收的主要逆风,但 Apple 未说明原因,我们认为可能与美国法院要求 Google 的预设搜寻合约每年重新议约以及 AI 搜寻分流 Safari 搜寻流量有关,后续可观察双方合约条件的调整。
整体而言,市场短线关注到内存储器对毛利率的侵蚀、先进製程供应的瓶颈以及服务收入的压力,但 Apple 中长线的发展机会并未消失,硬件销售表现优异有助于将既有庞大的硬件生态系继续扩大,且 Apple Silicon 的技术优势和「隐私优先」,也展现了在未来「边缘 AI 市场」和「个人 AI 消费者入口」的竞争力。
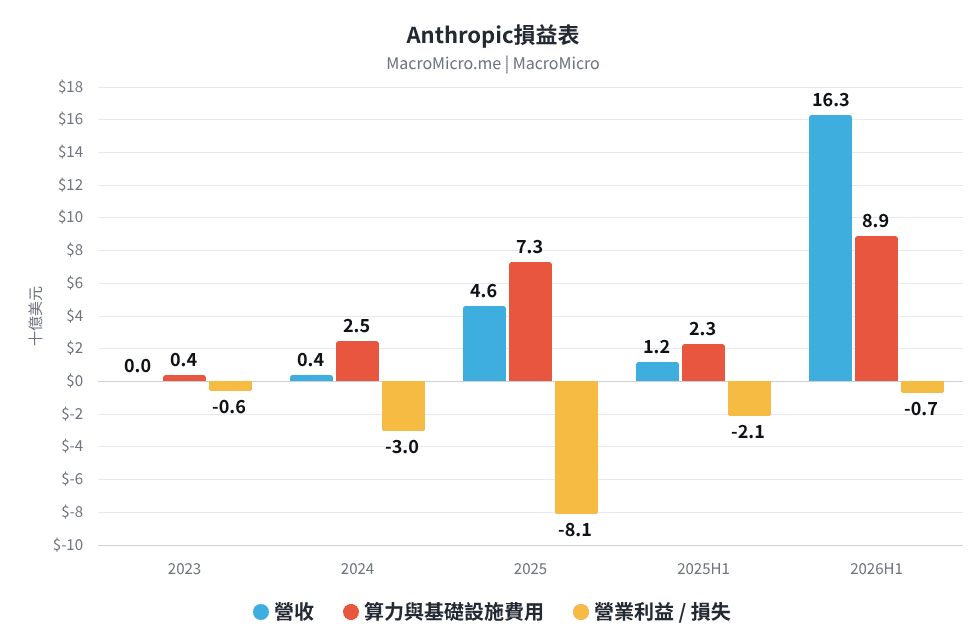
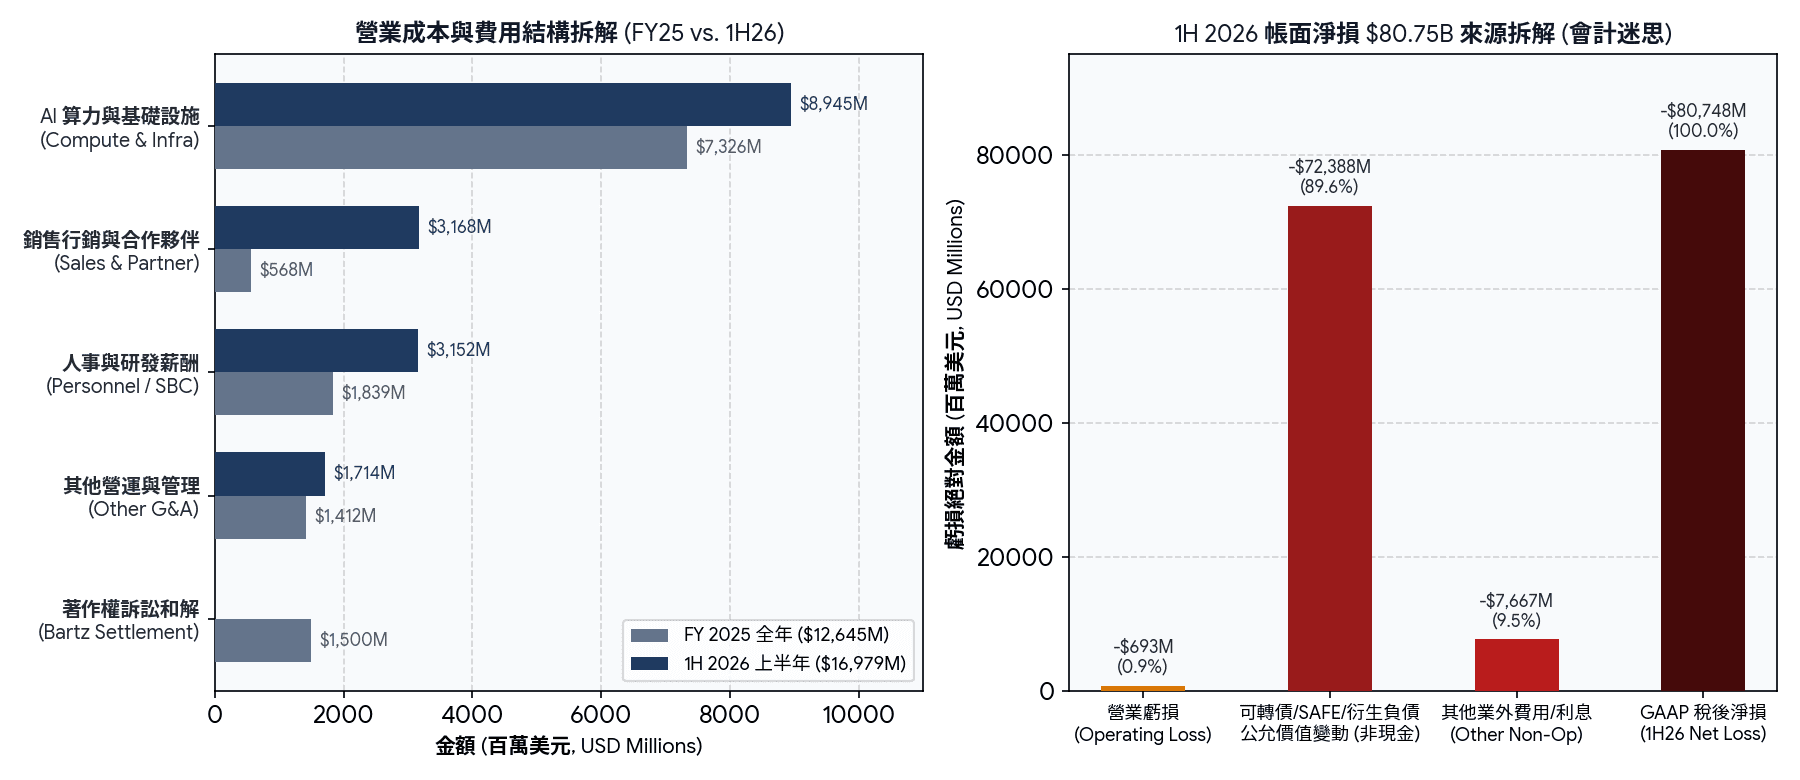
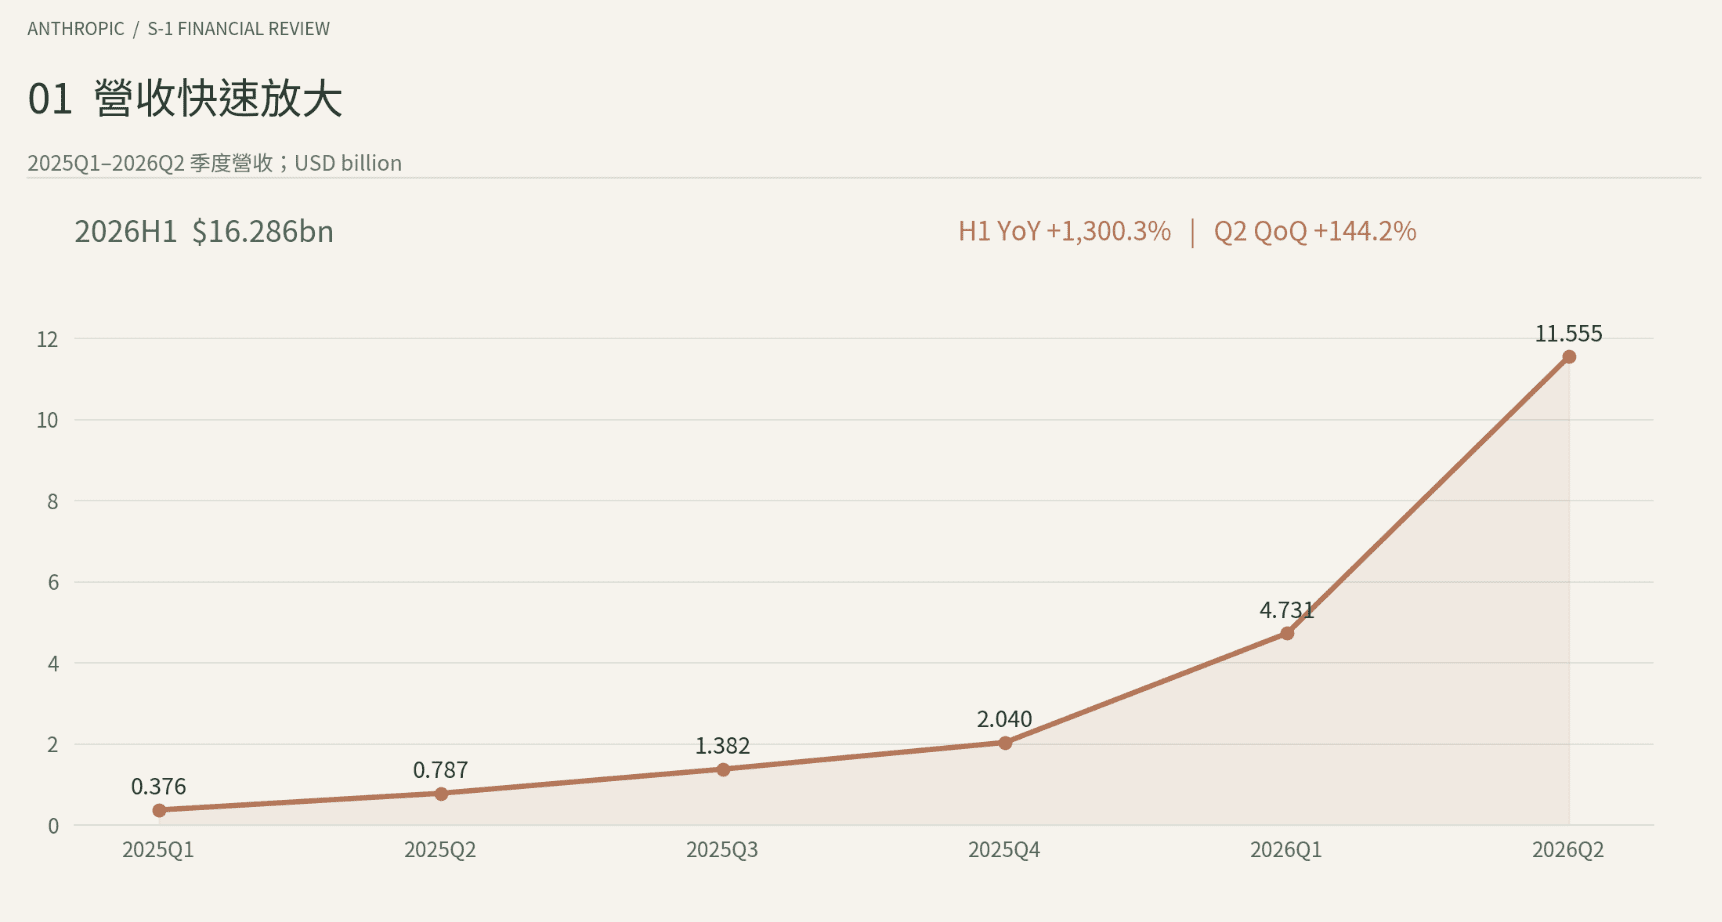
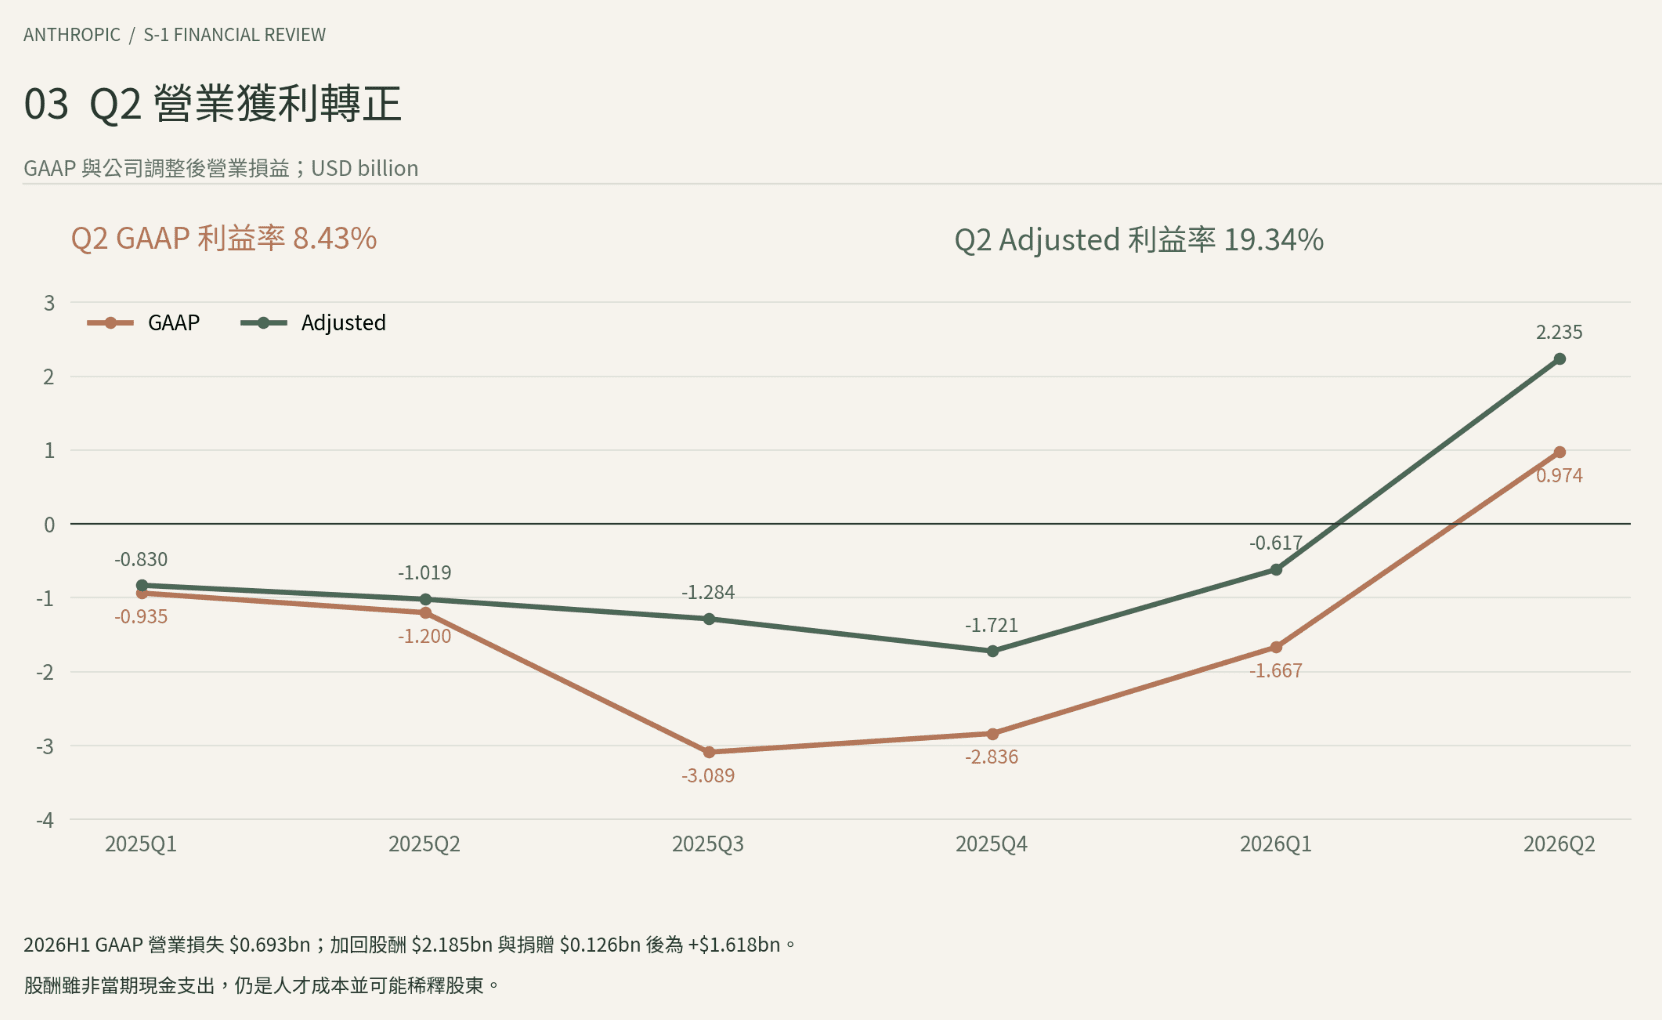
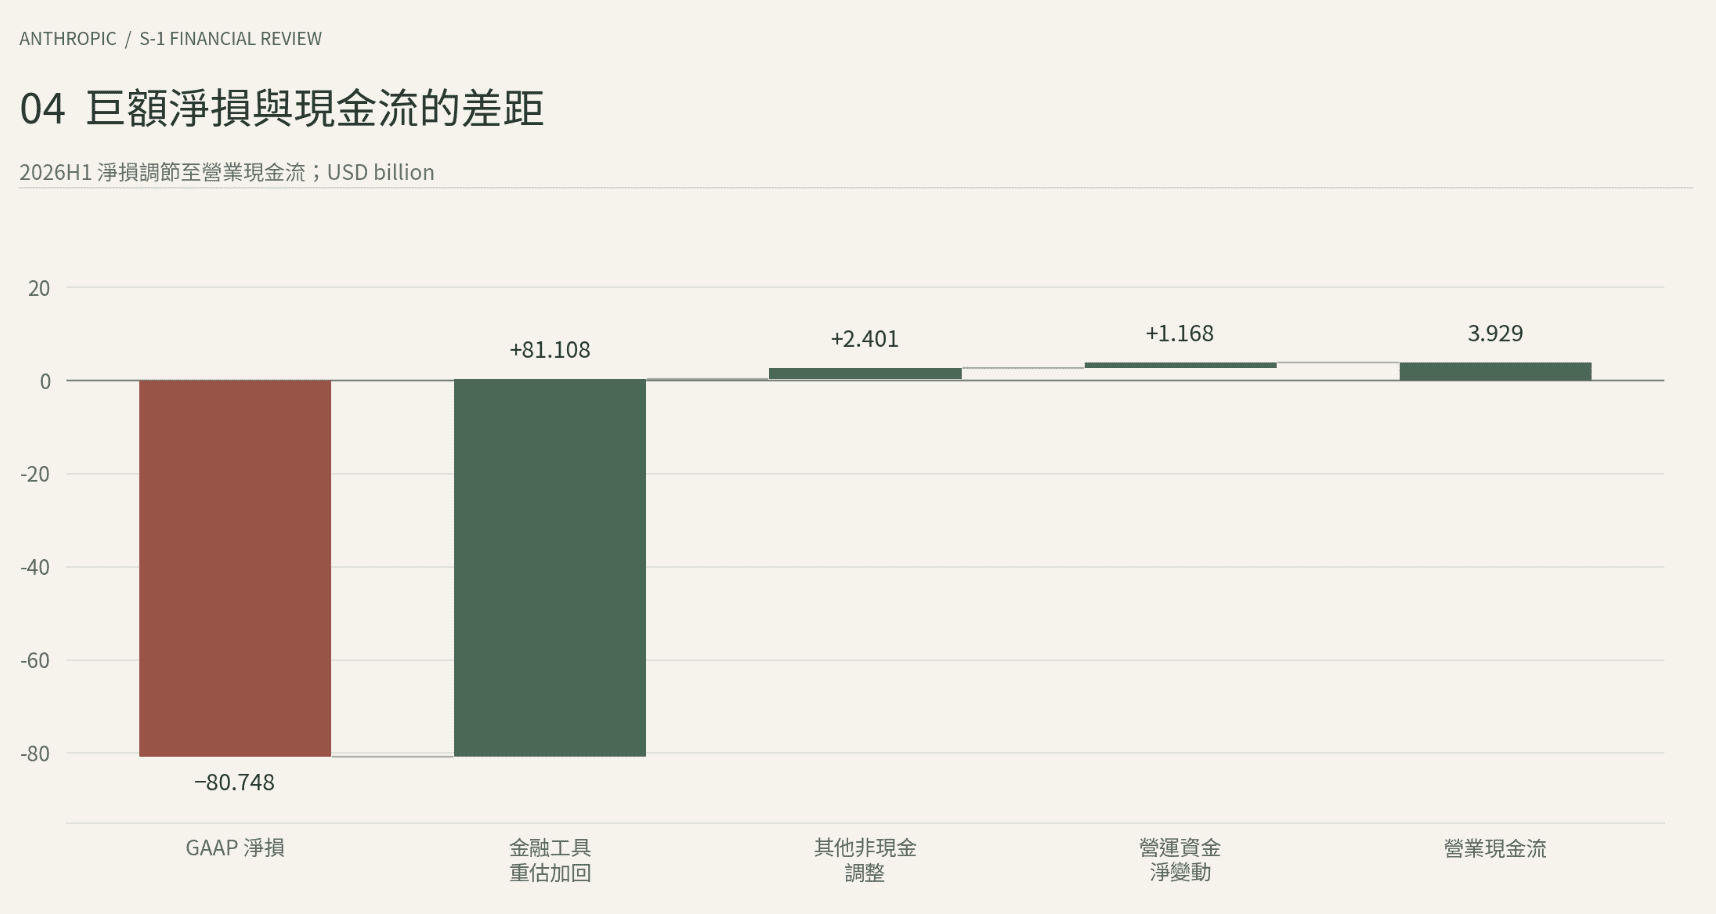
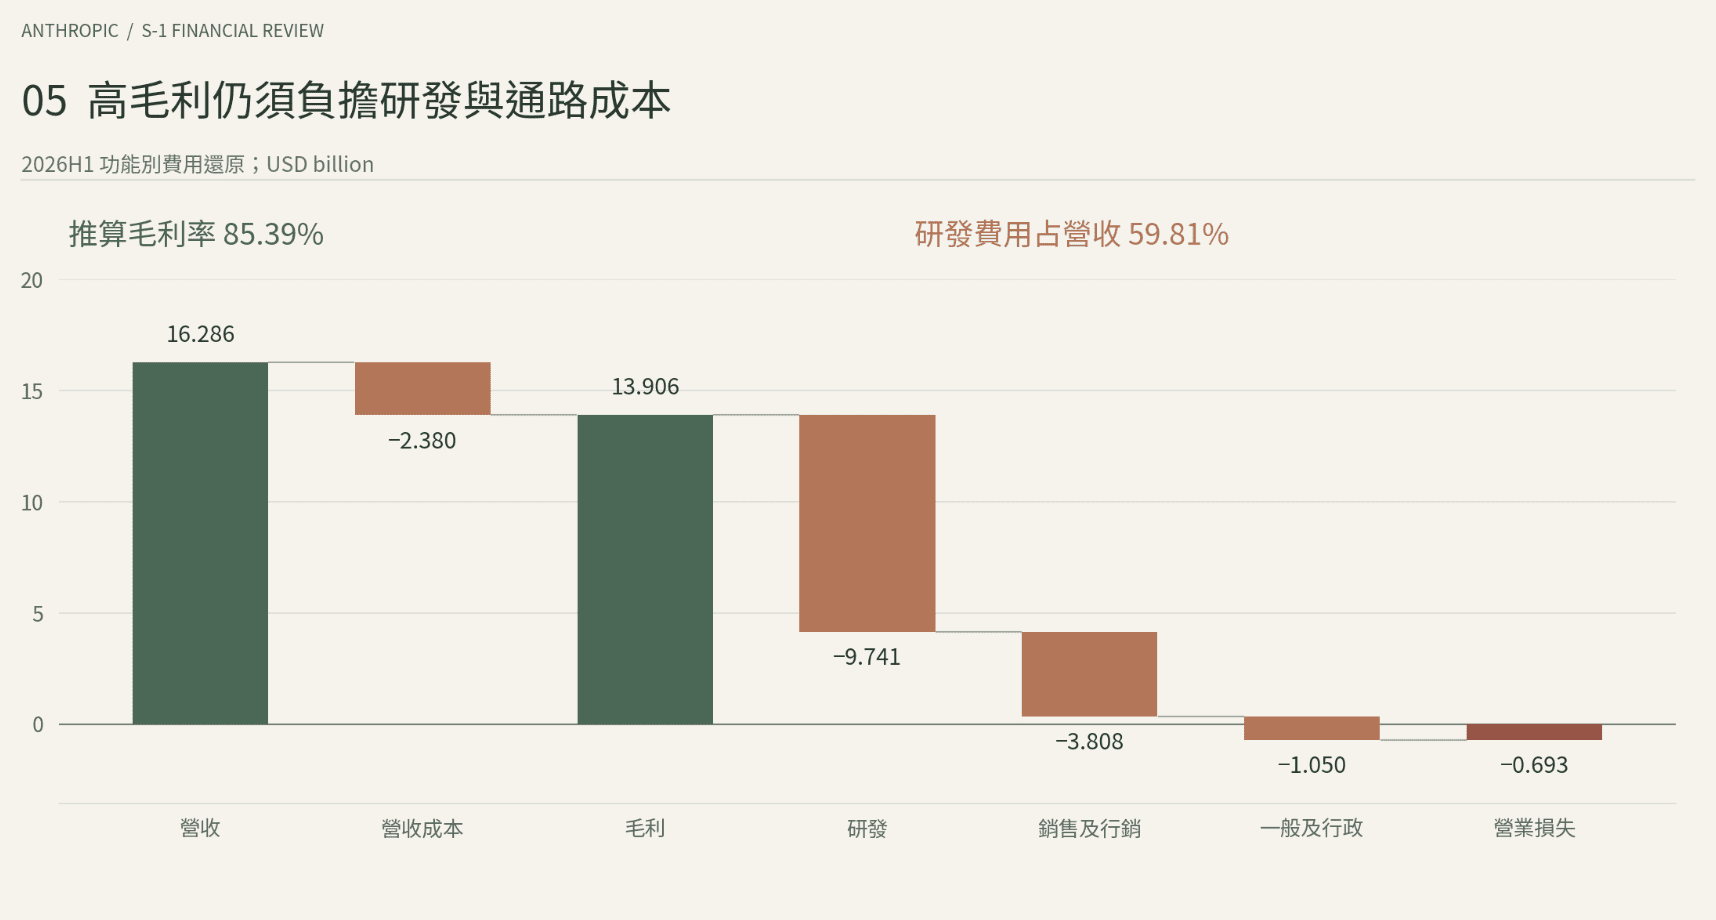
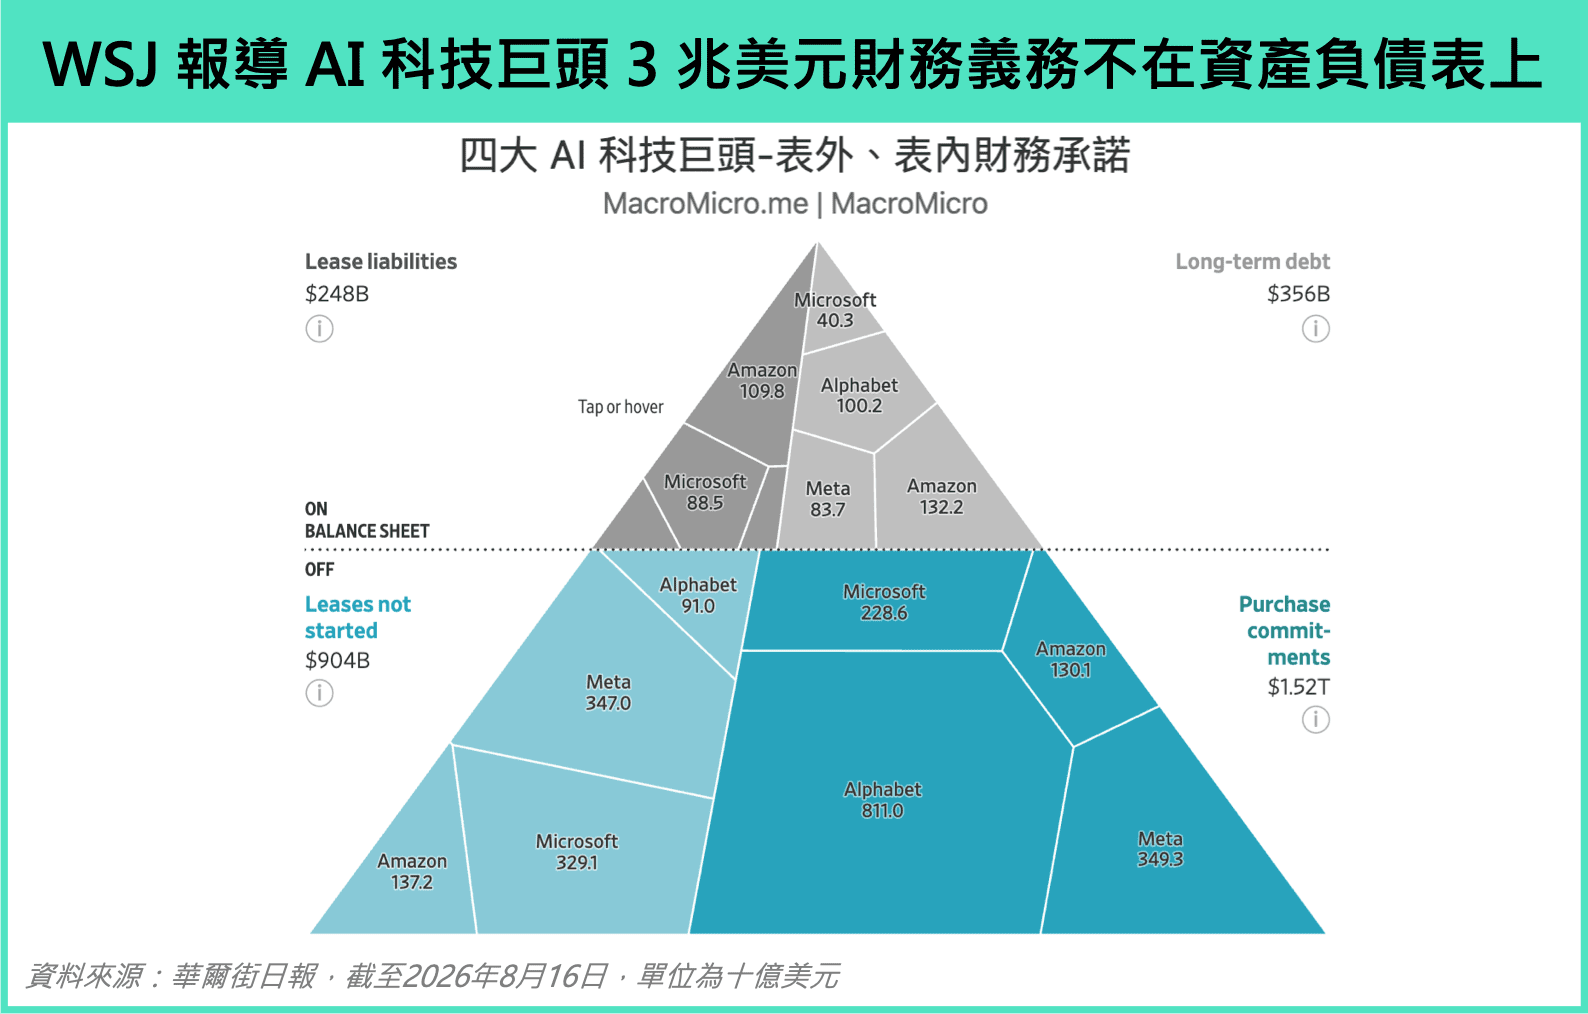
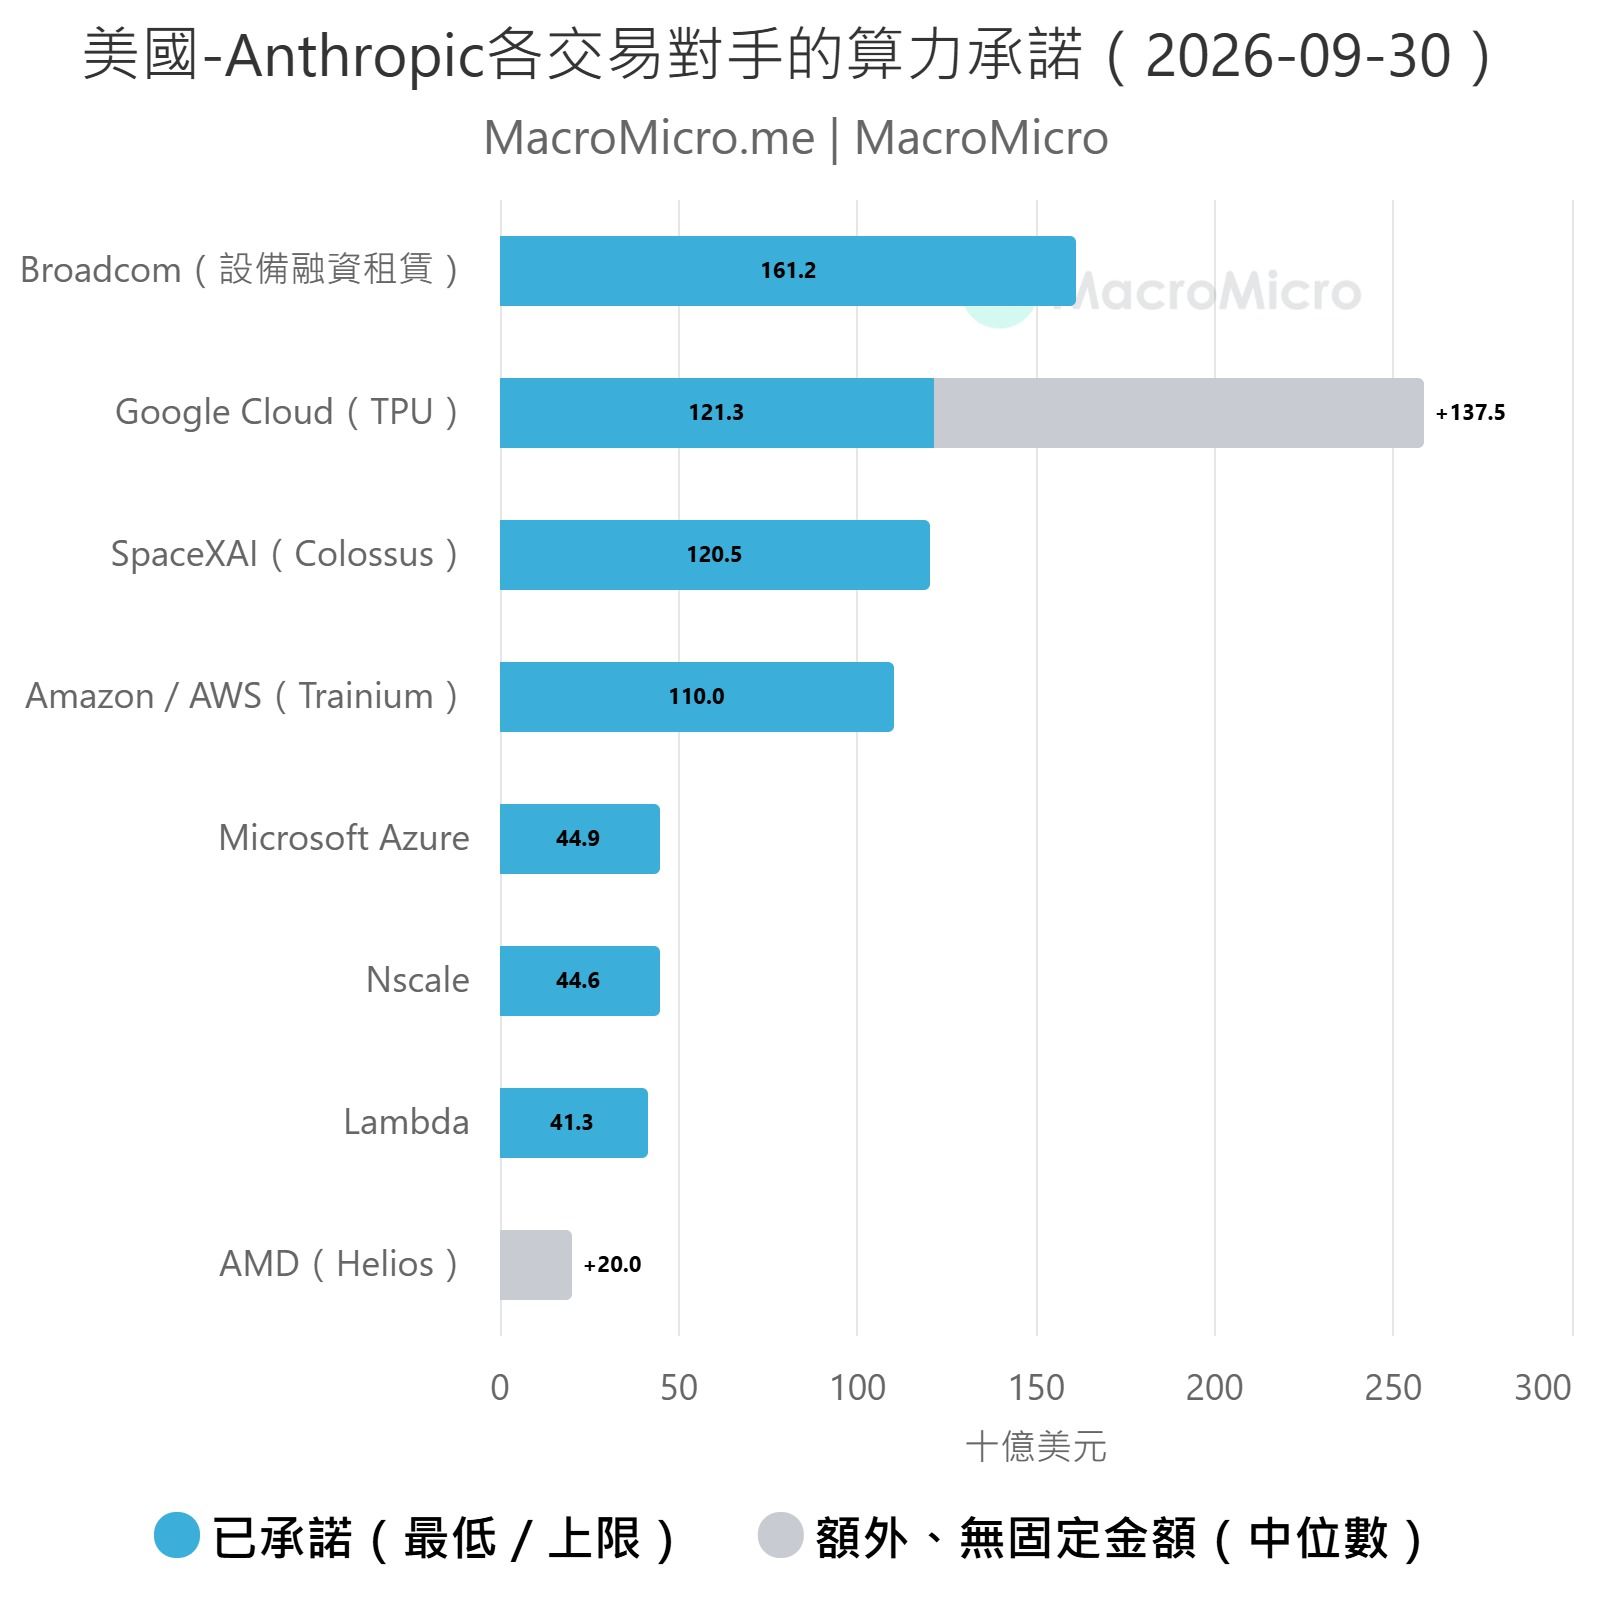
市场将下跌解读为 AI 融资泡沫的警讯,但三件事的背后是同一个底层逻辑,「需求跑太快,而供给追不上」。在供给端,云端大厂用发债和增资加快扩建,设备商则用併购垂直整合,直接抢下上游产能。在需求端,Anthropic 这季转亏,主因是运算资源不够,只好用高价短线合约补足,公司表示自建的长线产能上线后会取代这些短线合约,但无疑反映在资源扩张速度有限下,模型端则进入极限竞争格局。
进一步拆解,企业投资主要受到设备支出增加带动,其中又以信息处理设备,特别是电脑及周边设备增速最为显着,与我们持续追踪的 AI 基础建设资本开支扩张趋势一致,显示 AI 算力需求仍持续转化为实际设备投资。
值得注意的是,库存回补同样对本季 GDP 贡献约 1.6 个百分点,符合我们提及当前处于主动补库存阶段。不过,这并非单纯由库存堆积带动的经济增速,排除政府支出、库存变化及净出口后,实际私人国内最终销售(Real Final Sales to Private Domestic Purchasers)仍由前季 4.6% 加速至 4.9% 。
换言之,美国经济正同时受惠消费、 AI 资本开支及库存循环三大动能,即使排除短线库存波动,民间最终消费与投资需求依然强劲。
Google:持续推动 Waymo 第六代自动驾驶系统与对外载客服务;Wing 无人机配送累计逾 100 万次,Isomorphic Labs 推进 AI 药物研发。企业 AI 资安则延伸至 Wiz 、 CodeMender 等工具,扩展云端产品组合。
Microsoft:将企业代理人、云端平台与 Copilot 整合于新的 Agents and Infra 部门,凸显其将 AI 作为完整工作流与基础设施平台经营的策略;Devices and Consumer 业务则受 Windows OEM 需求疲弱拖累,形成增速分化。
Meta:Reality Labs 资源由传统 VR 加速转向 AI 眼镜与个人超级智能;Muse 预计整合 Meta Glasses,试图由硬件销售延伸至长线 AI 服务订阅,并与企业 Business Agent 、代理商务网络相互连结。
结论
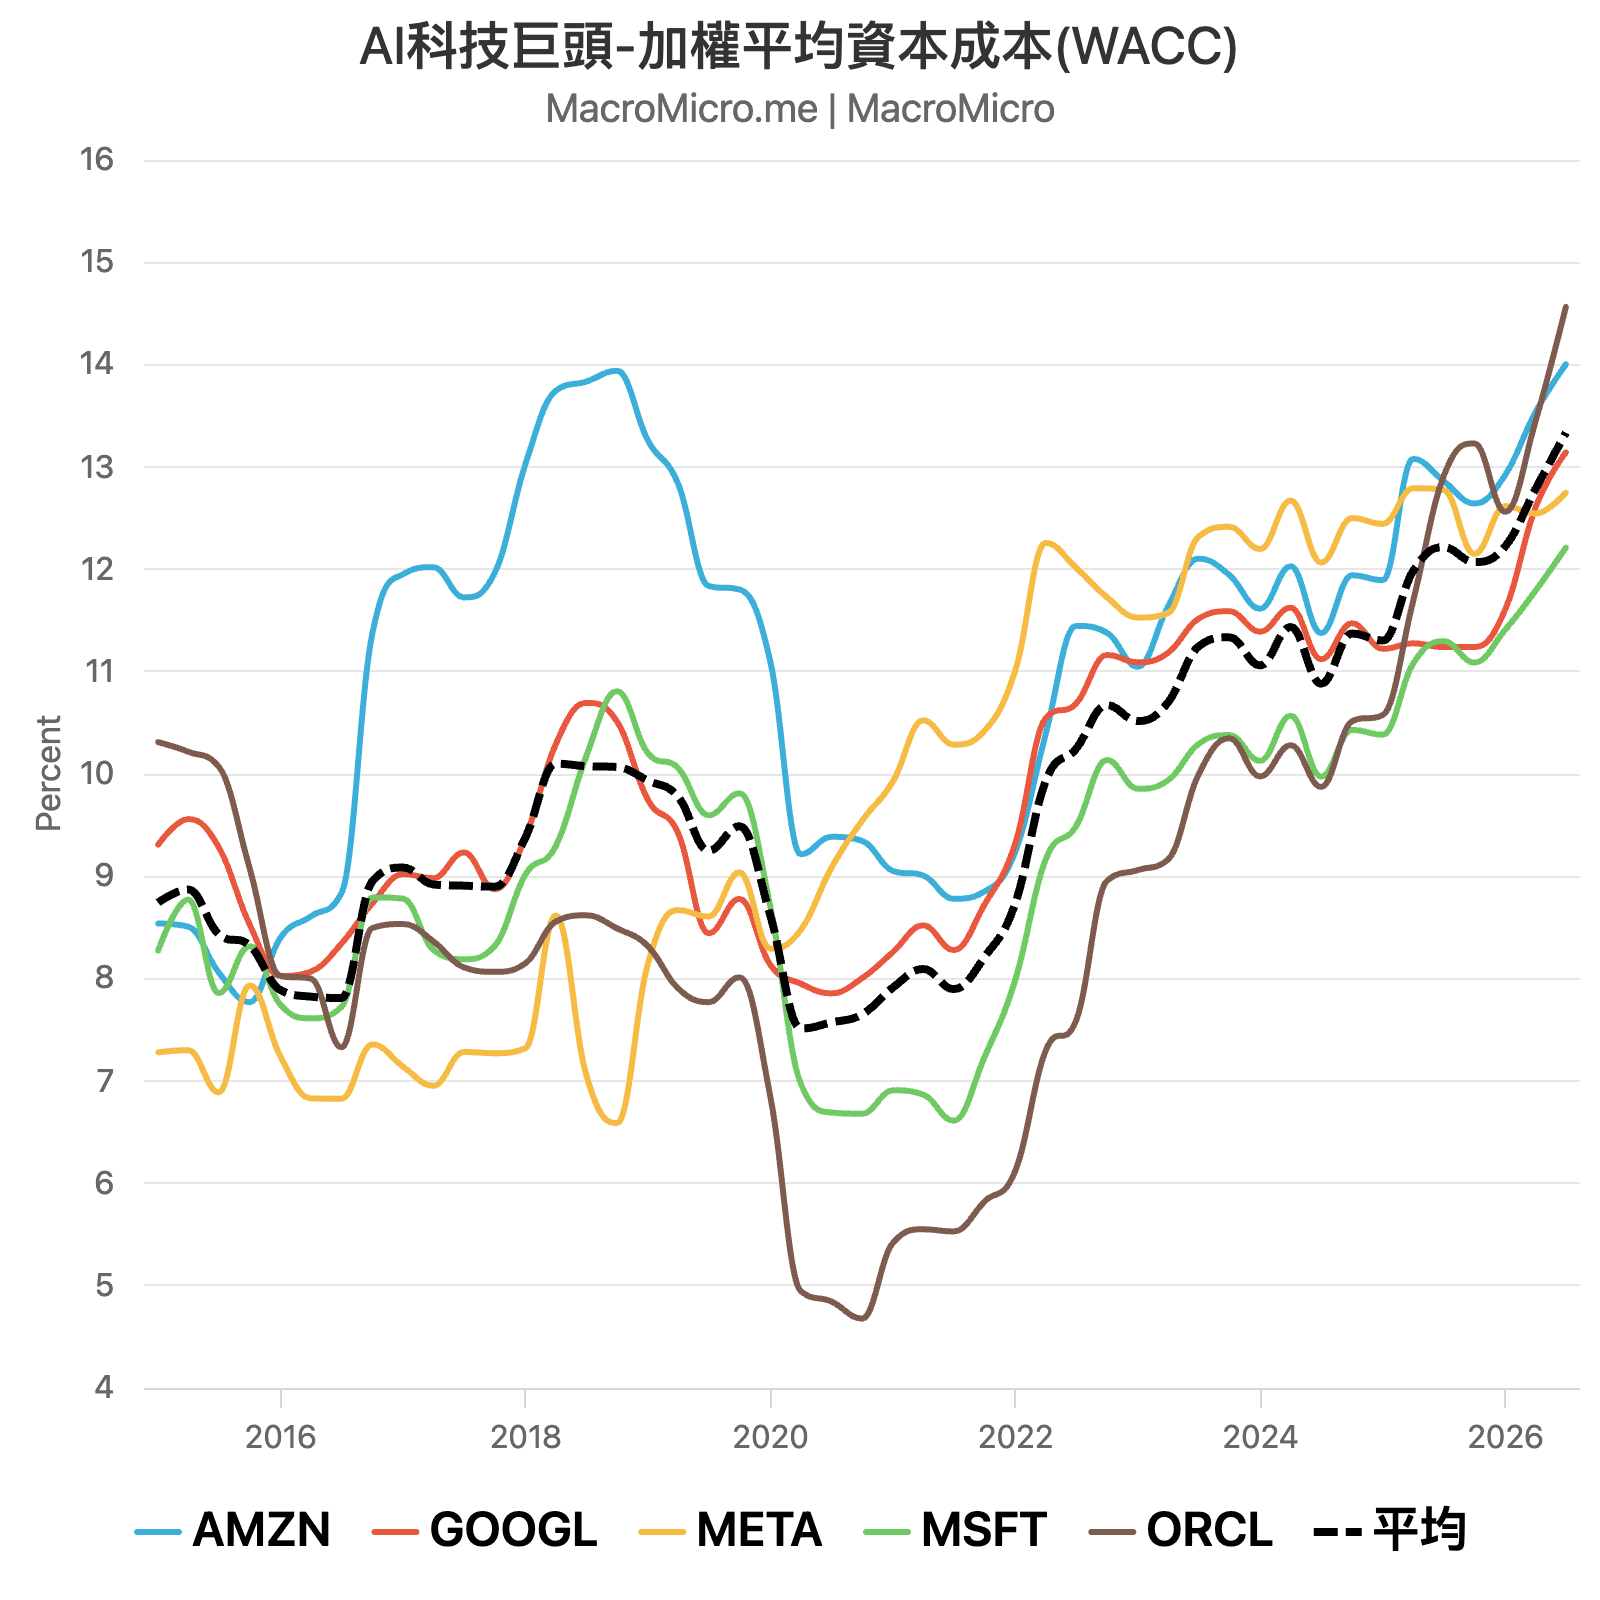
观察已公布财报的三家科技巨头共同证明,AI 已逐步由投入转向实际变现,包括企业 AI Agent 爆发带动核心的云端业务高速增速、对既有业务的降本增效等,但观察各自盘后股价表现,可看出在目前融资成本持续上升的环境下,短中期科技巨头的大规模算力投资也不会停止,因此市场对于无法维持正自由现金流的公司会有更大担忧。但观察营业现金流,科技巨头创造现金流的能力反而还在强化,AI 变现的空间仍庞大,三家公司将继续透过本身的平台规模和软硬协同优势,继续扩大 AI 投报率。
2026-10-29
【美国】Google 2026Q3 业绩说明会:云端营收翻倍、TPU 商业化加速,但 AI 搜寻变现成疑虑
为何 AI 搜寻使用量创高,但搜寻广告增速放缓? 商务长 Philipp Schindler 指出汇价逆风、部分亚太零售广告商受欧盟低价包裹免税措施取消影响,以及 Q2 世界杯广告高基期等因素;管理层亦承认 AI Mode 目前变现效率低于传统搜寻,使用占比提高会影响整体广告增速。 Google 正将 AI Mode 广告拓展至国际市场,并在美国推出多轮对话广告。
AI 资本开支的投报率,主要来自算力成本下降还是软件变现? Nadella 表示两者缺一不可,Microsoft 正建立能在 Azure 、 Foundry 、 Fabric 、 Copilot 等产品间弹性配置的统一算力池。企业 Agent 往往同时使用 GPU 、 CPU 、资料库、企业知识及安全治理工具,因此 Microsoft 可以从同一项工作负载的多个技术层收取收入。随着算力效率改善与企业使用范围扩大,每美元资本开支有机会创造更多跨产品收入,形成迭加的营运槓桿效果。
企业 AI Agent 需求是否已开始从少数 AI 公司扩散至一般企业? Nadella 表示,目前最重要的趋势是企业开始将 Agent 从单点测试导入实际核心流程,例如 Unilever 建立自动接单与贸易折让争议处理系统、 Rolls-Royce 使用 Agent 管理航空引擎维修与复杂供应链、奥地利 RBI 银行则部署超过 20 项端到端企业流程。这些企业更加关心模型自主权、资料安全、可靠度、运算成本及系统整合,而非单纯追求最新模型。管理层认为企业 Agent 将是长达十年的市场扩张机会,广泛企业采用比少数大型 AI 客户集中购买算力更具长线价值。
自研 MAI 模型与 OpenAI 、 Anthropic 等前沿模型应如何竞争及互补? Nadella 表示,企业应依任务选择最具成本效益的模型,可能先使用前沿模型取得最佳能力,再透过多模型路由降低成本,或以执行纪录蒸馏出客製化 MAI 、开放权重模型。 Microsoft 目标是让 MAI 在前沿模型推出后 3~6 个月内,以较低训练成本达到接近的能力。
AI 芯片与基础设施:Maia 200 在 Teams 与 Copilot 工作负载的每瓦 Token 吞吐量最高达原先的 1.7 倍;下一代 Maia 300 预期较领先 GPU 系统提升 40% 每瓦 Token 吞吐量。首批 NVIDIA Vera Rubin GPU 已到货,并持续扩大 Cobalt CPU 部署。
边缘 AI 与 Agent 资安:推动 Windows 本机 AI 运算,推出 Microsoft Execution Containers 隔离并管理 Agent 操作;Project Perception 新增动态最小权限及 Guardian Agents,强化企业 AI Agent 的即时监控与安全防护。
结论
Microsoft 财报再次验证,AI 基础设施投资正持续转化为实际营收和获利动能,包括营业利益率的提升、自由现金流优于预期等,激励业绩说明会盘后股价上涨近 3%,且 Microsoft 正从单纯的软件席次订阅,逐步转向「订阅+用量计费+企业 Agent 平台服务」的多结构收入模式,因 AI Agent 逐渐从单点试验走向企业实际工作流程,而随着 Agent 执行更多高价值任务,将持续扩大用量计费收入。
同时我们也更加清晰未来 AI 赛道的发展,企业不仅只注重 AI 模型的性能,而是愈来愈重视可靠度、资安、模型自主权、工作流整合及成本效率等多面向,有能力满足这些需求的企业将会是未来 10 年企业 AI 赛道上的获胜者,这也是为何科技巨头和前沿 AI 实验室普遍走向 AI 全栈式的发展策略,透过自研芯片降低训练和推论成本、完整的云端生态系提供资安和工作流程整合、自有模型或外部合作提供模型自主权。
短线高额 AI 资本开支、内存储器成本上涨以及第三方算力交付延迟等问题仍会带给市场忧虑,但从 Microsoft 财报已明确看到 AI 商业化和变现的增速空间。
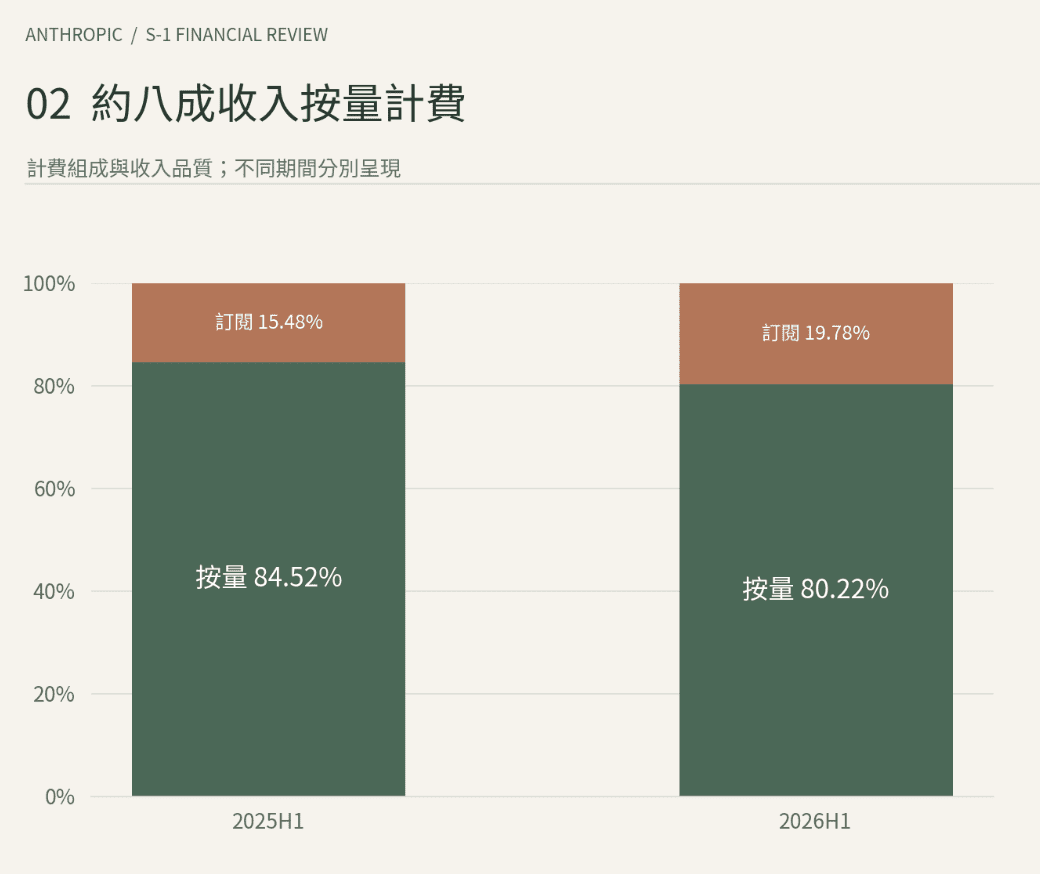
高度集权的公司治理架构:七位共同创办人组成的 Founder LLC(持有 1 股 Class F)锁定一般股东事项 50.1% 的绝对投票权。公开市场投资人买入的 Class A 股虽有每股一票,但实际上无权影响经营权与安全优先决策。另外,由独立的 Long-Term Benefit Trust(持有 Class T)掌握过半数董事席次的任免权,确保 AI 安全与公益使命凌驾于短线商业利益之上。
FSD 的营收规模有多大? New Street Research 估计 FSD 年化经常性营收(ARR)可能接近 10 亿美元,财务长回应该数量级大致正确,并表示未来规模扩大后,将揭露更多 FSD 营收及订阅流失率指标。
Optimus 最大技术瓶颈是什么? Tesla 表示不是单纯缺乏训练资料,而是需要同步改善 AI 架构、机电设计及耐用性。机器人手部与手指是最困难的硬件部分,必须兼顾精密抓取、感测与长时间使用寿命。 Tesla 计划先製造约 1~2 万台 Optimus,透过 Optimus Academy 建立模拟与真实世界的强化学习循环,逐步提高泛化能力。
Optimus 何时具备更完整的 AI 能力? Tesla 计划于 2027 年 4 月左右导入 AI5 芯片,预期运算能力较 AI4 提高约十倍,以支援机器人更多自由度与复杂任务。预期在 2027 年底左右,同步改善 AI 、机械手设计及耐用性,达到可对外交付的产品水准。
自建半导体厂需要投入多少资金? 马斯克指出,初期需要数百亿美元资本设备投资,长线可能超过 1,000 亿美元。相关资本开支预计自 2027 年开始增加,2028 年更加明显,目的是降低 AI 芯片、内存储器等供应瓶颈。
企业 AI 与代理商务如何发展? 管理层表示,Meta Enterprise 初期将以模型 API 、 Muse Code 与 Business Agent 为核心,向企业提供开发、客服、销售与生产力服务。 Meta 旗下平台约有 5 亿家自我认定的小型企业使用者,具备庞大的潜在客户基础。长线希望建立 Muse Network,让消费者代理人与企业代理人直接互动及完成交易,并与 Walmart 、 Stripe 、 Shopify 等合作开发开放标准 Personal Agent Protocol,支援安全授权及代理人之间的交易。
2027 年资本开支何时能开始产生报酬? 财务长 Susan Li 表示,目前正在评估多项不同报酬期间的 AI 投资计画,但尚未完成 2027 年预算与算力配置,无法提供指引,预计于 Q4 财报公布。 Meta 强调核心广告业务已透过 AI 改善推荐与广告效率而获利,新兴 AI 业务则将依照产品市场契合度及客户需求逐步扩大投资。
AI 对广告业务还有多少改善空间? 未来增速将来自三个方向:既有机器学习模型持续优化、 LLM 驱动的新一代内容与广告推荐架构,以及 Advantage+ 生成式 AI 广告创作工具。随模型能力提升,预期 2027 年核心广告业务仍有相当增速空间;另一方面,订阅、商务交易及企业 AI 预期于 2027 年开始带来增量收入。
AI 广告转换效率: Meta Generative Recommender 导入 Facebook Feed 后,特定受众转换率提升近 2%;GEM 模型扩展后,站外转换广告的转换率提升 1.7%,App 广告转换率提升 9.6%;Andromeda 系统优化使 Facebook 广告转换率提高 1.4% 。本季已有近 1,000 万广告主使用至少一项生成式 AI 广告创作工具,合作广告(Partnership Ads)年化营收运转率突破 150 亿美元。
AI 商业化与智能眼镜: Meta AI Business Assistant 采用者相较类似未采用者,在相同单次转换成本下,转换次数增加约 5% 、广告投资增加 9% 。 Meta One 统一订阅服务累计超过 1,500 万订阅及试用数。 Muse 预计下个月整合至 Meta Glasses,并藉由软件订阅与 AI 服务建立长线收入,而非单纯追求硬件销售利润。
结论
Meta 本季核心广告业务延续强劲增速,AI 推荐演算法持续改善用户参与度与广告转换率,证明 AI 投资已在既有业务展现实际效益,这带动 Meta 盘后股价上涨约 2% 。值得留意的是,Muse 个人代理人上线六周突破千万用户,且购物成为主要应用场景,显示 Meta 正由广告 AI 优化进一步跨入消费者代理人、代理商务及企业 AI 服务的新阶段。而本身就拥有庞大的社群用户与商家生态系,Meta 有机会扩展至交易抽成、订阅与 API 收费,形成新一轮 AI 变现机会。
短线仍有 AI 推论成本高昂、自由现金流转负的挑战,但管理层预期未来一年 Muse 运算效率可提升超过 10 倍,支撑新 AI 业务扩大规模,只要 Meta 的核心广告业务持续增速,并逐步验证 Muse 的商业模式,Meta 将持续在 AI 变线上展现更多潜力。
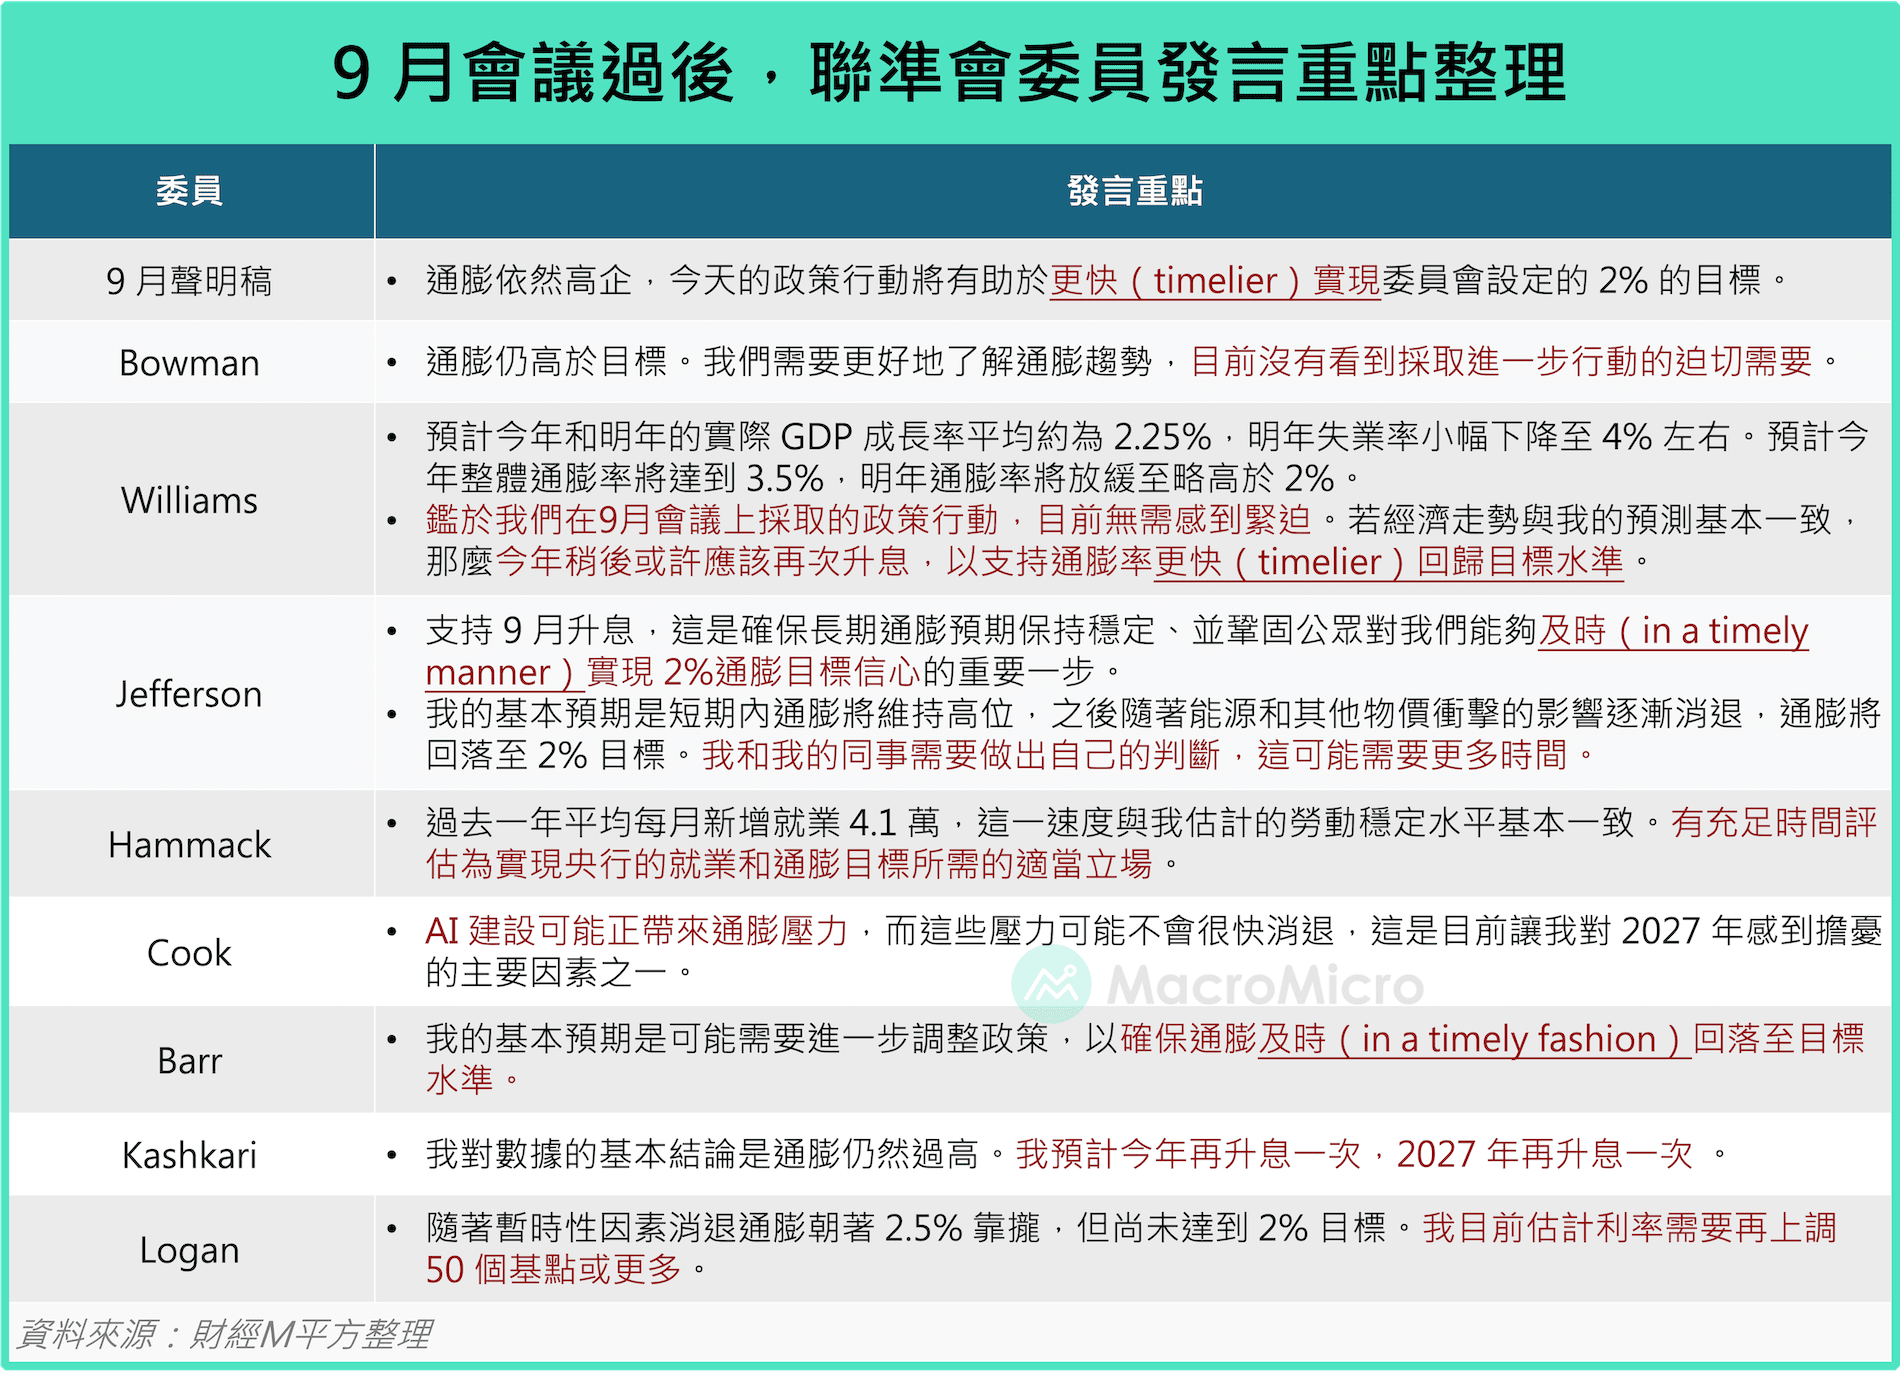
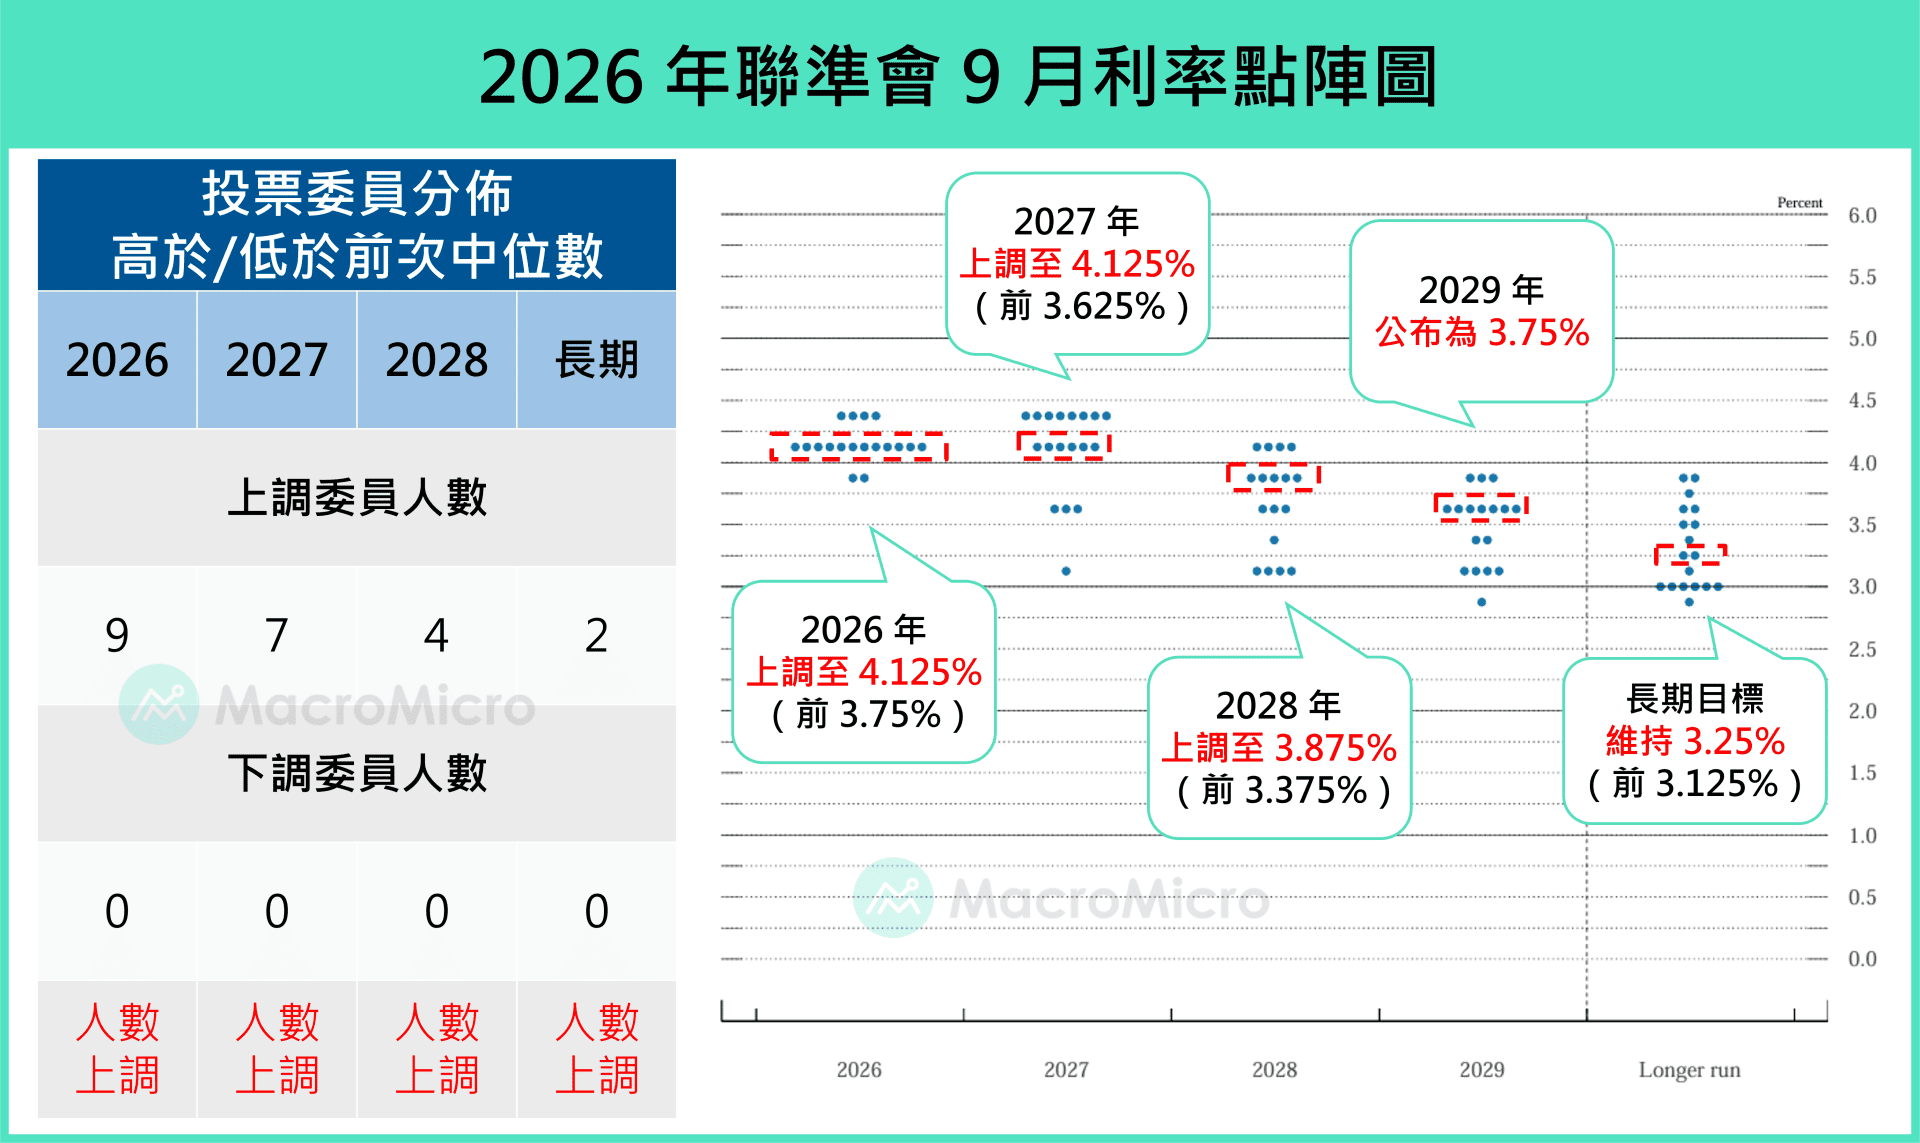
此外,观察长线通胀预期,在美伊衝突反覆之下仍锚定良好,纽约联储主席 Williams 也在 10/13(二)采访中,明确表示今年再升息一次是合适的,但目前并没有看到 2027 年需要进一步升息的必要性(原话:I don't think at this time I have any reason to believe that we would need to do more)。因此在现阶段,我们仍认为今年升息 2 码便已足够,随着时序推进至明年,通胀基期垫高、舒缓升息压力,美联储高机率将暂停升息。
整体来说,9 月的数据亮点多来自油价与 AI 等外部因素,而非内需回温。由于去年同期基期偏低,PPI 同比短线内仍将维持高檔,但这波上涨属于成本推升,加工工业与消费端价格仍然疲弱,上游涨价难以转嫁,中下游企业的利润压力恐将延续。出口虽大幅优于预期,但动能集中在 AI 相关产品,且相当程度来自芯片涨价,并非全面性的外需扩张。我们维持新旧动能切换空窗期的判断,后续观察核心 CPI 与服务价格能否回升,以及上游成本向终端的传导程度。
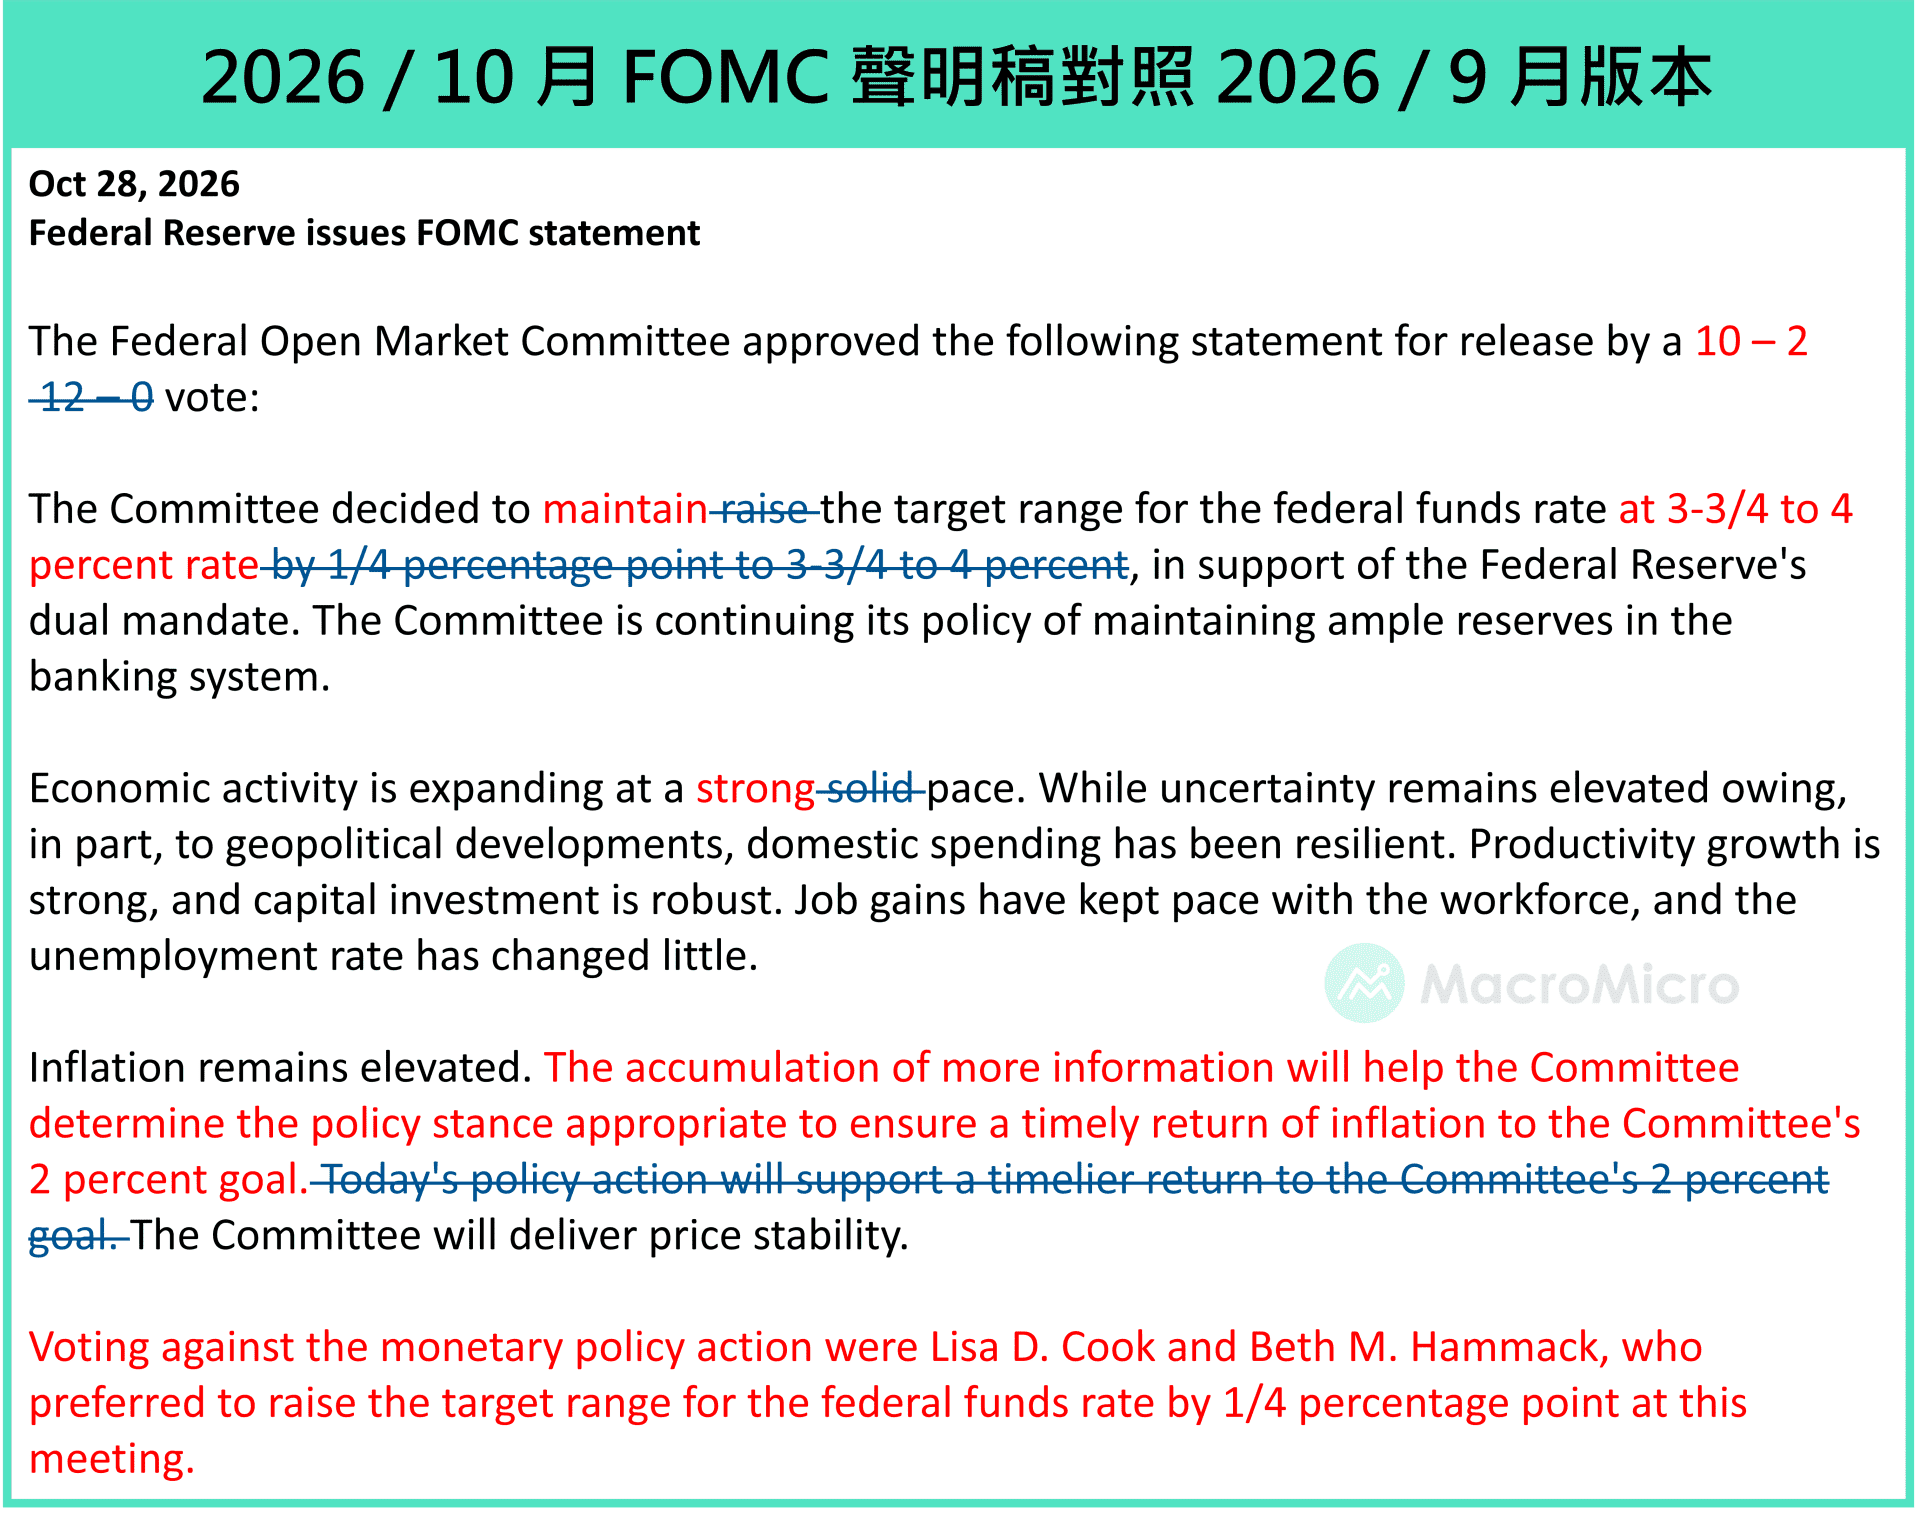
3. 真正的共识是:要更快、及时地让通胀回到 2%,但不一定马上升息。
Williams 、 Jefferson 、 Barr 都特别强调「 timelier / in a timely manner / in a timely fashion 」,显示 9 月会议后 Fed 对「通胀回落速度太慢」的容忍度下降。这代表即使短线不升息,市场也不宜过早押注大幅降息。
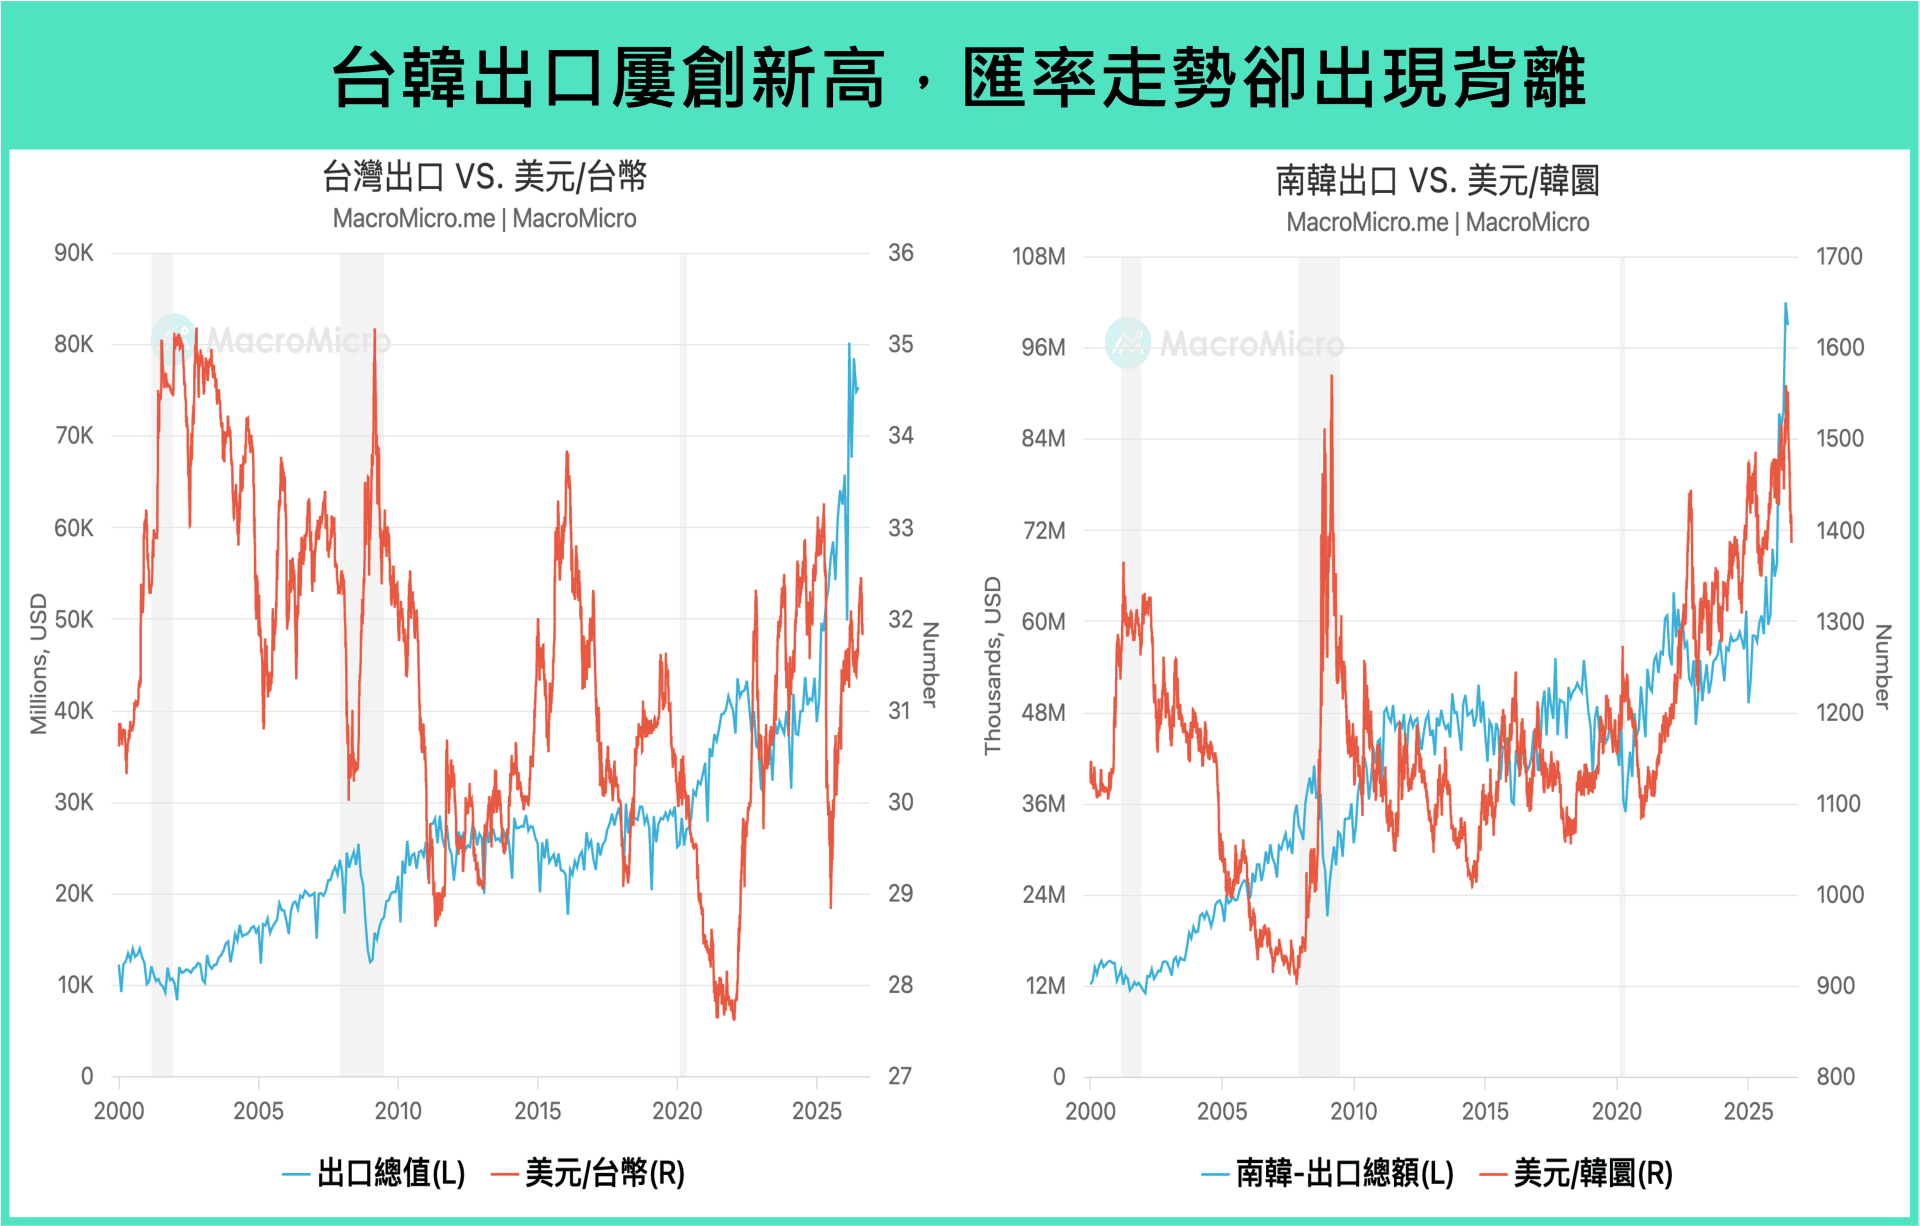
如同我们在月报里提及:在全球持续部署 AI 基础建设下,台湾依旧受惠 AI 扩张周期,近期 Vera Rubin 逐步量产出货后,观察最新出口与新订单数据同步向上,我们于本月更新对台湾出口的预估,预计今年出口将维持约 41% 的高增速,并在美国大型 CSP 厂持续投入 AI 支出下,于 2027Q2 有机会达到单月 1,000 亿美元的水准,全年缴出 30% 的高速增速率,支持台股向上动能。
整体而言,本次非农与失业率虽不如预期,但整体仍属稳定,且薪资增速放缓的趋势也显示劳动市场并非通胀压力来源。从近几日美联储委员发言来看,儘管委员普遍仍认为有进一步升息空间,不过包含 Williams 、 Jefferson 皆表示 9 月升息后,美联储能保有一段时间观望效果、没有紧迫进行下一次升息的必要性。
核心资料中心部门(Core Data Center, CDBU):营收达 180.02 亿美元,季增 56.2%,毛利率上升至 90% 。主要受惠于 ASP 上涨与高毛利产品组合的优化,其中资料中心 SSD 营收逼近 100 亿美元,因 AI 推理的 KV Cache 转移至 Flash 储存,加上资料中心加速以 SSD 替换 HDD,大幅扩张了 SSD 的需求。
客户端与行动部门(Mobile and Client, MCBU):营收达 131.14 亿美元,季增 13.8%,毛利率上升至 90% 。受惠于 ASP 上涨与高价值产品组合(1-gamma 产品占 MCBU 营收接近一半)。 OEM 品牌厂正积极在旗舰 PC 与智能型手机中引进新 AI 功能,导致单机 DRAM 与 NAND 搭载容量与效能需求显着增加。
Anthropic 执行长 Dario Amodei 于 2026 年 9 月中旬发表题为《我们必须放慢前沿发展》(We Must Pace the Frontier)的重要文章,公开呼吁全球 AI 产业应主动放慢技术推进的速度, 此项呼吁随即获得 OpenAI 执行长 Sam Altman 、 Google DeepMind 负责人 Demis Hassabis 以及马斯克(Elon Musk)等业界领袖的正面迴响与支持 。
而今年早些于 7 月时候,NVIDIA 执行长黄仁勋也发表其 X 帐号的首篇推文,与多家科技巨头、投资机构联署一封关于开源模型(Open Weights)重要性的公开信。黄仁勋直言过度依赖封闭模型将加剧「单点故障」风险、引发资安漏洞并阻碍 AI 发展,而开源模型除了能降低技术门槛、加速创新与扩散,更重要的是能让各国根据自身文化与法律,控制属于自己的 AI 基础设施,实现「AI 主权」。
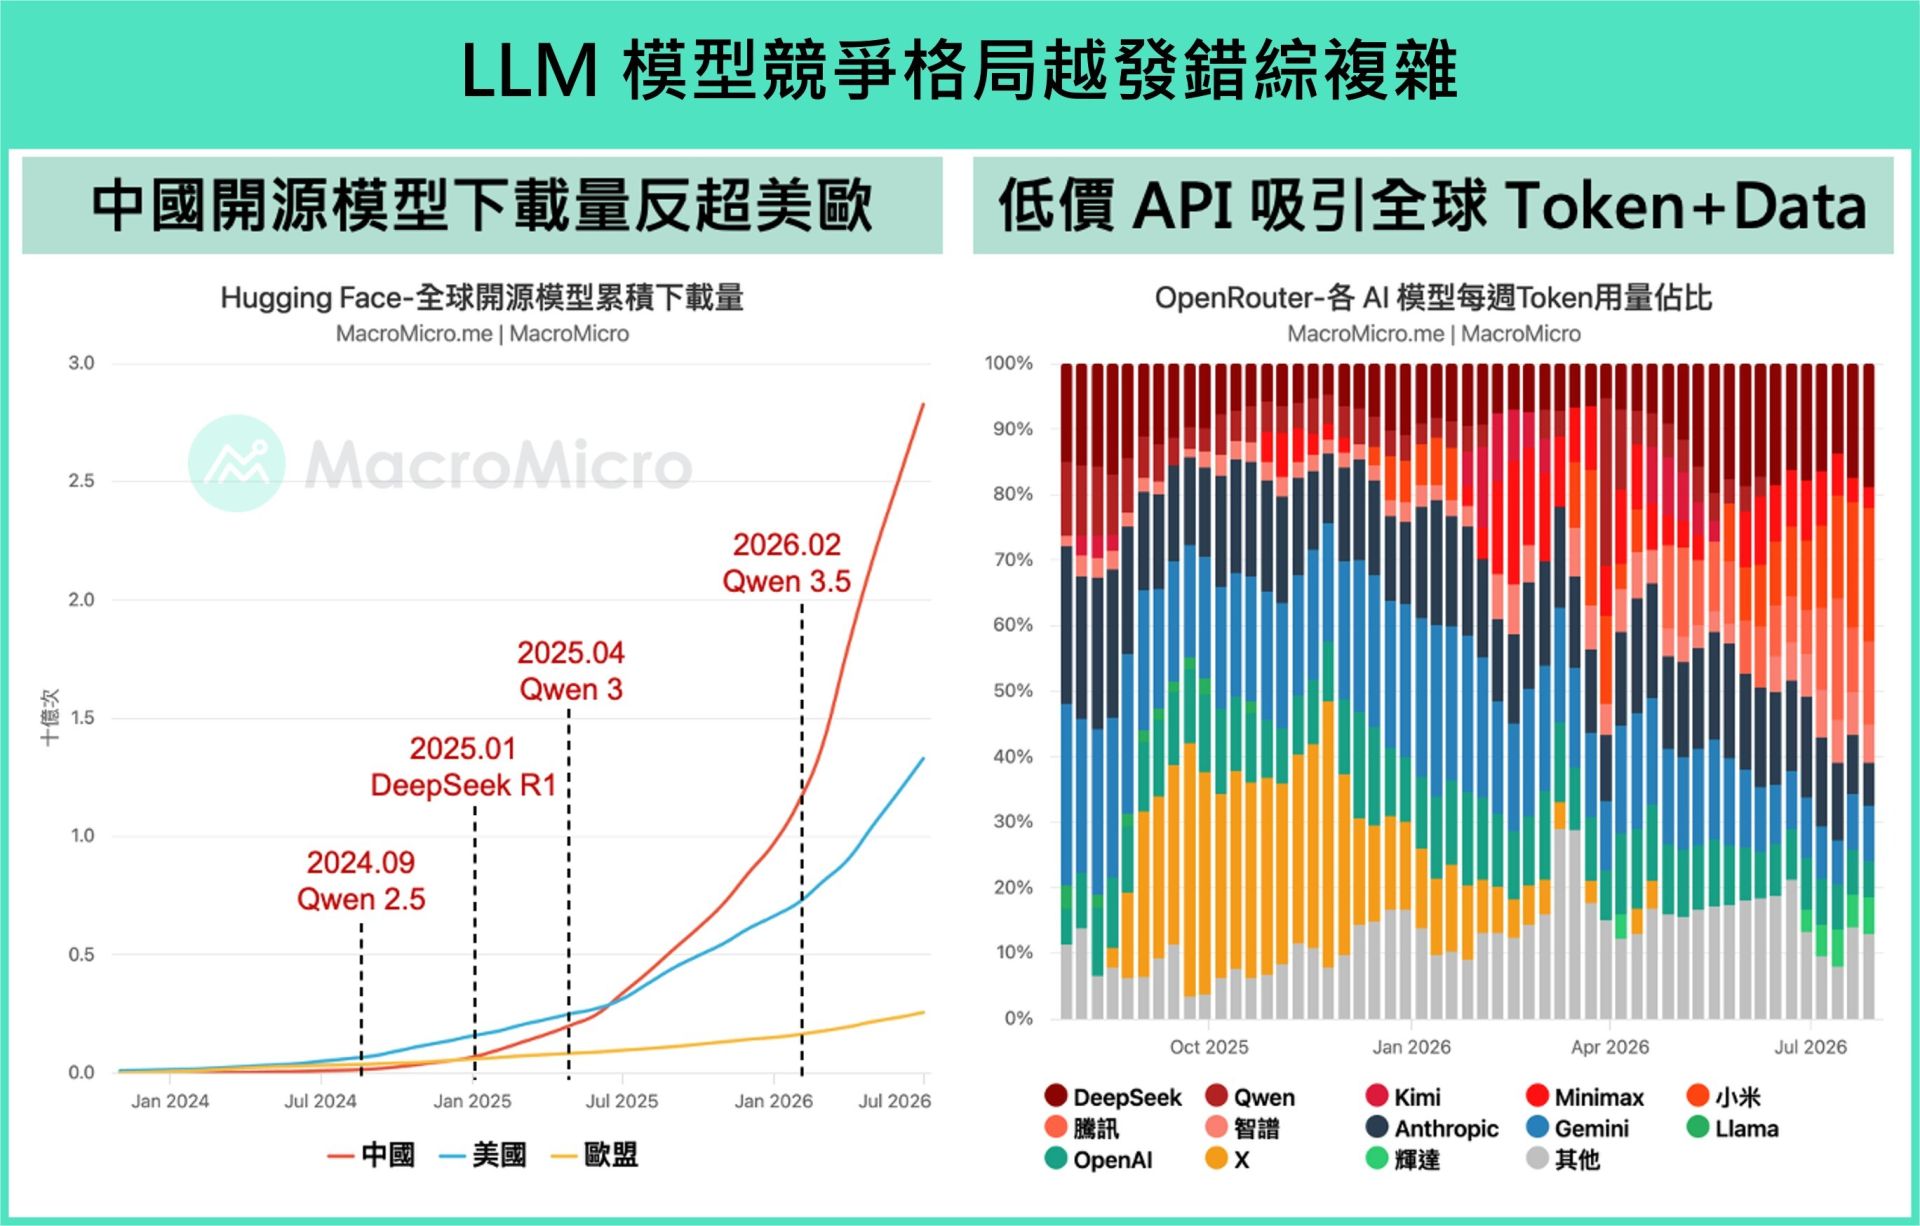
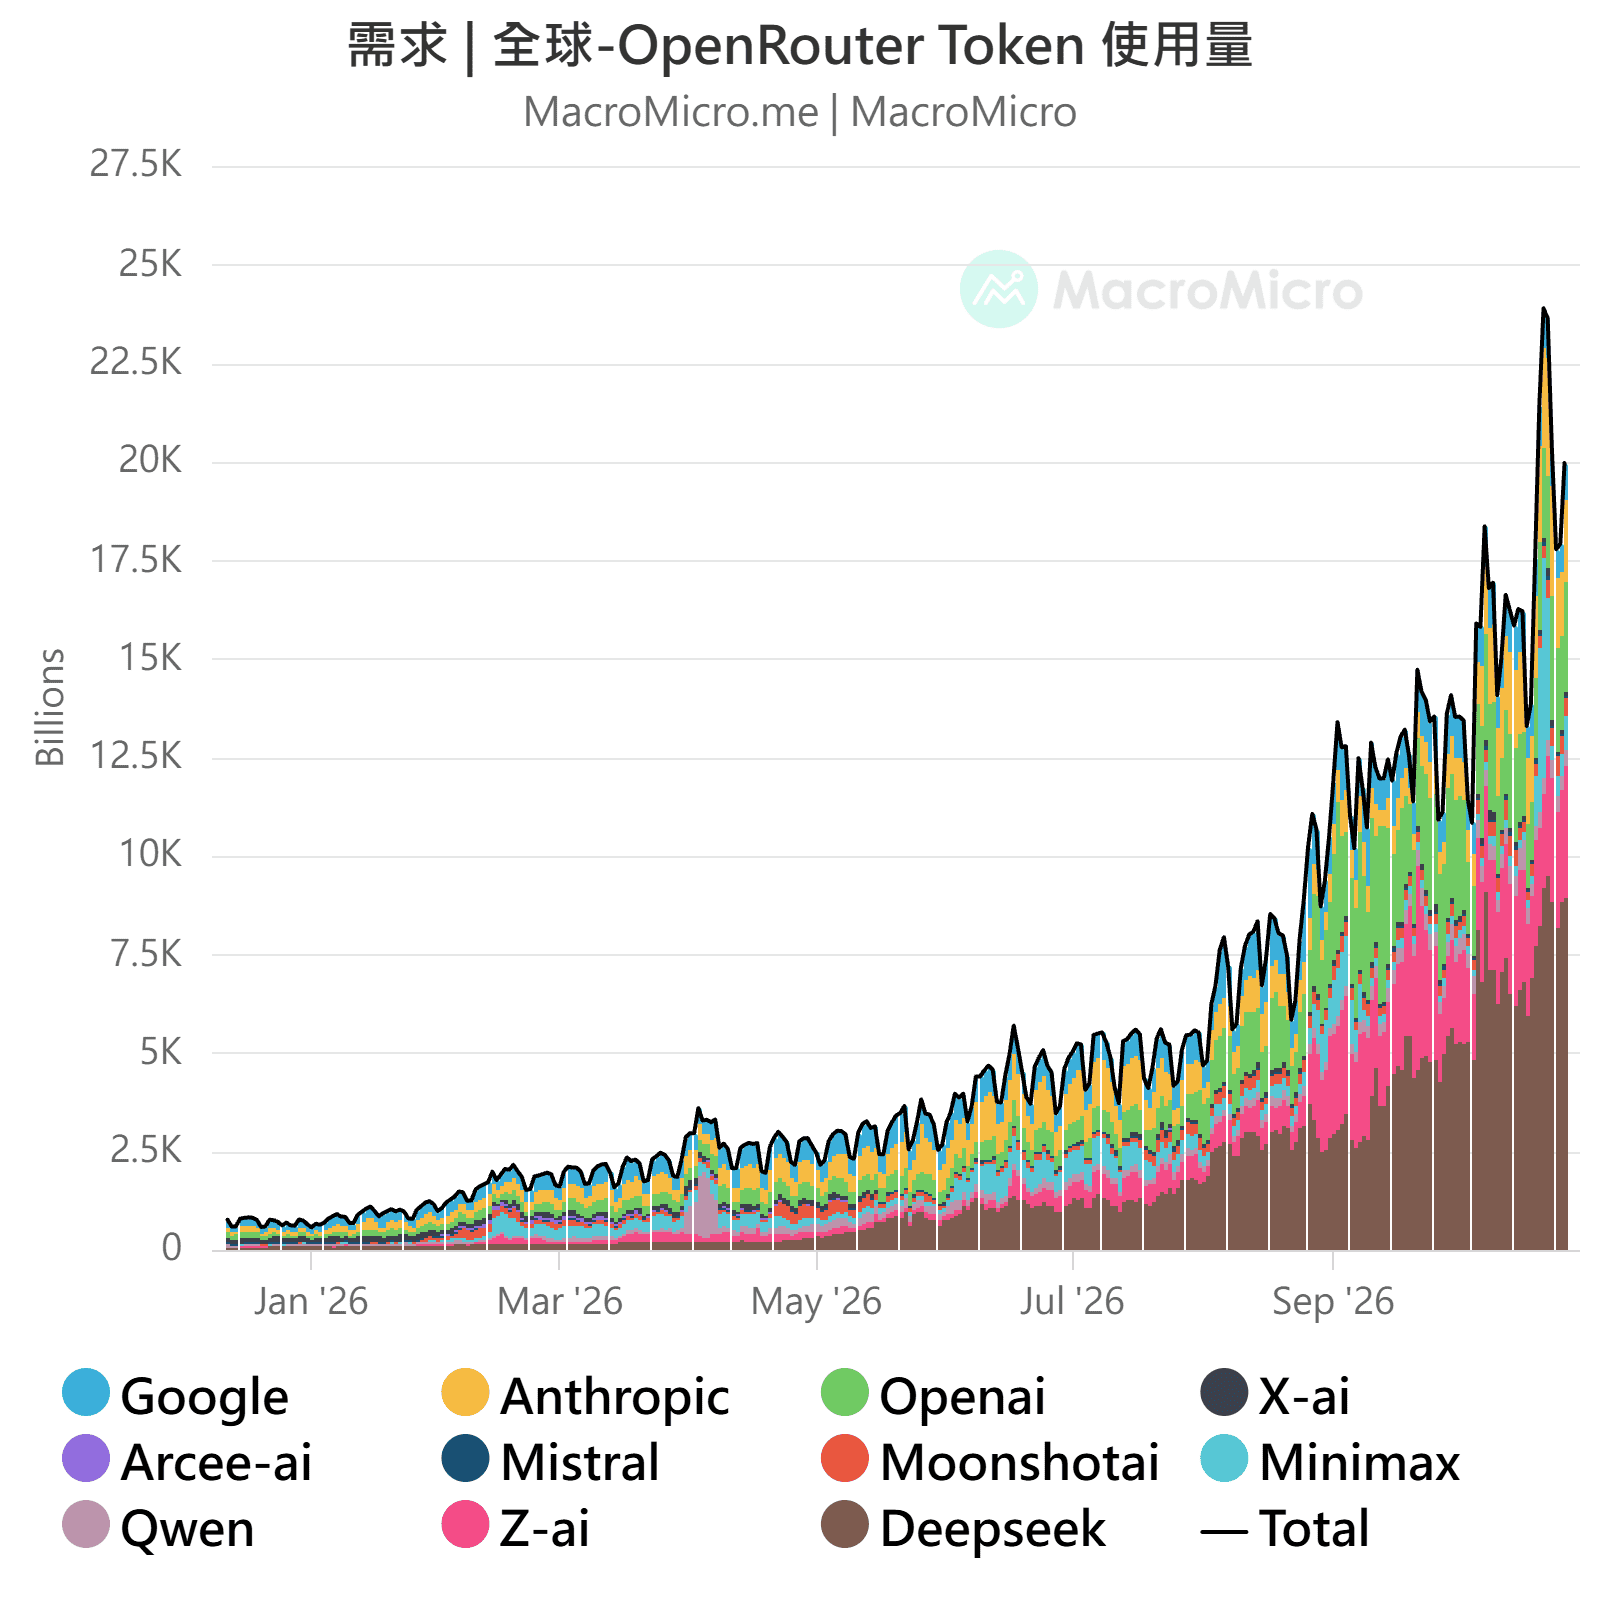
面对业界对 AI 监管的讨论兴起,近期模型圈的版图也在悄悄变动,6 月中旬,中国模型在 OpenRouter 上的 Token 使用量份额已衝上 55%,正式击败美国模型,跃升为该平台最大来源,英伟达则在 9 月突然发布收购 Hugging Face 开源平台。面对巨变,比起单纯讨论市占数字,本篇主题研究,我们更需要深入剖析三个核心问题:
追赶机制,中国 AI 实验室如何在短时间内弥补算力差距,逼近美国的领先地位?
路线分化,美中两国在 AI 产品的定位、商业化设计与目标市场有何根本差异?
底层逻辑,为何说这场 AI 追逐赛本质上是「旧战争」的延续,各自用新科技为既有产业护城河进行的深度强化?
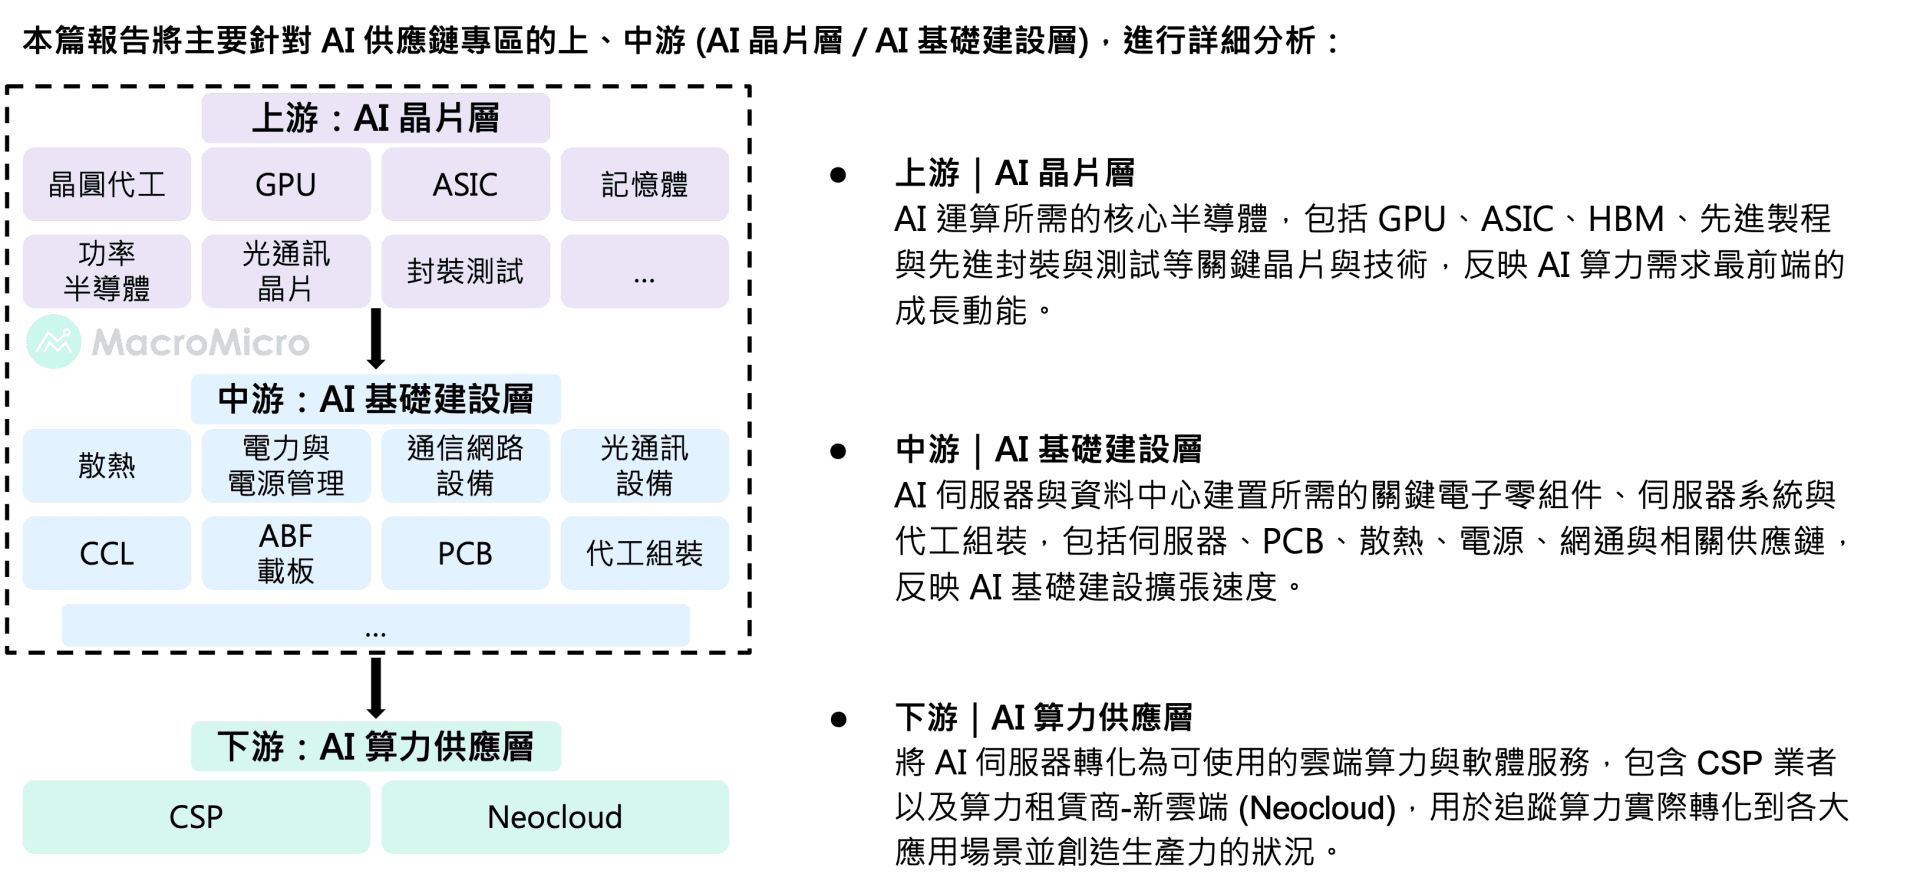
随着单纯堆迭算力(FLOPS)的边际效益递减,内存储器已从过去的成本项目跃升为决定 AI 变现落地的核心;内存储器架构正全面向运算核心靠拢,甚至直接垂直堆迭于 XPU/ASIC 上进行架构协同设计与封装。未来 AI 芯片市场的胜负关键,不再是谁能做出速度最快的超级芯片,而是谁能透过 3D 垂直整合与软硬件协同排程将搬移能耗降至最低,精准掌控「频宽、热量与 Token 成本」的平衡。
能源:
AI 服务器机柜将从数百千瓦(kW)迈向 1 百万瓦(MW),Meta 、 xAI 、 OpenAI 也陆续兴建或启用吉瓦级(GW)超级运算丛集,因此从电网到芯片(From Grid to Chip)整体架构都面临技术挑战与升级需求。芯片侧观察到英飞凌预估每新增 1GW 资料中心容量可挹注 1.75 亿美元营收,成熟製程也受惠功率半导体需求而出现高稼动率与涨价潮。机柜电源架构方面,留意 54V 转向 800V 高压直流的规格升级进程,传统机电系统也逐步被固态变压器(SST)取代。
纪要显示美联储的共识程度持续下降,相较于过去较常出现、代表较多人意见的 most 、 many,如今更多出现 some 、 several 等指涉较少数成员的量词,显示美联储内部内部的意见与政策看法正变得更加多元。我们认为这也是 Warsh 在会后记者会避免正面回答记者提问的原因,内部意见分歧加剧的情况下,若过早给出明确立场反而将被绑住手脚,此时刻意模糊反而是聪明的作法。
南韩是全球经济发展中特别的案例之一,从战后以农业为主的经济体,一路发展至今日以半导体、汽车与造船为核心的製造大国。尤其在半导体领域,三星与 SK 海力士长线主导全球内存储器市场;近年随着 AI 浪潮兴起,资料中心加速扩张、 HBM 需求爆发,更进一步强化南韩在 AI 基础设施供应链中的核心地位,也带动南韩股市强势上涨,今年最高涨幅一度高达 120% 。
本季方舟投资新建仓 SpaceX 约 447 万股,一跃成为第三大部位,同时建仓芯片设计公司 Cerebras Systems 与核能公司 X-Energy,显示 ARK 对下一代技术的重点关注,涵盖航太物流、先进运算及核能解决方案。卖出部分主要来自 Roku 与 AMD,分别减码约 322 万股与 129 万股,此次调整使 ARK 得以集中资金于创新驱动的增速标的,同时维持对多个受惠于技术融合产业的曝险。
总结
总结来说,2026Q2 各大机构操作方向转趋分歧,操作逻辑已不如上季一致。桥水与索罗斯同步转向能源电力等防御资产,内存储器与中国概念股则成为本季主要的减码对象。避险工具的使用也出现分歧,部分机构由大盘卖权转为个股卖权。儘管机构对 AI 长线趋势的信心并未消退,但在科技股评价已处于高位下,资金配置更趋分散,防御与避险心态也同步在增加。
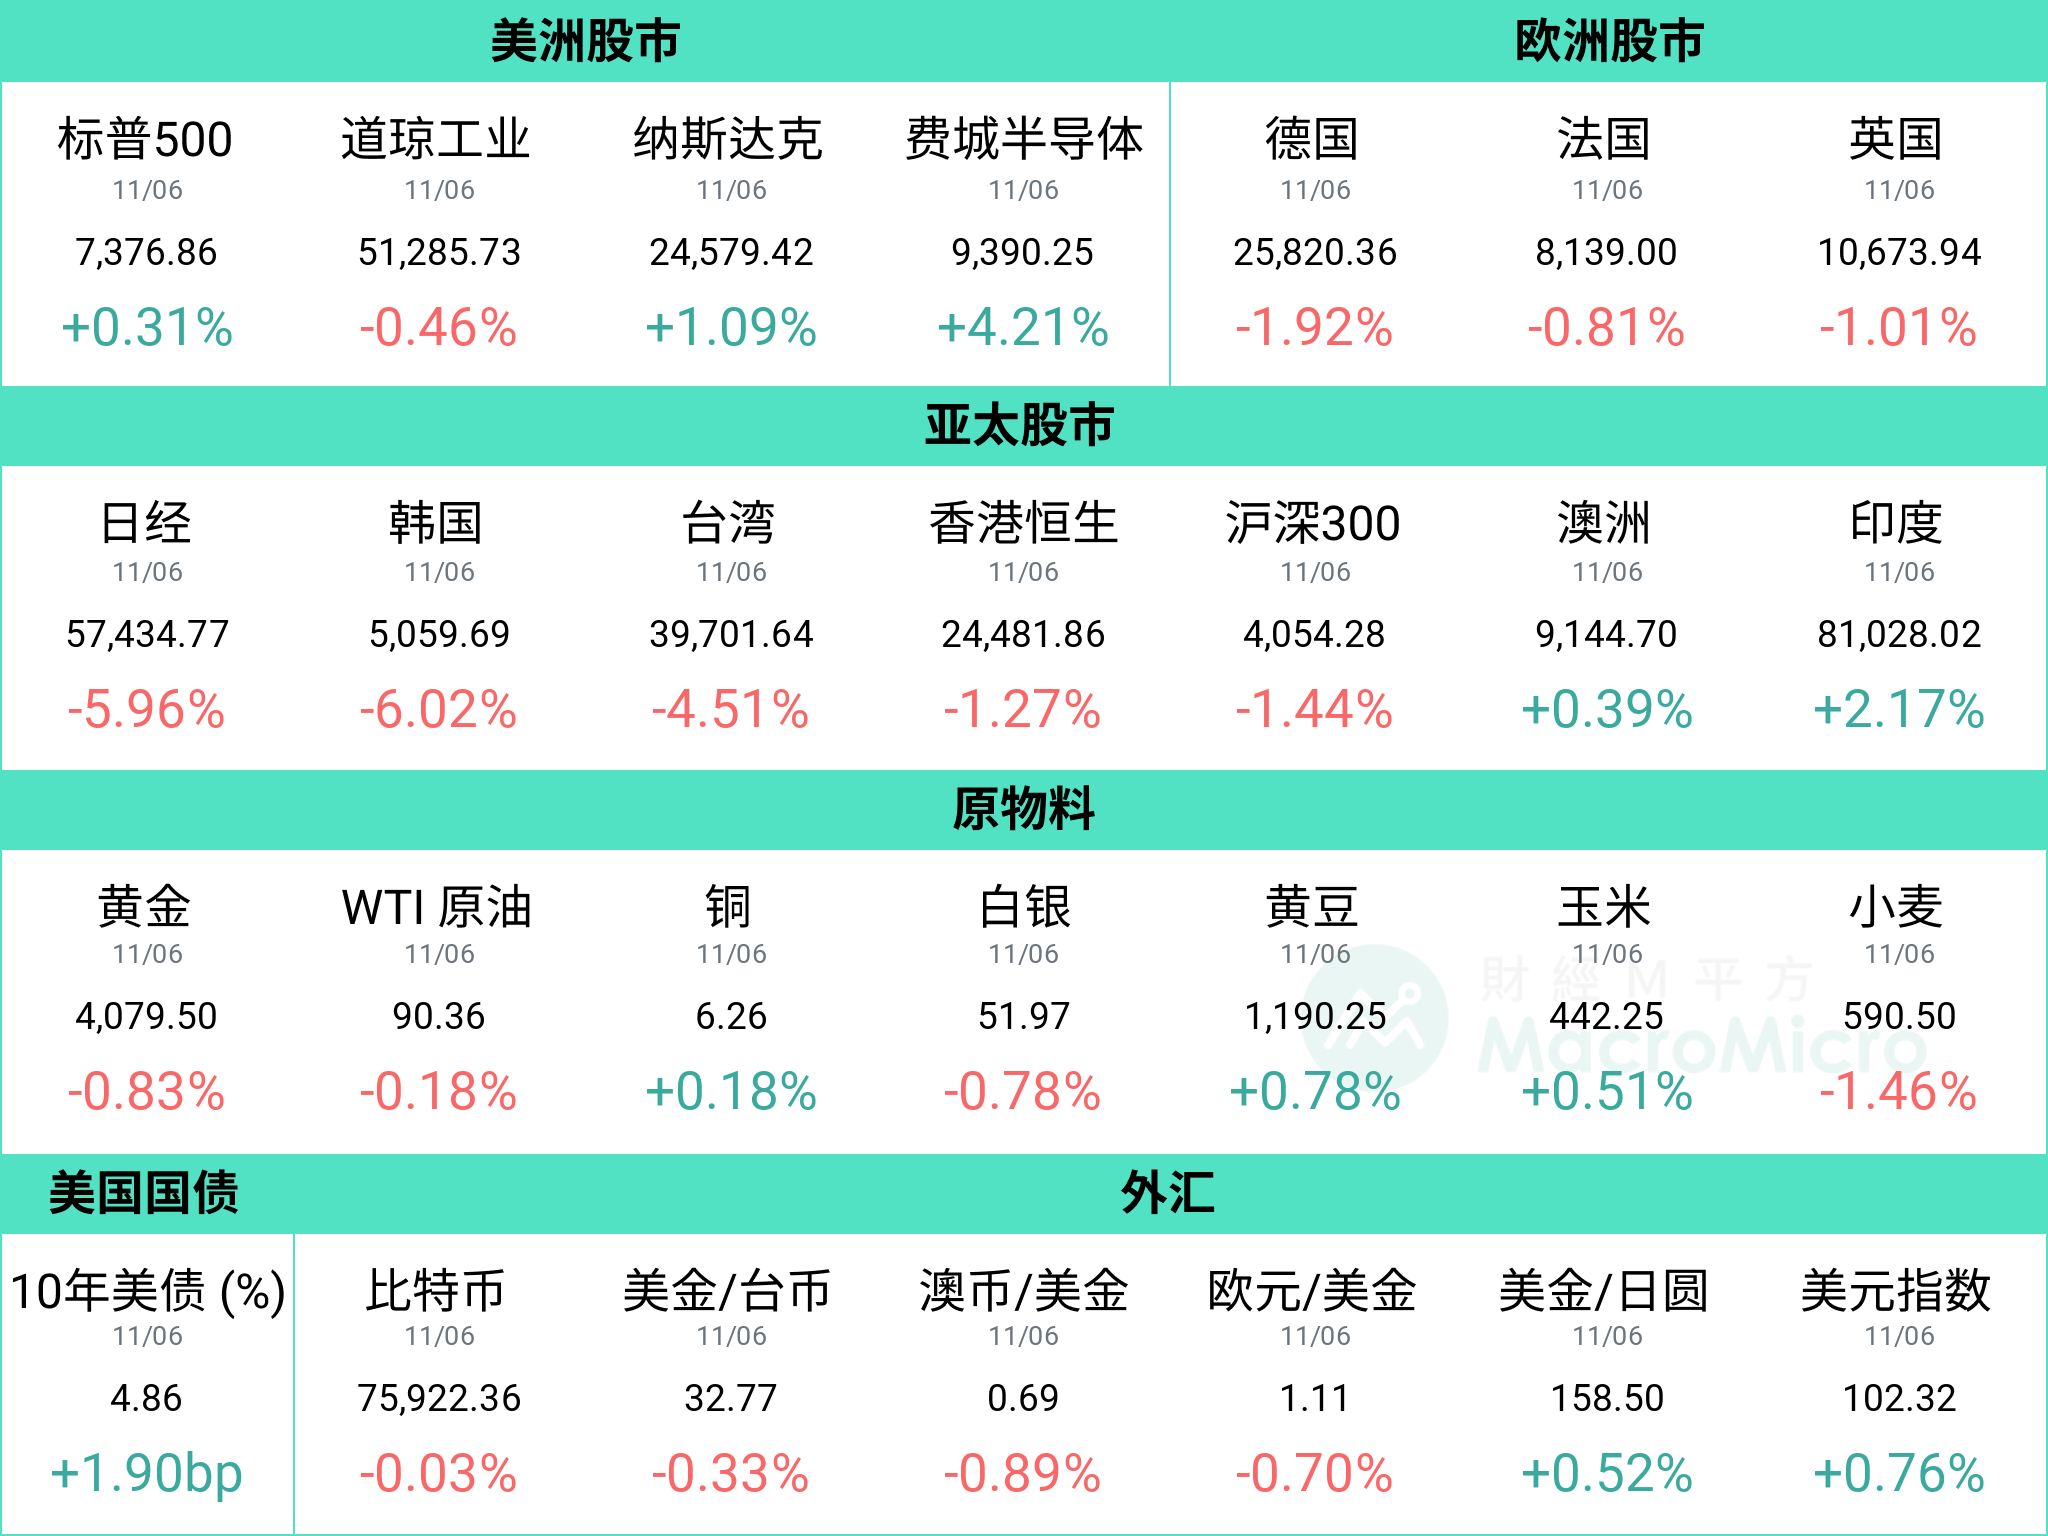


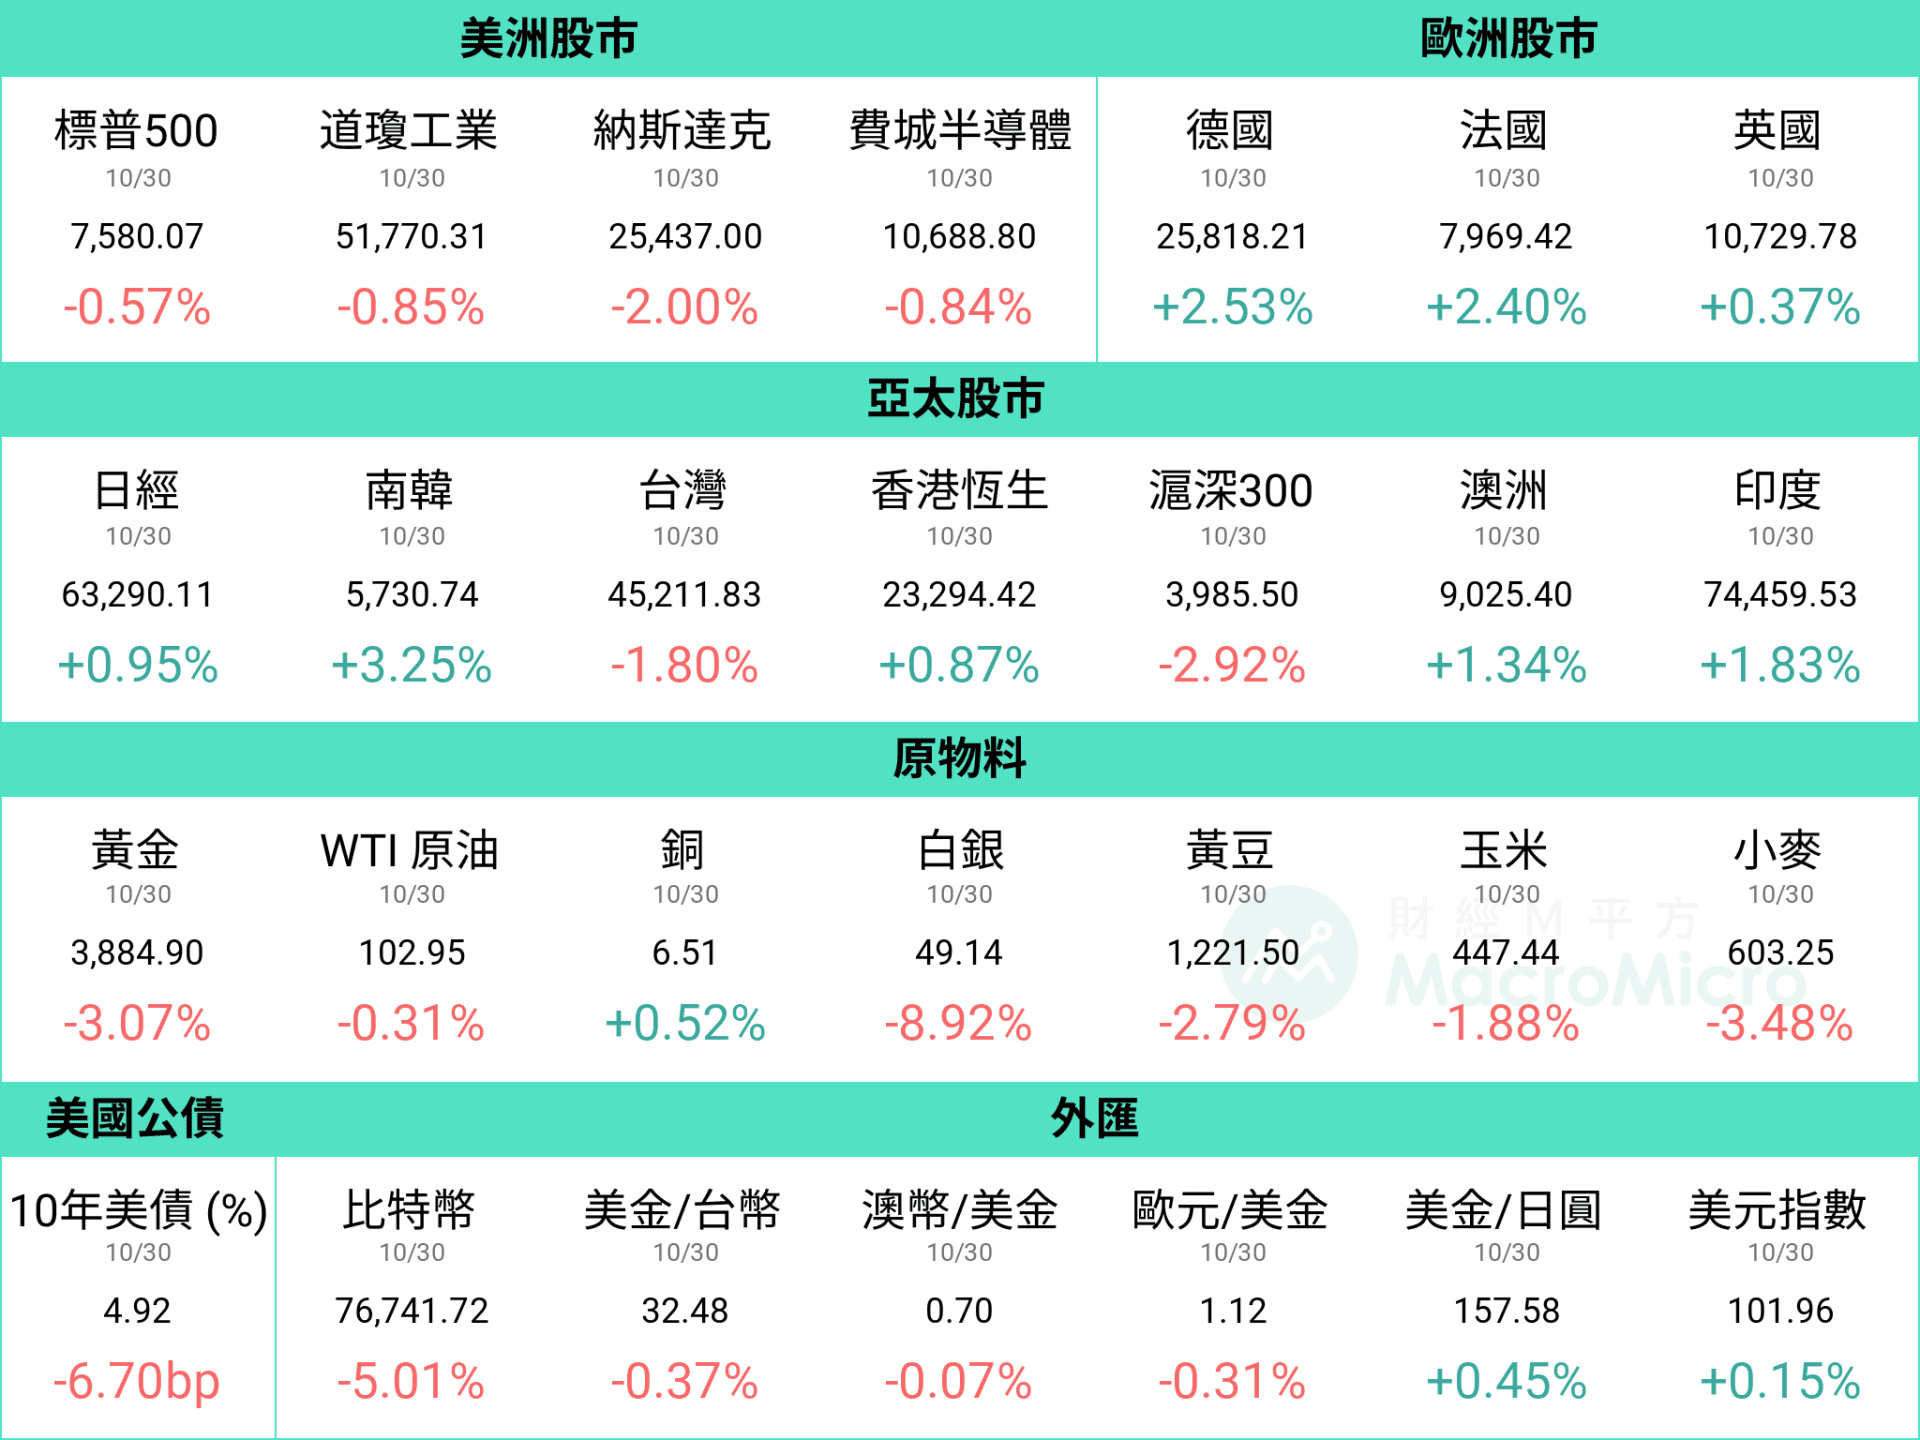 资料统计期间:2026/10/23 ~ 2026/10/30