我们想让你知道的是:
近期全球市场呈现罕见的矛盾格局。地缘衝突推升国际油价,迭加柴油供应短缺,迫使全球主要央行重启升息,带动长天期国债收益率攀升至新高。然而,股市却仍维持高檔震盪,表面强势之下,市场分化日益加剧,全球近 9 成股票指数已跌破 50 日均线。其中,利率走升与能源成本垫高,对房地产、公用事业及消费类股形成明显压力;相较之下,上游油气与航运族群则受惠于地缘风险溢价,以及运力紧缩带动的高运价,呈现截然不同的市场表现。
本文将剖析当前主导市场的五大趋势,依序为区域分化、 AI 代理带动的实体需求、利率衝击、能源衝击与航运运价飙升,并提出相应的美股 ETF 配置建议。
本文重点:
- 区域分化:AI 服务器拉货潮推升台、美股市同创新高,全球却仅不到 15% 股票指数站上 50 日均线,市场广度极度狭隘。
- 利率与能源衝击:升息与能源成本双重挤压下,公用事业、房地产、航空与非必需消费成为重灾区,上游油气与航运则成为受惠族群。
- 配置建议:我们从区域、产业、债券到航运,提出五大趋势、三大 ETF 配置重点,并点出哪一类 ETF 风险最高、应尽量避开。
趋势一:区域分化——台、美、日受惠 AI 供应链领涨,欧洲、中国与印度表现落后
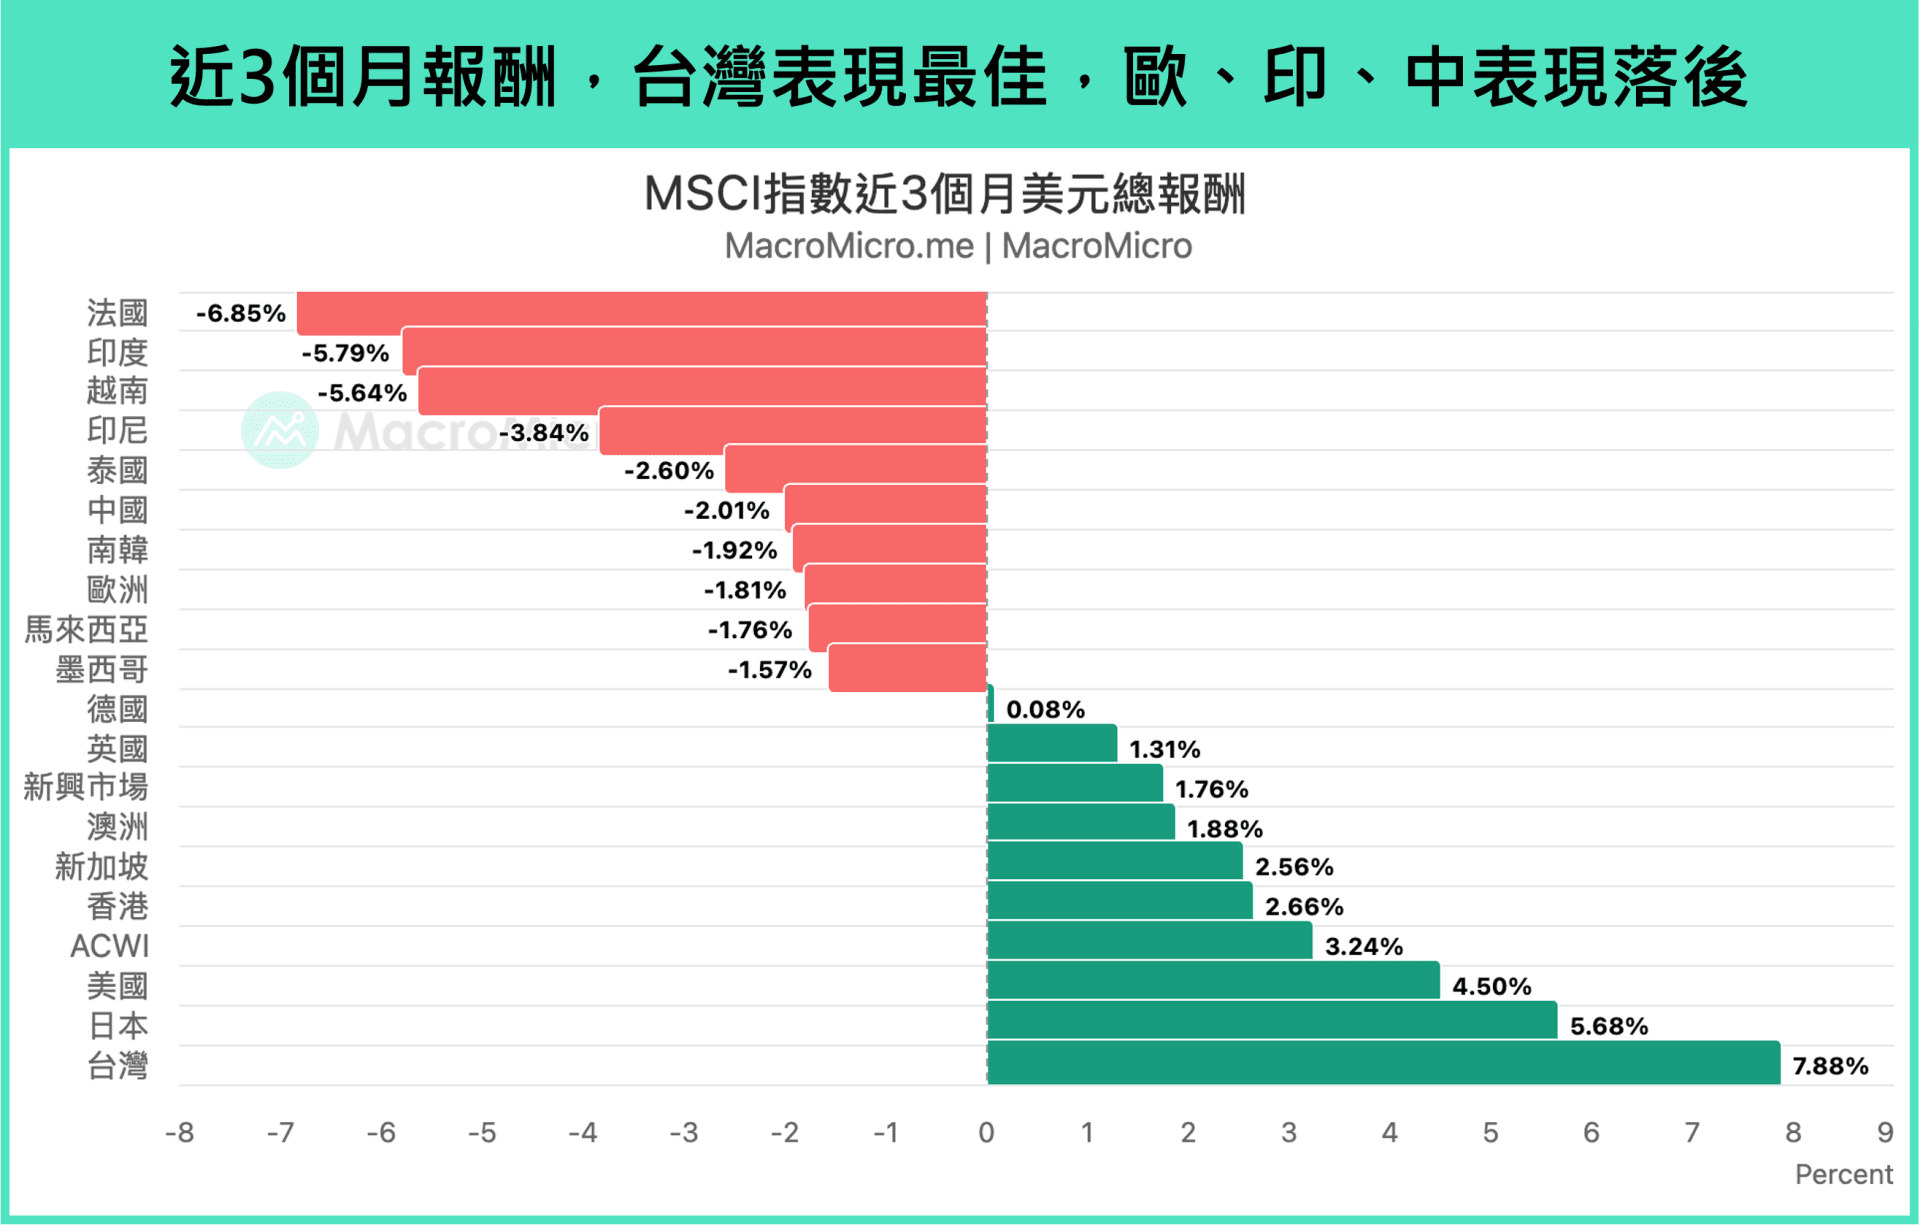
市场情绪自 7 月回檔后明显回温,资金高度集中于具备 AI 实体供应链优势的市场。台股不仅创下历史新高,涨幅也领先全球,核心动能来自 AI 服务器与先进製程芯片的拉货潮全面爆发,并实际反映在出口数据上。台湾 9 月出口金额衝上 872.2 亿美元,年增 60.9%,创历史新高,0050 过去 3 个月上涨 9.2%,EWT上涨+7.9% 。美股同步走扬,标普 500(SPY)与那斯达克 100(QQQ)近 3 个月分别上涨 3.3% 与 2.9%,QQQ 于 10 月上旬改写历史新高。日股则受惠于半导体设备出口年增逾 40%,iShares 日本(EWJ)近 3 个月上涨 5.7% 。
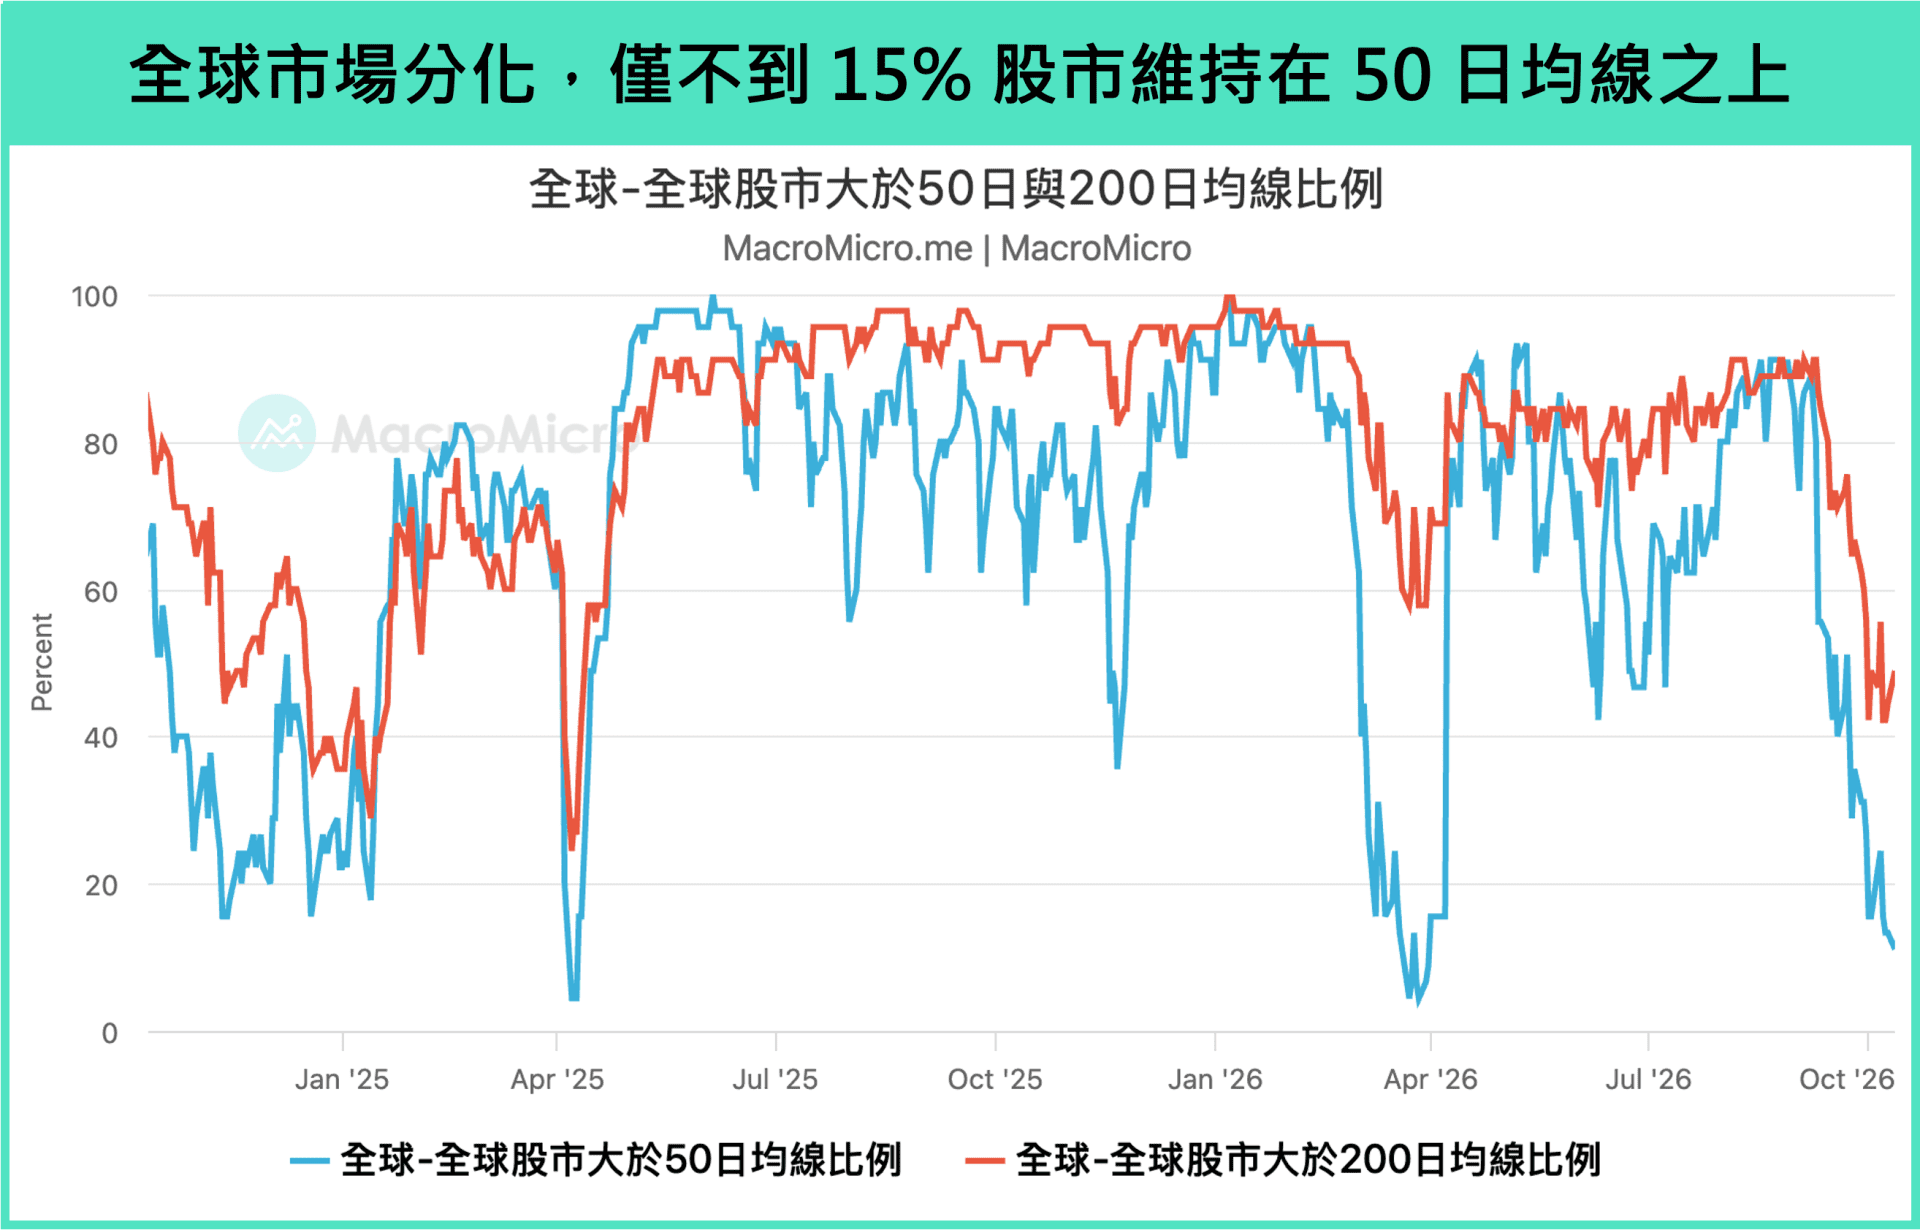
然而,在科技股创高的同时,市场广度则是持续收窄,全球主要股票指数中仅不到 15% 仍站在 50 日均线之上。表现落后的市场则各自面临结构性逆风:
-
印度:市场忧心生成式 AI 削弱传统 IT 外包的定价权。加上印度 85% 的原油仰赖进口,美伊战争迟迟不结束,迫使印度央行三年多来首度升息,印度股市跌至 2024 年 2 月以来新低(见本篇报告)。
-
欧洲(以法国为震央):欧洲同为能源进口地区,法国预算案又再陷僵局,迭加学生抗议潮,政府可能再度面临倒阁危机。议会僵局与企业增税疑虑推动法德 10 年期国债利差飙破 140 个基点,西班牙也宣布提前大选,接连的政治动盪拖累欧股表现。
-
中国:受房地产债务出清漫长、内需疲弱、科技禁令扩大,以及本土 AI 变现进度落后等多重因素拖累,股市整体维持低檔震盪。
MM研究员看法:台、美核心配置,日、韩为卫星配置,中、印低权重。Q3 能源价格上升、各国央行升息与欧洲政局不稳下,多数国家指数呈现震盪,唯独台、美、日凭藉 AI 供应链逆势走强,欧洲、中国与印度的逆风短线难解。
趋势二:AI 代理带动新一轮算力需求,外溢效性放大
2026 年下半年,随着 OpenAI dots 、 Meta Muse 与 xAI Grok Bot 等消费级代理应用陆续推出,AI 应用正式由单次对话的聊天机器人(Chatbot),跨入具备任务规划、环境互动与长时间执行能力的自主型代理时代。这意味生产力循环由第二阶段(软件应用加速)迈向第三阶段(软硬件加速结合)的进程正在加快。当代理人开始主动接管各项业务,对底层运算与实体资源的需求随之大幅攀升,AI 红利也加速向实体产业外溢。
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
当前全球市场的矛盾格局是什么?
💡全球市场呈现罕见矛盾格局,地缘衝突推升油价与柴油短缺迫使央行重启升息,导致国债收益率攀升。股市虽维持高檔震盪,但市场分化日益加剧,近九成股票指数已跌破50日均线。
-
美联储升息对长债、公用事业及房地产造成了什么影响?
💡美联储升息使美国10年期国债收益率衝上高点,重创长天期国债。公用事业与房地产因高负债体质,同时面临融资成本飙升与股息吸引力减速的双重打击,股价承压。
-
中东地缘衝突与供给吃紧如何影响能源价格及相关产业?
💡中东局势升温与供给吃紧推动WTI原油期货上涨约31%,实体经济面临柴油荒,成品油价格飙升。这侵蚀交通运输与消费板块获利,上游油气则直接受惠。
-
地缘衝突如何推升全球航运运价并造成船型差异?
💡地缘衝突与关键航道受阻推动全球航运运价全面走升,尤其是原油轮市场极端。油轮因军事护航资源优先分配,运价暴涨;散装航运则受实体经济周期影响,涨幅不及油轮。
-
AI 代理时代如何影响底层基础设施与算力需求?
💡AI代理对底层基础设施带来四项结构性转变:推论算力负载显着上升,对稳定基载电力要求提高,系统授权与API安全防护支出增加,以及企业软件凭藉专有数据壁垒获得新动能。
-
投资人应如何配置 ETF 以应对当前市场趋势?
💡投资人应多元布局AI供应链,优先配置台、美股市。债券配置应降低长债,选择短债。黄金可适度配置。能源与航运方面,应避开期货型ETF,可小幅配置股票型ETF作为避险工具。
【MM Podcast】After Meeting EP. 217|美债收益率续高,股市闪身步续强? 立即收听>>