我们想让你知道的是:
继上週完整解析科技股现金流与蓝色浪潮后,本篇文章我们将回归分析经济与债务问题对利率的影响,探讨这些风险是否会在 2027 年持续扰动金融市场,甚至进一步引发融资危机?
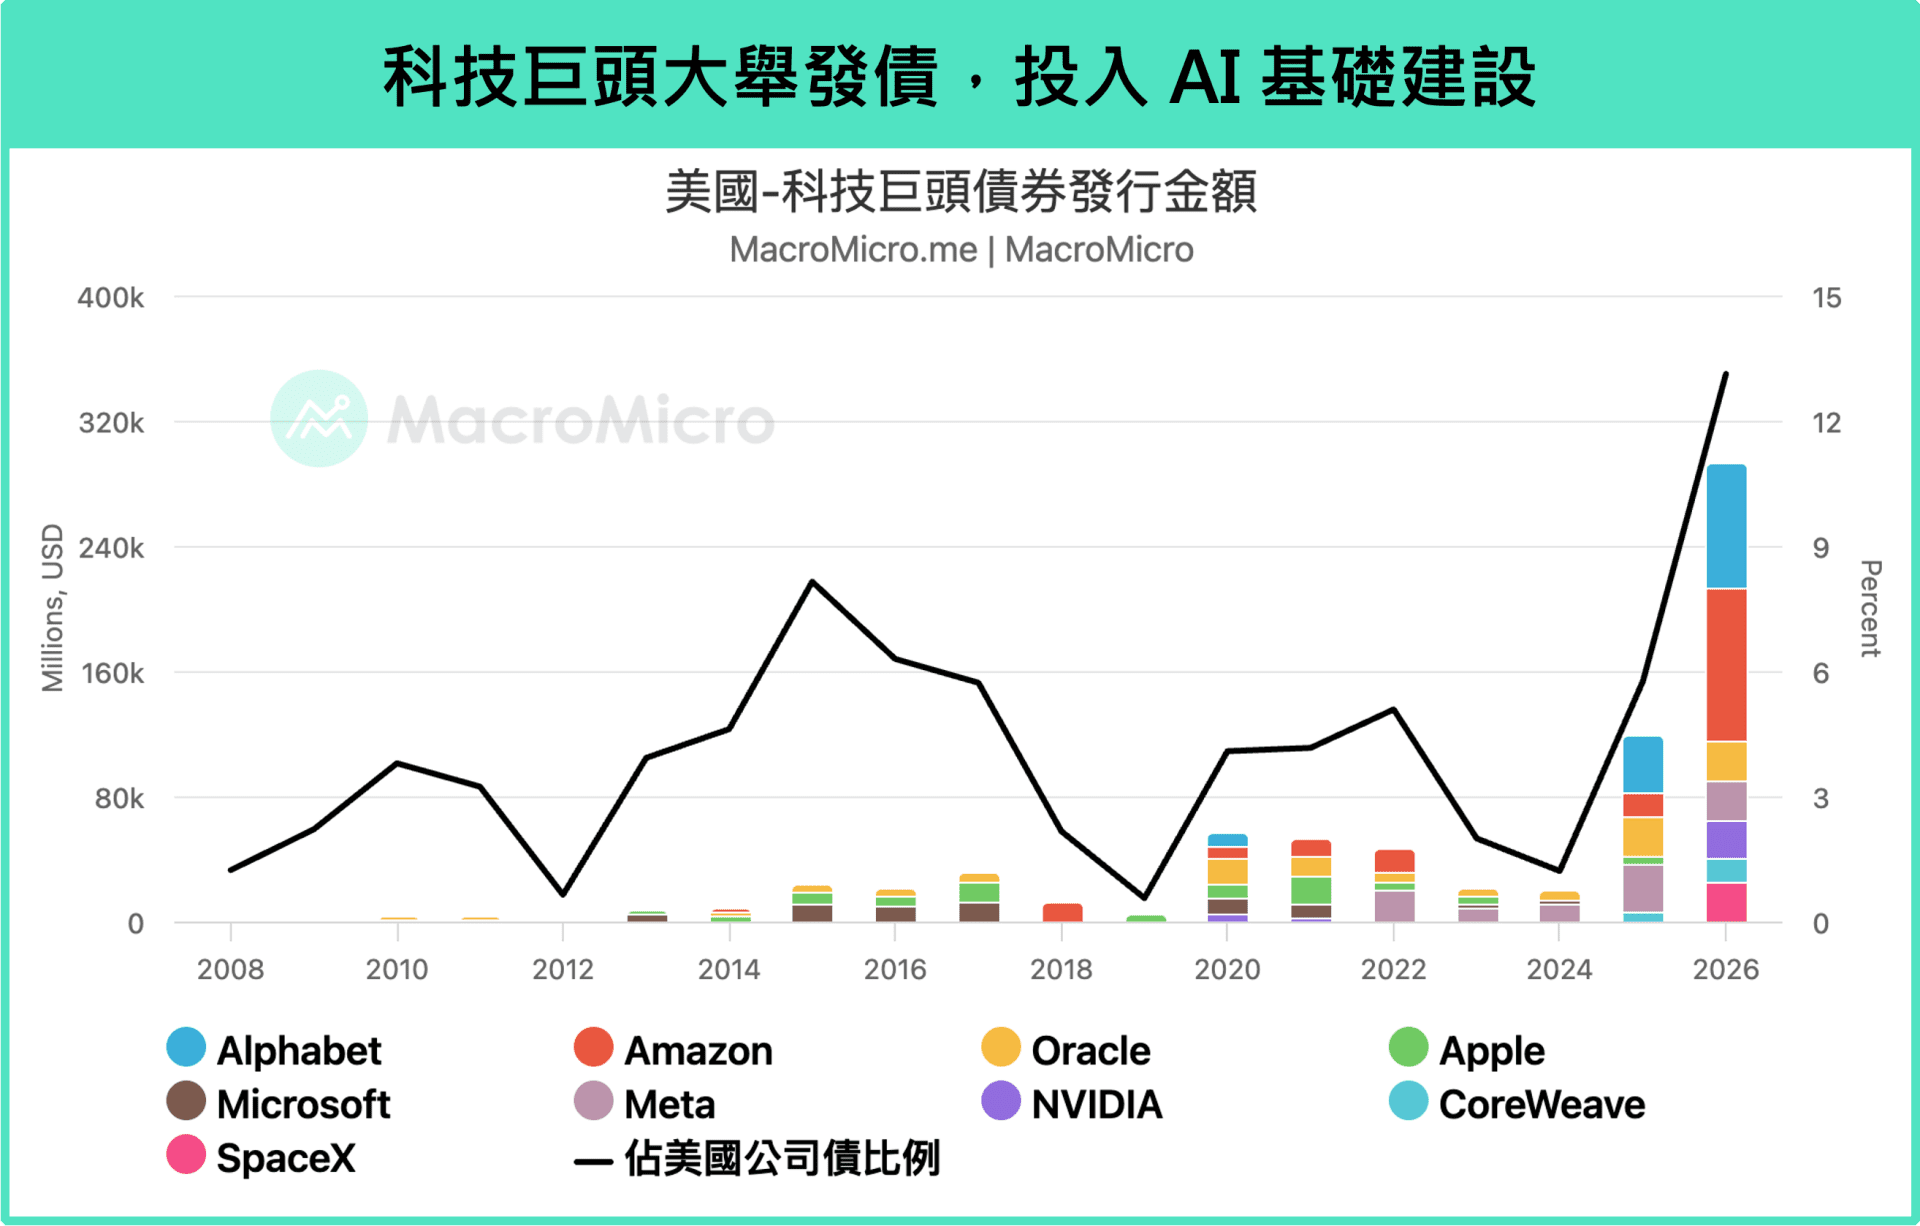
2026 年以来,全球债务规模持续扩大。国债方面,债务比例已经来到高檔,美、欧、日政府却都还在持续扩增债务,美国联邦债务甚至已经突破 40 万亿美元大关,明年即将面临债务上限考验;公司债方面,AI 建设对资金的需求也与日俱增,根据 TBAC 预估,2026 年全球超大规模云端服务商发行的无担保投等债规模上看 3,270 亿(前 1,360 亿),超过去年的一倍以上,若将几家算力供应巨头公司发债金额加总,在美国公司债当中,占比也已经从去年 5% 到现在翻倍超过 10% 。
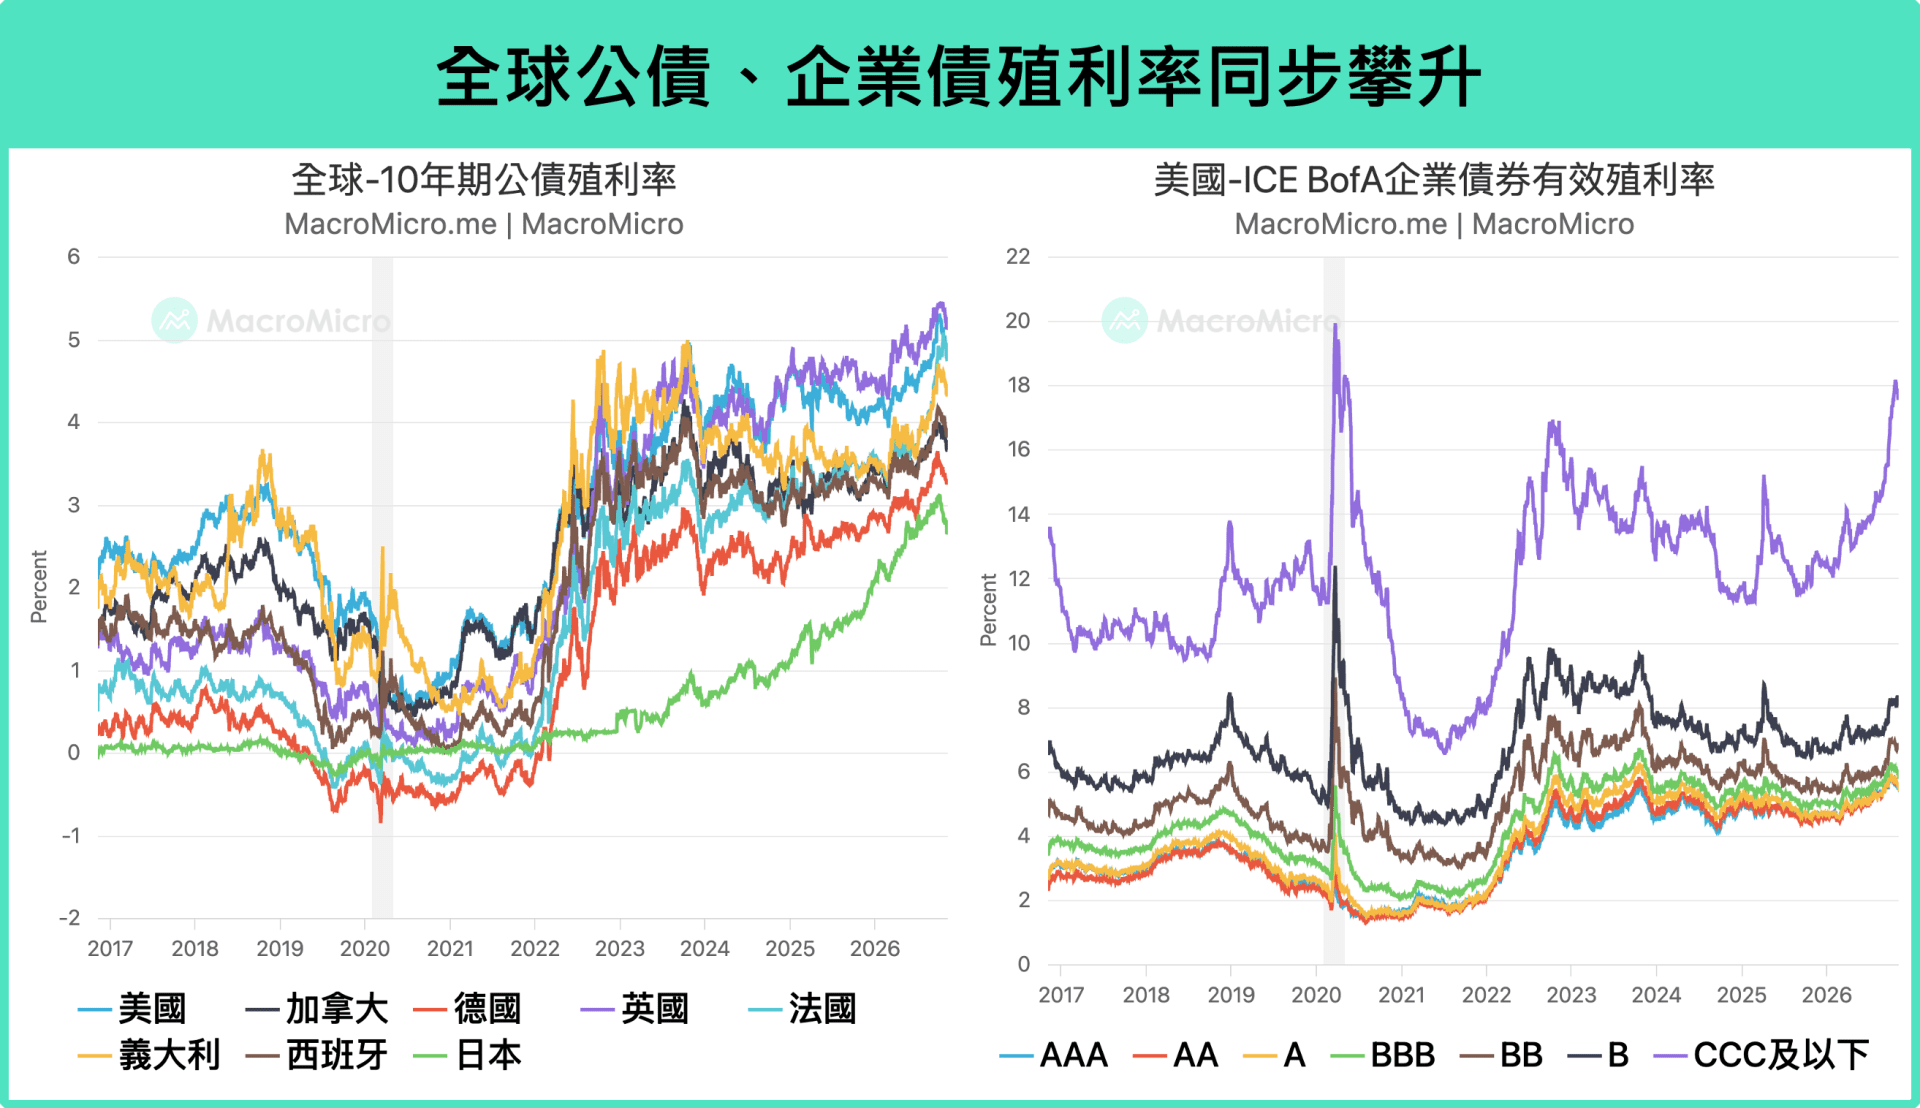
在政府与企业融资需求同步扩大的背景下,全球利率于 2026 年持续走升,债务扩张所带来的融资压力,也愈发频繁地成为市场关注焦点。因此,2027 年展望系列文的开篇,我们便率先解析全球债市,分享我们对于政府与企业债务压力的看法。
本文重点:
国债:政府持续透过举债填补资金缺口,推升国债供给,使全球期限溢价普遍呈现上行趋势。财政赤字将扩大到何时?利率攀升是否将导致债务陷入恶性上升螺旋?
公司债:AI 建设需求使科技业债务余额大幅攀升,甚至比拟美国高收债的整体市值。 AI 融资压力日渐升温之下,融资循环还能走下去吗?非科技发债是否因此被排挤?
一、国债:财政赤字将扩大到何时?利率是否将导致债务恶性螺旋?
资金缺口:期限溢价反应财政担忧,未来五年赤字扩张速度有望获得控制
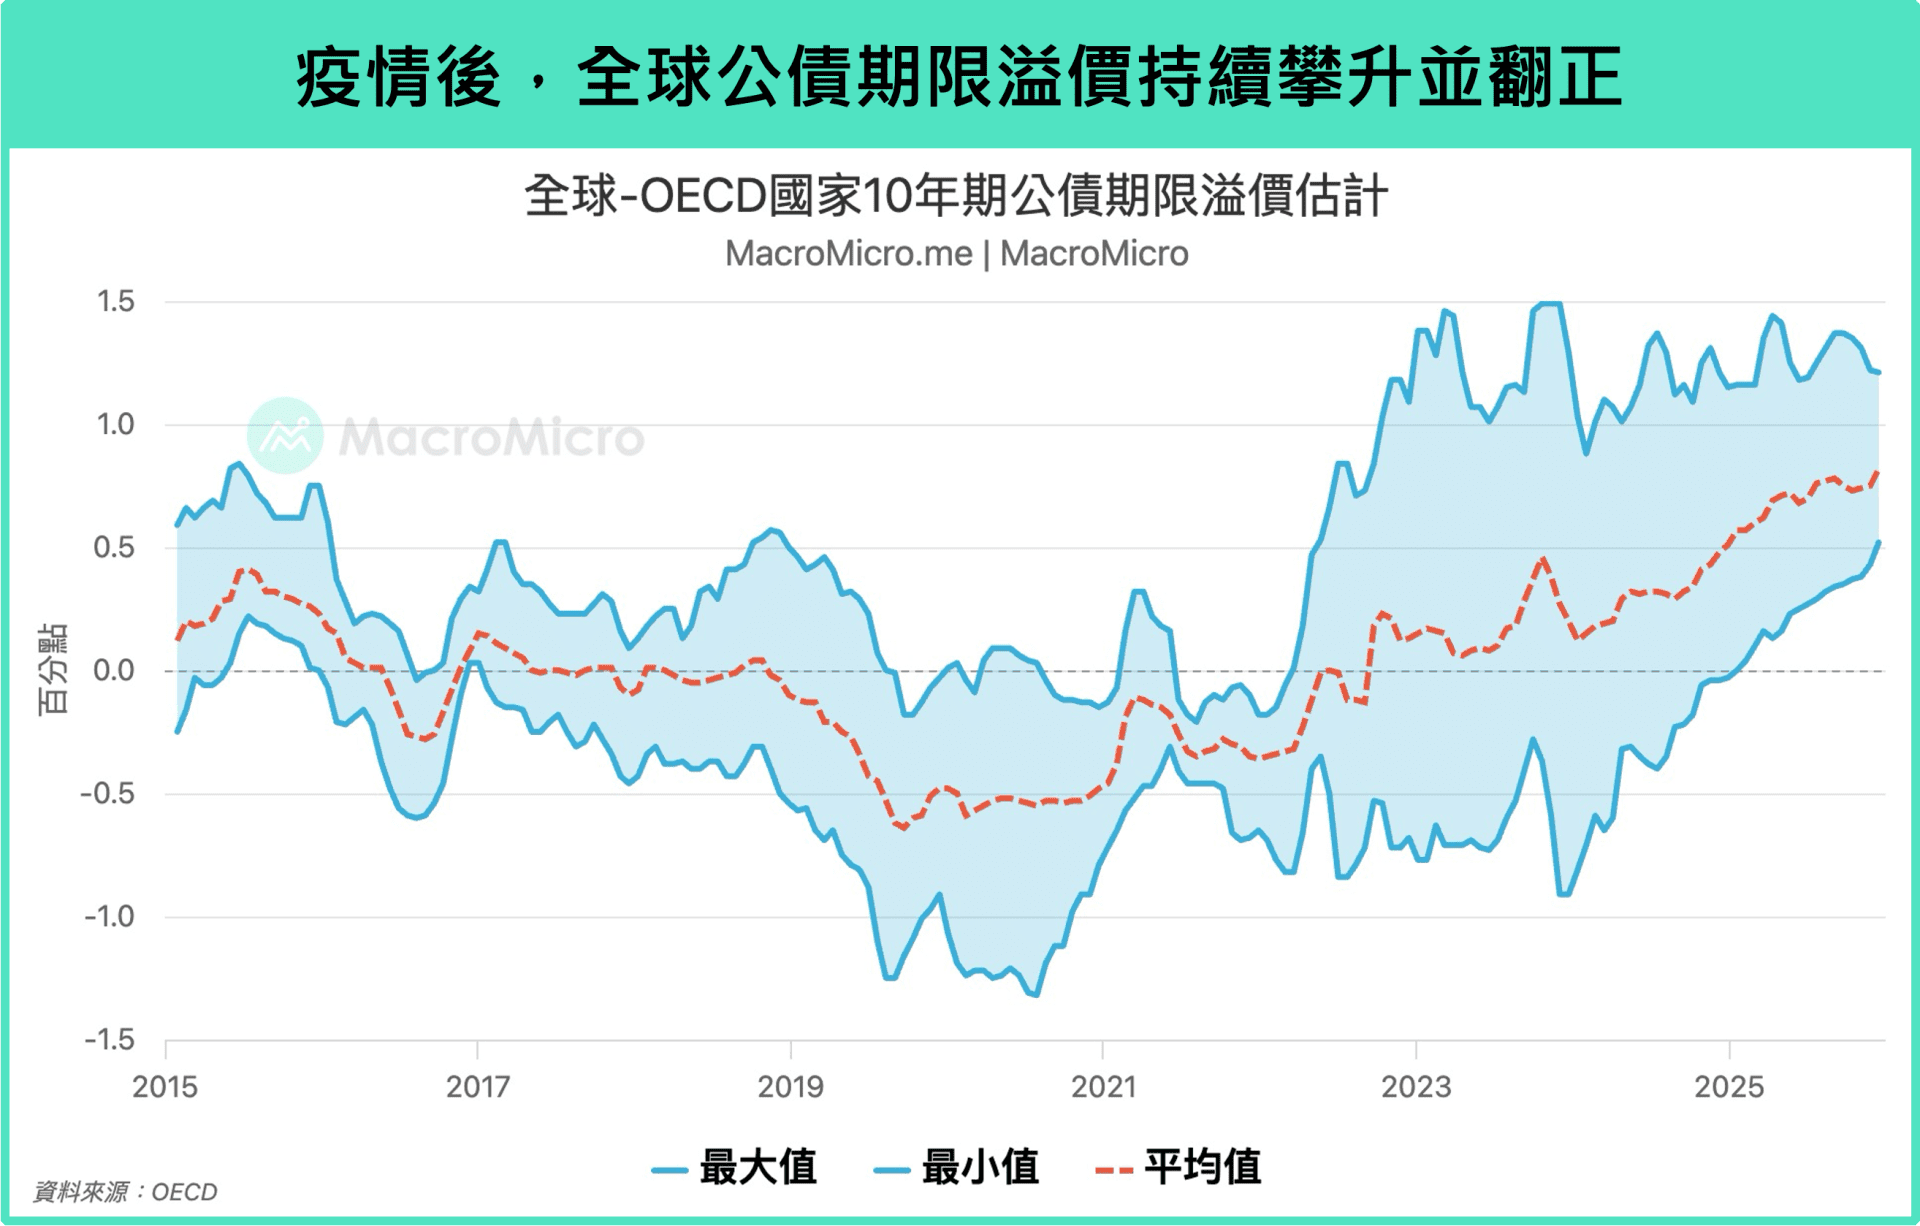
首先聚焦政府债务。今年市场关注的焦点之一,就是美国债务问题引发的财政疑虑,使投资人要求更高的国债风险补偿,推动期限溢价突破过去的盘整区间,而这并非美国独有的现象。
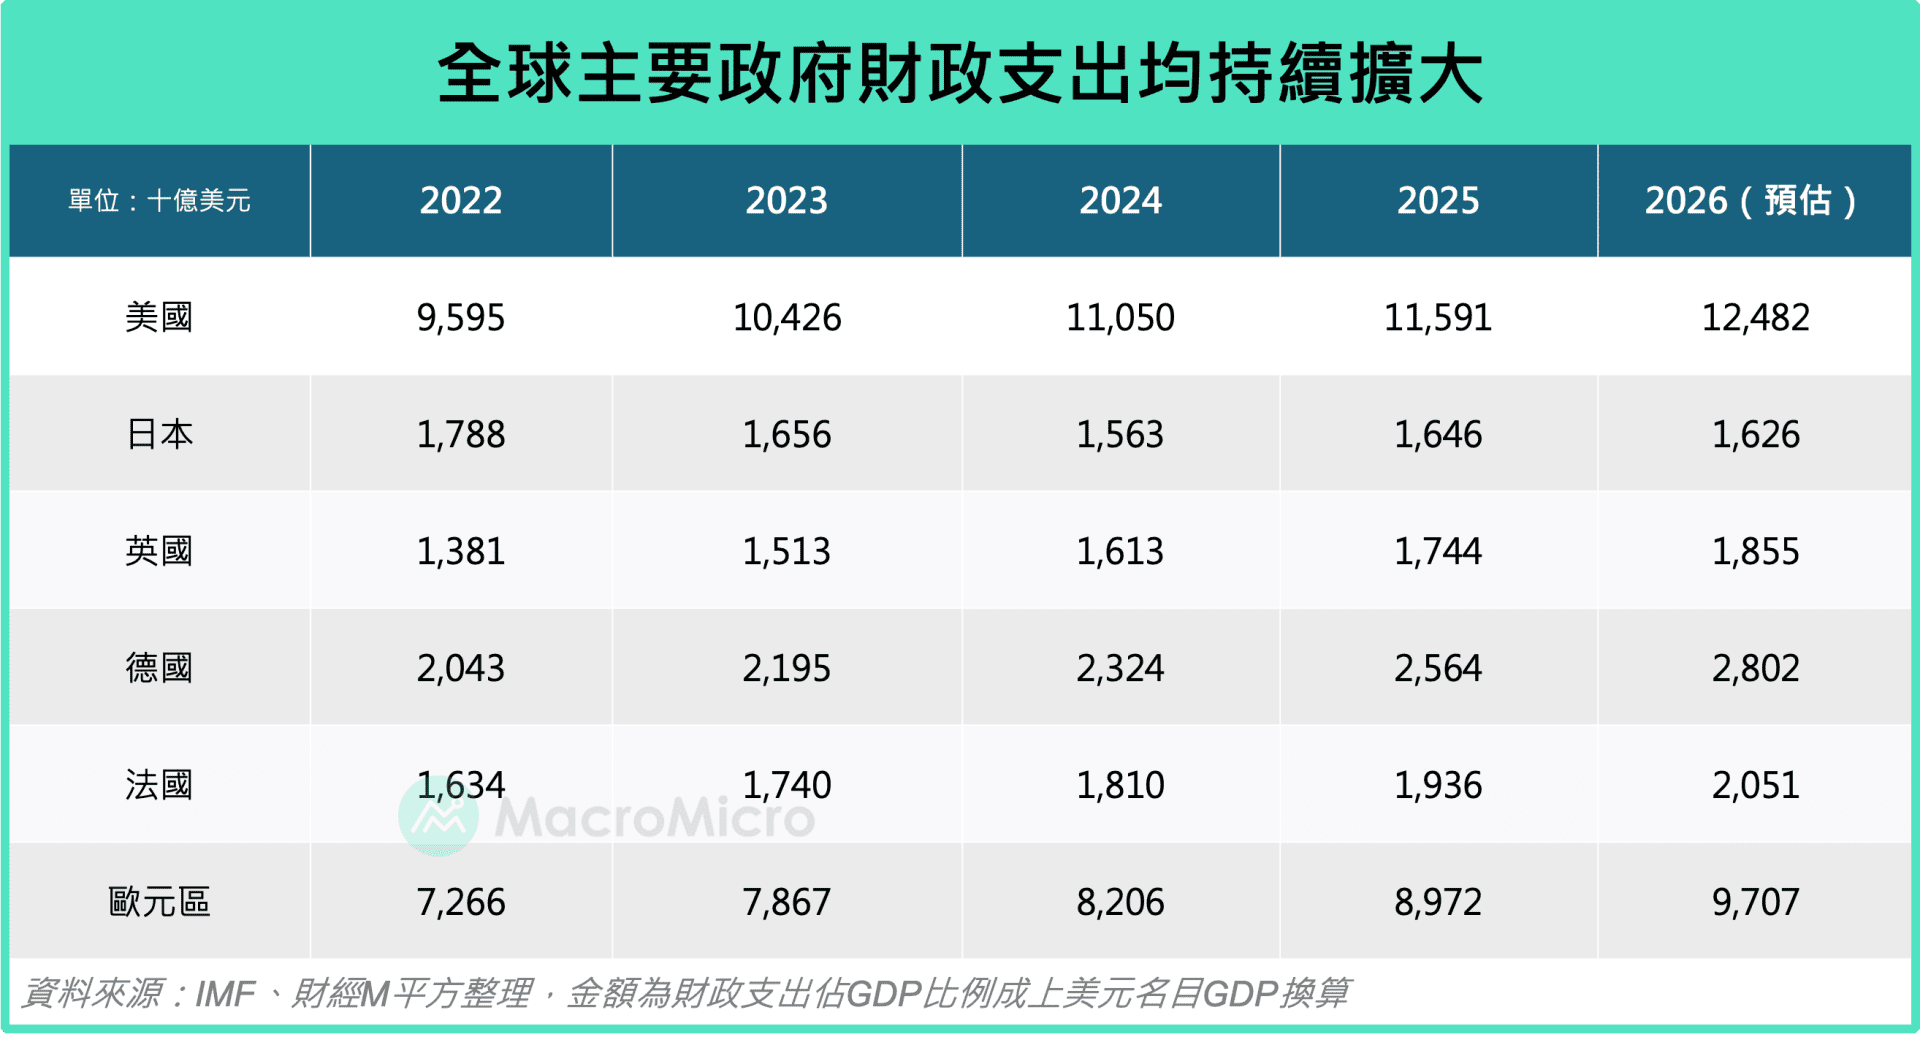
事实上,自新冠疫情期间各国大规模举债刺激经济以来,全球主要经济体的期限溢价普遍呈现上行趋势。背后反映的是,各国政府在债务水位已处高檔的情况下,仍持续扩大国防、民生补贴等财政支出,如美国 2026 年一般政府的财政支出已达 12 万亿,较 2022 年增速 30%,英、德、法支出增幅也落于 20% ~ 40% 之间。而随着财政收入难以同步增速,政府只能持续透过举债填补缺口,推升国债供给,也使投资人要求更高的长线持债风险补偿,进一步推升期限溢价与长天期国债收益率。
**而上述大举发债的问题是否会在 2027 年受到控制?
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
2027 年,融资危机是否会持续扰动金融市场?
💡政府债务方面,主要经济体财政赤字扩张速度有望放缓,而企业债务方面,超大型云端业者财务弹性高,市场尚未出现全面性资金排挤,引发危机机率较低。
-
利率攀升是否将导致政府债务陷入恶性上升螺旋?
💡利率上行风险可控,且 AI 挹注下,美国经济所能承受的利率水准提高,即便高利率情境也不至于陷入债务恶性上升螺旋。只要经济增速速度能跑赢利率,债务就能维持可持续性。
-
AI 建设的资金需求如何影响公司债发行规模?
💡AI 建设对资金需求日益增加,TBAC 预估 2026 年全球超大规模云端服务商发行的无担保投等债规模上看 3,270 亿,是去年一倍以上,占美国公司债比重翻倍超过 10%。
-
AI 融资是否会排挤非科技产业的融资需求?
💡目前尚未观察到 AI 融资明显排挤非科技产业融资,国债及科技以外公司债需求大致稳定。债市供需压力升温主要集中在科技企业,非科技企业相关指标仍在历史正常水准。
-
AI 投资回报率能否持续跑赢资金成本?
💡信息科技产业的投入资本回报率(ROIC)远高于资金成本(WACC),且超大型云端业者 ROIC 仍优于其他行业,ROIC 与 WACC 间维持正向剪刀差,显示 AI 投资报酬仍极具吸引力。
-
哪些关键指标能评估债券市场供需压力?
💡评估债券市场供需压力的关键指标包括国债投标倍数、尾部利差、公司债 OAS 利差、新债折让幅度扩大及超额认购倍数减速等,这些指标能反映市场对债券的需求与发行条件。
【双11快闪】限时 3 天强檔!Max AI 年缴再送 1 个月 >>错过不再
[Black Friday Is LIVE] Max AI Annual: 12 months + 2 bonus months. Save 30%+ with full MM AI access, unlimited charts, and 8+ exclusive 2027 outlook reports. Get the Offer
【MM Podcast】After Meeting EP. 221|美国蓝色海啸,AI 股应声倒地? 立即收听>>