【美国】9 月升息过后,下一步为何?美联储官员态度一次看!
重点整理
9 月美联储会议后,整理重要官员发言:
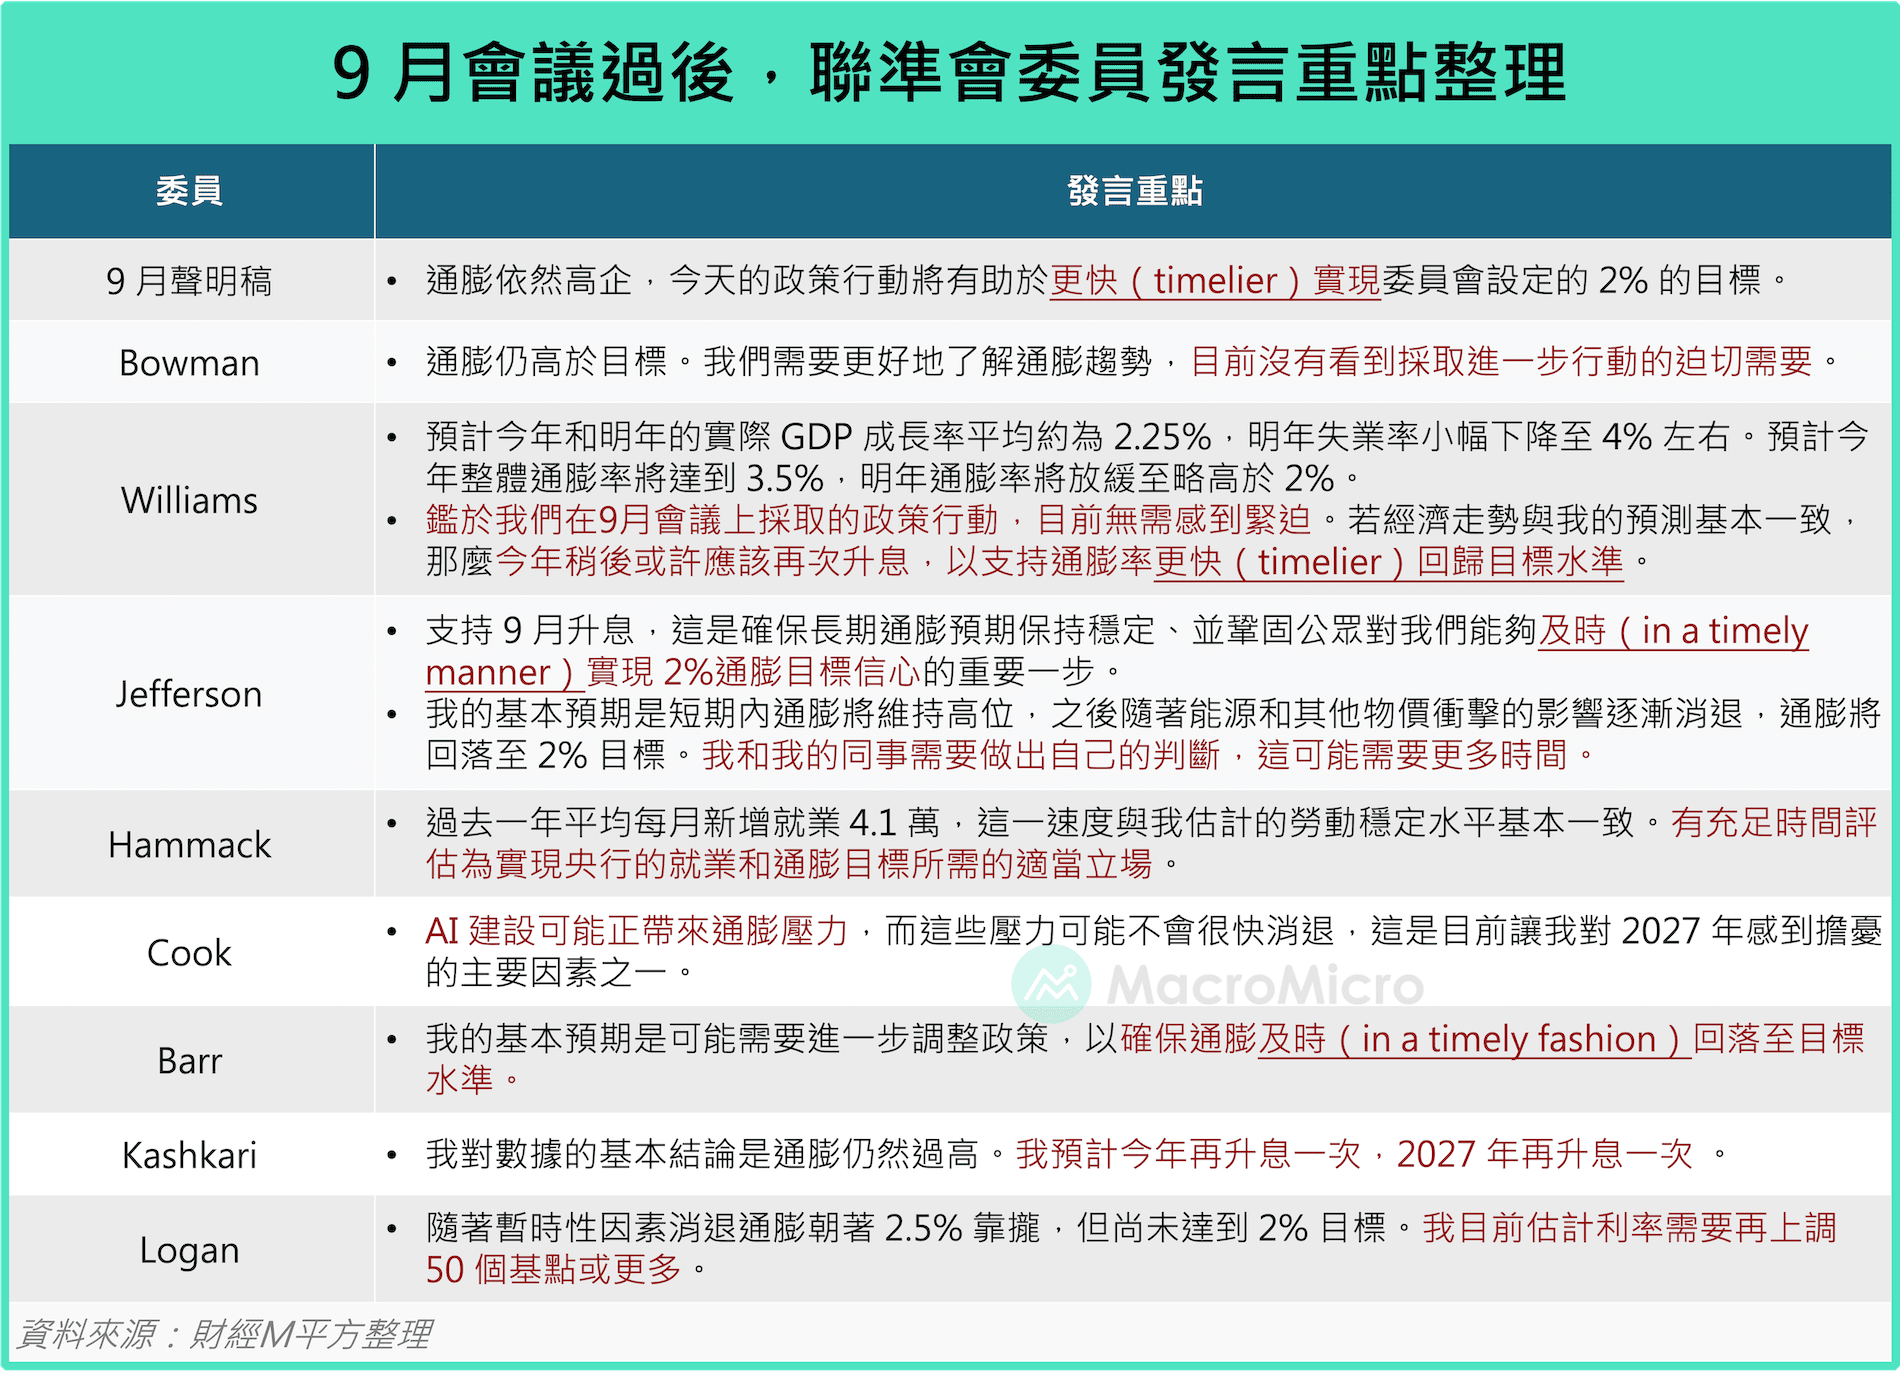
1. 多数官员都认为通胀仍高于目标,2% 仍是明确终点。
Bowman 、 Williams 、 Kashkari 、 Logan 都直接表示通胀仍偏高;Cook 更担心 AI 投资可能带来新的通胀压力。换句话说,Fed 并没有因为近期通胀改善,就认为任务已完成。2. 政策立场整体偏鹰,但升息节奏出现分歧。
Kashkari 预计「今年再升一次、 2027 年再升一次」;Logan 认为利率可能还需要上调 50bp 以上;Williams 也认为今年稍后可能需要再升息。相较之下,Bowman 表示目前还看不到立即进一步行动的迫切需要,Hammack 则希望再观察就业与通胀数据。3. 真正的共识是:要更快、及时地让通胀回到 2%,但不一定马上升息。
Williams 、 Jefferson 、 Barr 都特别强调「 timelier / in a timely manner / in a timely fashion 」,显示 9 月会议后 Fed 对「通胀回落速度太慢」的容忍度下降。这代表即使短线不升息,市场也不宜过早押注大幅降息。
MM 研究员
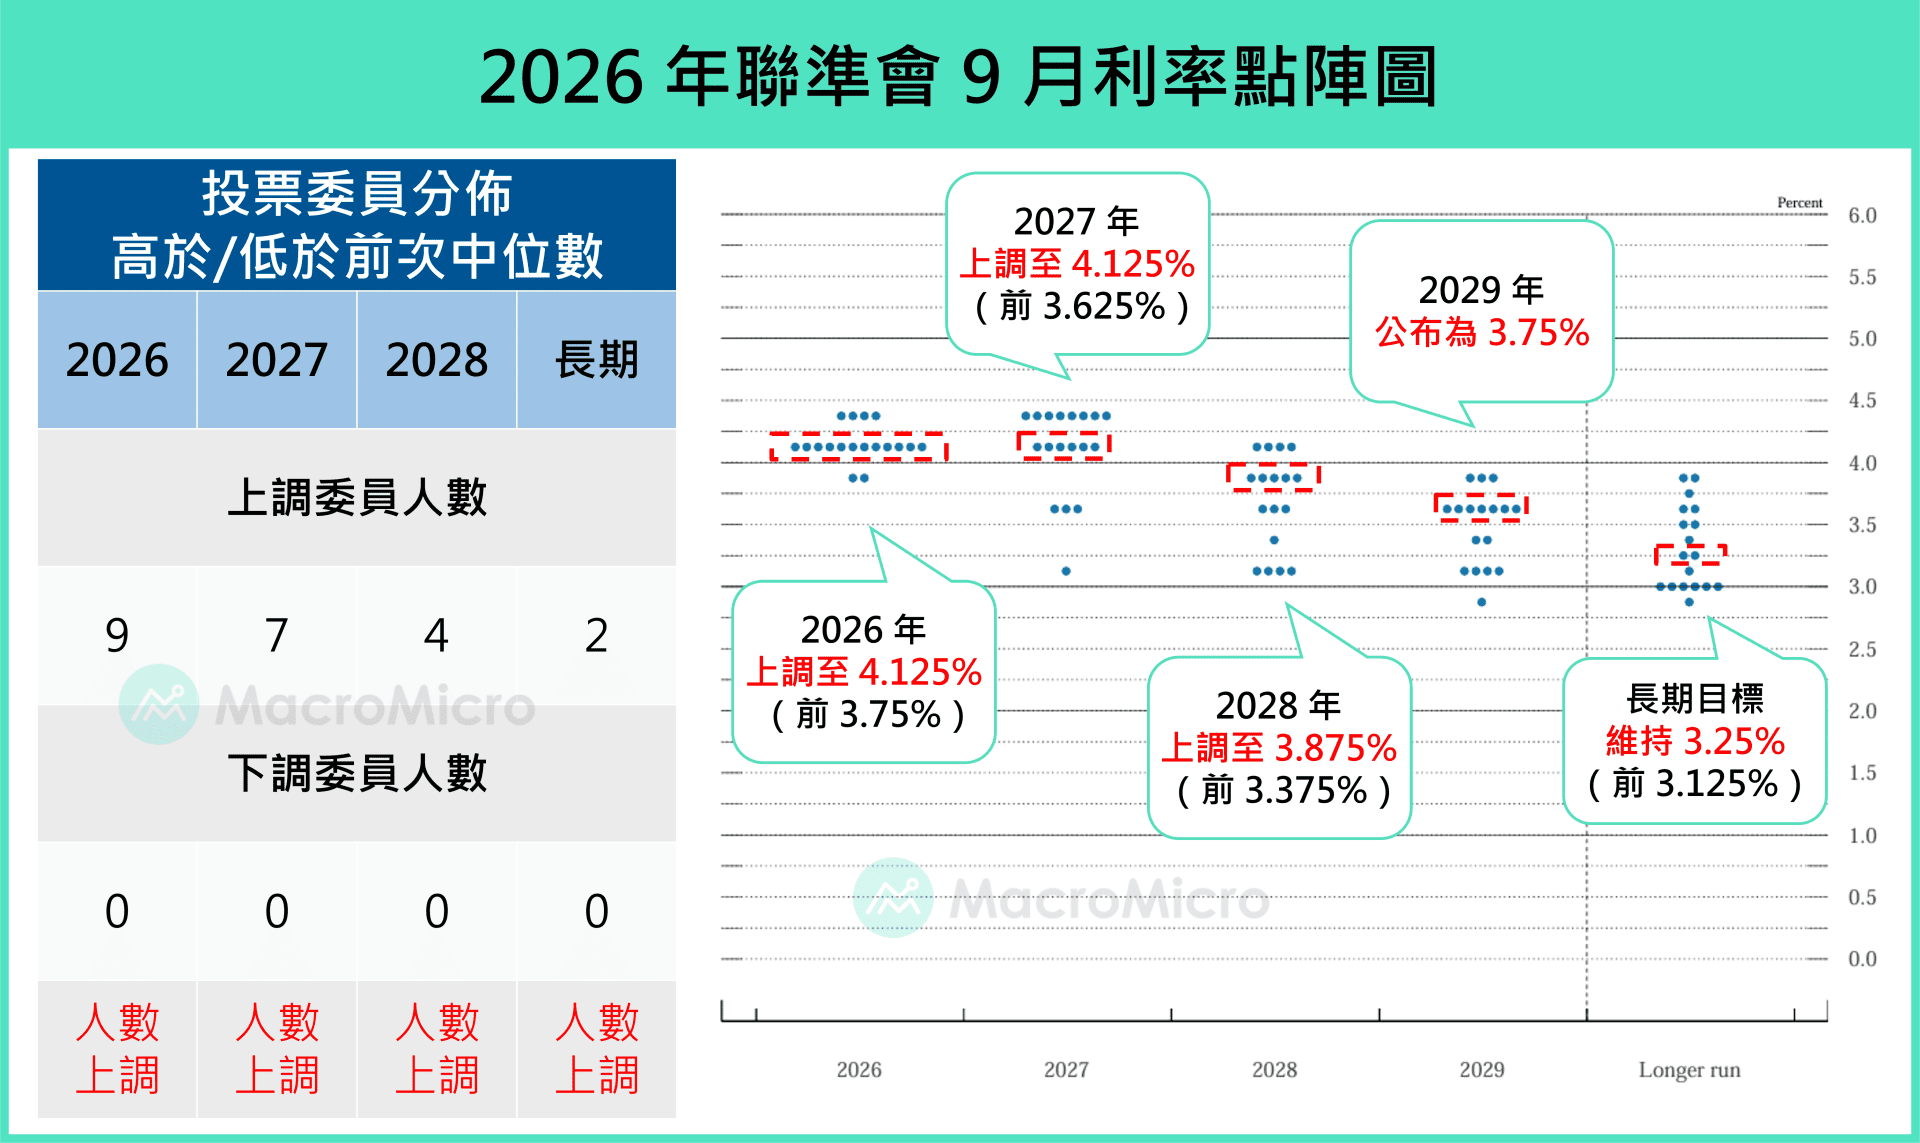
自 9 月 FOMC 转向升息后,市场快速 price in 未来仍有 3 至 4 码升息空间的预期,远高于点阵图透露的幅度。市场与美联储之间看法的拉锯下一步将如何收敛?我们统整近期美联储官员的重要发言,一窥美联储态度究竟出现何种变化。
美联储最新关键字:「更即时(timelier)」
近期美联储官员发言重点观察,官员之间看法仍存在分歧,从偏鸽派的 Bowman 认为没有进一步升息的迫切需要,到最鹰派的 Logan 认为需要再升息 2 码甚至更多。不过,随着 Williams 、 Jefferson 等核心委员皆表示 9 月升息后暂时无须急于再次动作,市场对于 10 月升息的预期也明显降温,目前 FedWatch 显示 10 月升息机率仅略高于两成。
值得注意的是,我们在委员发言中观察到一个共同点:包含 Williams 、 Jefferson 、 Barr 等人的发言,以及 9 月 FOMC 声明稿,都不约而同提到,升息的政策目的是让通胀「更即时(timelier)」回到 2% 目标。这也暗示 9 月转向升息,并非单纯是看到通胀上行风险,而是因为数据验证经济表现较原先预期更加稳健,使美联储具备进一步收紧政策的空间,藉此让通胀「更快」回到 2% 。
我们的看法:经济上修重新成为利率重要驱动力
「更即时(timelier)」这个措词的频繁出现,点出了上半年与当前美联储政策判断之间最显着的差异:从担心经济脆弱性,转向确认经济具备足够韧性,能够容纳更具限制性的货币政策,以追求双求使命的达成。
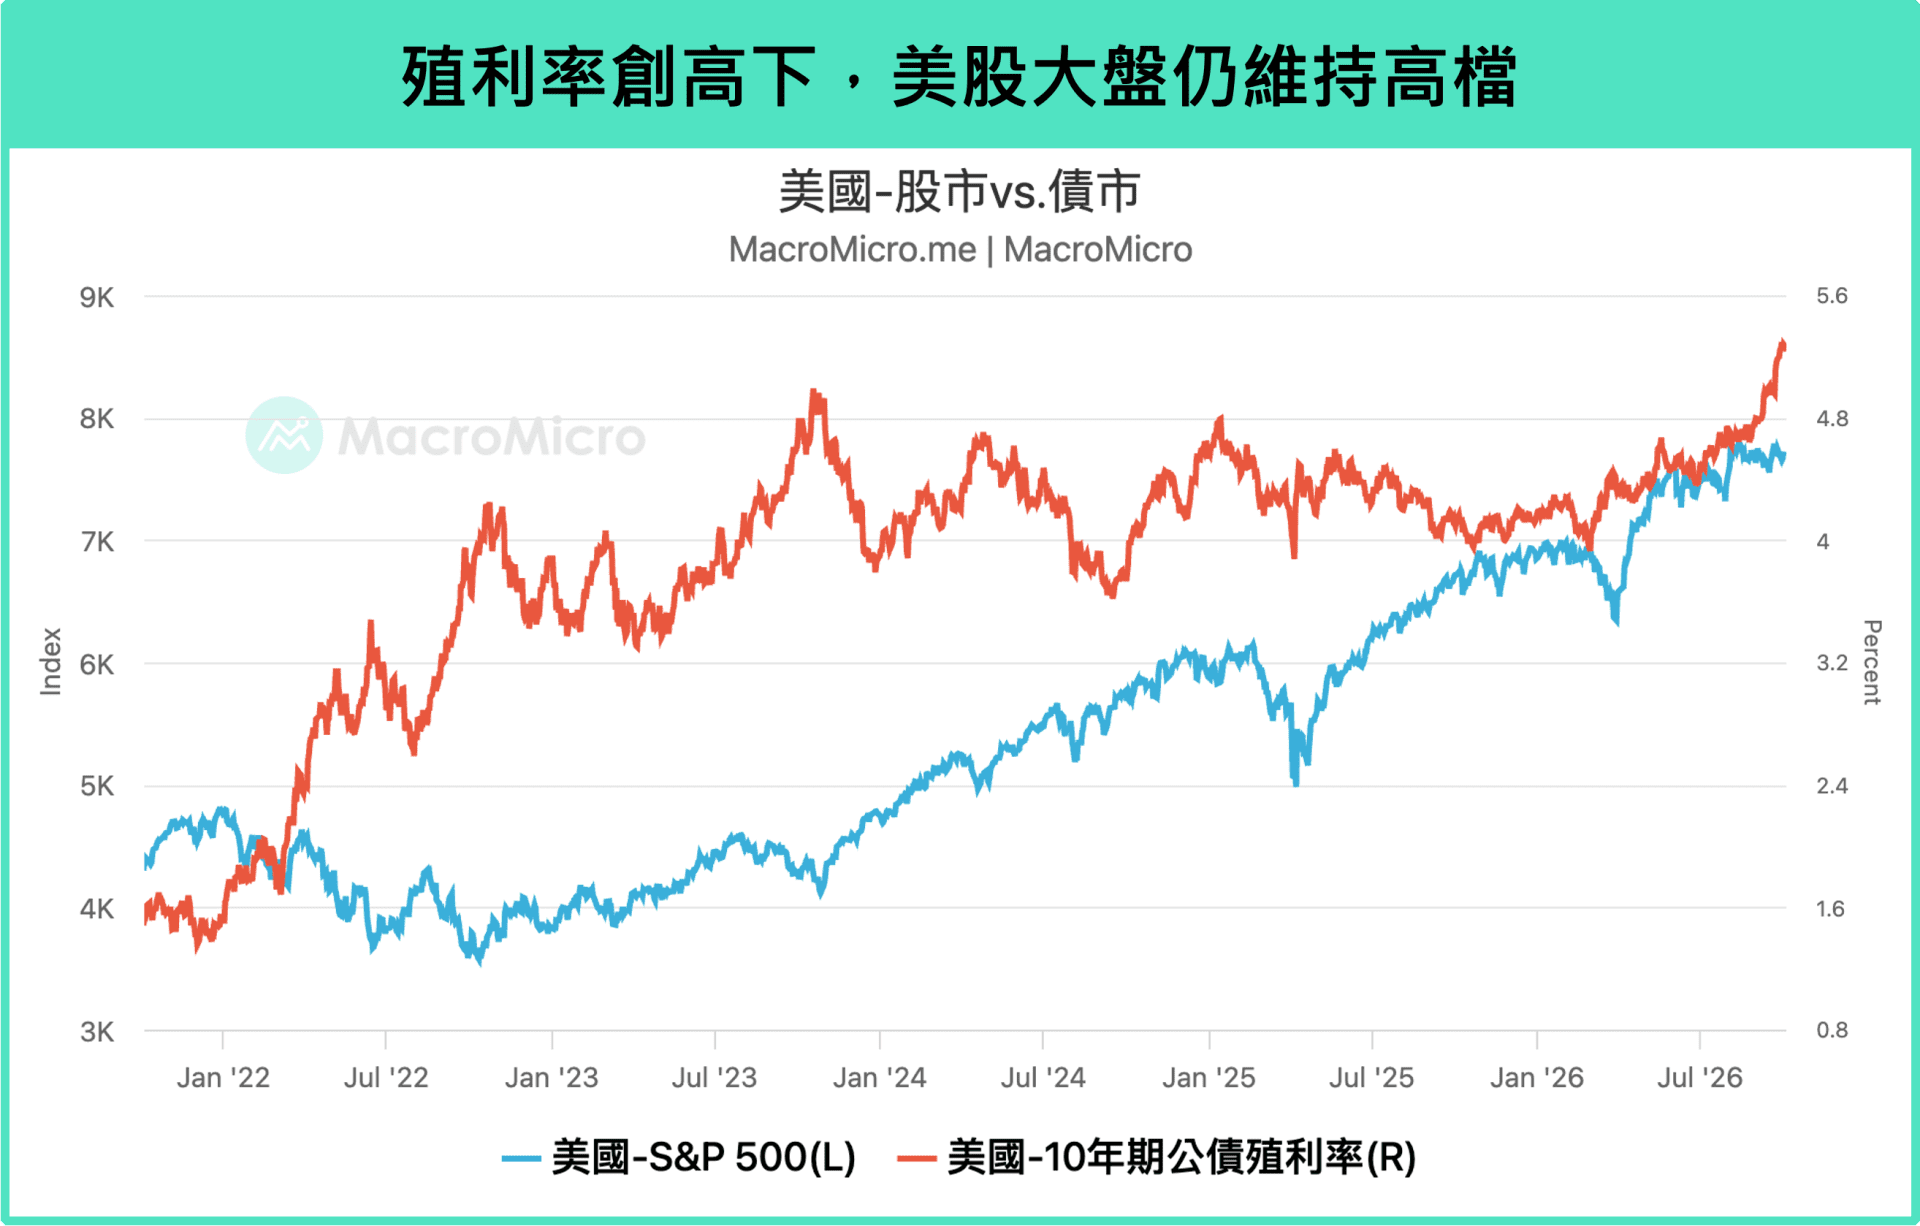
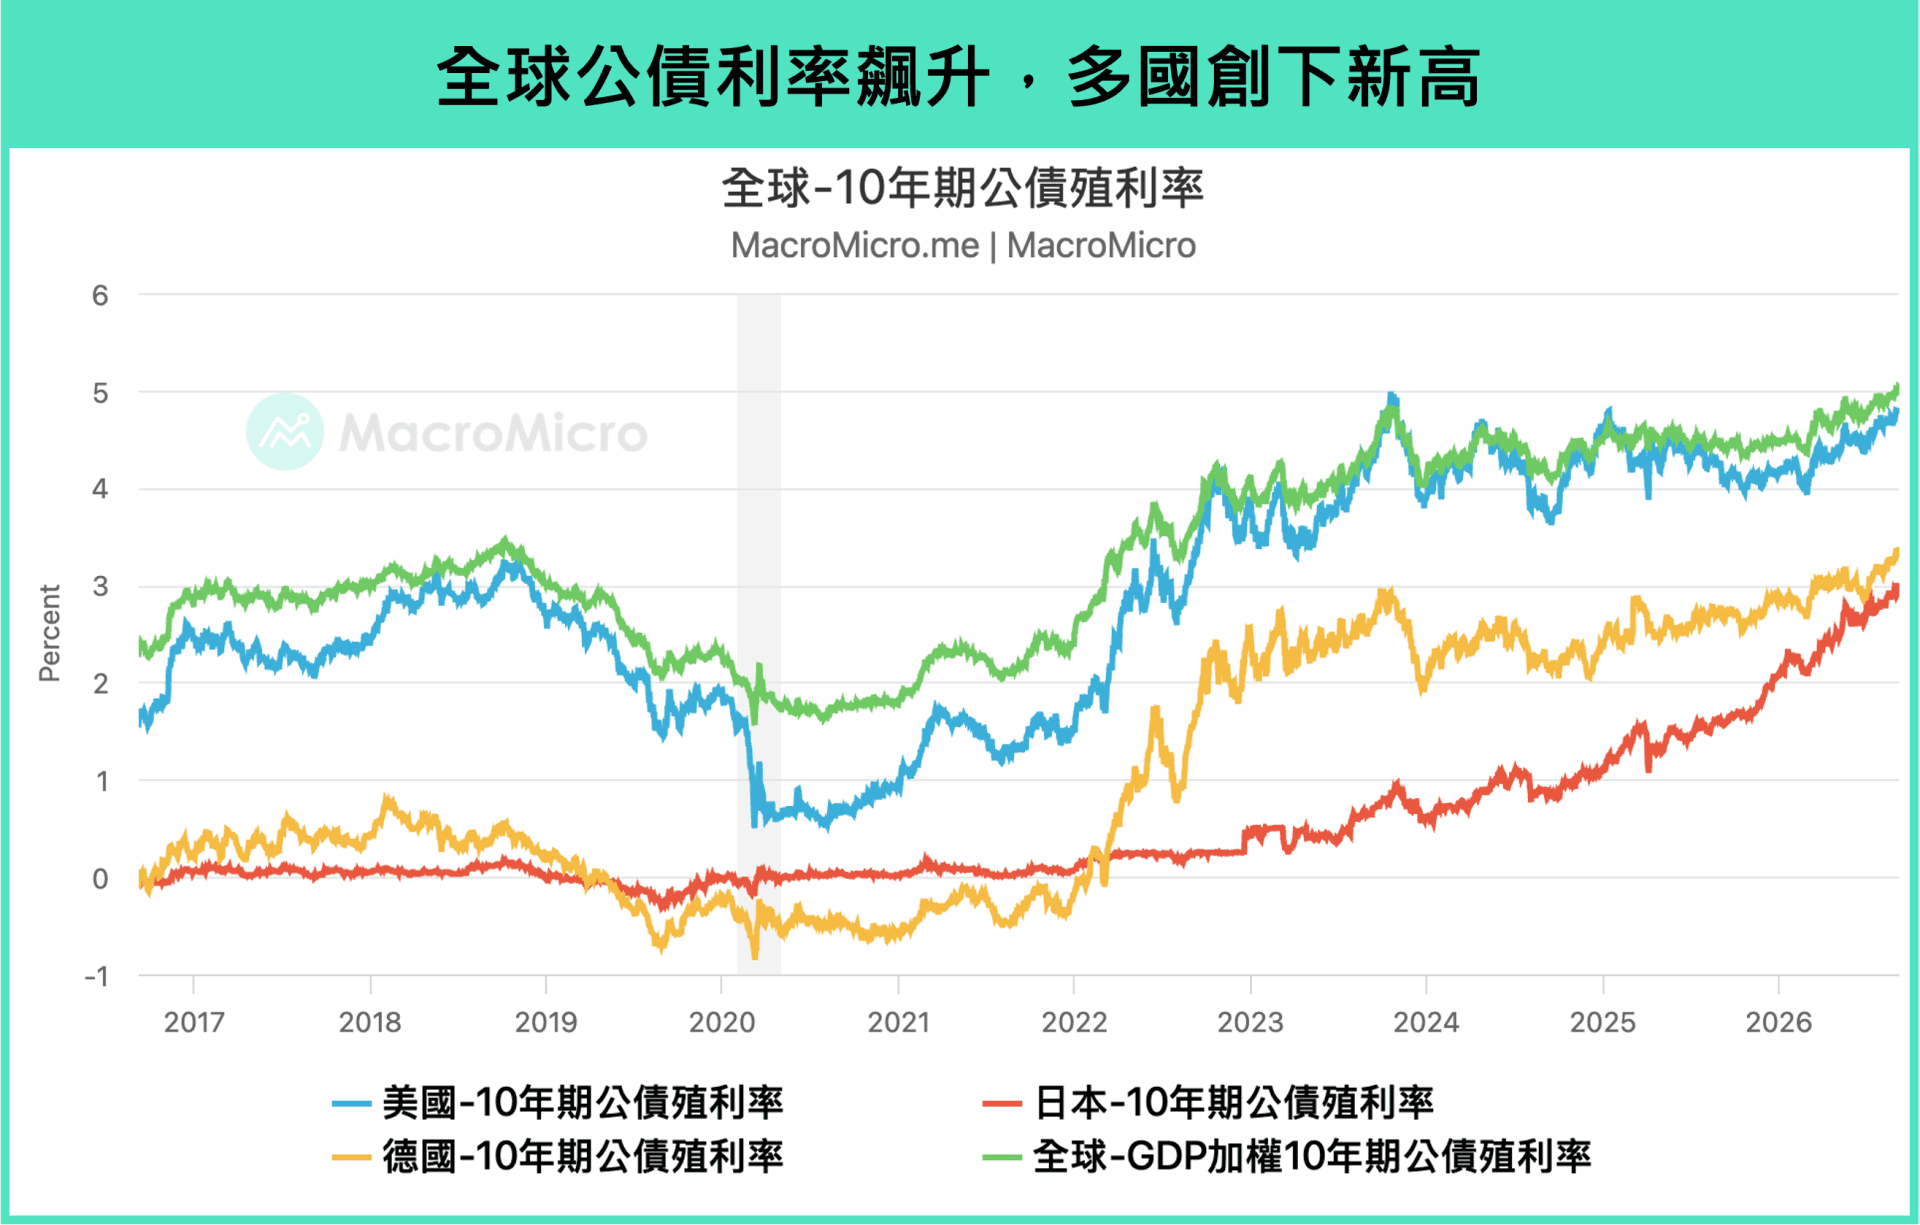
这也延伸至当前市场行情的判断,从 9 月会议后,经济预期的上修重新成为债市收益率的重要驱动力,在经济仍具韧性的环境下,长债收益率走高不必然代表着股市的利空讯号,反而可能与企业获利改善同步发生。
更多看法细节,欢迎参考周三即将发布的 MM 独家报告