【 MM 一周盘前】PCE 物价超预期放缓、非农不及预期,MM 研究员带你回顾过往一周发生的大事,3 分钟速读市场!
【特别活动将截止】 Max 年缴会员限时解锁 AI 专区与影音专题
感谢 Max 年缴会员一路支持!活动期间,Max 年缴会员现在即可直接观看 AI 供应链专区、AI 影音专题,并阅读最新「 10 月投资月报」、体验 MM AI 最新功能。还不是 Max 年缴会员?现在加入即可立即解锁以上内容!倒数 3 天错过不再!>>立即订阅

上週全球股市表现分化,美国 30 年期国债收益率一度突破 5.6% 创 2002 年新高,10 年期则站上 5.2%,但部分美联储委员释出观望升息信号,迭加週五非农温和就业放缓,缓解市场的紧缩情绪,同时美光财报亮眼、 Anthropic 获博通 420 亿美元融资推动 AI 算力扩张,半导体板块再度领涨走强,费半指数上涨 3.69%,台湾加权指数亦再创历史新高。相较之下,欧股与陆港印股市则明显承压。
中东方面僵局持续,美元指数衝上 101 关口,油价表现大致持平、多数原物料价格均呈现回落,黄金价格则止稳于每盎司 4,150 美元位置。
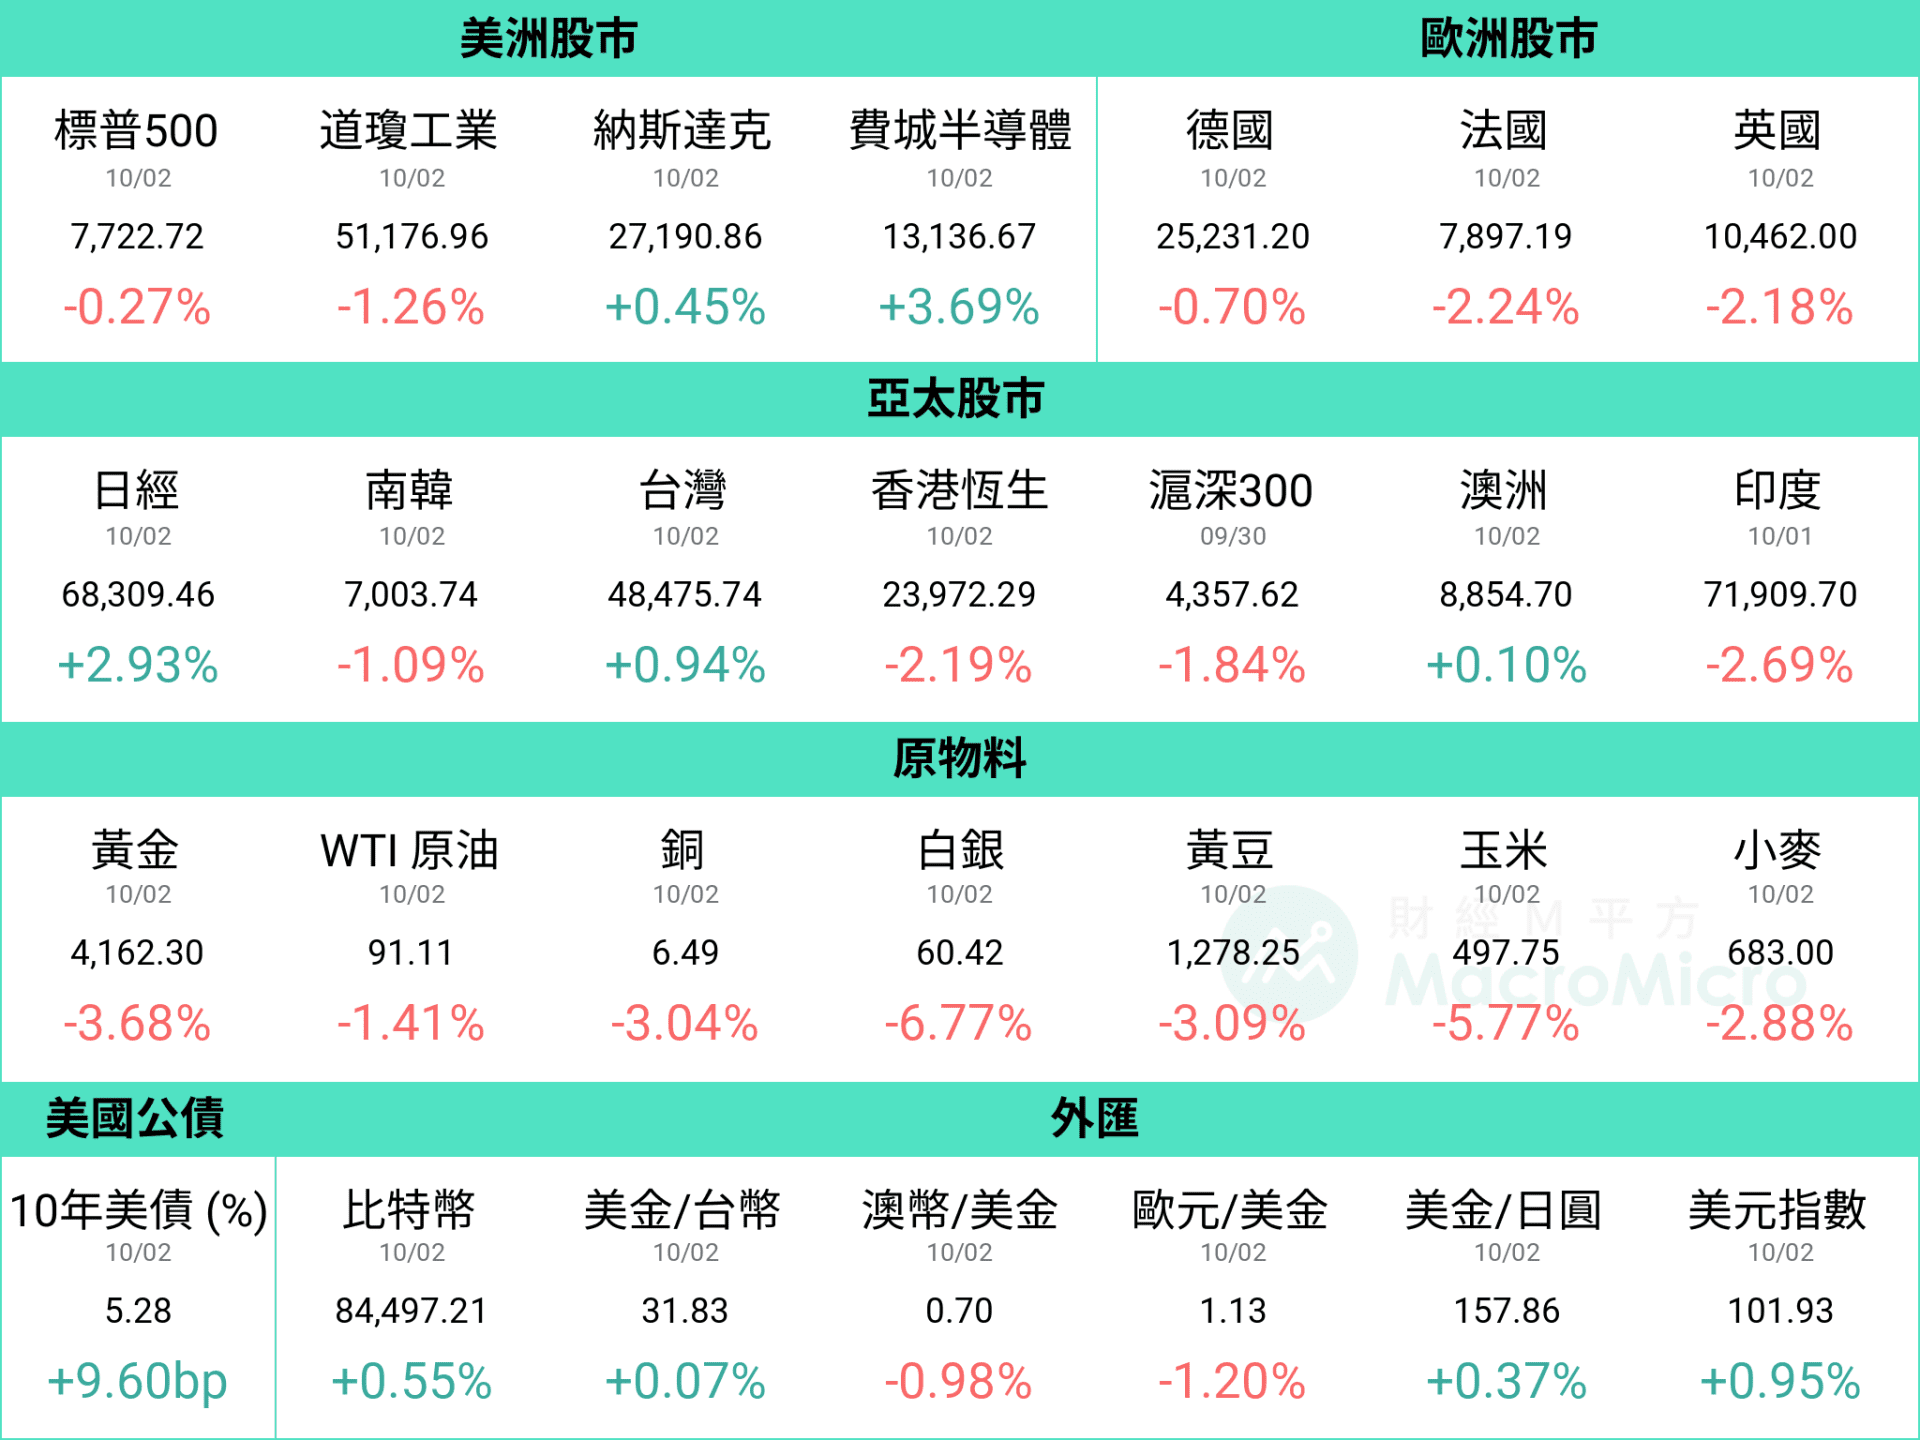
资料统计期间:2026/9/25 ~ 2026/10/2
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值

在本月的 创办人撰文 中,Rachel 想跟订阅用户分享:
-
重新定调美联储路径:在美伊战事延烧、油价一度突破 100 美元的背景下,美联储于 9 月会议宣布升息一码,透过本次会议 Warsh 的表态,我们重新调整利率路径——今年最多升息两码,并从现有数据观察,我们提出三大论述,表达当前通胀压力并不严峻,美联储明年预计转向观望。
-
製造业周期持续向上:台湾加权股价与费半指数创下新高,反映的是我们持续提及的 r(利率)< g(增速)的效果。当前的美国正处在就业、消费、投资三头并进的荣景之中,台湾外销订单与出口金额亦续创新高,当前受惠 AI 生产力循环的几大经济体,基本面没有任何破绽,「股优于债」的配置逻辑持续获得验证。
点击下方进入本月投资月报,查看 M平方对行情、经济基本面的最新判断,以及后续资产的配置逻辑。 进阶付费阅读:【创办人撰文】重新定调美联储路径,基本面依旧无懈可击!
在最新 10 月投资月报 中, M平方研究团队评析内容涵盖:
- 【美国】升息预期攀升,基本面仍然没有破绽
- 【中国】川习会延长休战,内部经济持续承压
- 【台湾】台湾基本面续强,央行意外按兵不动
- 【美债】债市收益率狂飙,四大解法详细解析
- 【产业】 AI 实验室营收起飞,拆解完整供应链

上週大事回顾
【美国】非农温和放缓,10 月利率不动机率近九成
【产业】美光获利续写历史新高,AI 需求将推动供不应求至 2028 年!
【全球】美中台製造业 PMI 均扩张,MM 製造业周期指数创 5 年新高
【台湾】 8 月景气灯号持稳 41 分,内外需求同步扩张研究员都在看
【关键图表】 AI 融资热潮引发槓桿疑虑?一次掌握美国债务风险
本周关注重点
- EIA 短线能源展望报告(10/7)
- 美联储会议纪要(10/8)
- 台湾出口(10/8)

【美国】非农温和放缓迭加物价低于预期,10 月利率不动机率近九成
-
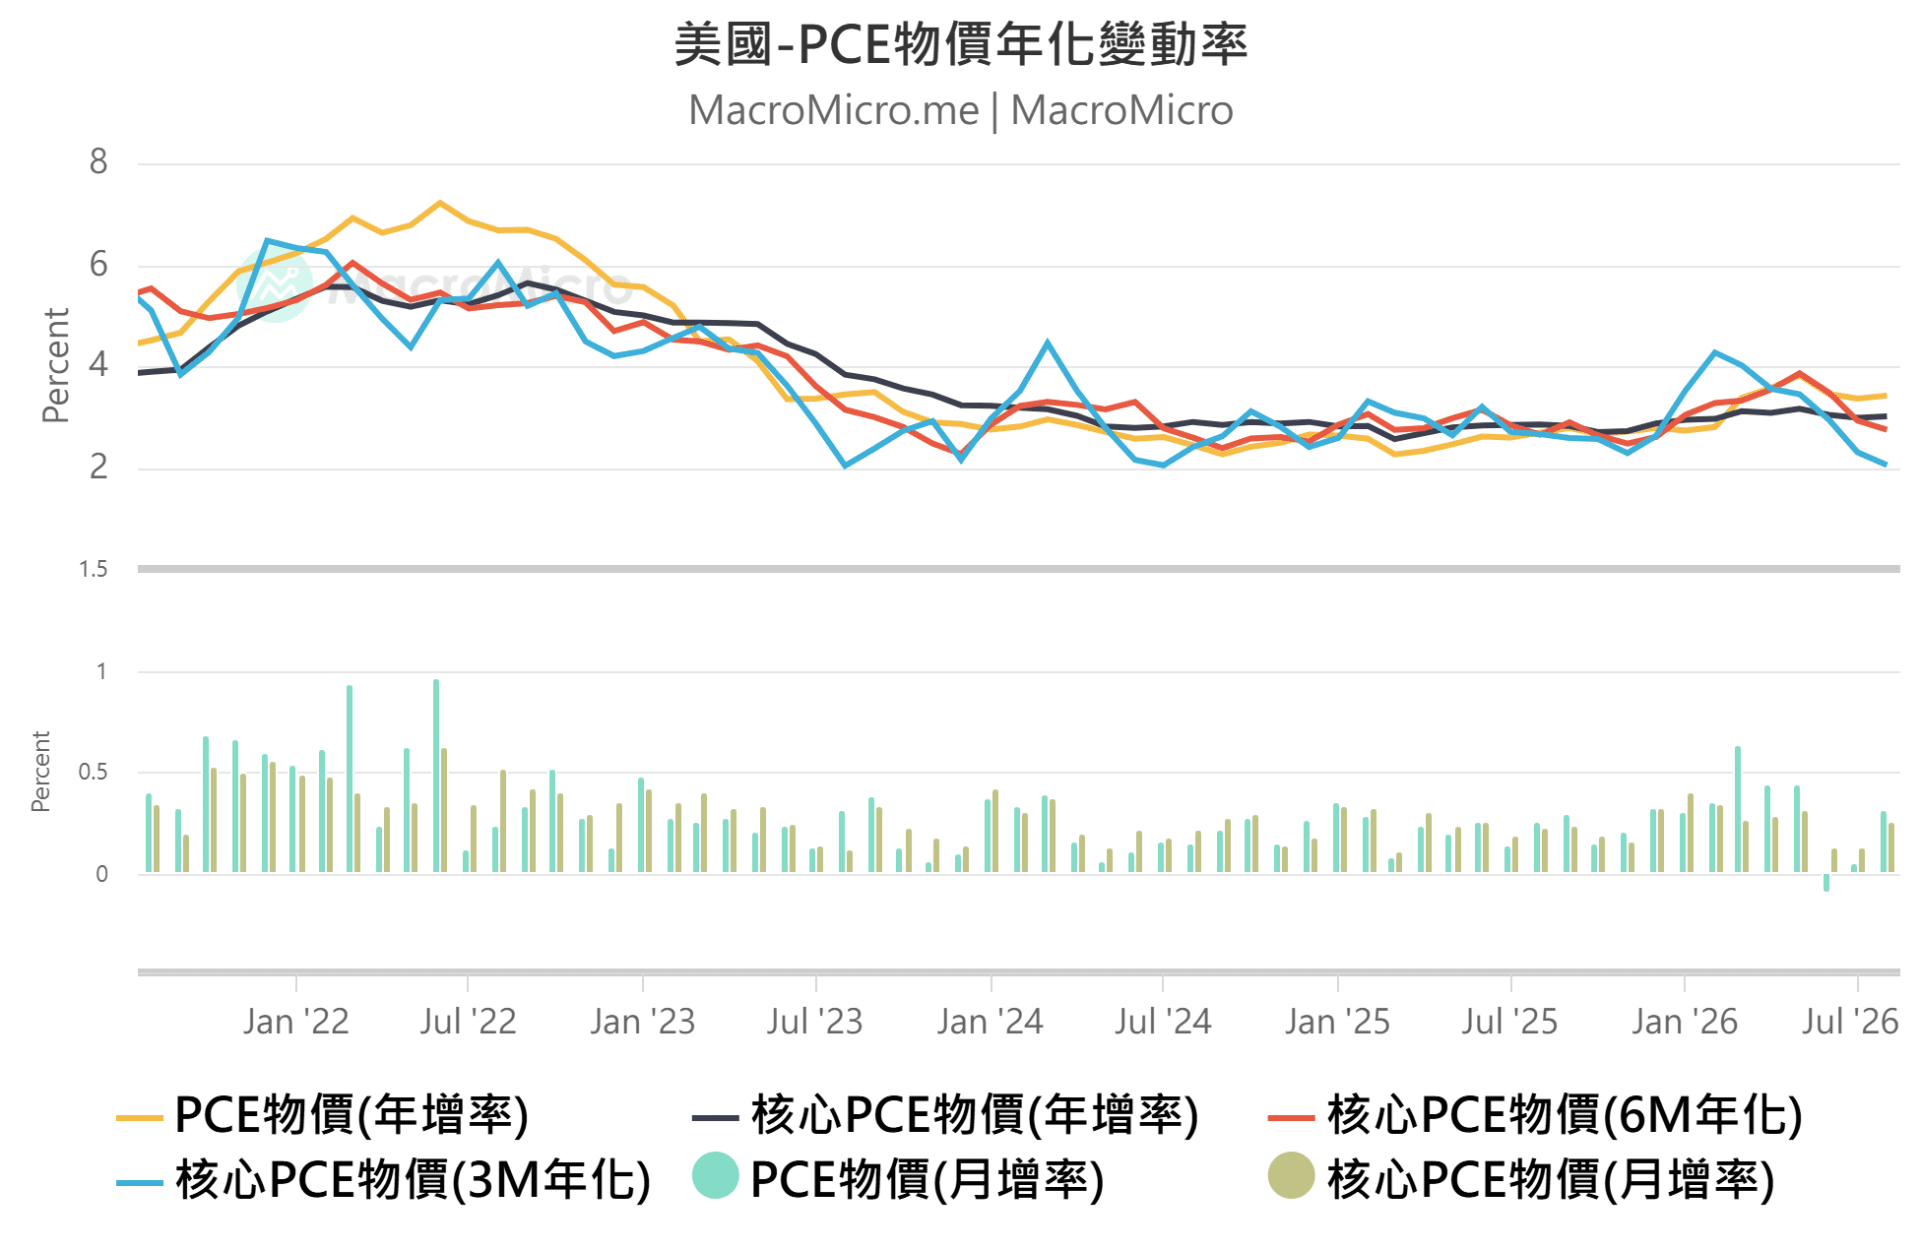
美国 8 月整体 PCE 物价环比 0.31%(前 0.05%)、同比 3.42%(前 3.36%),核心 PCE 物价环比 0.25%(前 0.13%)、同比 3.01%(前 2.98%),双双低于市场预期,反映 BEA 针对电脑软件与配件、投资组合管理以及法律服务三个细项的统计方法修订。
-
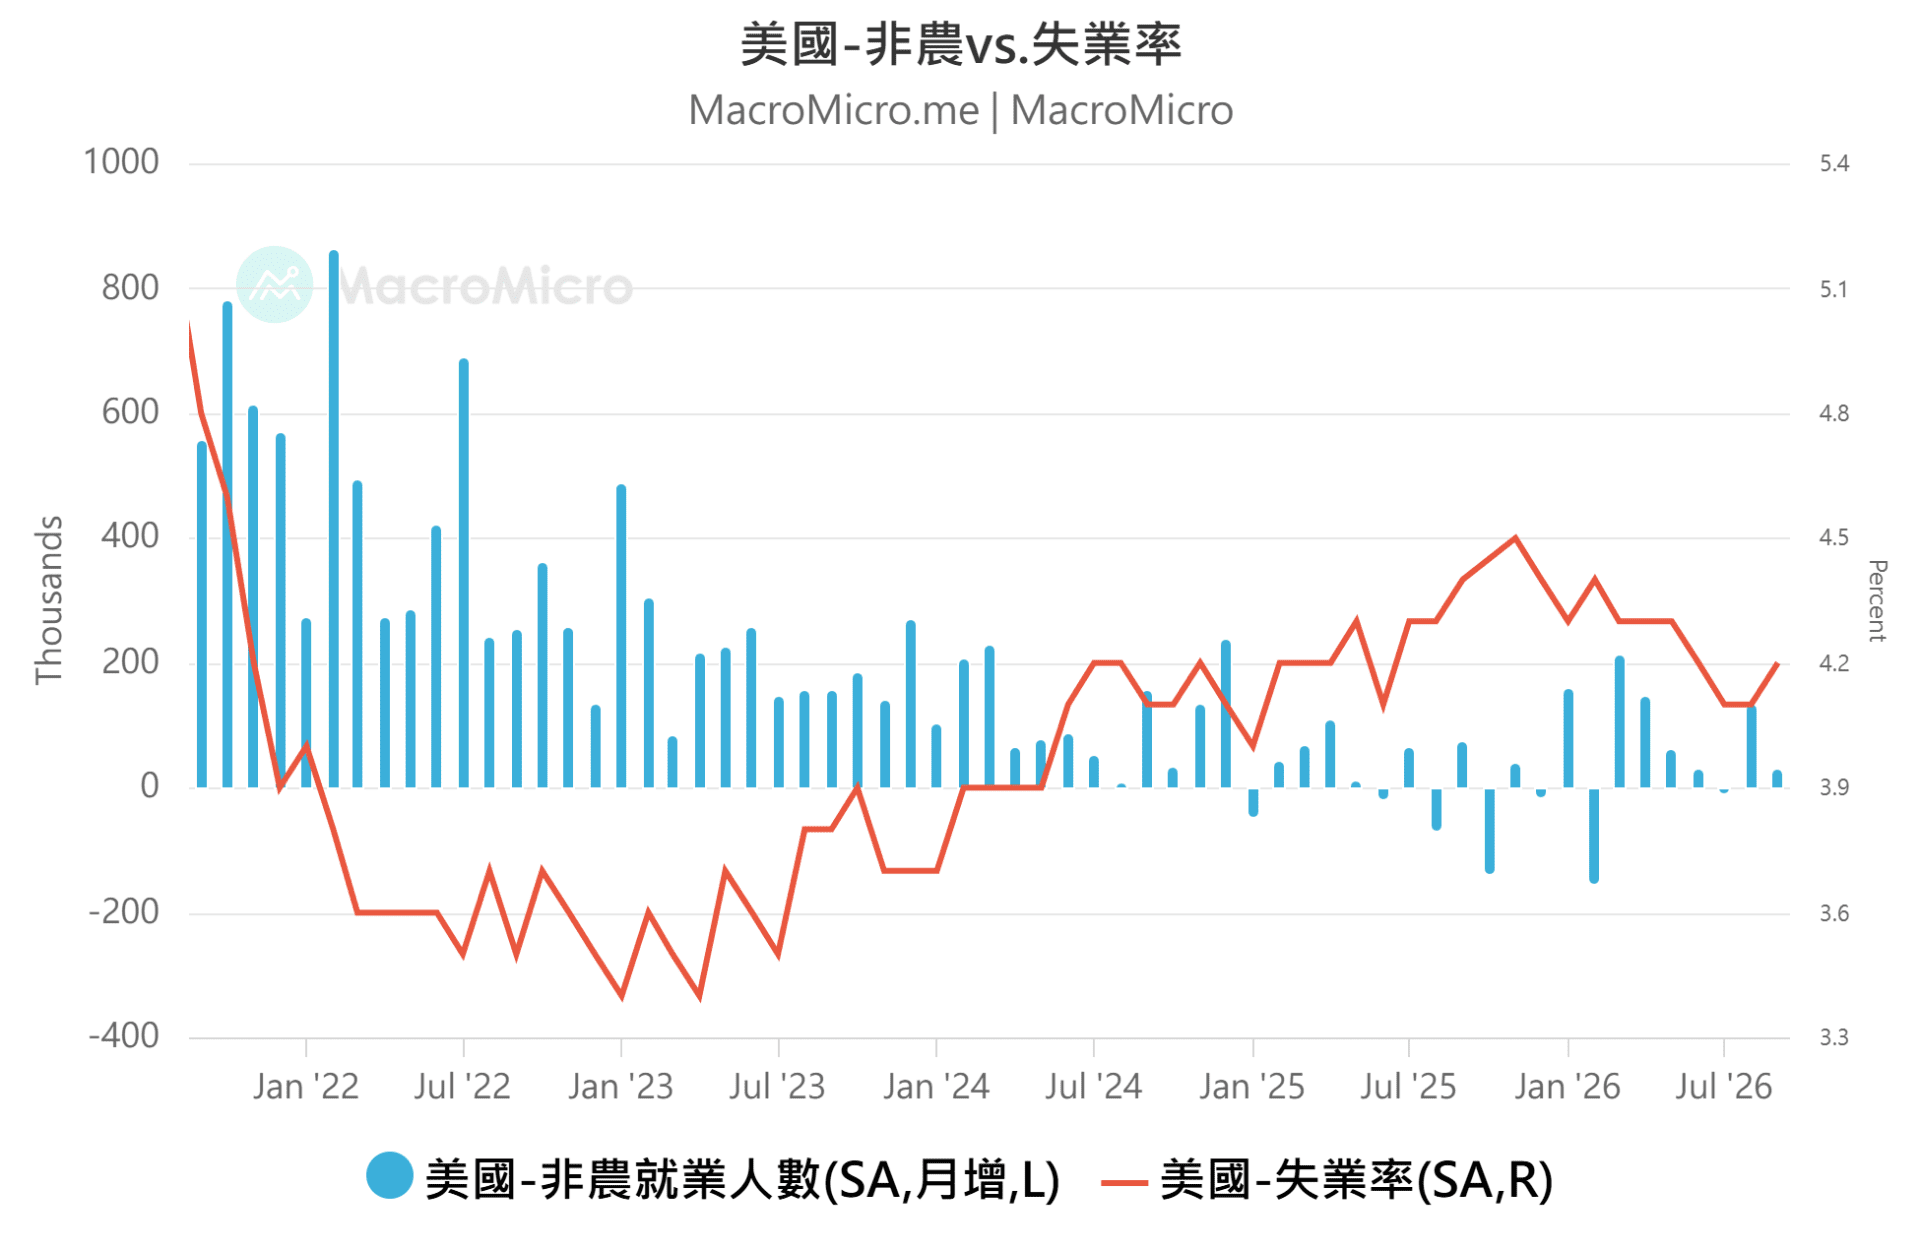
美国 9 月非农就业月增 2.9 万(前 13.3 万),同样低于市场预期的 9 万,前两个月数值也共计下修 6 万,近 3 个月平均月增略降至 6.6 万。从细项看,仍有过半数产业就业人数均呈现增长显示数据仍具韧性,至于失业率略微上升至 4.2%(前 4.1%),主要则是反映劳动人口的流入,属于良好的结构改善。
-
此外,同步观察每小时薪资,同比进一步降至 3.0%(前 3.1%),为 2021 年以来新低,显示劳动市场并非通胀压力来源。数据公佈后,FedWatch 定价 10 月利率维持不变机率拉高至接近九成。
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


【MM Podcast】After Meeting EP. 216|AI 供应链下一棒在哪?芯片、散热还是电力? 立即收听>>