【美国】CoreWeave 2026Q3 业绩说明会:营收与财测双双上修,营运槓桿初见改善
发生了什么事
CoreWeave 于 11/10 公布 2026Q3 财报,营收达 36.61 亿美元,年增 168%(前 112%),季增 42%,优于市场预期的 35.4 亿美元。调整后营业利益率达 10%(前 5%),提前一季达成双位数目标,稀释 EPS 为 -1.27 美元(前 -1.14 美元),低于市场预期 -1.21 美元。
但 2026 全年营收指引上修至 130~133 亿美元(原 124~132 亿美元),预估 2026 年底年化营收运行率(ARR)达 200~210 亿美元(原 185~195 亿美元),而全年调整后营业利益中位数更大幅上修 26% 。
资本开支达 145 亿美元(前 64.2 亿美元),创历史新高且超过市场预期的 119 亿美元,导致自由现金流扩大至 -75 亿美元(前 -57.4 亿美元),但优于市场预期的 -100 亿美元。业绩说明会后 CoreWeave 盘后股价上涨近 8% 。
重点分析
本次 Coreweave Q3 财报可从营收与获利、资本开支与现金流、融资成本、监管政策如何影响资料中心部署等四面向观察:
1. 营收与获利率同步改善,积压订单再创历史新高
- 营收和获利强于预期: Q3 、 Q4 强劲的营收和获利表现,主要来自 AI 算力供不应求持续带动 GPU 租赁价格上涨,例如 CoreWeave 于 7 月调涨 GPU 服务价格约 25%,同季稍晚再调涨约 10%,且旧世代 Ampere 、 Hopper GPU 的 Q3 租赁价格亦季增 30~50%;其次,随着先前投入的 GPU 与资料中心产能陆续上线并开始认列营收,固定成本得以由更大的营收规模分摊,带动营运槓桿改善。
- 短线合约效益: 管理层指出,目前短线租赁合约每 MW 可创造超过 4,000 万美元的年化营收,高于新建基础设施长线合约每 MW 约 2,000~2,500 万美元。
- 积压订单: Revenue Backlog 已达 1,325 亿美元(前 1,042 亿美元),季增 27% 、年增 138%,再创历史新高,管理层表示,2027 年可供应产能基本售罄,2028 年已对外提供的产能也已售出。
2. 资本开支上修,既有 GPU 续约有望改善资本效率
- 资本开支: Q3 资本开支创历史新高,管理层表示主因是 AI 基础设施建置与交付进度提前。并将 2026 全年 CapEx 指引提高至 370~390 亿美元(原 350~390 亿美元)。
- 现金流:这也让 Q3 自由现金流扩大至 -75 亿美元,但优于市场预期的 -100 亿美元,营业现金流则达 19.75 亿美元(前 6.79 亿美元)。显示现阶段仍不足以完全支应高额基础设施投资和利息费用,但公司营运现金创造能力增加。
3. 融资成本仍侵蚀 EPS,转向客户合约担保融资降低资金压力
- 利息费用: Q3 净利息费用达 8.46 亿美元(前 6.4 亿美元),季增约 32% 、年增 173% 。管理层预估 Q4 利息费用将进一步提高至 10.5~11.5 亿美元,显示融资成本仍持续攀升。
- 获利表现: 儘管 Q3 调整后 EBITDA 达 22.56 亿美元,利润率上升至 62%(前 59%),但受到折旧与利息费用侵蚀,仍导致稀释 EPS 表现不如市场预期。这显示 CoreWeave 已开始进入营运槓桿改善阶段,但庞大的利息费用仍使营业利益增速难以完全反映在 EPS 上。
- 融资策略和资金来源: 针对近期信用市场波动及无担保债券收益率攀升,管理层明确表示,目前不打算以市场现行收益率发行无担保债务,而是优先利用与客户长线合约相匹配的延迟提取定期贷款(Delayed Draw Term Loans, DDTL)、客户预付款及营业现金流支应资本开支。公司预期目前资金来源足够支应截至 2027 年绝大多数资本需求,减少对高成本母公司融资的依赖。
4. 监管政策不影响算力与电力布局
- 监管政策: 针对美国期中选举后可能出现的资料中心监管环境变化,管理层明确表示,不预期近期政策变化会影响公司已签约订单所对应的资料中心建置与交付计画。主因是相关设施大多已取得许可并进入建设阶段,尤其在德州,绝大多数相关电力设施不是已经上线,就是已完成许可程序且正在施工。
- 海外扩张: 美国以外的签约电力容量超过 1.3 GW,涵盖加拿大、欧洲及亚洲,并于 Q3 进入印尼、印度等市场,有助于贴近不同地区客户需求,并降低对单一地区建置条件的依赖。
- 客户多元化和产品扩张: 今年新增客户超过一半来自 AI 及科技产业以外。此外,Q3 约 70% 的新增云端客户已使用 CoreWeave Forge,显示公司正透过软件平台拓展企业客户,逐步降低对大型 AI 实验室的依赖。
MM 研究员:营运槓桿开始显现,但高槓桿扩张模式仍待现金流验证
CoreWeave 自上次 8/12 业绩说明会以来,股价大幅修正逾五成,反映市场对 Neocloud 高额资本开支、融资成本和投资回报率能否支撑企业持续扩张。
不过,本季营收与积压订单双双创高,且上修全年营收及调整后营业利益展望,显示随着新增产能上线及 GPU 租赁价格提高,带动营运槓桿开始转换成回报。此外,管理层不打算以市场现行收益率发行无担保债务,而是优先使用「与客户合约配对」的担保融资、预付款及营业现金流,藉此降低融资和还款压力,这也缓解市场对 Coreweave 现金流担忧,盘后股价大涨近 8% 。
我们认为,CoreWeave 正进入营运槓桿改善期,但高昂的折旧和利息费用也让 EPS 和自由现金流的回升仍需时间,预期随着 2027~2028 年既有 GPU 陆续完成首轮合约,若租赁价格能维持稳定或攀升,将不需要透过大幅增加资本开支的情况下创造现金流,可进一步改善资本效率,而目前也持续处在 AI 算力需求高速增速期。
更多 CoreWeave 财报信息,请详见 美股财报资料库
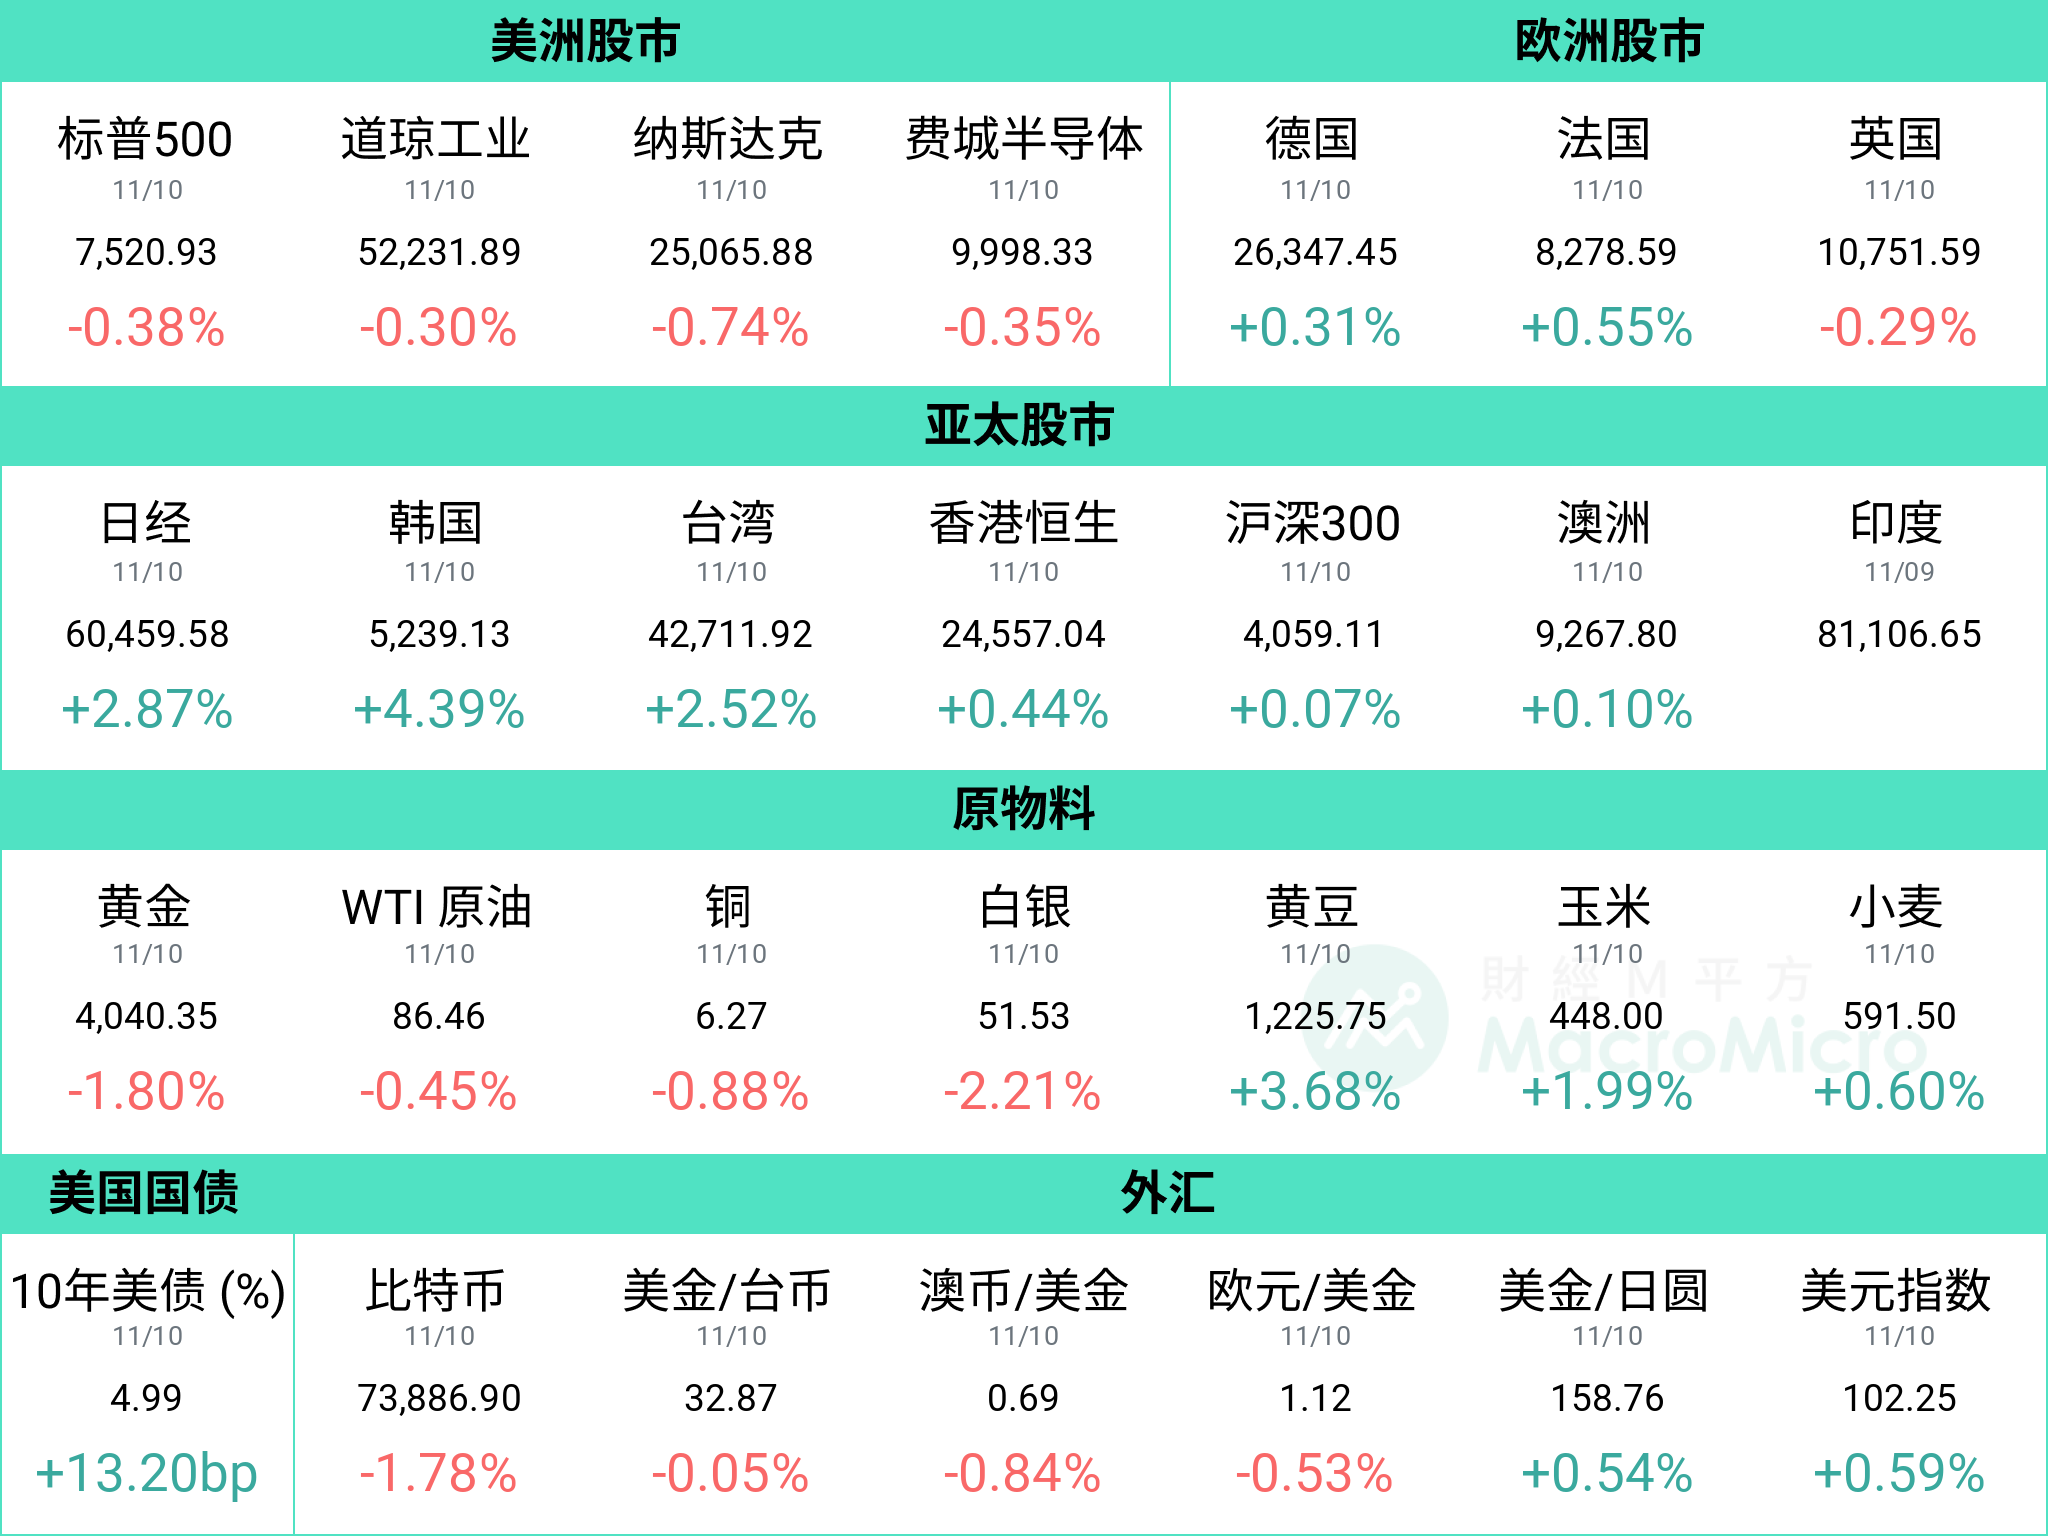


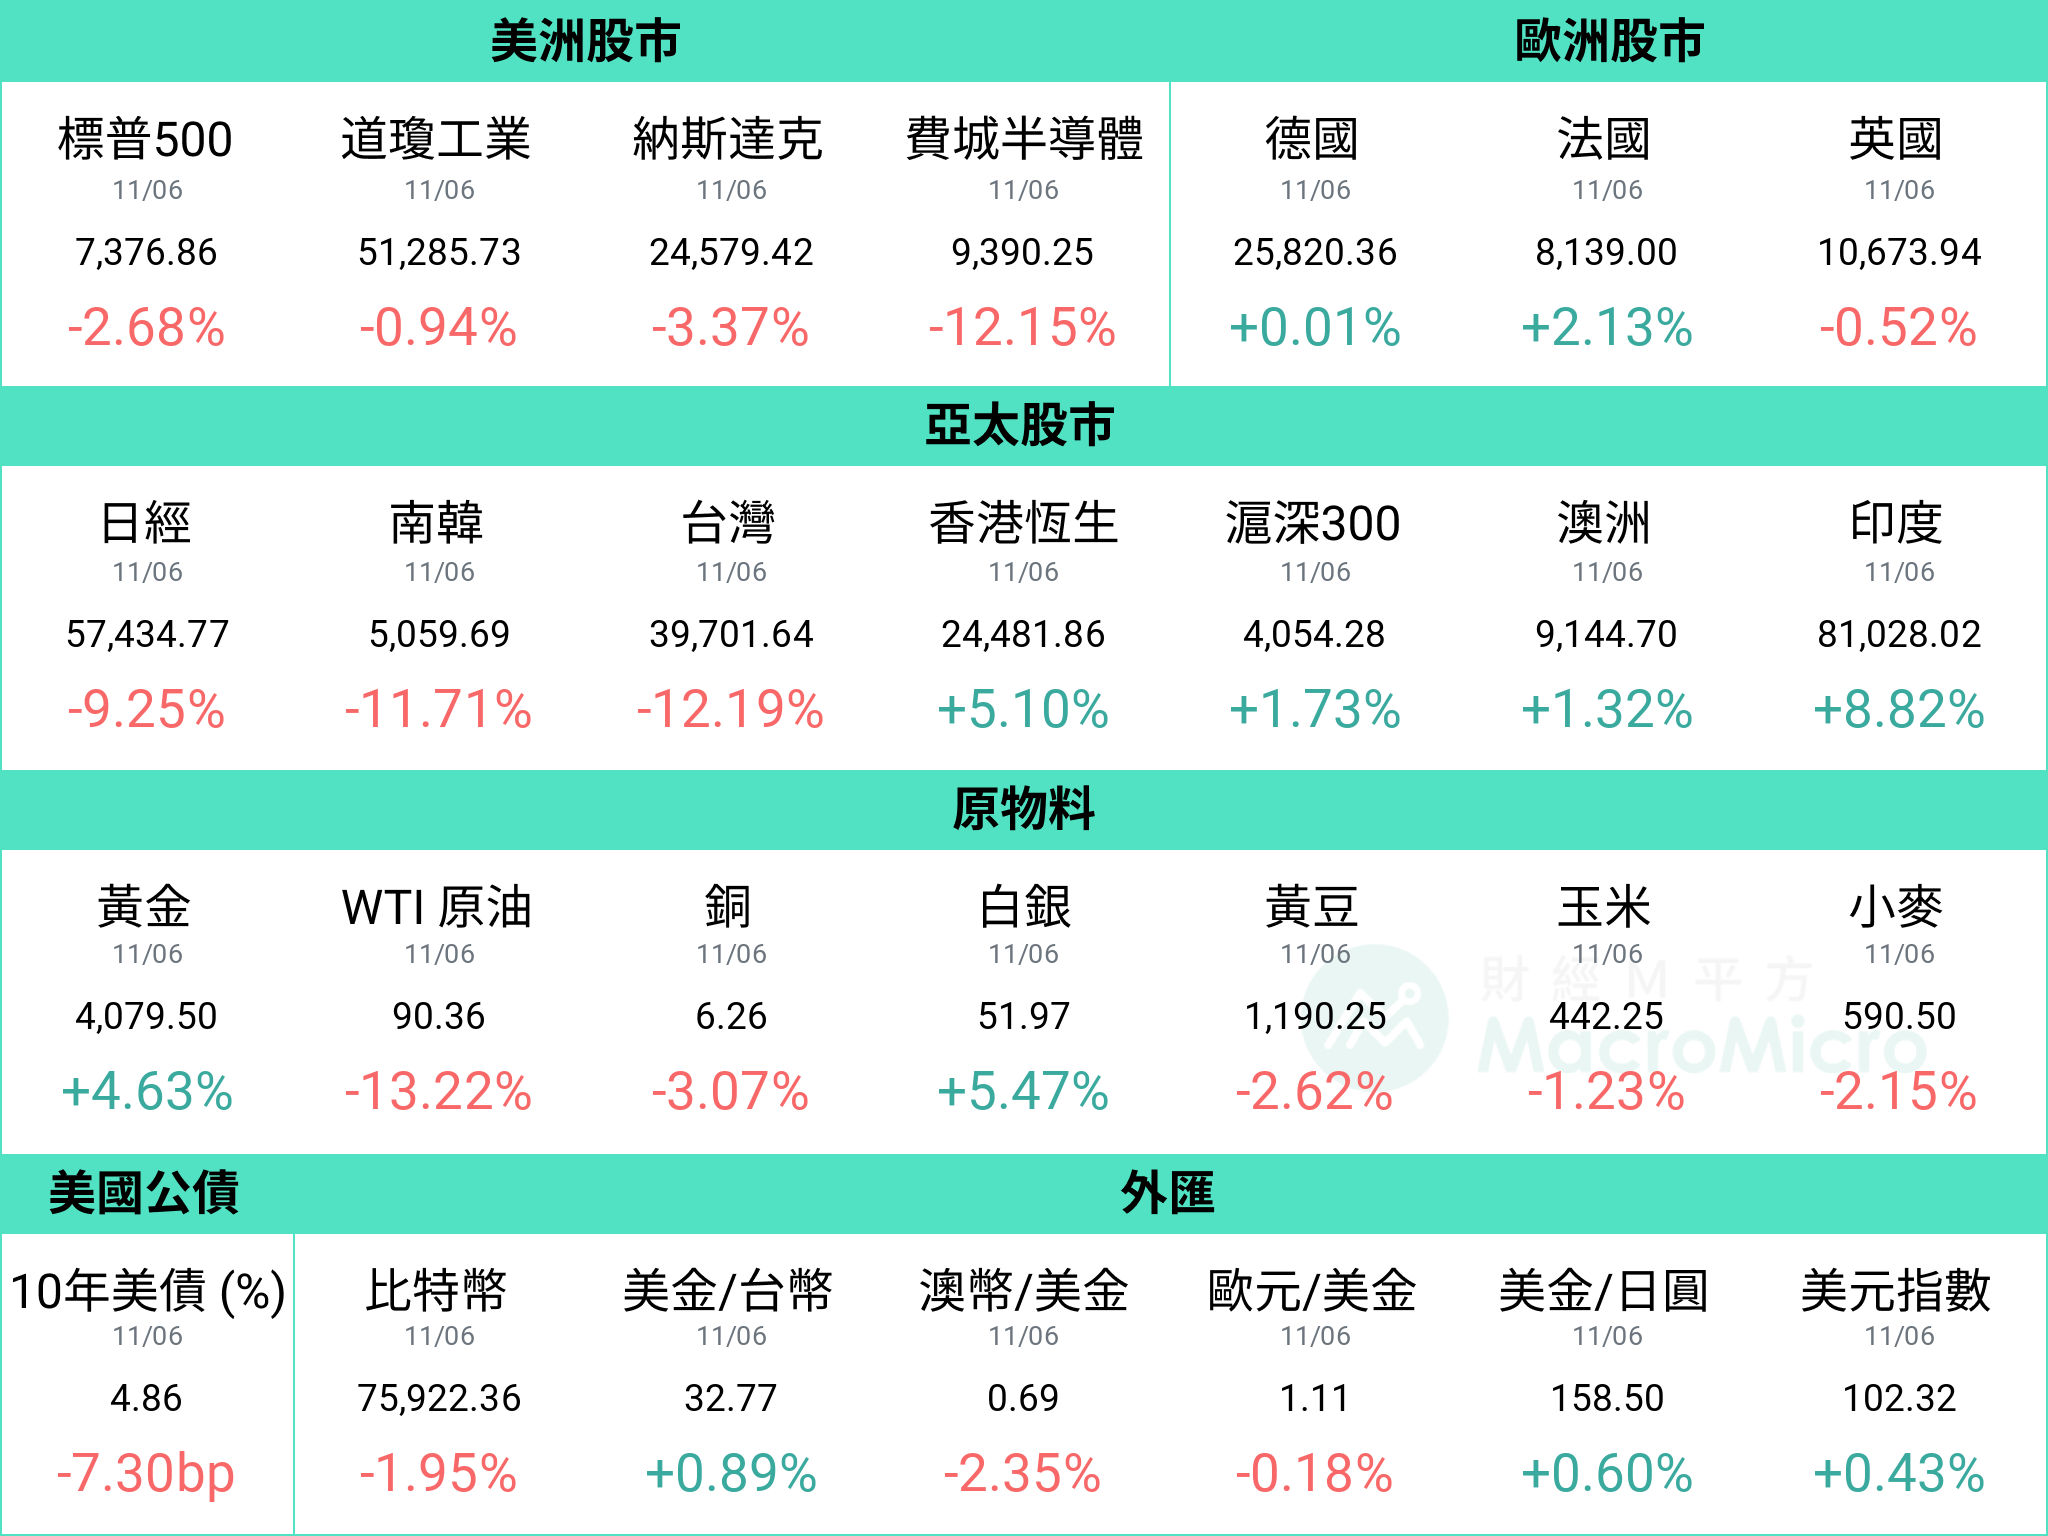 资料统计期间:2026/10/30~ 2026/11/6

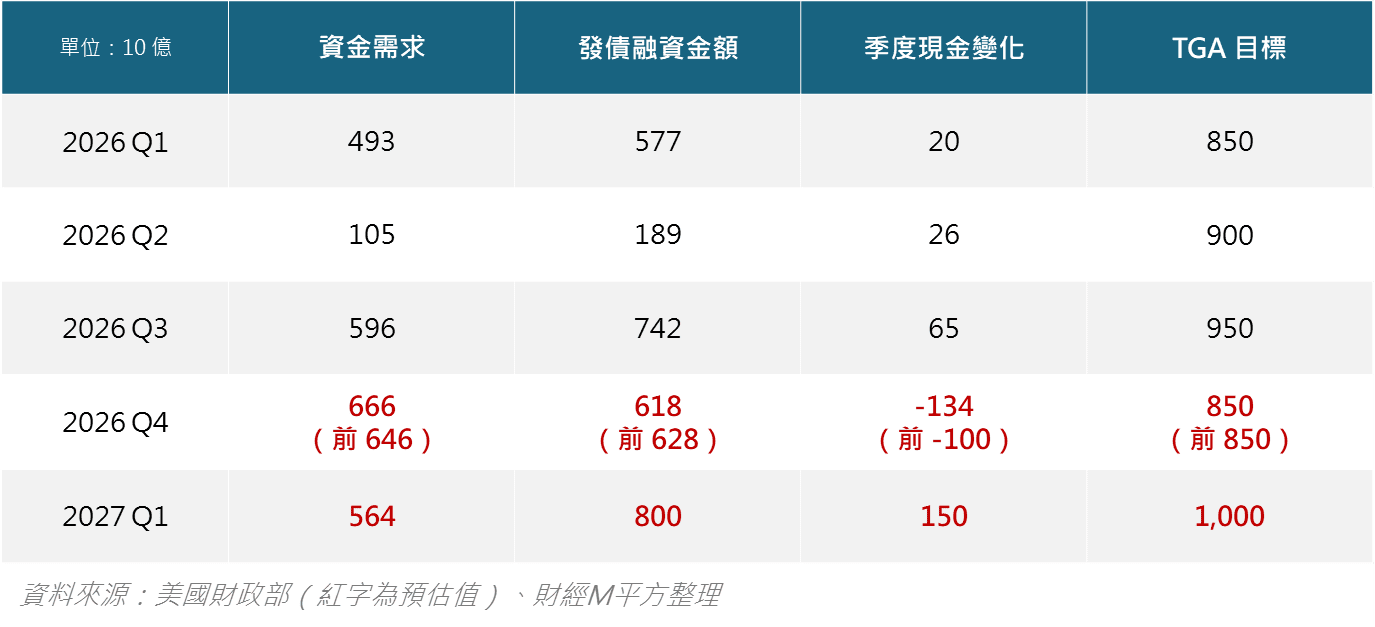
 资料统计期间:2026/10/23 ~ 2026/10/30