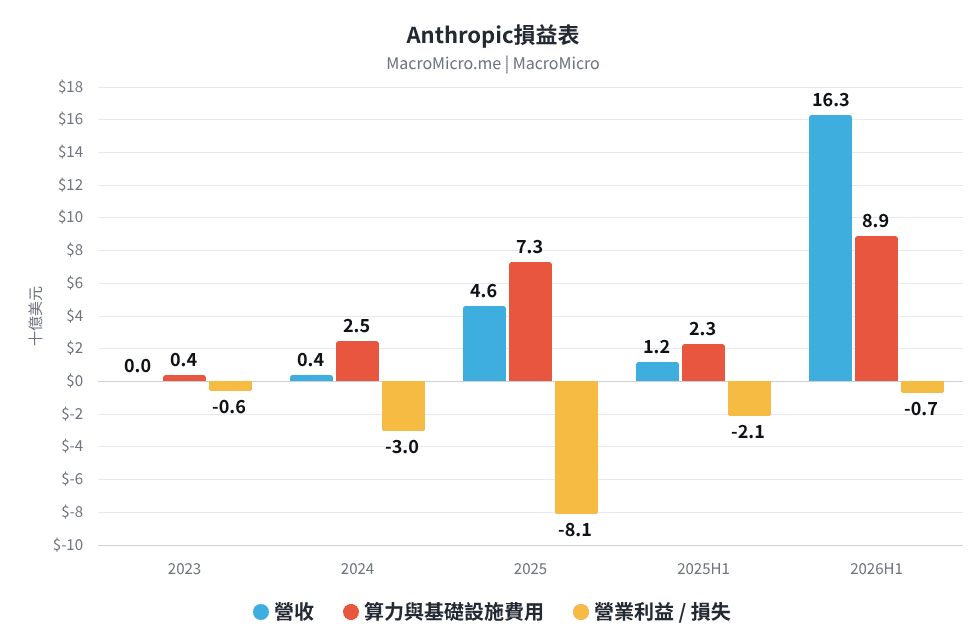
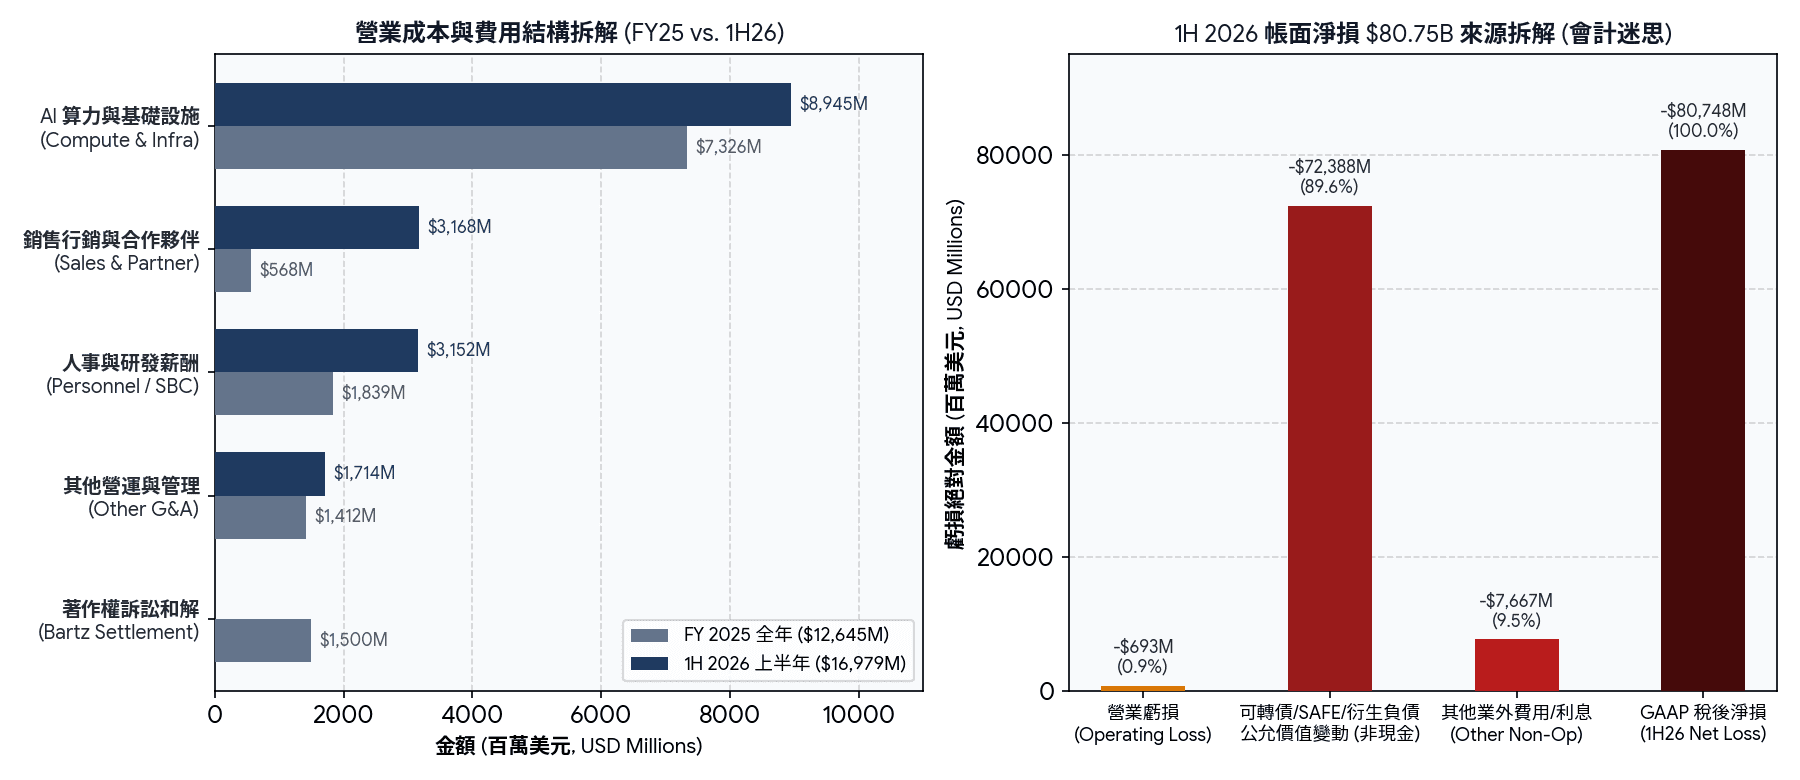
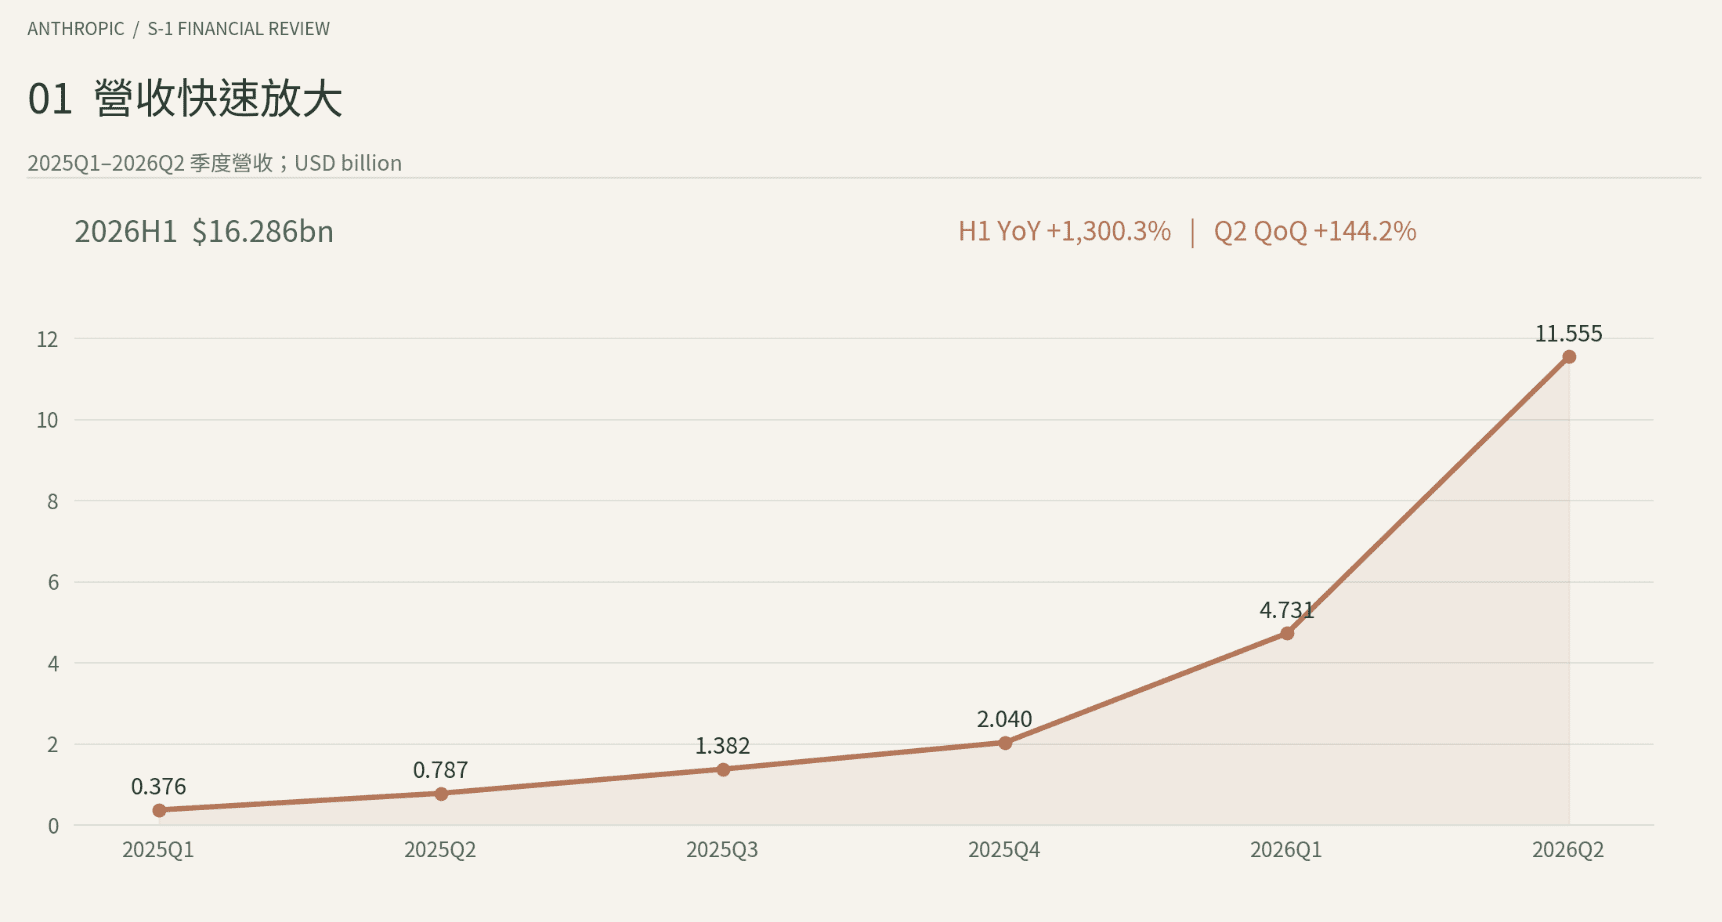
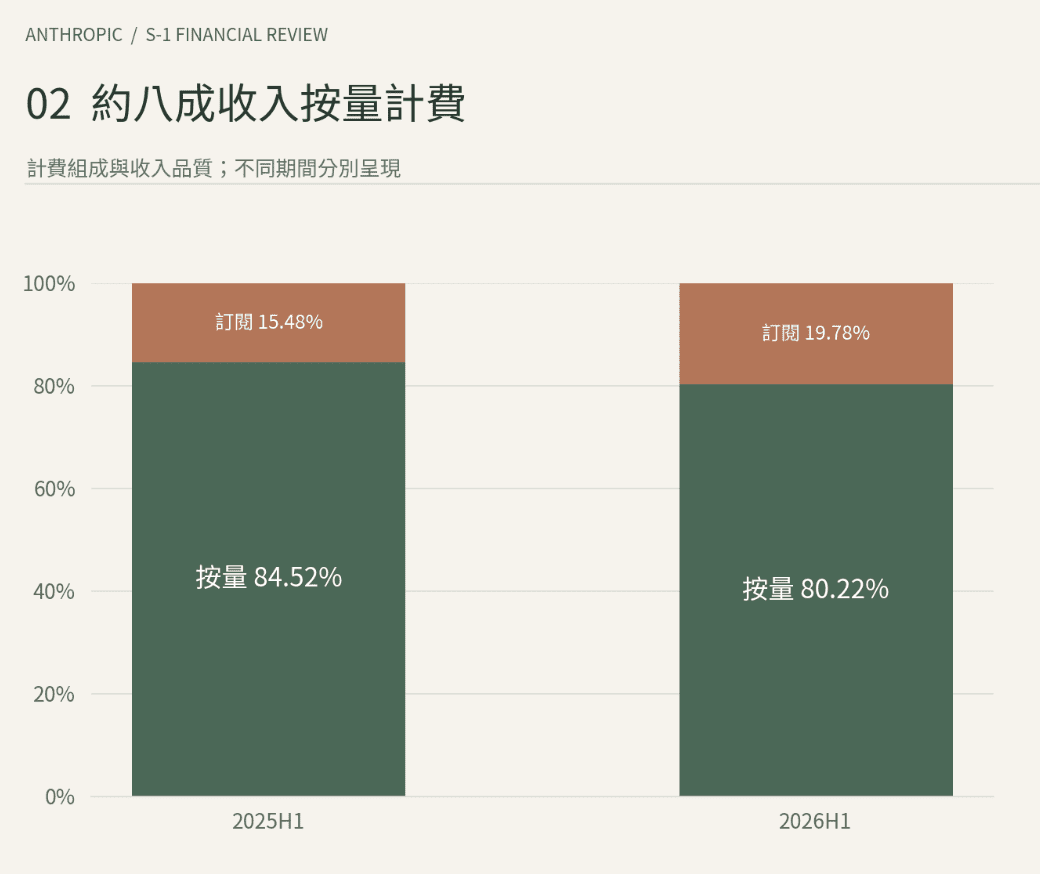
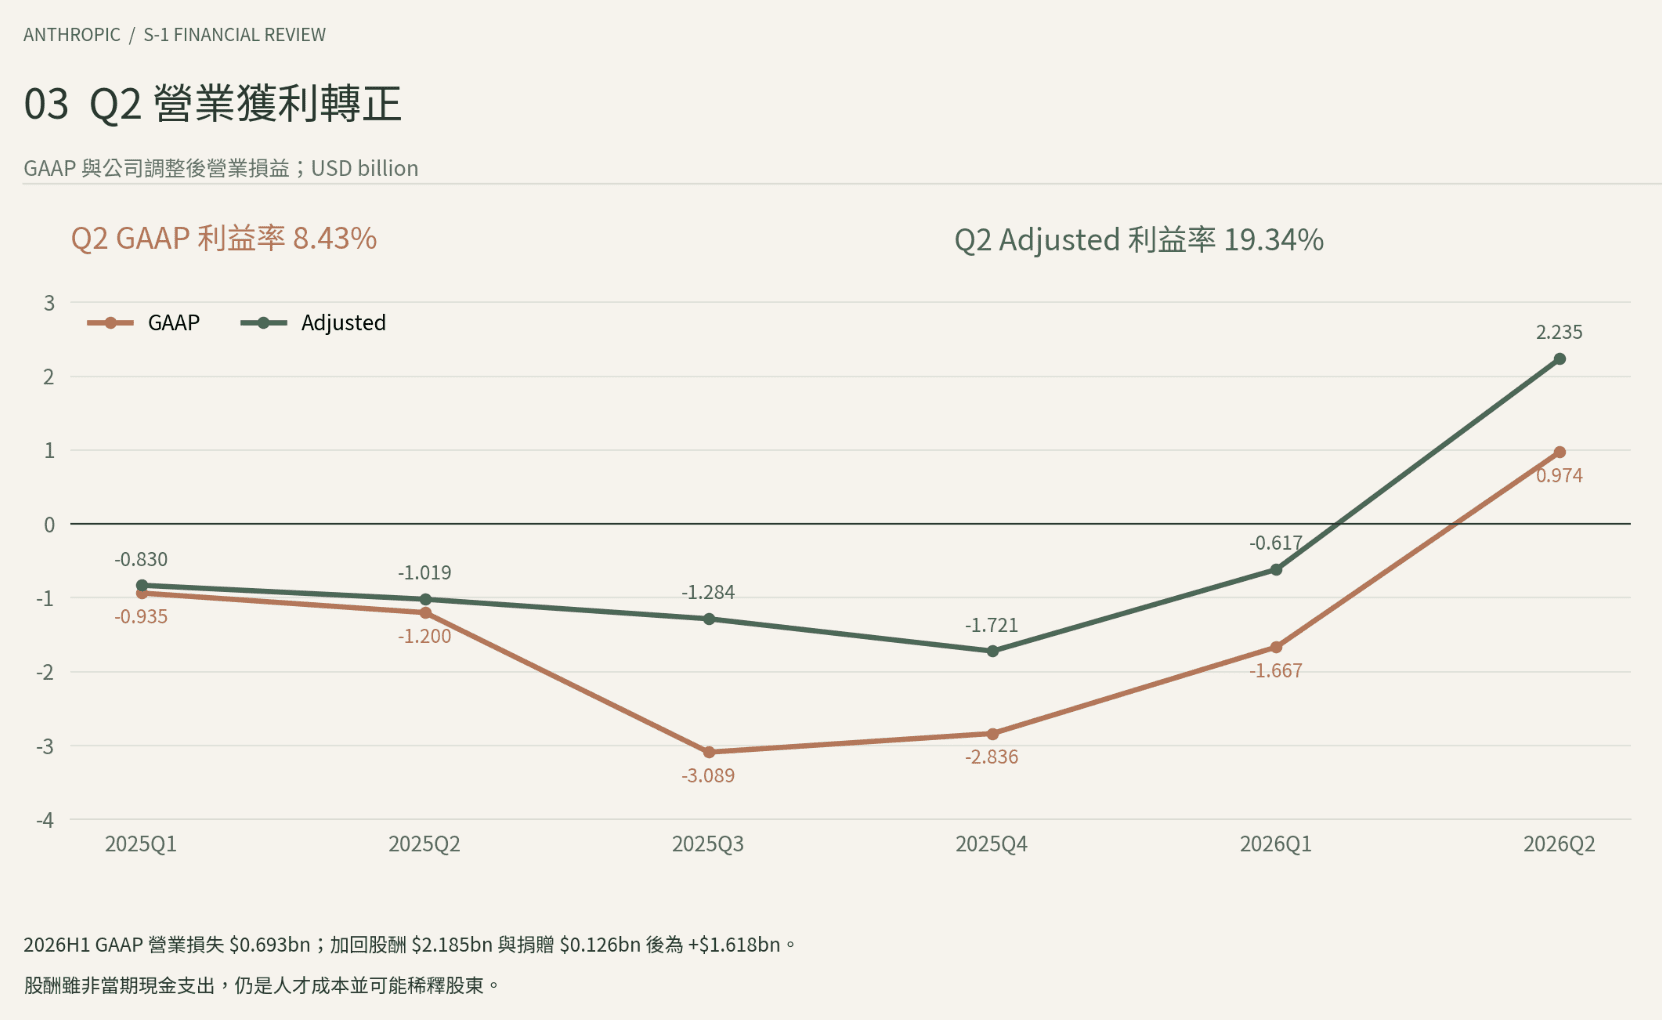
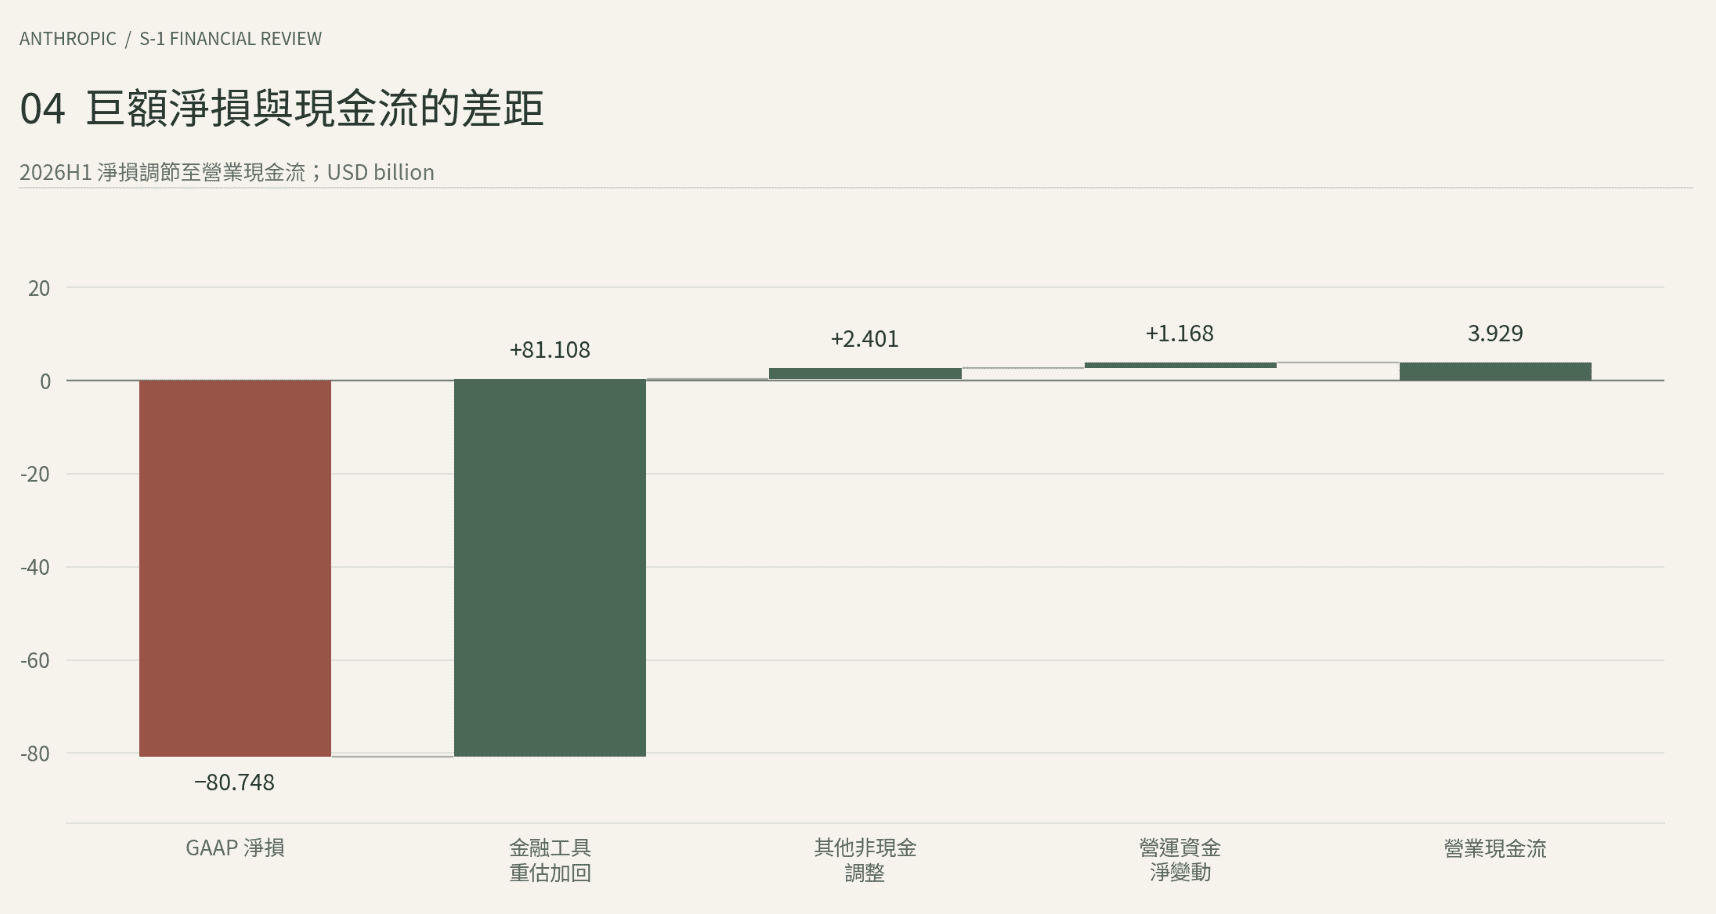
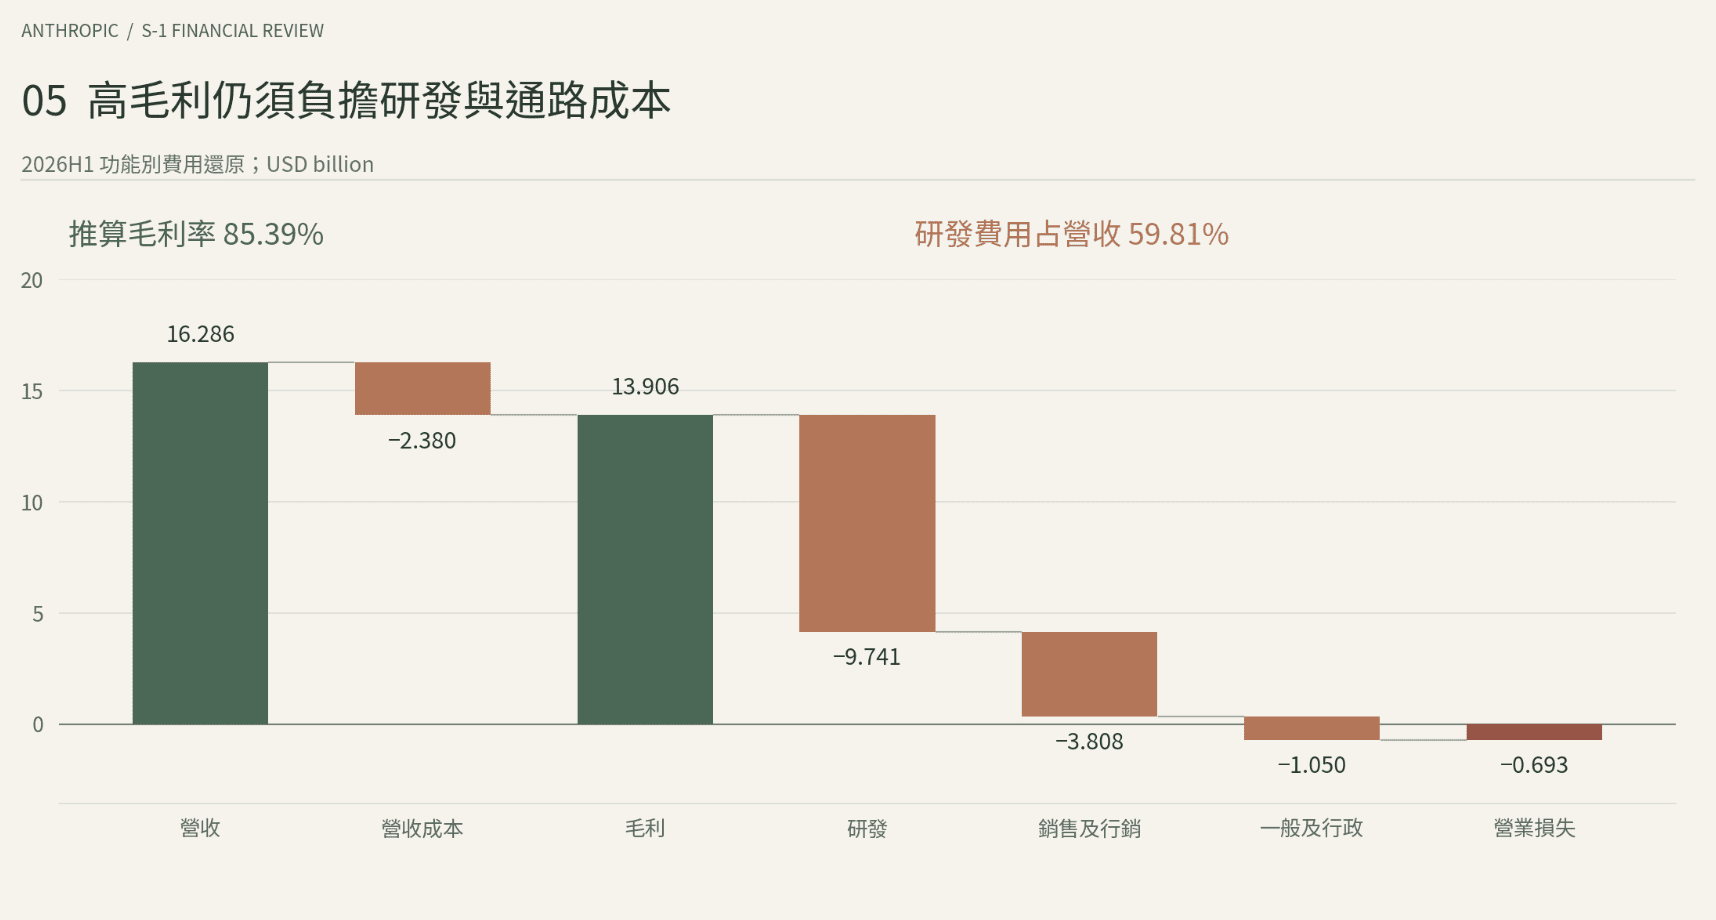
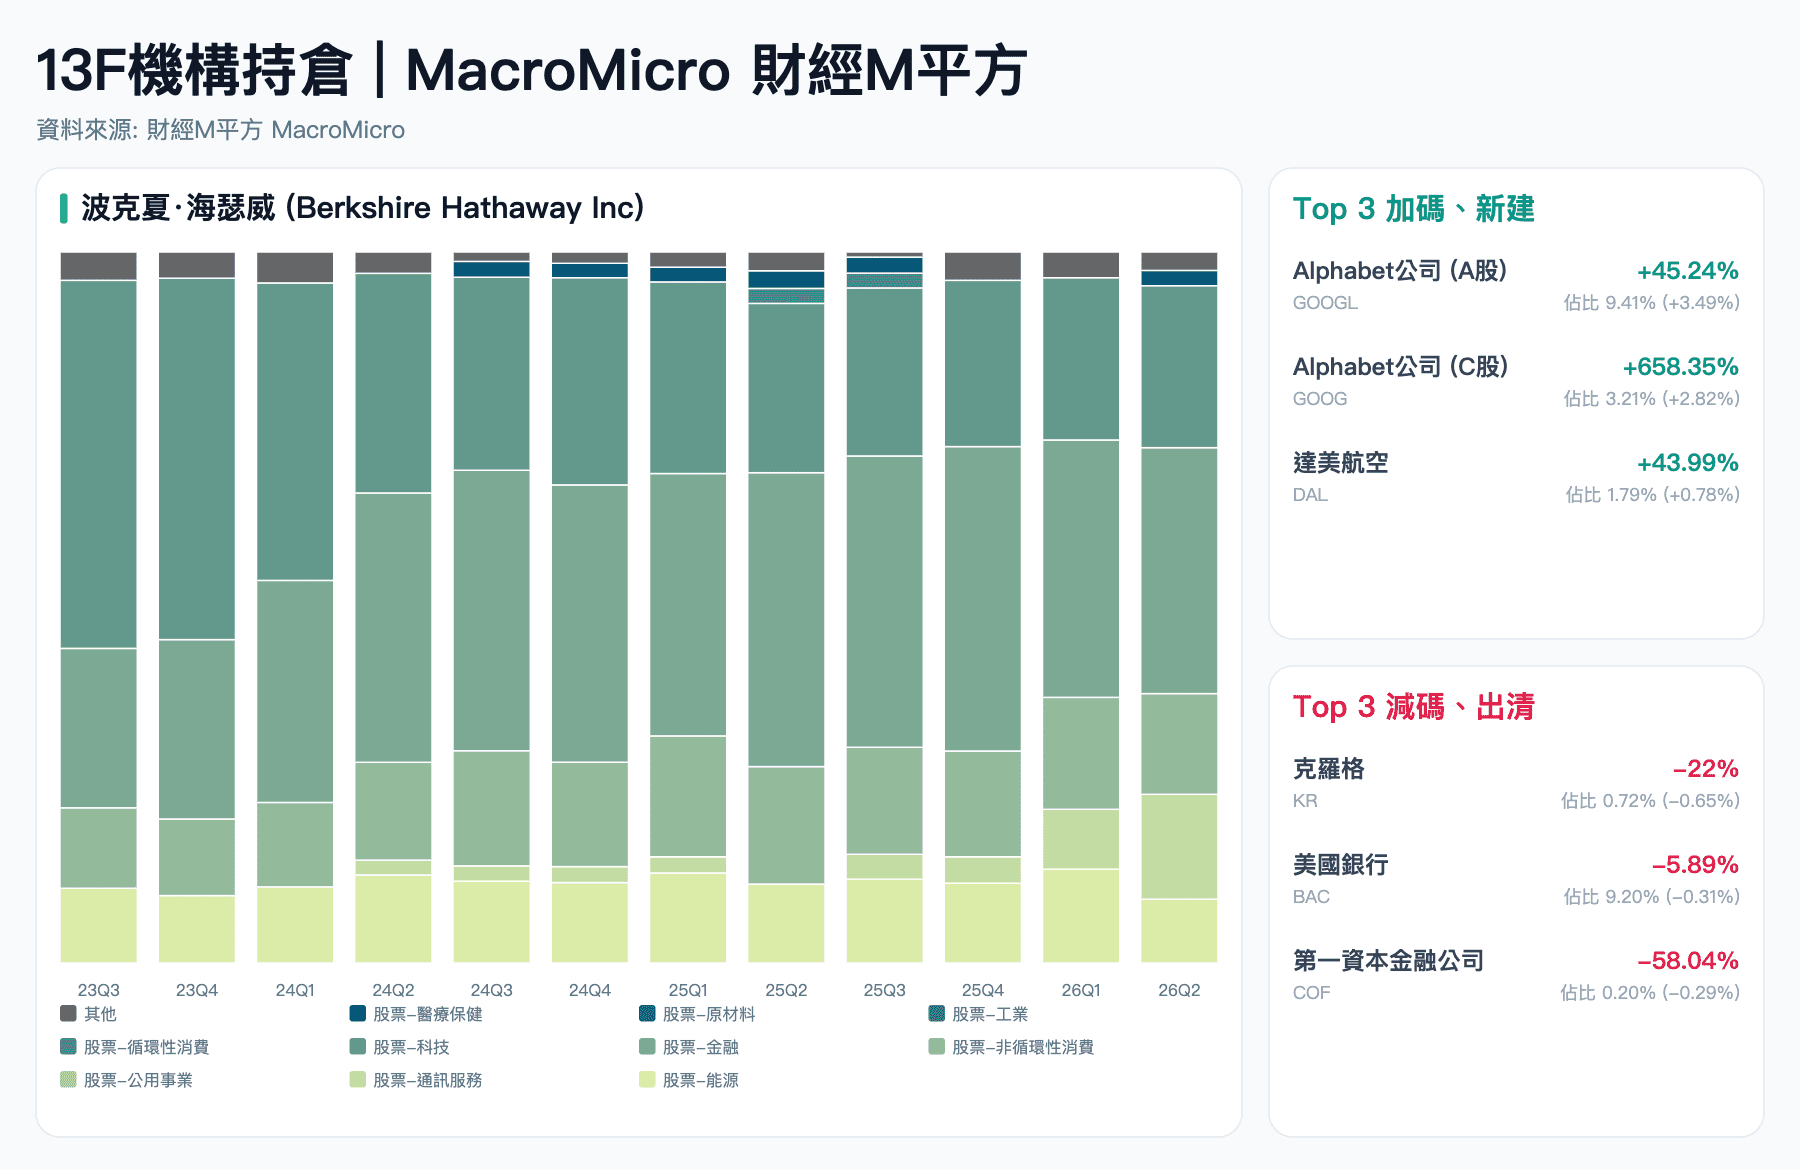
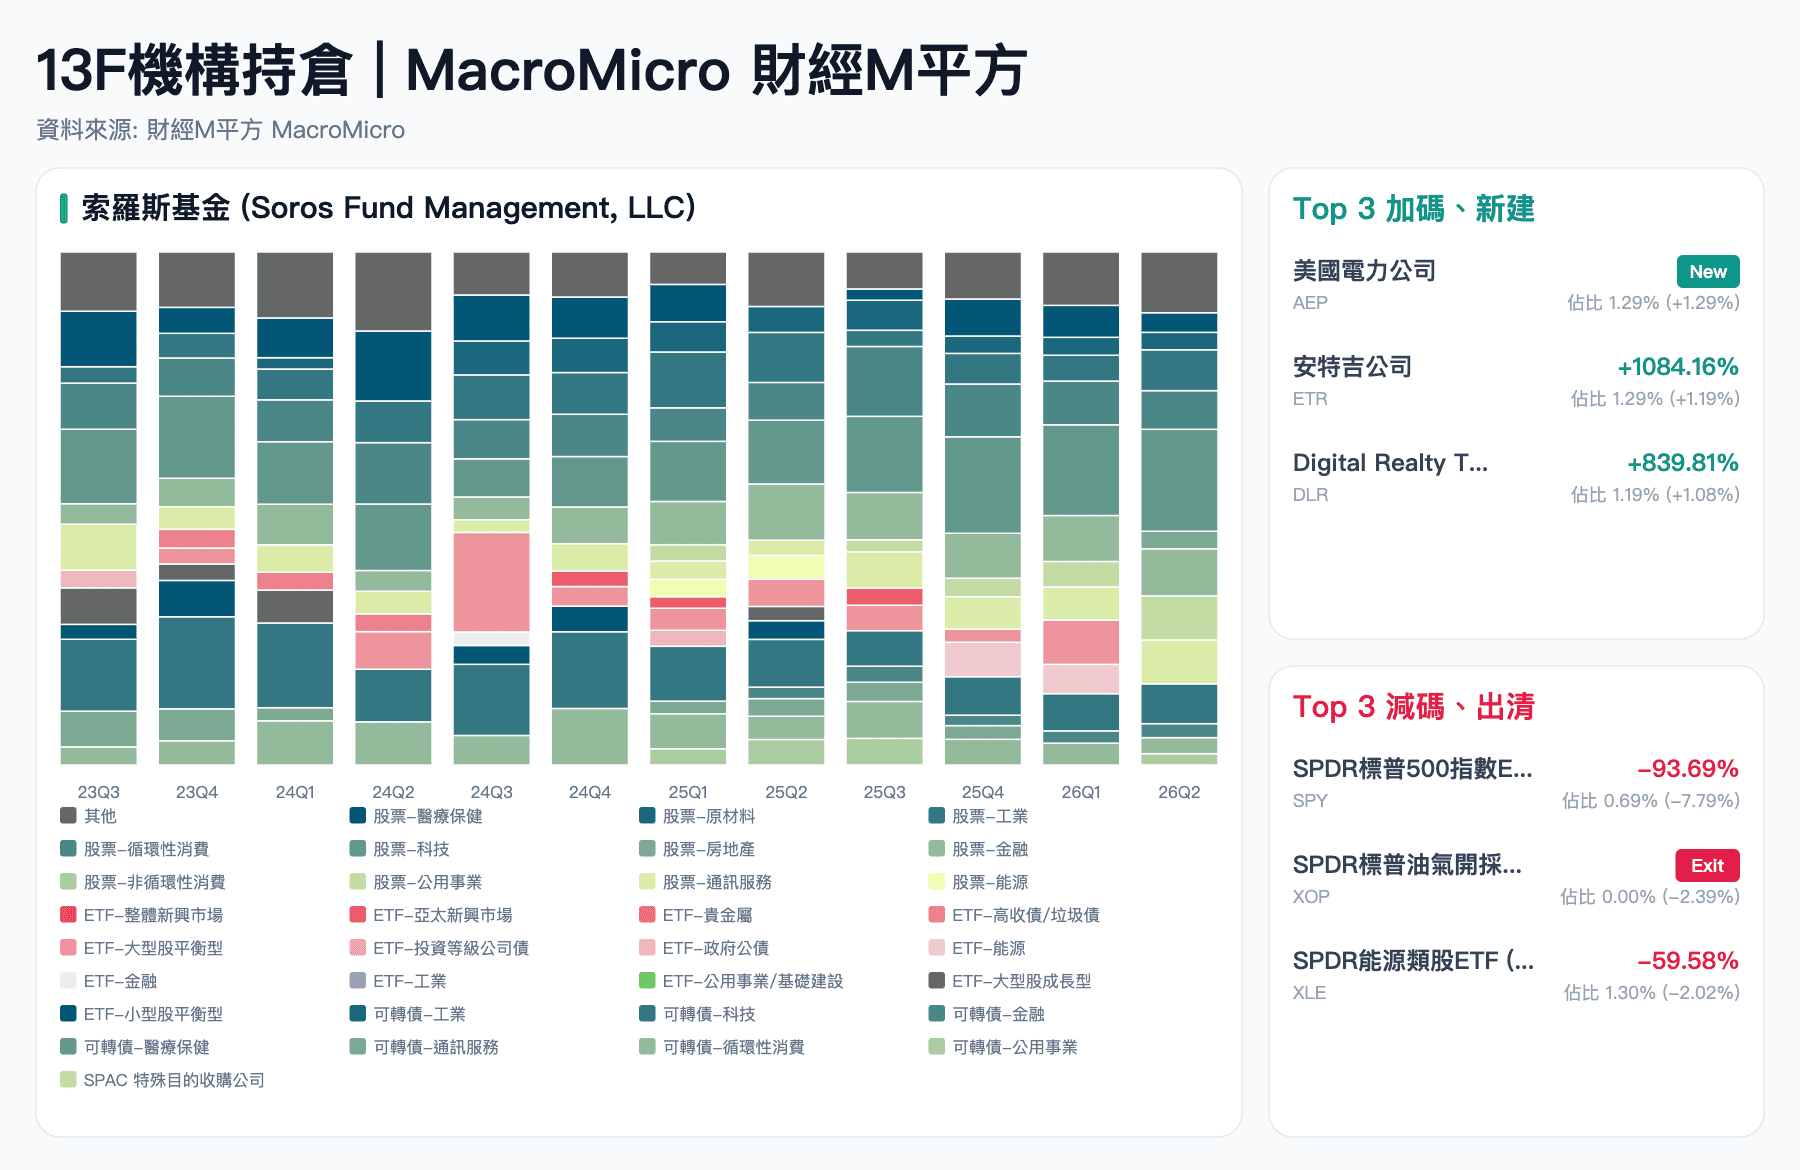
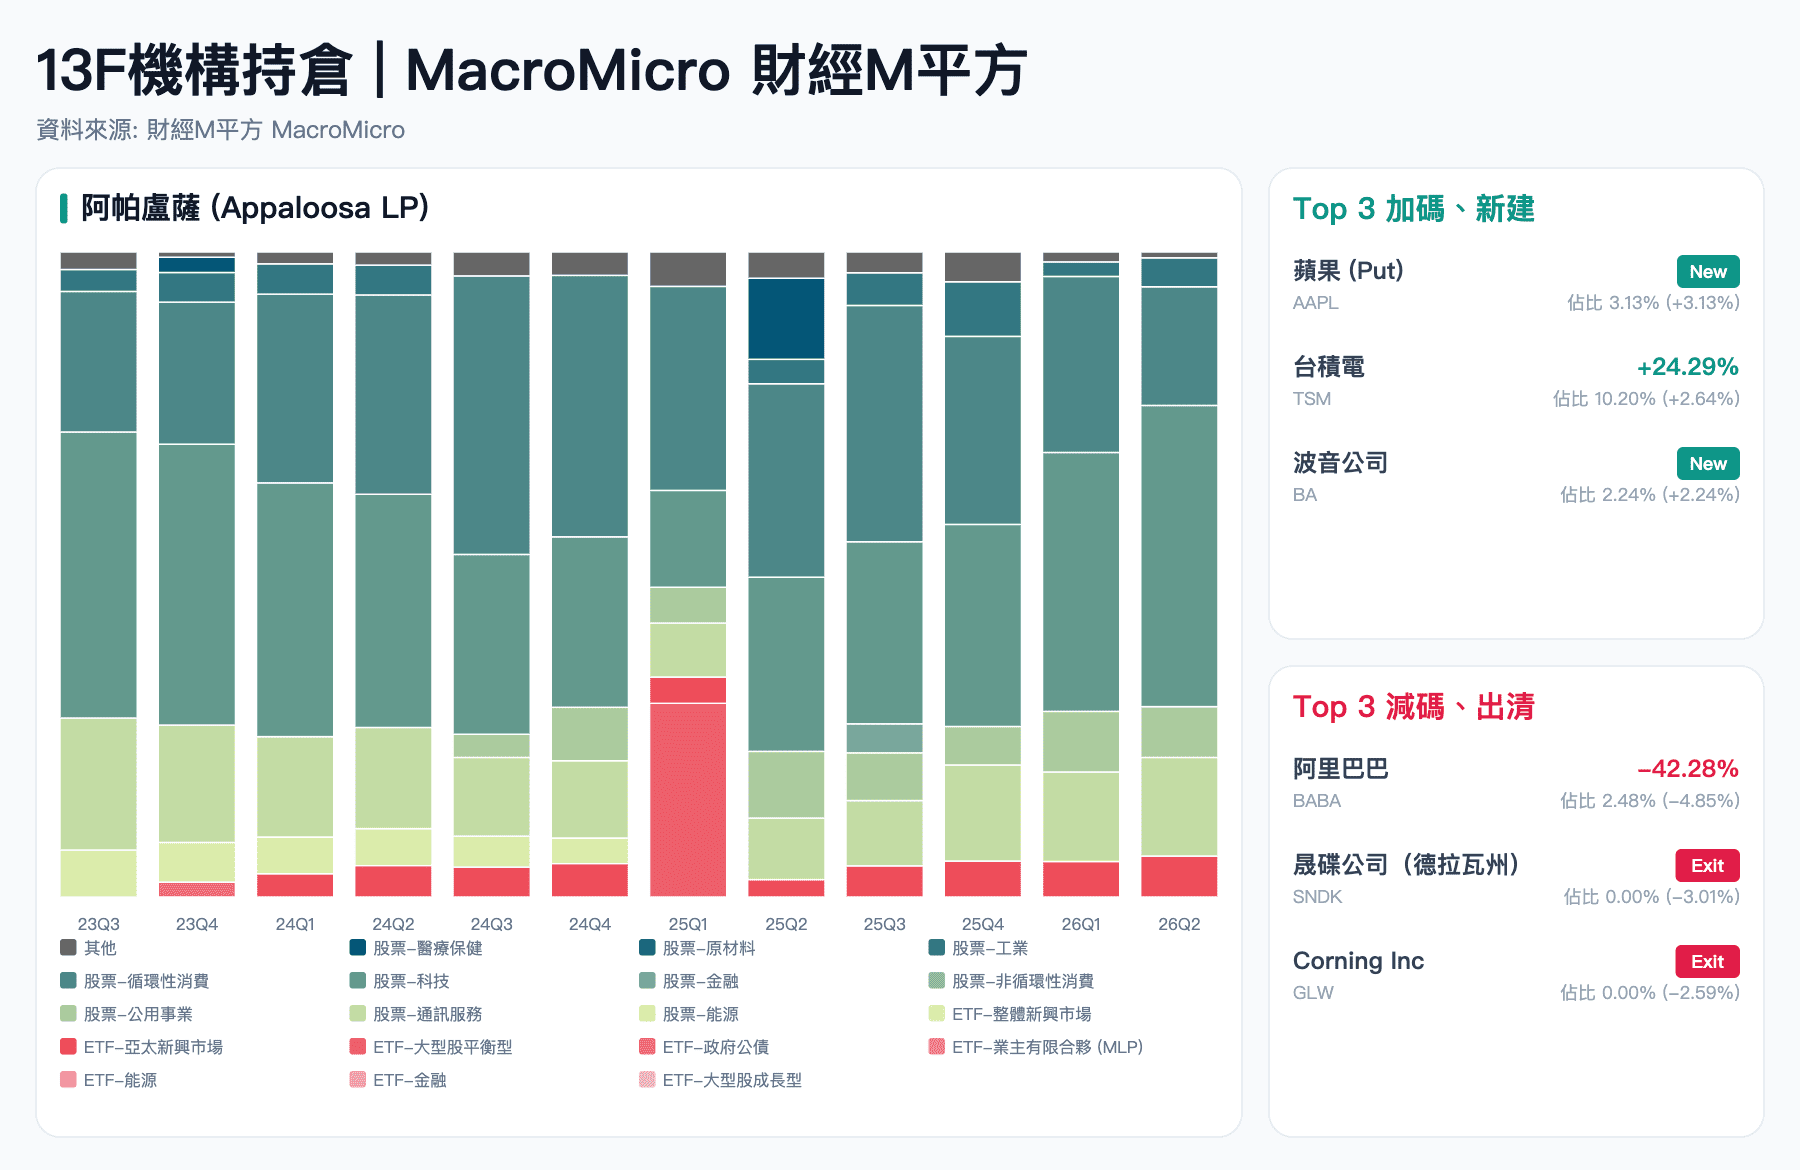
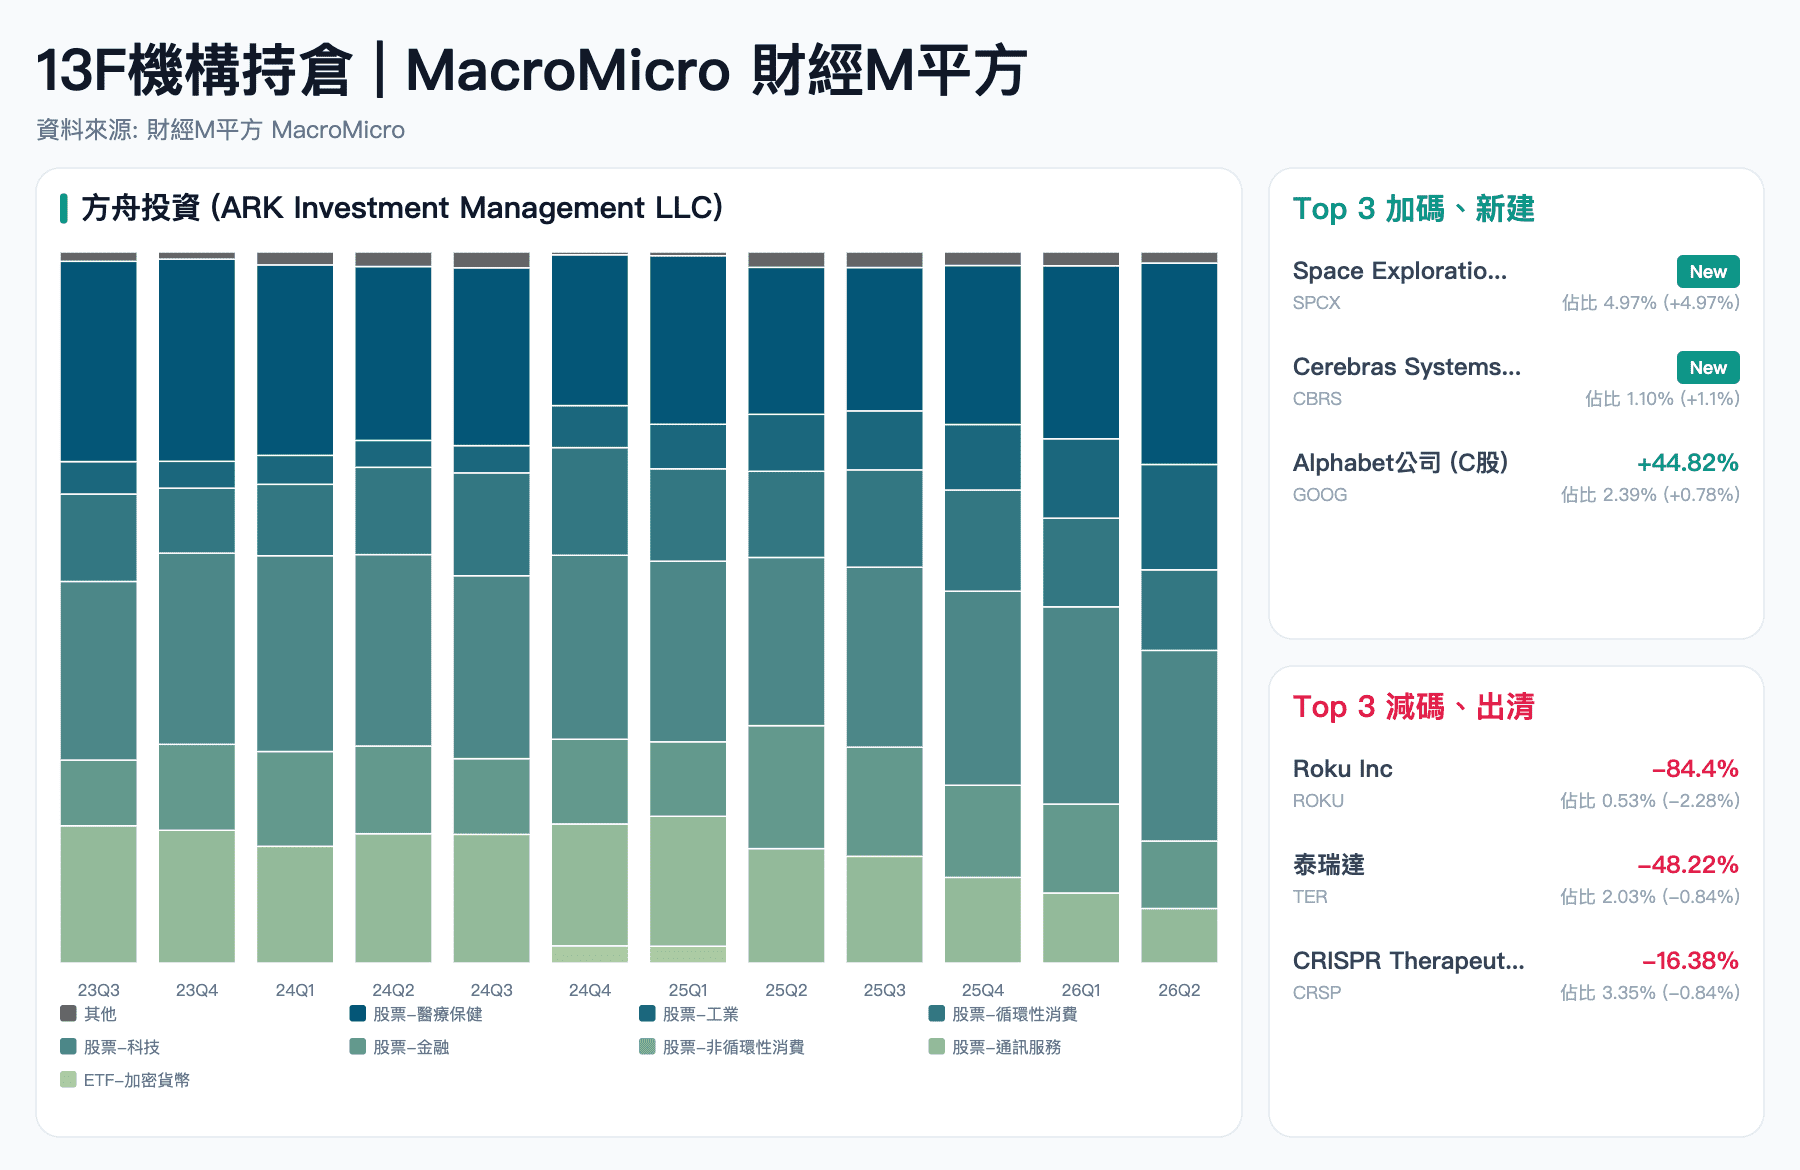
高度集权的公司治理架构:七位共同创办人组成的 Founder LLC(持有 1 股 Class F)锁定一般股东事项 50.1% 的绝对投票权。公开市场投资人买入的 Class A 股虽有每股一票,但实际上无权影响经营权与安全优先决策。另外,由独立的 Long-Term Benefit Trust(持有 Class T)掌握过半数董事席次的任免权,确保 AI 安全与公益使命凌驾于短线商业利益之上。
FSD 的营收规模有多大? New Street Research 估计 FSD 年化经常性营收(ARR)可能接近 10 亿美元,财务长回应该数量级大致正确,并表示未来规模扩大后,将揭露更多 FSD 营收及订阅流失率指标。
Optimus 最大技术瓶颈是什么? Tesla 表示不是单纯缺乏训练资料,而是需要同步改善 AI 架构、机电设计及耐用性。机器人手部与手指是最困难的硬件部分,必须兼顾精密抓取、感测与长时间使用寿命。 Tesla 计划先製造约 1~2 万台 Optimus,透过 Optimus Academy 建立模拟与真实世界的强化学习循环,逐步提高泛化能力。
Optimus 何时具备更完整的 AI 能力? Tesla 计划于 2027 年 4 月左右导入 AI5 芯片,预期运算能力较 AI4 提高约十倍,以支援机器人更多自由度与复杂任务。预期在 2027 年底左右,同步改善 AI 、机械手设计及耐用性,达到可对外交付的产品水准。
自建半导体厂需要投入多少资金? 马斯克指出,初期需要数百亿美元资本设备投资,长线可能超过 1,000 亿美元。相关资本开支预计自 2027 年开始增加,2028 年更加明显,目的是降低 AI 芯片、内存储器等供应瓶颈。
企业 AI 与代理商务如何发展? 管理层表示,Meta Enterprise 初期将以模型 API 、 Muse Code 与 Business Agent 为核心,向企业提供开发、客服、销售与生产力服务。 Meta 旗下平台约有 5 亿家自我认定的小型企业使用者,具备庞大的潜在客户基础。长线希望建立 Muse Network,让消费者代理人与企业代理人直接互动及完成交易,并与 Walmart 、 Stripe 、 Shopify 等合作开发开放标准 Personal Agent Protocol,支援安全授权及代理人之间的交易。
2027 年资本开支何时能开始产生报酬? 财务长 Susan Li 表示,目前正在评估多项不同报酬期间的 AI 投资计画,但尚未完成 2027 年预算与算力配置,无法提供指引,预计于 Q4 财报公布。 Meta 强调核心广告业务已透过 AI 改善推荐与广告效率而获利,新兴 AI 业务则将依照产品市场契合度及客户需求逐步扩大投资。
AI 对广告业务还有多少改善空间? 未来增速将来自三个方向:既有机器学习模型持续优化、 LLM 驱动的新一代内容与广告推荐架构,以及 Advantage+ 生成式 AI 广告创作工具。随模型能力提升,预期 2027 年核心广告业务仍有相当增速空间;另一方面,订阅、商务交易及企业 AI 预期于 2027 年开始带来增量收入。
AI 广告转换效率: Meta Generative Recommender 导入 Facebook Feed 后,特定受众转换率提升近 2%;GEM 模型扩展后,站外转换广告的转换率提升 1.7%,App 广告转换率提升 9.6%;Andromeda 系统优化使 Facebook 广告转换率提高 1.4% 。本季已有近 1,000 万广告主使用至少一项生成式 AI 广告创作工具,合作广告(Partnership Ads)年化营收运转率突破 150 亿美元。
AI 商业化与智能眼镜: Meta AI Business Assistant 采用者相较类似未采用者,在相同单次转换成本下,转换次数增加约 5% 、广告投资增加 9% 。 Meta One 统一订阅服务累计超过 1,500 万订阅及试用数。 Muse 预计下个月整合至 Meta Glasses,并藉由软件订阅与 AI 服务建立长线收入,而非单纯追求硬件销售利润。
结论
Meta 本季核心广告业务延续强劲增速,AI 推荐演算法持续改善用户参与度与广告转换率,证明 AI 投资已在既有业务展现实际效益,这带动 Meta 盘后股价上涨约 2% 。值得留意的是,Muse 个人代理人上线六周突破千万用户,且购物成为主要应用场景,显示 Meta 正由广告 AI 优化进一步跨入消费者代理人、代理商务及企业 AI 服务的新阶段。而本身就拥有庞大的社群用户与商家生态系,Meta 有机会扩展至交易抽成、订阅与 API 收费,形成新一轮 AI 变现机会。
短线仍有 AI 推论成本高昂、自由现金流转负的挑战,但管理层预期未来一年 Muse 运算效率可提升超过 10 倍,支撑新 AI 业务扩大规模,只要 Meta 的核心广告业务持续增速,并逐步验证 Muse 的商业模式,Meta 将持续在 AI 变线上展现更多潜力。
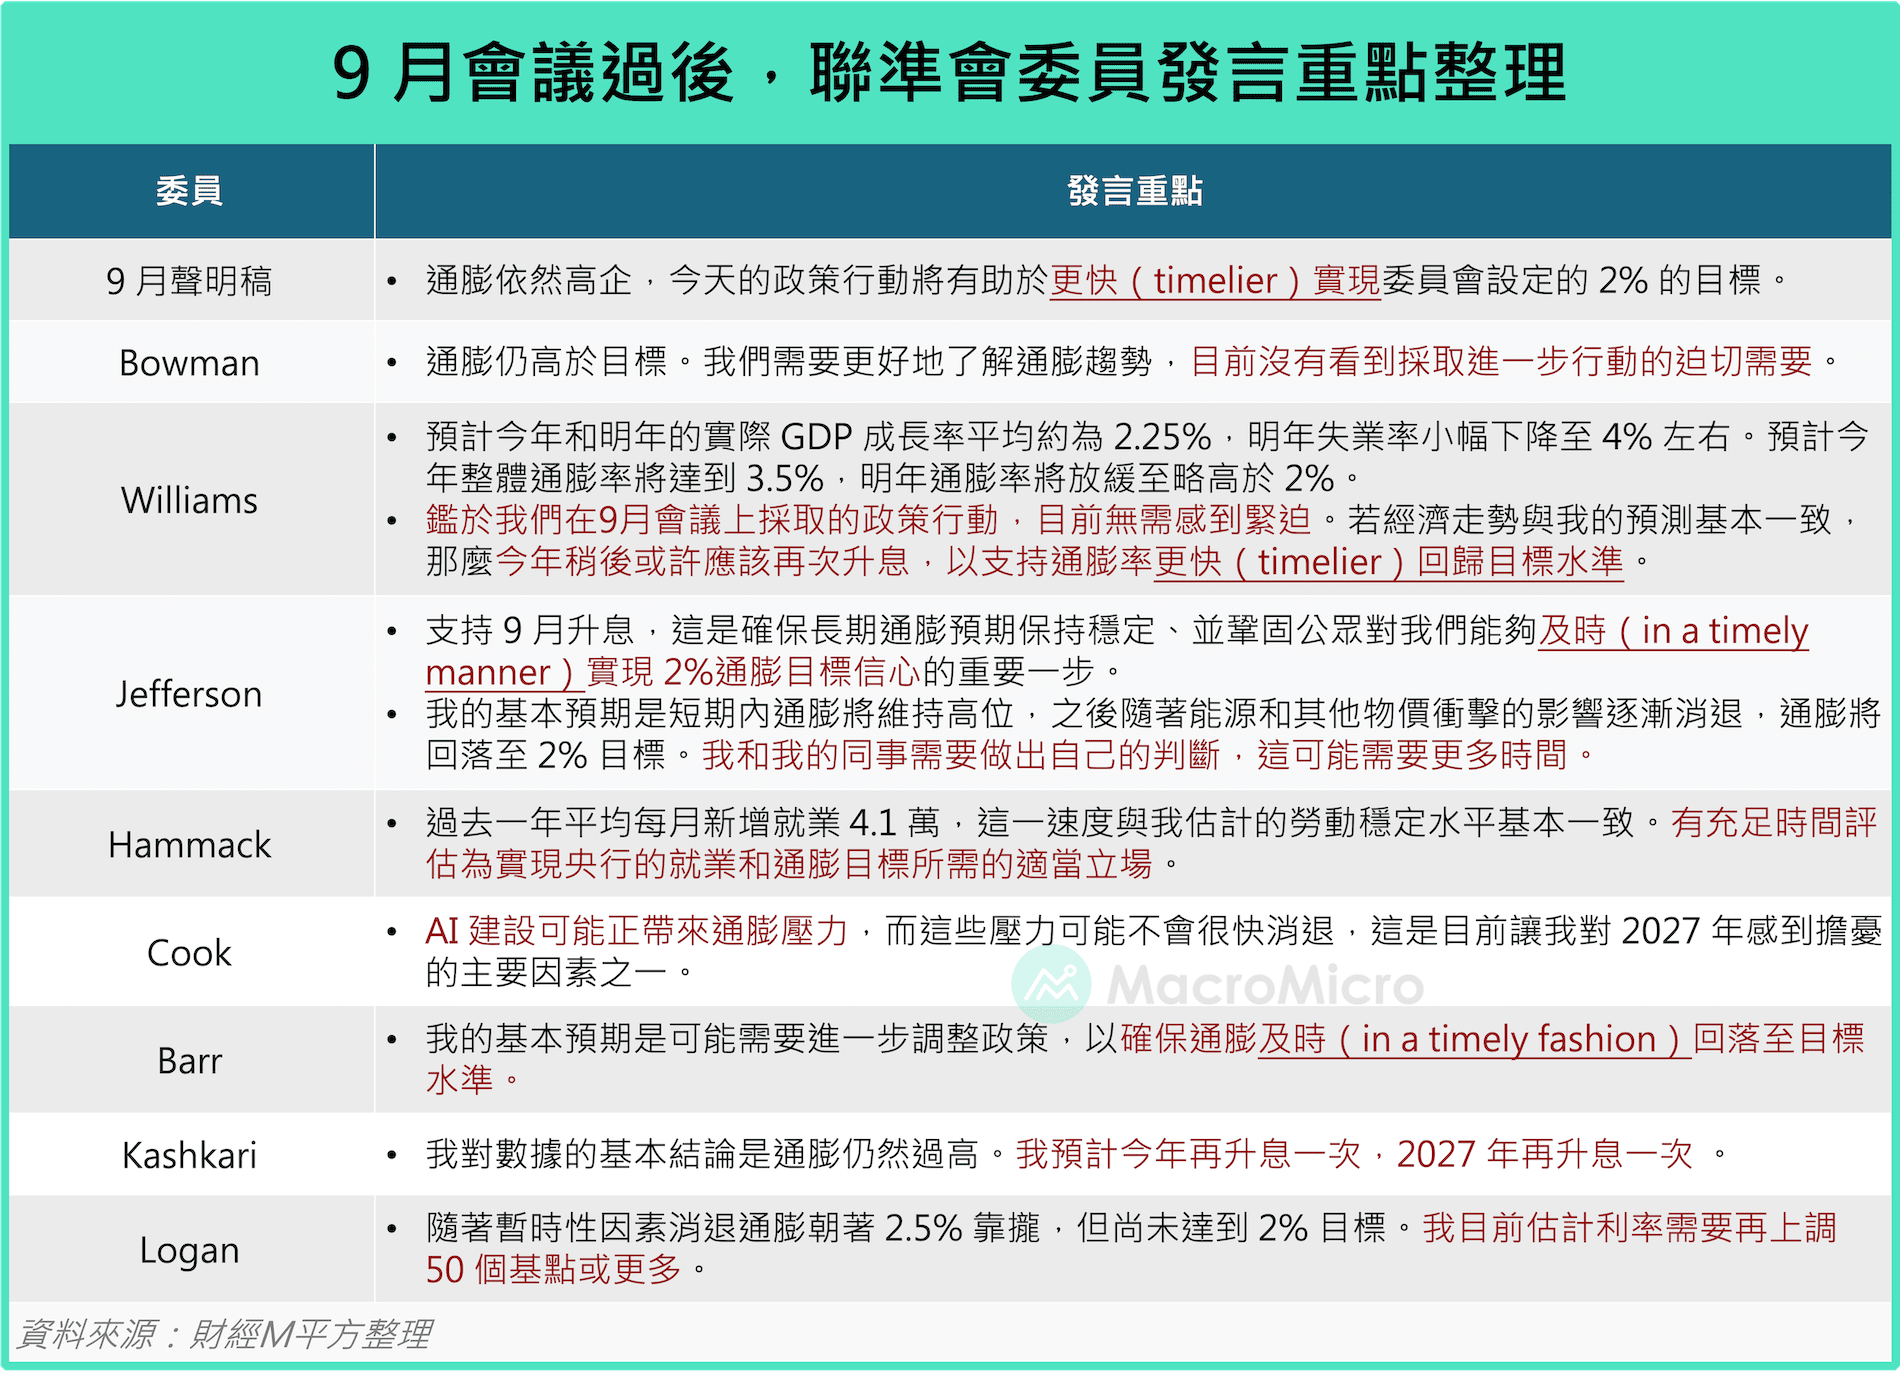
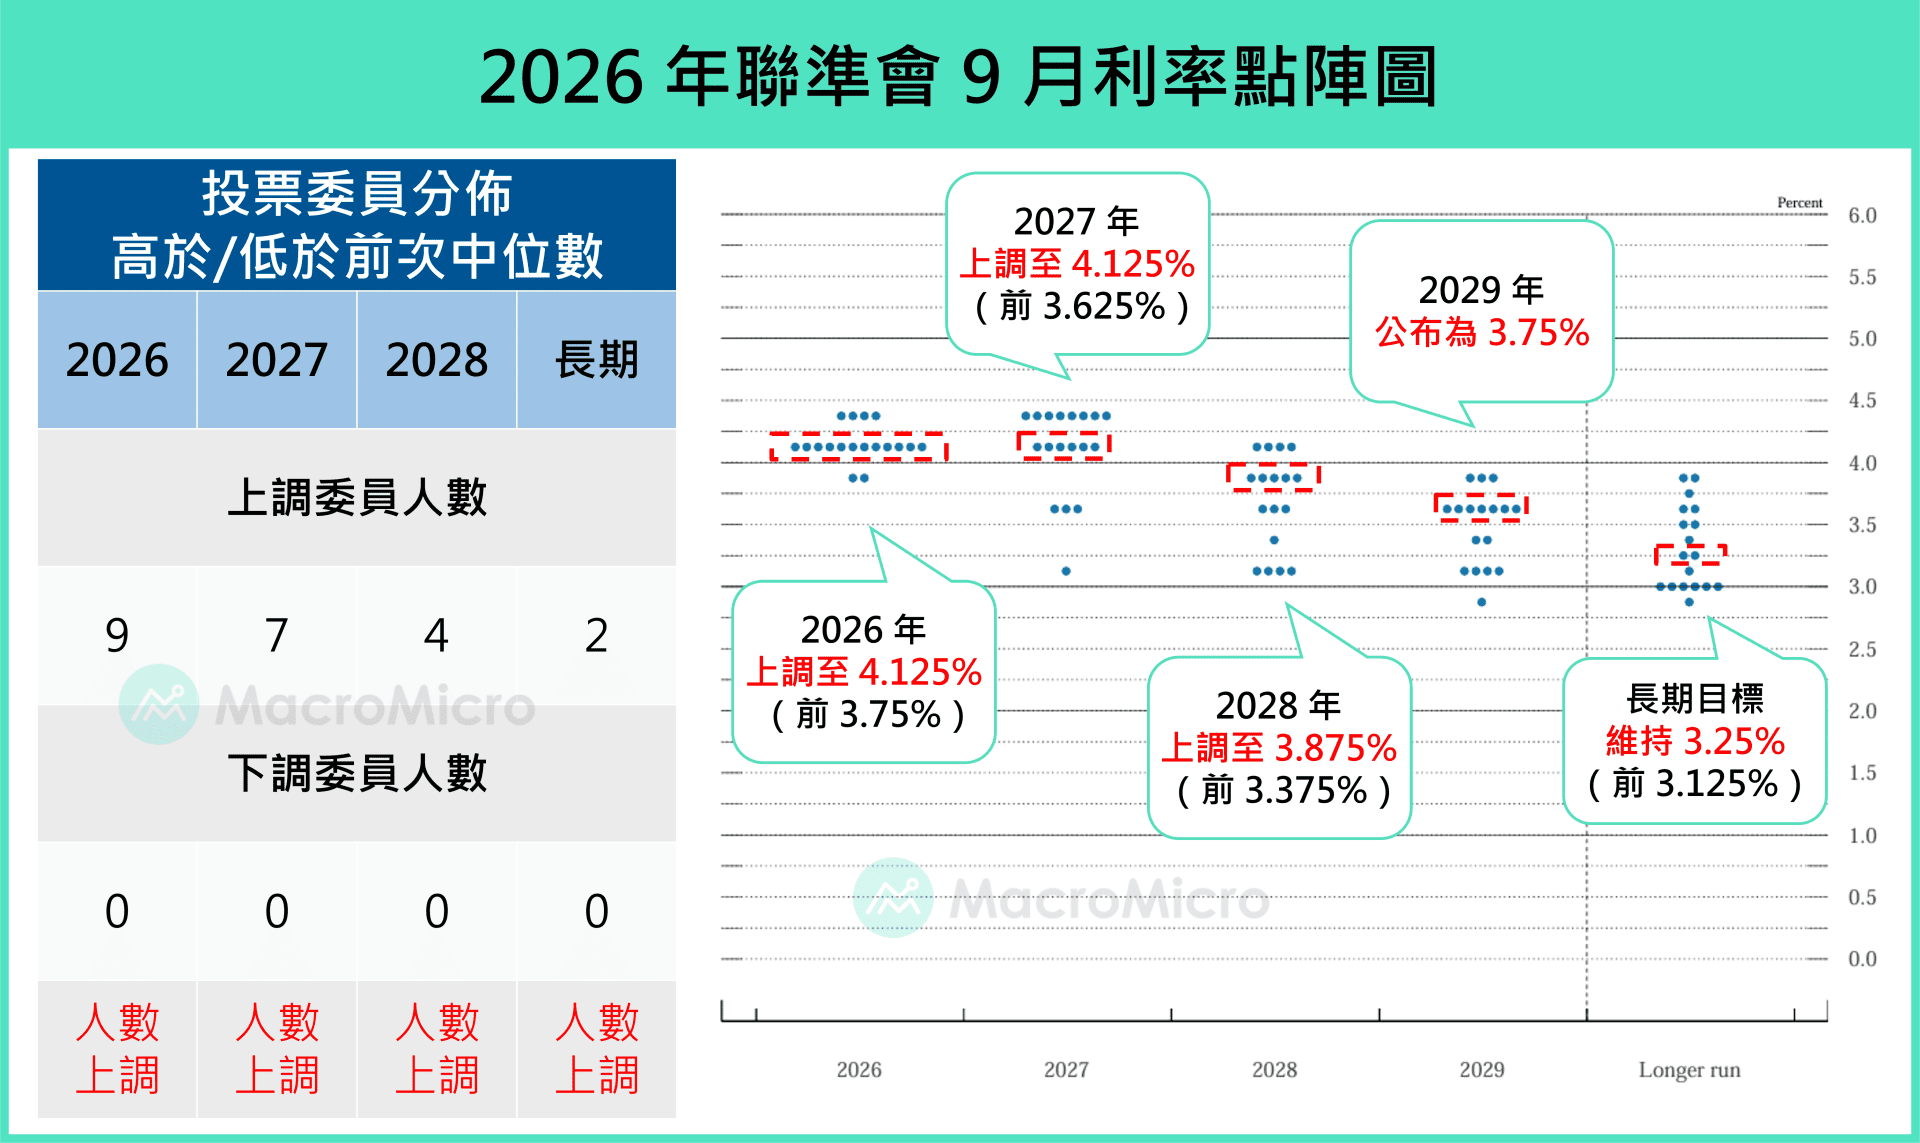
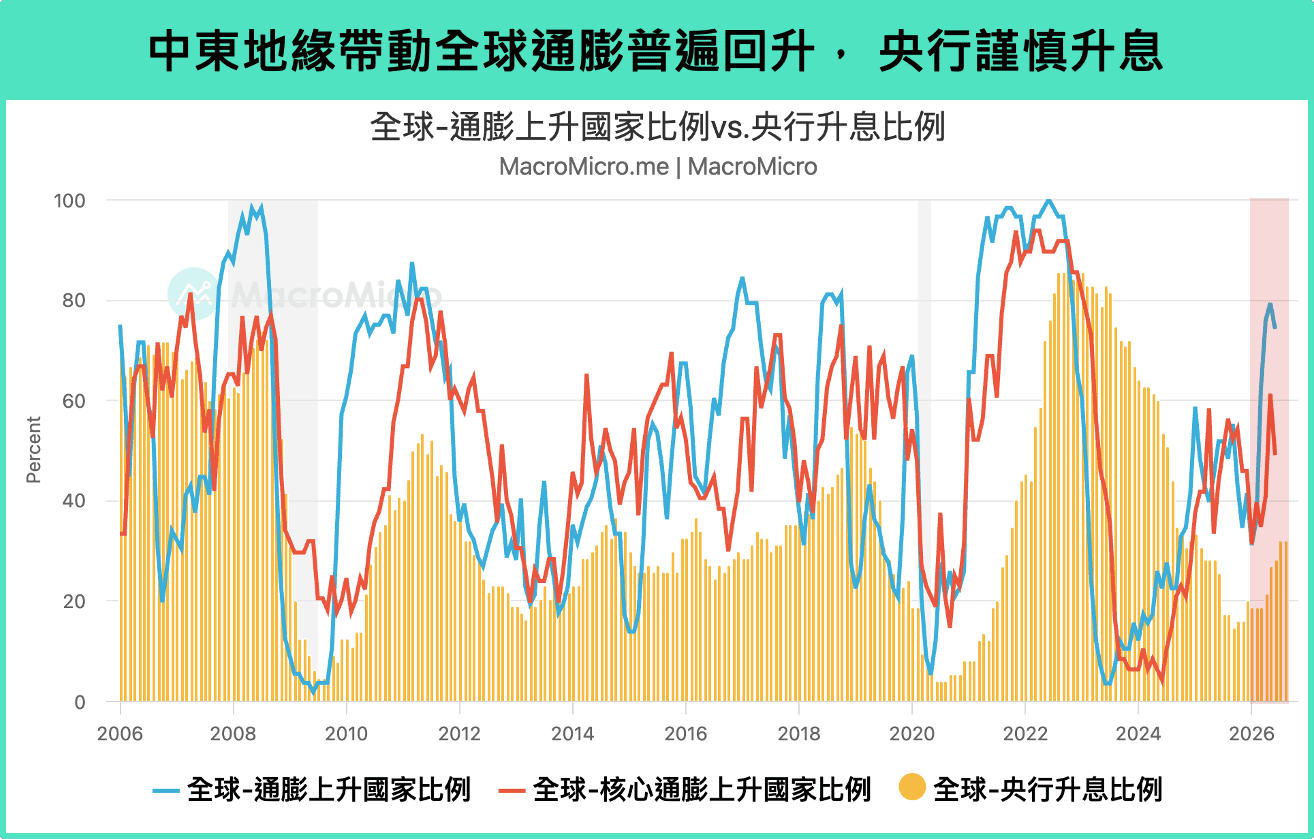
此外,观察长线通胀预期,在美伊衝突反覆之下仍锚定良好,纽约联储主席 Williams 也在 10/13(二)采访中,明确表示今年再升息一次是合适的,但目前并没有看到 2027 年需要进一步升息的必要性(原话:I don't think at this time I have any reason to believe that we would need to do more)。因此在现阶段,我们仍认为今年升息 2 码便已足够,随着时序推进至明年,通胀基期垫高、舒缓升息压力,美联储高机率将暂停升息。
整体来说,9 月的数据亮点多来自油价与 AI 等外部因素,而非内需回温。由于去年同期基期偏低,PPI 同比短线内仍将维持高檔,但这波上涨属于成本推升,加工工业与消费端价格仍然疲弱,上游涨价难以转嫁,中下游企业的利润压力恐将延续。出口虽大幅优于预期,但动能集中在 AI 相关产品,且相当程度来自芯片涨价,并非全面性的外需扩张。我们维持新旧动能切换空窗期的判断,后续观察核心 CPI 与服务价格能否回升,以及上游成本向终端的传导程度。
3. 真正的共识是:要更快、及时地让通胀回到 2%,但不一定马上升息。
Williams 、 Jefferson 、 Barr 都特别强调「 timelier / in a timely manner / in a timely fashion 」,显示 9 月会议后 Fed 对「通胀回落速度太慢」的容忍度下降。这代表即使短线不升息,市场也不宜过早押注大幅降息。
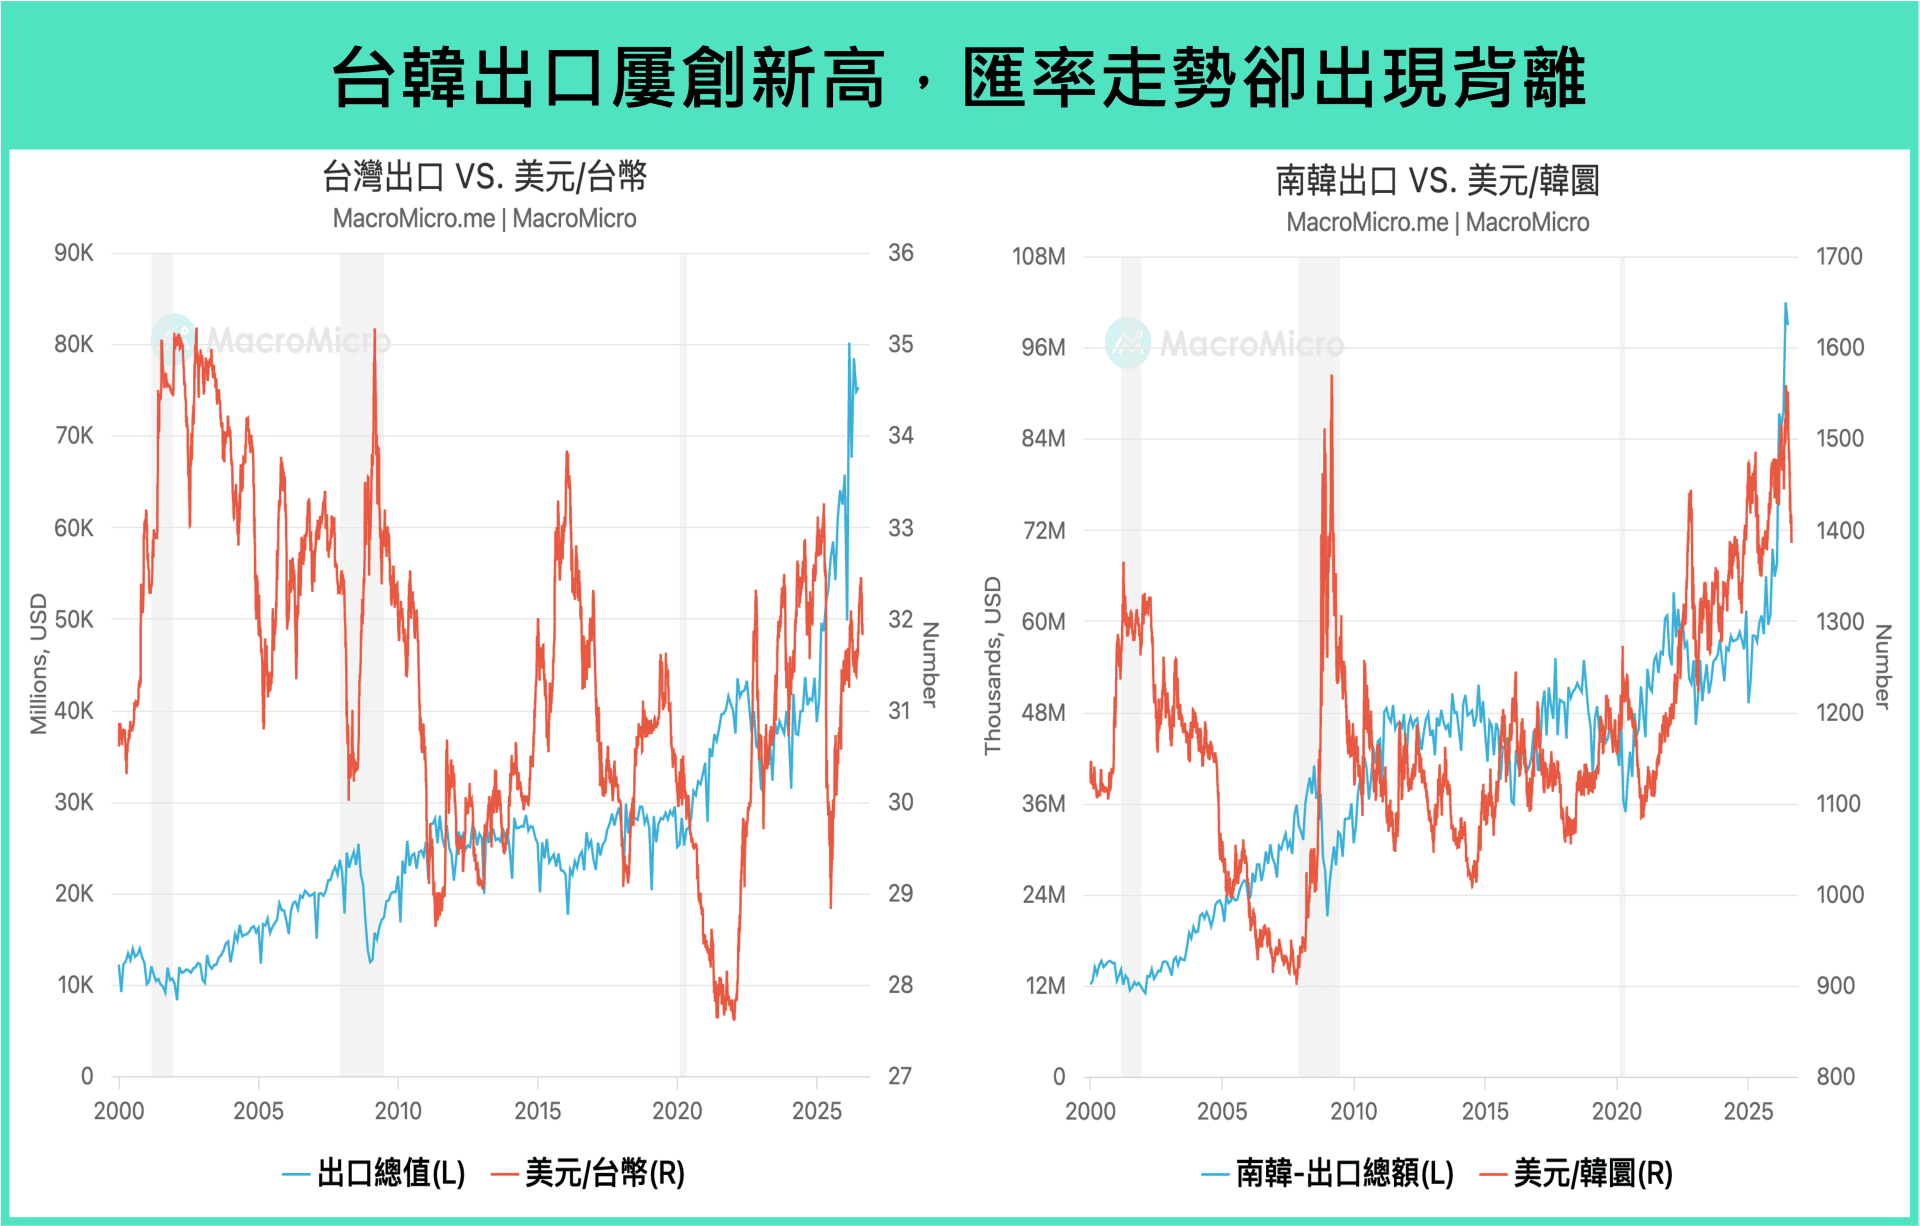
如同我们在月报里提及:在全球持续部署 AI 基础建设下,台湾依旧受惠 AI 扩张周期,近期 Vera Rubin 逐步量产出货后,观察最新出口与新订单数据同步向上,我们于本月更新对台湾出口的预估,预计今年出口将维持约 41% 的高增速,并在美国大型 CSP 厂持续投入 AI 支出下,于 2027Q2 有机会达到单月 1,000 亿美元的水准,全年缴出 30% 的高速增速率,支持台股向上动能。
整体而言,本次非农与失业率虽不如预期,但整体仍属稳定,且薪资增速放缓的趋势也显示劳动市场并非通胀压力来源。从近几日美联储委员发言来看,儘管委员普遍仍认为有进一步升息空间,不过包含 Williams 、 Jefferson 皆表示 9 月升息后,美联储能保有一段时间观望效果、没有紧迫进行下一次升息的必要性。
核心资料中心部门(Core Data Center, CDBU):营收达 180.02 亿美元,季增 56.2%,毛利率上升至 90% 。主要受惠于 ASP 上涨与高毛利产品组合的优化,其中资料中心 SSD 营收逼近 100 亿美元,因 AI 推理的 KV Cache 转移至 Flash 储存,加上资料中心加速以 SSD 替换 HDD,大幅扩张了 SSD 的需求。
客户端与行动部门(Mobile and Client, MCBU):营收达 131.14 亿美元,季增 13.8%,毛利率上升至 90% 。受惠于 ASP 上涨与高价值产品组合(1-gamma 产品占 MCBU 营收接近一半)。 OEM 品牌厂正积极在旗舰 PC 与智能型手机中引进新 AI 功能,导致单机 DRAM 与 NAND 搭载容量与效能需求显着增加。
Anthropic 执行长 Dario Amodei 于 2026 年 9 月中旬发表题为《我们必须放慢前沿发展》(We Must Pace the Frontier)的重要文章,公开呼吁全球 AI 产业应主动放慢技术推进的速度, 此项呼吁随即获得 OpenAI 执行长 Sam Altman 、 Google DeepMind 负责人 Demis Hassabis 以及马斯克(Elon Musk)等业界领袖的正面迴响与支持 。
而今年早些于 7 月时候,NVIDIA 执行长黄仁勋也发表其 X 帐号的首篇推文,与多家科技巨头、投资机构联署一封关于开源模型(Open Weights)重要性的公开信。黄仁勋直言过度依赖封闭模型将加剧「单点故障」风险、引发资安漏洞并阻碍 AI 发展,而开源模型除了能降低技术门槛、加速创新与扩散,更重要的是能让各国根据自身文化与法律,控制属于自己的 AI 基础设施,实现「AI 主权」。
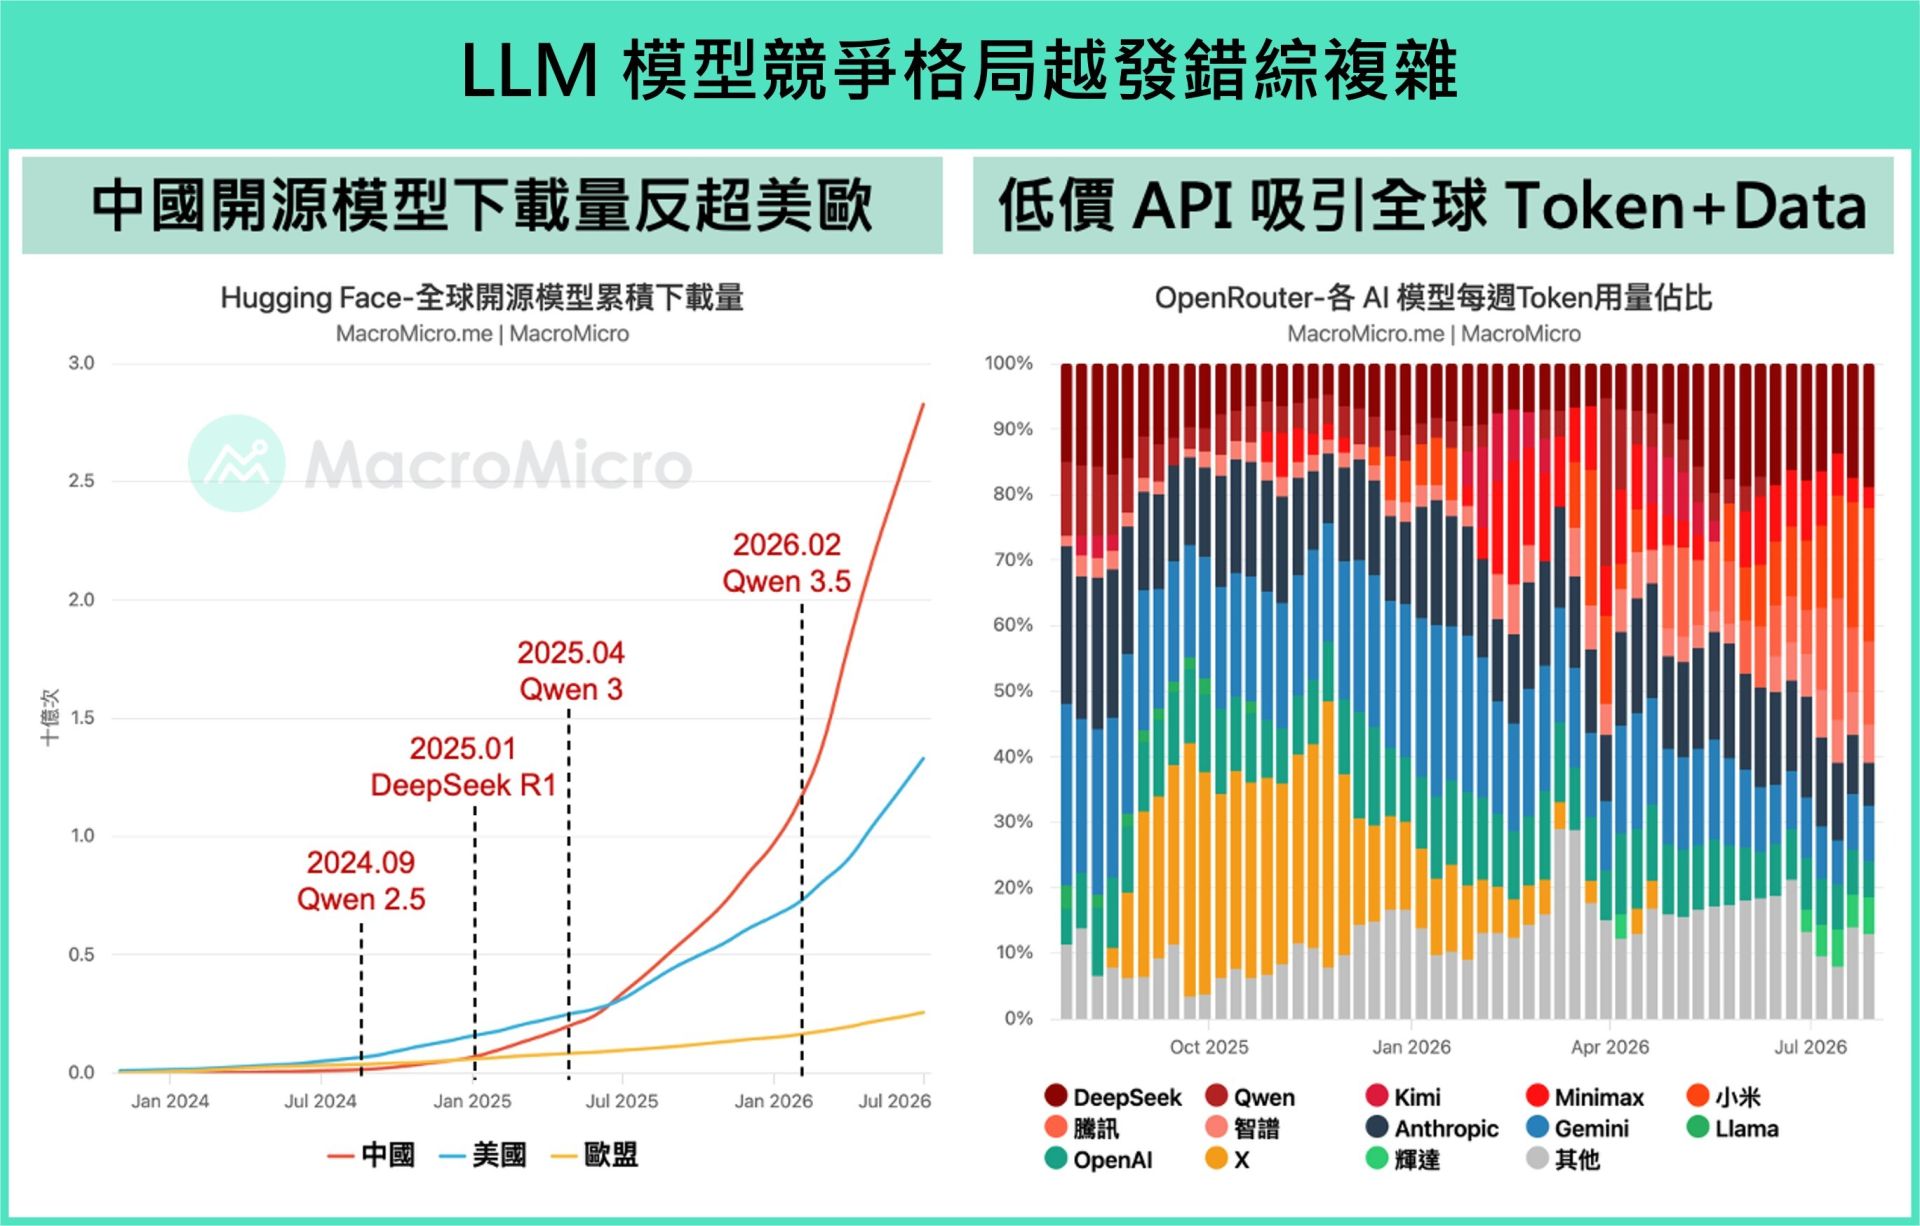
面对业界对 AI 监管的讨论兴起,近期模型圈的版图也在悄悄变动,6 月中旬,中国模型在 OpenRouter 上的 Token 使用量份额已衝上 55%,正式击败美国模型,跃升为该平台最大来源,英伟达则在 9 月突然发布收购 Hugging Face 开源平台。面对巨变,比起单纯讨论市占数字,本篇主题研究,我们更需要深入剖析三个核心问题:
追赶机制,中国 AI 实验室如何在短时间内弥补算力差距,逼近美国的领先地位?
路线分化,美中两国在 AI 产品的定位、商业化设计与目标市场有何根本差异?
底层逻辑,为何说这场 AI 追逐赛本质上是「旧战争」的延续,各自用新科技为既有产业护城河进行的深度强化?
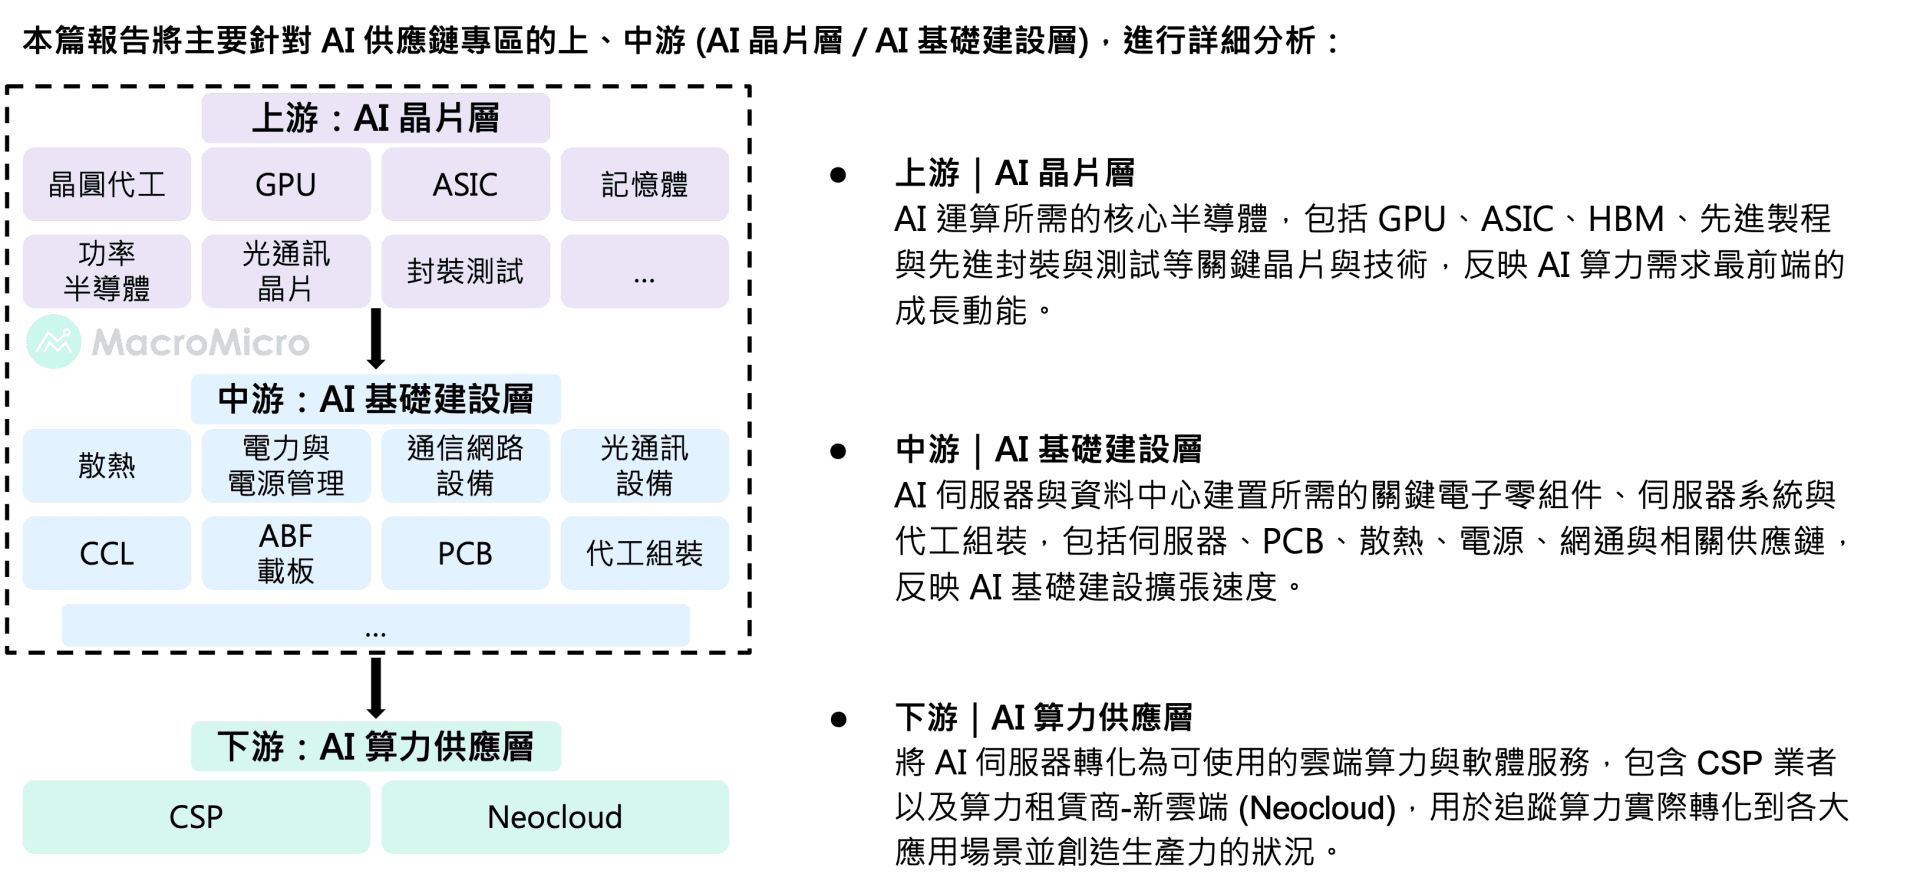
随着单纯堆迭算力(FLOPS)的边际效益递减,内存储器已从过去的成本项目跃升为决定 AI 变现落地的核心;内存储器架构正全面向运算核心靠拢,甚至直接垂直堆迭于 XPU/ASIC 上进行架构协同设计与封装。未来 AI 芯片市场的胜负关键,不再是谁能做出速度最快的超级芯片,而是谁能透过 3D 垂直整合与软硬件协同排程将搬移能耗降至最低,精准掌控「频宽、热量与 Token 成本」的平衡。
能源:
AI 服务器机柜将从数百千瓦(kW)迈向 1 百万瓦(MW),Meta 、 xAI 、 OpenAI 也陆续兴建或启用吉瓦级(GW)超级运算丛集,因此从电网到芯片(From Grid to Chip)整体架构都面临技术挑战与升级需求。芯片侧观察到英飞凌预估每新增 1GW 资料中心容量可挹注 1.75 亿美元营收,成熟製程也受惠功率半导体需求而出现高稼动率与涨价潮。机柜电源架构方面,留意 54V 转向 800V 高压直流的规格升级进程,传统机电系统也逐步被固态变压器(SST)取代。
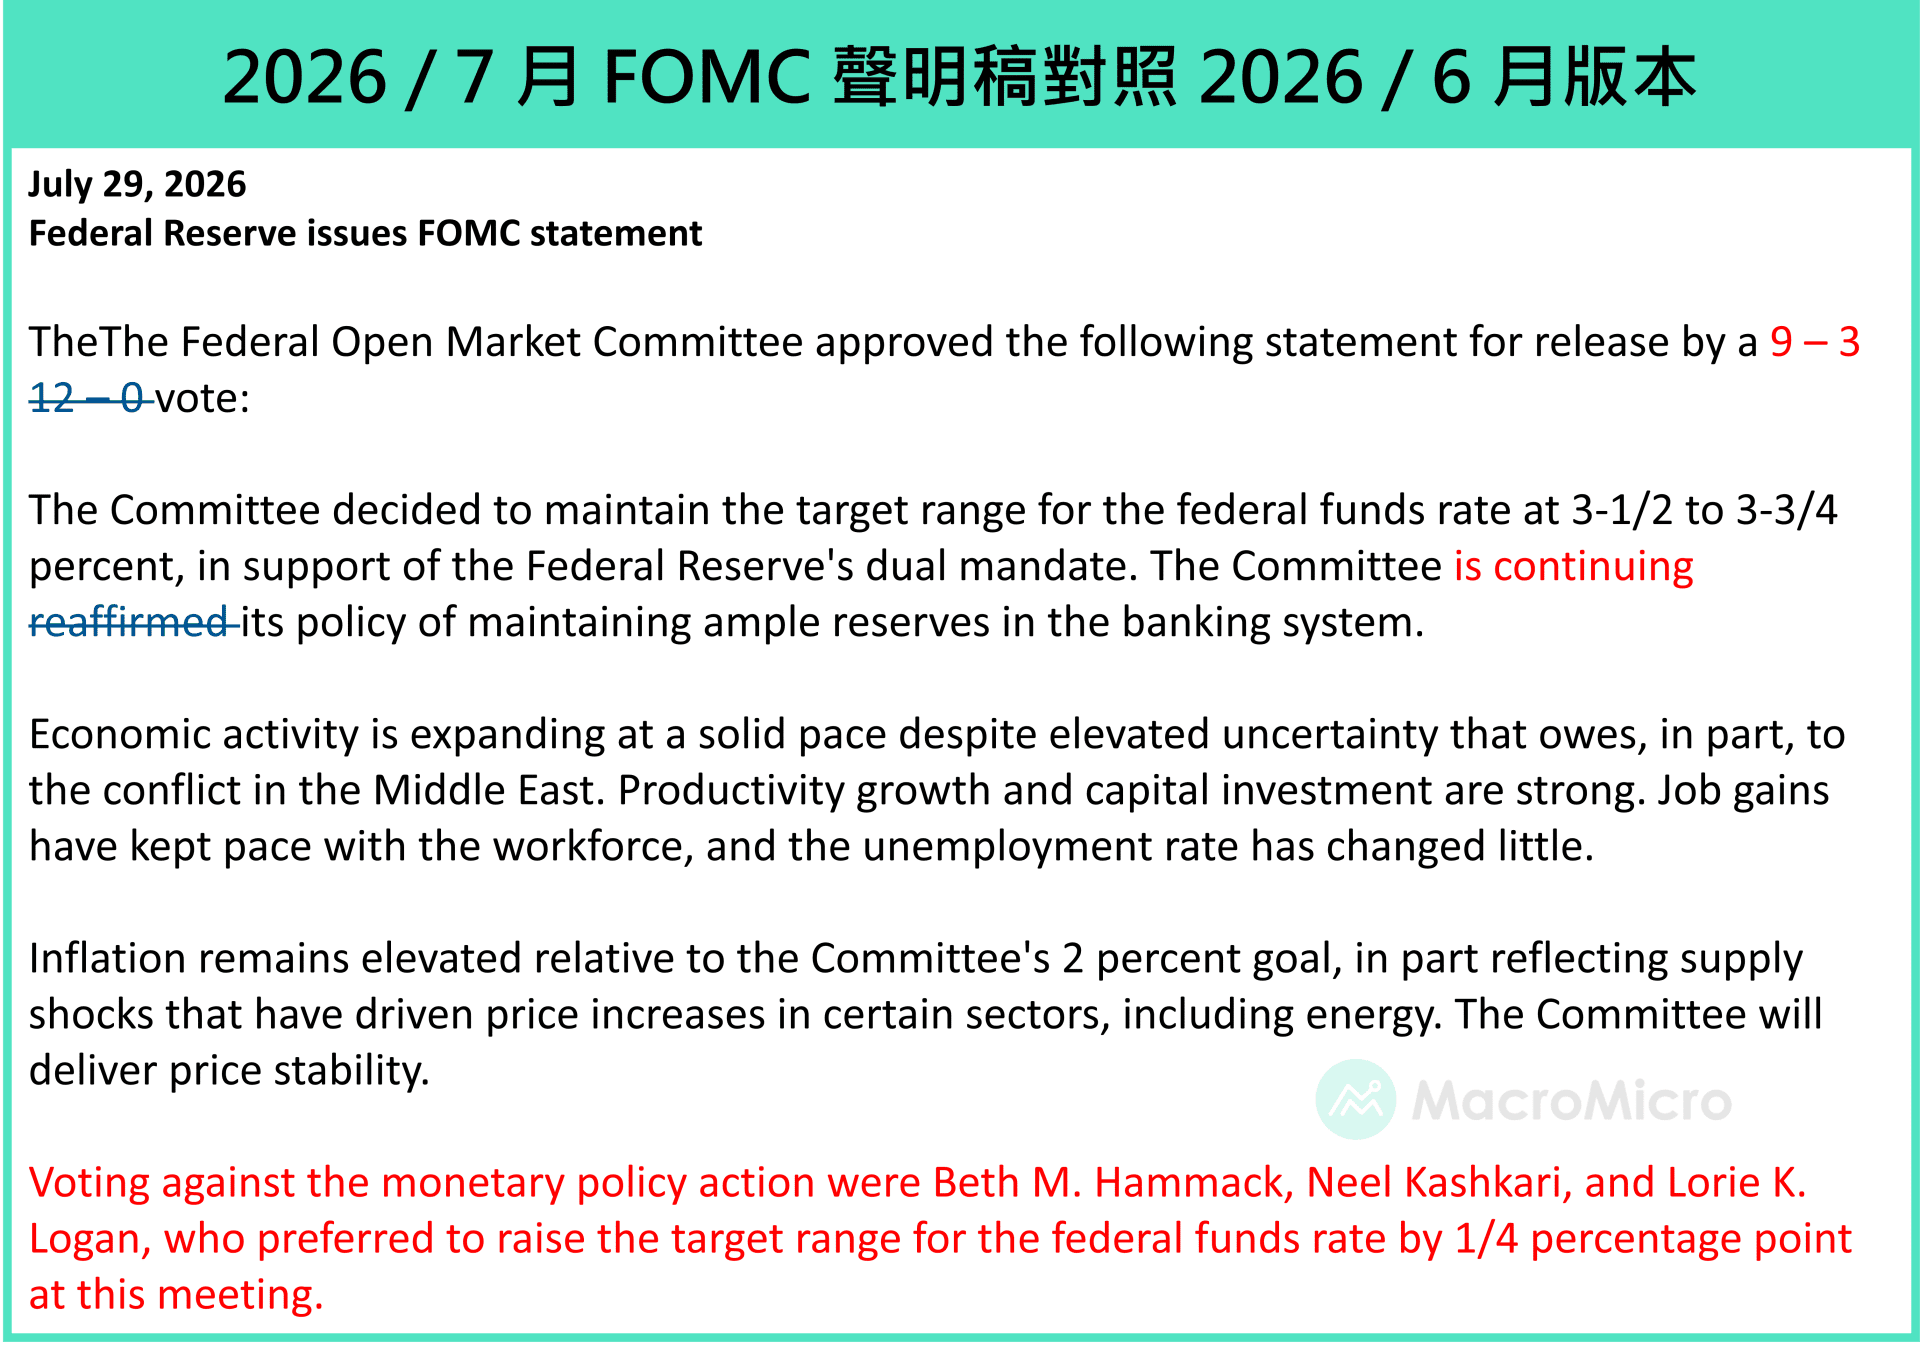
纪要显示美联储的共识程度持续下降,相较于过去较常出现、代表较多人意见的 most 、 many,如今更多出现 some 、 several 等指涉较少数成员的量词,显示美联储内部内部的意见与政策看法正变得更加多元。我们认为这也是 Warsh 在会后记者会避免正面回答记者提问的原因,内部意见分歧加剧的情况下,若过早给出明确立场反而将被绑住手脚,此时刻意模糊反而是聪明的作法。
南韩是全球经济发展中特别的案例之一,从战后以农业为主的经济体,一路发展至今日以半导体、汽车与造船为核心的製造大国。尤其在半导体领域,三星与 SK 海力士长线主导全球内存储器市场;近年随着 AI 浪潮兴起,资料中心加速扩张、 HBM 需求爆发,更进一步强化南韩在 AI 基础设施供应链中的核心地位,也带动南韩股市强势上涨,今年最高涨幅一度高达 120% 。
本季方舟投资新建仓 SpaceX 约 447 万股,一跃成为第三大部位,同时建仓芯片设计公司 Cerebras Systems 与核能公司 X-Energy,显示 ARK 对下一代技术的重点关注,涵盖航太物流、先进运算及核能解决方案。卖出部分主要来自 Roku 与 AMD,分别减码约 322 万股与 129 万股,此次调整使 ARK 得以集中资金于创新驱动的增速标的,同时维持对多个受惠于技术融合产业的曝险。
总结
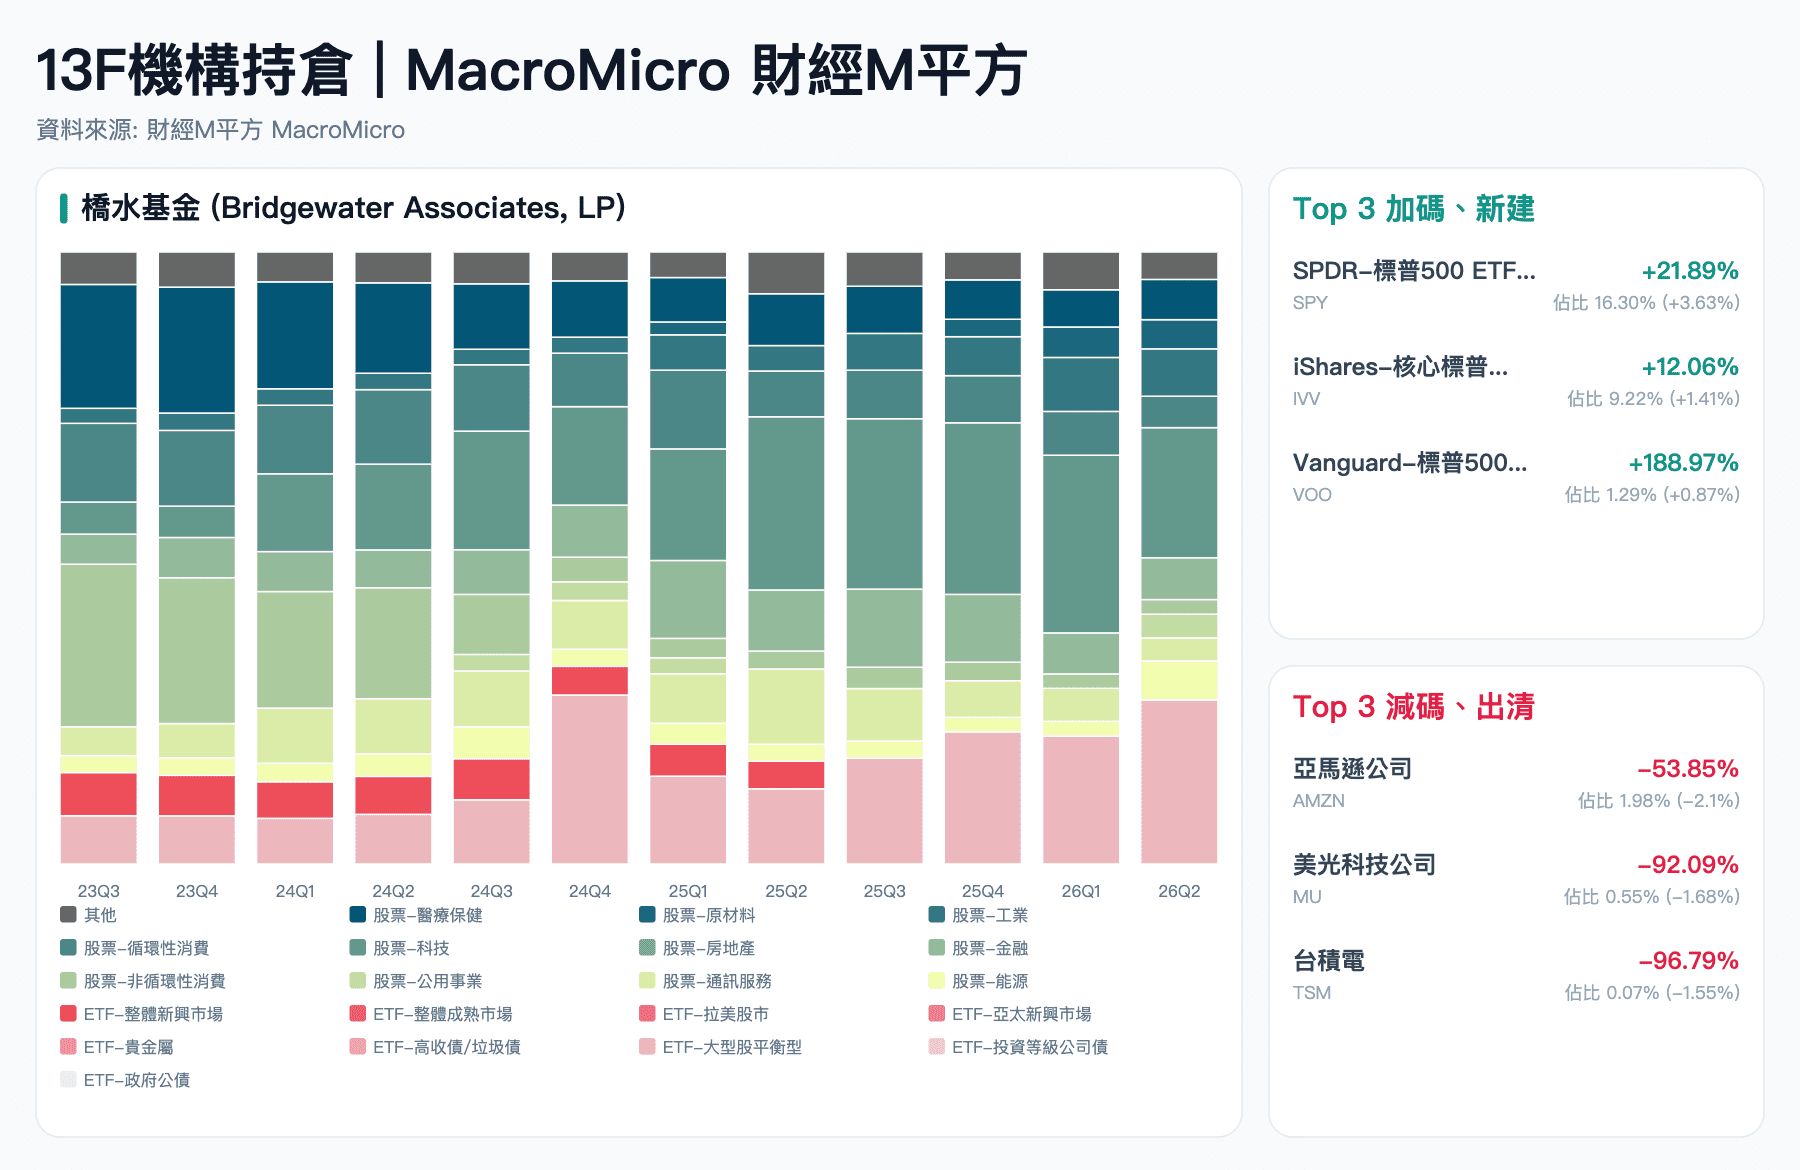
总结来说,2026Q2 各大机构操作方向转趋分歧,操作逻辑已不如上季一致。桥水与索罗斯同步转向能源电力等防御资产,内存储器与中国概念股则成为本季主要的减码对象。避险工具的使用也出现分歧,部分机构由大盘卖权转为个股卖权。儘管机构对 AI 长线趋势的信心并未消退,但在科技股评价已处于高位下,资金配置更趋分散,防御与避险心态也同步在增加。
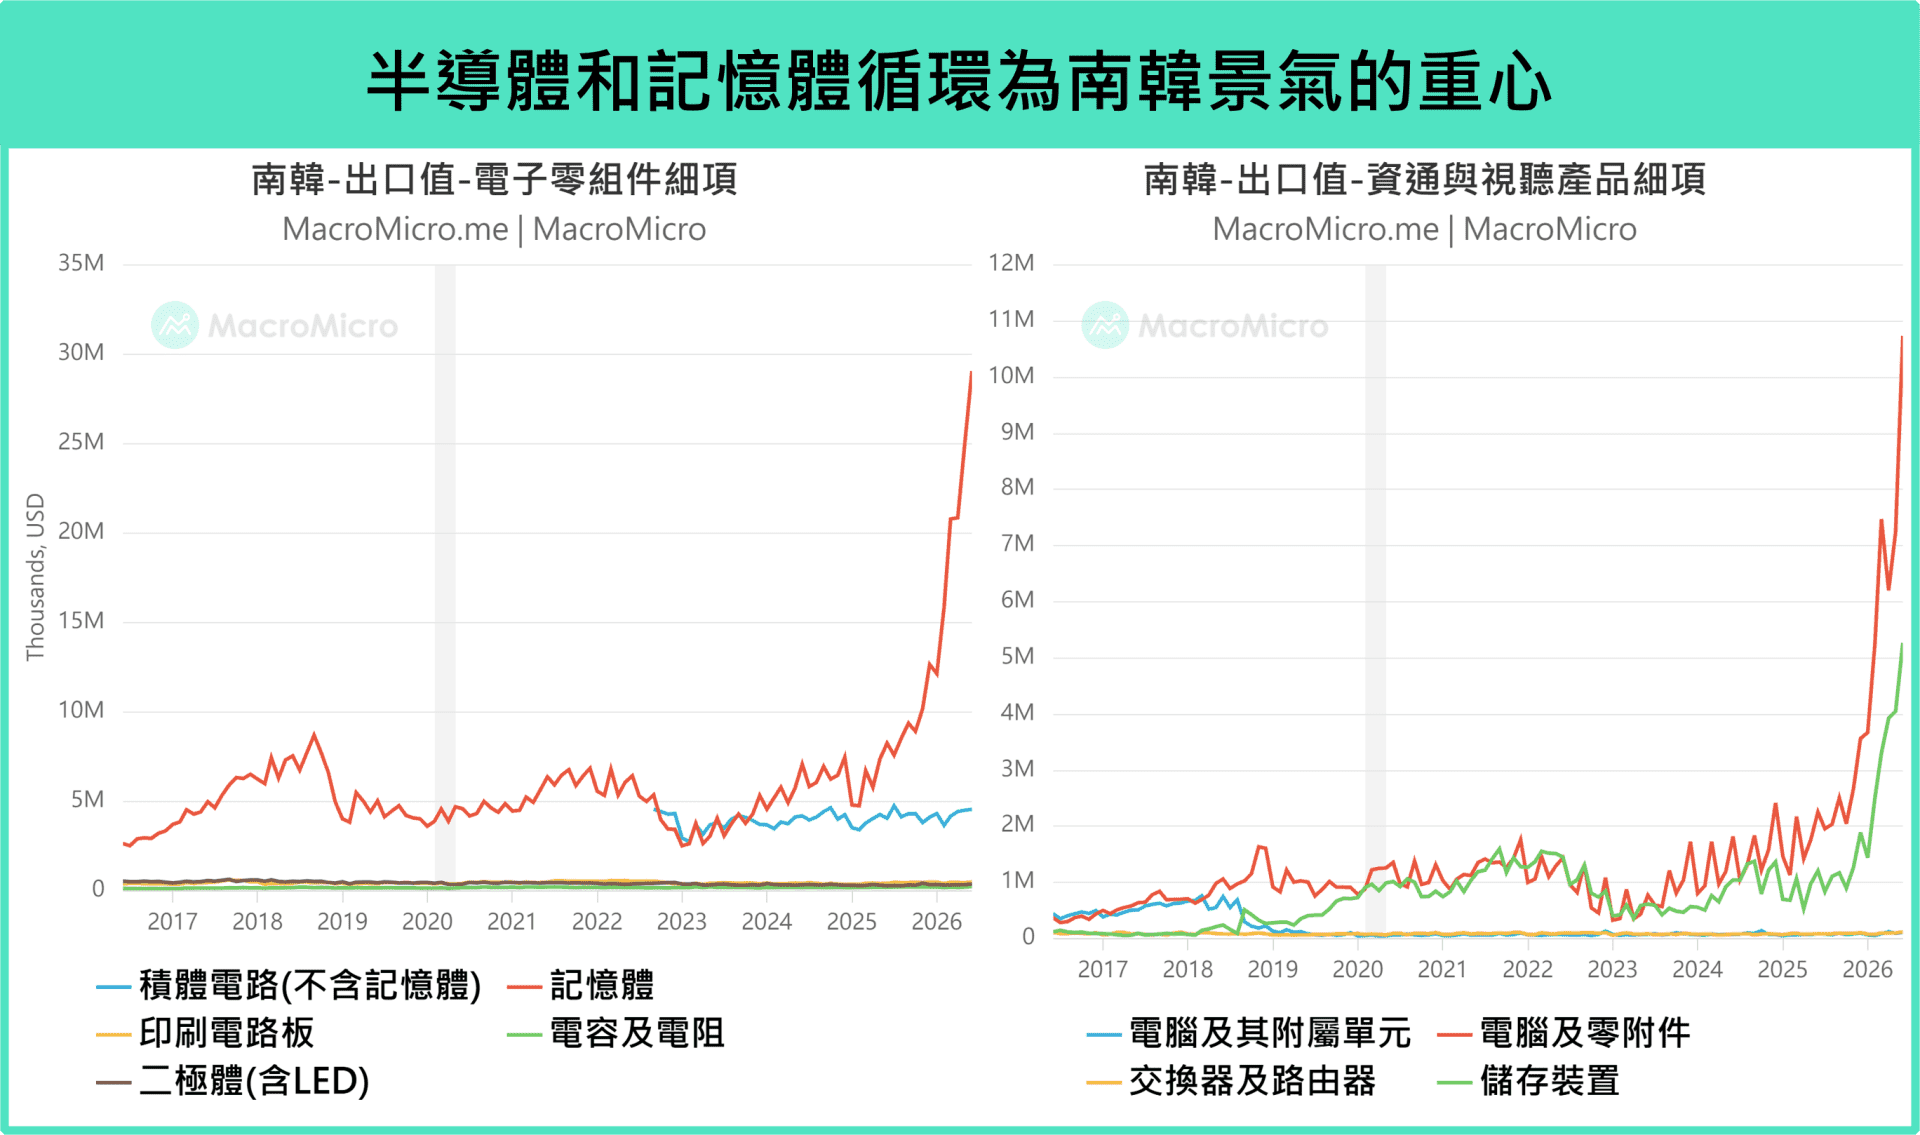
另外,从出口细项也能观察到一些状况,例如电子零组件创历史新高,但资通与视听产品的增速反而出现停滞,这意味着芯片可以先出货,但目前因为零组件出现广泛性缺货,导致在组装整台 AI 服务器时卡关。因此,虽出口连两个月低于预期,但从多项数据交叉验证下,AI 需求并未放缓,反而是因为强劲的需求导致了短线出口的不如预期,而这也呼应在近期 AI 文章 中我们看到的「Vera Rubin 架构修改,导致供应链预先备货」的状况,因此下半年 Vera Rubin 的顺利出货也将是台湾出口能否维持强劲动能的关键之一。
Apple:发表「 Siri AI 」,首度将系统级 AI 、 Apple Intelligence 与装置个人隐私脉络进行整合,开发者与公开测试反响热烈,预期秋季推出将成为 iPhone 17 系列的重要需求驱动器,其 25 亿的庞大装置安装基础下,长线具备形成以装置为入口的个人 AI 助理的机会。
Tesla:Tesla 的 AI 发展核心是将视觉感知、端到端神经网路、自研 AI 芯片及大规模真实世界数据,应用于 FSD 、 Robotaxi 与 Optimus。目前无监督 FSD 测试在 6 个城市累积超过 38 万英里(无任何事故记录),Robotaxi 运作里程以每周双位增速。 Optimus 进入 Fremont 流水线。并与 xAI 联合推出 AI 代理人系统「 Digital Optimus 」,尝试把其自驾技术从「控制车辆」延伸至「控制电脑与机器人」。
Apple:AI 芯片与 Siri 运算成本将采取自建数据中心与第三方云端混合模式。此外,与 Broadcom 签订超过 300 亿美元的多年度自研芯片与製造协定,并计划在休士顿启用 Advanced Manufacturing Center 以组装 AI 服务器与生产 Mac mini,观察 Apple 的自由现金流维持在 387 亿美元的强劲水准。
Meta:与 EssilorLuxottica 合作推出新一代 Meta Glasses(含 Kylie Jenner 联名款),出厂即搭载 Muse Spark,早期销量超出预期。
Microsoft:正致力于将 Windows 打造为「无计量智能(unmetered intelligence)的离线卸载终端」旨在将强大的设备本机运算与企业级安全结合,可在不消耗云端算力或无需连网的状态下,运行高效能的 AI 推理与开发工作;重整 Xbox 游戏阵容与营运,预期 2027 财年恢復增长。
Apple:与 Klarna 合作在美国推出 Apple Upgrade 硬件租赁计划;推出 Global Accessibility 辅助功能,让 Vision Pro 支援眼动控制轮椅。
Tesla:Megapack 3 即将进入生产阶段,随着 AI 资料中心用电需求快速增加,公司预期大型储能系统将更广泛用于电网调节、尖峰负载管理与资料中心供电稳定。 Tesla 同时深化与 SpaceX 的技术合作,将 Grok 导入车载系统,并作为 Digital Optimus 的上层任务管理模型;Starlink 则整合至 Cybercab,未来也计画导入其他车款,以补足行动网路覆盖不足,降低 Robotaxi 通讯死角。此外,Tesla 正规画 Megapod 分散式算力架构,将 Tesla AI 电脑与 x86 服务器整合于模组化设备,未来可能部署在具有可用电力的 Supercharger 等地点,藉此利用分散式电力扩充 AI 算力;不过,该架构目前仍处于设计与规画阶段。
自研芯片持续推进:Maia 200 效能 / 成本较前代提升 30%,已同时支援 OpenAI 与 MAI 模型;并宣布将率先部署采用 AMD Helios 与 NVIDIA Vera Rubin 的新一代 AI 基础设施,并于本季在五大洲新增 31 个数据中心(累计达 88 个)。此外,Cobalt 200 预期在 7 月底前部署于全球超过 25 个数据中心。
结论
微软公布 Q2 财报和业绩说明会后,盘后股价大涨 8%,对比 7/22 的 Google 和同日公布财报的 Meta 盘后呈现下跌,反映市场极度关注于科技巨头「创造现金」的能力,尤其在大家都纷纷扩大 AI 支出之际,而微软目前缴出了最佳答案,增加的资本开支有效转换成获利和现金流,并且获得更多订单后继续扩大资本开支,我们认为这得力于两个原因,第一是微软主要以 Microsoft 365 、 Azure 等订阅制与长约云端服务为主,而 Google 和 Meta 有一大部分是仰赖广告这种波动性较大的收入来源,第二是微软没有选择和 Google 、 Meta 打「顶尖前沿模型」的战争,而是透过自己的生态系优势,从不同入口获得更多订单。因此,未来在 AI 赛道上谁能赢得胜利,并不只是看模型的性能提升多少,或成本降得多低,而是能够把 AI 能力快速嵌入既有的企业通路与客户关係,并转换成可预期现金流的生态系。
预期哪一项 AI 业务服务能在 2026 至 2027 年最先展现 ROIC? 祖克伯仅回应目前多数算力仍会继续用于训练模型,以保持领先地位,其余才会分配到不同的产品与营收机会,包括优化核心业务、即将推出的新消费者产品、 API 、企业代理人、开发者工具,以及直接销售算力的机会。
如何打进企业市场? 祖克伯将企业市场分为两类,第一类是既有广告主与商家的延伸,尤其是透过 WhatsApp 、 Messenger 和 Instagram 的 Business Agent 帮助企业客服、销售与完成交易;第二类是 API 、程式开发工具、内部生产力工具及更广泛的企业软件,这也是 Meta 过去不完全具备的新能力。
一般消费者何时会真正使用 AI Agent? 祖克伯认为某些 AI 市场已经突破,例如 Coding Agent,虽消费者个人 Agent 尚未成熟,但看好未来 5 年内,数十亿人会拥有能理解个人目标、全天候协助工作的 Agent。
为甚么一边买算力,一边卖算力? 祖克伯回应是从资本配置角度来思考,因为目前整体市场算力严重不足,所以 Meta 既有内部高价值用途,也收到了外部的高价购买需求,而管理层会在两者之间做组合配置,部分算力可以直接出售,但更大部分将保留用来训练模型和建构更高价值的「智能层」。
广告系统导入全新的「 Meta 生成式推荐器」,不再对每个广告独立评分,而是运用 LLM 同时理解广告内容与用户偏好进行精准匹配。这项转变与 GEM 模型共同驱动了 Facebook 广告点击次数提升 8.3%,转化率提升 15.7% 。此外,旗下自动化行销方案 Advantage+ 的年化营收 run rate 已达 750 亿美元。
结论
Meta 公布 Q2 财报和业绩说明会后,盘后股价大跌 -9%,反应目前 Meta 的获利能力和现金流创造,以及在企业 AI(非广告)和个人 Agent 的发展,尚未提供明确的营收时,难以说服市场再度上调资本开支,但观察 Meta 本业的广告需求并未转弱,广告收入仍强劲增速,且在 AI 驱动下继续带动广告展示量和平均价格增速,提高点击和转换率。再者,Meta 后续也预计能够受惠到现在算力供不应求的环境,来自祖克伯在业绩说明会中提到的「大量以溢价租用算力的邀约」,同时为了近一步分摊基础建设成本,正积极引进如贝莱德(BlackRock)战略合资伙伴关係等创新的融资模式,均有助于缓解目前市场对于现金流的担忧。
Robotaxi 会与 Uber 等叫车平台合作吗?马斯克明确表示,Tesla 倾向保持垂直整合,也就是自行掌握车辆、软件、平台与营运,而不是将 Robotaxi 交由外部平台分销。理由是 Tesla 预期需求将高于供应,因此没有必要支付第三方平台抽成。
Cybercab 为何尚未快速放量?Cybercab 是全新的底盘与车型,因此必须先累积针对 Cybercab 车身、悬吊、转向与煞车特性的实际道路数据。与 Model 3 、 Model Y 已有数百万辆道路数据不同,Cybercab 缺乏足够的实车样本,因此初期仍需要搭配方向盘与踏板的测试车,蒐集校准资料,后续部署数量才会明显增加。
Tesla 为何要自己做 Terafab?Terafab 是扩大 Optimus 规模的必要条件,因为未来最大的瓶颈可能是 AI 芯片、内存储器与先进封装供应不足,而 Tesla 已为 Austin 的开发型晶圆厂下单设备。
Starlink 将整合至 Cybercab,并可能逐步扩展至其他 Tesla 车辆,提升车辆的通讯可靠性。
AI5 芯片研发进展良好,初期可能优先用于 Optimus;AI6 则被定位为更高阶的下一代边缘 AI 芯片。公司也正在评估将部分旧车升级至新一代 AI 板卡,而不只是升级到 AI4 。
结论:
Tesla 业绩说明会带动盘后股价走跌逾 -4%,反映了本业汽车获利不如预期,但持续投入 Robotaxi 、机器人等新兴业务,导致市场担忧现金流将持续恶化,但观察 Tesla 仍手握超过 400 亿美元的现金和短线投资,短中期仍能继续支撑公司积极转型的愿景,从一家电动车厂转向拥有 AI 、无人载具、机器人、芯片与能源的垂直整合基础建设公司。
而为了实现这个目标,公司中长线希望由 AI 、软件与车队型收入加速增速,改善获利结构。以进度来看,FSD 订阅和使用量正在加速,且海外市场正在提供第二条增速曲线,包括在荷兰取得部署 FSD 的批准后,2026Q2 又取得立陶宛、爱沙尼亚、丹麦及比利时等市场的进一步批准,是目前 Tesla 中最成熟且最接近规模化获利的 AI 业务,同时 AI 服务器对电力的强劲需求也带动储能业务的部署规模持续扩张;Robotaxi 业务短线财务贡献有限,但进度仍持续推进,目前以每周超过 10% 的速度增长,包括于 Austin 的无监督营运范围持续扩大、在佛州的 Miami 、 Orlando 与 Tampa 推出无监督搭乘服务。
因此,Tesla 的中长线前景仍高度取决于 AI 与车队型收入能否继续放量,以及正处于产线建置期的 Optimus 机器人何时能够真正进入真正商业化阶段。