【 MM 一周盘前】台湾外销订单再创高、韩国央行暂停升息,科技股压力持续!MM 研究员带你回顾过往一周发生的大事,3 分钟速读市场!

上週全球股市普遍走弱,受到 CoreWeave 债务风险升温、 SK 海力士子公司放弃美国 IPO,以及亚马逊 AI 机柜因电力不足而閒置等利空消息衝击,市场对 AI 产业前景的疑虑再度升高。美股 S&P 500 指数下跌 0.47%,跌幅主要集中于科技与通讯服务板块,并同步拖累亚洲股市,台、韩股市均下跌约 -2%,日经指数跌幅更达 -4% 。此外,中国电商监管趋严、美国拟限制对中生技投资,进一步压抑陆港股表现;欧股则受到法国暴动影响,表现同样疲弱。
资金出现回流债市的迹象,美国 10 年期国债回到 5% 以下,为法国财政担忧影响,法德利差创 15 年最高;大宗商品因沙特油田遭袭与美撤离外交官,布兰特原油大涨 7% 触及 110 美元、 WTI 则上涨约 5%,黄金与白银同样回落,黄金支撑在 4000 美元 / 盎司。
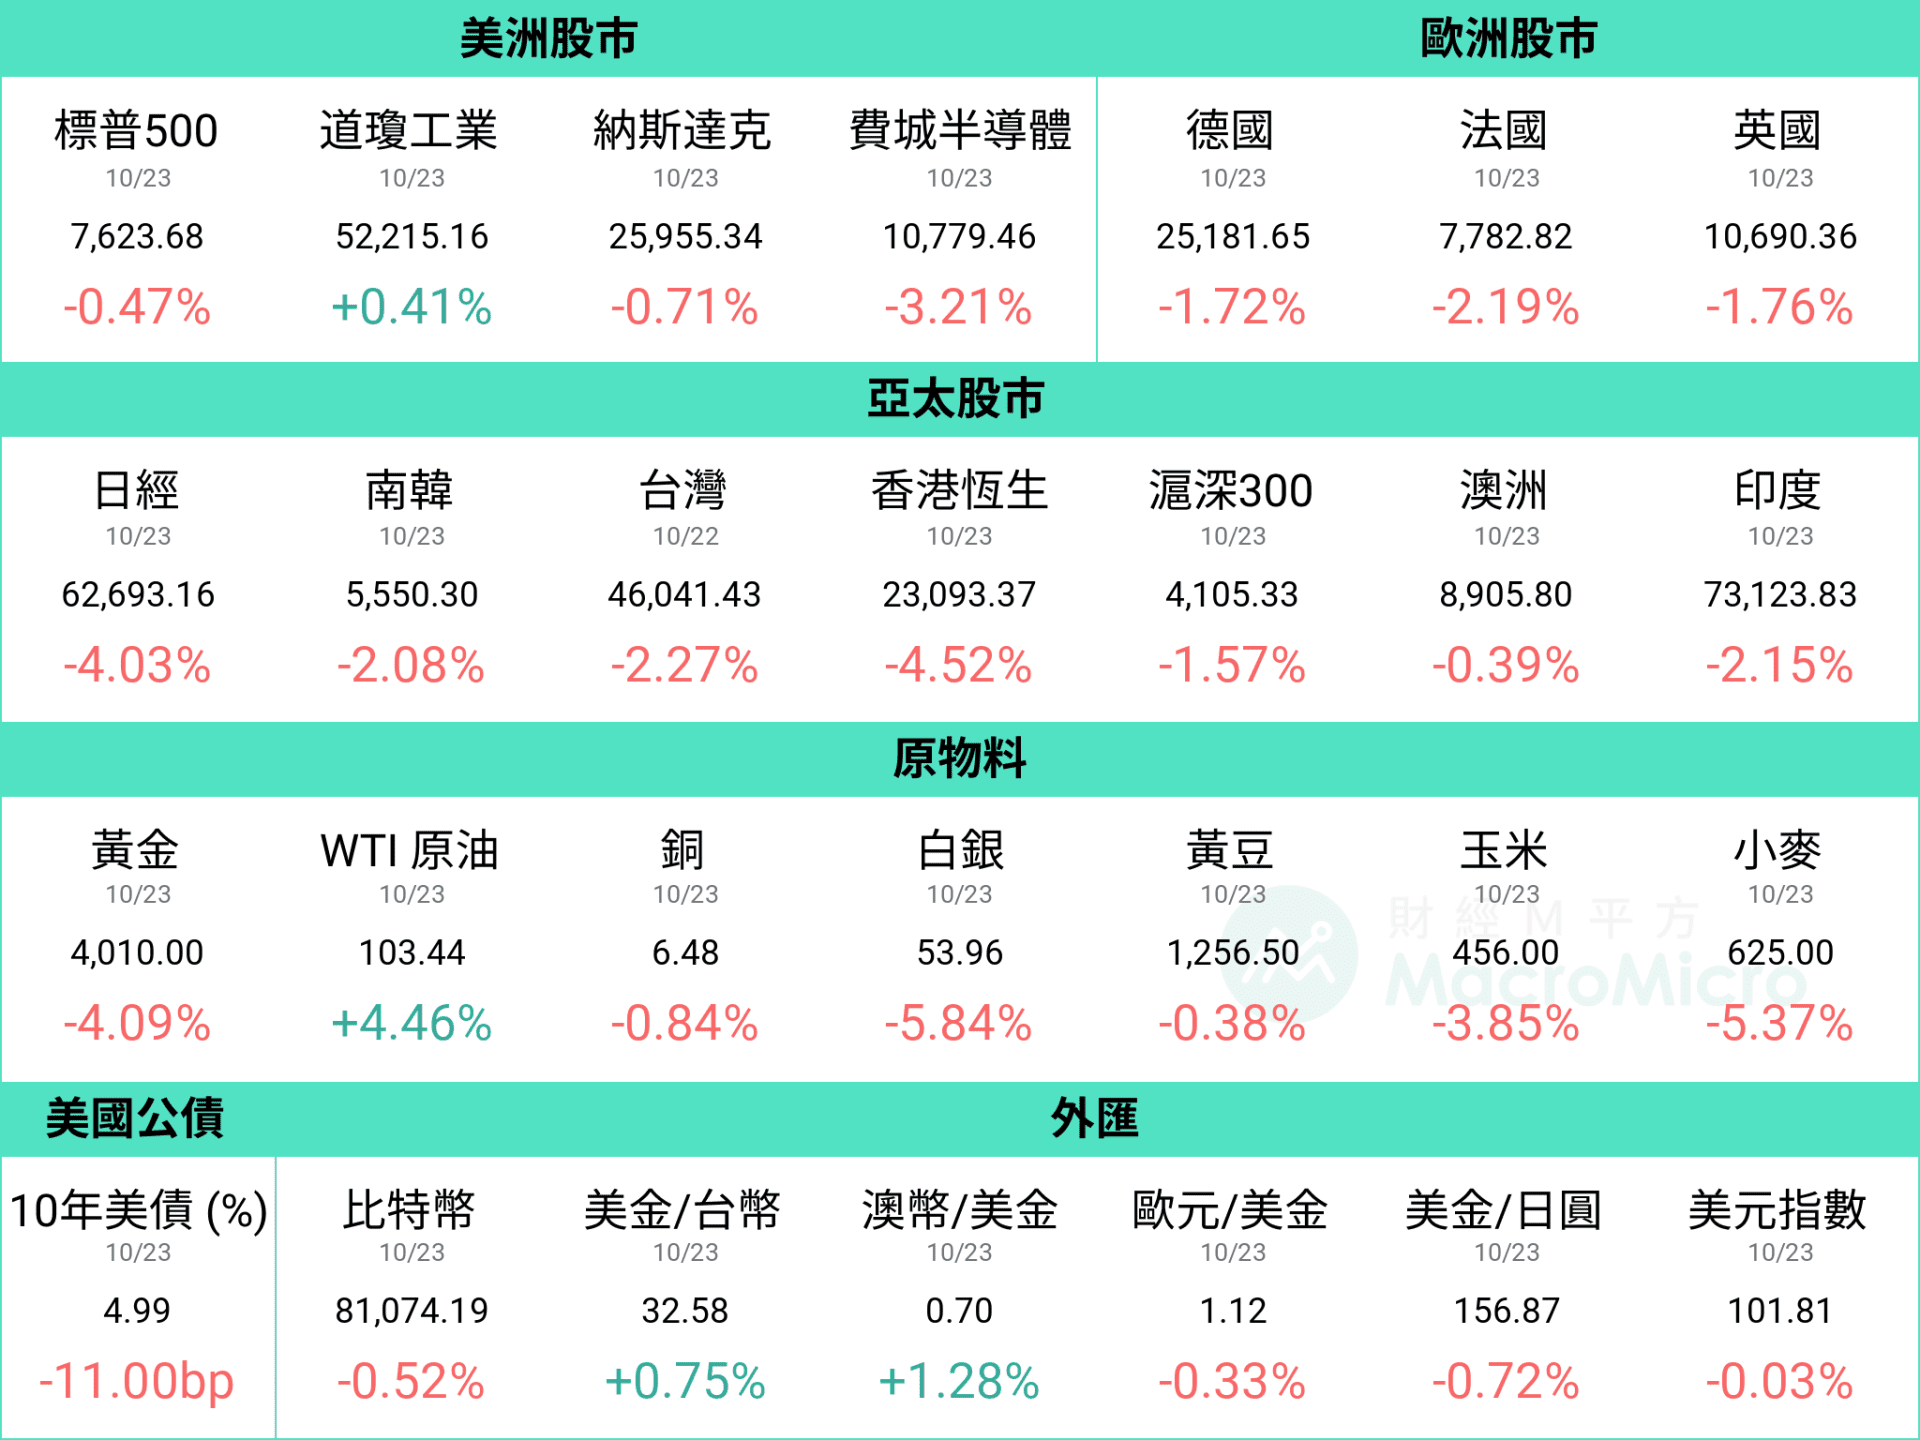
资料统计期间:2026/10/16 ~ 2026/10/23
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
上週大事回顾
【台湾】 9 月外销订单突破 1,100 亿美元再创新高
【中国】 Q3 GDP 回升至 4.5%,仰赖外需
【南韩】央行暂停升息,维持利率在 3%研究员都在看
【行情】 5% 收益率吸走资金?AI 行情迎来压力测试!
本周关注重点
- 三大 CSP 巨头财报(10/28 、 29)
- 台湾景气对策信号(10/28)
- 美联储利率决策(10/29)
- 美国 GDP & PCE(10/29)
- 欧洲央行利率决策(10/29)
- 日本利率决策(10/30)
- 台湾 & 欧洲 GDP(10/30)
- 中国官方製造业 PMI(10/31)
【台湾】 9 月外销订单突破 1,100 亿美元再创新高
-
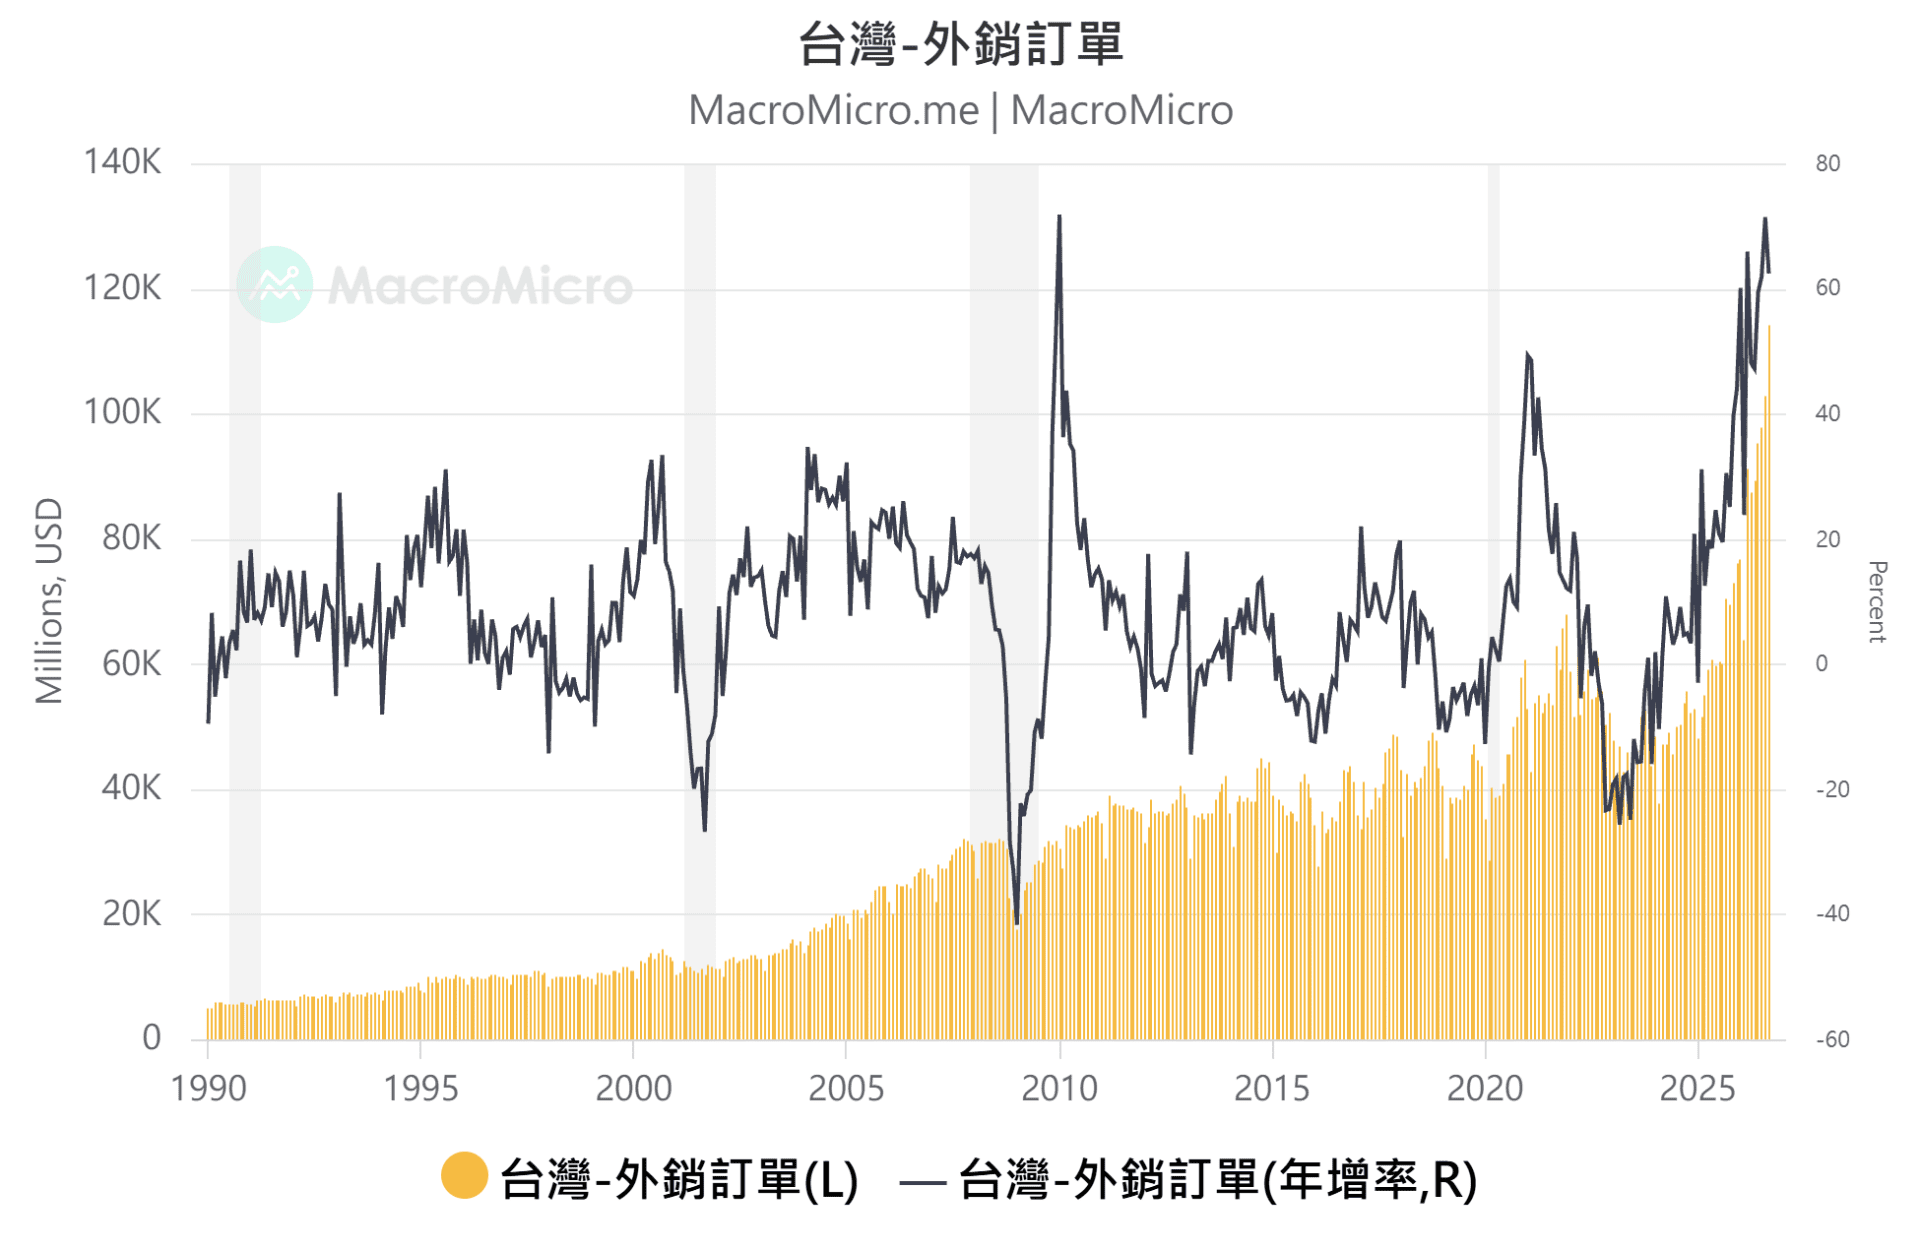
台湾 9 月外销订单金额达 1,142.1 亿美元,明显优于经济部预估的 1,060 ~ 1,091 亿美元,再创历史新高,同比也达到 62.4%(前 71.4%)。其中电子产品年增 71.0%,资通信产品年增 87.3%,两者合计比重近 8 成,除了半导体、内存储器与 IC 设计持续增速外,服务器、网通设备接单亦明显增加。
-
AI 需求的外溢效应同步扩大,基本金属与机械产品订单分别年增 29.7%(前 26.8%)、 21.5%(前 28.3%),前者受惠 AI 服务器相关的铜箔基板需求,后者则来自半导体业者扩大资本开支带动的设备接单;传产復苏仍呈分歧,化学品与塑橡胶回升至 22.8%(前 15.4%)、 11.4%(前 6.7%)主要受油价推升售价,光学器材则续减 -5.6%(前 -1.6%),反映面板需求保守。
-
值得留意的是,外销订单与海关出口同比的差距已自 8 月的 30.4 个百分点大幅收敛至 9 月的 1.5 个百分点,显示供应链的生产与交货瓶颈正逐步缓解。展望 Q4,在 AI 服务器生产瓶颈缓解并出货下,预期将支撑台湾出口金额垫高。
会员深度解析:【台湾宏观成绩单】系统性掌握台湾重要数据变动!
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


【MM Podcast】After Meeting EP. 219|Coreweave 会成为第一张 AI 暴雷的骨牌吗? 立即收听>>