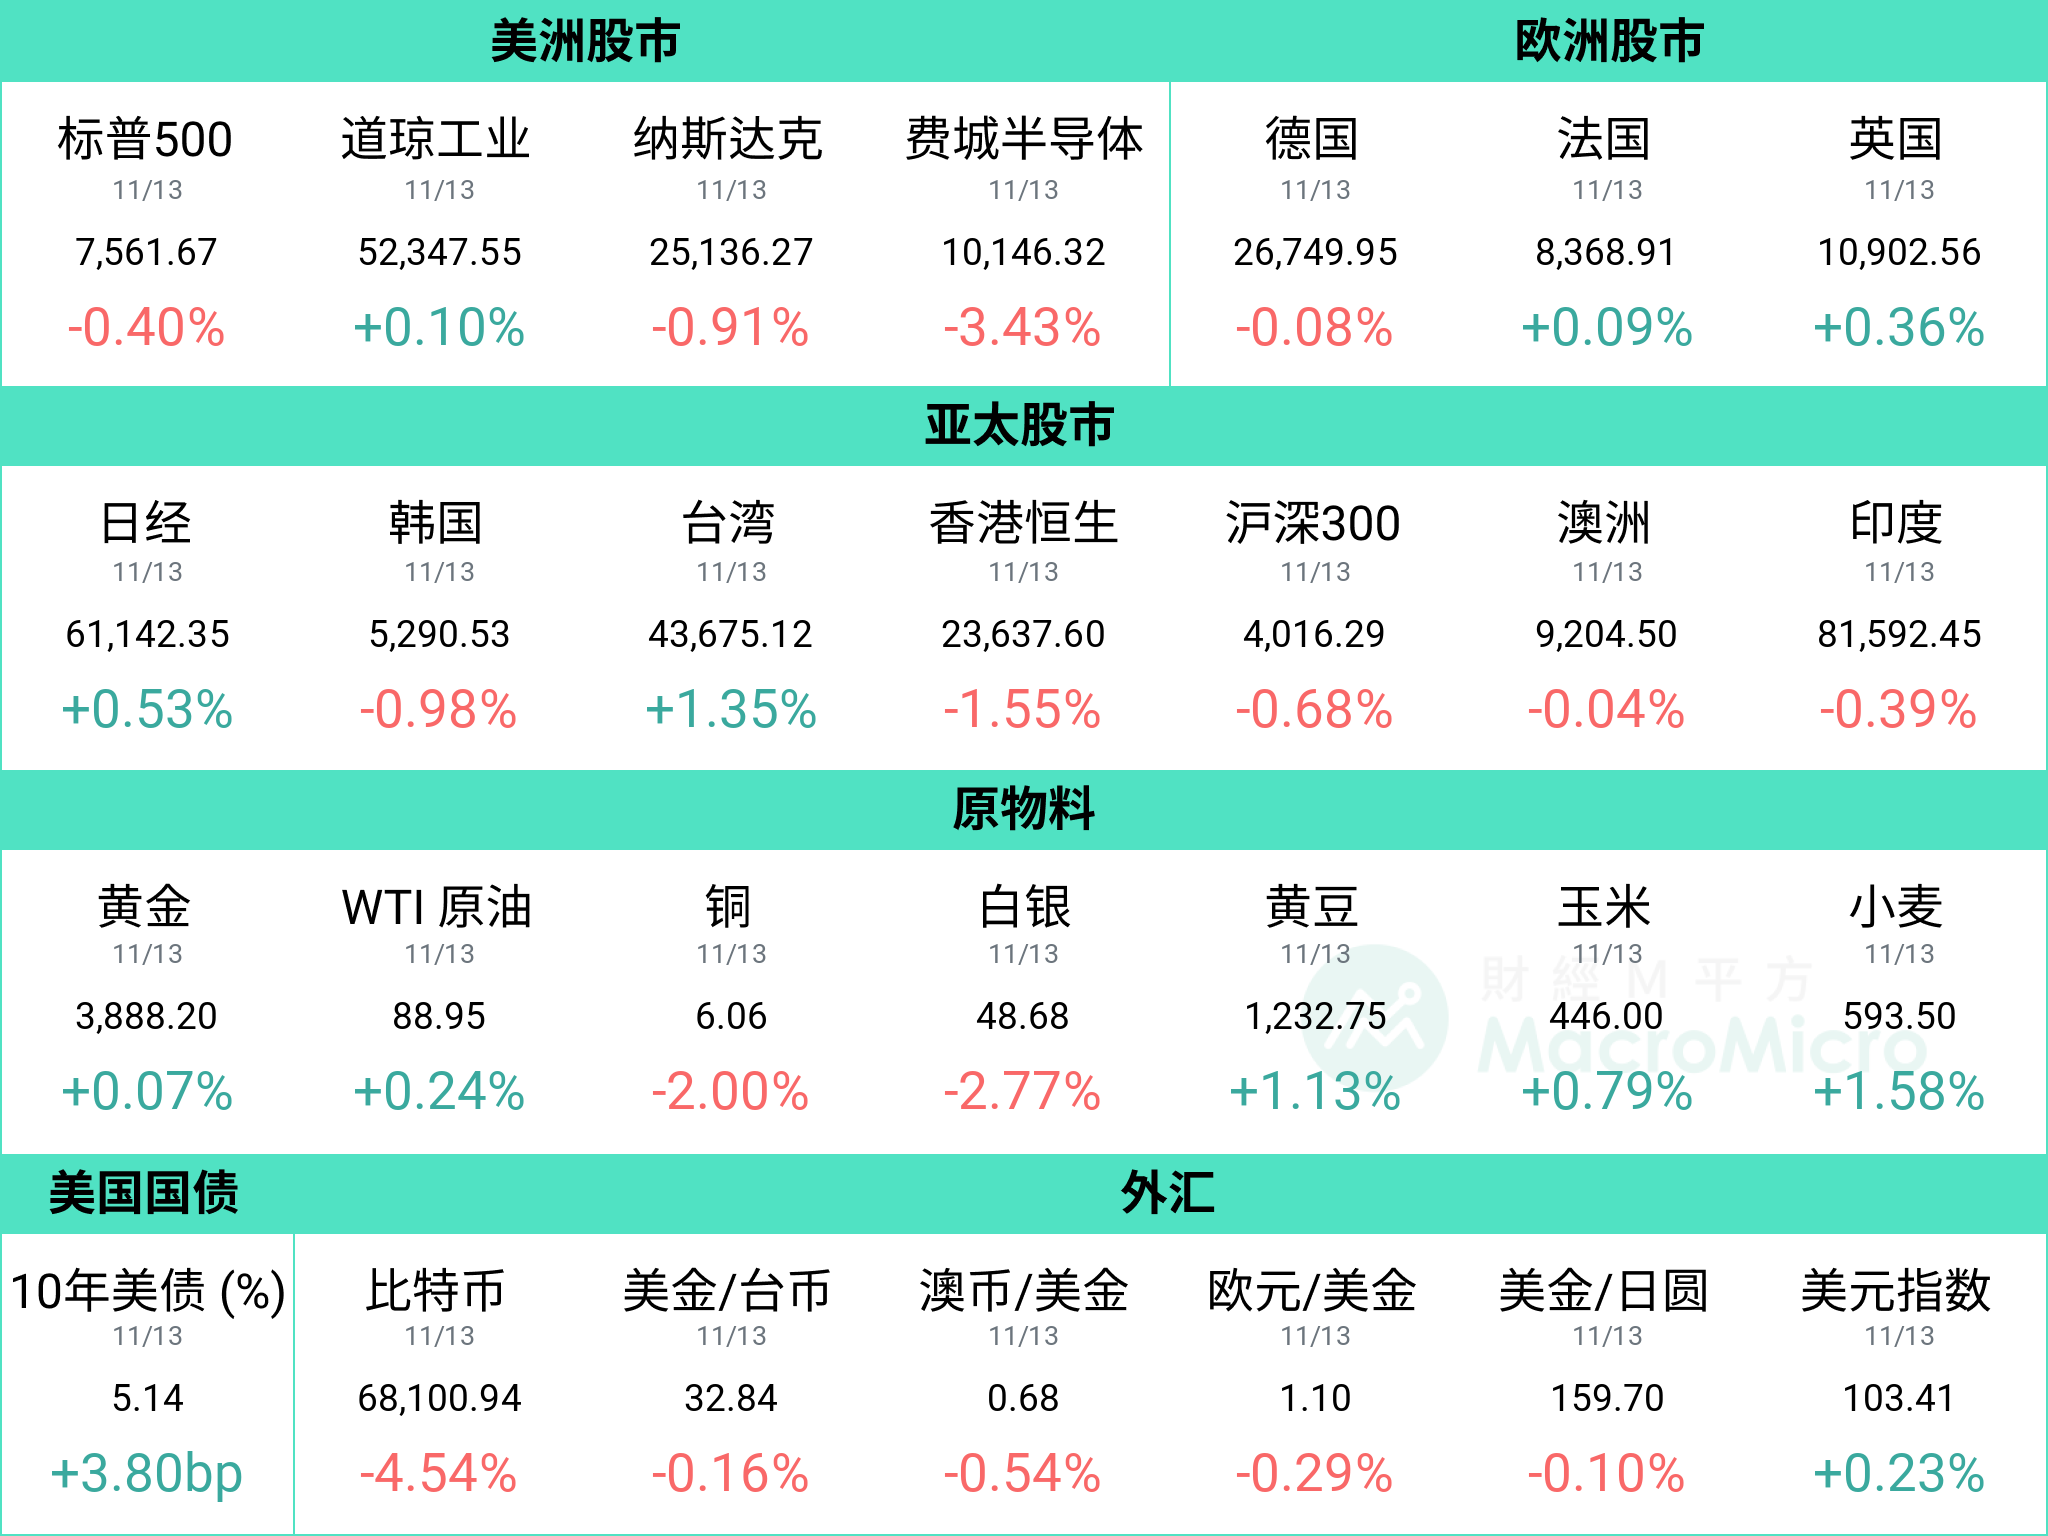
【昨日收盘行情】


【年末压轴】Max AI 年缴限定!限量加码 3 场共学会 + 3 大核心工具 >>立即订阅
[Black Friday Is LIVE] Max AI Annual: 12 months + 2 bonus months. Save 30%+ with full MM AI access, unlimited charts, and 8+ exclusive 2027 outlook reports. Get the Offer
【MM Podcast】After Meeting EP. 221|美国蓝色海啸,AI 股应声倒地? 立即收听>>
英伟达 11/12 宣布执掌英伟达长达 33 年的创办人暨执行长黄仁勋将即日辞去总裁、执行长及董事职务,改由 2013 年加入的执行副总裁暨财务长 Colette Kress 暂代执行长,董事会同步启动内外部接班人遴选,并任命资深独立董事、新思科技(Synopsys)前执行长 Harvey C. Jones 出任公司首位专职董事长。
消息公布前后,英伟达股价在盘前交易时间就已出现明显卖压,盘中最大跌幅一度达到 14% 、跌至 148.8 美元,创 2025 年 6 月以来新低,随后跌幅才部分收敛。与此同时,主要竞争对手超微(AMD)与博通(Broadcom)股价则出现逆势上涨,同日公布财报并下修全年展望的 Nebius 则一度下跌近 20%,本周稍早公布财报优于预期的 CoreWeave 也一度下跌 12% 。
我们从公司治理、供应链、融资担保及地缘与开源生态四大面向,剖析英伟达换帅衝击:
英伟达自上市以来采「一股一票」单一股权结构,黄仁勋仅持股约 3.4%~3.58%,缺乏如 Elon Musk 或 Mark Zuckerberg 超级投票权防御,也因此在近期一系列私德、国安风波以及董事会调查压力下,最终辞职卸任。
从公司治理的角度,英伟达长线的竞争优势很大程度绑定在黄仁勋「 founder mode 」的个人领导力与执行力,包括从 2006 年决定开发 CUDA 平行运算架构、不顾华尔街与公司高层疑虑,再到技术拍板 Blackwell 、 Vera Rubin 等横跨十多个世代的 GPU 架构。尤其在 AI 浪潮下,黄仁勋过去主导「一年一迭代」的激进技术演进与系统级软硬件协同设计,未来公司决策若转为委员会制,技术决策与执行速度变慢或将成为核心风险之一,留意 2028-29 年、 Feynman 世代后是否面临产品蓝图调整与架构升级放缓的考验。
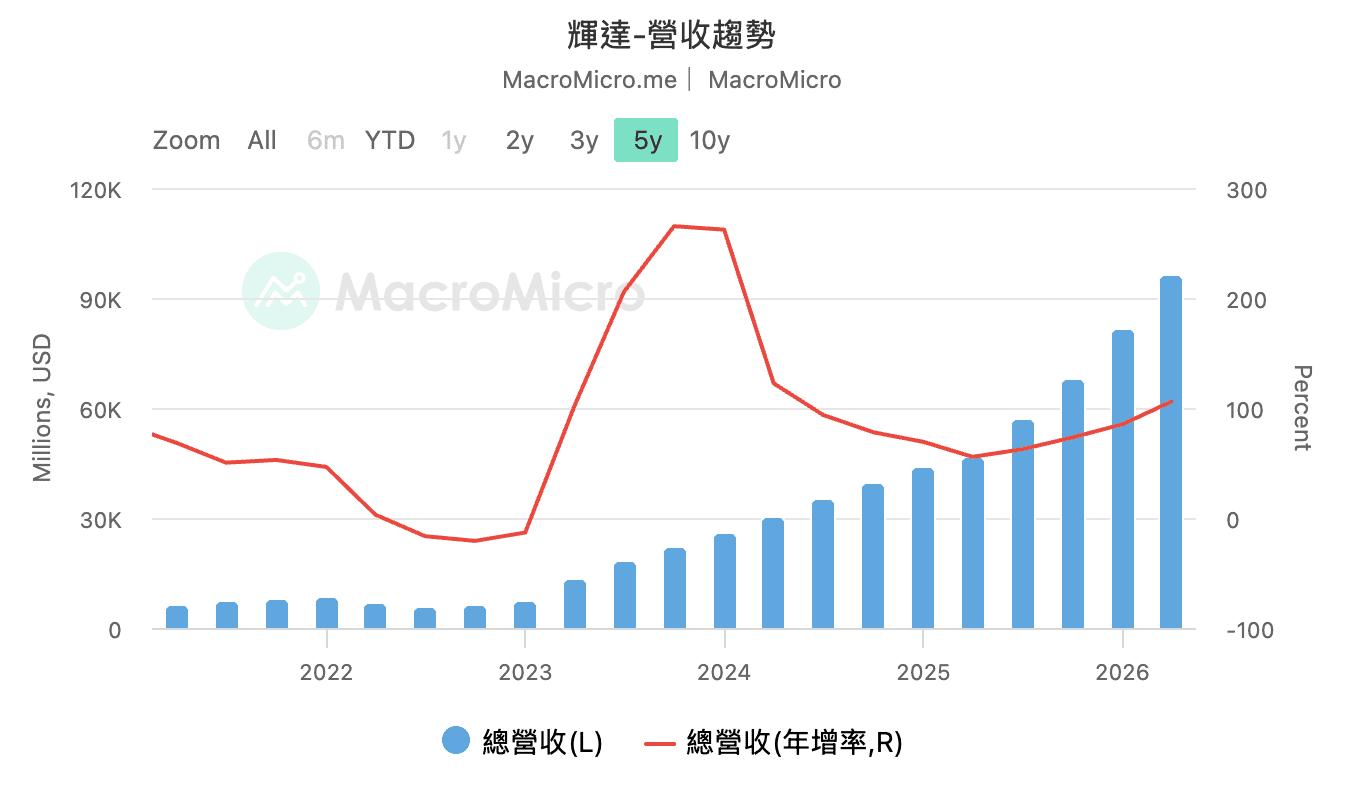
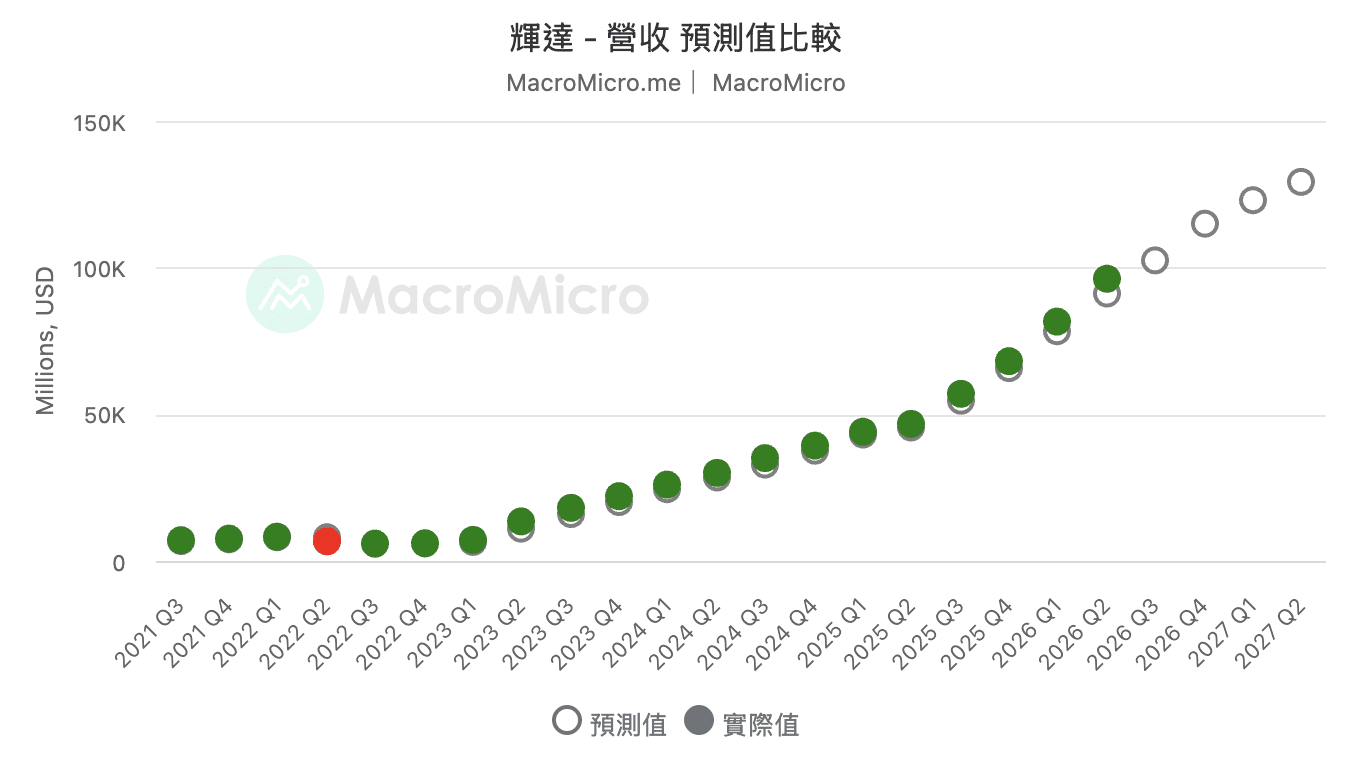
针对短线营运与供应链管理方面,我们认为立即出现客户取消订单或出货调整的实际衝击机率不高,现行的 Blackwell 、 Vera Rubin 架构以及未来 1~2 年的下一代产品,也早已锁定台积电先进製程、 HBM 高阶内存储器等长约协议,短线内出货节奏与营收表现仍有强大支撑,11 月 17 日预计举行的季度财报业绩说明会中,可观察新任管理层是否维持 2028 财年营收增长 80% 的财务指引。
长线而言,需要留意继任者是否得以复製黄仁勋的供应链管理手腕,一旦产能锁定鬆动,竞争对手如 OpenAI 、 Broadcom 、 Google 、 Anthropic 、 Meta 与 AMD 将取得更多产能并推升出货量,整体来说,我们认为只要供应链仍是相对紧缺的环节,生态系分散并非坏事。
英伟达近年从单纯的芯片设计转型为 AI 产业的「造市者与最后贷款人」,2026 年 8 月更携手贝莱德、黑石、高盛、 KKR 等六大金融机构建立融资平台,目标动员超过 5,000 亿美元的第三方资金投入 AI 基础设施。截至最新揭露的担保、承购与直租承诺最高约 1,645 亿美元,其中 1,050 亿美元为 OpenAI 俄亥俄园区资料中心。我们认为已签合约不易因更换执行长而失效,只要 OpenAI 照付租金,英伟达基本不需履行担保付款,担保曝险将随时间逐渐下降,对英伟达而言更代表未来订单的潜在收入。真正风险在后续扩建,担保只涵盖首期 4.25 GW,其余 3.75 GW 选择权若缺少英伟达担保,风险将转由 SB Energy 、 SoftBank 与 OpenAI 承担。
对于 NeoCloud 业者而言,影响呈现两极化。握有 CSP 大厂长约的业者影响相对较小,包含 CoreWeave 、 Nebius 、 IREN 与 Nscale,因其融资主要依靠客户合约而非英伟达担保。例如 Meta 与 CoreWeave 合约约 352 亿美元、与 Nebius 约 120 亿美元(另有最多 150 亿美元选择权),Microsoft 与 Nscale 、 Nebius 、 IREN 揭露合约金额最高分别约 438 亿美元、 174 亿美元(可能达 194 亿美元)及 97 亿美元(期间至 2031~2033 年)。相对地,仰赖英伟达支持的小型业者风险较高,包括 Sharon AI 、 Firmus 等。
在对中科技政策方面,英伟达过去的政治游说态度一向是反对限制芯片出口。但随着黄仁勋离任并遭受调查,未来可能看到英伟达在华盛顿的政治影响力遭削弱,国会也正藉此事件重启并加速推动「 AI 监督法案」(AI Overwatch Act)、「芯片安全法案」(Chip Security Act)、「硬件技术控制多边协调法案」(MATCH Act)、「远端存取安全法案」(Remote Access Security Act),重点包括强化国会监督权、强制追踪芯片流向以防堵经东南亚第三地转运走私,施压盟国收紧先进半导体製造设备及售后维修的出口管制,以及禁止中国实体远端租用受管制的美国 AI 芯片算力。
后续值得关注的是,未来美方若进一步收紧半导体出口与东南亚算力走私,搭配看到近期 Anthropic 为首的 AI 实验室正积极封锁模型蒸馏流量(原先占该公司 5~7% 营收、数万亿 Token 流量大幅下降),将考验中国 AI 模型的迭代速度与开源意愿,并加速中美 AI 模型两套技术体系的分流。此外,众多 AI 应用公司(如 Harvey 、 Instinct 、 Sierra 等)与推理服务商(Fireworks 、 Together AI)也大量采用开源模型,美系开源 AI 机构如 Reflection 、 Thinking Machines 、 Hugging Face 同时也高度依赖英伟达投资与技术支持。未来若在英伟达资源投入恐转趋保守、中国开源供给降温的双重夹击下,开源生态系可能成为英伟达之外的最大受创族群。
科技业历史上极少出现创始领袖在极短时间内离职的案例,少数具备参考价值的或许是苹果公司(Apple)在 2011 年贾伯斯(Steve Jobs)病逝的先例,当时面对产品创新能否延续的市场质疑,苹果远期市盈率(NTM P/E)也一度由 17 倍压缩至 9 倍,直到库克(Tim Cook)在 iPhone 、 iPad 与生态系服务展现成绩才重回牛市。
整体而言,此次英伟达换帅衝击主要集中在公司治理信心、未来新增融资隐忧,而非既有 AI 算力需求或 Vera Rubin 出货受到实际影响。 AI GPU 市占率面临自研 ASIC 芯片崛起而减速也并非新信息,真正关键在于长线技术演进与供应链管理能力能否延续。我们预计将在 11 月 17 日举行的季度财报业绩说明会获得更多指引,后续也须持续追踪正式执行长接班人选,届时将正式开启后黄仁勋时代的考验。
更多 Nvidia 财报信息,请详见 美股财报资料库
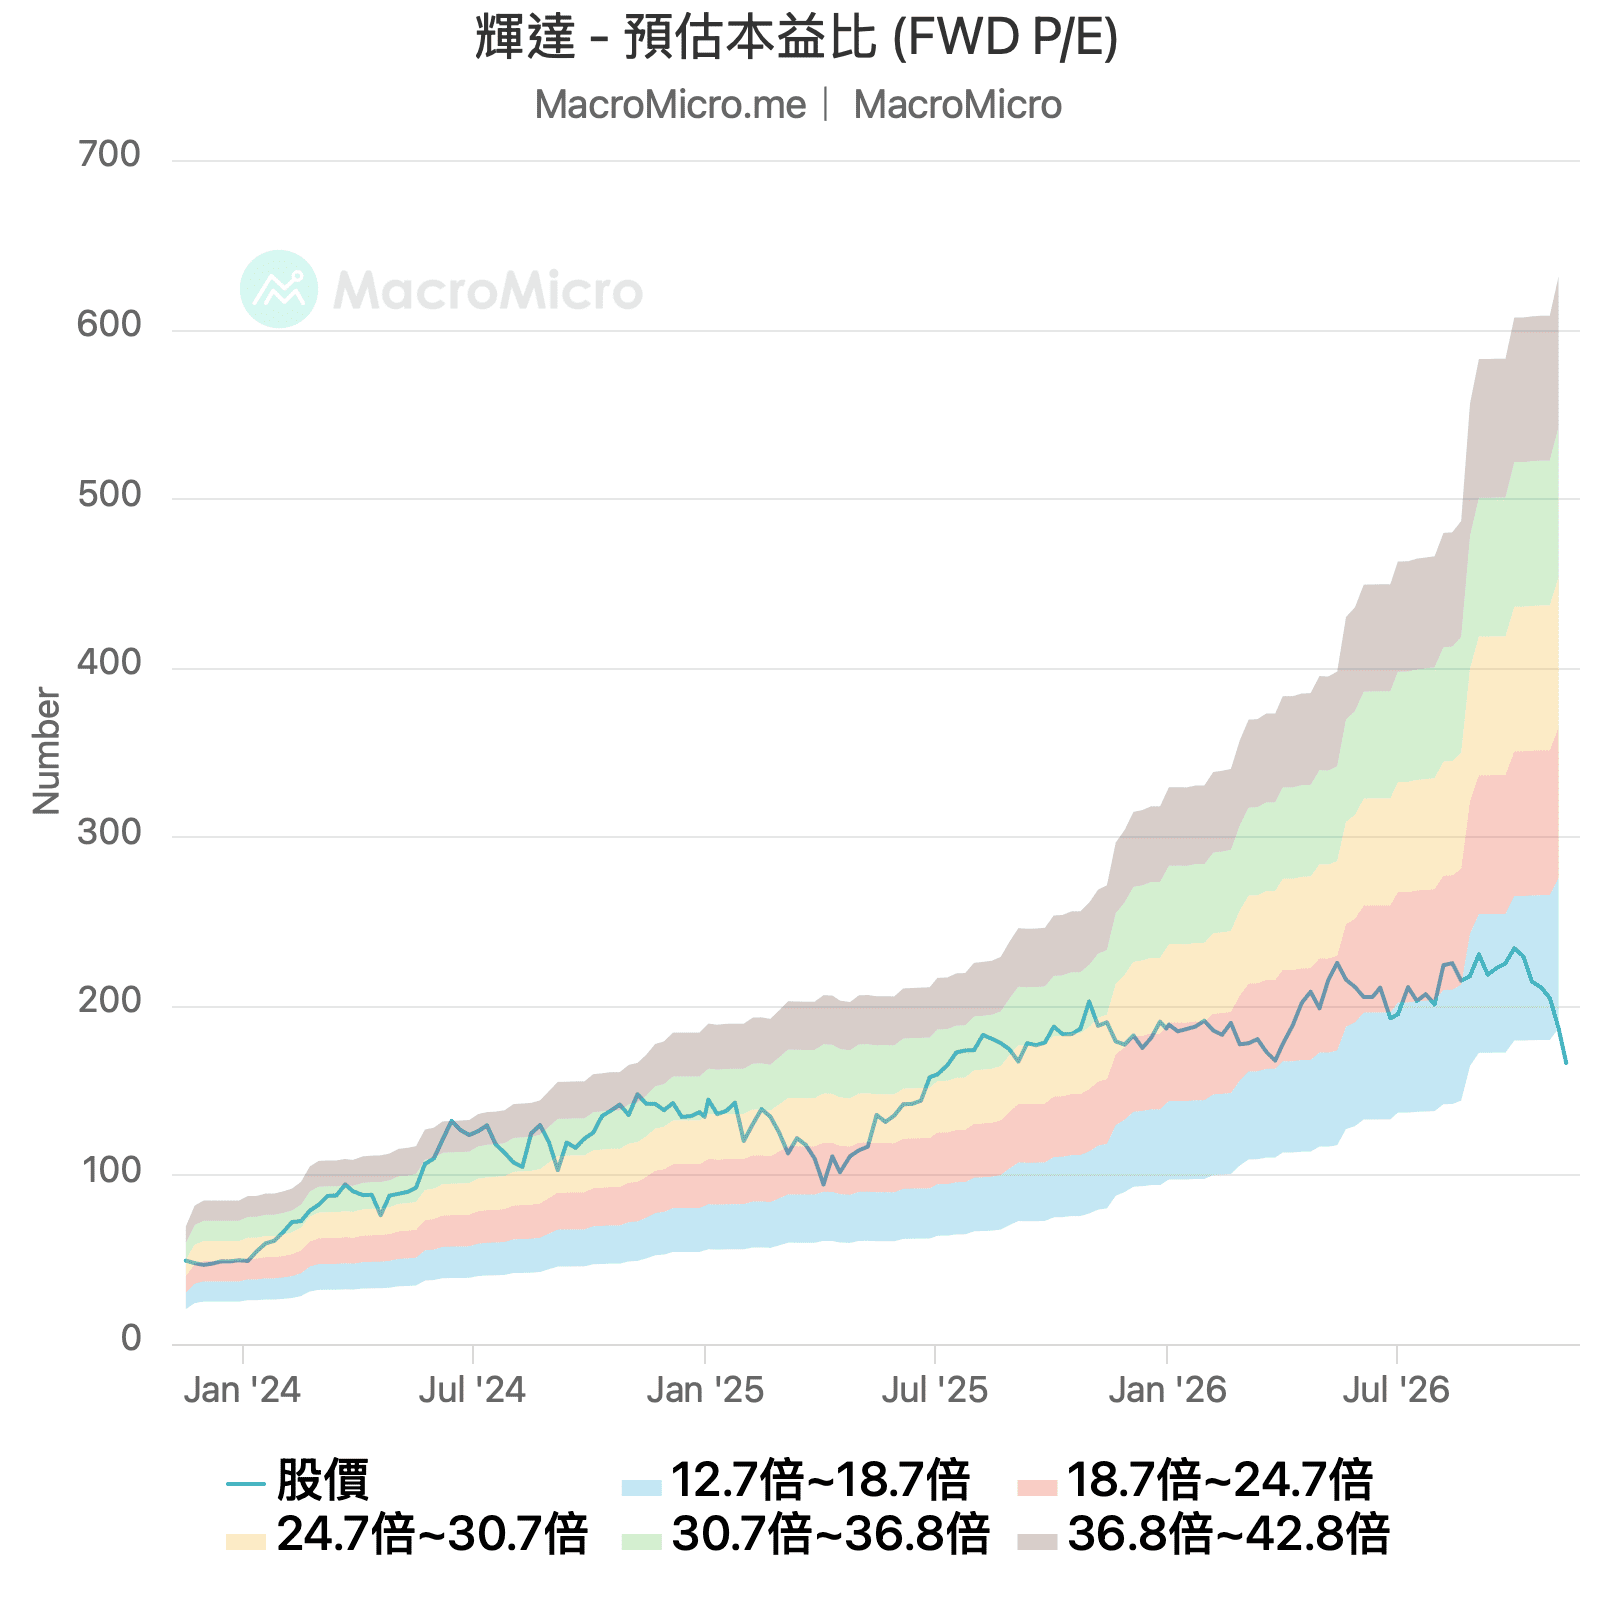
CoreWeave 于 11/10 公布 2026Q3 财报,营收达 36.61 亿美元,年增 168%(前 112%),季增 42%,优于市场预期的 35.4 亿美元。调整后营业利益率达 10%(前 5%),提前一季达成双位数目标,稀释 EPS 为 -1.27 美元(前 -1.14 美元),低于市场预期 -1.21 美元。
但 2026 全年营收指引上修至 130~133 亿美元(原 124~132 亿美元),预估 2026 年底年化营收运行率(ARR)达 200~210 亿美元(原 185~195 亿美元),而全年调整后营业利益中位数更大幅上修 26% 。
资本开支达 145 亿美元(前 64.2 亿美元),创历史新高且超过市场预期的 119 亿美元,导致自由现金流扩大至 -75 亿美元(前 -57.4 亿美元),但优于市场预期的 -100 亿美元。业绩说明会后 CoreWeave 盘后股价上涨近 8% 。
本次 Coreweave Q3 财报可从营收与获利、资本开支与现金流、融资成本、监管政策如何影响资料中心部署等四面向观察:
CoreWeave 自上次 8/12 业绩说明会以来,股价大幅修正逾五成,反映市场对 Neocloud 高额资本开支、融资成本和投资回报率能否支撑企业持续扩张。
不过,本季营收与积压订单双双创高,且上修全年营收及调整后营业利益展望,显示随着新增产能上线及 GPU 租赁价格提高,带动营运槓桿开始转换成回报。此外,管理层不打算以市场现行收益率发行无担保债务,而是优先使用「与客户合约配对」的担保融资、预付款及营业现金流,藉此降低融资和还款压力,这也缓解市场对 Coreweave 现金流担忧,盘后股价大涨近 8% 。
我们认为,CoreWeave 正进入营运槓桿改善期,但高昂的折旧和利息费用也让 EPS 和自由现金流的回升仍需时间,预期随着 2027~2028 年既有 GPU 陆续完成首轮合约,若租赁价格能维持稳定或攀升,将不需要透过大幅增加资本开支的情况下创造现金流,可进一步改善资本效率,而目前也持续处在 AI 算力需求高速增速期。
更多 CoreWeave 财报信息,请详见 美股财报资料库
美国 10 月 CPI 季调月增 0.35%(前 0.65%),核心 CPI 季调月增 0.30%(前 0.33%),高于市场预期。数据公布后,美元指数与美债收益率上衝,三大股指期货则下挫,FedWatch 完全定价 12 月升息 1 码,并进一步将升息 2 码可能性纳入考量,目前升息 2 码机率约为一成。
10 月 CPI 较为特殊,受到去年同期政府关门、数据缺失的影响,本次无法计算同比,市场将焦点转向观察环比。先从整体数字来看,这次环比 降温至 0.35%(前 0.65%),主要反应汽油价格的下跌,能源环比大幅度收敛至 0.7%(前 5.2%)。
值得注意的是,在美国期中选举过后,近期又开始传出美伊和谈取得进展的消息,WTI 原油期货价格显着回落至 90 美元下方,美债平衡通胀率同步降至近三个月来的低点,我们将密切关注该趋势能否延续。
不过相较于降温的能源,核心通胀却表现顽固。核心 CPI 季调月增 0.30%(前 0.33%),高于市场预期,且已连续三个月位于 0.3% 附近,使核心 CPI 三个月年化变动率来到 3.75%(前 3.41%),创下 2024 年以来新高。
拆解核心通胀三大组成,儘管上月异常攀升的核心商品与房租价格涨幅双双收敛,本次环比分别回落至 0.16% 、 0.3%(前值 0.25% 、 0.39%),但房租外服务却进一步攀升至 0.39%(前 0.28%),反映休閒娱乐、医疗照护、机动车辆保险价格的上涨,成为 10 月核心通胀居高不下的主因。
美联储(Fed)理事 Christopher J. Waller 也于今日稍早发表演说,明确表达了对美国经济的看法及货币政策的未来路径。他认为,经济增速强劲、劳动市场稳健,但通胀仍然过高,因此有必要进一步收紧货币政策,且宜早不宜迟。
他提及倾向于 12 月 FOMC 会议上支持升息 1 码,甚至提到若今日公布的 CPI 数据再次表现不佳(例如核心 CPI 环比达 0.3% 或更高),则应考虑采取更强硬的行动,例如升息 2 码。
我们认为,Waller 的提前发言明显透露了美联储的鹰派态度,而今晚公布的核心 CPI 环比也确实如他所述来到 0.3%,虽这不代表美联储将真的升息 2 码之多,但如我们先前预期,升息 1 码几乎已成共识,FedWatch 在数据公布后,升息 1 码机率攀升至近九成,并进一步定价 12 月升息 2 码机率至一成左右。
台积电 2026 年 10 月营收达 5,868.9 亿元,创历史新高,年增 59.7%(前 54.6%),月增 14.7%(前 -0.6%),受惠 AI 、高效能运算及高阶手机芯片需求!
台积电 10 月 营收 创高,对比 Q4 营收指引和法说会内容可从三个面向观察:
回头观察 Q3 财报中,2 奈米已开始贡献 8% 营收,现阶段主要来自高阶手机需求,而 7 奈米以下的先进製程营收占比已达 79% 创历史新高,反映 AI 芯片需求正从 GPU 延伸至 CPU 、网通芯片与客製化 ASIC,持续扩大对先进製程的需求。
另一方面,搭配近期台湾 9 、 10 月电子零组件和资通讯出口双双创历史新高,显示出货瓶颈缓解,此外,外销订单规模已来到单月 1000 亿美元历史高檔,全球半导体需求持续扩张,支撑后续台积电营收和台湾出口。
整体而言,台积电 10 月营收再度缴出亮眼成绩,同比进一步加速至 59.7%(前 54.6%),也已超过 Q4 财测上缘所需的月平均水准,而在目前全球 CSP 大厂持续投入 AI 基础建设,来自 GPU 、客製化 ASIC 、 CPU 及网通芯片的先进製程需求仍无虞,现阶段台积电的关键已不只是 AI 订单需求是否强劲,而是先进製程和 CoWoS 产能的扩张速度,而供应瓶颈也让明年台积电持续享有「涨价红利」。展望 2027 年,台积电预计 2 奈米家族年产能将增加超过一倍,3 奈米也持续扩产,加上芯片需求进一步扩散,有利于延续强劲的增速动能。
中国 10 月 PPI 年增 5.7%(前 5.0%)高于预期的 5.3%,CPI 年增 0.7%(前 0.9%)、核心 CPI 0.8%(前 1.0%)则双双低于预期,PPI 与 CPI 的差距亦由 4.1 扩大至 5.0 个百分点,上下游分化持续扩大。
出口方面年增 35.2%(前 36.3%)相较上月略有缩减,也低于预期的 36.3%;进口年增 41.6%(前 31.0%),高于预期的 33.9%,进一步导致贸易顺差收窄至 1,052.8 亿美元(前 1,335.3 亿美元)。
我们曾于月初的 PMI 短评中提到,10 月新出口订单跌破 50 荣枯线。在新旧动能转型、经济高度依赖出口的格局下,出口动能需要格外留意。本月数据将从 PPI 、 CPI 与出口细项三个面向解析:
10 月油价续涨,能源相关行业贡献 PPI 月增逾八成,油气开采年增 35.0%(前 24.5%)、采掘工业年增 27.9%(前 25.4%)、加工工业仅 3.5%(前 3.4%),涨幅持续集中在上游原物料相关产品,购进与出厂价差也由 1.9 扩大至 2.2 个百分点,显示上游涨价、终端疲弱格局延续。
汽油年增 22.4%(前 16.6%),拉抬 CPI 约 0.63 个百分点,几乎等于整体涨幅;居民消费食品年减 2.9%(前 -1.7%),国庆假期本应带动住宿、飞机票与旅行社收费,不过今年的住宿与机票涨幅分别仅月增 6.5% 、 3.3%,不及去年同期的 8.6% 与 4.5% 、合计仅拉抬 CPI 月增约 0.04 个百分点,可见内需仍旧疲弱。
10 月出口月减 -7.8%,与 2023 年、 2025 年同期的 -8.1% 、 -7.0% 相近,主要受国庆长假使工作天数减少影响;其中,积体电路与劳力密集型产品合计贡献逾三成跌幅。结构上,AI 产业链仍是出口庄家,积体电路年增 137.6%(前 136%),自动资料处理设备年增 115.1% 。值得注意的是,若排除价格因素只考虑数量,积体电路出口数量年减 -2.4%(vs. 含价格年增 137.6%)、手机出口数量年减 -17.9%(vs. 含价格年增 13.3%),可见中国出口的高增速愈来愈仰赖价格支撑。
整体而言,10 月上下游分化扩大,PPI 、 CPI 的涨幅几乎全来自能源,涨价属成本推动,而非需求回温。至于出口,本月月减虽主要受季节性因素影响,但出口表现主要由也同样由涨价支撑。展望后续,10 月底以来,油价已由每桶 110 美元左右的高点回落至 90 美元附近,若 11 月 PPI 涨幅放缓,上下游价差或将收敛,减轻中下游的成本压力,而出口是否能持续成为中国主要的经济动能贡献来源,则需观察后续 AI 趋势是否传导至价量同时提升,而非仅靠涨价支撑。
上周全球股市剧烈震盪,美国期中选举由民主党横扫国会两院,市场担忧资料中心建设与 AI 产业将面临严格监管,科技硬件遭遇级抛售,NASDAQ 下跌 -3.37% 、费半指数暴跌 -12.15% 、台湾加权指数崩跌 -12.19% 、南韩 KOSPI 与日经指数分别重挫 -11.71% 及 -9.25%,相较之下,陆港股表现相对平稳,印度 SENSEX 则逆势上涨 8.82%,为上周最亮眼股指。其余大宗商品方面,油价重挫 -12.76% 短线缓解通胀预期,美国 10 年期国债收益率跌至 4.8%,贵金属价格反弹,金价回升至每盎司 4,000 美元上方。
本周将公布台湾出口(11/9)、美国 CPI(11/10)、三大能源机构月报(11/11 、 13)。
台湾出口:本周一(11/9)将公布台湾 10 月出口。预期台湾持续受惠 AI 算力需求带动出口,10 月出口将介于 852 亿至 877 亿美元之间,同比介于 40% ~ 44% 之间(前 60.87%)。
美国 CPI:本周二(11/10)将公布美国 10 月 CPI。克里夫兰联储预估,10 月 CPI 同比将小幅上升至 3.74%(前 3.72%),核心 CPI 同比回落至 2.48%(前 2.57%),环比 0.21%(前 0.33%)。
三大能源机构月报:本周三(11/11)将公布 EIA 短线能源展望报告与 OPEC 月报、本周五(11/13)将公布 IEA 月报。近期布兰特原油与西德州原油价格双双持续飙破每桶 100 美元的水准,进一步关注三大能源机构对于供需端以及库存变化的看法。
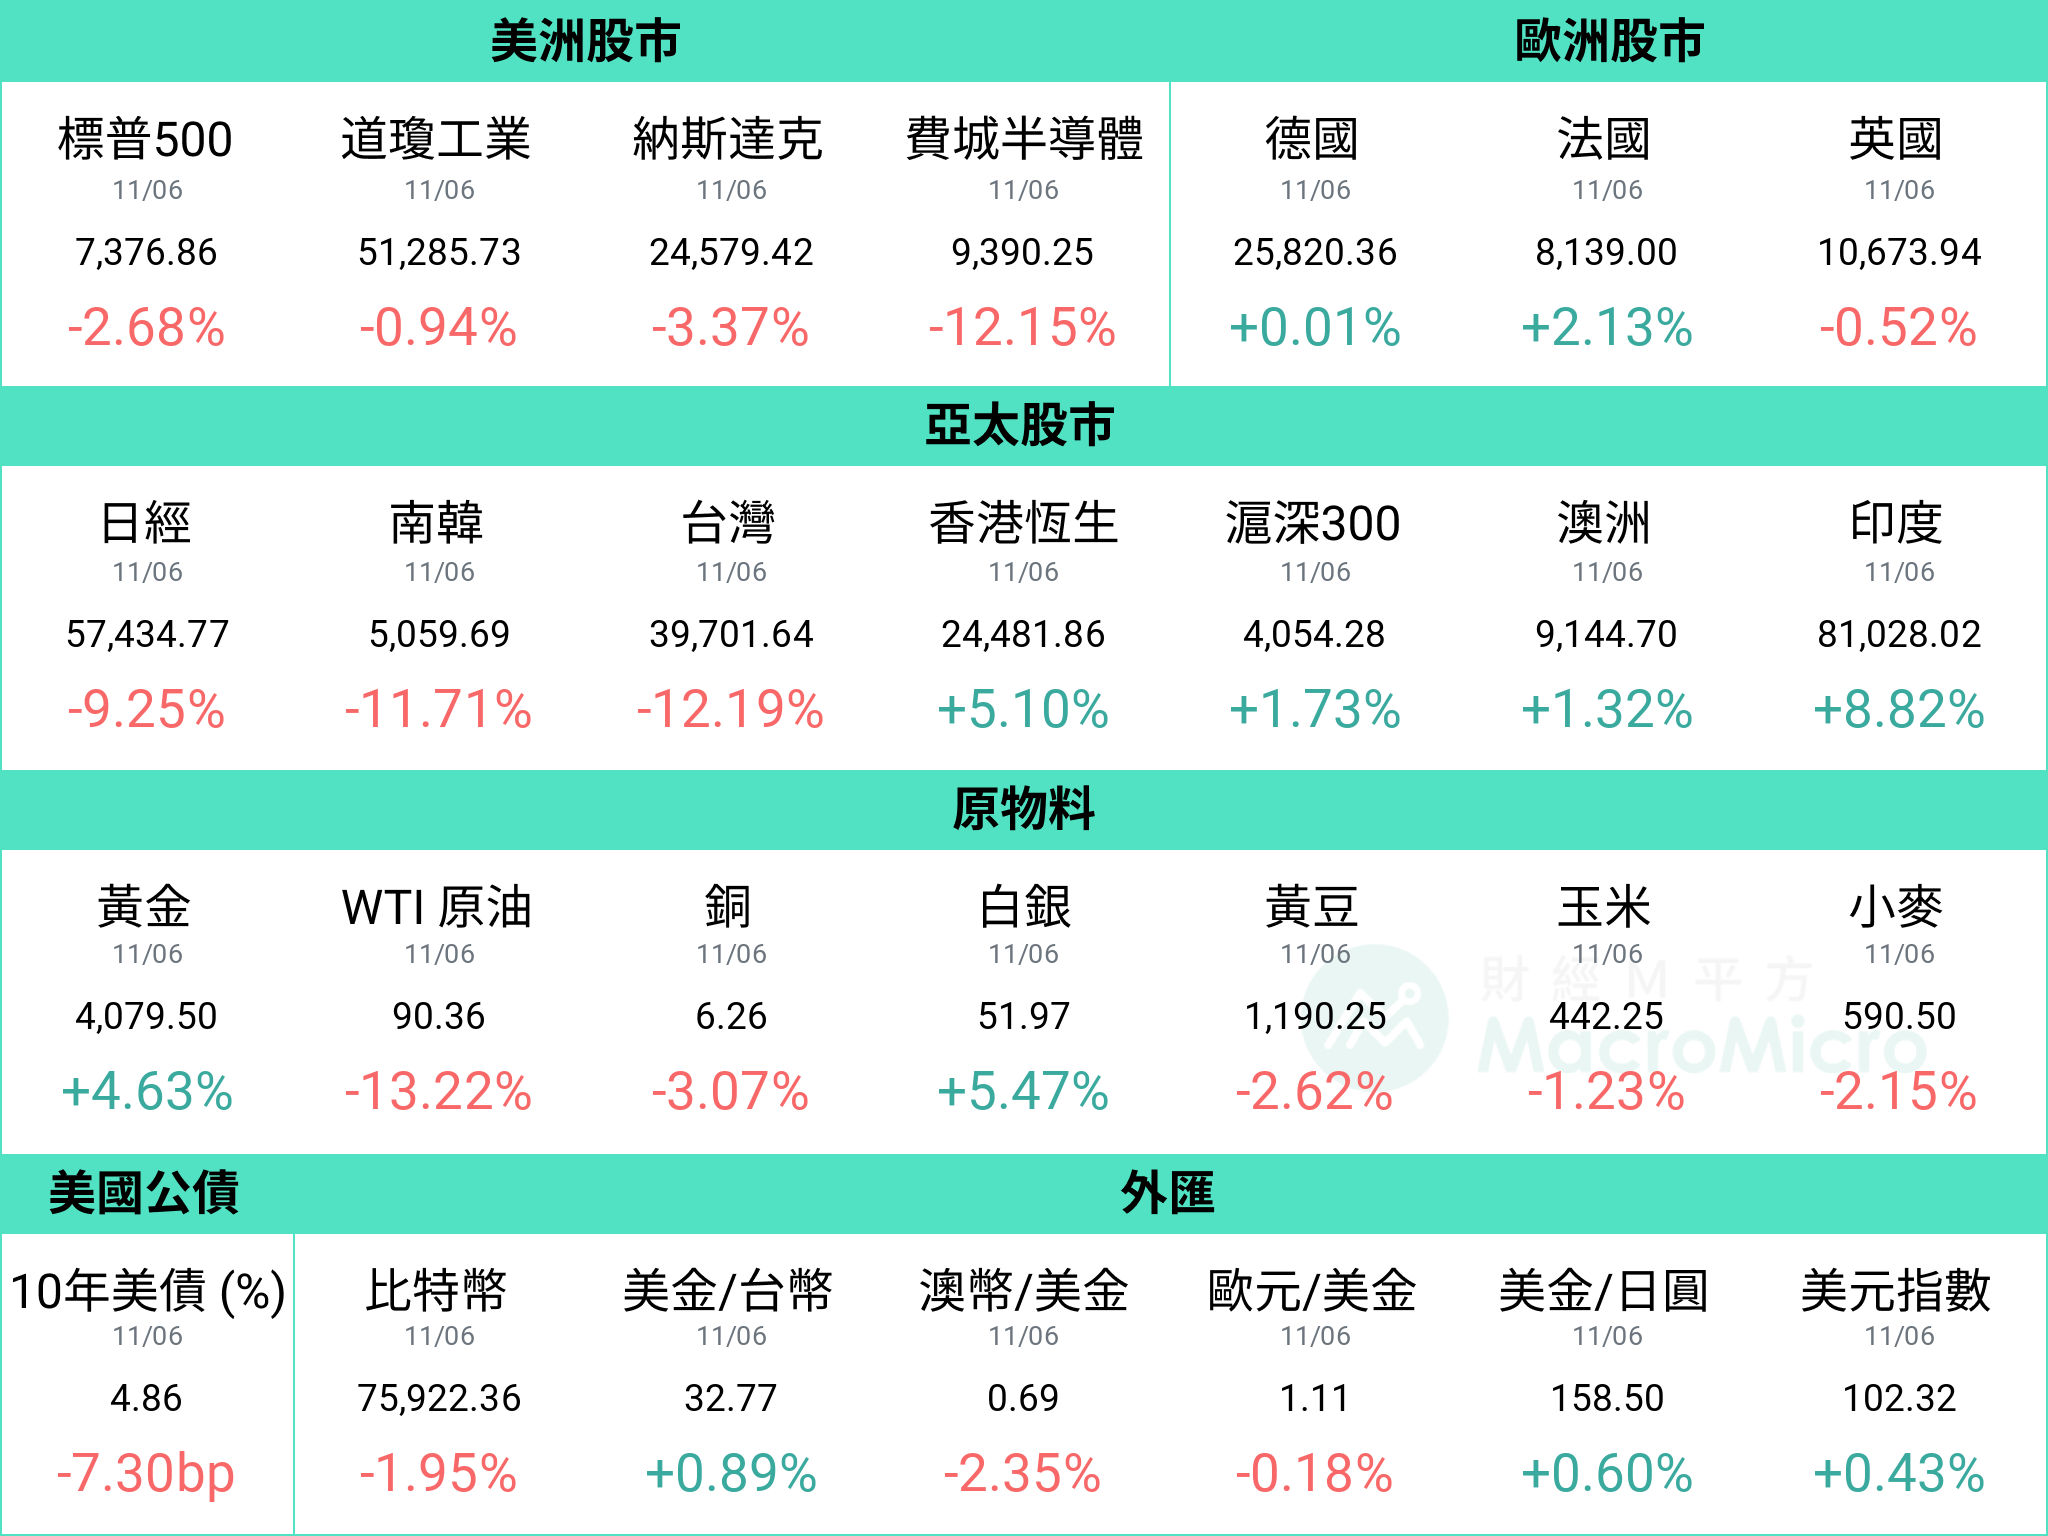 资料统计期间:2026/10/30~ 2026/11/6
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值

更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
台湾公布 10 月出口达 967.6 亿美元,创历史新高,年增 58.9%(前 60.9%),远优于财政部预估的 852~877 亿美元,资通信与电子零组件双双创高,反应 AI 需求持续强劲与出货瓶颈开始疏通的正向讯息。
10 月台湾出口创高,可从资通讯与电子零组件、设备投资及主要出口市场三个面向观察:
台湾 10 月出口再次大超预期,金额逼近千亿美元大关,也验证我们先前对于 AI 服务器生产瓶颈逐步缓解,将带动第四季出口快速增速的判断。而 8 、 9 月外销订单接连突破 1,000 亿、 1,100 亿美元,显示终端需求并未放缓。如今随着 9 、 10 月资通讯产品出口连续攀升,带动整体出口正式突破我们预估 Q4 900 亿美元的目标,更有望提前达到明年 Q1 1000 亿美元的门槛 。
近期台股剧烈震盪,但从基本面数据来看,台湾出口正逐步摆脱先前供应链瓶颈的限制,进入订单加速转化为实际出货的阶段。随着全球 CSP 大厂持续扩大 AI 基础建设投资,预期台湾 Q4 出口仍有望维持高檔,并延续成为 2027 年上半年外销增速的重要支撑。而近期行情波动剧烈,M平方上周也发布了两篇深度分析报告,欢迎大家点击下方推荐文章,掌握更多市场趋势与投资观点。
美国 10 月非农就业月增 16.5 万(前 6 万),大超市场预期的 6.5 万人,失业率 4.1%(前 4.2%)也强于市场预期。我们认为 12 月美联储将再次升息一码。
2026 年美国期中选举中,民主党大获全胜,引发股市动盪,市场关注本次非农状况,以判定美联储后续动作。
本次不只 10 月非农月增大超预期,前两个月数值也合计上修 8.4 万,使非农月增三个月平均来到 13.7 万(前 7.9 万)。从细项来看,贡献主要来自于专业技术 7 万(前 0.8 万)与教育医疗 5.3 万(前 2.1 万)、交通仓储 2.5 万(前 0.7 万)。
搭配非农扩散指数 57.6(前 54.2)观察,已连续十个月超过 50,显示增速广泛、并非集中单一部门。此外,每小时薪资同比 3.1%(前 3.2%),也显示就业市场并无涨价压力。
10 月失业率则意外减速至 4.1%(前 4.2%)。从人口结构来看,10 月劳动人口增加 42.1 万,使劳参率进一步回升至 61.9%(前 61.8%),并且大多数都成功转换为就业人口(月增 46.3 万),失业人口则减少 4.1 万,属于健康的失业率下行。
本次就业报告再度印证劳动市场的稳固,代表美联储无须分心于就业目标,现阶段只需专注于控制通胀,因此我们维持 12 月再度升息 1 码的看法。不过薪资增速持续放缓,也显示通胀并无太大的回升压力,明年伴随基期垫高,美联储转向观望仍是高机率事件。
至于民主党掌握两院,对后续股债、资料中心建置等影响,推荐阅读最新报告:【行情快报】国会变天、蓝色浪潮再现!选后美股与 AI 怎么看?
随美国期中选举结果出炉,「蓝色浪潮」席捲国会,延续前日硬件股卖压,台湾加权指数今日终场收跌逾千点,大盘跌破 42,000 点,截至目前加权指数自高点已修正约 -17%,台湾上市柜融资维持率已降至约 163%,接近前波 7 月 154% 的低点,市场忧虑民主党对资料中心的监管态度恐影响 AI 建设,PCB 、 ABF 载板、半导体先进封测与设备、内存储器等先前 AI 强势板块均面临卖压。
2026 年美国期中选举中,民主党大获全胜,截至台湾时间 11/5(四),民主党在参议院、众议院分别拿下 54 席与 228 席,双双达到过半门槛,引发昨日股市震盪原因,以下解析:
观察 11/4 美股,道琼工业指数大涨 3.03%,Nasdaq 也涨 1.44%,但费半却大跌 -3.13%,这反映了「蓝色浪潮」席捲国会后,「分裂政府」带来的不确定性,尤其占全美规划中资料中心容量的四分之一以上的德州,州长与联邦参议员双双翻蓝,州长更是为 30 多年以来首次由民主党拿下,引发「 监管升温导致 AI 资料中心可能停摆延宕」的风险升温。
此一监管预期随即引发了盘面上「云端服务商(CSP)抗跌、上游硬件重挫」的分歧。观察市场普遍解读,电网审批与环保监管的收紧,若迫使 CSP 业者放缓资本开支节奏,反而缓解了财报季以来对于其自由现金流翻负的情绪卖压。然而,对费半为首的半导体与硬件供应链而言,CSP 的资本开支转向保守,意味着订单不确定性的风险。
再者,从近期重点半导体厂的财报来看,本次市场情绪回落与股价下杀,正在反应我们先前于订阅报告中提过的三大库存风险:1)供应链交付递延、 2)消费性疲软、 3)AI 推进速度不如预期当中的前两项:
供应链交付递延:从供应链上游来看,短料缺货的情形在 8 月 Vera Rubin 量产之后开始好转,随着出货的节奏,先前提前备料的库存于 Q3 普遍开始消化,然而下游来看,市场担忧若资料中心延宕再度引起了实体基建(土地、电力)卡关,将导致硬件出货受阻、交付递延。
非 AI 需求疲软:从昨日同步公布的 Qualcomm 财报观察,Q3 手机芯片营收年减 -26%(前 -20%),先前 Intel 也因 PC 需求疲弱,导致下一季营收指引降至 150~160 亿美元,低于市场预期,都是来自内存储器成本上扬衝击到消费性电子的需求,而下游厂商无法将成本有效转嫁给客户,进而削减后续的采购需求。
我们认为本波台股修正,可区分成短线筹码跟中长线产业基本面。短线而言,上市柜融资维持率快速下降,反映市场风险偏好明显降温,在目前行情快速反转后,融资维持率已达相对低点。
长线而言,产业基本面并没有恶化,库存反转的真正风险—AI 应用速度不如预期并未出现,科技巨头资本开支的预期在本季财报结束后仍未见下调,Intel 资料中心与 AI 业务营收年增高达 78%(前 59%)、 AMD 资料中心营收年增 97%(前 107%),以及更早前的台积电 Q3 法说会,将全年营收展望上修至「约 44% 」。我们也在本周的两篇会员报告中,讨论巨头的资本开支是否能延续、以及期中选举后针对资料中心延宕的市场影响。
详见:订阅会员报告
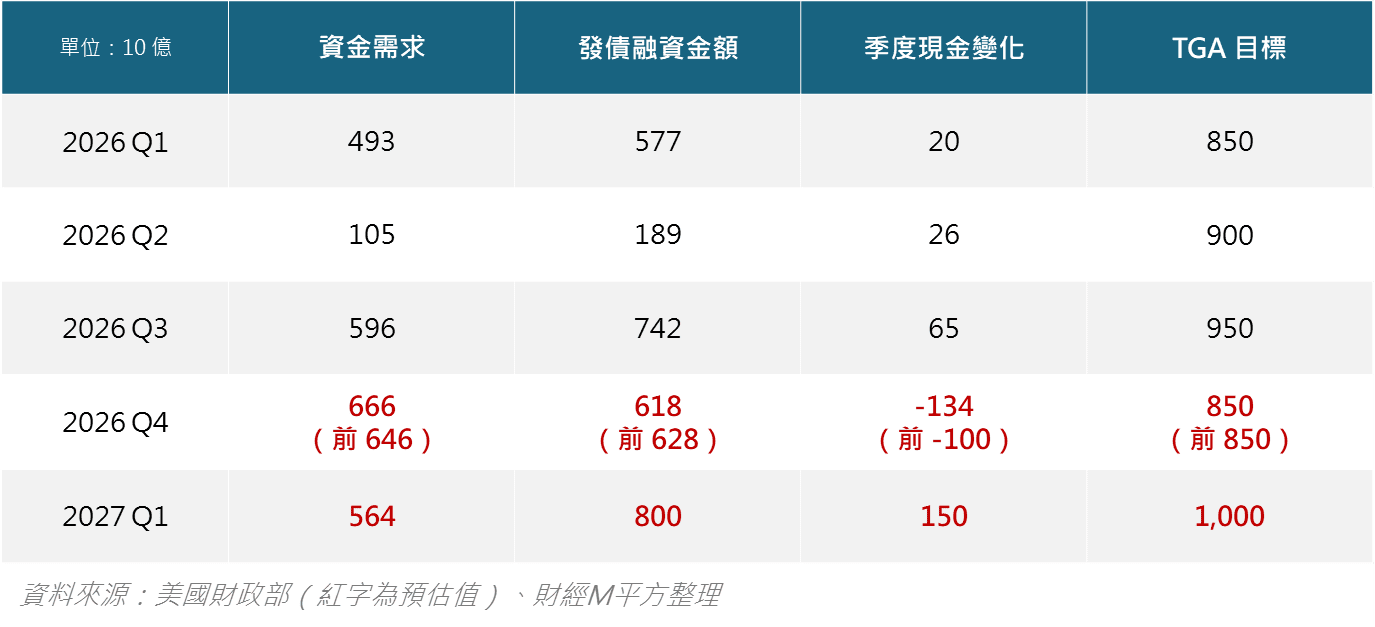
11/4(三),美国财政部公布最新季度融资计画细节。本次财政部依旧维持未来几个季度计息债券发债规模不变的指引,但将 Q1 TGA 目标上调至 1 万亿。而为支持美债流动性,长债回购规模则维持先前上调的单次 60 亿美元,并未下修回先前的 20 亿美元。
财政部将 Q4 发债融资金额小幅下修至 6,180 亿(前 6,280 亿),主因季初现金余额略高于预期;明年 Q1 融资金额则增加为 8,000 亿,高于过去三年水准,部分反映 TGA 目标余额自 Q4 的 8,500 亿上调至 1 万亿。
发债结构部分,财政部指引不变,预期「未来几个季度将维持固定与浮动利率债券的拍卖规模(maintaining nominal coupon and FRN auction sizes for the next several quarters)」,展望未来,则将「继续评估固定与浮动利率债券拍卖规模的潜在调整(continues to evaluate potential future changes to nominal coupon and FRN auction sizes)。
针对短天期国库券,鑑于 12 月中旬为企业所得缴税季,预计将在 12 月减少国库券的拍卖规模,待 1 月再增加国库券发行。
根据新最新发布的回购(buybacks)时程表,10 年期至 20 年期、以及 20 年期至 30 年期的单次回购上限维持在先前上调后的 60 亿(vs. 过去为 20 亿),预计在未来一季(11 月初至 2 月初),流动性支持回购规模共计至多 700 亿,几乎较前一季最初公布的 380 亿翻倍,现金管理回购规模则维持共计至多 250 亿。
此外,财政部计划将 7 年期美债从「每月发行新债」,改为「每季发行新债并进行两次增发」(即 10 年期美债的发行模式)。此项变动将自 2027 年 3 月发行的新债开始生效,,往后 7 年期美债将于 3 、 6 、 9 、 12 月底附近进行新债拍卖,并于随后两个月进行增发拍卖。
在过去几个月来,美债压力逐步累积,从本次财政部公告来看,短线内仍没有要以短债替换长债发行的计画,仅以扩大旧债回购规模来提供流动性支持。
值得注意的是,本次财政部将明年 Q1 TGA 季底现金目标余额大幅上调至 1 万亿美元(本季为 8,500 亿美元),我们认为这可能是为因应明年再度触及债务上限而提前累积现金的预防性举措,意味着财政部发债吸收市场资金、影响美元流动性的风险升高。所幸,若通胀如预期于今年底触顶,将有助于缓解市场对利率的担忧,部分抵销流动性收紧的压力。
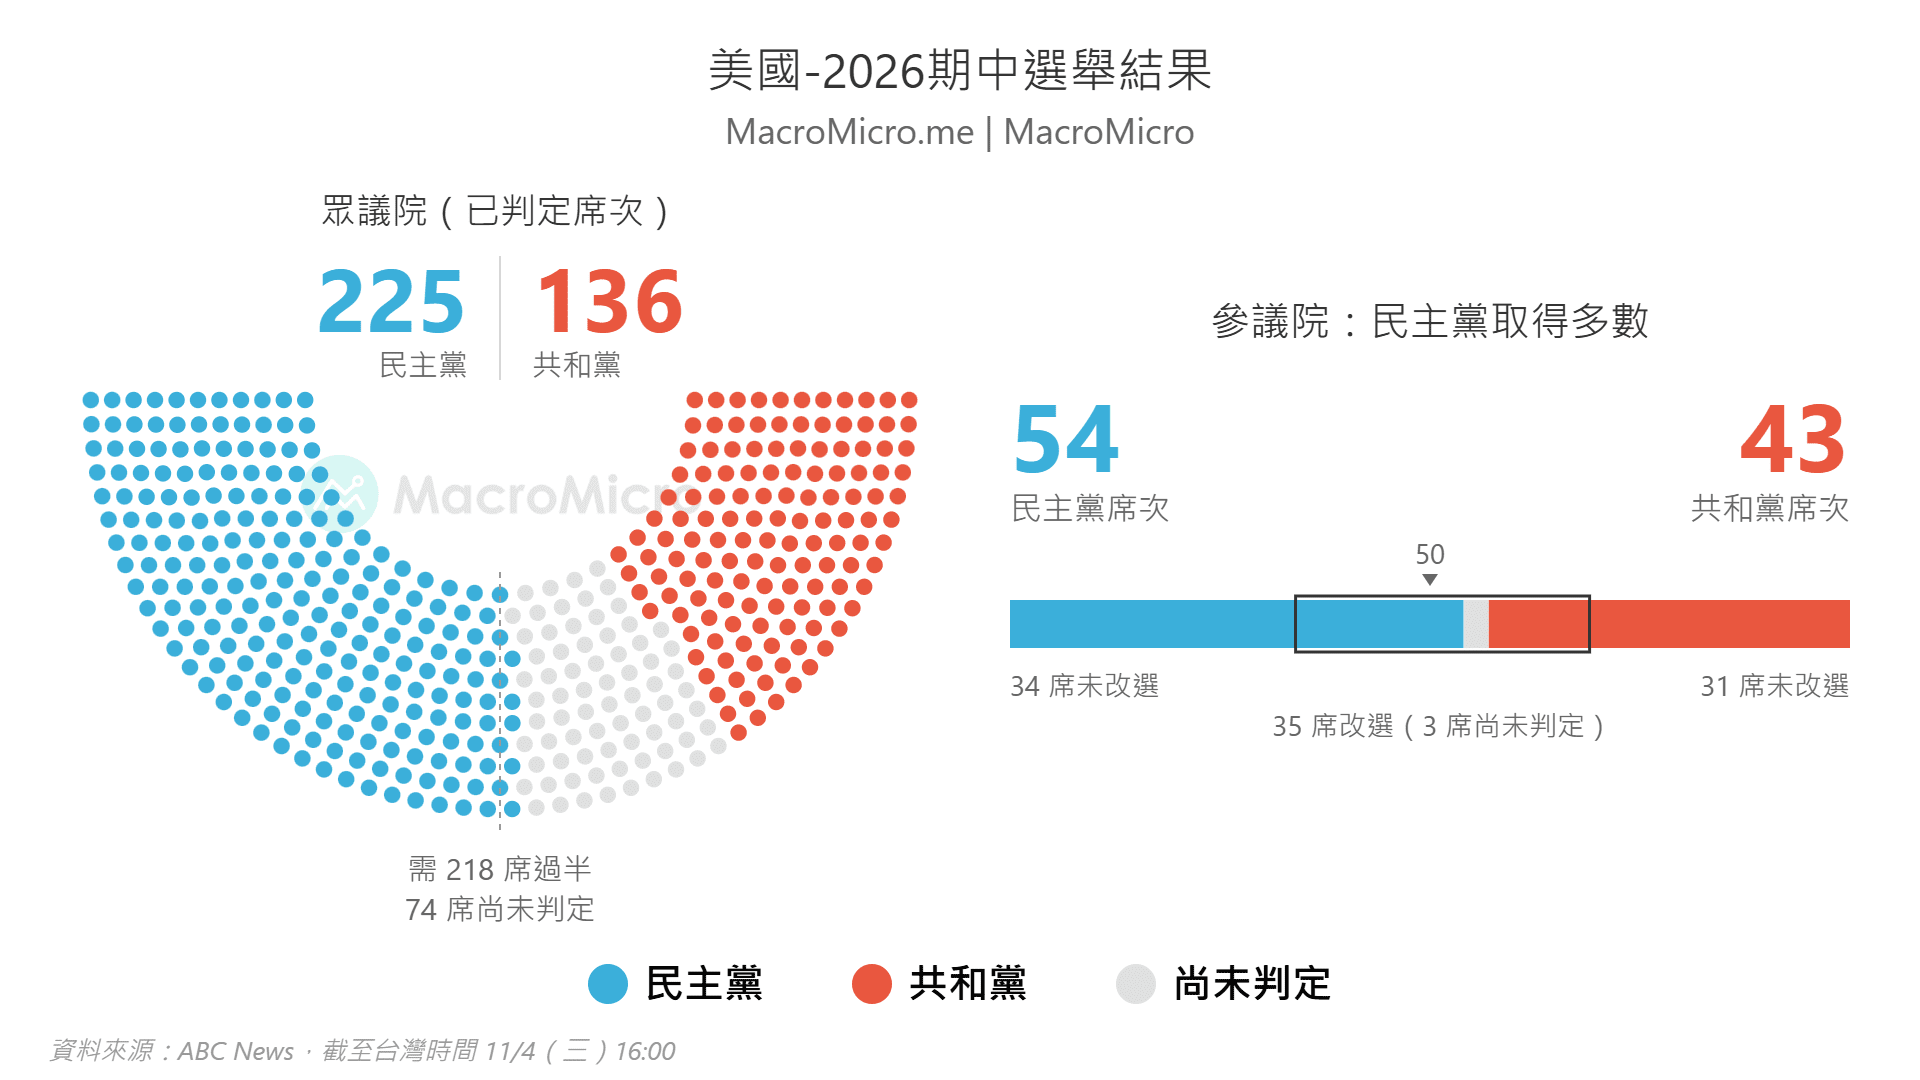
美国期中选举于 11/3(二)登场,本次改选众议院全部 435 席,以及参议院约三分之一、共 35 席(含 2 席补选)。截至台湾时间 11/4(三)16:00,根据初步开票结果,民主党成功夺回参、众议院控制权,形成民主党全面掌控国会的局面。
根据 ABC News 、 Fox News 统计,民主党加计原有未改选席次后,已在参议院 100 席中取得 54 席,跨越过半门槛,确认翻盘掌握参议院控制权。关键战场方面,共和党目前仅在内布拉斯加州取得优势,其余包含北卡罗来纳州、俄亥俄州、德州等选区均由民主党翻转胜出。
众议院方面,民主党以 225 席大幅领先共和党的 136 席,其余尚未完成判定的选区中,虽部分如加州等地邮寄选票仍需时间计票,不过民主党同样已跨越过半门槛,确认蓝色浪潮横扫国会。
民主党横扫国会两院后,美国将呈现分裂政府的状态,无论民主党还是共和党,想要推动重大法案通过势必都将面临更高阻力。共和党无法再强推法案,但民主党同样无法取得 2/3 的绝对多数推翻总统否决。
短线来说,首先留意年底 CR 即将到期,可能再度引起政府关门讨论,再来就是明年触及债务上限后,民主党也将以此为筹码来向共和党争取其偏好的政策条件,使债务上限僵局干扰市场情绪。
拉长来看,两党都仍倾向扩大财政,但在关注领域不同下赤字扩张的速度有机会相对受控,我们也将于本周发布报告,针对 AI 用电等两党政策政策分歧进行进一步的分析解读,敬请期待!
推荐阅读:财经M平方独家报告
人民币今年表现强劲,兑美元升值超过 5%,为亚洲表现最好的货币之一。值得注意的是,9 月中以来美元指数明显走升,人民币兑美元同样不贬反升,11 月 2 日更升破 6.65 关口、创逾四年新高。人行已多次表态,须防范汇市的「羊群效应」与非理性预期自我强化,并持续透过中间价调节升值速度。
11 月 3 日,人行进一步宣布,自 11 月 15 日起将金融机构外汇存款准备金率由 4% 上调至 6%,为 2021 年 12 月以来近五年首次上调。而先前于月报提及的,隔夜逆回购操作趋向常态化,或将取代 7 天期逆回购成为主要政策利率,也于 10 月 30 日人行公告的「逆回购天期由 7 天替换为隔夜」中成为现实。
第三季以来,美元指数由 99 水准一路升至目前的 102 附近,人民币兑美元却不贬反升,11 月 2 日升破 6.65 、创四年多新高。在岸人民币自 10 月 14 日起已连续 14 个交易日升值。人行行长潘功胜曾于 10 月 19 日说过:在特定情景下,人行会运用宏观审慎管理工具,极端情景下甚至直接干预外汇市场,以校正「羊群效应」与非理性预期的自我强化。本次调升外汇存款准备金率,则为迫使银行将更多美元锁定在央行帐户、进而降低境内的过剩美元、减少结汇意愿,用以阻升人民币。
对外,外汇存准率上调将收紧境内美元,以 1.2 万亿美元外币存款估算,银行约需多缴存 240 亿美元。对内,隔夜逆回购取代 7 天逆回购的「换锚」则延续了我们在月报中的观察:当时密集的隔夜逆回购已让 9 月 DR001 低于 1.40% 的政策利率,银行实际资金成本早已下降,形同不降息的宽鬆。此次隔夜操作利率,等于把市场既有的低利率正式纳入政策框架,而非额外降息。两者合看,人民币利率维持低位、美元流动性收紧,将引导部分结汇行为逐步下降,人行便不必为了应对人民币升值压力而牺牲国内宽鬆。
今年以来,人行已陆续透过调降远期售汇风险准备金率、调升外汇存款准备金率等政策工具,分别从增加美元需求、收紧美元供给两端着手,试图抑制人民币过快升值,但影响不大。针对本次政策调整来看,我们也评估实际力道有限,根据估算,货物贸易过去一年平均每月净流入约 650 亿美元,冻结约 200 亿美元的流动性实际效果有限,中国汇价走升的结构性因素,仍在于中国的资本管制导致的结果。详细分析请见 11 月月报,当中针对人民币升值原因与后续走势已进行进一步说明与分析。
AMD 于 11/4 公布 2026Q3 营收 133.77 亿美元,年增 45%(前 50%),季增 16%,优于市场预期的 130.6 亿美元,稀释 EPS 2.09 美元(前 1.66 美元),年增 74%(前 246%),优于市场预期的 1.94 美元。同时,管理层大幅上修 2027 年全年营收增速将超过 80%,乐观指引带动业绩说明会后股价一度大涨 10% 。
本次财报可从各业务表现、财测与营运健康、法说会问答与技术布局四个面向来看:
资料中心: 2026Q3 资料中心营收 85.46 亿美元,年增 97%(前 107%),季增 27% 。 EPYC 服务器 CPU 与 Instinct AI GPU 销售双双创高。管理层预估 Q4 资料中心营收将季增约 50% 。
客户端及游戏:营收 37.22 亿美元,年减 -8%(前年增 6%),Gaming 年减 -40%(前年减 31%)。
嵌入式:营收 11.09 亿美元,年增 29%(前 19%)。
管理层预计 2026Q4 营收 164.9~175.1 亿美元,中位数季增 27% 、年增 66% 。并大幅上修 2027 年全年营收增速预期,仍将超过 80% 。
2027 年服务器 CPU 营收增速上修至约 100%(前 70%),资料中心 AI 营收增速更快,整体资料中心营收仍预期翻倍以上,且占总营收将超过 80% 。此外,2027 年全球 PC 市场仍可能出现双位数衰退。
本季自由现金流降至 5.54 亿美元(前 15.58 亿美元),存货增加至 114.63 亿美元(前 84.68 亿美元),主要反映公司因应 AI GPU 、 Helios 机柜及下一代 EPYC 服务器放量而提前备货。管理层则预期营运费用增速幅度将低于营收增速率的一半,推动 2027 年营运利润率大幅扩张。
管理层指出,AI Agent 除了 GPU 执行推论,也需要大量 CPU 协调多个应用程式、资料库、工具与企业系统,Agent 全天候、自主且平行执行任务时,CPU 需求将同步增加。
Lisa Su 表示,目前市场需求仍明显高于供给,公司正与晶圆代工、先进封装、内存储器及其他零组件供应商合作扩充产能。
AMD 本季营收与获利双双优于市场预期,其中资料中心营收年增和季增均表现强劲,显示 AI GPU 与服务器 CPU 已成为 AMD 的主要增速动能,且管理层大幅提高 2027 年营收增速预估,反映 MI450/Helios 与 Venice 即将进入大规模放量阶段,也反映 AMD 正处于两大增速趋势的交会点,一方面有 Instinct GPU 与 Helios 机柜切入 AI 加速器市场,另一方面则受惠 Agentic AI 普及,使云端与企业端对 CPU 的需求同步增加,这也带动了 AMD 盘后股价一度大涨近 10% 。
AMD 本季财报与财测指引显示,AI 基础建设大规模扩张的趋势并未改变。儘管短线现金流仍面临压力,但公司预期 2027 年营收增速将大幅超越费用增速,显示随着 AI 业务规模扩大,前期投资有望加速转化为营收与获利!
更多 AMD 财报信息,请详见 美股财报资料库。
Apple 于 11/3 公布 2026Q3 营收达 1,144.8 亿美元,年增 12%(前 16%),高于市场预期的 1,133.8 亿美元;毛利率降至 47.9%(前 50.1%),稀释 EPS 为 2.1 美元(前 2.02 美元),优于市场预期的 1.99 美元。管理层预估 2026Q4 营收年增 7%~10% 、毛利率为 45%~46% ,业绩说明会后,盘后股价下跌 3% 。
本次财报与业绩说明会的重点,涵盖营运表现、各业务增速、财测、现金流、管理层回覆与 AI 布局:
Apple 公布财报和业绩说明会后,盘后股价跌超 3%,虽高阶产品的终端需求表现强劲,但内存储器成本上扬以及对 Siri AI 、云端推论、研发支撑的投入开始压抑获利。再者,可关注到服务营收创历史新高,但增速开始出现连续性的放缓,且展望谨慎,这除了有汇价影响外,我们细部拆解后认为有两大主要影响:
整体而言,市场短线关注到内存储器对毛利率的侵蚀、先进製程供应的瓶颈以及服务收入的压力,但 Apple 中长线的发展机会并未消失,硬件销售表现优异有助于将既有庞大的硬件生态系继续扩大,且 Apple Silicon 的技术优势和「隐私优先」,也展现了在未来「边缘 AI 市场」和「个人 AI 消费者入口」的竞争力。
更多 Apple 财报信息,请详见 美股财报资料库。
周一(11/2),特朗普向记者表示「目前暂无恢復对伊朗打击的紧迫性」,伊朗总统也表示「最高领袖已赋予政府一定的权限,允许政府通过外交途径寻求达成协议」,消息人士同步透露卡达已起草协议草案,希望重建美伊信任并促进谈话恢復。谈判消息传出后,国际油价大跌超过 7% 。
谈判进展消息激励油价出现缓和,WTI 原油期货跌破 100 美元关卡,11/2 盘中一度触及 95 美元低点,布兰特原油期货也跌至 105 美元附近,单日跌幅双双超过 7% 。此外,美国汽油价格也持续回落,自 9 月 4.5 美元高点降至如今的 4.17 美元。在情绪率先带动油价缓和之下,预计能源项目在 11 月通胀贡献将有望下降,目前克里夫兰联储预估 11 月 CPI 同比为 4.25%,后续我们将关注此项数据是否出现下修。
需留意在美伊传出谈判乐观讯号的同时,双方军事衝突仍未停歇。 11/2 晚间双方再度爆发新一轮交火,伊朗革命卫队向伊朗伊斯兰革命卫队于 2 日晚间,率先向霍尔木兹海峡上空的一架美军军机发射飞弹,美国也随即对伊朗的格什姆岛(Qeshm Island)发动空袭,以报復伊朗的袭击。
对实体航运与全球供应链而言,无论短线内谈判进展或和约签署与否,红海危机带来的航线重塑已成既成事实。观察数据,全球非计划性石油停产并未再度衝高甚至持续滑落,根据彭博与船舶追踪平台(Vortexa / Kpler)估计,10 月中东原油出口也已恢復至战前水准八成以上。在此背景下,我们认为市场对衝突的边际敏感度逐渐钝化。
和谈进展与供应风险解除之间仍有距离,但地缘政治风险溢价降温,都是对通胀的正面消息,昨日美债平衡通胀率集体下杀,10 年期平衡通胀率 2.29% 跌至 8 月以来新低;且控制通胀的关键从未变过,那就是油价影响能否限缩在能源相关项目,而不进一步扩散至核心商品、服务价格及通胀预期,形成第二轮通胀压力。从这个角度来说,目前核心通胀仍受控制,因此我们仍认为美联储 12 月再升息一码,便足以因应当前通胀风险。
此外,11/3(二)为美国期中选举投票日,选举落幕后,特朗普便能够将更多注意力放回伊朗身上,选后白宫对伊朗态度是否出现转变,将会是我们后续观察美伊进展的重点。
昨日(11/2)美股科技股再度下挫,S&P 500 下跌 0.5%,Nasdaq 100 下跌 1.4%,费城半导体指数下跌 3.3% 。甲骨文、 Meta 同日传出大规模融资,Marvell 更宣布以换股方式併购 Lumentum,与此同时 Anthropic 在上市修正文件中揭露获利转负与巨额承诺支出,三件事迭加,市场对 AI 资本开支能否回本、以及以举债支撑扩张的担忧再度升温。
甲骨文于昨日正式启动总规模达 200 亿美元的融资计画,包含 100 亿美元投资级债券和 100 亿美元普通股,市场获得消息后股价下跌逾 8% ,据统计,截至 8 月底,甲骨文的负债已达 1,253 亿美元。 与此同时,Meta 也传出正考虑发行至少 200 亿美元的美元与欧元债券,4 月时 Meta 才发行过 250 亿美元公司债,若本次融资计画执行,则这将是半年内第二次大规模向市场筹资。两道消息一出,加剧市场对于云端大厂扩张 AI 的资金来源正从自有现金流转向「发债加增资」的担忧,股价因此对财务槓桿越来越敏感。
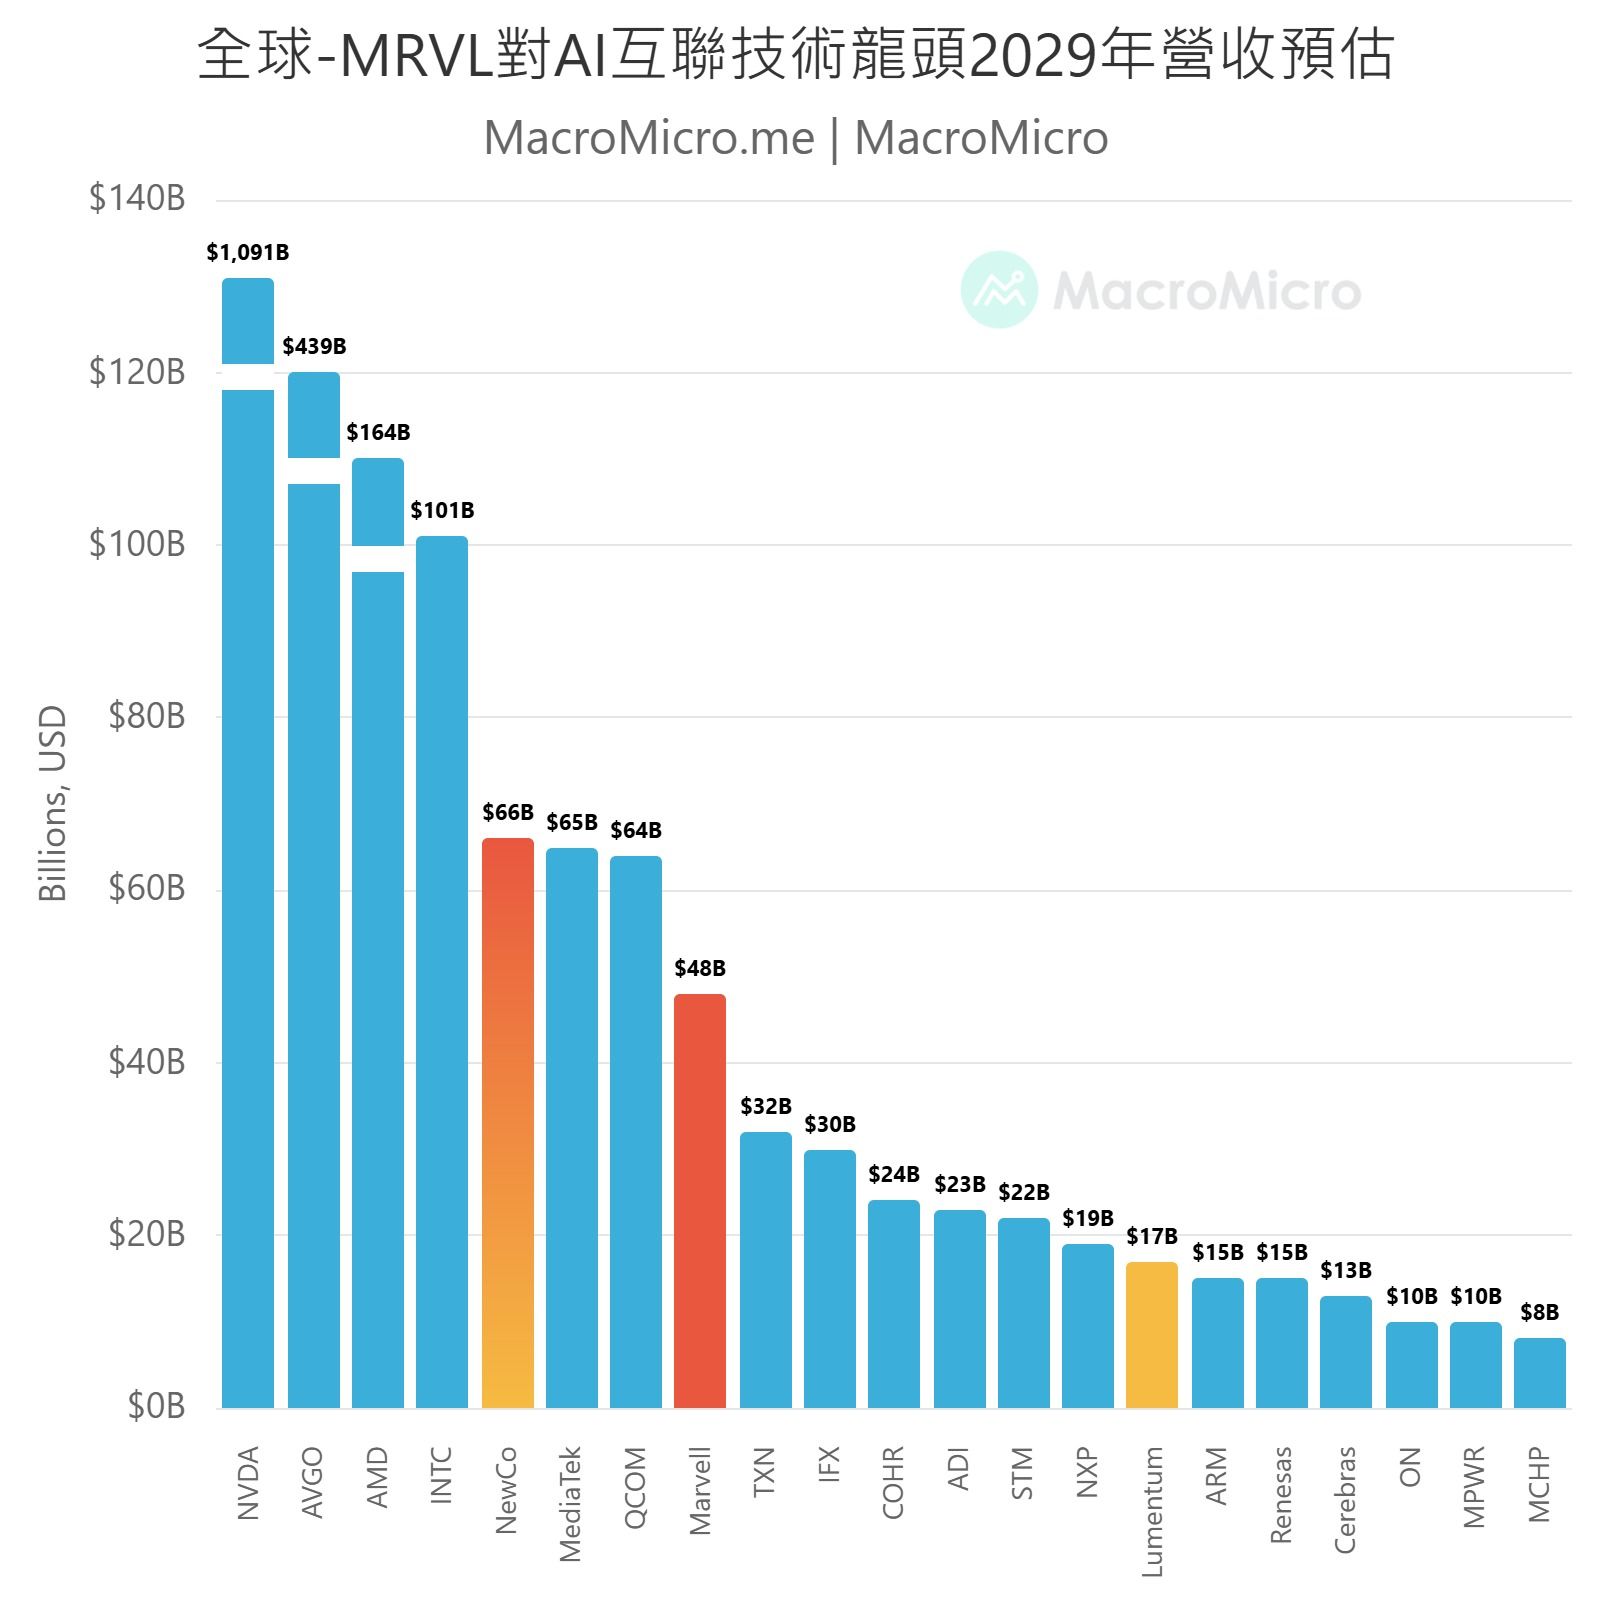
同一时间,Marvell 宣布将以全股票方式收购 Lumentum,最终收购金额将以名义每股 1,132 美元、隐含企业价值总计 1,150 亿美元计算,溢价约达 23.9%,低于半导体併购约 38% 的历史平均。根据市场预估,Lumentum 的雷射产能已满载至 2029 年初,我们观察本宗併购的策略在于将「电讯号芯片(DSP/交换芯片/ASIC)」与上游「光学元件(雷射/磷化铟 InP 製程/光模组)」全面打通,针对供应链瓶颈进行垂直整合。不过公告当天 Lumentum 重挫 19%,Marvell 下跌 13%,市场更担心股权稀释、交易要到 2028 年上半年才能完成,以及中国反垄断审查。
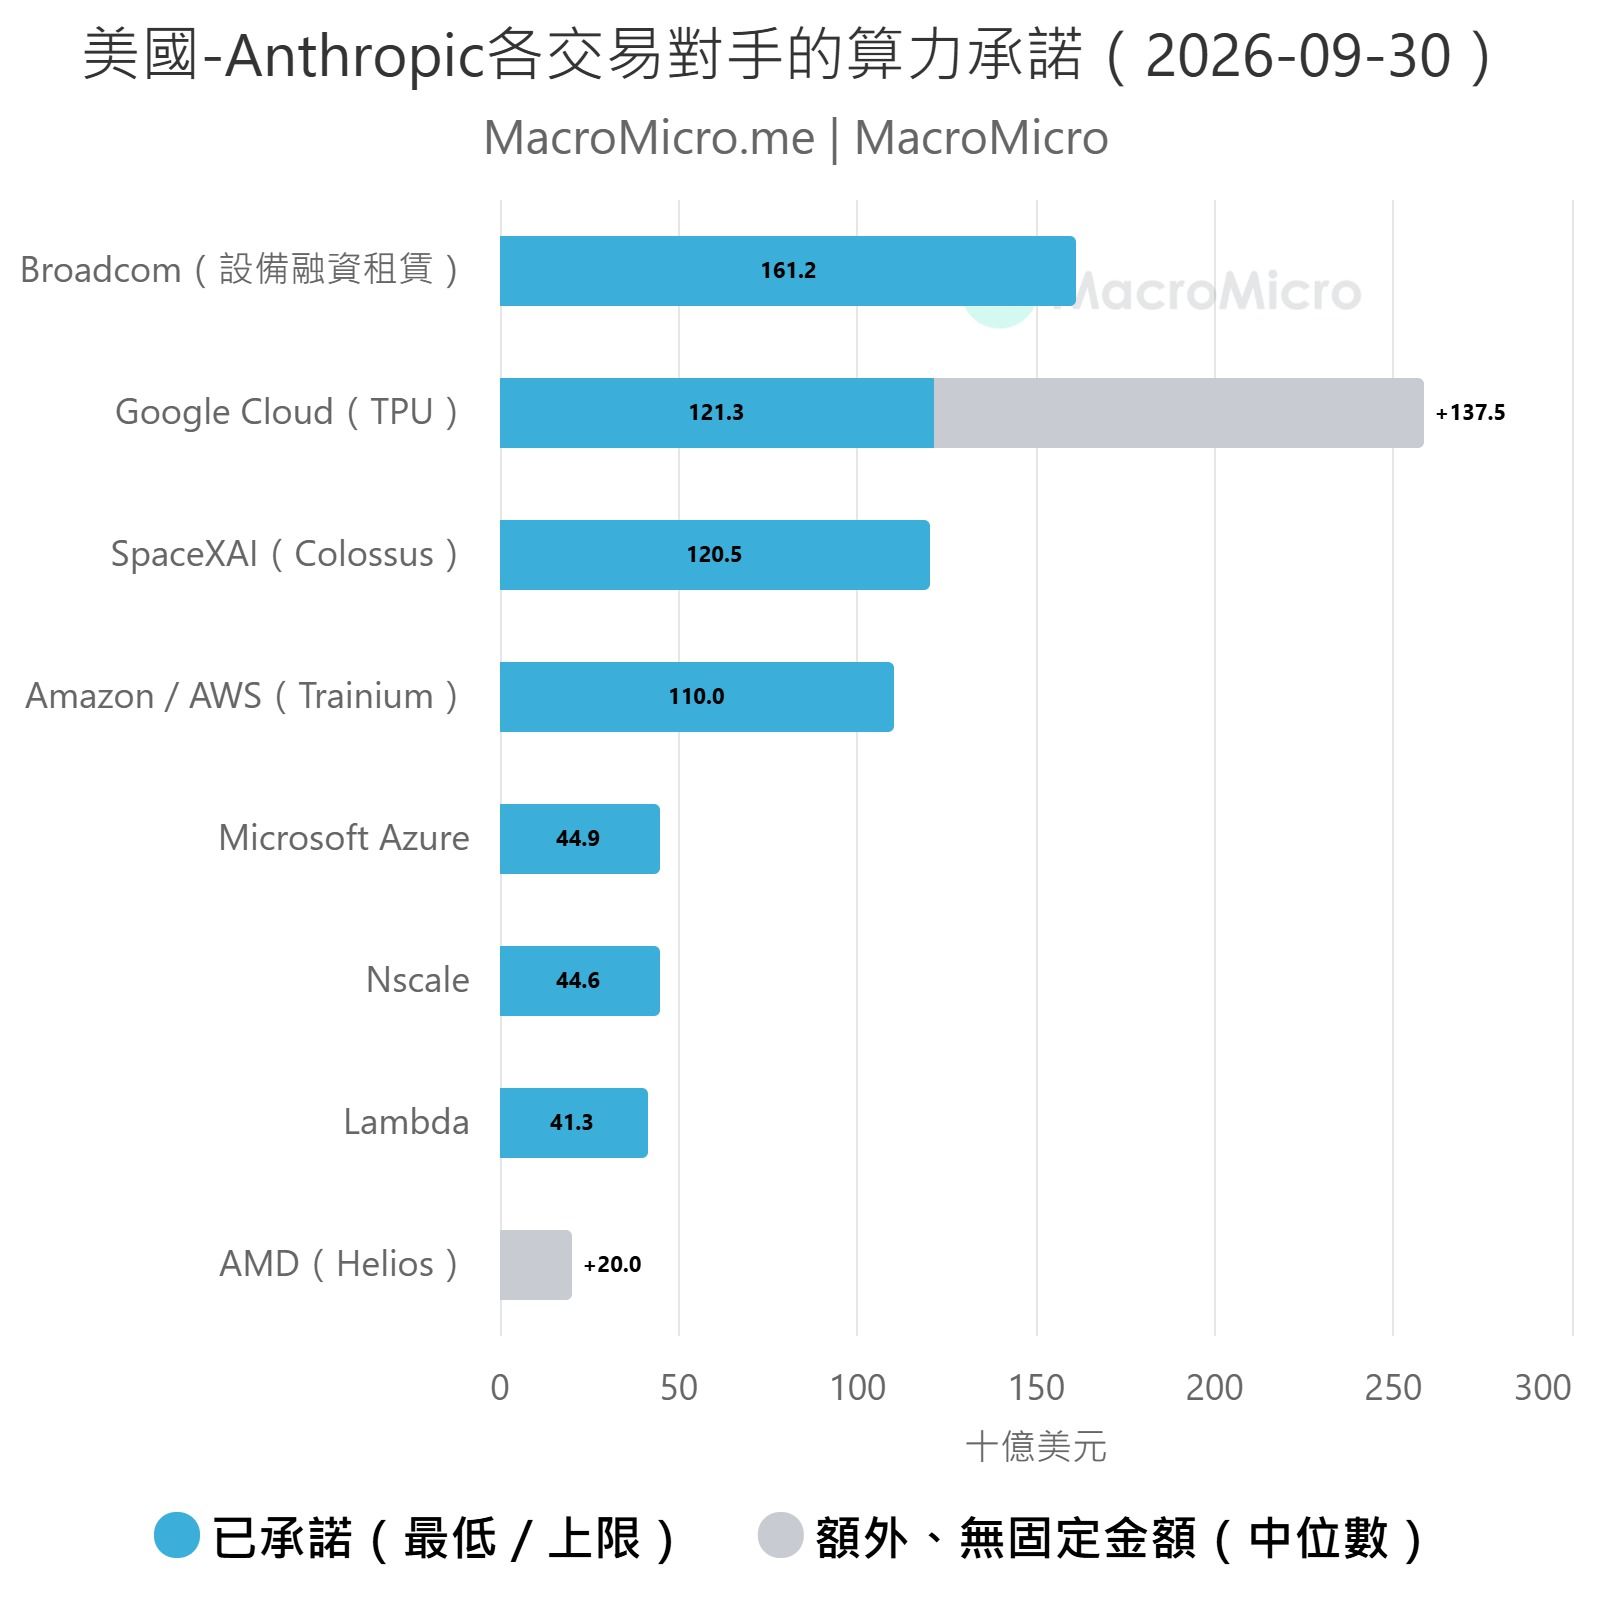
Anthropic 于 11 月 2 日向美国证交会(SEC)递交修正后的上市申报书,除市场已知 Q3 营收 169.6 亿美元,年增约 12 倍,季环比则由前一季约 144% 放缓至 47% 外,最新揭露的关注重点是获利和承诺支出:1)营业损益由上季获利 9.74 亿美元转为亏损 5.67 亿美元,主因是以高价短线合约取得约 50 亿美元的运算资源,以及约 20 亿美元的员工捐款配捐非现金费用。不过帐上净损达 232.9 亿美元,其中 219 亿美元是可转债等的评价调整,没有实际现金流出。 2)采购与租赁承诺总额约 8,954 亿美元,几乎全数用于运算和基础设施,其中约 698 亿美元在一年内到期。
市场将下跌解读为 AI 融资泡沫的警讯,但三件事的背后是同一个底层逻辑,「需求跑太快,而供给追不上」。在供给端,云端大厂用发债和增资加快扩建,设备商则用併购垂直整合,直接抢下上游产能。在需求端,Anthropic 这季转亏,主因是运算资源不够,只好用高价短线合约补足,公司表示自建的长线产能上线后会取代这些短线合约,但无疑反映在资源扩张速度有限下,模型端则进入极限竞争格局。
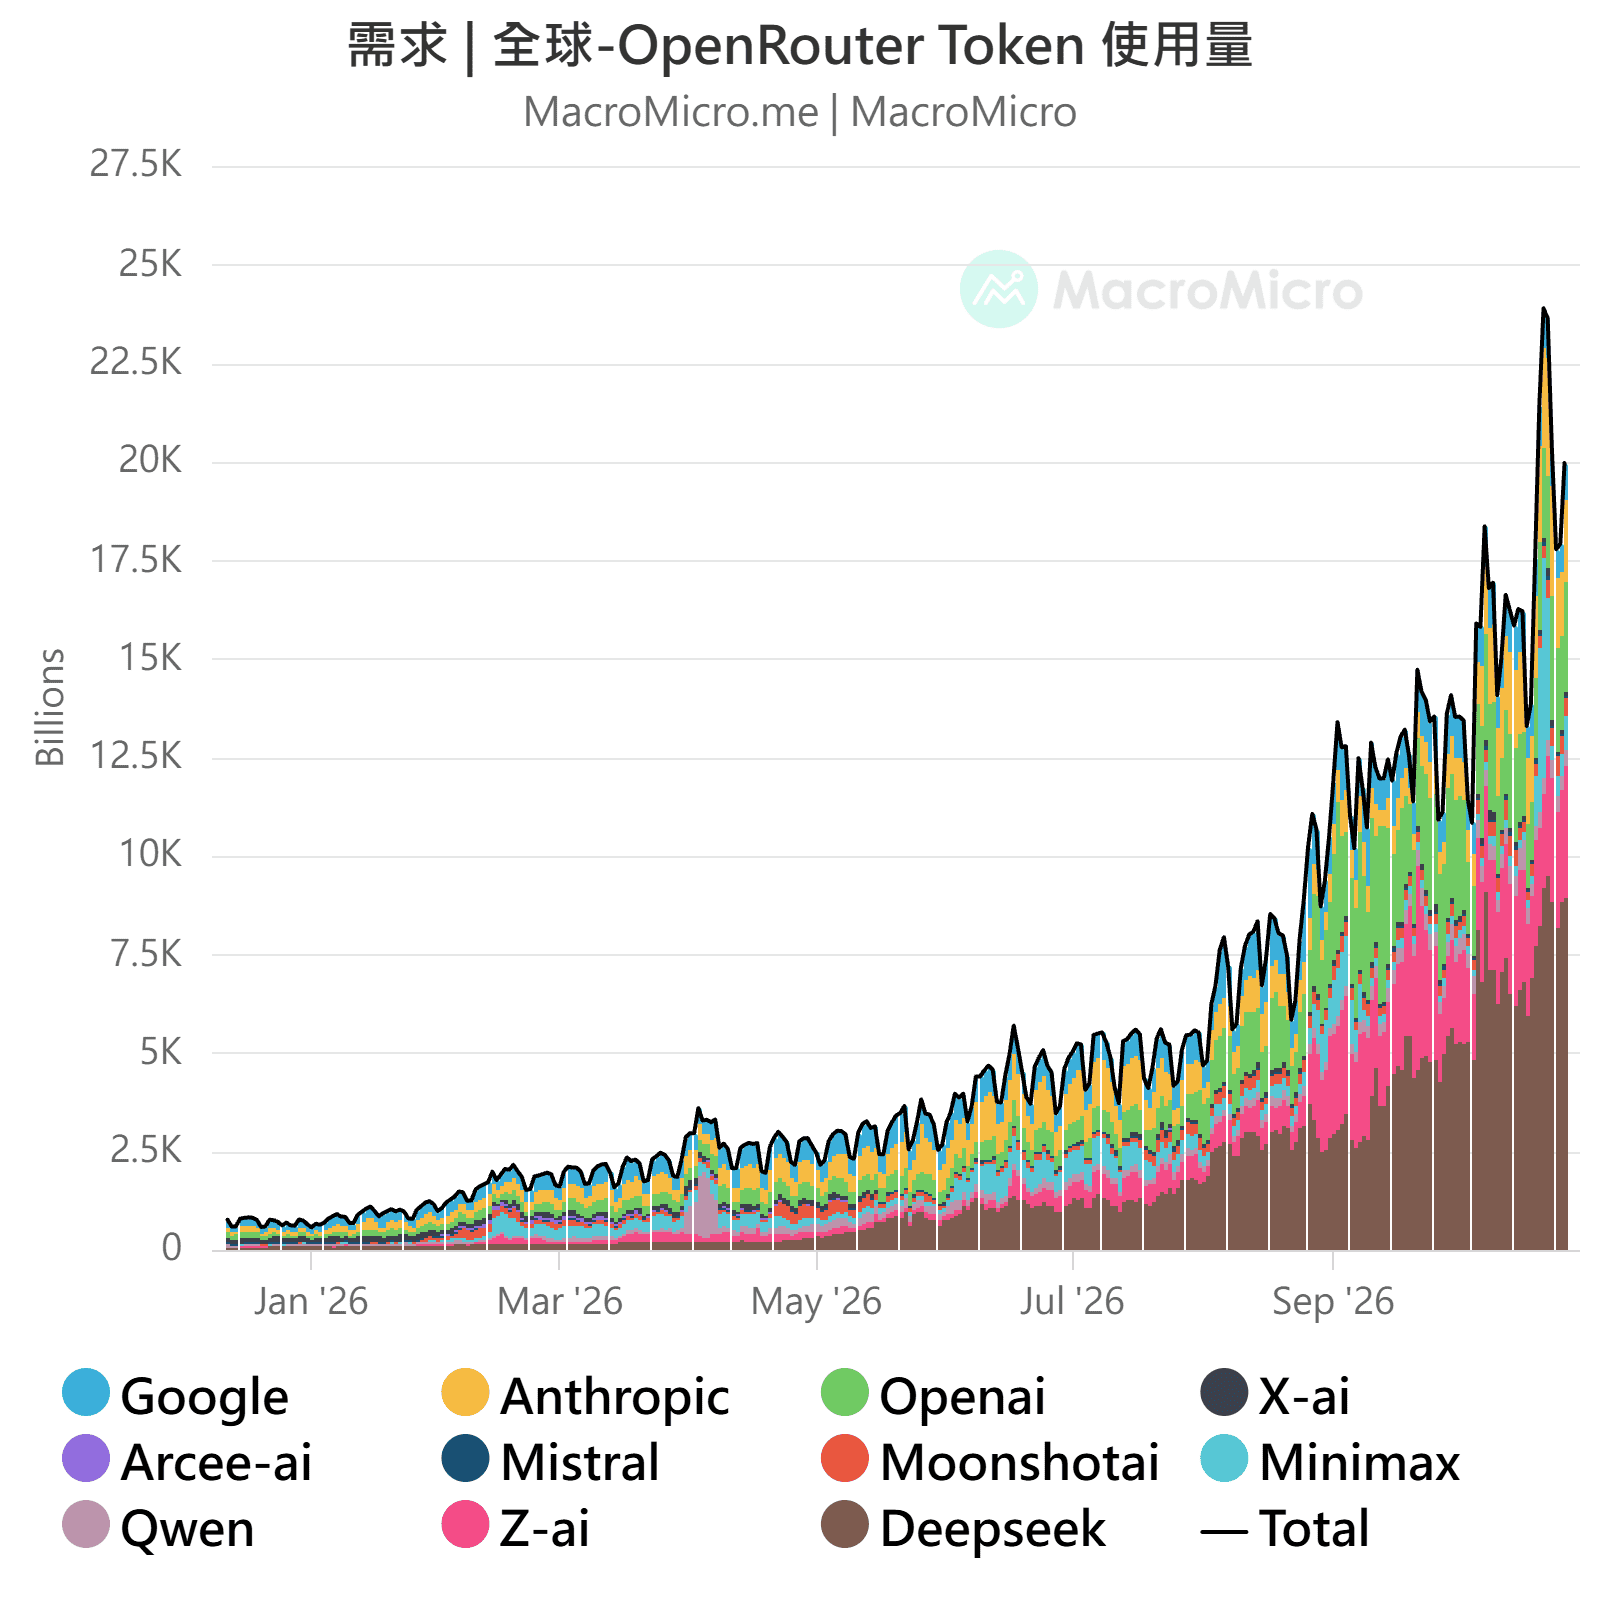
后续需要关注的不是需求会不会消失,而是融资成本上升、产能开出的时间差,会不会让部分业者承受不了财务压力。观察目前为止数据表现,Token 用量也持续攀升,OpenRouter 数据显示,11 月初各模型供应商合计单日 Token 用量约 23 万亿,其中 Anthropic 模型用量较 9 月初仍增速约五成,后续在「价」的竞争下,「量」是否能进一步增速以补足上游因瓶颈而上涨的成本、保持利润率,将是模型层的关注重点。
更多完整的 AI 需求与资本开支追踪数据,请见: MM 《11 月月报》。
美国公布 10 月 ISM 製造业 PMI 为 55.5(前 54.5),高于市场预期的 54.6,连续第十个月位于 50 荣枯线上方;新订单减客户端存货落在 13.9(前 13.7)同样位于高檔,动能延续强劲。
代表需求的新订单 55.5(前 55.3)、未完成订单 54.6(前 56.4) 、出口订单 51.2 都维持在扩张区间。在需求稳定下,库存受控,儘管存货指数本次回升至 51.4(前 48.6),客户端存货仍然维持在 41.6(前 41.6)低檔。
美伊战事下,供应商交货时间 59.1(前 59.1)居高不下,原物料价格指数略为回落至 75.2(前 77.9),仍位于 2022 年以来高檔,厂商仍面临供应链涨价压力。
受访者提到 AI 带来的相关需求强劲,也持续强调成本通胀压力、地缘政治带来的交货期间拉长等不利影响。 10 月的整体情绪谨慎,负面评论占比 66%,其中 62% 提及价格波动,41% 提及交货期限拉长,25% 提及关税,21% 提及伊朗战争。
地缘衝突、成本压力也同步限制部份需求以及企业供应能力,并压抑製造业厂商情绪。然这仍不改製造业在需求动能稳定下持续扩张的事实,10 月美、中、台「新订单减客户端存货」分别落在 13.9(前 13.7 )、 1.9(前 2.9 )、 12.7(前 12.9),订单仍高于存货,受惠于 AI 的美、台动能延续强劲,10 月 MM 製造业周期指数 0.97(前 1.02),我们维持製造业周期仍处于「主动补库存」的向上周期。
上周五以来全球股市大幅动盪,科技板块领跌,但今日台股从开盘跌超 800 点,一路攀升到终场只跌约 291 点。稍晚公布的台湾 10 月製造业 PMI 为 62.5(前 63.4),依旧维持高速扩张。未来六个月展望升至 61.7(前 61.4),维持乐观,且六大产业 PMI 全数扩张,而非製造业 NMI 也同样落于 55.4(前 56.9)的扩张趋势。
本次数据可从三个面向观察:
整体而言,台湾製造业继续处在扩张周期,而 AI 仍是最重要的支撑重点,观察新订单减客户端存货依旧处在 12.7 的高点,显示拉货动能依旧强劲,而未来六个月展望也回升至 61.7(前 61.4),反映的是未来科技巨头仍将继续对 AI 投入高额资本开支。
中国 10 月 PMI 降至 49.3(前 50.1),低于市场预期的 49.9,统计局指出,国庆假期前需求提前释放为回落主因。但细看数据,实则是生产与需求同步降温、中小企业与建筑业明显疲弱,与此同时,新增出口订单 亦由 50.0 降至 48.7,在 11 月 PMI 数据公布,确认假期效应消退之前,外需是否降温将是需要密切关注的问题 。
10 月 PMI 回落,可从产需结构、价格与整体指数三个面向来看:
细项来看,上月拉动 PMI 的生产指数降至 49.8(前 51.7),降幅大于新订单的 49.4(前 50.5),生产减新订单由 1.2 收敛至 0.4,与此同时,需求端方面,新出口订单亦由 50.0 降至 48.7,跌破 50 荣枯线。新订单减成品库存则由 2.9 缩小至 1.9 ,仍处正值。
主要原材料购进价格 56.8(前 60.8)、出厂价格 51.7(前 54.0),价差由 6.8 收敛至 5.1,主因部分有色金属价格下行。惟石油煤炭加工、化纤及橡胶塑胶製品的价格指数仍在 60 以上,油价成本压力仍集中在特定产业。
整体而言,10 月回落反映节前效应与消费疲乏格局的迭加状态,实际影响因素仍待下期数据检验,观察内需相关板块数据,暂时未见消费结构性改善。后续 PPI 增幅可能随价格指数回落而放缓,较需留意的则是新出口订单本月跌破 50 荣枯线,在新旧动能转型、高度依赖外部需求的格局下,将是后续观察重点。
上周科技巨头财报再度引发市场对现金流的疑虑、迭加 Intel 财测不如预期,科技与通讯板块领跌,美国四大指数回落,台湾加权指数亦走低 -1.8% 。 WTI 油价仍落在百元上方,美国 PCE 物价显示通胀压力仍未完全解除,金价进一步跌破每盎司 4,000 美元关口。 所幸上周三大央行均宣布暂停升息、维持利率不变,美联储表示有空间观望,美国国债收益率止稳于 5% 之下,资金开始回流债市;汇市方面,美元指数大致持平,巴西里尔则因国内选举引发财政担忧,重挫 -8.47% 。
本周将公布 Apple 财报(11/2)、美国 & 台湾製造业 PMI(11/2)、美国期中选举结果(11/3)、美国财政部发债计划(11/4)、美国就业报告(11/6)。
- Apple 财报:本周一(11/2)将公布 Apple Q3 财报。市场预期营收达 1,130.42 亿美元,同比 10.32%(前 16.36%);EPS 1.97 美元(前 1.91 美元)
- 美国&台湾製造业 PMI:本周一(11/2)将公布美国与台湾製造业 PMI。美国部分,预期製造业 PMI 54.7(前 54.5)维持在扩张区间;台湾部分,受惠 AI 需求强劲支撑,预计 PMI 将同样维持 50 以上的强劲扩张区间。
- 美国期中选举:本周二(11/3)美国 2026 年期中选举正式投开票,国会两院掌控权归属将决定 2027 年财政赤字规模、减税法案续延与中东关税政策走向。市场预期民主党将取得参、众两院多数。
- 美国财政部发债计划:本周三(11/4)美国财政部公布 Q4 季度再融资声明,在当前国债利息破万亿下,留意财政部对后续的发债量与 TGA 现金需求变化,并关注是否持续增加短券发行比例亦或是扩大长债回购。
- 美国就业报告:本周五(11/6)将公布美国就业报告。市场预估 10 月非农就业为月增 5.5 万人(前 2.9 万人),失业率则持平为 4.2%(前 4.2%)。
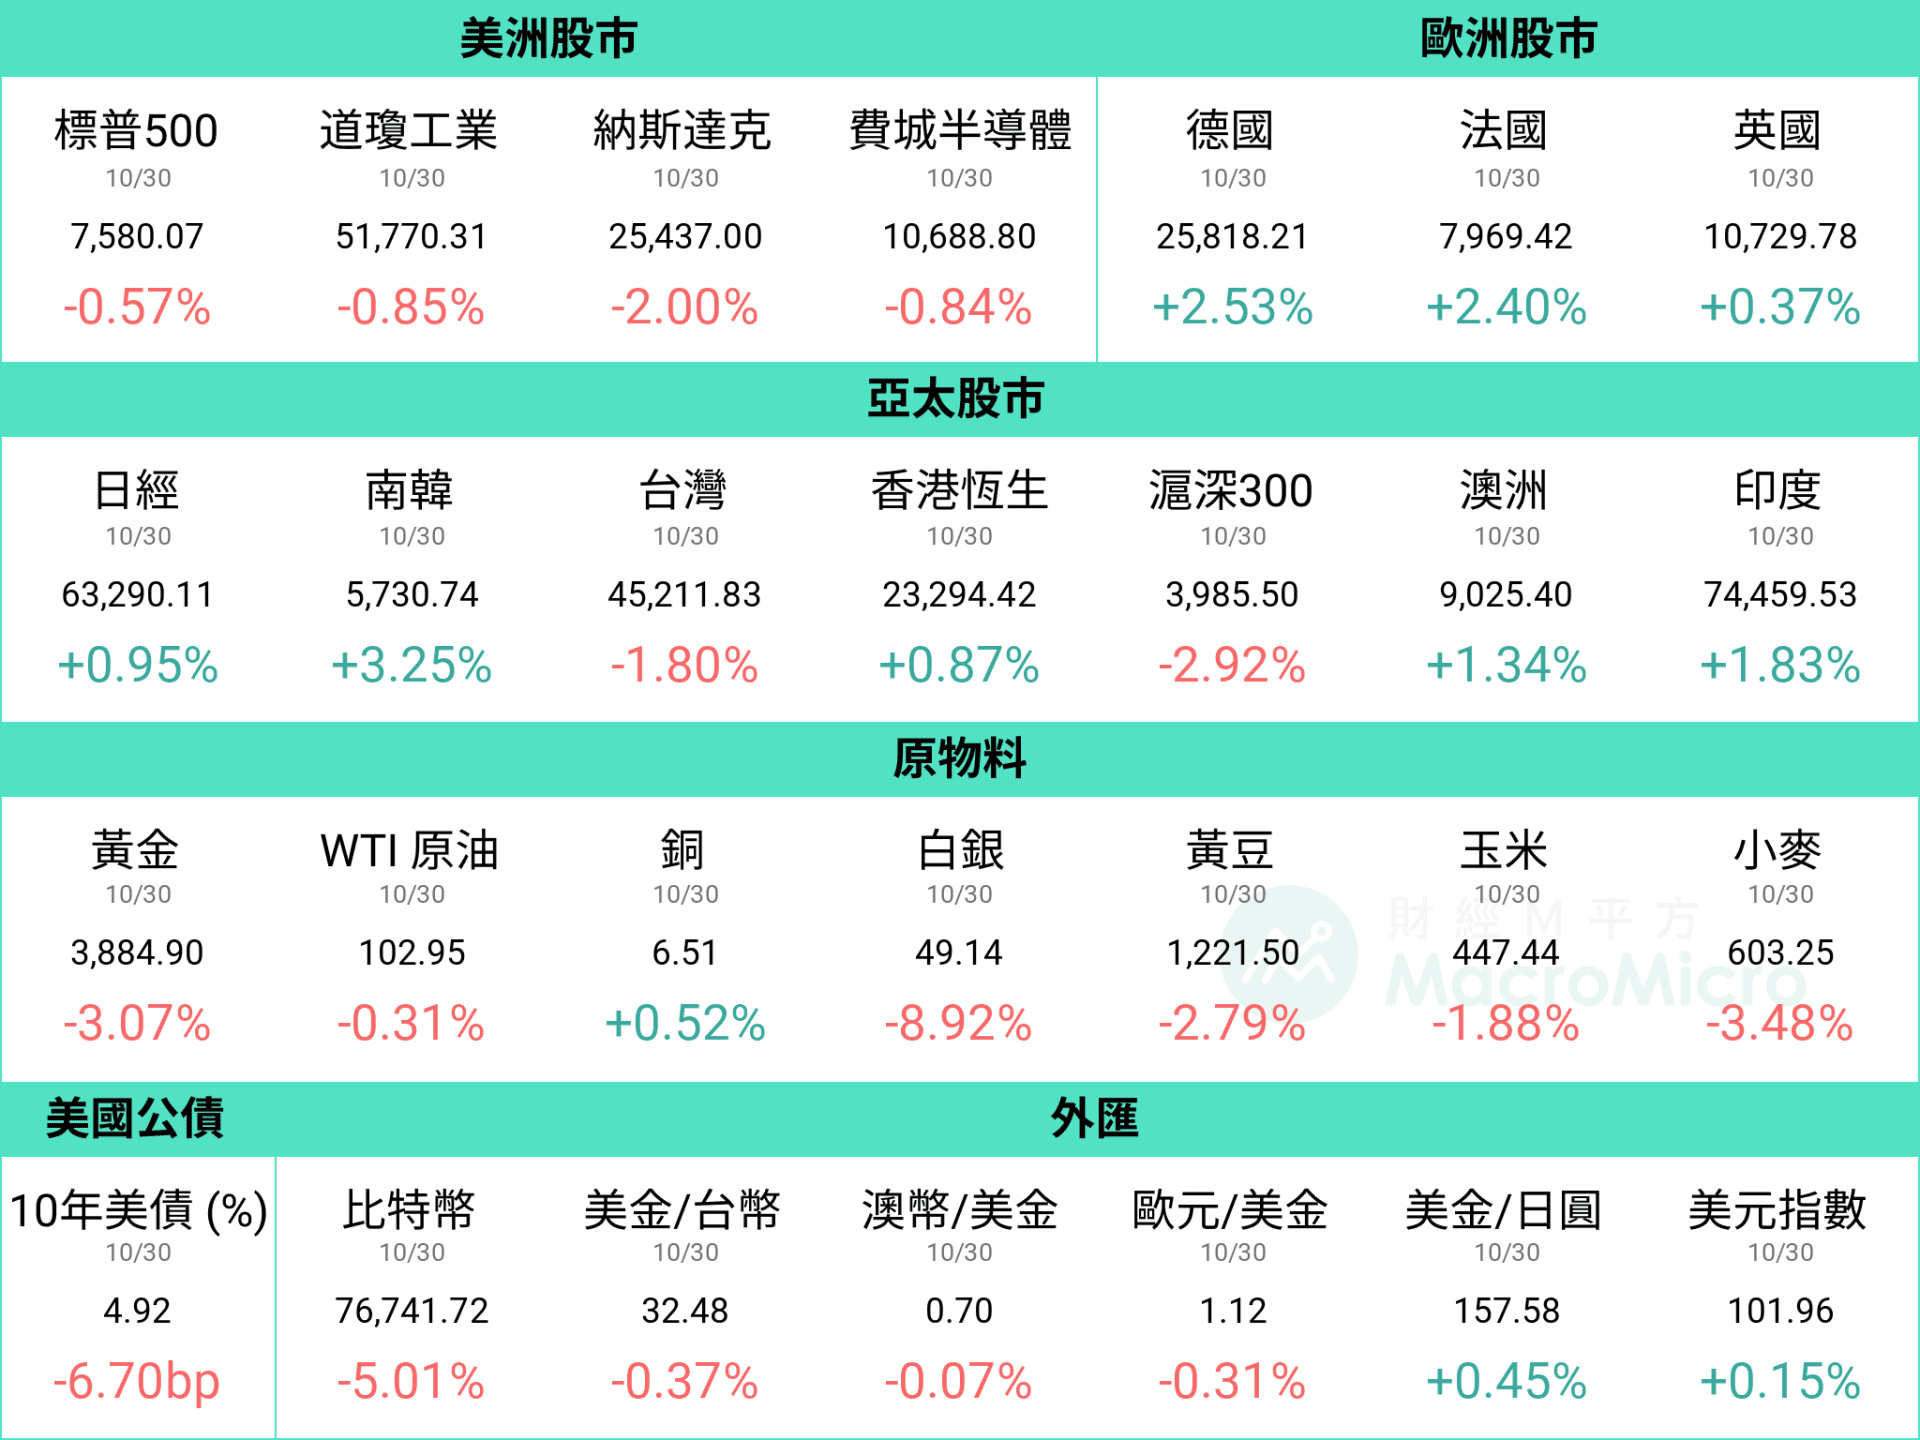 资料统计期间:2026/10/23 ~ 2026/10/30
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
针对上述数据,我们收敛三大核心重点:
Q3 实际民间消费年化季环比维持在 3.8%(前 3.8%) 的强劲水准,对 GDP 增速贡献约 2.5 个百分点,同比稳健维持于 2.5%(前 2.5%),仍是支撑美国经济最重要的动能。
拆解消费结构,商品与服务支出同步扩张,年化季环比分别达 3.0% 、 4.1% 。其中,服务消费主要由医疗保健、餐饮及住宿带动,商品消费则呈现耐久财、非耐久财同步增速,显示消费动能并非集中于单一领域,多数需求均维持强劲。
相较于消费维持强劲,投资加速更是本季 GDP 增速的重要推手。 Q3 私人投资年化季环比由 4.6% 大幅攀升至 19.4%,其中非住宅固定投资更由 9.0% 加速至 12.7%,明显优于住宅投资的 -3.3% 。
进一步拆解,企业投资主要受到设备支出增加带动,其中又以信息处理设备,特别是电脑及周边设备增速最为显着,与我们持续追踪的 AI 基础建设资本开支扩张趋势一致,显示 AI 算力需求仍持续转化为实际设备投资。
值得注意的是,库存回补同样对本季 GDP 贡献约 1.6 个百分点,符合我们提及当前处于主动补库存阶段。不过,这并非单纯由库存堆积带动的经济增速,排除政府支出、库存变化及净出口后,实际私人国内最终销售(Real Final Sales to Private Domestic Purchasers)仍由前季 4.6% 加速至 4.9% 。
换言之,美国经济正同时受惠消费、 AI 资本开支及库存循环三大动能,即使排除短线库存波动,民间最终消费与投资需求依然强劲。
相较于 GDP 增速超预期,9 月 PCE 物价则显示通胀压力仍未完全解除。整体 PCE 环比由 0.3% 升至 0.5%,但核心 PCE 环比维持 0.3% 。
拆解细项,9 月商品物价环比由 0.3% 升至 0.8%,主要受到能源价格大幅上涨影响,汽油及其他能源商品环比由 4.4% 进一步攀升至 9.2%,带动非耐久财物价环比达 1.1% 。相较之下,服务物价环比维持约 0.3%,住房及医疗服务分别月增 0.3% 、 0.1%,尚未出现全面加速,反映本次整体通胀升温仍以能源衝击为主。
不过,通胀对消费购买力的影响仍值得留意。9 月个人所得环比由 0.3% 放缓至 0.2%,名义消费支出虽月增 0.5%(前 0.9%),但随着 PCE 物价同步上涨,实际消费环比由前月 0.5% 降至接近持平,个人储蓄率更进一步降至 3.8%,创 2022 年 10 月以来新低。后续仍须观察能源价格是否进一步传导至其他商品与服务,以及消费动能能否延续。
整体而言,美国经济呈现消费强劲、企业投资加速、库存回补,但通胀压力尚存的局面。
我们仍维持美国经济具备韧性的判断,除了 GDP 数据持续优于预期,最新公布的连续申请、初领失业救济金人数亦分别回落至 170.1 万人(前 172.2 万)、 19.4 万人(前 19.5 万),显示就业市场无虞,有助支撑未来消费。
而在通胀方面,我们仍预期本轮通胀压力最大的时期可能落在今年 Q4,随着明年基期逐步垫高,通胀同比有望回落。现阶段美国经济仍具备支撑高利率环境的条件,最新政策展望与资产配置策略,欢迎关注我们即将发布的投资月报!
欧洲央行于 10 月会议维持存款机制利率于 2.50% 不变,暂停 9 月升息 1 码的紧缩步伐。决议获得一致通过,但管委会曾在会议中讨论是否升息。
能源仍是最大风险。布兰特油价 10 月再度突破 110 美元 / 桶,推升欧元区 9 月 HICP 同比至 3.8%(前 3.2%),但核心 HICP 维持在 2.5%,薪资增速也降至 4 年新低,尚未出现明显的「薪资-物价」二次传导。我们预期欧洲央行将延续缓步升息路径,下次升息预计落在 12 月。
行长拉加德宣布将于 2027 年 2 月 7 日提前卸任(原任期至 2027 年 10 月),后续需开始关注新任行长提名人选。
10 月欧洲央行如预期按兵不动,暂停了 9 月升息 1 码的紧缩步伐。
能源仍是欧洲最大的风险。布兰特油价 10 月再度突破 110 美元 / 桶,欧洲 TTF 天然气期货也创下 2022 年以来新高。受此带动,欧元区 9 月 HICP 同比攀升至 3.8%(前 3.2%),其中能源项目同比高达 18.9%(前 14.3%)。不过,核心 HICP 同比仍维持在 2.5% 的相对温和水准,薪资增速也持续回落至 3.0%(前 3.2%),创下 4 年新低,目前并未看到显着的「薪资-物价」二次传导效应,与拉加德在记者会上的说法一致。
因此,我们预期欧洲央行将延续缓步升息路径,下次升息预计落在 12 月。另一方面,拉加德将于 2027 年 2 月 7 日提前卸任,目前由国际清算银行宏观理德科斯(Pablo Hernández de Cos)与荷兰籍的诺特(Klaas Knot)角逐,前者被视为最热门人选,后续需开始留意相关发言。
- 央行在展望报告中认定基本通胀已与 2% 目标「大致一致」,并上修 2027 年度通胀预测,行长植田和男则刻意淡化「通胀胜利宣言」的意味。
- 日本央行 10 月会议维持政策利率于 1.25% 不变,符合市场预期,投票结果为 8:1,唯一反对票来自高田创,他主张升息至 1.50% 。
- 央行同步加快缩减资产负债表,自 2027 年 1 月起将 ETF 年出售规模(帐面价值)由约 3,300 亿日圆提高至约 8,600 亿日圆,预估出售完毕所需时间由约 112 年缩短至约 43 年。
本次会议可从展望报告、利率决议与 ETF 缩表、植田谈话四个面向来看:
日本央行以 8:1 票数决议维持政策利率于 1.25% 。委员高田创认为基本通胀已达 2% 的物价目标,日本已进入须加快将利率调向中性水准的阶段。
央行一致决议自 2027 年 1 月起加快出售 ETF,年出售规模(帐面价值)由约 3,300 亿日圆提高至约 8,600 亿日圆(市价约 2.46 万亿日圆),占股市整体成交值的比重由约 0.05% 升至约 0.1%,并保留依市场状况暂时调整或停止出售的弹性。
行长表示,委员综合各项通胀指标后,认为已集中在 2% 附近,中东情势引发的能源涨价在 9 、 10 月已明显传导至 CPI,对基本通胀构成上行因素。但央行不打算正式宣布已达成物价目标,是否宣布摆脱通缩由政府决定。
他指出中长线通胀预期已大致升至 2%,但与美国相比锚定程度极低,目前感受到上行风险,与一个月前相比,通胀超调的风险未必已经上升。
植田表示,日本经济预期将持续温和增速,政府措施与宽鬆的货币环境正有力支撑经济。本次维持利率不变,是因为需要进一步观察各项风险,以及金融环境对经济与物价的影响。
制定政策时须观察过去升息的累积效应,并密切关注银行放款与企业融资状况,目前已听闻部分中小企业融资出现困难。对于全球通胀升温、欧美同步升息造成的金融环境变化,将从多种管道审视其影响。
展望报告上修 2027 年度通胀预测,但同时下调经济增速预期,显示日本经济仍不具备大幅升息的条件。利率决议符合市场共识,ETF 缩表因出售比重仍低且保留暂停弹性,对日股的实际衝击有限。
植田在记者会上淡化「通胀胜利宣言」的意味,央行也下调经济增速预期,因此我们认为这显示央行加快升息的意愿并不高,仍将维持缓慢的升息步调。完整分析请见 11 月月报。
台湾 9 月景气分数回升至 41 分(8 月下修至 40 分),连续第 10 个月呈现红灯。本月增加的 1 分来自「工业及服务业加班工时」,年变动率 4.6%(前 1.1%),灯号由绿灯转为黄红灯,而「海关出口值」与「机械及电机设备进口值」年变动率分别加速至 67.6%(前 49.3%)与 81.3%(前 65.0%),外销与设备投资动能强劲,「工业生产指数」及「製造业销售量指数」年变动率维持 19.8%(前 23.2%)与 15.8%(前 20.5%)双位数增速。
领先指标不含趋势指数上升至 104.69(前 104.11),其中「外销订单动向指数」和「製造业营业气候测验点」分别回升至 101.89(前 101.6 点) 和 101.39 点(前 100.89 点),显示强劲外需动能支撑企业乐观看待景气。
台湾 9 月景气灯号连续第 10 个月维持红灯,AI 需求持续带动出口、设备进口与加班工时增强,并搭配外销订单与出口观察,9 月接单金额达 1,142.1 亿美元,再创历史新高,季调月增 1.1%;出口则达 872.2 亿美元,年增 60.9%,显示供应链出货瓶颈缓解带动的出货动能,这也继续带动机械电机设备进口维持高速增速,半导体、内存储器及载板厂商普遍调升资本开支,还有外商加码在台布局。
内需方面,「批发、零售及餐饮业营业额」年变动率 36.8%(前 45.3%) 延续高增速。反映受科技需求带动的批发业,而消费端也展现韧性,9 月零售业营业额年增 8.5%(前 6.5%),季调月增 1.7%,其中汽机车零售业受惠买气回温和进口车交车增加,年增达 20.3%(前 5.8%);资通讯及家电设备、百货公司、电子购物及邮购业则分别年增 9.4%(前 10.9%)、 7.9%(前 8.4%)与 7.9%(前 8.5%)延续稳定增速,而餐饮业营业额年增 7.8%(前 1.8%),季调月增 3.1%,显示了商品与餐饮消费的同步增速。
整体而言,9 月台湾景气延续 AI 带动出口与设备投资的扩张格局,且出货改善有助支撑 Q4 表现,而内需则持续展现韧性,台湾景气延续内外同步扩张格局。
更多台湾基本面以及台股、台币、楼市展望,请锁定本周五将发布的 11 月月报。
Google 、 Microsoft 与 Meta 均已公布 2026Q3 财报及业绩说明会,以下为 M平方整理的五大重点:
营运成绩单:云端增速强劲,广告维持韧性,但非经常性损益影响获利
- Google:营收 1,275.77 亿美元,年增 25%(前 24%),略低于市场预期的 1,280 亿美元;营业利益率 31.8%(前 34%)。 GAAP EPS 2.12 美元,低于市场预期约 3.02 美元,主要受约 82 亿美元 SpaceX 股权未实现损失影响。 Google Services 营收 963.02 亿美元,年增 11%(前 15%),其中搜寻广告年增 12%(前 17%);Google Cloud 营收 307.09 亿美元,年增 103%(前 82%),营业利益率 36.2%(前 35.6%);云端积压订单升至 5,610 亿美元(前 5,140 亿美元)。
- Microsoft:营收 922.79 亿美元,年增 19%(前 18%),优于市场预期 906 亿美元;毛利率 67.8%(前 67.2%)、营业利益率 49.8% 。排除 OpenAI 投资评价损益,Non-GAAP EPS 4.89 美元,年增 18%,优于市场预期 4.72 美元。新部门 Agents and Infra 营收 767.95 亿美元,年增 25%;Microsoft Cloud 营收 639 亿美元,年增 30%(前 27%)。Azure 本季首次单独公布营收 331.65 亿美元,年增 48%(前 43%),Foundry 营收年增逾 200%;Commercial RPO 6,770 亿美元(前 6,780 亿美元)。
- Meta:营收 646.01 亿美元,年增 26%(前 28%),优于市场预期 633.4 亿美元;营业利益率 20%(前 31%),主要受 98.9 亿美元一次性诉讼费用影响,排除后约 35.4%。 GAAP EPS 3.83 美元,优于市场预期 3.57 美元;排除诉讼及相关税务影响后 7.40 美元。 Family of Apps 营收 641.58 亿美元,年增 26%,广告展示量增 10% 、平均广告价格增 14%;广告收入 630.61 亿美元,年增 26% 。 Reality Labs 营收 4.43 亿美元,营业亏损 41.29 亿美元。
AI 应用由既有业务增效,迈向 Agent 变现
- Google:Gemini 持续整合搜寻、 YouTube 、 Workspace 与 Cloud,并透过 Gemini Enterprise 、 Agent Development Kit 等工具延伸至企业流程。 AI Mode 用量提升增加了复杂查询,但目前变现效率低于传统搜寻,导致搜寻广告营收增速由 17% 放缓至 12%,需持续追踪的指标。但 Cloud 端企业 AI 需求强劲,积压订单与 TPU 系统销售提供后续收入能见度。
- Microsoft:M365 Copilot 、 E7 高阶订阅、 GitHub Copilot 用量计费与 Azure Foundry 共同推升企业 AI 收入。 Microsoft 强调企业 Agent 同时需要 GPU 、 CPU 、资料库、企业资料及安全治理,可在 Azure 、 Foundry 、 Fabric 与 Copilot 等多层进行收费;变现路径由单纯席次订阅走到使用量计费。
- Meta:Muse 个人代理人上线约六周后,已吸引美加逾 1,000 万人设定,约 25% 每日使用,超过四分之一活跃用户使用购物功能。并规画基本服务免费、以交易抽成、订阅、企业服务及 API 收费走出更多变现路线,并尝试以 Muse Network 连接消费者与商家 Agent。广告端 AI 已在改善转换率和广告单价下,提供稳定的 AI 投报。
科技巨头维持高额资本开支,现金流与投报率压力升高
- Google:维持 2026 年全年资本开支 1,950~2,050 亿美元,并预期 2027 年显着提高;本季资本开支 514 亿美元、自由现金流 -91 亿美元(前 -59 亿美元),连两季转负。 Q3 末开始导入第三方算力,后续折旧、能源及租赁成本将持续增加。
- Microsoft:2026 资本开支预估约 1,700 亿美元(前约 1,750 亿美元),下修主因第三方算力交付递延。预计 2027 财年 Q2 资本开支超过 500 亿美元,并预期 2027 财年下半年再加速;在强劲经营现金流支撑下,自由现金流 186 亿美元(前 196 亿美元)表现大幅优于市场预期的 85.4 亿美元。
- Meta:全年资本开支指引上修至 1,350~1,450 亿美元(前 1,300~1,450 亿美元),Q3 自由现金流 -21.20 亿美元(前 7.84 亿美元)。管理层尚未提供 2027 年明确资本开支指引,并坦承 Muse 全球放量仍受推论成本及部署效率限制;预期透过蒸馏、閒置算力及推论优化,未来一年计算成本效率可改善逾十倍,但仍属公司目标。
自研芯片和系统架构最佳化支撑获利动能
- Google:持续扩大 TPU 8t/8i 及 Axion CPU,Q3 TPU 系统对外销售进一步贡献 Google Cloud 营收;外部系统销售使其从内部算力使用者、云端租赁商,延伸为 AI 基础设施供应商,带动 Google Cloud 营业利益率提升至 36.2%(前 35.6%)。
- Microsoft:透过 GPU 利用率改善、重新配置閒置 CPU 算力、 Foundry 工作负载最佳化来推动 Azure 业务增速。GB300 服务器到货至上线时间季减约 -20%,带动 Copilot 工作负载吞吐量季增逾 50%,反映单纯部署效率的改善在算力供给紧张时就能大幅提升营收,并推动 Microsoft Cloud 毛利率达 66%(前 65%)。
- Meta:以 Muse 小型模型蒸馏、自研推荐模型及推论最佳化来降低运算成本。自研 Muse 内容理解模型使单位内容处理成本降低逾 80%;Meta 同时运用生成式推荐、 GEM 、 Andromeda 与广告创作工具,将模型效能转化为广告转换率与价格提升,平均广告价格年增 14%(前 12%)。
其他科技进展
- Google:持续推动 Waymo 第六代自动驾驶系统与对外载客服务;Wing 无人机配送累计逾 100 万次,Isomorphic Labs 推进 AI 药物研发。企业 AI 资安则延伸至 Wiz 、 CodeMender 等工具,扩展云端产品组合。
- Microsoft:将企业代理人、云端平台与 Copilot 整合于新的 Agents and Infra 部门,凸显其将 AI 作为完整工作流与基础设施平台经营的策略;Devices and Consumer 业务则受 Windows OEM 需求疲弱拖累,形成增速分化。
- Meta:Reality Labs 资源由传统 VR 加速转向 AI 眼镜与个人超级智能;Muse 预计整合 Meta Glasses,试图由硬件销售延伸至长线 AI 服务订阅,并与企业 Business Agent 、代理商务网络相互连结。
结论 观察已公布财报的三家科技巨头共同证明,AI 已逐步由投入转向实际变现,包括企业 AI Agent 爆发带动核心的云端业务高速增速、对既有业务的降本增效等,但观察各自盘后股价表现,可看出在目前融资成本持续上升的环境下,短中期科技巨头的大规模算力投资也不会停止,因此市场对于无法维持正自由现金流的公司会有更大担忧。但观察营业现金流,科技巨头创造现金流的能力反而还在强化,AI 变现的空间仍庞大,三家公司将继续透过本身的平台规模和软硬协同优势,继续扩大 AI 投报率。
Alphabet(Google)于 2026 年 10 月 28 日公布 2026Q3 财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单:Q3 营收达 1,275.77 亿美元(前 1,197.96 亿美元),年增 25%(前 24%),略低于市场预期的 1,280 亿美元。营业利益率降至 31.8%(前 34.0%);GAAP 稀释 EPS 2.12 美元(前 9.11 美元),低于市场预期约 3.02 美元,主因 SpaceX 股权投资认列约 82 亿美元未实现损失,并非核心业务亏损。 Google Cloud 营收年增 103% 带动整体营收加速,但搜寻广告增速放缓,以及资本开支和营运成本增加,仍引发获利能力疑虑。
各业务表现:
- Google Services:营收 963.02 亿美元(前 945.40 亿美元),年增 11%(前 15%),营业利益率降至 40.7%(前 41.8%)。搜寻及其他广告营收 633.5 亿美元,年增 12%(前 17%),AI Mode 变现效率仍低于传统搜寻。 YouTube 广告营收 112.07 亿美元,年增 9%(前 13%);YouTube Music 、 Premium 及 Google One AI 订阅需求持续增速。
- Google Cloud:营收 307.09 亿美元(前 247.68 亿美元),年增 103%(前 82%);营业利益约 111 亿美元,较去年同期增速超过三倍,营业利益率提高至 36.2%(前 35.6%)。增速来自企业 AI 基础设施、 Gemini 解决方案、 GCP,以及逐步扩大的 TPU 对外系统销售。
- 云端积压订单:增至 5,610 亿美元(前 5,140 亿美元),季增约 470 亿美元、 9.1%,反映云端及 AI 需求能见度提升。
- Other Bets 与共用研发:Other Bets 营收约 3.72 亿美元(前 3.82 亿美元),营业亏损约 20 亿美元(前 18 亿美元),持续投入 Waymo 等前沿科技;Alphabet 层级共用研发营业亏损扩大至 77 亿美元(前 58 亿美元),反映 Gemini 等 AI 研发支出上升。
未来财测指引:维持 2026 全年资本开支指引 1,950~2,050 亿美元,并重申 2027 年资本开支将显着增加,主要投入 AI 训练与推论、 TPU 系统及资料中心。折旧、能源和维运成本也将持续提高。预期 2026Q4 搜寻广告将面对去年同期高基期及汇价逆风。 TPU 系统销售预计 Q4 持续放量、 2027 年收入认列更加显着。 Google Cloud 为缓解算力不足,Q3 末开始导入第三方算力,Q4 将扩大部署,但短线可能压抑云端营业利益率。
营运健康状况:本季营业现金流 423 亿美元(前 391 亿美元),资本开支增至 514 亿美元(前 449 亿美元),自由现金流降至 -91 亿美元(前 -59 亿美元),连续两季为负。除了 AI 基建扩张,TPU 交货前备货及支付 52 亿美元欧盟反垄断罚款也形成现金压力;但营业现金流仍呈现强劲的本业变现能力。另外,Google 披露未来采购承诺最高 9,240 亿美元,加上尚未开始的租赁与其他义务约 1,520 亿美元,合计 1.076 万亿美元,反映 Google 握有庞大的长线合约承诺。
分析师提问与公司回覆(QA):
- 为何 AI 搜寻使用量创高,但搜寻广告增速放缓? 商务长 Philipp Schindler 指出汇价逆风、部分亚太零售广告商受欧盟低价包裹免税措施取消影响,以及 Q2 世界杯广告高基期等因素;管理层亦承认 AI Mode 目前变现效率低于传统搜寻,使用占比提高会影响整体广告增速。 Google 正将 AI Mode 广告拓展至国际市场,并在美国推出多轮对话广告。
- 个人 Gemini Agent 普及的技术瓶颈? Pichai 表示,除了模型能力,还需要透过模型蒸馏降低成本与延迟,建构稳定 Harness 、安全云端 Runtime,以及 Skills 、 Connectors 生态系。优先推出企业 Agent,以满足资安、治理和权限要求,再延伸至消费端;预计 2026 年底起逐步向 Gemini App 的 10 亿用户扩大 Agent 功能。
- TPU 商业化如何影响资本开支与现金流? 财务长 Anat Ashkenazi 指出 TPU 系统销售与租赁模式不同:签约后先反映为积压订单,再采购零组件、建立库存,交货后回收现金,因此短线消耗营运现金流,长线则可将部分资料中心建置责任转给客户。 Thomas Kurian 强调 TPU 库存均对应已签署合约,不是投机备货;第三方资料中心部署亦可降低 Google 自建机房需求。
- 为何向 Oracle 等竞争对手开放 TPU? Pichai 将 TPU 定位为长线平台产品,而非仅供内部使用。透过 Anthropic 、 Apple 等客户以及 Oracle 、 Crux AI 等外部通路扩大部署,藉由规模经济降低芯片和系统成本、提高竞争力。
- Agent 代购是否侵蚀传统搜寻广告? Schindler 认为 Agent 可扩大搜寻市场,消费者依然在意品牌、品质及服务,并非所有购物决策都能自动化。 Google 透过 Universal Commerce Protocol 、 Universal Cart 和 Agent Payments Protocol,将探索比较、广告、优惠与支付整合到 Agent 工作流;代理商务、订阅及支付收入模式仍处早期验证阶段。
- 2027 年 AI 生产力效益将如何呈现? Pichai 指 Gemini 4 Argon 已提高部分内部工程团队效率,程式码产出约增加 35% 、错误减少约 30%;Gemini 4 Carbon 进一步强化长任务能力。此为特定团队的内部成果,不宜直接推估整体研发费用下降或利润率提升幅度。
AI 技术进展与商业化:
- 前沿模型与自我改进:发布 Gemini 4 Argon 、 Carbon,以及支援机器人和 Agent 训练的 Genie 4 世界模型;利用 AI 改善程式开发与模型研发效率,探索递迴自我改进(RSI)。
- 模型需求与消费者 AI:Gemini API 每分钟处理近 320 亿 Token(前 220 亿),季增约 45%;Gemini App 月活跃用户突破 10 亿(前 9.5 亿)。 AI Mode 查询平均长度是传统搜寻三倍,20% 涉及多模态输入,每月视觉搜寻超过 500 亿次。
- 企业 AI 与 Agent:Google Cloud 18 条产品线年营收超过 10 亿美元;近 90% Fortune 100 使用 Gemini Enterprise,AI 知识工作服务累计销售超过 1 亿席次。过去一年逾 2,600 家企业各消耗超过 1,000 亿 Token。
- TPU 与基础设施:TPU 8t 训练效能较前代最高提升 2.7 倍,TPU 8i 推论每美元效能改善 80%;与 Meta 推出支援 PyTorch 工作负载的 TorchTPU。目前约 100 家客户采用 TPU,透过 Oracle 、 Crux AI 等拓展外部资料中心系统销售。
- AI 广告与代理商务:Gemini 本季协助生成逾 15 亿件广告素材,年增超过七倍;Discover Ads 个人化优化使广告主价值增加 18% 。扩大 AI Mode 广告与 UCP 、 Universal Cart 代理购物应用。
- 长线科技与资安:Waymo 累计全自动驾驶里程超过 3 亿英里、服务扩展至美国 15 个主要城市;持续推进 AI 药物设计、量子运算、太空 TPU。 Gemini Flash Cyber 可侦测 20 种程式语言的漏洞,超过 95% Wiz 客户使用 AI 资安功能。
结论 Google 公布 Q3 财报后,盘后股价一度下跌约 10% 。虽然 Google Cloud 营收年增 103%,TPU 商业化加速,但搜寻广告增速从 17% 放缓至 12%,AI Mode 变现效率低于传统搜寻,加上资本开支、折旧与 TPU 库存备货压力,使自由现金流连续两季为负,且 2027 年资本开支预计进一步上升。
我们认为,AI Mode 广告目前大多仍处于小规模测试阶段,Google 已开始拓展国际市场,并在美国推出多轮对话广告,后续有望逐步改善变现效率。但实际进度仍须持续观察搜寻广告营收及单位查询变现能力。
再者,AI 云端业务已展现强劲的变现能力,企业 Agent 导入持续扩大。只要 TPU 商业化放量、 AI 搜寻变现效率逐步改善,仍可正面看待 Google 将庞大的 AI 投资转化为下一阶段营收与获利动能。
更多 Google 财报信息,请详见 美股财报资料库。
Microsoft 于 2026 年 10 月 29 日公布 2026Q3(2027 财年 Q1)财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单:Q3 营收达 922.79 亿美元(前 900.15 亿美元),同比 19%(前 18%),优于市场预期的 906 亿美元,毛利率达 67.8%(前 67.2%),营业利益率更提升至 49.8%(前约 45%),反映 Azure 算力利用效率改善及营收规模扩张。排除 OpenAI 投资评价损益后,Non-GAAP 稀释 EPS 达 4.89 美元(前 4.74 美元),优于市场预期的 4.72 美元,年增 18% 。 值得留意的是,本季 GAAP 稀释 EPS 为 4.92 美元,包含 OpenAI 投资税后收益约 2.07 亿美元、每股贡献 0.03 美元;去年同期则认列税后投资损失约 30.86 亿美元、每股影响 -0.41 美元,因此 GAAP EPS 年增 32%,但排除 OpenAI 投资损益后的 Non-GAAP EPS 同比为 18%,更能反映核心获利增速。
各业务表现: Microsoft 自 2027 财年起,将原有三大部门整合为 Agents and Infra 、 Devices and Consumer 两大部门,将 Azure 基础设施、企业软件及 AI Agent 整合为单一技术和商业平台:
Agents and Infra(代理人与基础设施):营收达 767.95 亿美元,年增 25%,营业利益达 405.58 亿美元,年增约 24%,营业利益率 52.8% 。其中 Microsoft Cloud 营收达 639 亿美元(前 593 亿美元),同比加速至 30%(前 27%),云端毛利率达 66%(前 65%),虽然 Azure 营收占比提升压抑整体毛利率,但基础设施效率改善部分抵销成本压力。
Azure:营收首次于季度财报中单独揭露,达 331.65 亿美元,年增 48%(前 43%),增速动能来自 AI 模型服务、 Foundry 需求与 CPU 、 GPU 算力利用效率改善。特别是 Foundry 营收年增超过 200%,而 Microsoft 透过辨识并利用既有 CPU 閒置容量,以及提升 GPU 吞吐效率,使 Azure 即使面临部分第三方算力交付延迟,仍能超越原先财测。
Microsoft 365 Cloud:营收达 277.78 亿美元,年增约 17%,其中商业云端营收年增 17%(调整去年同期一次性认列影响后约 18%)。增速主要来自 M365 Copilot 、 E5 、 E7 等高阶订阅方案,以及 GitHub Copilot 用量计费收入增加,推动 ARPU 提升,但传统 E3 与独立授权产品销售执行略低于预期。 商业积压订单(Commercial RPO):达 6,770 亿美元(前 6,780 亿美元),年增 73%,季减约 10 亿美元,优于一般季节性降幅。
Devices and Consumer(装置与消费者):营收达 154.84 亿美元,年减 -3%,营业利益率 35% 。其中 Windows OEM 与装置营收年减 -22%,单看 Windows OEM 更年减 27%,主因去年 Windows 10 停止支援带动提前换机和现阶段 PC 终端需求疲弱。 Xbox 营收年减 -2%,内容及服务收入年减 -2%;搜寻及广告收入(排除 TAC)则年增 12%,显示 Bing 、 Edge 与 LinkedIn 广告业务持续增速。
未来财测指引:
- Microsoft 预计 2026Q4 营收达 960~971 亿美元,年增 18%~19% 。 其中 Agents and Infra 营收预估 801~807 亿美元,年增 24%~25%,Azure 预估进一步加速至 49%~50%,受惠既有 CPU 、 GPU 丛集效率改善,即使部分第三方 GPU 算力租赁交付递延至 2027 财年下半年,仍预期增速动能持续增强。 M365 商业云端预估年增 19%,受惠 Copilot 、 E7 高阶订阅及 GitHub Copilot 用量计费收入增速,管理层预期商业云端增速率将于 2027 财年持续加速。但 Devices and Consumer 营收预估仅 159~164 亿美元,其中 Windows OEM 与装置营收预估年减约 -35%,受制于 PC 需求压力。
- 2026Q4 资本开支预估超过 500 亿美元,2026 全年资本开支预估约 1,700 亿美元(前约 1,750 亿美元),下修主因是第三方算力交付时间递延,而非 AI 投资需求转弱。管理层预期 2027 财年下半年资本开支将加速,主要投入 CPU 、 GPU 、内存储器、储存设备及延后交付的第三方算力。展望 2027 财年全年,管理层仍预期自由现金流维持正值。
营运健康状况:Q3 营业现金流达 580 亿美元(前 554 亿美元),年增 29%,自由现金流 186 亿美元(前 196 亿美元),大幅优于市场预期的 85.4 亿美元。资本开支达 452 亿美元(前约 410 亿美元),其中约四分之三投入 CPU 、 GPU 等短周期资产,包含内存储器与储存设备价格上涨,其余投入数据中心等长线资产。融资租赁达 74 亿美元,现金支付 PP&E 约 394 亿美元。值得留意的是,Microsoft 本季在全球五大洲新增 24 座数据中心,且 GB300 服务器从设备到货至正式上线(Dock-to-Live)的时间季减约 20%,Copilot 工作负载吞吐量季增超过 50% 。这反映在目前算力吃紧的环境下,改善部署速度有助于提升 AI 投资回报率,也呼应上述的营业利益率提升。
分析师提问与公司回覆(QA):
- Azure 增速率为何能加速至 48%,下季又预估达 49%~50%? 增速超出预期的主要原因并非单纯新增 GPU,而是整个云端平台的运算效率改善,包括 GPU 利用率、 CPU 閒置资源重新配置、 Foundry 工作负载优化,以及较高价模型带来的每 Token 收入提升。且 Azure 需求仍持续超过可用算力供给,任何额外释出的算力都能迅速转为营收。
- AI 资本开支的投报率,主要来自算力成本下降还是软件变现? Nadella 表示两者缺一不可,Microsoft 正建立能在 Azure 、 Foundry 、 Fabric 、 Copilot 等产品间弹性配置的统一算力池。企业 Agent 往往同时使用 GPU 、 CPU 、资料库、企业知识及安全治理工具,因此 Microsoft 可以从同一项工作负载的多个技术层收取收入。随着算力效率改善与企业使用范围扩大,每美元资本开支有机会创造更多跨产品收入,形成迭加的营运槓桿效果。
- 企业 AI Agent 需求是否已开始从少数 AI 公司扩散至一般企业? Nadella 表示,目前最重要的趋势是企业开始将 Agent 从单点测试导入实际核心流程,例如 Unilever 建立自动接单与贸易折让争议处理系统、 Rolls-Royce 使用 Agent 管理航空引擎维修与复杂供应链、奥地利 RBI 银行则部署超过 20 项端到端企业流程。这些企业更加关心模型自主权、资料安全、可靠度、运算成本及系统整合,而非单纯追求最新模型。管理层认为企业 Agent 将是长达十年的市场扩张机会,广泛企业采用比少数大型 AI 客户集中购买算力更具长线价值。
- 自研 MAI 模型与 OpenAI 、 Anthropic 等前沿模型应如何竞争及互补? Nadella 表示,企业应依任务选择最具成本效益的模型,可能先使用前沿模型取得最佳能力,再透过多模型路由降低成本,或以执行纪录蒸馏出客製化 MAI 、开放权重模型。 Microsoft 目标是让 MAI 在前沿模型推出后 3~6 个月内,以较低训练成本达到接近的能力。
- Copilot 如何由席次订阅转向用量计费,企业是否愿意额外付费? Nadella 表示,Microsoft 将保留每席次订阅模式,让企业 IT 部门为所有员工提供日常 AI 服务;但当 Agent 执行具有更高商业价值的任务时,可依实际使用量支付额外费用。本季使用 Copilot 用量计费 Credits 的活跃企业客户数季增超过 75% 。不过,相较开发者已熟悉的 GitHub 用量计费,一般企业导入 M365 Agent 用量收费仍需要更多教育及工作流整合,因此增速速度可能相对缓慢。
- 资本开支持续增加,Microsoft 是否需要透过举债或其他方式融资? Amy Hood 表示,公司目前仍维持正自由现金流,并对 AI 长线回报具有信心,但考量财务弹性下,将视市场条件运用融资租赁、债务市场及其他资金来源。
AI 技术进展与商业化
- Copilot 商业化:每日活跃用户季增近 50% 、年增逾 5 倍,超过 5 万 Copilot 席次的企业客户数年增逾 8 倍,约 90% 查询透过 Auto Mode 动态选择模型。 E7 付费席次达数百万,但本季未更新 M365 Copilot 付费席次总数。
- GitHub Coding Agent:AI Agent 建立的 Pull Request 半年增加 6 倍,占整体逾三分之一。推出多模型编排系统 Copilot Fusion,最高提升 40% 执行速度、降低 77% 成本;GitHub Agent 用量计费 Credits 消耗量增加逾一倍。
- Foundry 平台:客户数突破 12 万家,营收年增逾 200%,多模型 Agent 客户数年增 5 倍,开放原始码模型营收增速 10 倍。 Microsoft 将 Copilot 的 Harness 开放给 Foundry 客户,支援复杂、长时间任务及多模型选择。
- 企业资料与 Agent 治理:Fabric 付费客户达 4.4 万家,Microsoft IQ 使用企业约 6 万家,季增 25% 。 Agent 365 註册代理数突破 5,000 万个,季增逾 30%;Purview 累计稽核 76 亿次 Agent 活动,反映企业资料整合与资安治理需求增加。
- 自研 MAI 模型:MAI-Cyber 已处理逾 40% 的 MDASH 程式码扫描任务,每次扫描成本降低 18%;MAI-Code-Flash 月用户达 300 万。 MAI-Base-2 训练运算效率较测试中的其他开放权重模型提升 4~12 倍,目标以较低成本提供接近前沿模型的能力。
- AI 芯片与基础设施:Maia 200 在 Teams 与 Copilot 工作负载的每瓦 Token 吞吐量最高达原先的 1.7 倍;下一代 Maia 300 预期较领先 GPU 系统提升 40% 每瓦 Token 吞吐量。首批 NVIDIA Vera Rubin GPU 已到货,并持续扩大 Cobalt CPU 部署。
- 边缘 AI 与 Agent 资安:推动 Windows 本机 AI 运算,推出 Microsoft Execution Containers 隔离并管理 Agent 操作;Project Perception 新增动态最小权限及 Guardian Agents,强化企业 AI Agent 的即时监控与安全防护。
结论 Microsoft 财报再次验证,AI 基础设施投资正持续转化为实际营收和获利动能,包括营业利益率的提升、自由现金流优于预期等,激励业绩说明会盘后股价上涨近 3%,且 Microsoft 正从单纯的软件席次订阅,逐步转向「订阅+用量计费+企业 Agent 平台服务」的多结构收入模式,因 AI Agent 逐渐从单点试验走向企业实际工作流程,而随着 Agent 执行更多高价值任务,将持续扩大用量计费收入。
同时我们也更加清晰未来 AI 赛道的发展,企业不仅只注重 AI 模型的性能,而是愈来愈重视可靠度、资安、模型自主权、工作流整合及成本效率等多面向,有能力满足这些需求的企业将会是未来 10 年企业 AI 赛道上的获胜者,这也是为何科技巨头和前沿 AI 实验室普遍走向 AI 全栈式的发展策略,透过自研芯片降低训练和推论成本、完整的云端生态系提供资安和工作流程整合、自有模型或外部合作提供模型自主权。
短线高额 AI 资本开支、内存储器成本上涨以及第三方算力交付延迟等问题仍会带给市场忧虑,但从 Microsoft 财报已明确看到 AI 商业化和变现的增速空间。
更多 Microsoft 财报信息,请详见 美股财报资料库。
2026/10 FOMC 会议,美联储维持政策利率不变在 3.75 ~ 4.00% 区间,Warsh 于记者会表示,明年起将削减利率投票场次,M平方重点解读本次会议!
- 本次会议以 10 : 2 通过维持利率不变在 3.75 ~ 4.00% 区间,声明稿新增需要累积更多信息决定适当地货币政策立场,未进一步鹰派。
- 资金流动性部分,美联储维持充足准备金,财政部 TGA 水位如我们预期 9 月中旬收到企业税收后回升到 1.02 万亿水准,配合财政部 Q4 底现金余额目标为 8,500 亿(前 9,500 亿),年底 TGA 有将近 1000 ~ 2000 亿的资金流出,给予市场资金流动性挹注机会。
- Warsh 表示经济强劲、就业乐观,降低通胀仍是主要目标,9 月升息后金融环境已有所收紧,但仍不愿称之为紧缩,并强调没有软性或隐性通胀目标。
- 宣布重要信息:生产力研究小组将于 11/16 召开听证会,明后年美联储 FOMC 八次会议中,2027 年将有 1 次、 2028 年将有 2 次不针对利率进行投票,而是专门讨论经济及货币政策,预计将于秋季开始实施。
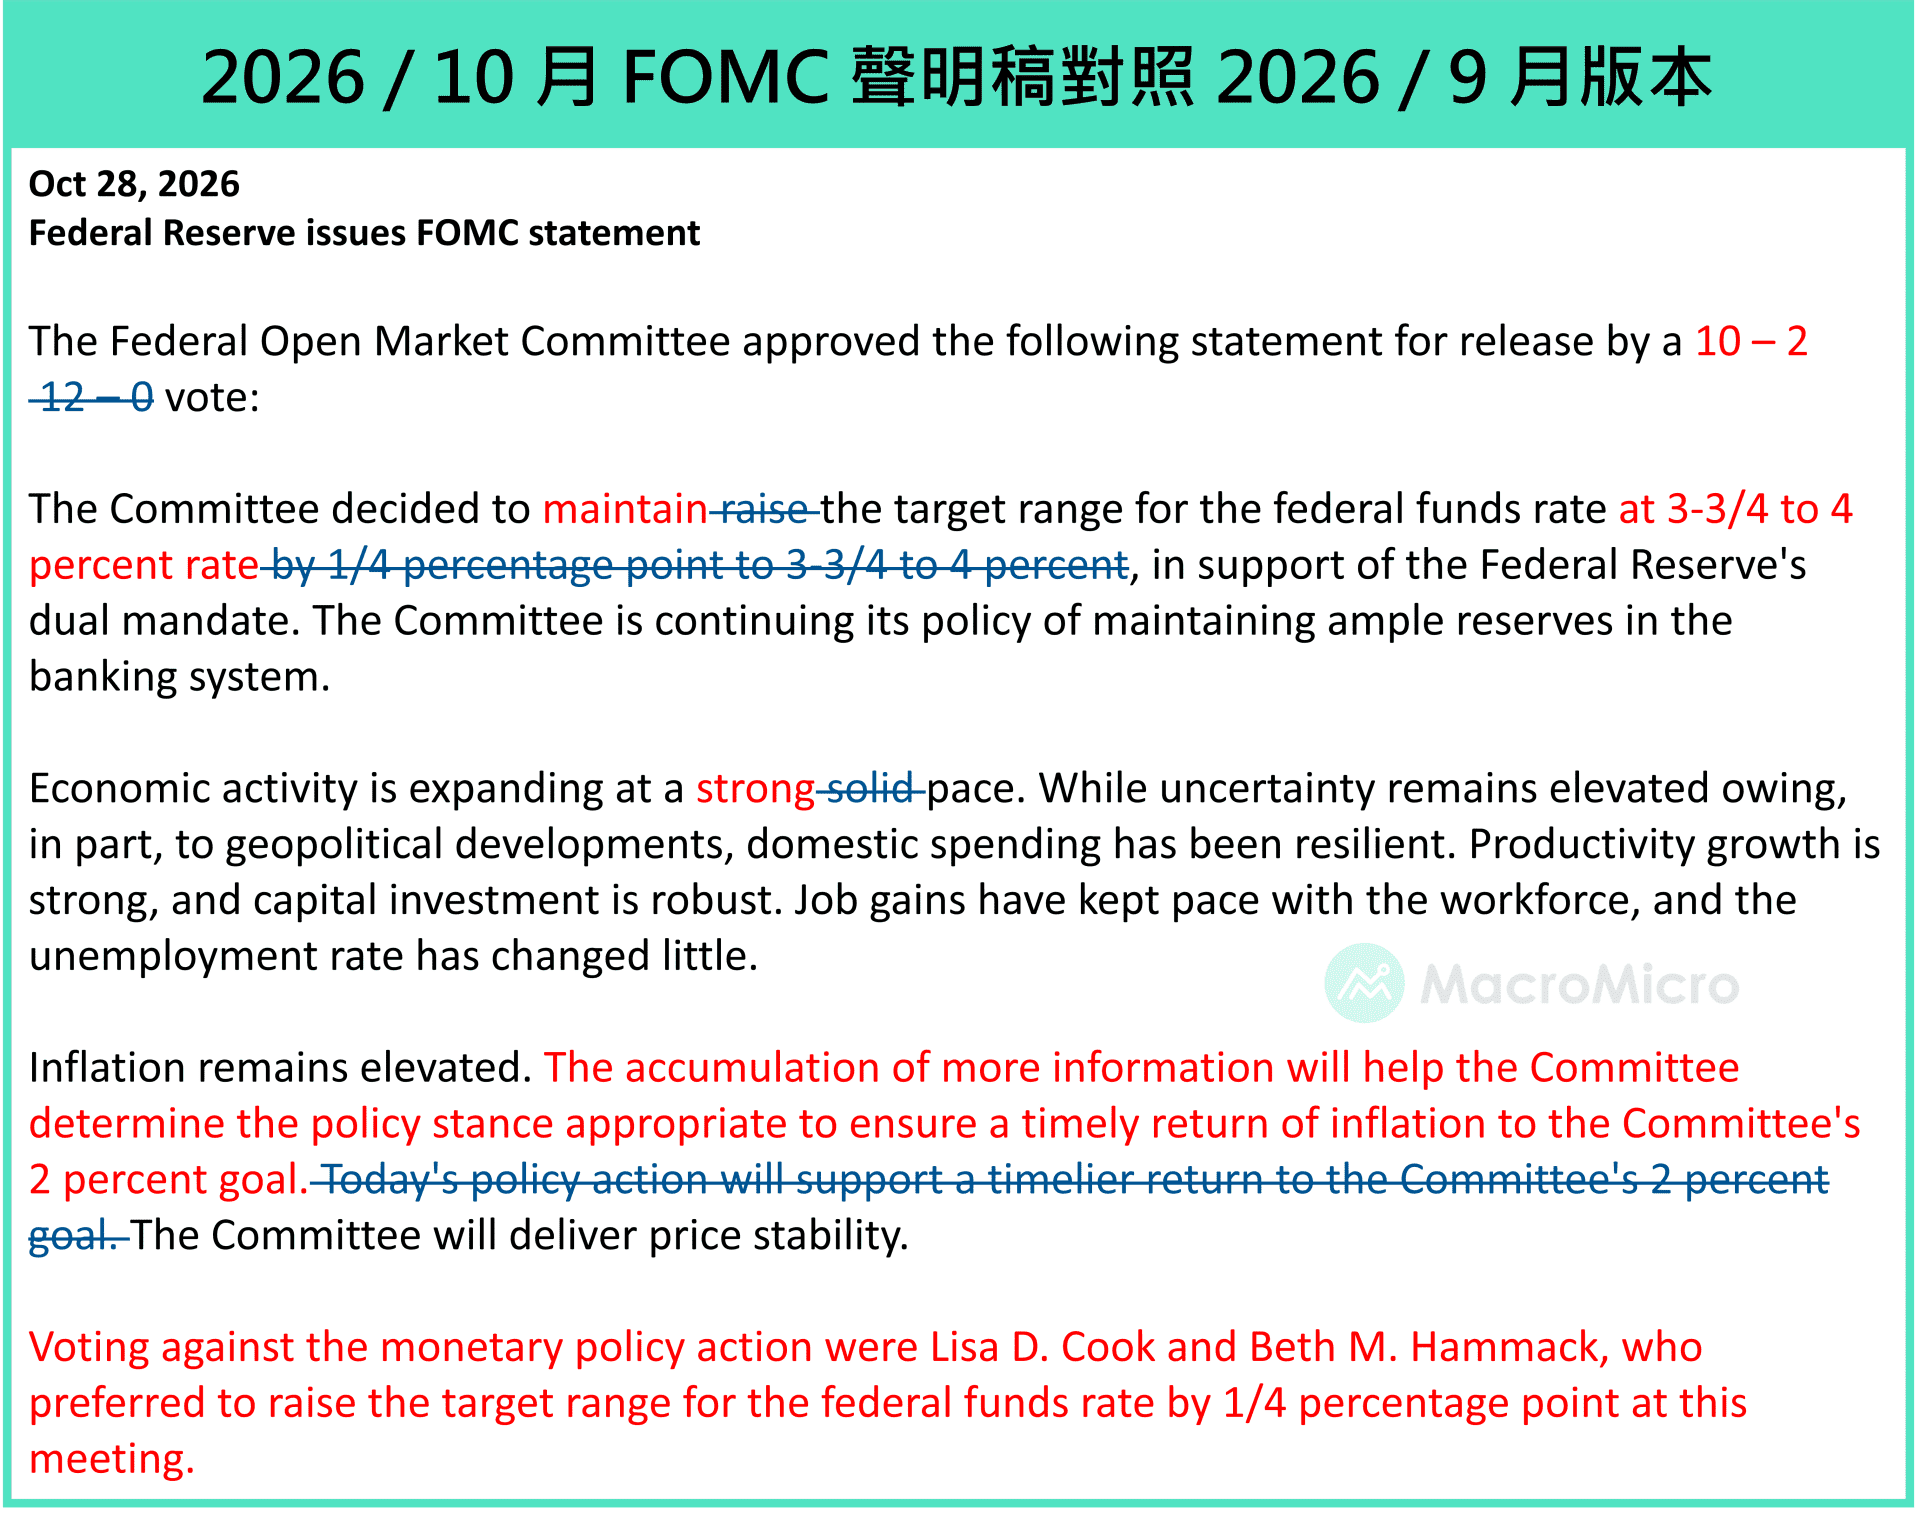
整体而言,本次会议美联储暂停升息观望,但压低通胀的讯号不变,我们也提出对未来利率路径的看法,快点击跟上最新细节!
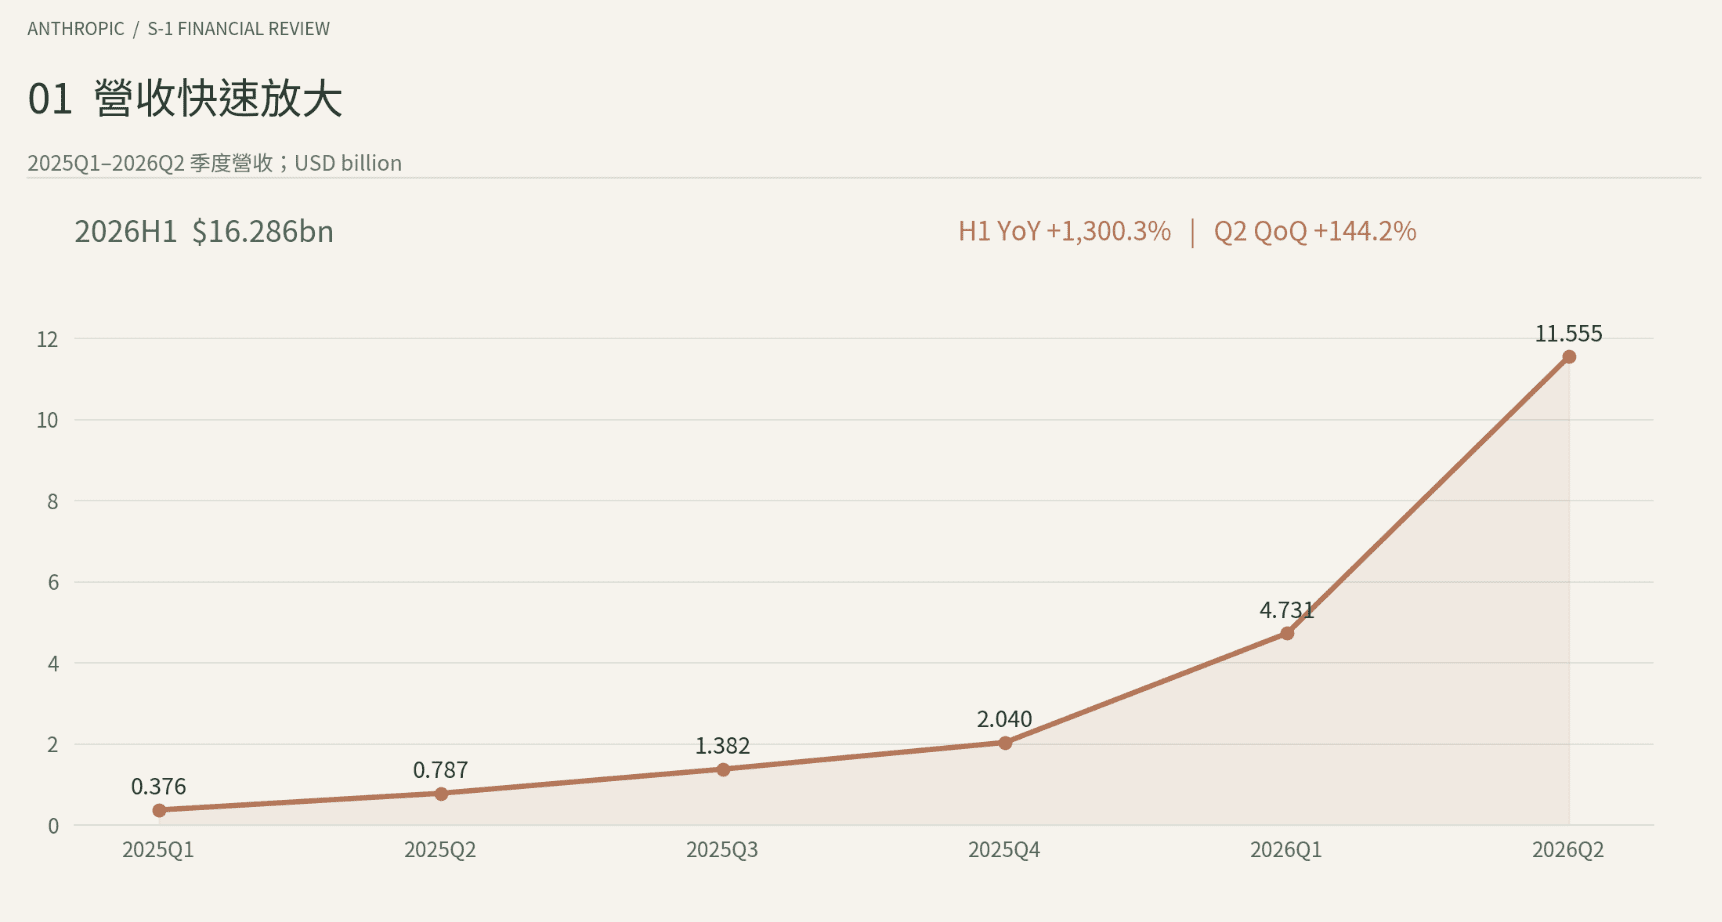
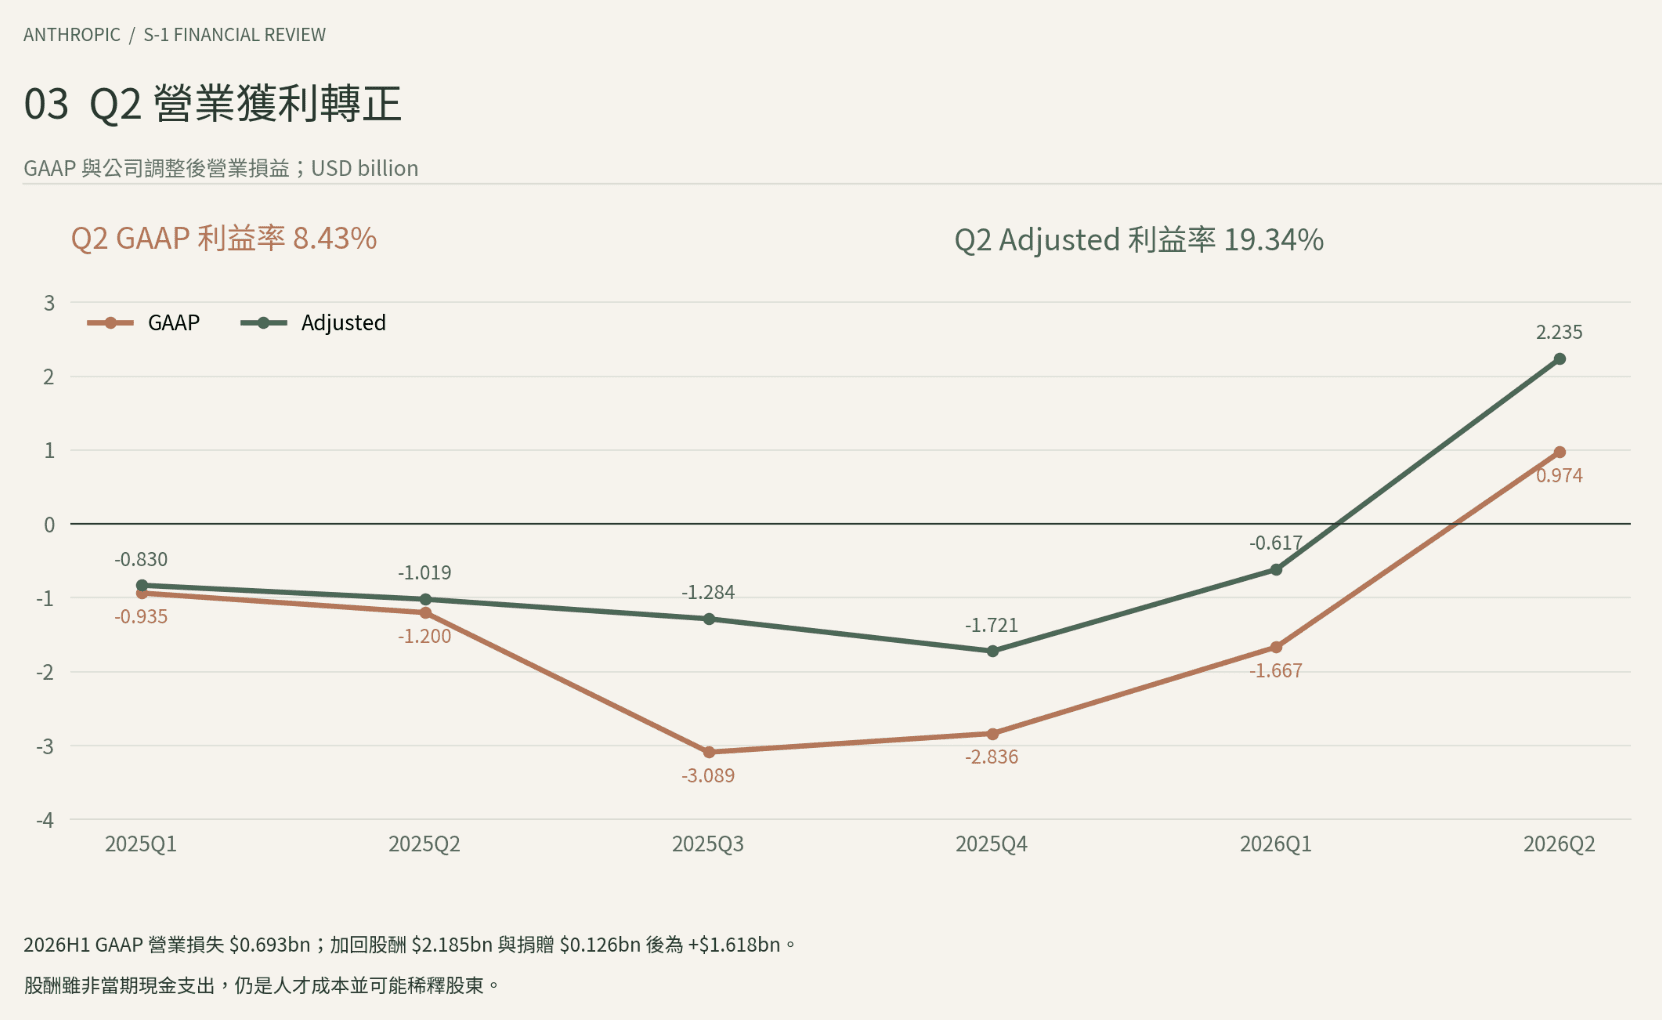
Anthropic 于 10 月 26 日正式揭露 S-1 上市申报文件,预计以 ANT 作为股票代号于纳斯达克交易所挂牌。营收从 2023 年 4,100 万美元暴增至 26H1 的 162.9 亿美元(YoY +1,300%),26Q2 单季营收达 116 亿美元,并首度实现 GAAP 营业获利(约 9.7 亿美元)。
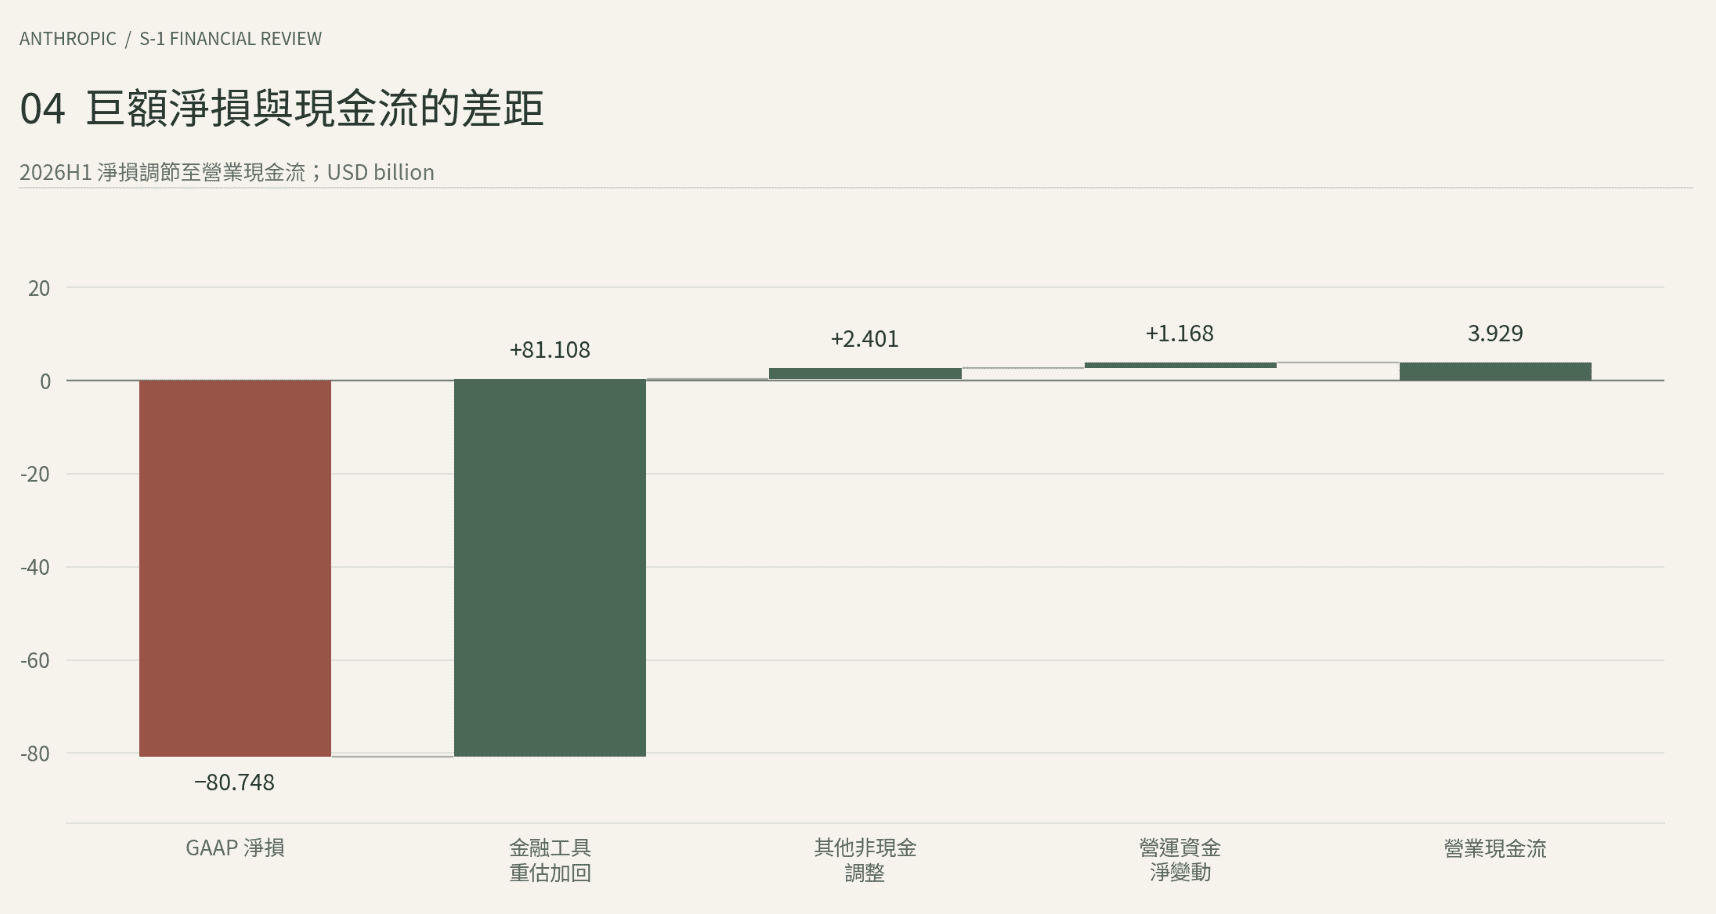
26H1 帐面 GAAP 净损高达 807.5 亿美元,但其中 89.6% 属于非现金的公允价值调整,帐上现金与短线投资合计 1,317 亿美元,真正的长线财务压力在于表外算力承诺,履约与付款时程延伸至 2030 年以后。
算力单位经济学跨越门槛,AI 算力与基础设施支出在 26H1 达 89.45 亿美元,但占营收比重已从 2023 / 2024 年的 1,056% / 653%,一路骤降至 54.9%,显示随着 Token 消耗量跨越规模经济门槛后,推论毛利率足以吸收庞大的前沿模型预训练成本。
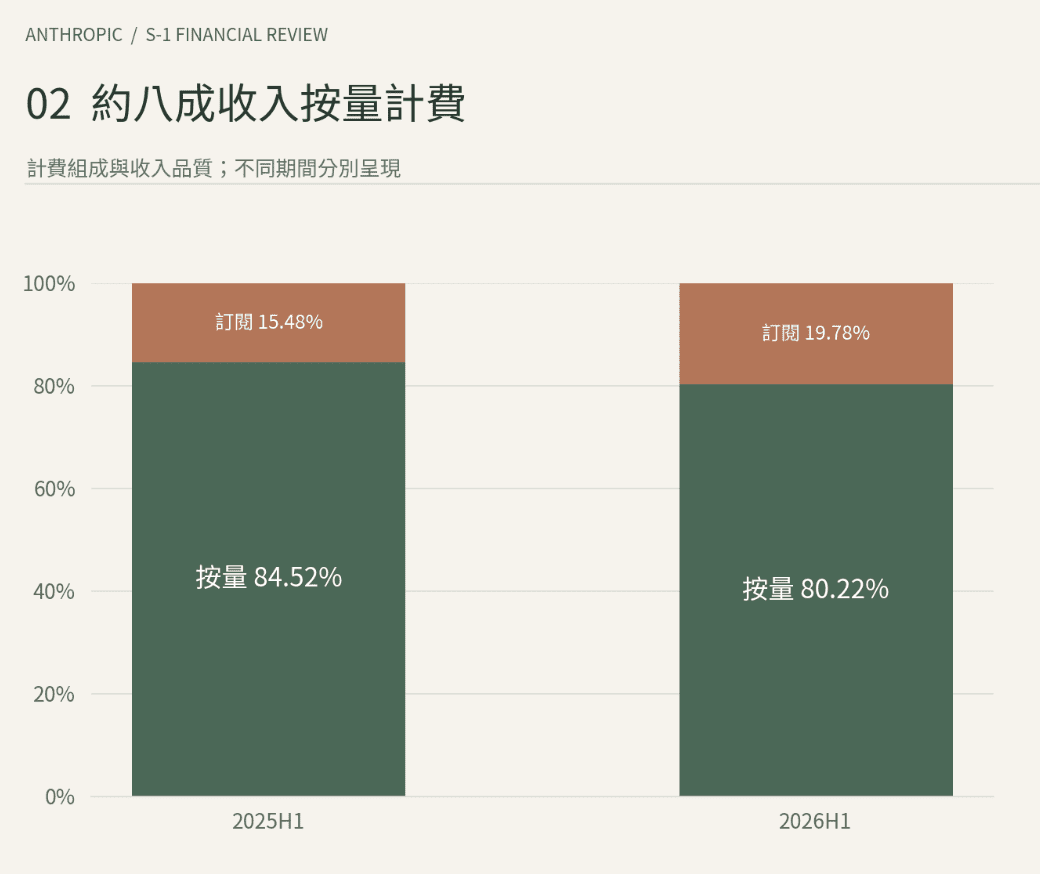
Anthropic 于 10 月 26 日正式揭露 S-1 上市申报文件,预计以 ANT 作为股票代号于纳斯达克交易所挂牌,以下统整十大财报重点:
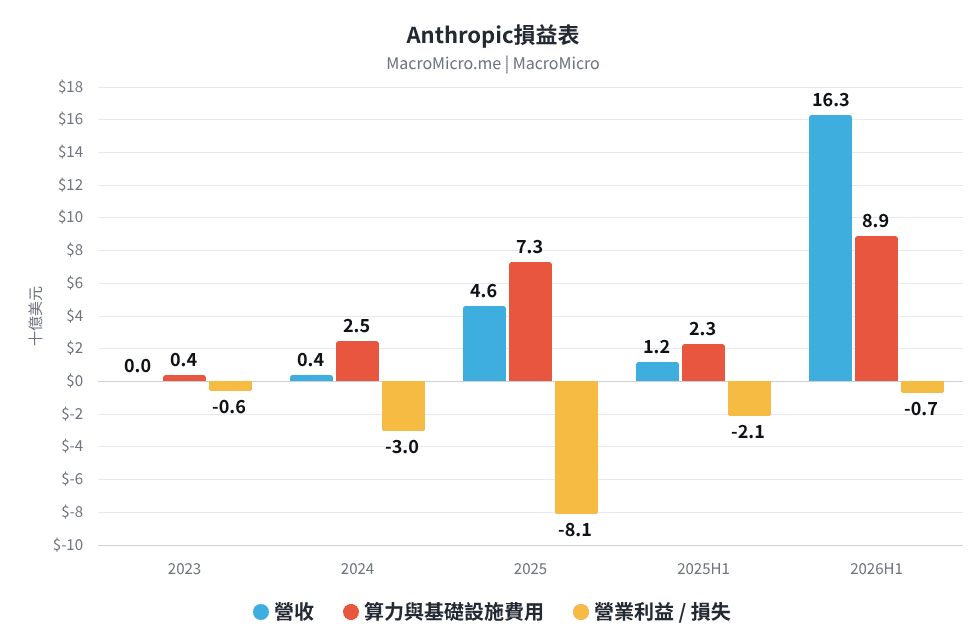
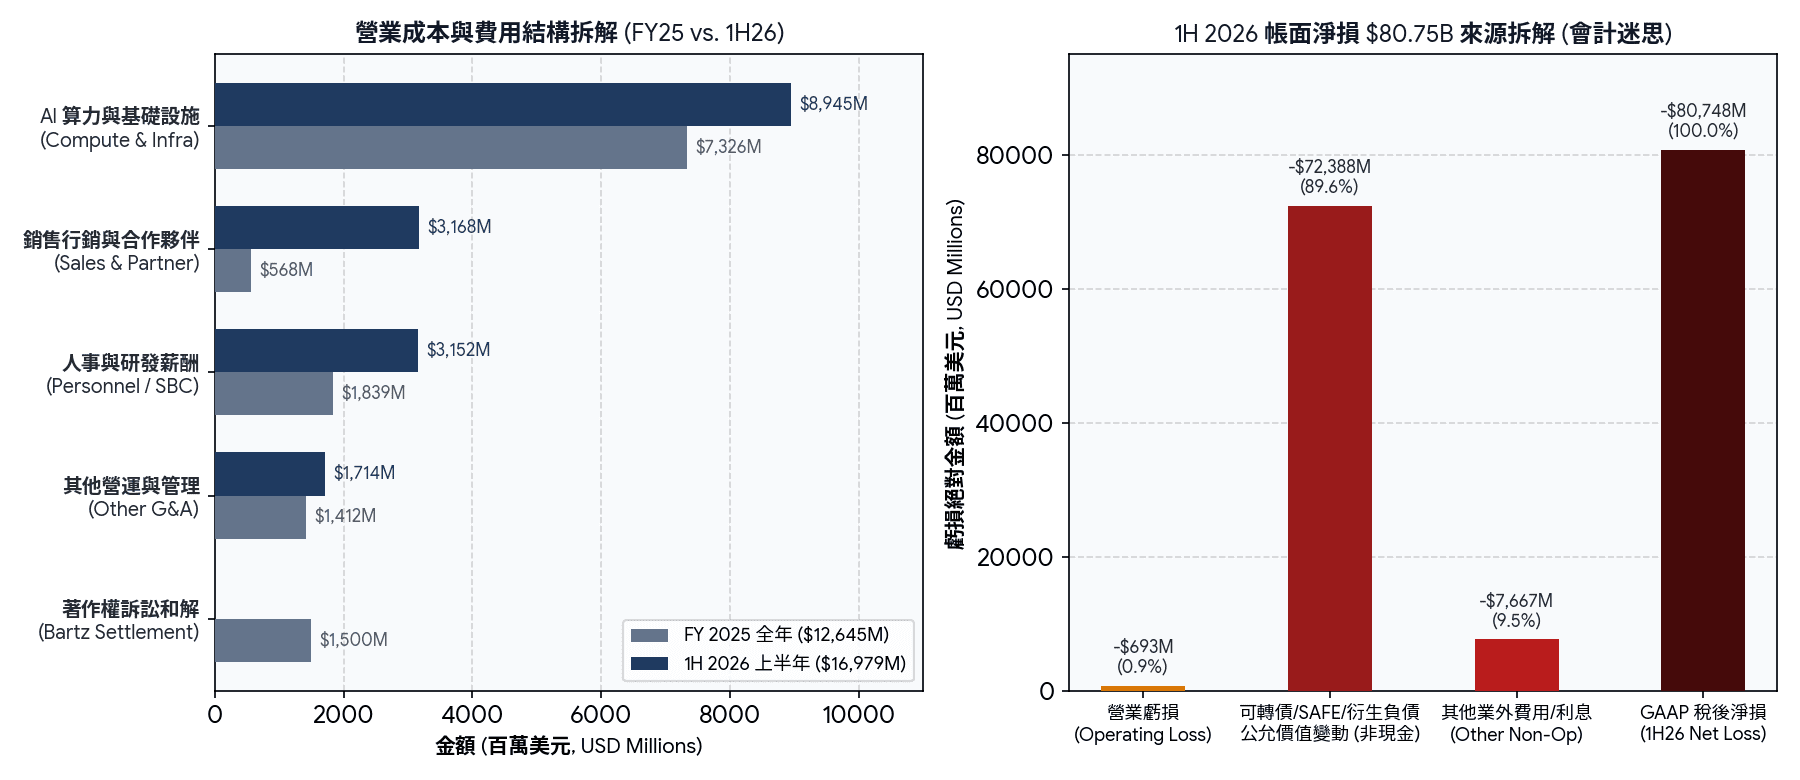
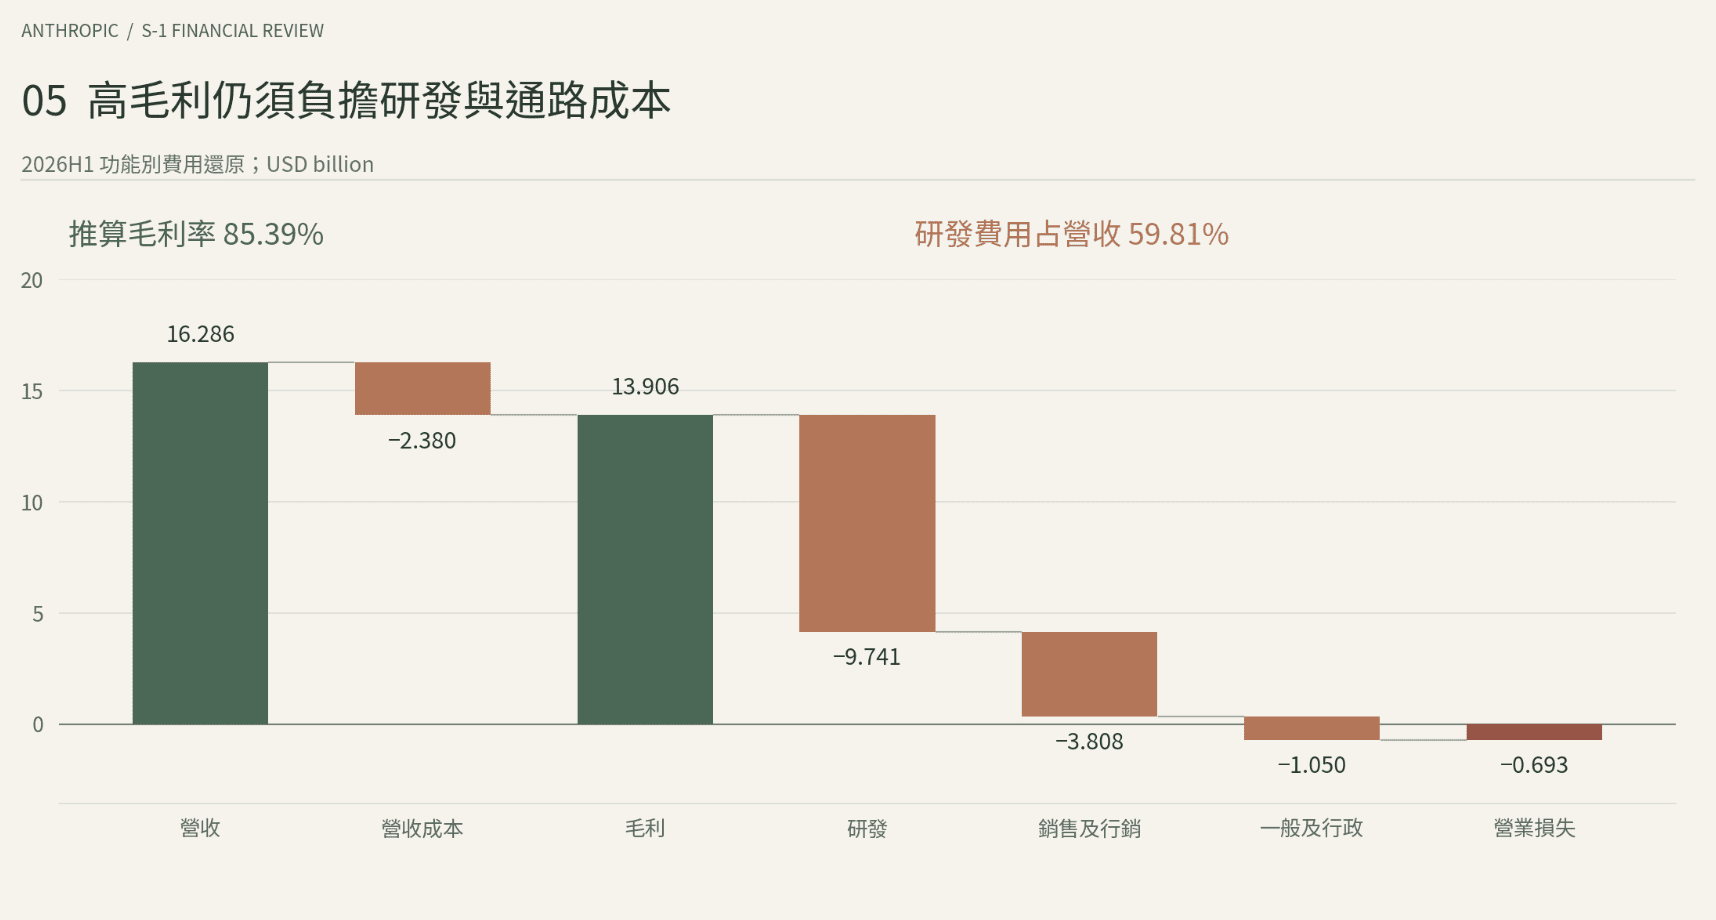
註 1:SAFE(Simple Agreement for Future Equity,即「未来股权简易协议」)是一种具有股权性质的融资工具,由美国着名新创加速器 Y Combinator 所提出。此类协议允许投资人在未来发生特定事件(例如合格的融资轮次或企业首次公开募股 / IPO)时,自动将投资金额转换为公司的股权。 註 2:ANT 损益表主要「按性质」(by nature) 认列成本费用,也就是「花在什么资源上」,包括算力与基建(Compute and infrastructure)、人事(Personnel)、销售 / 行销 / 通路伙伴(Sales, marketing, and partnerships)。财报附录另有揭露「按功能」(by function) 认列成本费用,则分为营收成本(Cost of Revenue)、研发(R&D)、销售及行销(Sales and marketing)、一般及行政(General and administrative)。两者最大差异在于毛利率的解读 - 若按功能分类,26H1 营收成本为 23.8 亿美元,公司毛利率高达 85.4%,但不包含模型研发、内部 / 免费算力、通路分润成本等项目,因此在解读或比较其他公司财务指标时,必须先确认分类口径。
上周全球股市普遍走弱,受到 CoreWeave 债务风险升温、 SK 海力士子公司放弃美国 IPO,以及亚马逊 AI 机柜因电力不足而閒置等利空消息衝击,市场对 AI 产业前景的疑虑再度升高。美股 S&P 500 指数下跌 0.47%,跌幅主要集中于科技与通讯服务板块,并同步拖累亚洲股市,台、韩股市均下跌约 -2%,日经指数跌幅更达 -4% 。此外,中国电商监管趋严、美国拟限制对中生技投资,进一步压抑陆港股表现;欧股则受到法国暴动影响,表现同样疲弱。资金出现回流债市的迹象,美国 10 年期国债回到 5% 以下,为法国财政担忧影响,法德利差创 15 年最高;大宗商品因沙特油田遭袭与美撤离外交官,布兰特原油大涨 7% 触及 110 美元、 WTI 则上涨约 5%,黄金与白银同样回落,黄金支撑在 4000 美元 / 盎司。
本周将公布三大 CSP 巨头财报(10/28 、 29)台湾景气对策信号(10/28)、美联储利率决策(10/29)、美国 GDP & PCE(10/29)、欧洲央行利率决策(10/29)、日本利率决策(10/30)、台湾 & 欧洲 GDP(10/30)、中国官方製造业 PMI(10/31)。
台湾景气对策信号:本周三(10/28)将公布台湾 9 月景气对策信号(前 41 分)。预期在 AI 需求持续强劲之下,本次将维持红灯。
科技巨头财报:本周美东时间周三(10/28)将公布 Alphabet 、 Microsoft Q3 财报,周四(10/29)将公布 Amazon Q3 财报,市场预期:
美联储利率决策:本周四 (10/29)将公布 10 月美联储利率决策。市场预期在 9 月升息一码至 3.75% 至 4.00% 区间之后,10 月美联储将按兵不动。
美国 GDP & PCE:本周四(10/29)将分别公布美国 Q3 GDP 以及 9 月 PCE。市场预期美国 Q3 GDP 年化季环比为 3.0%(前 2.2%);克里夫兰联储预估美国 9 月 PCE 物价同比 3.60%(前 3.42%),核心 PCE 物价同比 3.05%(前 3.01%),核心 PCE 物价环比则为 0.28%(前 0.25%)。
欧洲、日本央行利率决策:本周四(10/29)、本周五(10/30)将分别公布欧元区与日本 10 月央行利率决策。市场预期本次两大央行都将维持利率不变,持续观察上次升息后的传导效果,以此做为下次利率决策依据。
台湾 & 欧洲 GDP(10/30):本周五(10/30)将分别公布台湾与欧元区 Q3 GDP。台湾部分期受到 AI 相关产业带动,中经院预估 Q3 GDP 同比为 12.73%(前 12.93%);欧元区 Q3 GDP 同比预期为 1.0%(前 1.2%)。
中国官方製造业 PMI:本周六(10/31)将公布 10 月中国官方製造业 PMI。预期 PMI 将小幅下降至 49.8(前 50.1)荣枯线以下,新旧产业持续分化。
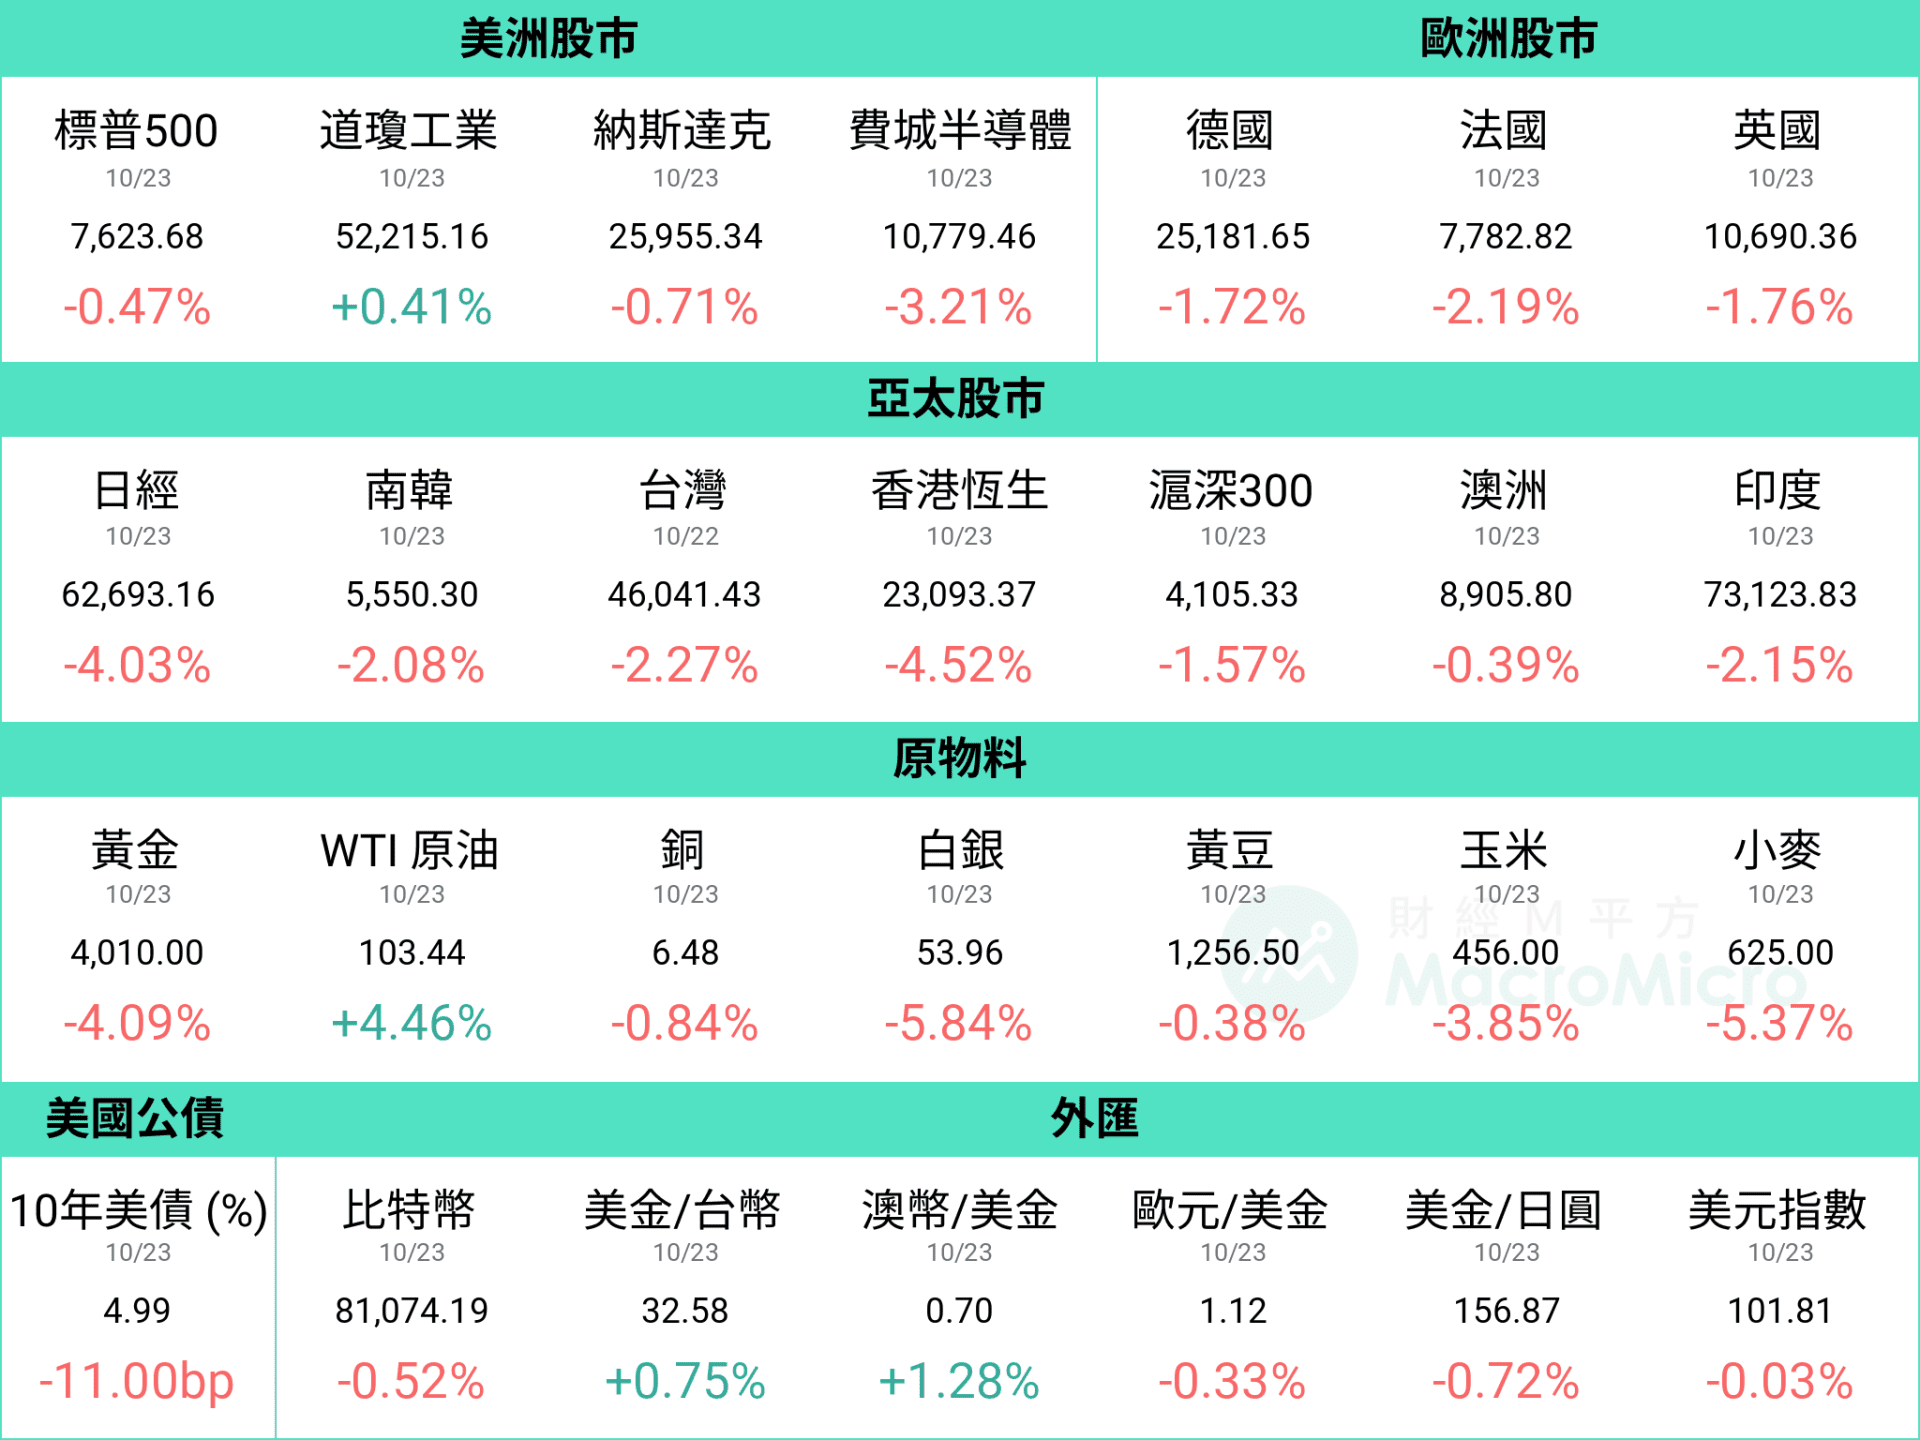
资料统计期间:2026/10/16 ~ 2026/10/23
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
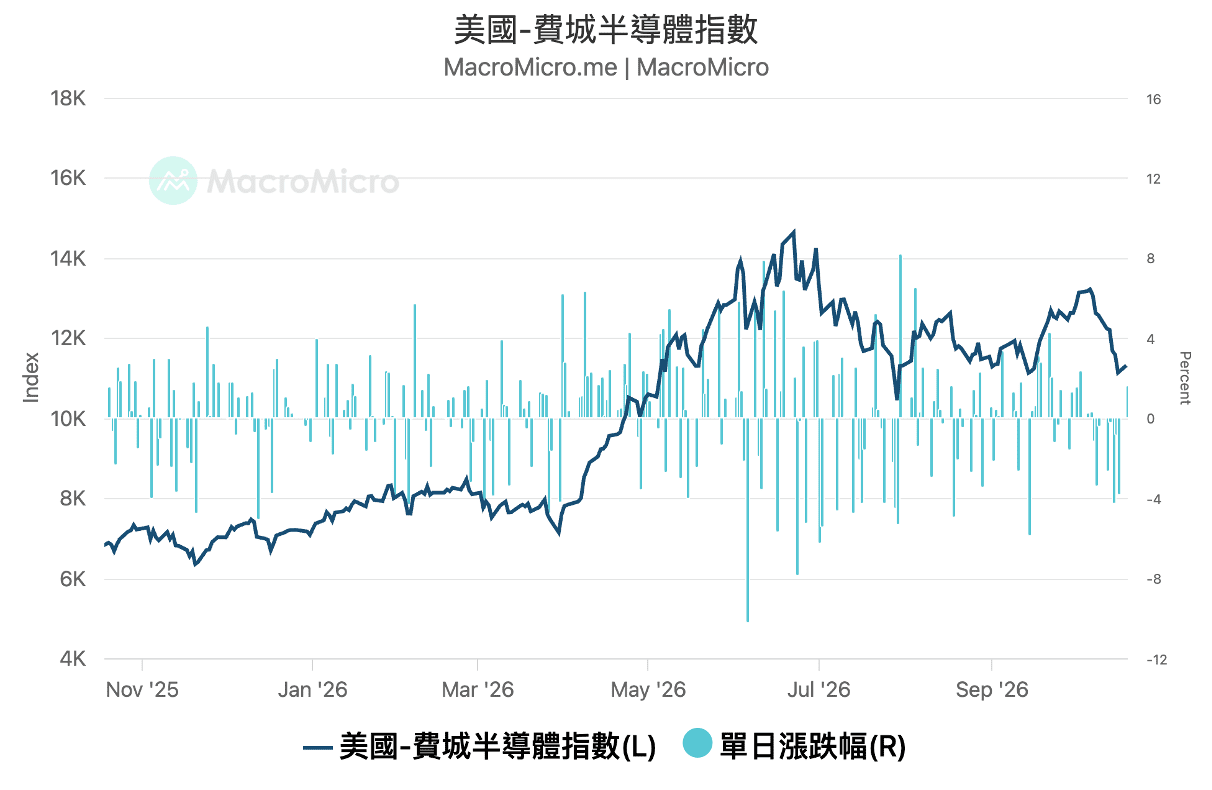
近两周费城半导体指数波动剧烈,亚洲股市也同步受到牵连,台股恐惧贪婪指数甚至回落至恐惧区间。 同时,ASML 与台积电于上周先后公布了第三季的财报,均击败前季公司给出的财测值,却无法给市场一剂强心针。本篇文章将带你解析,在台积电的财报后,哪些细节影响了市场的变化? 是否有额外的杂音正在隐隐作祟、亦或其实当前正是布局时机?我们透过三大提问,分析台股后续走势与供应链影响。
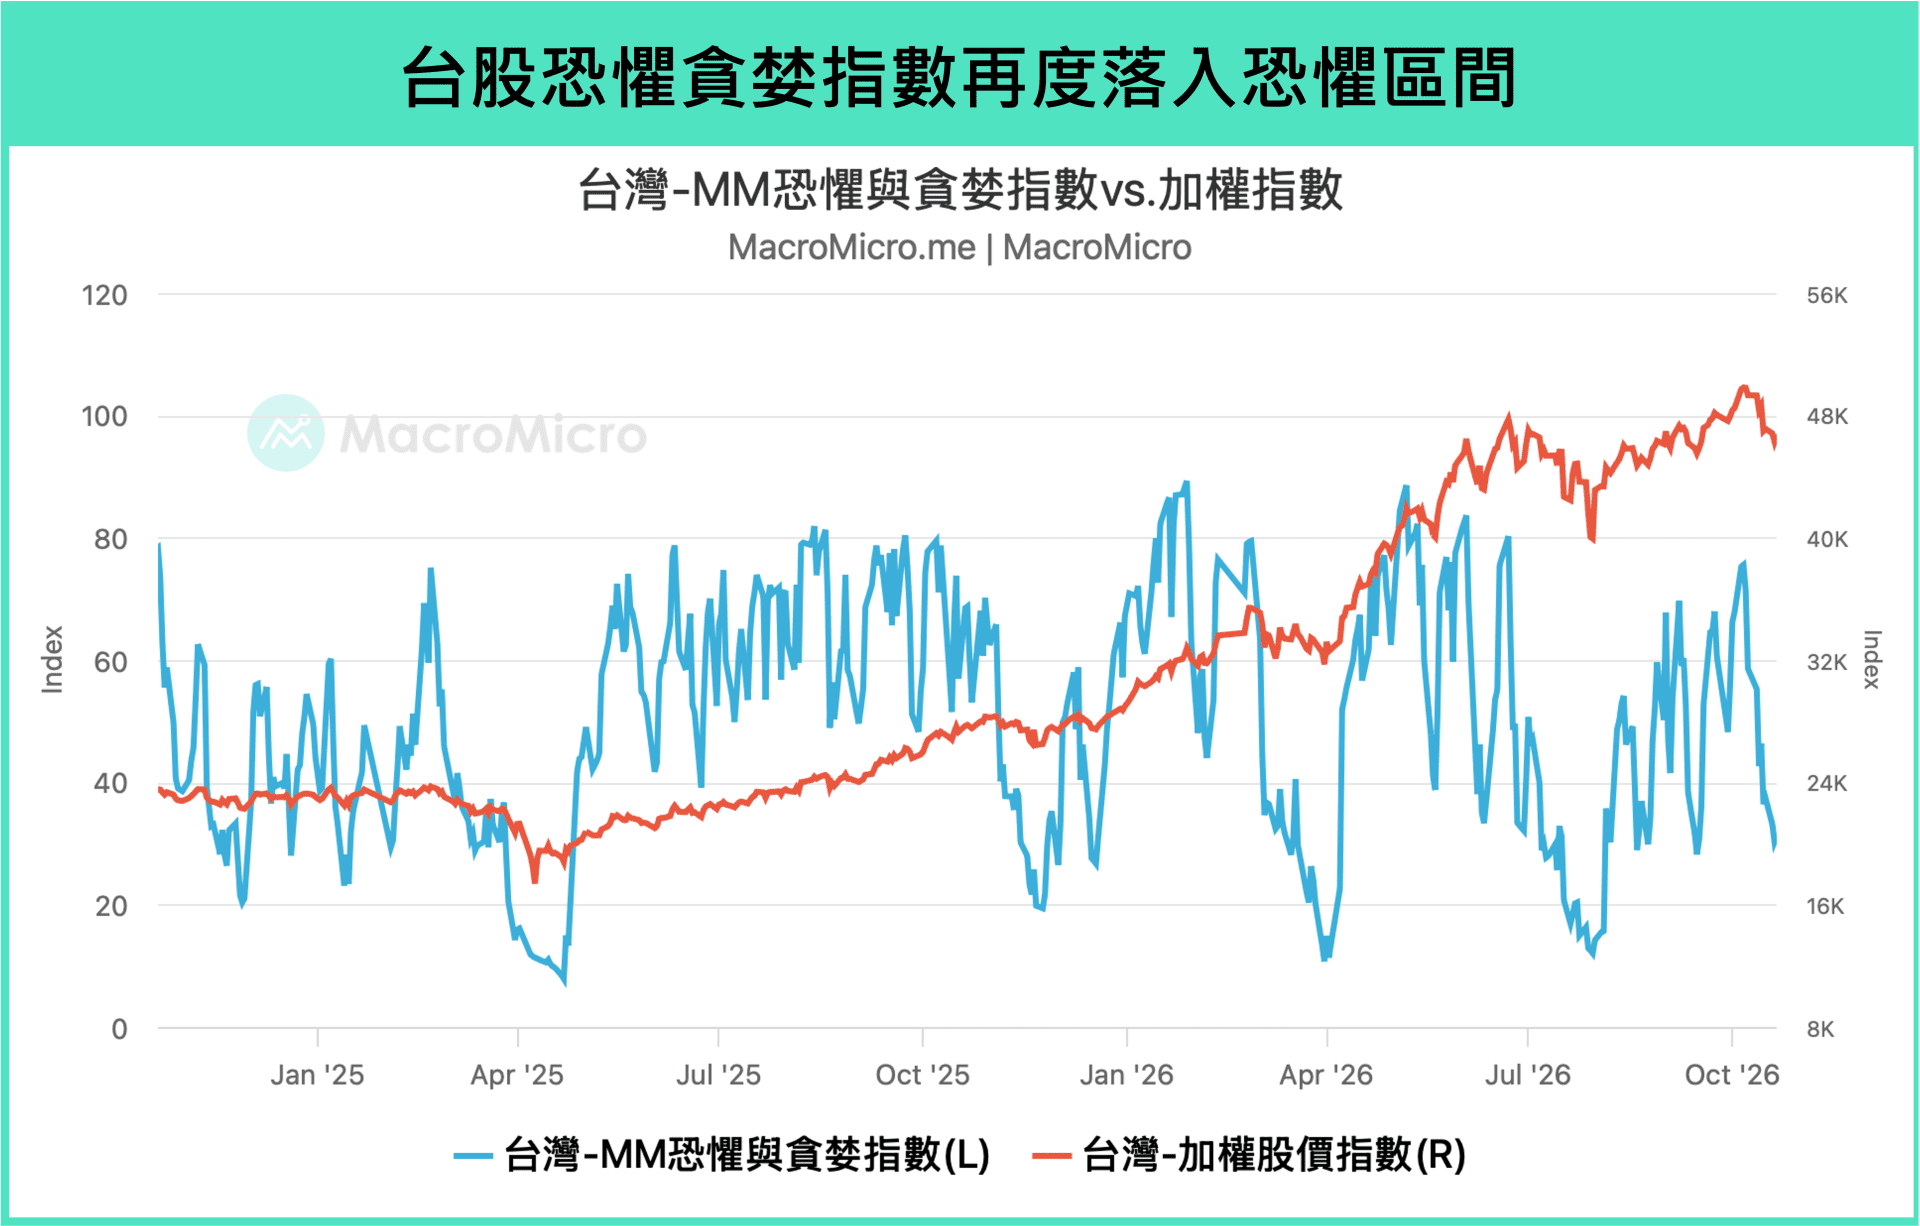
完整分析详见:【行情快报】好财报换不到掌声?写在台积法说后的关键三问!
Tesla 于 2026 年 10 月 22 日发布 2026 年 Q3 财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单:营收达 280.5 亿美元(前 282.4 亿美元),年减 0.2%(前 +25.5%),低于市场预期 283.4 亿美元。营收增速放缓主要受汽车及能源业务收入减速影响。GAAP 毛利率回升至 19.6%(前 16.8%),优于市场预期的 17.9%;Non-GAAP 稀释 EPS 为 0.48 美元(前 0.33 美元),优于市场预期的 0.45 美元。虽毛利率改善,但营业利益仅 7.18 亿美元,年减 -56%,营业利益率 2.6%(前 1.4%)。管理层指出,营运费用增加主要来自 AI 训练算力折旧、芯片研发,以及 Optimus 、 Megapack 3 和 Tesla Semi 等新产品的量产前投入,预期相关费用仍将持续增速,直到新产品逐渐商业化。
各业务表现
- 汽车: 营收 205.6 亿美元(前 205.2 亿美元),年减 -3%(前 +23%)。 Q3 交车量达 48.65 万辆(前 48.01 万辆),年减 2.1%(前 +25%)。管理层指出目前车辆需求超过产能,季末积压订单创四年新高,且 FSD 已成为购车主要动能。汽车毛利率(排除监管积分)由 16.3% 回升至 18.1%,因亚太地区交车占比提高。 FSD 活跃付费用户达 174 万(前 148 万),年增 67%,其中订阅制占比首度达 50%,北美新车交付时付费 FSD 订阅采用率超过 75%(前约 55%)。
- 能源发电与储存: 营收约 28.8 亿美元(前 31.4 亿美元),年减 -16%(前 +13%)。部署量达 13.7 GWh(前 13.5 GWh),年增 10%,为历史次高水准。能源业务毛利率由 Q2 的 20.4% 大幅提升至 33.1%,但主要受惠于关税退税,以及电池供应商保固成本调整的一次性利益。管理层指出,AI 资料中心推升 Megapack 需求,目前 2027 年产能已接近售罄,预期未来透过提高售价及扩大产能,进一步改善获利。德州 Megafactory 已开始生产,规划年产能 50 GWh。
- 服务及其他: 营收约 46.1 亿美元(前 45.8 亿美元),年增 33%(前 50%),毛利率达 15.9%(前 14.1%),创历史新高,主要受充电、保险及其他服务带动。 Robotaxi 归类于此业务,但尚未揭露独立收入及获利。
未来财测指引: Tesla 未提供 2026Q4 营收、 EPS 或交车量预测,但管理层透露几项中长线目标:
- 汽车: 预计在 2030 年左右达成年产量 500 万辆的目标,并持续提高既有工厂产能利用率及扩充产线。
- Robotaxi: 预期 2027Q2 开始对营收产生较明显贡献,2027Q3~Q4 进一步成为重要业务。 Cybercab 预计 2026 年底开始少量对外交付,但长线仍以 Tesla 自营的运输服务为主要商业模式。
- Optimus: 预期 2027 年底开始向 Tesla 以外企业交付,初期主要应用于危险、重复性及需要全天候执行的工业工作,后续再拓展至家庭市场。
- FSD: 预计 2027Q2 开始让部分客户自有车辆启用无人监督驾驶功能,并纳入 Robotaxi 车队,但仍取决于软件、安全验证及监管条件。
- 储能: 2027 年 Megapack 订单接近满载,公司预期产能扩张及产品组合改善将持续推升储能业务规模。
营运健康状况:Q3 汽车产量达 46.44 万辆(前 45.18 万辆),交车量 48.65 万辆,带动全球汽车库存天数降至 11 天(前 15 天),反映库存改善。现金流方面,营业活动现金流达 62.63 亿美元(前 46.97 亿美元),季增 33%;资本开支降至 47.32 亿美元(前 57.89 亿美元),使自由现金流转正至 15.31 亿美元(前 -10.92 亿美元)。另外,Tesla Q3 非营业损益包括 SpaceX 持股评价损失 1.42 亿美元,以及比特币评价利益约 2.90 亿美元,合计净利益约 1.48 亿美元。整体而言,Tesla 的现金流较前季改善,但新兴 AI 业务仍处于大规模资本投入阶段,长线自由现金流表现仍取决于后续投资规模与新业务商业化速度。
资本开支规划 Tesla 将 2026 年全年资本开支指引下修至约 200 亿美元(前 超过 250 亿美元),主因为 Optimus 等新产品进度递延,但公司已取得最高 300 亿美元的借款额度,以支援未来资本开支扩张,2027 年之后资本开支将重新加速,用于 Robotaxi 车队、 Optimus 、太阳能、 AI 算力及自建半导体厂:
- AI 算力基础设施: 计划 2026 年底前将 SI 训练算力扩大至 400 MW,支援 FSD 与 Optimus 训练。
- 半导体製造 Terrafab: Austin 研发晶圆厂预计于 2027 上半年开始设备调试,目标 2027 年 5~6 月完成首批测试芯片,并希望 2028Q3 开始具实用价值的芯片量产。马斯克表示,至 2028 年初设备投资可能达数百亿美元,长线资本规模甚至可能超过 1,000 亿美元,但 Tesla 与 SpaceX 的投资分摊仍未确定。
- Optimus: Fremont 工厂已建置大部分规划年产能 100 万台的产线,预期至少需一年以上才能逐步接近每周 2 万台产出;德州更大型工厂亦已开始建设。
- Cybercab 与 Tesla Semi: Cybercab 已在德州生产,Tesla Semi 已于内华达开始量产,未来将依照需求及 Robotaxi 商业部署进度扩产。
分析师提问和公司回覆(QA):
- Robotaxi 何时开始有明显营收贡献? 马斯克表示,短线尚不足以显着影响财报,但预期 2027Q2 开始有感、 2027Q3~Q4 成为重要收入来源。
- Robotaxi 扩张瓶颈是监管还是技术? Tesla 表示目前仍存在软件可靠度挑战,包括夜间、高速道路及不同天候情境,预计 2026 年底前逐步达成全天候 24/7 营运,并扩大至更多城市。随着技术成熟,2027 年上半年监管可能逐渐成为更主要的限制。
- Robotaxi 成本与规模化进展? 目前每付费英里的成本尚未达到 0.30 美元目标,但随着车队规模、利用率及营运效率提升,认为有机会逐步达成。 Cybercab 零组件数量较过去车款减少约 50%,有助于简化製造,惟现阶段产量主要配合实际车队部署需求。
- FSD 的营收规模有多大? New Street Research 估计 FSD 年化经常性营收(ARR)可能接近 10 亿美元,财务长回应该数量级大致正确,并表示未来规模扩大后,将揭露更多 FSD 营收及订阅流失率指标。
- Optimus 最大技术瓶颈是什么? Tesla 表示不是单纯缺乏训练资料,而是需要同步改善 AI 架构、机电设计及耐用性。机器人手部与手指是最困难的硬件部分,必须兼顾精密抓取、感测与长时间使用寿命。 Tesla 计划先製造约 1~2 万台 Optimus,透过 Optimus Academy 建立模拟与真实世界的强化学习循环,逐步提高泛化能力。
- Optimus 何时具备更完整的 AI 能力? Tesla 计划于 2027 年 4 月左右导入 AI5 芯片,预期运算能力较 AI4 提高约十倍,以支援机器人更多自由度与复杂任务。预期在 2027 年底左右,同步改善 AI 、机械手设计及耐用性,达到可对外交付的产品水准。
- 自建半导体厂需要投入多少资金? 马斯克指出,初期需要数百亿美元资本设备投资,长线可能超过 1,000 亿美元。相关资本开支预计自 2027 年开始增加,2028 年更加明显,目的是降低 AI 芯片、内存储器等供应瓶颈。
技术进展
- Robotaxi 与 Cybercab: 9 月 3 日在 Austin 导入 Cybercab 载客服务,第三季累计无人监督行驶里程季增八倍。 Cybercab 车队自推出以来约增速十倍,预计 2026 年 11 月进入 Dallas,年底前拓展更多城市,并逐步支援全天候及高速道路行驶。
- FSD 软件与导航: V15 将整合 Cybercab 与 Model Y 使用的自动驾驶软件,并逐步导入自研 AI 地图及导航架构,透过车队数据与个人偏好优化路线、停车及目的地处理。
- Optimus 人形机器人: Fremont 已开始初期生产,持续优化手部机构、 AI 软件及可靠度。透过 Optimus Academy 建立机器人自主练习与强化学习资料循环,预期一至两个月内展示非预先编程的自主任务操作。
- AI5 与自研半导体: AI5 目标于 2027 年 4 月导入 Optimus,Austin 研发晶圆厂预计 2027 上半年开始设备调试,2028 年后逐步朝量产发展。
- Tesla Semi 与能源: Tesla Semi 已进入量产,德州 Megafactory 亦开始生产 Megapack,并首次使用内华达州自产 LFP 电池,提高储能供应链的垂直整合程度。
结论 Tesla Q3 呈现「本业获利率改善、 FSD 商业化加速,但 AI 和机器人仍需投入大量资本」的特征。汽车收入仍未恢復增速,但交车量连续两季超过 48 万辆,FSD 付费用户持续增加,而储能业务也受惠 AI 资料中心需求,提供另一条增速曲线。
中长线而言,本次 Tesla 对 Robotaxi 、 Optimus 及 Terafab 提供更具体的商业化时程,包括 Robotaxi 预期 2027 年开始产生明显营收贡献、 Optimus 预计 2027 年底对外交付,以及自研半导体预计 2028 年逐步量产。
但这些业务距离实际获利仍存在技术、监管和量产风险,且在商业化前仍需要巨额资本开支,导致 Tesla 盘后股价下跌约 -3% 。
更多 Tesla 财报信息,请详见 美股财报资料库。
Meta 于 2026 年 10 月 21 日公布 2026Q3 财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单: 营收达 646.01 亿美元(前 608.01 亿美元),同比 26%(前 28%),优于市场预期的 633.4 亿美元,营业利益率降至 20%(前 31%),主因认列 98.9 亿美元的一次性法律诉讼费用,排除后营业利益率约 35.4% 。本季稀释 EPS 为 3.83 美元(前 6.18 美元),优于市场预期的 3.57 美元,排除诉讼费用及相关税务影响后为 7.40 美元。
各业务表现:
- Family of Apps: 营收达 641.58 亿美元(前 603.70 亿美元),年增 26%(前 28%)。每日活跃人数(DAP)平均达 36.4 亿人,年增 3% 。此外,广告展示量年增 10%(前 14%),平均广告价格年增 14%(前 12%),显示 AI 推荐和广告转换率提升持续支持广告定价。广告收入达 630.61 亿美元,年增 26%;其他收入达 10.97 亿美元,年增 59%,主要受惠 WhatsApp 付费讯息与订阅收入。
- Reality Labs: 营收为 4.43 亿美元(前 4.31 亿美元),年减 -6%(前 +16.5%),主要受 Quest 头戴装置销售减速影响,但 AI 眼镜收入持续强劲增速;营业亏损为 41.29 亿美元(前 46.19 亿美元)。公司正将 Reality Labs 的资源重心转向 AI 眼镜与个人超级智能,减少传统 VR 装置投入,预估 2026 年业务亏损 180~190 亿美元,2027 年进一步收敛至约 150 亿美元。
未来财测指引: 预计 2026Q4 营收 730~760 亿美元,中位数年增约 24.4%。 2026 全年费用区间调升至 1,750~1,790 亿美元(前 1,650~1,690 亿美元),反映本季新增 98.9 亿美元诉讼费用,排除后仍预期全年营业利益将高于 2025 年。全年资本开支预估上修至 1,350~1,450 亿美元(前 1,300~1,450 亿美元)。展望 2027 年,管理层预期广告业务延续强劲增速,订阅、交易及企业 AI 服务也将开始贡献新增收入。
营运健康状况: Q3 自由现金流下降至 -21.20 亿美元(前 7.84 亿美元),因 AI 基础设施投资持续增加。另一方面,Meta 宣布新增无投票权 Class C 股票,预计于 2027 年 1 月透过股票股利进行实际 1 拆 2,为未来 AI 投资提供更多筹资工具。
分析师提问与公司回覆(QA):
- Muse 的增速瓶颈与商业化模式? 祖克伯表示,Muse 上线约 6 周已在美国与加拿大吸引超过 1,000 万人设定个人代理人,约 25% 的设定用户每天使用,早期留存率优于 Threads 初期表现。其中购物是最主要的使用场景,超过四分之一的 Muse 活跃用户使用购物功能,平均交易金额超过 200 美元(包含旅游)。目前限制 Muse 全球扩张的主要因素并非需求,而是算力成本与部署效率。 Meta 目标未来几年支援超过 10 亿用户,并透过模型蒸馏、閒置算力利用及推论优化,使未来一年运算成本效率提升超过 10 倍。商业模式将采基本服务免费,透过交易抽成、进阶模型订阅、企业服务与 API 收费。
- 企业 AI 与代理商务如何发展? 管理层表示,Meta Enterprise 初期将以模型 API 、 Muse Code 与 Business Agent 为核心,向企业提供开发、客服、销售与生产力服务。 Meta 旗下平台约有 5 亿家自我认定的小型企业使用者,具备庞大的潜在客户基础。长线希望建立 Muse Network,让消费者代理人与企业代理人直接互动及完成交易,并与 Walmart 、 Stripe 、 Shopify 等合作开发开放标准 Personal Agent Protocol,支援安全授权及代理人之间的交易。
- 2027 年资本开支何时能开始产生报酬? 财务长 Susan Li 表示,目前正在评估多项不同报酬期间的 AI 投资计画,但尚未完成 2027 年预算与算力配置,无法提供指引,预计于 Q4 财报公布。 Meta 强调核心广告业务已透过 AI 改善推荐与广告效率而获利,新兴 AI 业务则将依照产品市场契合度及客户需求逐步扩大投资。
- AI 对广告业务还有多少改善空间? 未来增速将来自三个方向:既有机器学习模型持续优化、 LLM 驱动的新一代内容与广告推荐架构,以及 Advantage+ 生成式 AI 广告创作工具。随模型能力提升,预期 2027 年核心广告业务仍有相当增速空间;另一方面,订阅、商务交易及企业 AI 预期于 2027 年开始带来增量收入。
技术进展和演算法优化:
- 个人代理人与前沿模型: 推出 Muse 、 Muse Wonder 、 Muse Code 、 Muse Spark 1.2/1.3 、 Muse Voice,以及开放权重模型 Muse Glimmer 与 Muse Spark Open。 Muse Wonder 已用于付费版,Meta 正透过模型蒸馏,让更小型模型以更低成本提供接近前沿模型的能力。此外,Meta AI 自 4 月导入新模型以来,人均互动量增加超过一倍。
- 内容推荐演算法: Instagram Reels 新推荐模型可一次评估连续影片序列,带动观看时间增加超过 4%;Facebook 导入 LLM 启发的生成式内容检索架构,提升 Reels 观看时间约 1% 。 Meta 也逐步将内容理解模型转向自研 Muse 系列,离线评估显示模型品质优于原有系统,并使单位内容处理成本降低超过 80% 。
- AI 广告转换效率: Meta Generative Recommender 导入 Facebook Feed 后,特定受众转换率提升近 2%;GEM 模型扩展后,站外转换广告的转换率提升 1.7%,App 广告转换率提升 9.6%;Andromeda 系统优化使 Facebook 广告转换率提高 1.4% 。本季已有近 1,000 万广告主使用至少一项生成式 AI 广告创作工具,合作广告(Partnership Ads)年化营收运转率突破 150 亿美元。
- AI 商业化与智能眼镜: Meta AI Business Assistant 采用者相较类似未采用者,在相同单次转换成本下,转换次数增加约 5% 、广告投资增加 9% 。 Meta One 统一订阅服务累计超过 1,500 万订阅及试用数。 Muse 预计下个月整合至 Meta Glasses,并藉由软件订阅与 AI 服务建立长线收入,而非单纯追求硬件销售利润。
结论 Meta 本季核心广告业务延续强劲增速,AI 推荐演算法持续改善用户参与度与广告转换率,证明 AI 投资已在既有业务展现实际效益,这带动 Meta 盘后股价上涨约 2% 。值得留意的是,Muse 个人代理人上线六周突破千万用户,且购物成为主要应用场景,显示 Meta 正由广告 AI 优化进一步跨入消费者代理人、代理商务及企业 AI 服务的新阶段。而本身就拥有庞大的社群用户与商家生态系,Meta 有机会扩展至交易抽成、订阅与 API 收费,形成新一轮 AI 变现机会。
短线仍有 AI 推论成本高昂、自由现金流转负的挑战,但管理层预期未来一年 Muse 运算效率可提升超过 10 倍,支撑新 AI 业务扩大规模,只要 Meta 的核心广告业务持续增速,并逐步验证 Muse 的商业模式,Meta 将持续在 AI 变线上展现更多潜力。
更多 Meta 财报信息,请详见 美股财报资料库。
过去一周,全球股市普遍震盪走弱,其中科技与半导体族群面临的卖压尤为沉重。在美国 9 月 CPI 、 PPI 通胀数据反弹,加上新云端 CoreWeave CDS 利差飙升、 Anthropic 营收增速趋缓等消息接连衝击下,市场再度聚焦 AI 产业背后的资金压力与投资回报疑虑。
费城半导体指数罕见连续八个交易日收跌,创下 2008 年以来最长连跌纪录;若从 10 月 6 日高点起算,至上周五更是下跌超过 15% 。进入本周,截至周一,随着台积电强劲财报为半导体产业基本面提供支撑,费半终于止跌反弹 1.6%,那斯达克、 S&P 500 也分别有 1.1% 、 0.4% 的涨幅。
儘管如此,市场对 AI 资金的疑虑仍未消散。因此 本篇简报 中,我们聚焦上述提到的通胀、 CoreWeave 、 Anthropic 三项担忧,逐一提出我们的观察与看法。
台湾 9 月外销订单金额达 1,142.1 亿美元,再创历史新高,同比达 62.4%(前 71.4%),明显优于经济部预估的 1,060~1,091 亿美元、年增 50.7%~55.1%,季调月增 1.1%,延续强劲接单动能。其中,电子产品达 474.2 亿美元,年增 71.0%(前 83.9%);资通信产品达 438.8 亿美元,年增 87.3%(前 100.5%),两者合计比重近 8 成,反映 AI 、高效能运算的强劲需求动能。
观察国家,美国仍为最大订单来源,金额达 453.8 亿美元,占比 39.7%,同比达 79.4%(前 88.9%);欧洲接单年增 68.0%(前 58.2%)、中国大陆及香港年增 48.5%(前 47.7%)、东协年增 41.1%(前 70.5%)、日本年增 35.5%(前 41.1%),各主要市场需求普遍维持强劲。
台湾 9 月外销订单续破千亿水准,再创下历史新高,AI 基础建设需求仍处于强劲扩张阶段。除了半导体、内存储器、 IC 设计及芯片通路持续增速外,服务器、网通设备等信息通信产品接单也明显增加,而下半年消费性电子新品有高阶手机的拉货需求回升,共同支撑台湾外销订单持续垫高。
AI 需求的外溢效应持续扩大,但传统产业復苏仍呈现分歧。基本金属与机械产品订单分别年增 29.7%(前 26.8%)和 21.5%(前 28.3%),前者受惠于 AI 服务器相关的铜箔、铜箔基板需求,后者则受惠半导体业者持续扩大资本开支,带动半导体设备及自动化设备接单。化学品与塑橡胶製品订单同比也分别回升至 22.8%(前 15.4%)和 11.4%(前 6.7%),主要受国际油价上涨,推升产品售价,以及部分 AI 供应链的产业用化学品和材料需求,光学器材订单则持续年减 -5.6%(前 -1.6%),反映面板需求依然保守。
若比较外销订单与海关出口同比的差距,已从 8 月的高达 30.4 个百分点,减速至 9 月的 1.5 个百分点,显示出货情况已有明显改善,供应链生产和交货瓶颈逐步缓解。
当前,台湾外销订单仍处于高速增速阶段,电子和资通讯订单创高且扩散至金属材料、机械设备等相关产业。展望 Q4,在 AI 服务器生产瓶颈缓解并大量出货下,预期将继续支撑台湾出口金额动能。
中国 Q3 实际 GDP 年增 4.5%(前 4.3%),优于预期的 4.4%,季增 1.2% 亦高于预期的 1.0% 。主因来自外需支撑,海关总署公布前三季出口增速逐季走高,Q1 、 Q2 、 Q3 分别为 15.3% 、 18.3% 、 22.3%。
9 月规模以上工业增加值 年增 5.5%(前 5.2%),符合预期,41 个大类行业中正增速者由 29 个增至 31 个;出口交货值年增 17.0%(前 11.1%)大幅加速,为生产回升的直接来源。
1-9 月固定资产投资 年减 -7.2%(与 1-8 月持平),略优于预期的 -7.3%,跌幅首度停止扩大,9 月环比转正至 +0.07%(前 -0.50%)。惟房地产开发投资 -20.6%(前 -19.9%)为本月唯一逊于预期的项目。
9 月社会零售 年增 1.1%(前 0.4%),大幅优于预期的 0.5%,扣除汽车后 3.9%(前 2.5%);失业率回落至 5.2%(前 5.3%)。惟前三季居民人均可支配收入名义年增 5.3% 、人均消费支出仅 3.6%,差距达 1.7 个百分点。
中国 Q3 GDP 与 9 月月中数据多数优于市场预期,以下将分成製造业、投资和消费三个面向进行讨论:
首先,本月回升主要由外需支撑。海关总署指出,前三季装备製造业贡献近九成出口增量,积体电路出口累计年增 99.1% 、固态硬碟等储存部件增 1.3 倍,AI 算力需求为主要动能;工业端的出口交货值年增 17.0%(前 11.1%),为本月跳升幅度最大的指标。
固定资产投资累计 -7.2% 、与 1-8 月持平,为今年以来首度未再扩大。製造业投资由 -2.3% 回升至 -2.1%,惟基建由 -4.0% 续降至 -4.2%,财政端仍未发力;房地产投资由 -19.9% 扩大至 -20.6%,仍是唯一持续恶化的领域。本月投资止稳应来自出口订单带动的企业自主投资,而非政策接棒。
消费方面,9 月社会零售由 0.4% 跳升至 1.1%,月增亦由 -0.16% 转正至 0.35%,惟改善有相当部分来自价格。限额以上品类中,石油及製品由 -7.0% 收窄至 -0.8%,为最大推力,但同期原油加工量年减 -8.4% 、降幅扩大,显示销售额回升主要反映油价而非销量;粮油食品 6.7%(前 4.0%)、服装鞋帽转正至 1.2% 则显示日常消费因 9 月中秋节庆小幅回温。
9 月主要指标大多优于或符合预期,但回升集中于 AI 相关出口与能源价格,产品正增速家数反而收窄,改善广度有限。统计局前三季居民收支数据亦显示,居民收入实际年增 4.4%,城镇居民消费支出仅 2.1%,财产净收入更仅名义年增 1.6%,意味内需偏弱已不只是补贴退坡,而包含资产价格下行的潜在问题。后续观察 10 月社零能否在高基期与国补退潮下守住回升,以及基建能否在 Q4 止跌;若两者皆走弱,政策重心或将聚焦于居民收入端。
过去一周全球股市多震盪下跌,科技与半导体族受到抛售,地缘僵局再度推升 WTI 原油单周上涨超过 10%,同时美国 9 月 CPI 创五个月最大升幅、 PPI 同比逾四年新高,加上 AI 云端巨头 CoreWeave CDS 飙升,美股费城半导体指数崩跌 -11.41%,NASDAQ 下跌 -4.48% 、南韩 KOSPI 重挫 -14.46% 、台湾加权指数在台积电法说后,仍收于 48,000 点下方。其余主要资产方面,美元及美债收益率均衝高回落,贵金属与工业金属则延续弱势盘整。
本周将公布中国月中数据 & GDP(10/19)、特斯拉财报(10/20)、台湾外销订单(10/21)、 Meta 财报(10/21)、南韩利率决策(10/22)。
中国月中数据 & GDP:本周一(10/19)将公布中国 9 月消费、生产、投资数据以及 GDP。市场预期内需消费小幅回升,社会消费品零售同比 0.5%(前 0.4%);工业增加值同比 5.4%(前 5.2%),持续由高技术製造业支撑;2026Q3 GDP 同比则预计为 4.4%(前 4.3%)。
台湾外销订单:本周三(10/21)将公布台湾 9 月外销订单。在 AI 需求持续扩散下,预估 9 月外销订单金额落在 1,060 ~ 1,091 亿美元(前 1,029 亿),年增 55.1% ~ 50.7%(前 71.4%)。
南韩利率决策:本周四(10/22)将公布南韩 9 月利率决策。韩国央行已于过去两次会议连续升息至 3.00%,市场预期本次将暂缓以观察升息效果,年底前仍有一码升息空间。
Tesla 财报:本周美东时间周三(10/21)将公布 Tesla Q3 财报。市场预期营收 271.63 亿美元,同比 -3.31%(前 25.52%);EPS 0.5 美元(前 0.33 美元)。
Meta 财报:本周美东时间周三(10/21)将公布 Meta Q3 财报。市场预期营收 631.16 亿美元,同比 23.17%(前 27.96%);EPS 6.96 美元(前 6.18 美元)。
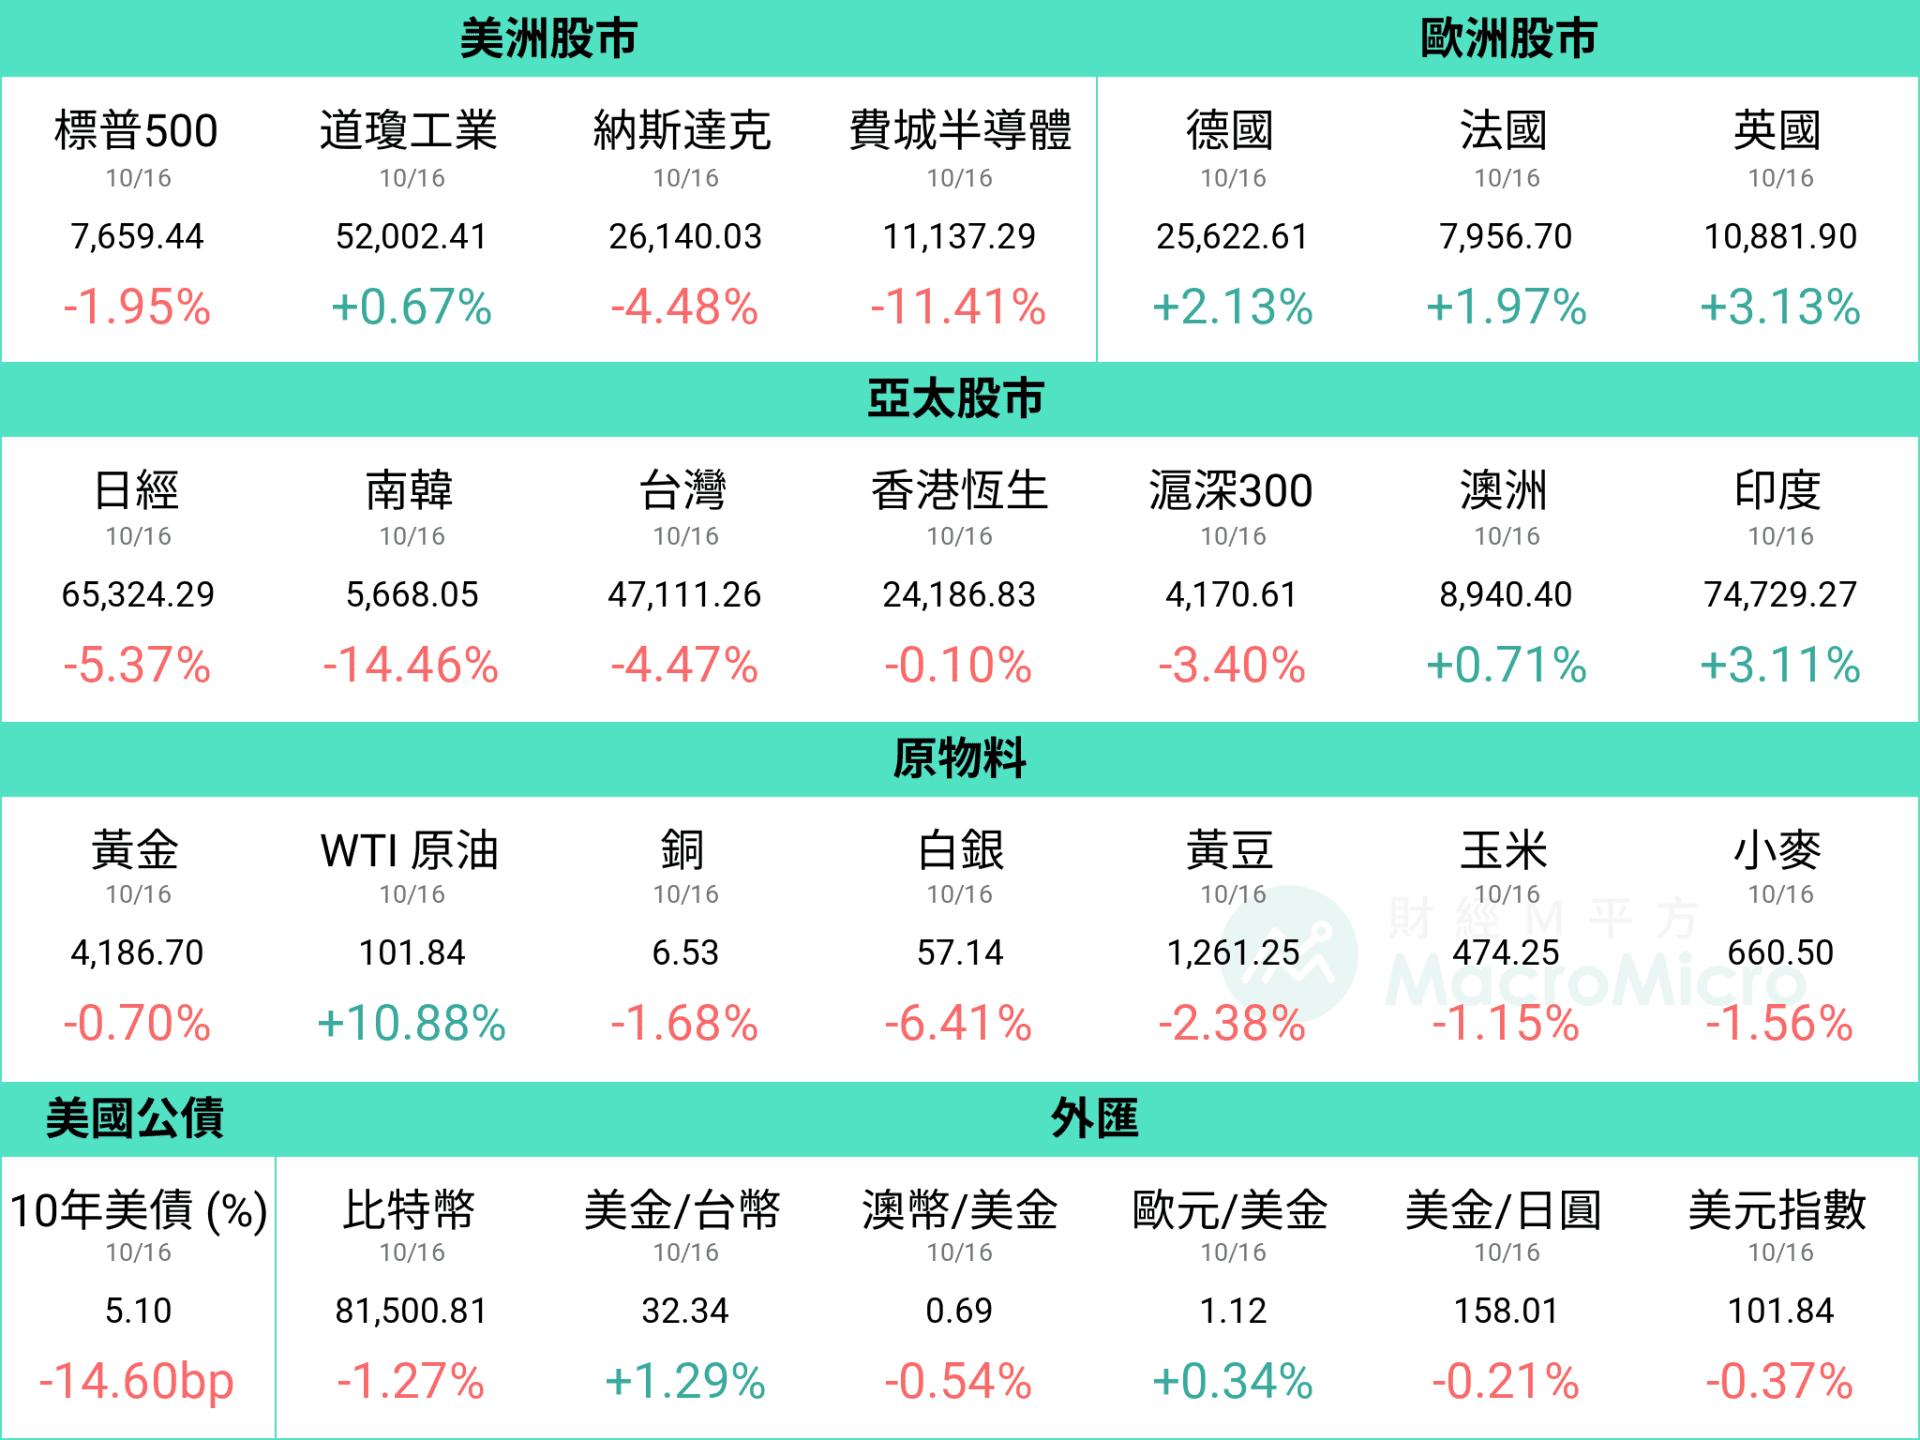
资料统计期间:2026/10/9 ~ 2026/10/16
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
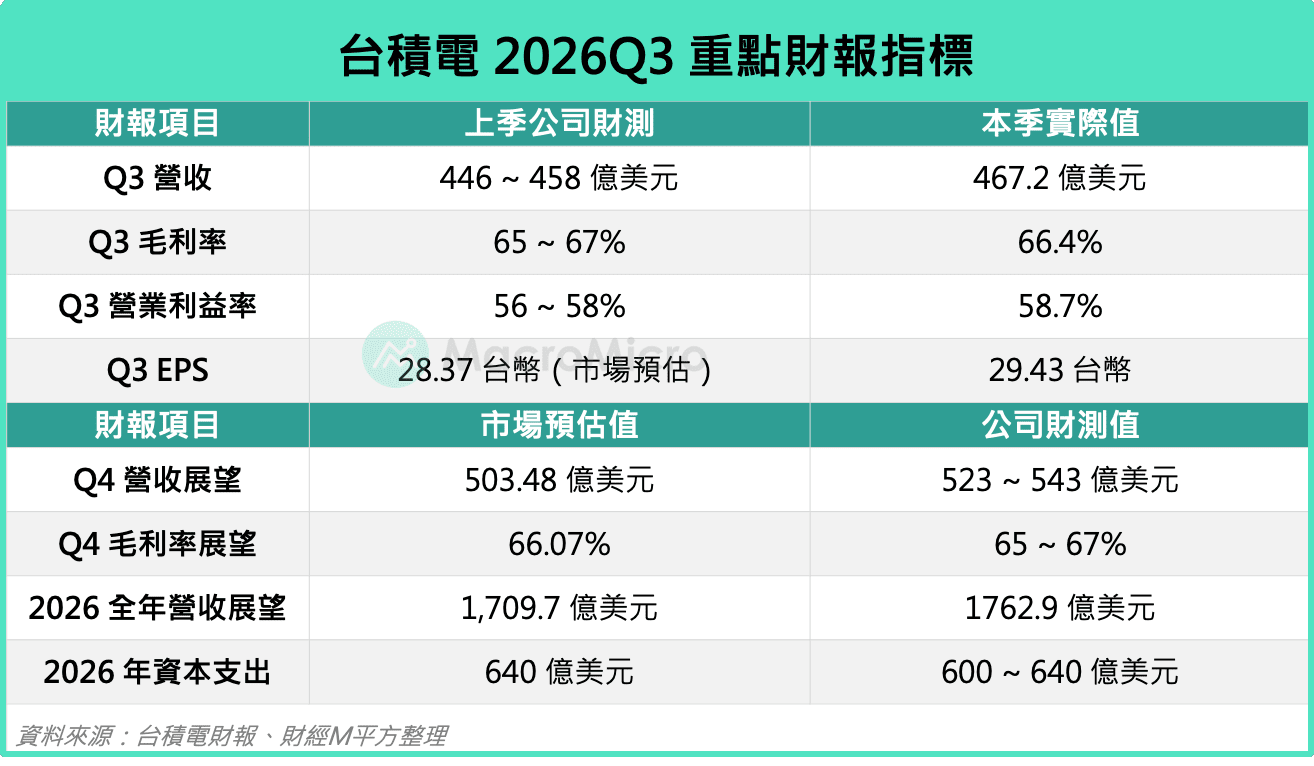
近期全球半导体股价承压,市场对 AI 产业前景的疑虑再度升温。在此背景下,身为全球 AI 供应链最关键上游业者之一的台积电,于 10 月 15 日召开 2026 年第三季法说会,其财报表现与未来展望备受市场关注。
本次法说会,台积电再度上调全年营收增速预估至 44%,优于先前「略高于 40% 」的展望,展现 AI 需求持续强劲的增速动能。儘管毛利率受到 2 奈米量产及海外扩产影响而略有减速,但公司仍维持 2026 年资本开支 600 亿至 640 亿美元的规划,并预期 2026 至 2028 年的资本开支将显着高于此前三年。
本篇文章,我们将深入解析台积电本季营运表现、展望 2027 年财务动能,并进一步剖析全球半导体供应链的落点位置!
美国 9 月 CPI 季调年增 3.72%(前 3.35%),月增 0.65%(前 0.40%);同时核心 CPI 季调年增 2.57%(前 2.45%),月增 0.33%(前 0.29%),高于市场预期。数据公布后,美元指数与美债收益率上衝,10 年期国债收益率站回 5.3%,三大股指期货则下挫,FedWatch 显示 10 月升息机率回升至五成以上。
9 月整体 CPI 环比明显反弹,反应随着美伊衝突升温,9 月 WTI 油价一度站回 100 美元关口,让汽油与柴油分别来到 4.5 美元、 6.5 美元的高檔。其中,单是汽油单一一项,便贡献本次一半以上的涨幅,使整体 CPI 同比回升至 3.7%,创下今年 5 月以来新高。
核心 CPI 环比本次也高于市场预期。儘管上回环比暴增的教育通讯,在本次降温至 0.2%(前 1.6%),不过二手车、休閒娱乐、衣着服饰、医疗保健服务、机票等项目月增皆有所上升,抵销了教育通讯的回落。此外,先前拉动核心通胀放缓的重要组成——房租,本次月增也上升至 0.4%(前 0.3%),主要由所有权人约当租金所推升,下期数据需密切关注能否降回过去平均水准。
本次 CPI 数据开得并不漂亮,尤其核心通胀再度偏离 0.2% 的可接受水准,使 10 月升息预期有所回温。儘管如此,造成上次与本次核心通胀超预期的细项并不尽相同,撇除跟能源最直接相关的项目(如机票),我们仍未在其余项目见到价格持续上涨的明显趋势。
此外,观察长线通胀预期,在美伊衝突反覆之下仍锚定良好,纽约联储主席 Williams 也在 10/13(二)采访中,明确表示今年再升息一次是合适的,但目前并没有看到 2027 年需要进一步升息的必要性(原话:I don't think at this time I have any reason to believe that we would need to do more)。因此在现阶段,我们仍认为今年升息 2 码便已足够,随着时序推进至明年,通胀基期垫高、舒缓升息压力,美联储高机率将暂停升息。
但同时间,我们也将密切关注下一期通胀走势,若核心通胀连续第三个月超预期,我们将对应调整看法,重新评估今年的升息幅度。
9 月国际油价再度急涨,成为本月中国物价与贸易数据的共同主线。生产者物价方面,PPI 月增 1.2%(前 0.4%),油价衝击集中在上游,石油开采价格月增 14.5%(前 10.4%),并带动精炼石油产品月增 7.4%(前 4.1%),企业的燃料动力类购进价格也年增 13.6%(前 9.8%)。不过上游涨价并未顺利向下传导,采掘工业年增 25.4%(前 17.8%),但加工工业仅 3.4%(前 3.1%),代表油价上涨的成本多由中下游企业吸收。
消费端同样呈现成本推动的格局。CPI 年增 0.9%(前 0.8%),汽油年增 16.6%(前 9.3%),单项即拉抬 CPI 约 0.47 个百分点,占 CPI 同比逾五成,电脑、手机等消费电子也因成本走高,涨幅分别扩大至 21.8%(前 19.6%)与 14.9%(前 11.0%)。反观服务价格在暑期结束后转为月减 -0.2%(前 0.1%),食品月增 0.4% 也低于季节性水准,需求面价格并未跟上。
贸易方面,AI 与汽车依然是出口的主要引擎,1-9 月积体电路、自动资料处理设备与汽车三项合计贡献近五成出口增量,其中积体电路出口量仅增 3.8% 、金额却增 108.1%,均价翻倍,也与消费电子涨价相互呼应。油价的影响则反映在进口端,1-9 月原油进口量年减 -15.3%,但均价上涨约 18%,使进口金额仍持平于 0.3% 。
整体来说,9 月的数据亮点多来自油价与 AI 等外部因素,而非内需回温。由于去年同期基期偏低,PPI 同比短线内仍将维持高檔,但这波上涨属于成本推升,加工工业与消费端价格仍然疲弱,上游涨价难以转嫁,中下游企业的利润压力恐将延续。出口虽大幅优于预期,但动能集中在 AI 相关产品,且相当程度来自芯片涨价,并非全面性的外需扩张。我们维持新旧动能切换空窗期的判断,后续观察核心 CPI 与服务价格能否回升,以及上游成本向终端的传导程度。
人民币这次是真的强,而不只是美元走弱! 2025 年人民币兑美元虽然升值 4.3%,但对一篮子货币仍贬值 5.3%,显示当时人民币升值主要来自美元走弱。然而,2026 年情况出现反转,即使美元反弹,人民币不仅兑美元升值 4.3%,对一篮子货币也升值 5.9%,显示人民币本身确实出现较强的升值动能。
升值关键在中国境内的美元供需:出口商换回更多人民币,进口商却减少购买美元。 今年前 8 月,中国货物贸易顺差仅年增约 3%,银行代客净结汇却大幅增加至近 3,900 亿美元,为去年同期近 9 倍。背后关键在于,结汇价由 62.6% 小幅升至 63.6%,但售汇价却由 64.6% 降至 60.3%,创 2010 年以来最低。出口持续创造美元收入,企业向银行购买美元的比例却明显下降,境内美元供需失衡成为人民币逆势升值的重要推力。
我们认为,人民币仍有基本面支撑,但持续大幅升值的空间可能有限。 本轮升值主要来自贸易与外汇市场的供需变化,而非大量国际资金流入中国资产。随着人民币持续升值,企业可能调整购汇行为、出口竞争力也可能面临压力,加上人民银行对单边升值预期转趋审慎,预期人民币短线仍有支撑,但持续快速升值的阻力将逐步增加。
今年以来,美伊衝突推升油价、美联储 9 月重启升息,美元小幅回升,亚洲货币普遍走贬。然而,人民币却逆势升值,今年以来兑美元升值 4.3%,10 月 13 日在岸收在 6.6945,创下 2023 年以来最强水准。当美元走强,为什么人民币反而更强?这波升值又能持续多久?
过去人民币的强势行情,往往伴随大量国际资金流入,但我们观察到,本轮升值期间,平均每季外来投资仅 52 亿美元,远低于上一轮的 1,585 亿美元,两者相差约 30 倍。这意味着,本轮人民币升值并非国际资金大举回流中国,而是境内企业的外汇供需出现明显变化。
今年前 8 月,中国货物贸易顺差仅较去年同期增加约 3%,银行代客净结汇却达近 3,900 亿美元,为去年同期近 9 倍。为何贸易顺差变化不大,换回人民币的净金额却大幅增加?关键不只是中国赚进多少美元,更在于企业如何使用手中的美元。
观察企业的外汇交易行为,首先是「结汇」,也就是出口商收到美元后,卖给银行、换回人民币;相反地,「售汇」则是企业向银行购买美元,用于支付海外货款等需求。
今年前 8 月,中国结汇价(外币收入中换成人民币的比例)由 62.6% 小幅升至 63.6%,仍处历史正常区间,但随着出口规模扩张,实际结汇金额持续增加。
真正值得关注的是售汇端。 售汇价(外币支出中向银行购汇的比例)由 64.6% 大幅降至 60.3%,创 2010 年以来最低。同期企业外币支出年增 18%,银行售汇金额却仅增速 9%,显示企业对外付款需求仍在增加,但向银行购买美元的比例却明显下降。
背后有三股力量:第一,人民币跨境支付占比提升,部分海外交易不再需要美元;第二,中国外币存款达 1.19 万亿美元新高,企业可以直接使用既有美元支付货款;第三,人民币升值预期使部分企业倾向延后购汇、增加美元融资,进一步降低当下的美元购买需求。
这也可能形成一个自我强化的循环:人民币升值 → 企业延后买美元 → 美元购买需求下降 → 人民币进一步升值。
因此,这轮人民币强势的核心,不是企业突然更积极将美元换成人民币,而是出口持续带来美元收入,企业却不再需要向银行购买同样比例的美元,让原本的外汇供需出现更大的落差。
我们认为,这轮人民币升值的驱动力虽然明确,但支撑升值的部分因素,也可能随着汇价走强而逐渐减弱。
首先,售汇价已降至 2010 年以来最低,未来若企业美元存款逐渐消耗,或人民币升值预期降温,原先延后购汇的需求便可能重新释放,缩小目前美元供给大于需求的缺口。
其次,人民币持续升值也会反过来影响贸易活动。对出口商而言,同样的美元收入能换回的人民币减少,可能侵蚀获利与竞争力;对进口商而言,人民币走强则有助于降低进口成本,可能带动海外采购需求回升。若进口需求进一步转化为购汇需求,也将使目前的外汇供需失衡逐渐收敛。
更重要的是,政策并不乐见人民币形成单边升值预期。 10 月 8 日人民银行重申,汇价与经常帐之间不存在简单的线性关係,并持续透过中间价等政策工具引导汇价预期,显示官方对人民币快速升值保持审慎。
综合来看,我们认为,必须区分「短线外汇供需改善」与「长线资金持续流入」两种不同的升值力量,本轮人民币强势是出口收入、购汇需求下降与升值预期共同推动的结果,而非国际资金重新大幅配置中国资产。 这样的供需结构能够支撑短线汇价,却尚不足以证明长线升值趋势已经形成。
因此,我们维持人民币短线有支撑、但升值阻力渐增的判断。
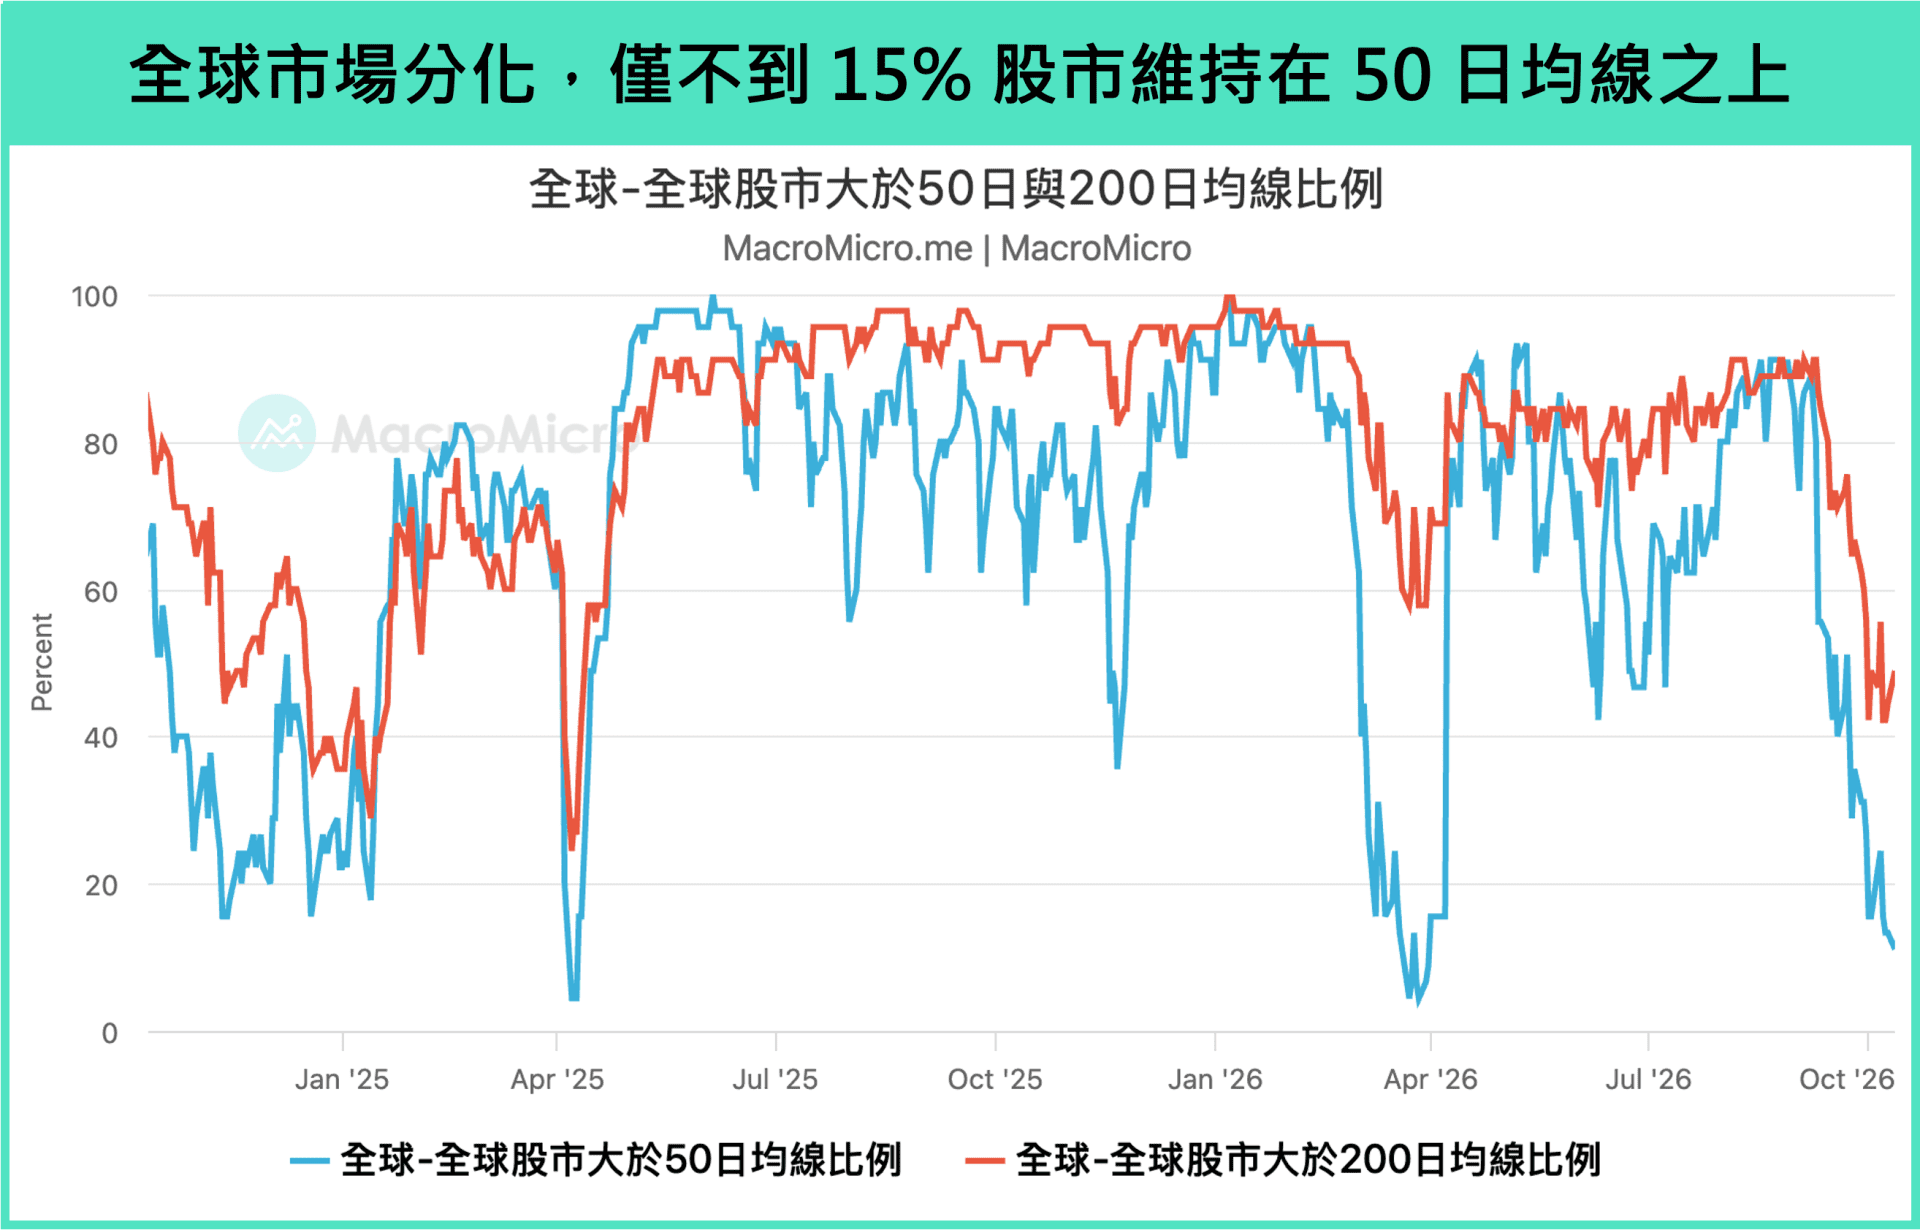
近期全球市场呈现罕见的矛盾格局。地缘衝突推升国际油价,迭加柴油供应短缺,迫使全球主要央行重启升息,带动长天期国债收益率攀升至新高。然而,股市却仍维持高檔震盪,表面强势之下,市场分化日益加剧,全球近 9 成股票指数已跌破 50 日均线。其中,利率走升与能源成本垫高,对房地产、公用事业及消费类股形成明显压力;相较之下,上游油气与航运族群则受惠于地缘风险溢价,以及运力紧缩带动的高运价,呈现截然不同的市场表现。
本文将剖析当前主导市场的五大趋势,依序为区域分化、 AI 代理带动的实体需求、利率衝击、能源衝击与航运运价飙升,并提出相应的美股 ETF 配置建议。
2026 年 10 月 11 日,美国总统特朗普于 Truth Social 媒体平台宣布,俄罗斯与乌克兰双方已就「能源停火」达成一致协议,即刻生效、并警告两国「不准破坏」。在此之前,美国财政部才于 10 月 9 日发布通用许可证(General License),放宽部分对俄制裁、延长豁免期限至至 2027 年 4 月,允许由俄罗斯首批立即供应超过 30 万吨柴油,11 月供应 50 万吨,随后再供应 100 万吨;视炼油厂状况,短线内可能再交付 300 万吨(总计近 480 万吨),试图缓解高企柴油价格压力。
特朗普之所以在 10 月初全力斡旋此项能源停火,背后就是反映美国日益攀升的能源通胀压力,以及即将到来的期中选举考验。随着全美零售柴油价格从年初每加仑 $3.5 美元垂直飙升至每加仑 $6.5 美元,这意味着农业、製造业、铁路运输业都将面临燃料成本攀升,例如货运巨头 J.B. Hunt 示警柴油与司机成本可能使 Q3 获利季减 5-10% 。同步观察到 Polymarket 预测市场显示「民主党掌控参议院」胜率同步从 40% 上升至接近 65% ,也促使特朗普政府接连出招,包括财政部放宽对俄制裁、减轻红色柴油联邦税负,甚至一度以「柴油出口禁令」施压 G7(欧洲盟国为主)联合释放储备。
随着美国、以色列与伊朗的军事衝突迈向第 8 个月,霍尔木兹海峡船隻通行流量依旧维持低位,中东波斯湾国家寻求替代出口路线,包括红海 / 东西向输油管线、阿曼湾船对船转运(STS)、阿联酋 ADCOP 管线,彭博数据显示中东整体原油出口量已恢復至战前水准约八成,但是成品油(汽油、柴油、航煤等)出口復苏进度相对缓慢,相较战前长线可以维持在 600 万桶 / 日、最新仅回升至 300~350 万桶 / 日。
盘点当前全球成品油、尤其是柴油的供应危机,主要有四个瓶颈难解:(1)缺乏陆地绕道管线,(2)护航与保险资源优先配给 VLCC 超大型原油运输船隻,(3)炼油厂产能遭袭,包括 Q3 以来胡塞武装多次袭击位于沙国的利雅德炼厂(约 12--13 万桶 / 日)、拉斯坦努拉炼油厂(约 55 万桶 / 日)、吉赞炼油厂(约 40 万桶 / 日),乌克兰无人机也重创逾 45% 俄罗斯炼油产能。(4)中国今年持续收紧成品油出口配额,今年前 8 个月的三大成品油(汽、柴、航煤)出口总量仅为 1,900 万吨、年减 -21%,进一步加剧供应挤压。
从市场反应来看,当前政府干预措施对于实体能源市场的降温效果有限,跨大西洋(美国 / 西北欧)柴油裂解价差仍处于接近 $80-90/桶的历史高位,纽约超低硫柴油(NY ULSD)期货价格同样高檔震盪在 $4.6/加仑。主要原因在于俄罗斯出口规模有限,480 万吨柴油(约等于 3500 万桶)仅相当于美国 9 天的柴油消耗量(美国每日蒸馏油消费量约 380 万桶),而且贸易流向的重新洗牌并未实际增加市场供应,因此根本问题仍然在于(1)中东、俄乌地缘衝突能否实际停火,以及(2)波斯湾与俄罗斯境内大量炼油厂产能何时得以彻底修復。后续建议密切留意裂解价差、美国蒸馏油库存、全球显性石油库存变动 作为观察油市供应的关键指标。
上周全球股市多空分化。科技板块方面,受科技巨头绿卡 PERM 移民计画、美光工会罢工影响,费城半导体指数下跌 -4.30% 、南韩 KOSPI 下挫 -5.39% 、反观台湾加权指数因静待台积电法说,当周上涨 1.73%,此外,巴西 Bovespa 指数则因参议员博索纳罗在大选首轮投票意外领先而暴涨 8.82% 。其余主要资产方面,美元指数微升 0.29%,霍尔木兹海峡油轮遇袭风险攀升推动能源位于高檔,美国 30 年期美债收益率重返 24 年高点,但在升息预期降温下, 10 年期国债价格持稳于 5.2% 。
本周重要大事:
OPEC 、 IEA 月报:本周二、三(10/13 、 10/14)将分别公布 OPEC 与 IEA 月报。布兰特原油持续在每桶一百美元的价格区间震盪,地缘政治风险持续存在,后续关注两大能源机构对于供需端以及库存变化的看法。
美国 CPI :本周三(10/14)将公布美国 9 月 CPI。克里夫兰联储预估,美国 9 月 CPI 同比将小幅上升至 3.60%(前 3.38%),核心 CPI 同比 2.39%(前 2.38%),环比 0.2% 维持不变。
美国零售销售:本周四(10/14)将公布美国 9 月零售销售。市场预期 9 月环比趋缓至 0.3%(前 1.2%),同比依旧强劲位于 8.87%(前 6.01%)。
台积电法说:本周四(10/15)将公布 Q3 财报,当前已公布的第三季新台币营收来到 1.49 万亿(依公司先前规划汇价 32 元换算约 467 亿美元),远超过原先财测的 446 亿至 458 亿美元。市场关注台积电对全年美元营收增速略高于 40% 的财测是否再度上调、第三季毛利率能否超越 65%~67% 财测区间高标并延续强劲获利。此外,焦点同样放在先进封装(CoWoS)产能、资本开支是否由 600 亿至 640 亿美元再度上修,以及存货周转天数能否顺利回落。(阅读本文)
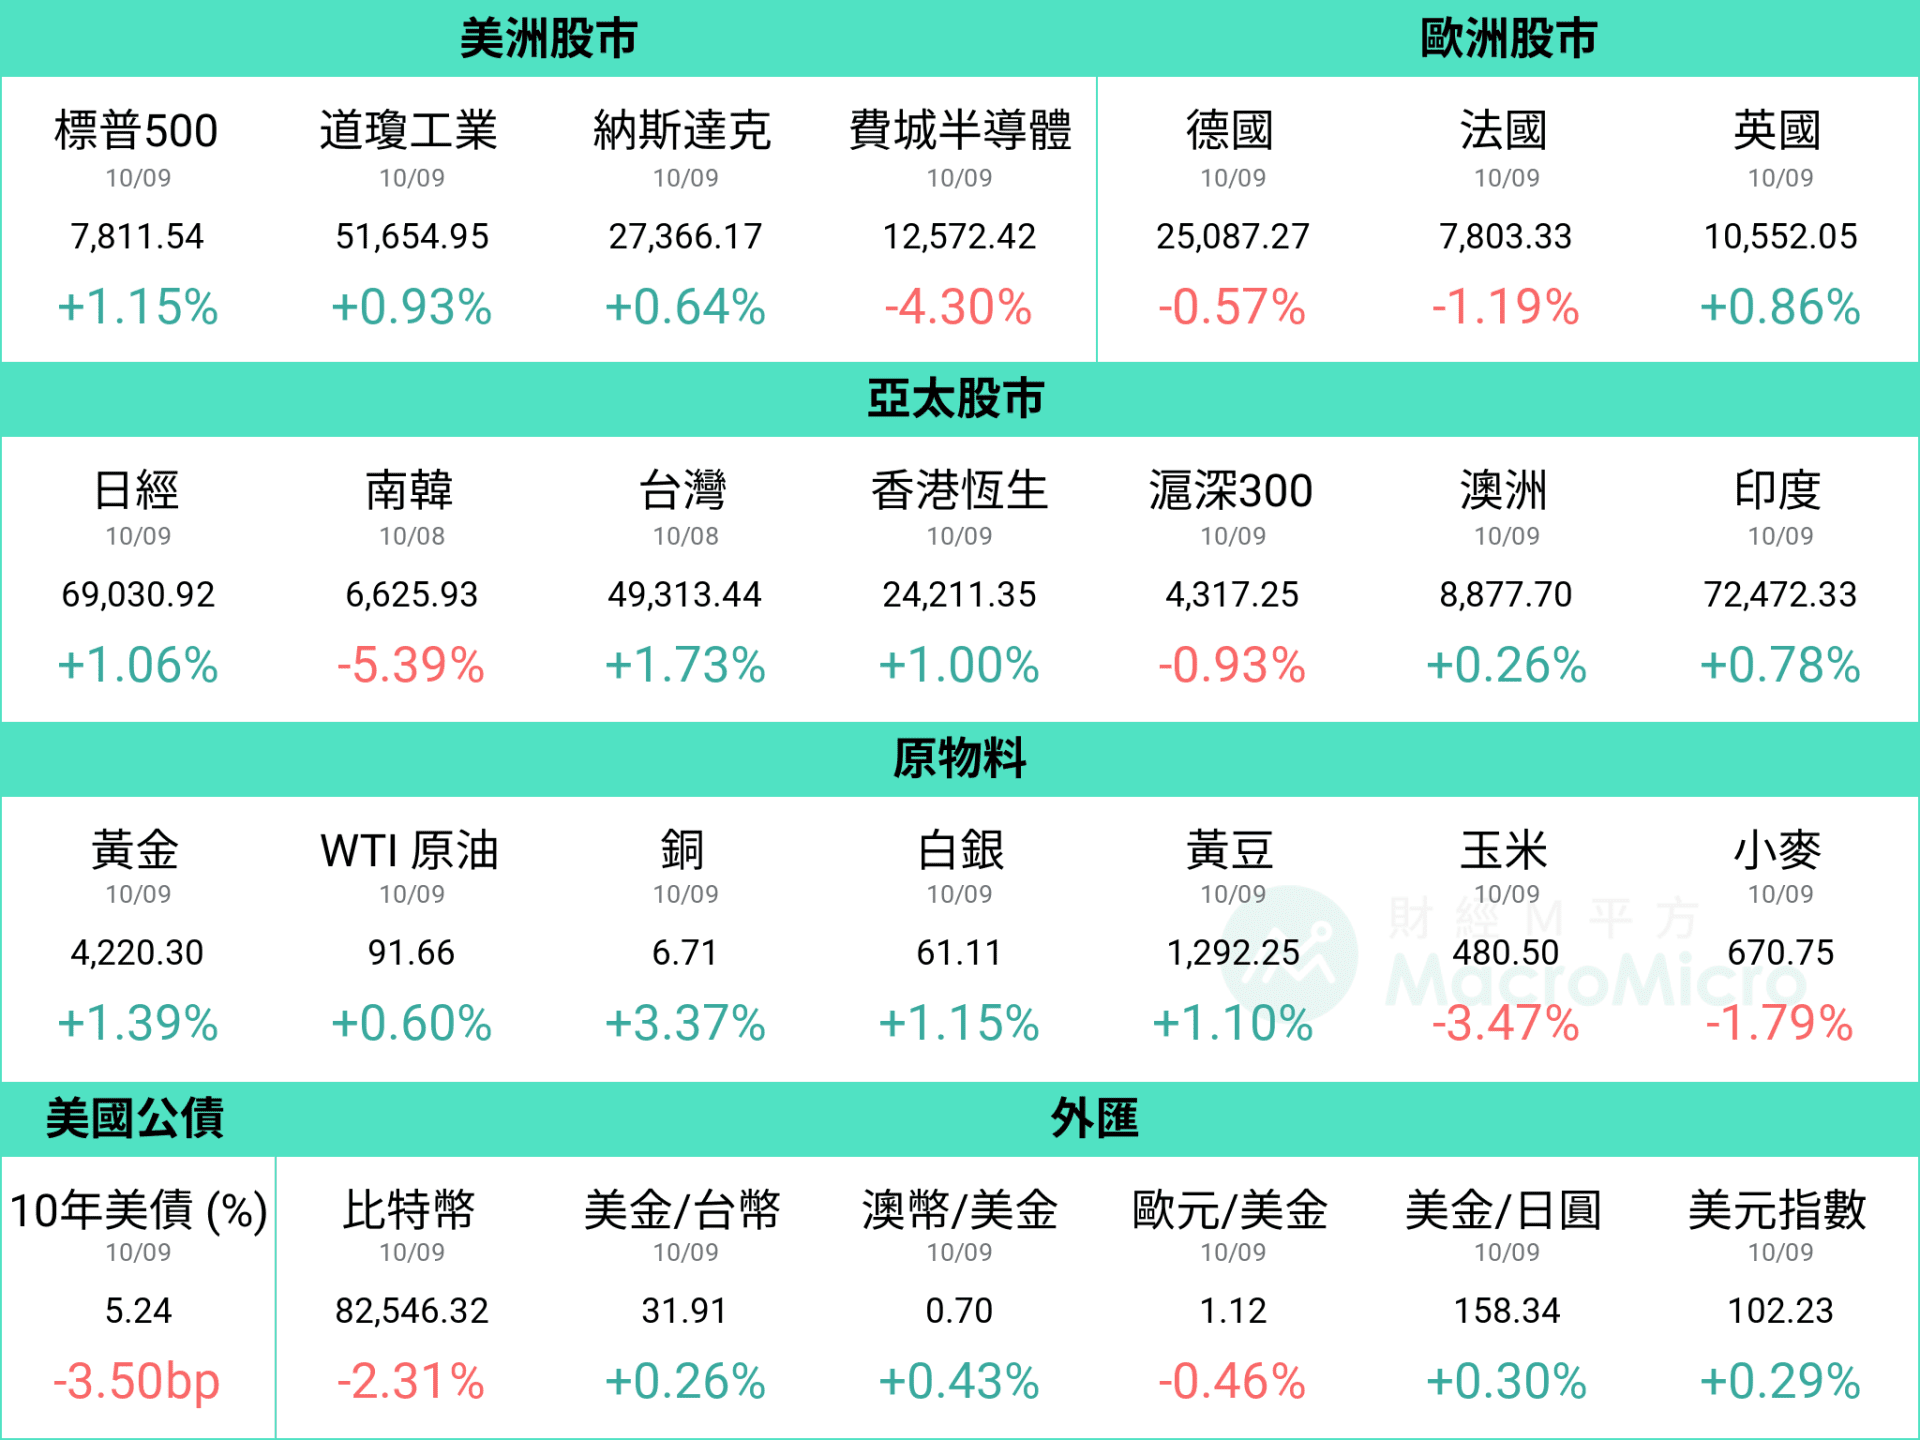
资料统计期间:2026/10/2 ~ 2026/10/9
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
台湾 9 月出口金额达 872.2 亿美元,月增 5.9%,同比大幅攀升至 60.9%(前 41.0%),远优于财政部预估的 770~803 亿美元。细项中,资通讯出口大幅攀升至 391.3 亿美元,创历史次高,同比达 103%(前 41.8%),电子零组件则维持历史高檔的 311.3 亿美元,年增 45.3%(前 58.0%),显示 AI 基础建设的强劲需求外,也反映出货瓶颈逐步缓解。
AI 需求的外溢效应也持续扩大,机械和电机产品出口同比分别加速至 30.7%(前 15.3%)及 29.8%(前 22.3%),其中生产半导体等机械年增 61.0%(前 42.1%),反映半导体扩产与相关设备需求强劲。
观察国家,对美出口同比大幅攀升至 106.2%(前 20.7%),对东协出口亦加速至 93.4%(前 42.2%),对中国、欧洲、日本则分别年增 30.2%(前 39.3%)、 20.6%(前 34.8%)、 13.4%(前 32.0%),显示美国和东协仍是出口主要推力。
台湾 9 月出口再度大幅超越预期,反映全球 AI 基础建设需求依旧强劲,且供应链出货动能出现改善,例如本月资通讯出口金额由 8 月的 331 亿美元大幅攀升至 391.3 亿美元,月增达 18.2%,逼近今年 3 月的历史高点,其中的电脑及其附属单元年增 110.1%,交换器及路由器年增 114.6%,显示「组装代工」的出货开始顺畅,而电子零组件出口继续维持 311.3 亿美元的历史高檔,也显示强劲的先进半导体需求。
这呼应我们先前对出口波动的判断,6 、 7 月资通讯出口短线停滞,主要来自 AI 服务器供应链的长短料问题及零组件交期延长,导致部分订单无法顺利转化为出口。随着 9 月资通讯出口的跳升,生产瓶颈有所缓解,且 8 月外销订单突破 1,000 亿美元,也明确看出 AI 供应链接单需求仍在加速。搭配 9 月资通讯出口大幅回升的讯号,订单转化为实际出货的过程预计更加顺畅,将有利于支撑第四季出口持续创高,也有利于缓解代工厂的库存积累压力。
整体而言,在全球 CSP 大厂持续扩张资本开支、 AI 服务器新平台(Vera Rubin)逐步进入量产下,预期台湾出口将在 2027 年上半年以前保持强劲动能,展望第四季,将持续关注资通讯出口能否突破 400 亿美元,以及整体出口能否进一步朝 900~1,000 亿美元迈进,为 2027 年出口增速奠定基础。
印度央行于 10 月会议全票升息 1 码至 5.50%(前 5.25%),为 2023 年 2 月以来首度升息,政策立场同时由中性调整为有节制的紧缩。
印度 8 月 CPI 同比升至 4.82%(前 4.45%),为连续第八个月走升,食品分项年增 5.95%(前 5.52%),趸售物价 WPI 达 9.9% 。央行将 FY27 通胀预估上调至 5.2%(前 5.0%),其中 Q3 为 6.0%,接近央行容忍区间上缘。
央行同时将 FY27 GDP 增速预估上修至 7.1%(前 6.7%),总裁 Malhotra 表示近期降息已不在选项内,部分分析机构预期 12 月仍有再升息 1 码的可能。
本次会议全票通过升息 1 码,印度基准利率自 5.25% 调升至 5.50%,SDF 调整至 5.25% 、 MSF 与银行利率调整至 5.75%,政策立场由中性改为小幅紧缩。总裁表示近期降息已不在选项内,但未给出明确升息路径,而是指出后续决策将取决于核心通胀走势、价格压力扩散的广度,以及供给衝击是否持续。
印度 CPI 自去年 12 月的 1.33% 连续八个月上行至 8 月的 4.82%(前 4.45%),6 月起站上 4% 中期目标,食品分项年增 5.95%(前 5.52%),7 月家庭通胀预期升至 9.4%(前 9.3%)。后续两项变数值得观察,上游 WPI 8 月仍达 9.9%(前 9.78%),上下游传导情况待追踪;季风偏弱与圣婴条件下,9 月 10 日全国水库蓄水率降至 70.66% 、年减 20.1%,可能影响冬季作物灌溉并延长食品通胀的压力期。
印度 9 月製造业 PMI 升至 55.1(前 52.8),整体内需动能仍强,外部方面,7 至 8 月商品贸易逆差扩大至 587 亿美元(前 551 亿美元),以电子产品与原油进口为主;决策后卢比贬至 96.57 、 10 年期收益率升至 7.27%,银行股反弹、汽车与地产类股走弱。
10 月印度央行升息 1 码至 5.50%,政策立场转为有节制的紧缩,反映能源与食品的供给面压力及内需动能续强。我们于今年文章判断印度股市今年以来表现不佳,主要有两大原因:1. 中东衝突使进口能源大国的印度深受通胀干扰 2. 过去强势的软件业在本波 AI 强硬件缺货中暂无发挥空间,但印度经济底层仍具备韧性,从央行将 FY27 GDP 增速预估上修至 7.1% 获得验证。
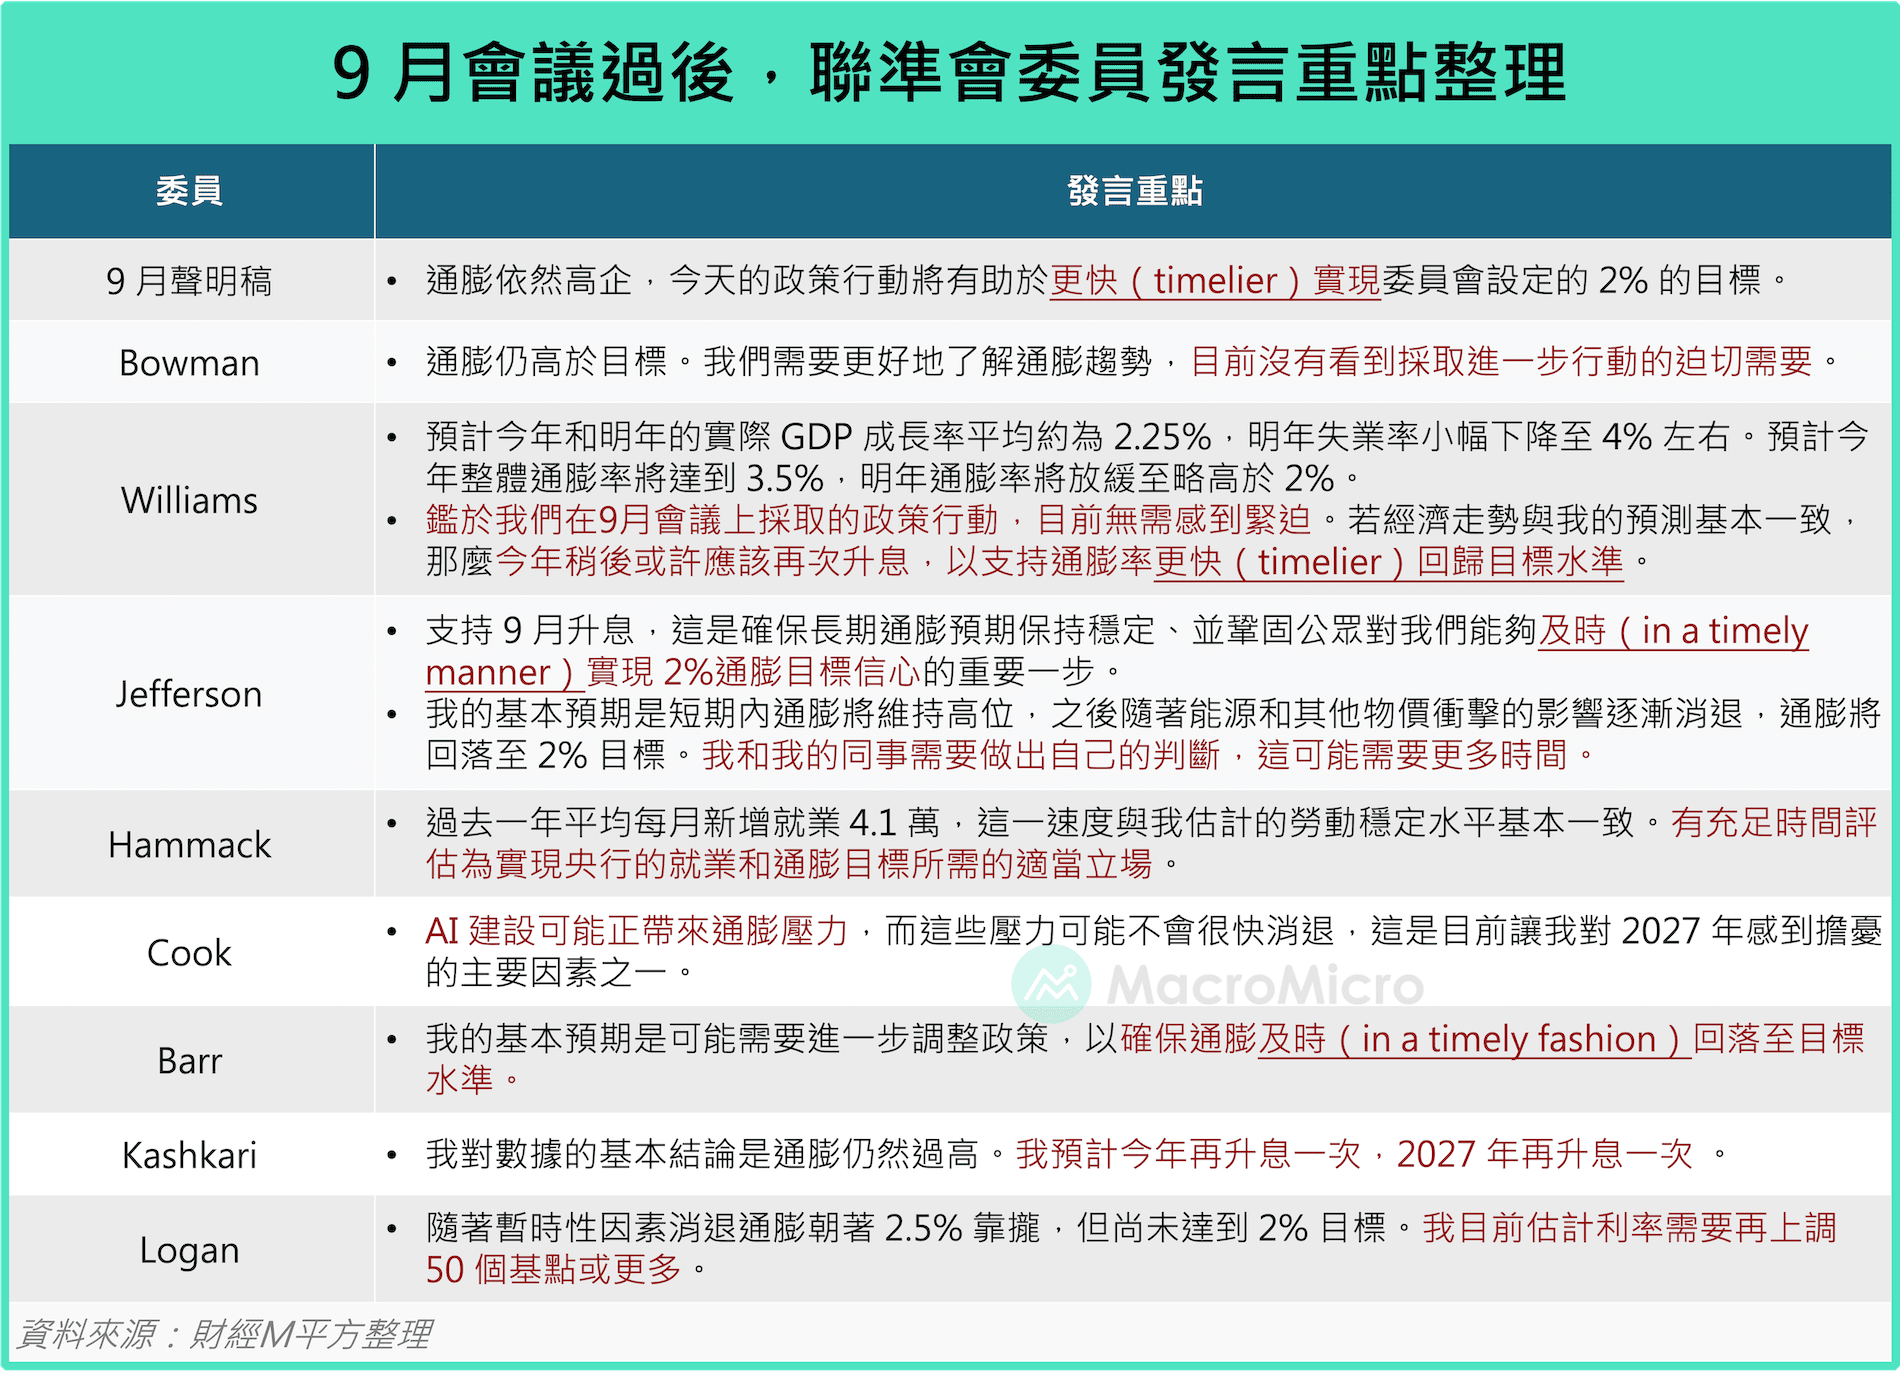
9 月美联储会议后,整理重要官员发言:
1. 多数官员都认为通胀仍高于目标,2% 仍是明确终点。
Bowman 、 Williams 、 Kashkari 、 Logan 都直接表示通胀仍偏高;Cook 更担心 AI 投资可能带来新的通胀压力。换句话说,Fed 并没有因为近期通胀改善,就认为任务已完成。2. 政策立场整体偏鹰,但升息节奏出现分歧。
Kashkari 预计「今年再升一次、 2027 年再升一次」;Logan 认为利率可能还需要上调 50bp 以上;Williams 也认为今年稍后可能需要再升息。相较之下,Bowman 表示目前还看不到立即进一步行动的迫切需要,Hammack 则希望再观察就业与通胀数据。3. 真正的共识是:要更快、及时地让通胀回到 2%,但不一定马上升息。
Williams 、 Jefferson 、 Barr 都特别强调「 timelier / in a timely manner / in a timely fashion 」,显示 9 月会议后 Fed 对「通胀回落速度太慢」的容忍度下降。这代表即使短线不升息,市场也不宜过早押注大幅降息。
自 9 月 FOMC 转向升息后,市场快速 price in 未来仍有 3 至 4 码升息空间的预期,远高于点阵图透露的幅度。市场与美联储之间看法的拉锯下一步将如何收敛?我们统整近期美联储官员的重要发言,一窥美联储态度究竟出现何种变化。
近期美联储官员发言重点观察,官员之间看法仍存在分歧,从偏鸽派的 Bowman 认为没有进一步升息的迫切需要,到最鹰派的 Logan 认为需要再升息 2 码甚至更多。不过,随着 Williams 、 Jefferson 等核心委员皆表示 9 月升息后暂时无须急于再次动作,市场对于 10 月升息的预期也明显降温,目前 FedWatch 显示 10 月升息机率仅略高于两成。
值得注意的是,我们在委员发言中观察到一个共同点:包含 Williams 、 Jefferson 、 Barr 等人的发言,以及 9 月 FOMC 声明稿,都不约而同提到,升息的政策目的是让通胀「更即时(timelier)」回到 2% 目标。这也暗示 9 月转向升息,并非单纯是看到通胀上行风险,而是因为数据验证经济表现较原先预期更加稳健,使美联储具备进一步收紧政策的空间,藉此让通胀「更快」回到 2% 。
「更即时(timelier)」这个措词的频繁出现,点出了上半年与当前美联储政策判断之间最显着的差异:从担心经济脆弱性,转向确认经济具备足够韧性,能够容纳更具限制性的货币政策,以追求双求使命的达成。
这也延伸至当前市场行情的判断,从 9 月会议后,经济预期的上修重新成为债市收益率的重要驱动力,在经济仍具韧性的环境下,长债收益率走高不必然代表着股市的利空讯号,反而可能与企业获利改善同步发生。
更多看法细节,欢迎参考周三即将发布的 MM 独家报告
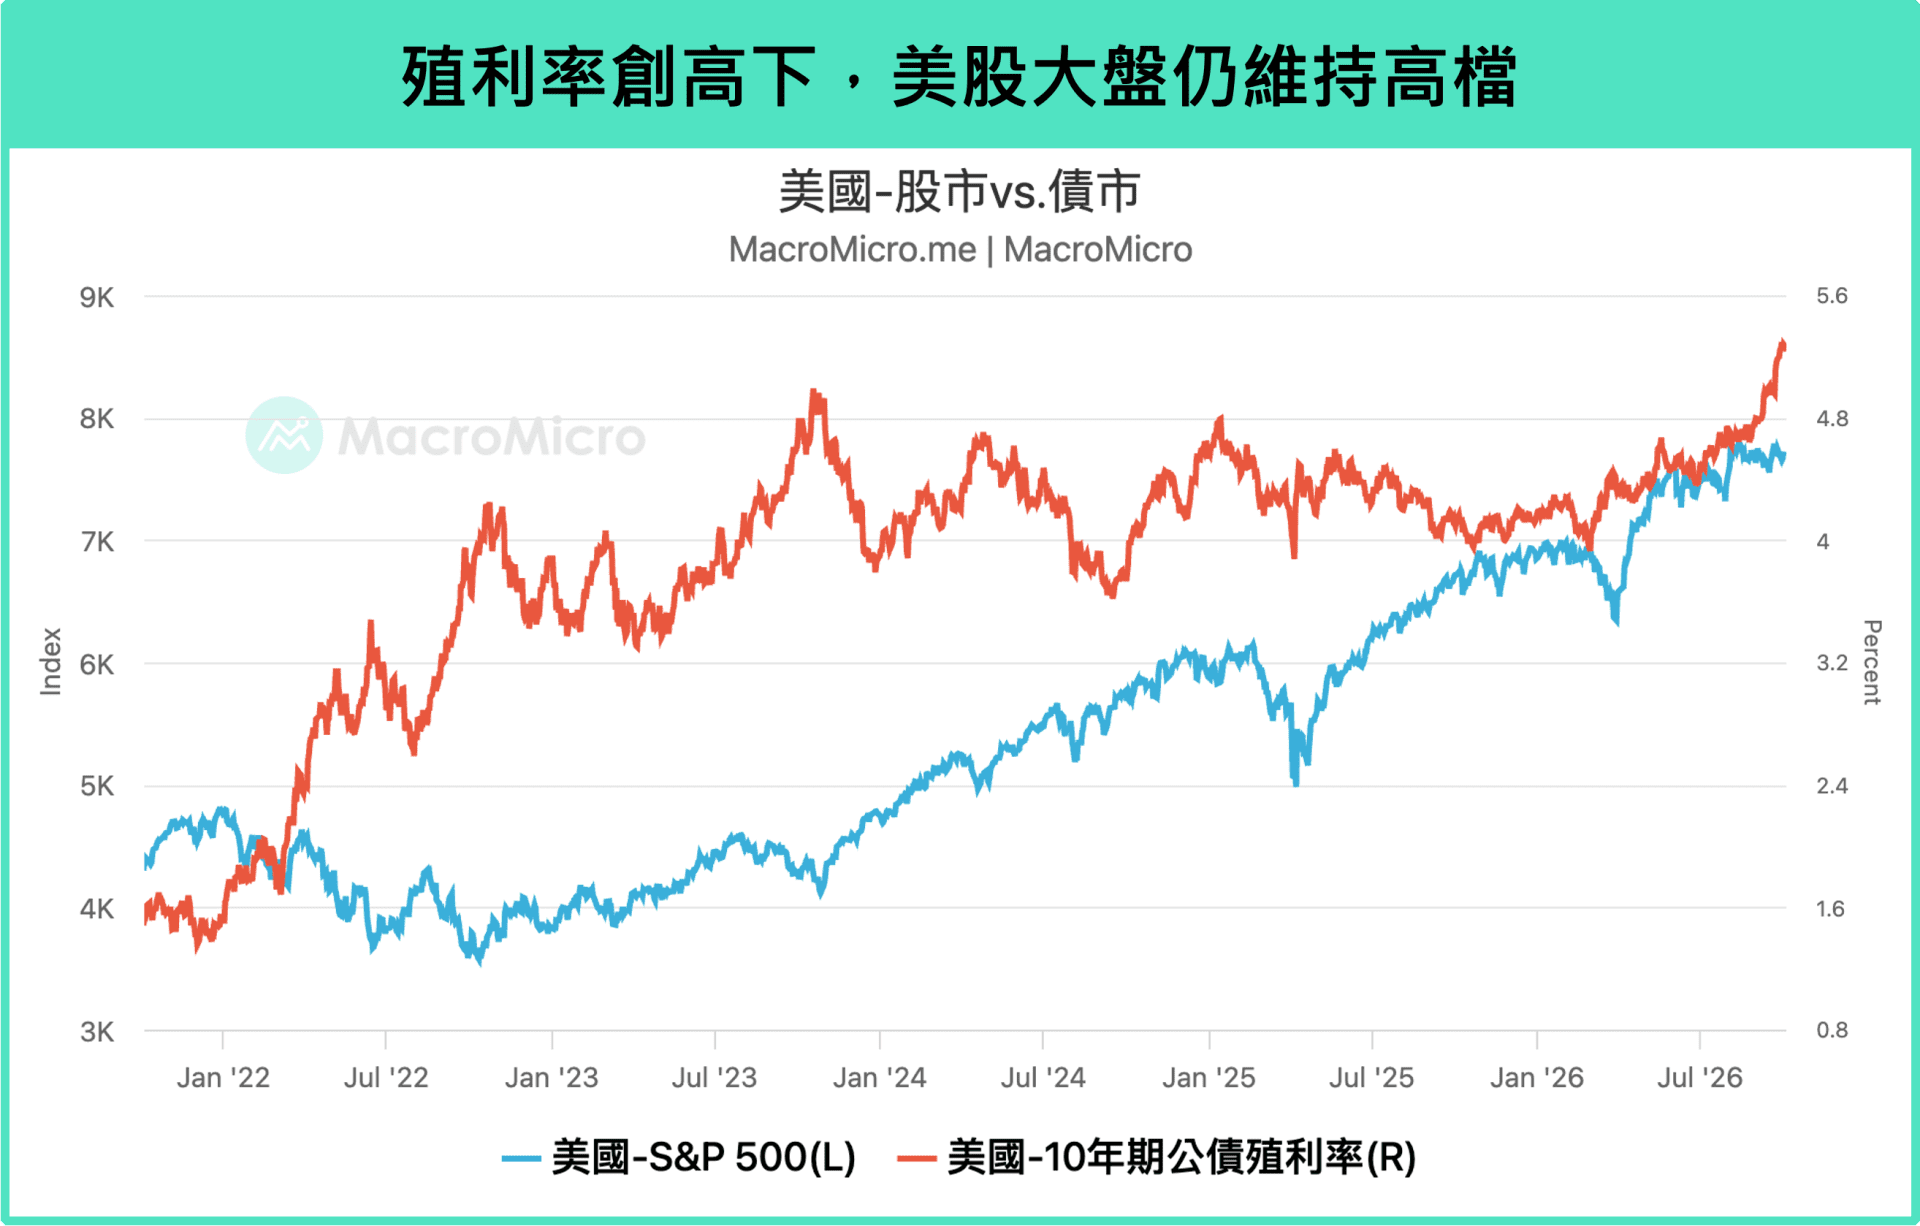
自 9 月美联储转向升息后,美债收益率衝高趋势仍未见收敛,10 年期与 30 年期国债收益率分别站上 5.2% 与 5.6%,创下 2002 年以来新高。全球股市则表现分歧,欧股与陆港印股市明显承压,相较之下,台股创下历史新高、朝向五万点大关迈进,美国费半指数也来到 6 月以来新高!
在收益率创高的环境下,是否持续反应通胀疑虑?美伊衝突到底还有没有风险?美联储的升息路径会是如何?未来股市是否仍具备维持高檔、甚至进一步上行的动能?本篇报告将聚焦近期市场的四大关键问题,逐一提出我们的观察与看法。
本文重点:
Q1 、通胀:核心 PCE 物价月增反弹至 0.25%,涨价压力势不可挡? Q2 、油价:美伊衝突看不到尽头,油价永无安宁之日? Q3 、经济:市场 vs. 美联储看法的拉锯,下一步如何收敛? Q4 、利率:长债收益率不断创高,将对股市形成压力?
完整文章详见:【 MM 订阅会员快报】美债收益率创高,股市还能续强?四大关键一次解析!
台湾加权指数再写历史新高,于 10/5(一)单日大涨 2.55% 至 49,712 点,一度逼近 5 万点大关,受全球 AI 类股的行情推动,也反应台湾基本面正处于历史少见的「出口、订单、投资同步高速扩张」阶段。
台股在全球科技股再次强势下再创历史新高,一度接近 5 万点大关,这也与我们这一阵子观察到的基本面数据一致,例如 8 月台湾景气灯号维持 41 分(前 41 分),连续 9 个月亮出红灯,其中海关出口值同比进一步升至 49.3%(前 46.3%),工业生产指数年增 23.8%(前 23.4%),製造业销售量更大幅加速至 25.8%(前 17.4%),并推动相关供应链的投资动能,例如机械及电机设备进口年增达 65.2%(前 76.4%),显示先进製程、先进封装及 AI 相关的强劲产能扩张。
同时,领先指标的「外销订单」已在 8 月首度单月突破 1000 亿美元,达 1,029.6 亿美元,同比进一步扩大至 71.4%(前 61.9%);其中电子产品订单达 457.5 亿美元、年增 83.9%(前 71.7%),资通讯订单达 342.1 亿美元、年增 100.5%(前 89.5%),显示 AI 供应链接到的订单仍持续加速。
如同我们在月报里提及:在全球持续部署 AI 基础建设下,台湾依旧受惠 AI 扩张周期,近期 Vera Rubin 逐步量产出货后,观察最新出口与新订单数据同步向上,我们于本月更新对台湾出口的预估,预计今年出口将维持约 41% 的高增速,并在美国大型 CSP 厂持续投入 AI 支出下,于 2027Q2 有机会达到单月 1,000 亿美元的水准,全年缴出 30% 的高速增速率,支持台股向上动能。
法国预算危机
法国少数政府 10/1 提出 2027 年预算,推动 540 亿欧元撙节,要把赤字从 5.4% 压到 5% 。然而去年协助预算过关的社会党这次已表态不支持,并警告「若不修改就提不信任案」;极右的国民联盟也反对冻涨年金。加上要求增加教育预算的学生抗议蔓延全国,市场担心预算触礁、政府再度垮台,法债因此遭到抛售。
西班牙提前大选
西班牙房价今年首季年增 12.9%,住房负担过重引爆全国抗议。桑切斯少数政府紧急推出两项住房法令,10/2 却遭人民党与极右 Vox 联手在众议院否决,桑切斯随即在 10/5 宣布提前于 11/29 大选,比任期届满早了将近一年。民调显示人民党以 33.9% 的支持率领先,若与支持率 18% 的 Vox 合作,可能组成右翼联合政府。
全球债市抛售之际,欧元区高负债国与德债的利差全面扩大,其中又以法国最为严重。法德 10 年期利差 一度扩大到 152bp,是 2011 年欧债危机以来最大。
政局动盪已成常态,评级一路减速
法国自 2024 年国会改选后,就没有任何阵营能够过半。巴尼耶政府因此在 2024 年底遭不信任案推翻,接任的贝胡政府也在 2025 年秋天的信任投票中失利下台。现任总理勒科尔尼虽以暂停年金改革换得社会党支持,2026 年预算仍拖到跨年后才过关。政局反覆空转,法国评级也一路遭到调降,MM 信用风险分数更降至 80.97,创下历史新低。
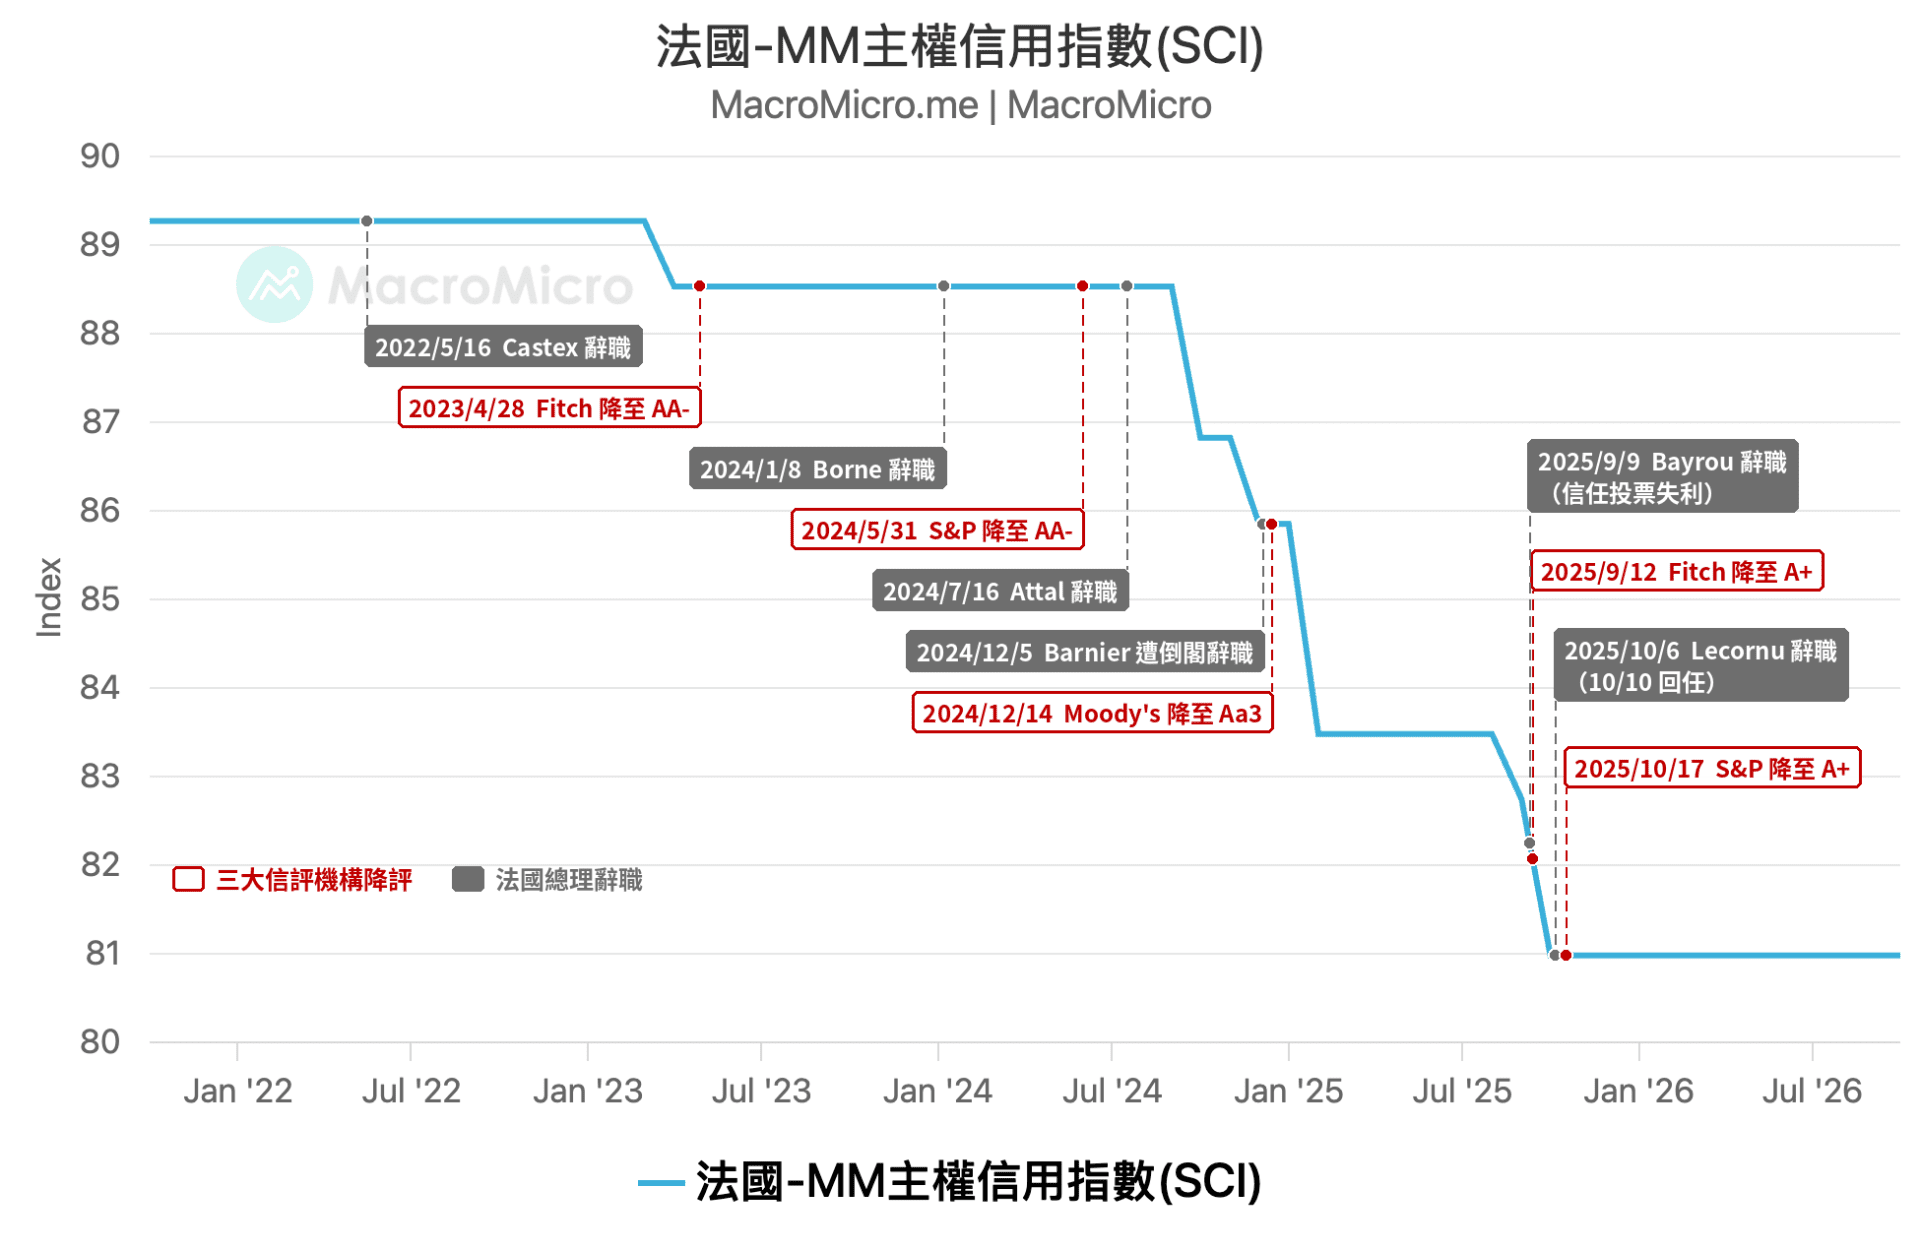
财政缺口扩大,减赤计画再度受阻
今年伊朗衝突推升能源补贴,加上干旱补助与利息支出增加,法国 2026 年赤字扩大到 5.4%,未能达成原订的 5% 目标。若不采取任何措施,2027 年赤字将进一步升到 6.5% 左右,政府因此推出 540 亿欧元撙节。然而即使全数落实,利息支出仍会增加 120 亿欧元、达到 910 亿欧元,债务占 GDP 比重也将从 119% 升到 121.7%。更棘手的是,社会党与国民联盟都已表态反对,预算若在 12/17 前无法过关,只能以特别法沿用旧预算,减赤进度势必再往后延。
法国是主要国家中财政最脆弱的一环
衡量债务能否持续,关键在于债务利率(r)与经济增速率(g)的差距:r 低于 g 时,经济增速足以消化利息;r 高于 g,债务就会自行滚大。法国的 r-g 在 2024 年 8 月还是 -0.57 个百分点,到 2026 年 8 月已升至 +2.09,是主要已开发国家中最高。相比之下,德国、欧元区整体与美国的 r-g 仍维持在 -0.5 到 -1.9 之间,财政相对稳健。
我们在 10 月月报中已提醒,法国恐连续第三年陷入预算僵局,甚至再遭降评。进入 10 月后,局势进一步恶化:法国 10 年债收益率升至 4.92%,创 2002 年以来新高,法德利差扩大到 152bp;欧元兑美元也连带跌至 1.116,创 17 个月新低,法国 CAC 40 则跌到半年低点。
法国问题目前仍属个别风险,但后续有几个时程值得关注:10/13 起的国会预算审议、 10/23 穆迪评级检视,以及明年 4 月的总统大选。在这些事件落幕前,法德利差恐难以收敛。我们对欧元与欧股的完整看法,请见 10 月月报。
上周全球股市表现分化,美国 30 年期国债收益率一度突破 5.6% 创 2002 年新高,10 年期则站上 5.2%,但部分美联储委员释出观望升息信号,迭加周五非农温和就业放缓,缓解市场的紧缩情绪,同时美光财报亮眼、 Anthropic 获博通 420 亿美元融资推动 AI 算力扩张,半导体板块再度领涨走强,费半指数上涨 3.69%,台湾加权指数亦再创历史新高。相较之下,欧股与陆港印股市则明显承压。 中东方面僵局持续,美元指数衝上 101 关口,油价表现大致持平、多数原物料价格均呈现回落,黄金价格则止稳于每盎司 4,150 美元位置。
本周将公布 EIA 短线能源展望报告(10/7)、美联储会议纪要(10/8)、台湾出口(10/8)。
EIA 月报:本周三(10/7)将公布 EIA 短线能源展望报告。近期国际油价再度走高,主要受到地缘政治紧张以及中国暂停十月燃料出口影响,布兰特与 WTI 原油一度飙升至每桶破百美元的价格,关注 EIA 对于供需端以及库存变化的看法。
美联储会议纪要:本周四 (10/8)将公布美国美联储 9 月会议纪要。 9 月 FOMC 会议决议升息利率一码至 3.75 ~ 4.00% 区间,本次会议纪将关注官员对于经济增速、通胀的看法调整,以及后续利率路径的潜在暗示。
台湾出口:本周四(10/8)将公布台湾 9 月出口值。预期台湾持续受惠 AI 算力需求带动出口,9 月出口将介于 770 ~ 803 亿美元之间,同比介于 42% ~ 48% 之间(前 41.03%)。
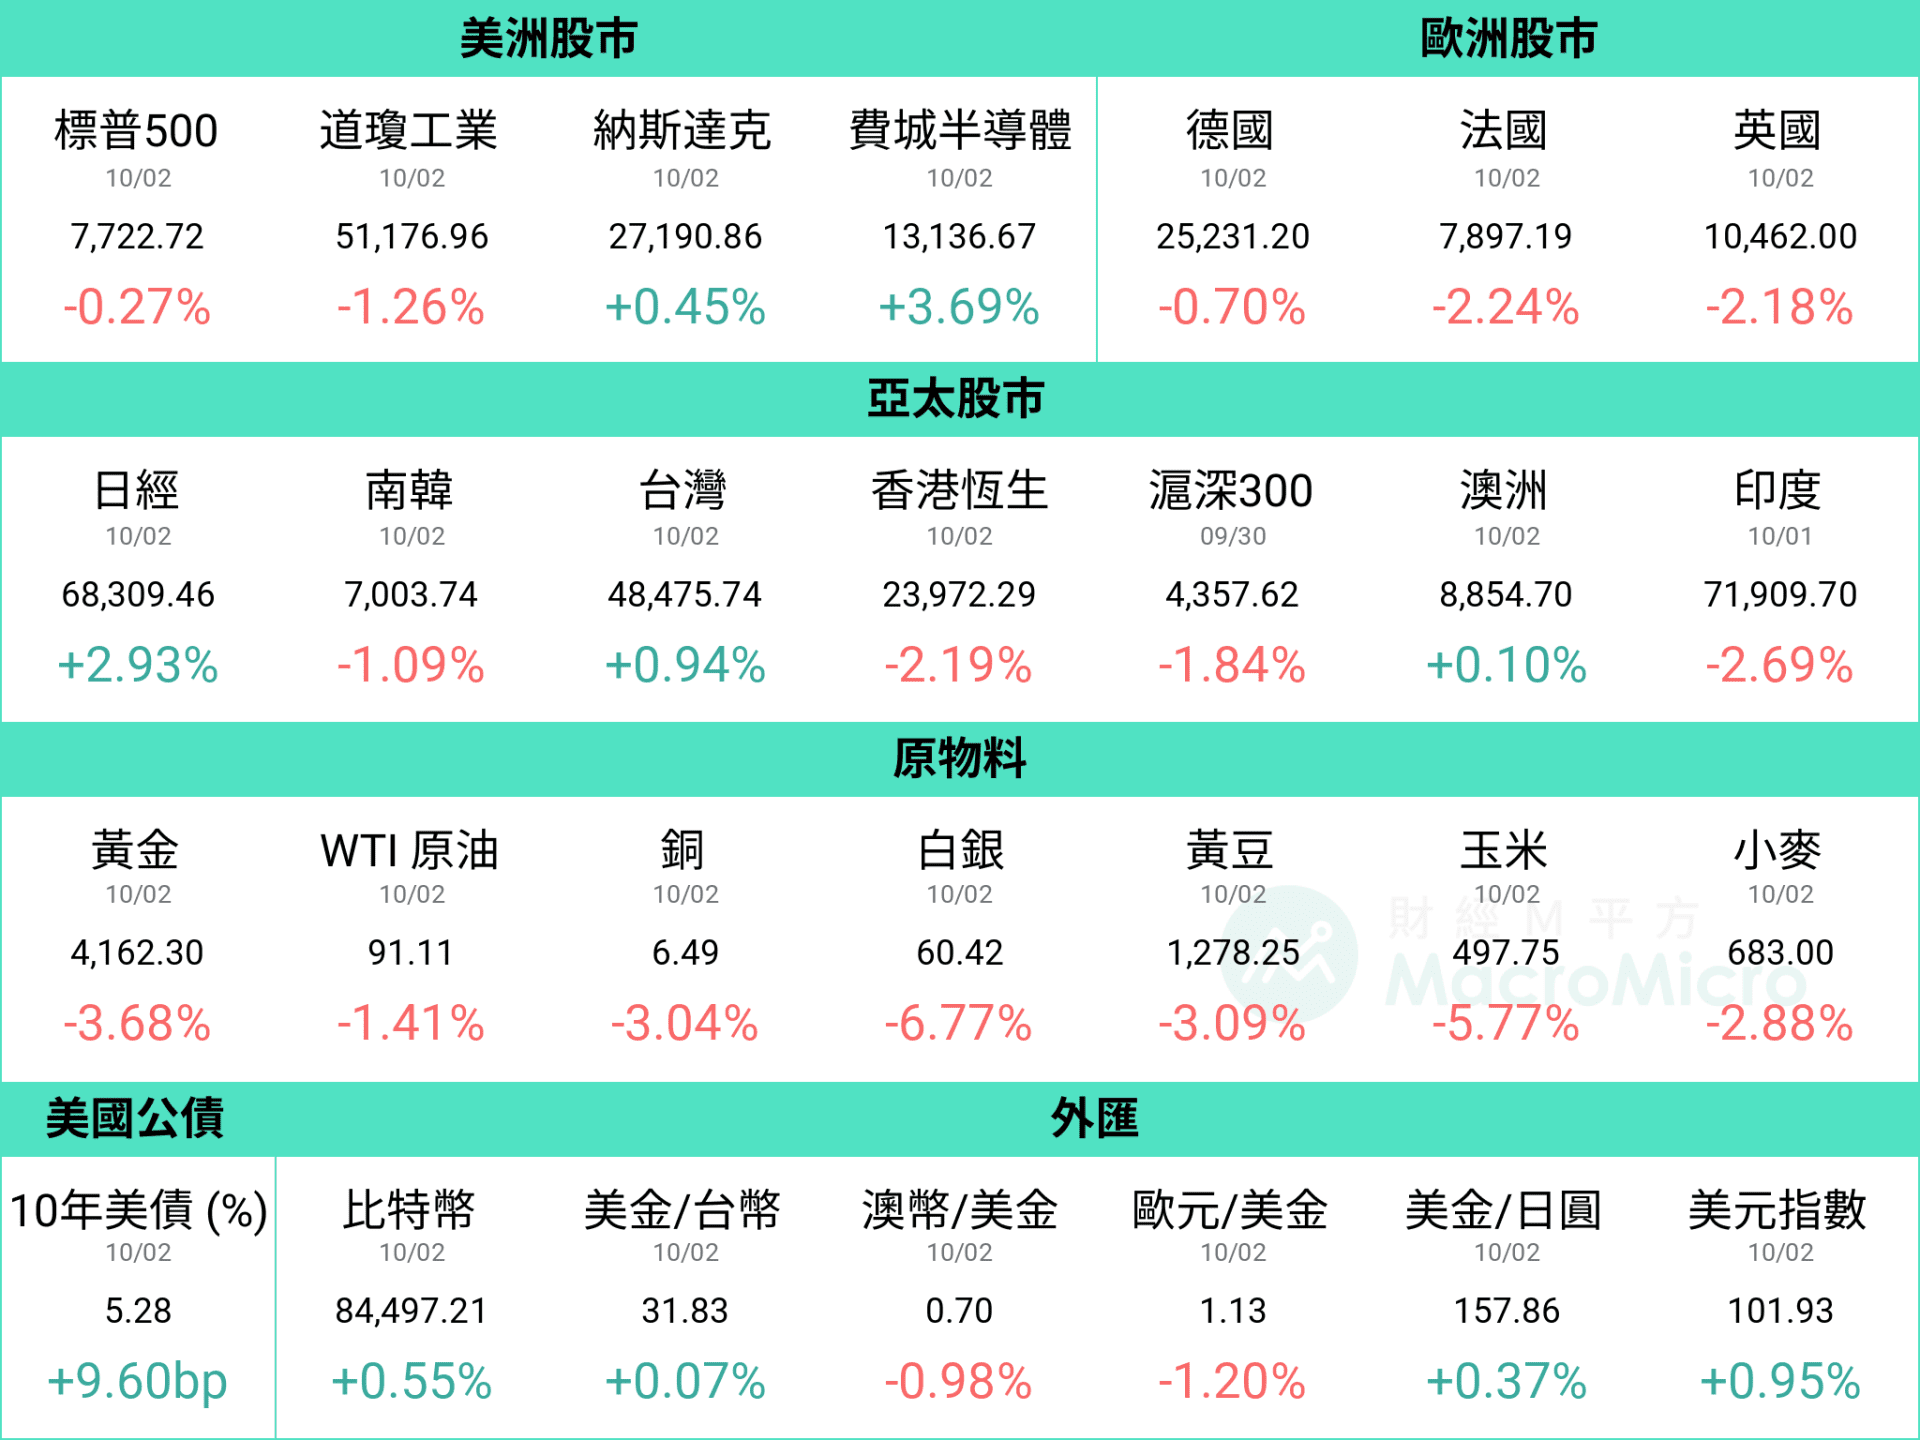
资料统计期间:2026/9/25 ~ 2026/10/2
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 9 月非农就业月增 2.9 万(前 13.3 万),低于市场预期的 9 万人,失业率 4.2%(前 4.1%)则略高于市场预期。数据公布后,FedWatch 定价 10 月利率维持不变机率拉高至接近九成。
9 月非农月增 2.9 万不如预期,前两个月数值也共计下修 6 万,近 3 个月平均月增略降至 5.1 万,不过从细项看,仍有过半数产业就业人数均呈现月增长,包含教育医疗(2 万)、休閒娱乐(1 万)、营建业(1.1 万)与製造业(0.9 万);至于失业率略微上升至 4.2%(前 4.1%),主要则是反映劳动人口的流入,劳动参与率上升至 61.8%(前 61.6%),就业人口也较前月增速 40.6 万,属于良好的结构改善。
此外,同步观察每小时薪资,同比则进一步降至 3.0%(前 3.1%),为 2021 年以来新低,薪资通胀未见压力!
整体而言,本次非农与失业率虽不如预期,但整体仍属稳定,且薪资增速放缓的趋势也显示劳动市场并非通胀压力来源。从近几日美联储委员发言来看,儘管委员普遍仍认为有进一步升息空间,不过包含 Williams 、 Jefferson 皆表示 9 月升息后,美联储能保有一段时间观望效果、没有紧迫进行下一次升息的必要性。
与此同时,早前公布的 PCE 物价同比也低于市场预期,近 6 个月年化变动率呈现放缓趋势。综合来看,我们维持今年美联储仅需小幅度预防性升息,伴随通胀基期的垫高,明年高机率将暂停升息。
美国 9 月製造业 PMI 54.5(前 54.6),五大组成细项储存货外普遍维持在荣枯线以上。中国 PMI 小幅升至 50.1(前 49.8),6 月以来再次重返扩张区间。台湾 PMI 63.4(前 62.5),创 2021 年 8 月以来新高,反映 AI 、半导体需求持续热络。
9 月MM 製造业周期指数 进一步升至 1.02(前 0.89),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 10 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 9 月 ISM 製造业 PMI 为 54.5(前 54.6),维持稳健。从细项来看,在美伊衝突延续的背景下,供应商交货时间位在高位 59.0(前 59.3),原物料价格 77.9(前 71.1)则是出现进一步回升。
从受访者评论来看,各产业大多均持续提到了地缘政治带来的混乱,以及美国、加拿大新关税带来的成本与供应链衝击,导致原材料(如钢铁与金属)与运费持续上涨,正面与负面评论的比例也拉开至 1:1.6(上个月为 1:1.4)。
五大组成细项当中,除存货以外,普遍都还是维持在荣枯线以上,新订单 55.3(前 53.7)与僱佣 52.7(前 51.2)也较上月出现改善。至于库存部分,存货 48.6(前 50.6)则是睽违三个月回到收缩区间,客户端存货 41.6(前 42.8)则持续位于低檔,整体製造业库存控制良好。
中国 9 月官方製造业 PMI 为 50.1(前 49.8),连续第二个月回升,为 6 月以来首度重返扩张区间;同步公布的非製造业商务活动指数亦升至 50.2(前 49.0),带动综合 PMI 产出指数升至 50.7(前 49.5)。惟製造业回升主要来自生产端,需求动能仍未跟上,产需落差正在扩大。
细项来看,生产升至 51.7(前 50.4)为主要拉升来源,装备製造、高技术製造与消费品行业 PMI 均位于扩张区间;新订单 50.5(前 50.6)、新出口订单 50.0(前 50.1)则大致持平。成品库存降至 47.6(前 48.4),带动新订单减成品库存扩大至 2.9(前 2.2)。
值得关注的是,国际油价大涨推升成本压力,主要原材料购进价格升至 60.8(前 56.6)、出厂价格升至 54.0(前 50.4),惟涨幅集中在石油加工、化学原料等行业,显示价格回升主要来自成本推动,而非需求转强。短线虽有助 PPI 跌幅收敛,但购进与出厂价差扩大至 6.8(前 6.2),中下游利润挤压进一步加重。
台湾 9 月製造业 PMI 升至 63.4(前 62.5),创 2021 年 8 月以来最快扩张速度。细项中,新增订单 63.6(前 66.5)维持强劲扩张,生产则上升至 65.6(前 65.2),AI 和半导体需求仍然强劲。同时,原物料存货升至 61.4(前 58.2)、供应商交货时间升至 68.6(前 66.6),反映企业因应需求进行备料,但长短料错置和成本上升导致的供应瓶颈仍未完全解除。
未来六个月展望维持 61.4(前 65.2)的高檔扩张区,产业动能逐渐由 AI 供应链向其他製造业扩散。电子暨光学 PMI 62.6(前 65.2)处于强劲扩张区,而电力暨机械设备 PMI 更上升至 64.4(前 61.1),受惠半导体扩厂、 AI 资料中心及电力基础建设需求,基础原物料 PMI 上升至 56.7(前 53.0)、化学暨生技医疗升至 56.2(前 54.5),配合 8 月外销订单中基本金属、化学品与塑橡胶接单同步改善,显示部分传产动能初步出现回温迹象。
总结来说,9 月MM 製造业周期指数 进一步升至 1.02(前 0.89),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 10 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 8 月整体 PCE 物价环比 0.31%(前 0.05%)、同比 3.42%(前 3.36%) ,核心 PCE 物价环比 0.25%(前 0.13%)、同比 3.01%(前 2.98%),双双大幅低于市场预期,反映 BEA 针对电脑软件与配件、投资组合管理以及法律服务三个细项的统计方法修订。
数据公布后,FedWatch 显示市场预期 10 月美联储按兵不动机率升至接近 7 成。
同天公布的 GDP 、消费与就业数据则展现韧性:Q2 GDP 年化季环比自 1.5% 上修至 2.2%;实际个人消费支出同比 2.57%(前 2.25%)维持稳定增速、绝对值续创新高;ADP 就业月增反弹至 9 万(前 3.6 万),也终止了前几个月的放缓趋势。
美国 8 月整体 PCE 物价环比 0.31%(前 0.05%)、同比 3.42%(前 3.36%) ,核心 PCE 物价环比 0.25%(前 0.13%)、同比 3.01%(前 2.98%),双双大幅低于市场预期。
观察细项,在汽油价格回升之下,8 月非耐久财环比升至 0.5%(前 -0.4%),此外,交通运输 1.4%(前 0.2%)、餐饮住宿 0.5%(-0.1%)、其他服务 0.9%(前 0%)等项目也相较前月有所反弹。不过本次值得注意的是,BEA 同步调整了电脑软件与配件、投资组合管理以及法律服务三个细项的统计方法,因此从同比来看反而有明显下修,整体 PCE 物价前值自 3.7% 下修至 3.4%,核心 PCE 物价前值自 3.3% 下修至 3.0% 。
此外,若以近 6 个月平均来看,核心 PCE 物价环比已自 5 月高点一路减速至如今的 0.23%,相较先前纽约联储行长 Williams 给出的 0.2% 安全门槛已相去不远,换算成核心 PCE 6 个月年化变动率则是自 5 月的 3.9% 放缓至 2.7%,3 个月年化变动率更是一路降至 2.1%,创下 2024 年以来新低。数据公布后,FedWatch 显示市场预期 10 月按兵不动机率升至接近 7 成。
同天也公布了 Q2 GDP 终值、个人消费支出与 ADP 小非农。Q2 GDP 年化季环比自 1.5% 上修至 2.2%,消费贡献大幅回升至 2.5 pp(前 0.5 pp),为 2025 年以来新高,反映消费强健的表现。这也与消费、就业数据良好表现相符,实际个人消费支出同比 2.57%(前 2.25%)维持稳定增速、绝对值续创新高,ADP 就业月增反弹至 9 万(前 3.6 万)也终止了前几个月的放缓趋势。
综合来看,美国经济保持韧性,核心通胀经修订后也展现出回归放缓的迹象,与我们评估的一致。若未来如预期朝向正确方向发展,我们认为升息高机率将停留在 2026 年内两码便已足够。更多关于美国经济基本面与央行货币政策走向,欢迎参考最新 10 月投资月报!
美光 Q3 营收达 542.29 亿美元(Q2 为 414.56 亿美元),季增达 30.8% 、同比达 379.2%(前 345.7%);Non-GAAP 毛利率高达 87%(Q2 为 84.9%);Non-GAAP 稀释 EPS 达 33.42 美元(Q2 为 25.11 美元),全数优于财测上缘。
美光预计 2027 财年 Q1 营收将落在 615 亿美元(± 15 亿),毛利率预期将落在 86.25% 左右,稀释 EPS 预计为 38.15 美元 ± 1 美元。管理层强调,FY27Q1 的毛利率将是全年低点(Floor),主因全球员工绩效奖金发放,并且製造相关费用计入当季存货,后续季度毛利率将进一步走高,展望财年营收,将逐季增速并再创历史新高。
美光于 2026 年 9 月 30 日发布 2026Q3(截至 2026 年 9 月 3 日)财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单:Q3 营收达 542.29 亿美元(Q2 为 414.56 亿美元),季增达 30.8% 、同比达 379.2%(前 345.7%);Non-GAAP 毛利率高达 87%(Q2 为 84.9%);Non-GAAP 稀释 EPS 达 33.42 美元(Q2 为 25.11 美元),全数优于财测上缘。 2026 全财年营收达 1,331.88 亿美元,年增达 256.3%,Non-GAAP 毛利率扩张至 81.1%(前 40.9%),Non-GAAP 稀释 EPS 达 75.52 美元(前 8.29 美元)。
各业务表现:
未来财测指引:美光预计 2027 财年 Q1 营收将落在 615 亿美元(± 15 亿),Non-GAAP 毛利率预期将落在 86.25% 左右,稀释 EPS 预计为 38.15 美元 ± 1 美元。管理层强调,FY27Q1 的毛利率将是全年低点(Floor),主因全球员工绩效奖金发放,并且製造相关费用计入当季存货,并于下个季度销货时反映约 10 亿美元的高成本,后续季度毛利率将进一步走高,展望财年营收,将逐季增速并再创历史新高。
营运健康状况:本季存货周转天数上升至 129 天(前 121.8 天),主因旧节点退役前的预先备货,以及 FY26Q4 提拨之製造奖励薪酬(Incentive comp)资本化计入存货。管理层表示整体库存仍极度紧张,预计存货周转天数将在未来数季回落。本季自由现金流创历史新高达 332 亿美元,并且本季收到客户 SCA 现金押金 123 亿美元。公司规划自 2026 年 12 月 9 日起加大资本回报率(主要透过买回库藏股),长线计画将 100% 剩余自由现金流回馈给股东。
资本开支规划:本季资本开支为 108 亿美元,公司预估 FY27Q1 资本开支约为 115 亿美元,FY27H1 资本开支约为 250 亿美元,FY27H2 将进一步增加。而 2027 财年资本开支的主要增幅来自「厂房建筑资本开支(Construction CapEx)」,其增速率显着高于设备的资本开支,资金主要用于加速 2028 财年年底及未来的洁净室(Clean room)的空间建置,以满足长线巨大的内存储器需求。
内存储器瓶颈:管理层预计 2027 ~ 2028 年内存储器供需紧缺程度将高于 2026 年,且看不到供需恢復平衡的时间点。
长约情况:管理层表示公司当前已签署 26 份 SCA(部分合约延伸至 2031 年),2027 财年已有超过 75% 的产能被客户(SCA 与非 SCA)锁定,且目前已签署的 SCA 占 2030 年的预估营收约 35% 以上。而长线而言,公司目标维持不变,预计 SCA 涵盖至 2030 年预估营收的 50% 左右,保留约一半的营收空间以弹性因应新客户、新市场机会与产品组合调整。
新厂兴建情况:
代理 AI 趋势:
物理 AI 趋势:
技术进展:
美光本季度再次缴出的强劲财报,全数超越财测上缘并创下历史新高,各项业务表现的毛利率甚至攀升至 9 成,主要受惠于 DRAM 与 NAND 全面供不应求,进而推升 ASP 并带动 HBM 与资料中心 SSD 出货爆发。而资本开支的持续扩张,更进一步验证公司对于 AI 需求的信心,同时边缘与物理 AI 的增速也出现提升营收贡献的情况。即便市场对于公司给出的 FY27Q1 的「毛利率低点」预期产生疑虑,但管理层也表示是源自于全球员工绩效奖金,并且製造相关费用计入当季存货,并于下个季度销货时反映约 10 亿美元的高成本,使得毛利率减速,但后续毛利率将逐季回升。
库存方面,公司也强调本季由于製程节点的退役与预先备货,搭配製造薪酬的发放导致攀升的状况出现,我们认为尚且无下担心内存储器供给过剩的问题,且 SCA 的签署也攀升至 26 份,其中也保有对新业务与产品的弹性,显示客户愿意锁定产能状况愈发显着,对于未来需求的准备也仍然充足,公司也表示 2027 ~ 2028 年内存储器供需紧缺程度将高于 2026 年,且看不到供需恢復平衡的时间点。
更多美光财报,详见 美股财报资料库
台湾 8 月景气分数维持 41 分(前 41 分),连 9 个月红灯。细项中,「海关出口值」年变动率进一步升至 49.3%(前 46.3%),「工业生产指数」升至 23.8%(前 23.4%),「製造业销售量指数」则明显扩大至 25.8%(前 17.4%),AI 和高效能运算的出货动能持续带动出口、生产端和销售端走强。
「机械及电机设备进口值」年增 65.2%(前 76.4%)维持强劲,显示先进製程、先进封装及 AI 相关产能持续扩张。
台湾 8 月景气灯号连续第 9 个月维持红灯,分数持稳 41 分的高檔,实体经济动能仍在进一步增强,AI 需求不仅支撑海关出口,也持续传导至生产和销售活动。
同时,强劲需求继续往资本开支端外溢,半导体业者持续投资高阶製程、先进封装与 AI 相关产能,刺激相关供应链扩厂,带动投资动能增温。
内需方面,零售和餐饮营业额分别年增 6.5%(前 7.8%)和 1.8%(前 2.5%),餐饮业降温主要受降雨天数增加和民俗月基期落点影响,而资通讯及家电、百货公司、电子购物、汽机车销售分别年增 10.9%(前 12.5%)、 8.4%(前 9.6%)、 8.5%(前 5.9%)、 5.8%(前 12.6%)维持强劲,商品消费仍展现韧性。
另外,「製造业营业气候测验点」由 101.22 微降至 100.73,一方面是地缘政治、油价和零组件价格上升等因素的捣乱,另一面是化学、塑橡、纺织等传产因中国、印度等终端市场需求偏弱,导致「科技强、传产弱」延续,影响部分企业信心,但 AI 订单需求仍然强劲,支撑指数在高檔。
整体而言,8 月台湾景气依旧展现 AI 带动出口、生产与投资高速扩张的格局,短线则观察新一代 AI 服务器零组件缺货和产能瓶颈何时缓解,带动订单顺利转化为出口和营收。
更多台湾经济基本面分析,可阅读最新发布的 10 月投资月报
中美同意将贸易休战延长两个月,暂缓关税升级疑虑,上周全球股市普遍上扬,在台积电涨价消息推动下,半导体与科技族群持续展现领涨动能,费城半导体指数单周上涨 6.27% 、 NASDAQ 上涨 2.06%,标普 500 指数上扬 1.21%,道琼工业指数微涨 0.28%;亚股同步受提振,南韩 KOSPI 与日经指数分别走高 2.71% 及 2.07%,台湾加权指数上涨 1.79% 稳守 4.8 万点。 与此同时, WTI 油价控制于每桶 90 美元左右,而在美国 ISM 製造业指数优于预期以及美联储官员鹰派谈话下,10 年期美债收益率持续创高,一度站上 5.2% 、金价回跌 -2.36%,市场预期 10 月升息机率有所提升。
本周将公布台湾景气对策信号(9/29)、美国 PCE(9/30)、美中台製造业 PMI(9/30 、 10/1)、美国就业报告(10/2)。
台湾景气对策信号:本周二(9/29)将公布台湾 8 月景气对策信号(前 41 分)。预期在 AI 需求强劲下,本次将维持红灯。
美中台製造业 PMI:本周三(9/30)、四(10/1)将分别公布美国、中国、台湾 9 月製造业 PMI。中国部分,预期 PMI 50.1(前 49.8)落在荣枯线附近徘徊;美国部分,预期 PMI 55.0(前 54.6)维持在扩张区间;台湾部分,受惠 AI 需求强劲支撑,预计 PMI 将同样维持 50 以上的强劲扩张区间。
美国 PCE:本周三(9/30)将公布美国 PCE。克里夫兰联储预估美国 8 月 PCE 物价同比 3.78%(前 3.70%),核心 PCE 物价同比 3.40%(前 3.34%),核心 PCE 物价环比则为 0.27%(前 0.25%)。
美国就业报告:本周五(10/2)将公布美国就业报告。市场预估 9 月非农就业为月增 10.4 万(前月增 16.2 万),失业率则略为回升至 4.2%(前 4.1%)。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
川习会后,宣布中美贸易休战从 11/10 延长至 2027/1/10,仅续约两个月,低于市场认为的六个月。 11/10 是双方多项暂缓关税与贸易限制措施的到期日,若未展期,中美贸易摩擦重新升级的风险将增加。本次续约意味双方短线仍以稳定为优先,但并未形成新的长线协议。
峰会唯一具体新增成果为 AI 重大安全事件通报机制。至于市场关注的关税减免、波音订单、稀土鬆绑与芯片管制放宽均未落地。接下来判断本次休战品质的关键,不在峰会声明,而在大豆采购、稀土出口与后续降税方案是否实际执行。
9/24 川习会落幕,实际内容在两人坐下来之前就已谈定。贝森特与何立峰在纽约与华盛顿多轮磋商后,宣布延长 11/10 将到期的休战、并就 AI 通报机制达成共识;当天的双边会谈约一小时,全程不对媒体开放。
11/10 并不是单纯的一个谈判日期,是多项暂时性休战措施的到期点。过去一年,中美透过多轮谈判,暂缓部分加征关税与报復措施,同时搭配中国增加美国农产品采购、改善部分关键原物料供应等安排,使原本快速升温的贸易衝突暂时降温。而本次,则就 11/10 将到期的休战再延长了两个月。
针对本次会晤,我们整理了三大议题重点:
贝森特的说法是延长两个月将「给我们更多时间看看在经济面能做什么」,并坦言不确定能否谈成更大的协议,也可能只是把现有协议再展期一次。这等于把关税、采购、稀土、科技管制整批推进下一轮,而新的到期日 1/10 已在期中选举之后,符合我们会前「选前求稳、选后求变」的判断。此外,11/27 到期的镓、锗、锑、石墨暂停措施是否一併延长,目前尚未看到说明,是下一个要追踪确认的细节。
大豆方面,如前瞻判断,中方确实在履行采购 2,500 万吨承诺;但 5 月另外承诺的每年 170 亿美元农产品明显落后,几乎与去年关税对峙时期相当。波音新订单也尚未有确定性进展,双方仍在协商敲定 5 月的 200 架协议。
稀土方面,美方官员认为中国的交付「未达标准」,贝森特也表示中方部分承诺执行得「并不完美」。而美方也并没有以放宽芯片来交换稀土管制,双方都把工具留在手上;中国的稀土许可制度从 2025 年 4 月建立后从未废止,美方的 232 金属全价值课税与产能过剩关税也不会因休战延长而撤回。
AI 事件通报机制是双方唯一具名的成果,将在 11 月 APEC 深圳场边续谈,但特朗普已明确拒绝对 AI 发展设限,约束力有限。台湾相关议题则只有措辞战:新华社称习近平希望美方「反对」台独,较华府长年「不支持」的表述更进一步,白宫尚未发布相关摘要,也没有迹象显示美方会改变用语。政治压力同步升温,47 位民主党参议员中至少 19 位联署批评峰会没有明确成果。
整体而言,两个月的续约把悬崖从 11/10 推到期中选举之后的 1/10,双方各自保留筹码的格局没有改变。因此,声明措辞的参考价值有限,执行面才是检验休战品质的关键:大豆采购在峰会后是否放缓、中国海关每月 20 日公布的稀土对美出口是否回升,以及 300 亿美元减税清单是否在 1/10 前公布,才是判断这次休战品质的三组关键数据。
9/24 川习会将被定位为「战略续约」,而非关係重启。会前双方已就约 300 亿美元的非敏感商品互惠减税框架进行磋商,并同意建立 AI 对话机制,核心任务是在 11/10 釜山安排到期前确认休战延长。
「芯片换稀土」的相互牵制让休战大机率延长,但稀土出货放缓、 H200 实际交货卡关,显示双方都在保留筹码,市场应看实际出货量,而非声明措辞。
中美 AI 对话机制成形,但蒸馏争议未解,双方共识短线内恐仍限于事件通报等低成本合作框架;若伊朗相关次级制裁进一步波及中国大型银行,则将成为峰会之外更值得留意的尾部风险。
9/24 习近平将访问华盛顿,这场峰会并非关係重启,而是延续釜山共识与 5 月北京峰会的「有限休战」。美国 BIS 附属机构规则暂停、中国稀土管制暂停与 178 项 301 关税豁免将在 11/10 同日到期,此次会晤能否为续约定调、范围是否涵盖其他另行到期的暂停措施,是主要观察焦点。以下为双方可能聚焦的三大重点:
美方已把压力从民营炼厂延伸至协助伊朗石油交易的境外银行,贝森特启动「经济边缘人行动」并拒绝给予中国豁免;中方则在 5 月首度动用阻断禁令,明令境内不得遵守相关制裁,中资银行陷入两难。目前美方仍避开中国大型银行,若压力升至针对中资机构的次级制裁,将加大 11/10 续约难度;反之维持克制,则是管控衝突的正面讯号。
9/20 纽约预备会谈已就建立美中 AI 对话机制达成共识,美方并提议建立国安级事件通报系统。但双方交集仅限于非国家行为者滥用与事件通报这类低成本安排,美方想谈威胁,中方想谈出口管制鬆绑,诉求并不相同,真正的分歧仍将留在檯面下以各自的单边行动处理。
整体而言,美国期中选举迫在眉睫,生活成本是选民首要考量,迭加中东战事推升油价,特朗普选前主动升级衝突的代价过高,「以拖待变」将是首要策略,11/10 与中许多的期限大机率延后。
也因此,峰会的声明措辞参考价值有限,真正的检验在会后的执行面:稀土实际出货、 H200 是否交货、大豆与波音的采购节奏,才是判断休战品质的关键。
台湾 8 月外销订单金额达 1,029.6 亿美元,首度突破千亿美元并创历史新高,季调月增达 5.9%,同比达 71.4%(前 61.9%),远高于经济部预估的 970~990 亿美元。其中,电子产品订单达 457.5 亿美元,年增 83.9%(前 71.7%);信息通信产品达 342.1 亿美元,年增 100.5%(前 89.5%), AI 基础建设需求正持续加速。
观察国家,美国仍为最大订单来源,占比 41%,同比 88.9%(前 88.9%),其他经济体亦全面高速增速,包括东协 70.5%(前 61.1%)、欧洲 58.2%(前 33.1%)、中国 47.7%(前 47.2%)、日本 41.1%(前 37.1%),台湾外销、经济持续受惠 AI 需求,正大幅增速中 。
本月外销订单表现大超预期,单月首度突破 1000 亿美元大关,电子产品和资通讯增速进一步扩大,显示 AI 供应链的接单速度持续加速,支撑月增幅优于过去季节性,且 AI 需求持续在外溢,机械订单年增 28.3%(前 31.3%)和基本金属 26.8%(前 24.3%),分别受惠到半导体设备和铜箔 / 铜箔基板的需求。
AI 以外也可发现动能回暖,例如化学品与塑橡胶製品的接单出现改善,同比分别回温至 15.4%(前 0.2%)和 6.7%(前 3.2%),但主要受惠于部分产业用化学品的需求以及原物料上涨所带来的售价调涨,传统製造业终端需求仍未出现明确地復苏动能,产业间的分歧状况仍在。
总体而言,台湾出口的关键仍落在电子产业,电子产品和资通讯订单合计 达到近 8 成,而 AI 基础建设的需求仍在加速,在短线的生产瓶颈进一步缓解时,将继续支撑 Q4 及后续的出口金额垫高。
Anthropic 执行长 Dario Amodei 于 2026 年 9 月中旬发表题为《我们必须放慢前沿发展》(We Must Pace the Frontier)的重要文章,公开呼吁全球 AI 产业应主动放慢技术推进的速度, 此项呼吁随即获得 OpenAI 执行长 Sam Altman 、 Google DeepMind 负责人 Demis Hassabis 以及马斯克(Elon Musk)等业界领袖的正面迴响与支持 。
而今年早些于 7 月时候,NVIDIA 执行长黄仁勋也发表其 X 帐号的首篇推文,与多家科技巨头、投资机构联署一封关于开源模型(Open Weights)重要性的公开信。黄仁勋直言过度依赖封闭模型将加剧「单点故障」风险、引发资安漏洞并阻碍 AI 发展,而开源模型除了能降低技术门槛、加速创新与扩散,更重要的是能让各国根据自身文化与法律,控制属于自己的 AI 基础设施,实现「AI 主权」。
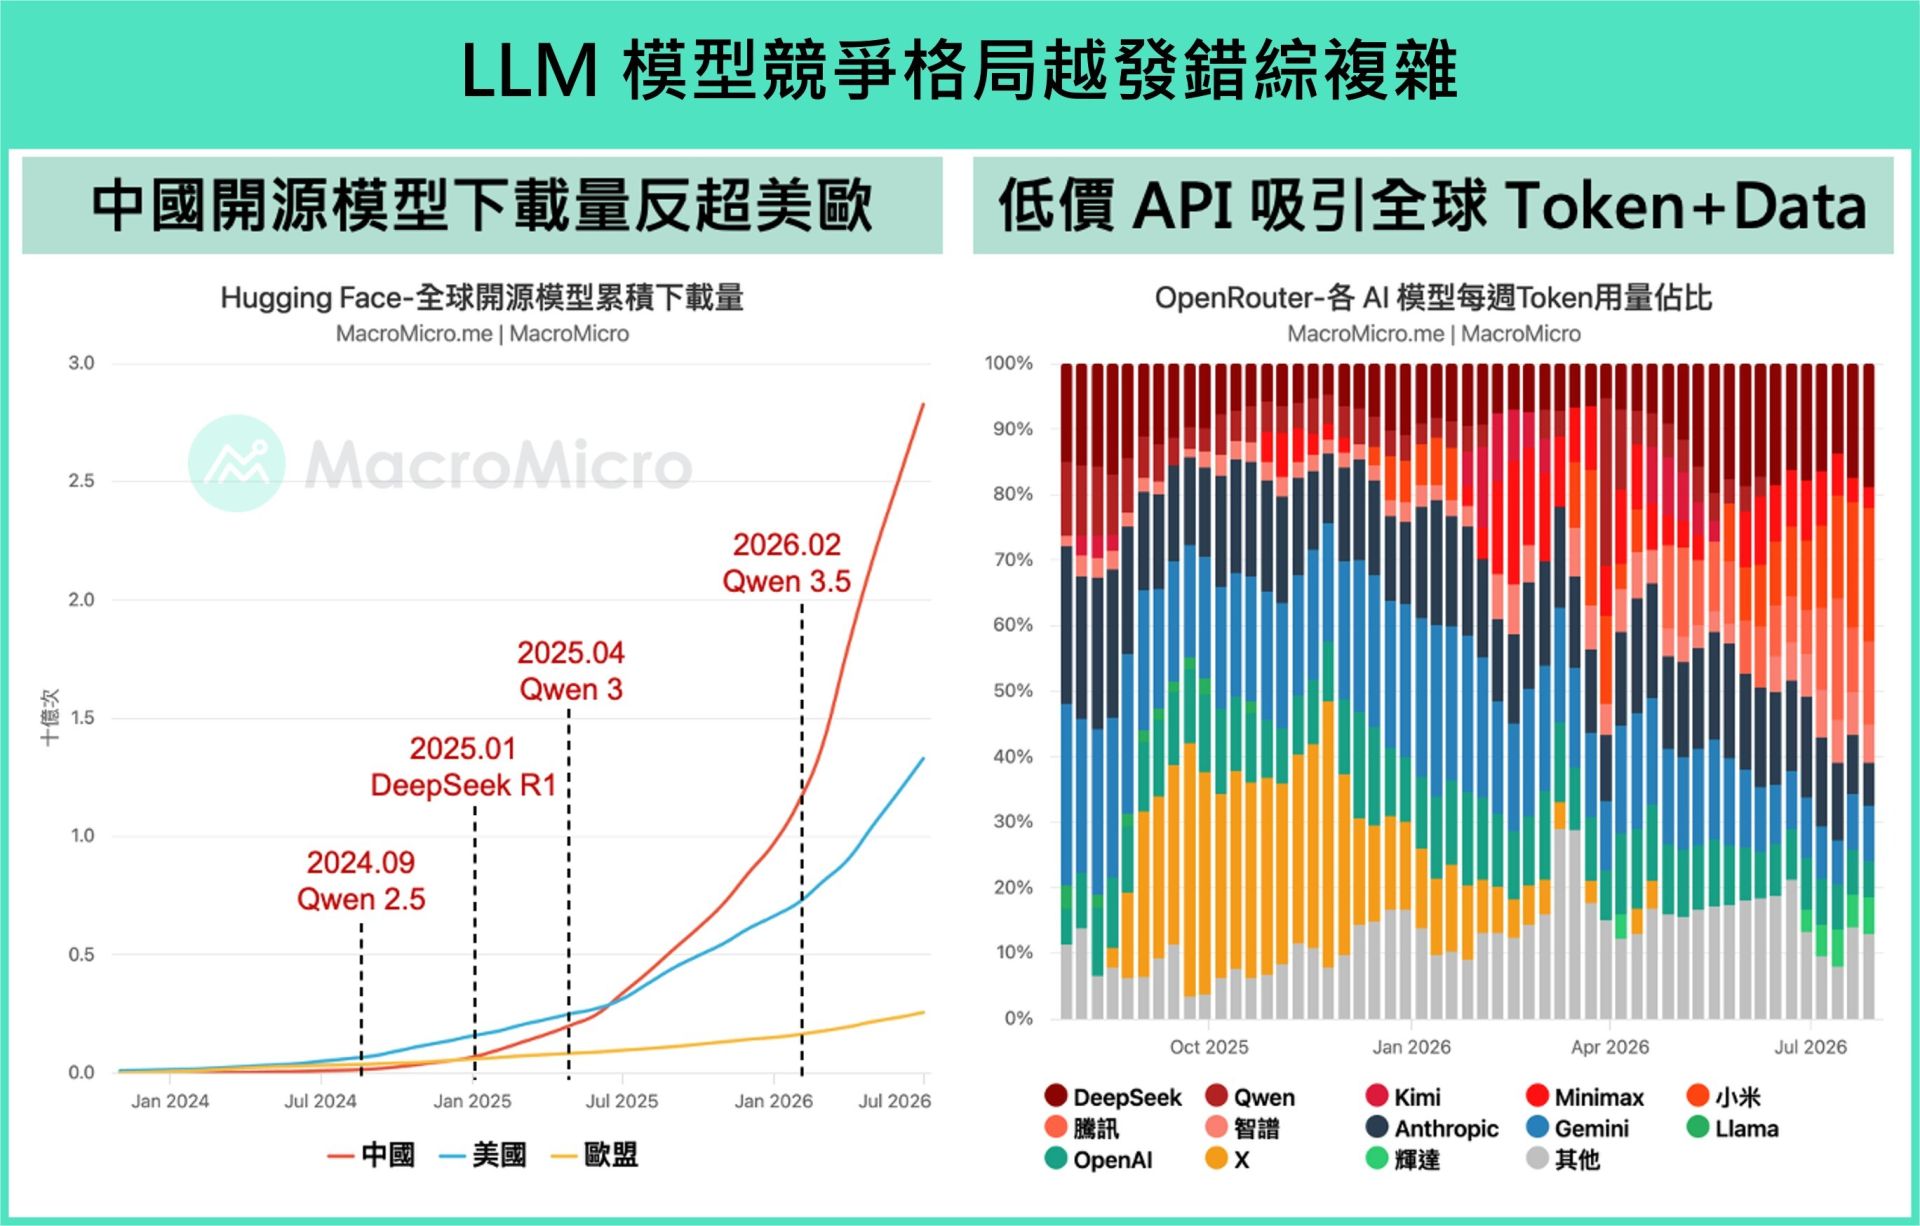
面对业界对 AI 监管的讨论兴起,近期模型圈的版图也在悄悄变动,6 月中旬,中国模型在 OpenRouter 上的 Token 使用量份额已衝上 55%,正式击败美国模型,跃升为该平台最大来源,英伟达则在 9 月突然发布收购 Hugging Face 开源平台。面对巨变,比起单纯讨论市占数字,本篇主题研究,我们更需要深入剖析三个核心问题:
- 追赶机制,中国 AI 实验室如何在短时间内弥补算力差距,逼近美国的领先地位?
- 路线分化,美中两国在 AI 产品的定位、商业化设计与目标市场有何根本差异?
- 底层逻辑,为何说这场 AI 追逐赛本质上是「旧战争」的延续,各自用新科技为既有产业护城河进行的深度强化?
完整文章详见:一文看懂中美 AI 模型战争:两种商业模式、三个变局
上周全球股市涨跌不一,美联储睽违三年首度升息,推升美国 10 年期国债收益率突破 5.0% 创近二十年新高,不过升息利空出尽后科技板块反弹,美股 NASDAQ 上涨 0.72% 、费半指数涨 0.83%,科技主导的亚洲市场同样于下半周反弹;相较之下,德国与法国股市分别下挫 -1.03% 与 -1.4%,走势疲弱。汇市受升息推升,美元指数强弹 1.1%,日本央行上周也同步升息,日圆一度升值触及今年 2 月以来水准,台湾央行则维持利率冻涨,台币变动不大。大宗商品市场中,市场消化先前中东衝突的扩大,WTI 油价再度回落至每桶百元下方。
本周将公布台湾外销订单(9/23)、欧元区製造业 PMI(9/23),密切关注川习二会(9/24)。
台湾外销订单:本周三(9/23)将公布台湾 8 月外销订单。在 AI 需求持续扩散下,预估 8 月外销订单金额落在 970 ~ 990 亿美元(前 979 亿),年增 61.4% ~ 64.8% (前 61.9%)。
欧元区製造业 PMI:本周三(9/23)将公布欧洲 8 月 PMI。欧元区製造业新订单和出口恢復增速,推动商业活动热络,市场预期 8 月製造业 PMI 将持续小幅上升至 52.8(前 52.7)。
川习二会:本周四(9/24)美、中两国元首将于白宫进行会面。市场关注美国关税政策的后续发展、先前中国承诺的履行状况,并将针对第三国绕道贸易的主题进行讨论。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
- 日本央行于 9 月会议升息 1 码至 1.25%(原 1.0%),符合市场预期。
- 两张反对票皆来自今年由高市早苗政府任命的委员,显示央行内部已出现分歧。在财政持续扩张、民间实际消费走弱的环境下,我们认为央行将维持缓慢的升息步调,下次升息预计落于明年 Q1 。
日本央行此次升息 1 码,符合市场共识,也印证我们在上周报告中的判断。除了央行认为基本通胀正在上升之外,我们认为更关键的因素是来自美国的压力明显升高。随着日圆持续贬值,美方关注的已不只是汇价本身,而是日本进场阻贬时,可能透过出售美债筹措干预资金(8 月日本政府抛售外国证券达 878 亿美元),进一步加剧美债市场的供给与流动性压力,因此美方多次希望日本央行升息,以降低其进场干预的必要性。
但整体而言,我们预期央行将维持缓慢的升息步调,下次升息预计落于明年 Q1,主因仍是财政压力。日本政府近期公布的 2027 年度预算需求开价 143 万亿日圆,较本年度高出约 17%,且纳入防卫费后仍有上修空间,在此背景下,今年由高市早苗政府任命的两位委员同时投下反对票,显示央行内部对升息步调已出现分歧。加上民间实际消费于 Q3 明显走弱,央行缺乏加快升息步调的条件。
货币政策:台湾央行维持三大利率不变,连续第 10 冻,重贴现率、担保放款融通利率及短线融通利率预计维持 2% 、 2.375% 及 4.25%,认为应升息的理事维持 2 位,整体货币政策基调维持「偏紧」态度。
经济展望:央行再度上修 2026 GDP 增速率至 11.48% (6 月预估 9.45%),展望 2027 年维持 5.82% 的高增速。除了 AI 与半导体需求带动出口强劲外,也让投资及消费都高于预期。
通胀展望:央行再度上修 2026 年 CPI 及核心 CPI 同比至 2.03%(前 1.91%)、 2.16%(前 1.9%),但预计明年国际油价回落,2027 年 CPI 及核心 CPI 将降至 1.83% 、 1.89%,整体尚属可控。
信用管制:央行今年二度放宽信用管制,将「第二户购屋贷款成数」由 6 成上调至 7 成,删除建商购地贷款(土建融)须在 18 个月内动工的切结证明,还给银行自行控管。
本次央行维持 利率,主要是 通胀 虽因短线油价上涨以及服务通胀僵固而上修,但并未出现失控的迹象,且有趣的是虽输入性通胀大涨,例如 8 月美元计价进口物价同比已达 20.45%,但受惠于物价平稳机制以及企业的议价能力,大多成本由企业吸收或转嫁至海外,没有进一步让 CPI 恶化,8 月 CPI 已由 7 月的 2.54% 回落至 2.04% 。
而央行的动作一部分也反映目前经济的发展相对不均,呈现「外热内温」格局,即使 AI 推升出口 强劲增速,但尚未出现内需爆发而推升需求面通胀的压力,因此若进一步透过升息或存款准备金收紧资金,可能影响到中小及传统企业。并且若将 GDP 增速和 M2 同比进行对比,货币环境已相对紧缩。
另外,本次会议值得留意的就是楼市二度放宽信用管制,将「第二户购屋贷款」从 6 成调升至 7 成(但维持宽限期),并删除建商购地贷款(土建融)须在 18 个月内动工的切结证明,还给银行自行控管,原因则是央行重点关注的不动产放款占比,在 7 月已显着减速至 34.44% (前 34.93%),创 2006 年 6 月以来新低,可预期后续政策已不易再度进入紧缩。
再者,我们在 6 月楼市快报 中已观察到「股房背离」的趋势,原因即是信用管制的压抑,因此鬆绑预计将缓和背离的状况,加上青安 3.0 政策已确定上路,楼市将从原本的冷清僵局缓步回温。
整体而言,当前台湾央行在通胀稳定和经济表现强劲下,货币政策按兵不动,CPI 的最大变因仍然是短线未结束的「美伊战争」,当油价维持高檔、迭加美联储、南韩央行接续升息下,台湾过低的实际利率最多有机会使央行在今年底升息半码。当然,评估台湾物价管制下,出现连续性升息机会不高、对整体台湾经济影响更属有限。
备註:本次会议仅一位理事不同意信用管制鬆绑,杨金龙认为整体而言这次信用管制的鬆绑影响性还好,后续仍然会采「逐步逐季」的节奏进行政策调整。
2026/9 FOMC 会议,美联储升息 1 码至利率 3.75 ~ 4.00% 区间,同步上调今年利率点阵图到升息 2 码的幅度,整体态度倾向鹰派,M平方全面解读与评估后续影响。
本文重点:
2026/9 月的 FOMC 会议,美联储升息 1 码来主动压抑通胀,我们统整五大重点如下:
本次会议以 12 : 0 通过升息 1 码至 3.75 ~ 4.00% 区间,声明稿维持经济稳健、失业率变化不大,但新增强调升息将加速通胀实现 2% 目标。
最新 9 月点阵图中,2026 ~ 2027 年委员中位数上调至 4.00 ~ 4.25% 区间,分别高达 16 、 14 位委员均支持进一步升息,代表今明两年仍有升息 1 ~ 2 码的可能性。
经济预测报告 SEP 中,委员小幅上调 2026 ~ 2027 年经济增速至 2.3%(原 2.2%)、 2.4%(原 2.3%),并且同步将失业率下修至 4.1%(原 4.3%),而通胀及核心通胀则上修至 3.7%(原 3.6%) 、 3.4%(原 3.3%),传递委员认为即便升息,美国今明两年的经济增速、失业率均仍将优于长线平均。
资金流动性部分,最新纽约联储公布在 8/13 后暂时不再进行短债购买,而本次美联储依旧希望保持存准金处在充裕水准的态度不变。随着 9 月企业税收入帐,预计 TGA 资金有 1,000 ~ 2,000 亿释放空间,将给予存准金支撑。
Warsh 记者会中,强调不须对劳动市场形成伤害,也能实现价格稳定,双重使命没有衝突。难将现在的金融状况叙述为限制性,因此美联储撤回了一部分宽鬆政策,力求实现价格稳定,以达到让美国经济增长持续更久、工薪阶级民众受益的目标。
完整文章详见: 【 MM 订阅会员快报】美联储鹰派升息 1 码,年内还会再度升息!
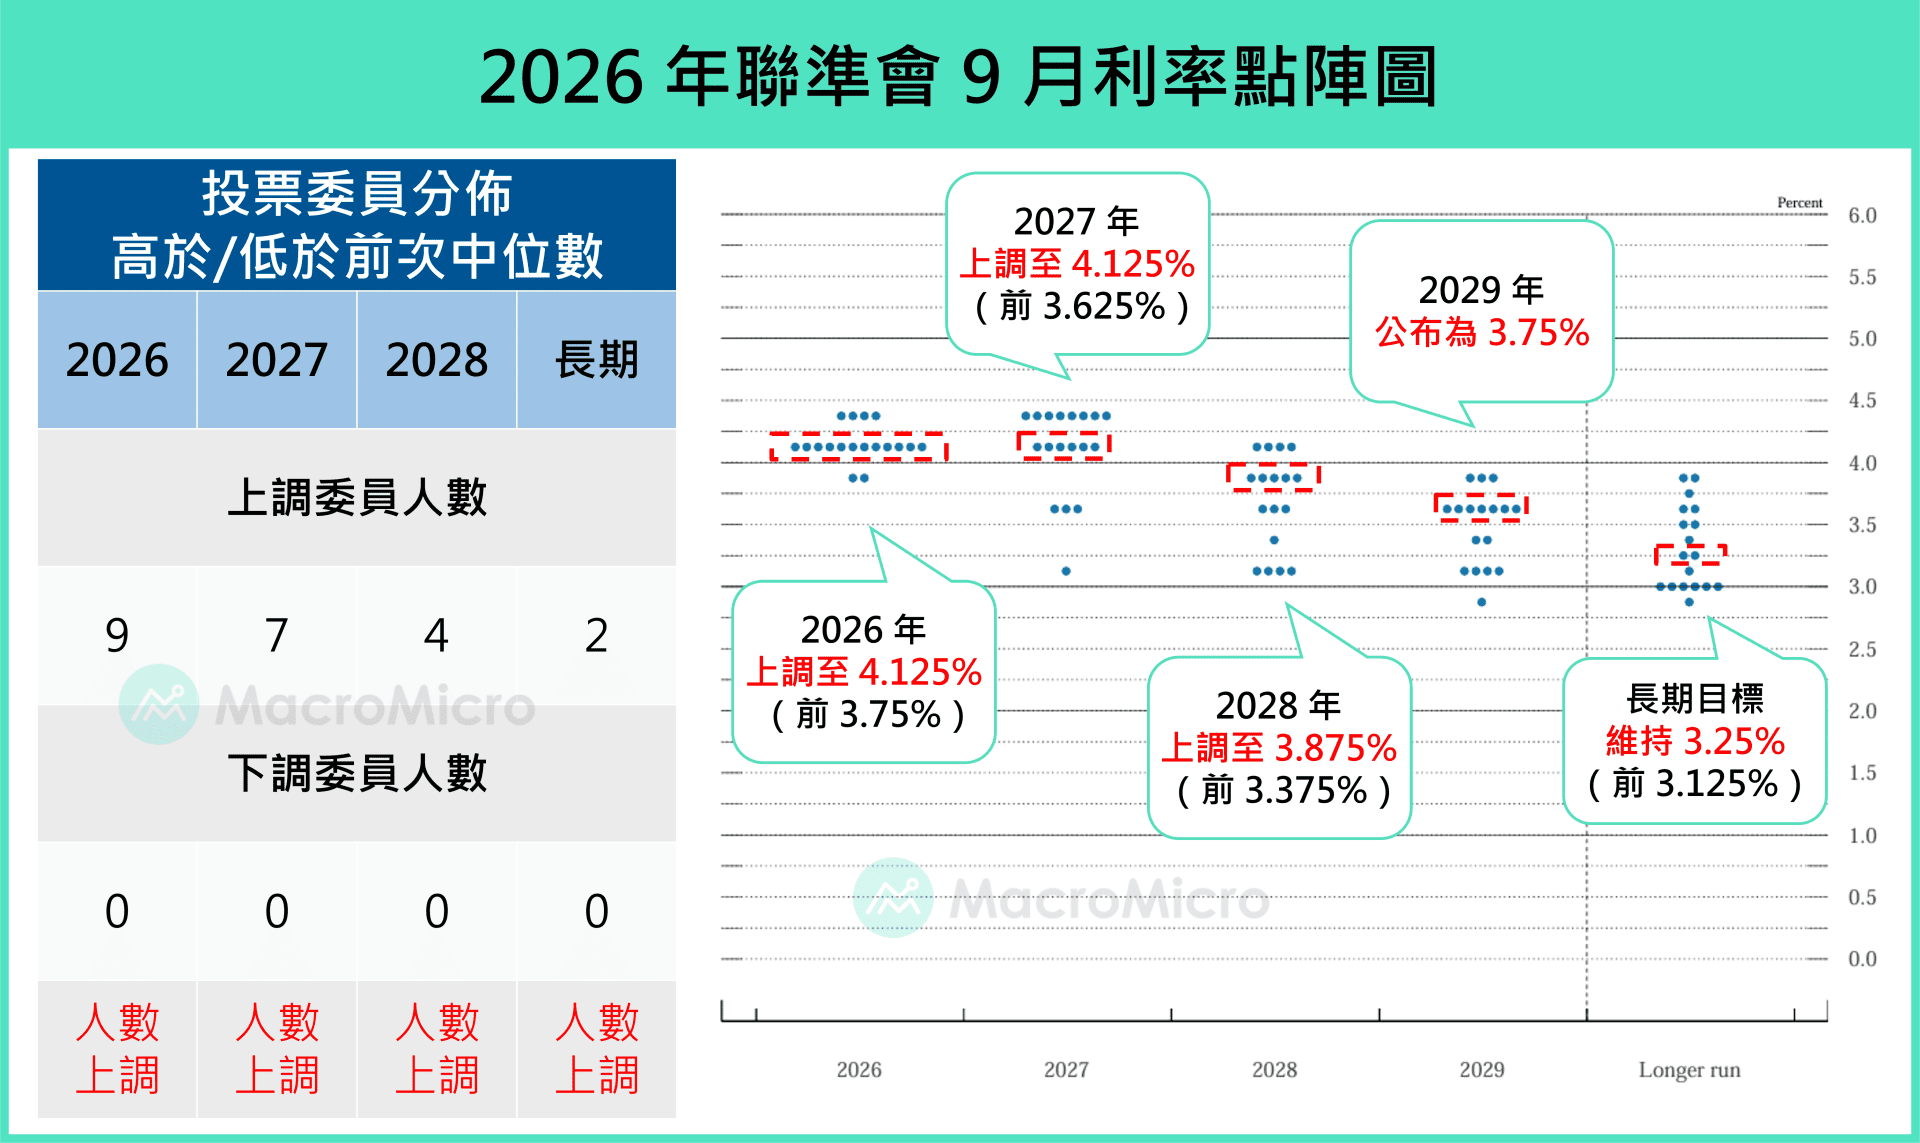
台湾时间 9/17(四)凌晨 2:00,美联储将公布 9 月 FOMC 利率决策会议结果。根据 FedWatch,市场预期本次升息机率将九成。
在通胀超预期、迭加 WTI 原油期货价格衝破 100 美元后,我们也相应调整看法,认为 9 月升息的机率已明显提高。中性情境之下,若点阵图仅上移一码,升息对市场反而会是利空出尽的讯号。
SEP 部分,若经济预估维持或上修,同时通胀预估变化不大,则能确认美联储即便转向升息,也属于预防性举措,连续升息的机率仍低。
台湾时间 9/17(四)凌晨 2:00,美联储将公布 9 月 FOMC 利率决策会议结果。针对本次决策,我们认为须关注两大重点:
针对 9 月利率决策与点阵图的调整,我们认为有三种可能情境:
偏鸽情境:利率维持按兵不动,点阵图中位数则上调至年内升息一码。
中性情境:升息一码,点阵图中位数也同步上调至年内升息一码(仅需一位委员上移),隐含 9 月升息结束后,年内不再进一步升息。
偏鹰情境:升息一码,点阵图中位数则上调至年内升息两码(需四位委员上移),隐含 9 月升息过后,年内还留有升息空间。
在上周 CPI 、 PPI 公布前,偏鸽情境原本是我们的基准情境,但在 WTI 原油期货价格衝破 100 美元后,我们也相应调整看法,认为 9 月升息的机率已明显提高。
不过升息未必是一件坏事,一方面,这代表美联储仍愿意采取行动,有助于巩固市场对其抗通胀立场的信心与独立性;另一方面,细看核心通胀其实并未广泛回升,即便转向也顶多是一至两码的预防性升息,这也是为何上述情境中,点阵图上调会控制在两码之内。以中性情境来说,9 月升息对市场反而会是利空出尽的讯号(年内升息落地后不确定性消弭),甚至有机会见到长债收益率因此触顶回落。
在利率点阵图之外,也需同步关注 SEP 确认美联储态度。
经济增速:从当前製造业、民间消费、资本开支动向来看,美国经济持续具备动能,经济增速可关注是否出现上修。
通胀:前次 SEP 将整体与核心 PCE 物价同比分别上修至 3.6% 、 3.3%,与当前水准已接近一致,在美伊衝突在期中选举前有效缓和的前提下,我们认为本次调整的机会较低。综合来看,若经济预估维持或上修,同时通胀预估变化不大,便能确认美联储即便转向升息,也属于预防性举措,进一步连续升息的机率仍低。
近期市场谣传英伟达针对下一代旗舰架构 Rubin Ultra 进行架构微调,从单纯追求极限芯片规格,转向考量良率与供需平衡的务实路线。本次调整旨在克服製造与封装瓶颈,确保能在 2027 年顺利量产。
供应链影响:先进封装、 ABF 载板与液冷需求升温,台积电、日月光议价力提升;组装厂则承受料件变动与库存压力。
Rubin Ultra 的架构调整,除了先前早已修改的 2-die 架构,现在又将 HBM4e 12hi 改成 HBM4 8hi,市场也提前反应由于功耗下降至 1800kW,对于散热架构产生杂音。不过根据我们的确认,目前散热架构没有更动,纯属市场谣传。但是 Rubin Ultra 的整体架构调整,确实一直处于多方案尝试的阶段,而目前潜在的架构调整,也反映出了几个供应链的问题与趋势:
我们认为英伟达对 Rubin Ultra 的架构调整并非需求转弱,而是面对物理极限与供应链瓶颈下的「务实优化」。当单颗芯片的内存储器与封装受限,英伟达透过 NVLink 高速互连技术将大量芯片串联成「机柜级超级芯片」,成功将产业竞争门槛从单一芯片规格拉升至整体的系统生态系。
对于投资人而言,关键在于锁定供应链中具备「技术垄断」与「新技术增量」的环节:
更详细的供应链信息,欢迎参考产业决策平台最新上线的「 AI 供应链」,以及我们发布的最新报告!
中国 8 月规模以上工业增加值年增 5.2%(前 4.5%),优于市场预期的 4.8% 。 41 个大类行业中正增速者由 25 个增至 29 个。高技术製造业年增 16.7%(前 16.9%)、计算机通信电子设备製造 17.2%(前 19.1%)、积体电路产量 20.6%(前 20.7%)维持强劲;而上游也因原物料价格攀升而略有好转,采矿业由 -4.2% 收窄至 -1.4% 、原油加工由 -15.8% 收窄至 -6.9% 。
1-8 月固定资产投资年减 -7.2%(前 -6.7%),大致符合预期的 -7.1% 。惟结构上三大领域无一改善:基建 -4.0%(前 -3.6%)、製造业 -2.3%(前 -1.7%)、房地产 -19.9%,国有控股 -3.6%(前 -3.3%)与民间 -10.1%(前 -9.4%)同步恶化,其中民生类投资恶化最快,教育 -15.6%(前 -14.9%)、文体娱乐 -14.9%(前 -13.3%)。
8 月社会零售年增 0.4%(前 0.6%),低于市场预期的 0.8%,为本月唯一明显失望的项目。回升仍集中于国补投放品项,通讯器材年增 27.3%(前 20.4%)、家用电器由 -1.9% 转正至 2.3%;补贴以外品类则加速走弱,金银珠宝 -17.5%(前 -10.1%)、化妆品由 6.8% 放缓至 4.9% 。 8 月城镇调查失业率升至 5.3%(前 5.2%),消费疲弱已非单纯的商品需求问题,而是收入端预期尚未转强。
中国 8 月工业生产反弹并优于预期,投资大致符合预期但结构续弱,消费则是唯一明显低于预期的项目,以下将分成製造业、投资和消费三个面向进行讨论:
首先,工业增加值回升至 5.2%,626 种产品中正增速者由 279 种增至 286 种,惟反弹来源与过去截然不同。高技术製造业年增 16.7%(前 16.9%)、计算机通信电子 17.2%(前 19.1%)、服务机器人产量 5.0%(前 5.7%),新质生产力维持稳定;能源与炼化拖累则减轻,原油加工 -6.9%(前 -15.8%)、煤炭开采 -5.6%(前 -10.8%),主因为油价走高改善炼化利润、带动开工回升,同时推升出厂价,此为本月生产与价格同步回升的共同来源。反观反内卷减产的行业,太阳能电池产量 -12.9%(前 -9.4%)、钢材 -5.5%(前 -4.1%)续跌。
固定资产投资累计年减扩大至 -7.2%,结构上仍无改善,国有控股与民间投资双主体同步恶化,教育、文体娱乐、卫生等民生投资降幅均较整体更深。仅两新与科技相关维持支撑,设备工器具购置 9.3%(前 9.0%)、计算机通信设备製造投资 8.1%(前 7.8%)。值得留意的是,资金流向的落差:8 月新增人民币贷款 10,783.5 亿元、社会融资规模 24,372 亿元,双双优于市场预期的 10,380 亿元与 22,250 亿元,但房地产到位资金仍年减 -21.0%(前 -20.3%)、国内贷款 -33.3%(前 -32.1%),显示信用扩张并未流向地产。惟二手房交易网成交面积年增 10.6%,与新建商品房销售面积 -12.1% 形成对比,住房需求并未消失,而是持续由新房转向二手房。
消费方面,社会零售年增降至 0.4% 、低于预期的 0.8%,限额以上单位零售 -3.7%(前 -3.4%)。本月分化仍发生在补贴与非补贴之间;以旧换新范围,通讯器材由 20.4% 衝高至 27.3% 、家电由 -1.9% 转正至 2.3% 。补贴范围以外普遍走弱,金银珠宝 -17.5%(前 -10.1%)跌幅扩大,化妆品由 6.8% 放缓至 4.9% 。服务端则于这次同步转弱,餐饮收入 1.1%(前 1.4%)、限额以上餐饮由持平转为 -0.7% 。迭加失业率升至 5.3%,补贴能改变消费的分布,但无法创造总量。
整体来看,8 月的回升集中于能源价格链条,需求端则未见改善。最直接的证据在 PPI 内部;生产资料同比上涨 5.0%,生活资料却下跌 0.5%,其中食品 -2.3% 、衣着 -1.2% 、一般日用品 -0.8%,上下游价格差距达 5.5 个百分点,上游涨价完全没有传导至消费端,反而压缩中下游利润空间。我们维持新旧动能切换空窗期的判断,观察重心从「科技能否接替」转向「政策是否可能被迫从供给端转向需求端」。
AI 时代,全球电子供应链正式进入新一轮重组,Claude 、 Gemini 、 DeepSeek 等大型语言模型陆续崛起,模型竞争快速升温;AI 的发展也从最初的大规模训练,逐步走向推论普及,并进一步迈入 AI Agent 时代。随着应用持续扩张,AI 所带动的算力、硬件与基础建设需求仍在不断延伸。
为了更完整掌握这场 AI 变革,财经M平方重新梳理全球 AI 电子供应链,并独家建构上、中、下游追踪架构,整理各环节的重要指标与代表公司,希望帮助使用者透过数据,掌握 AI 产业景气、资本开支、与需求变化。
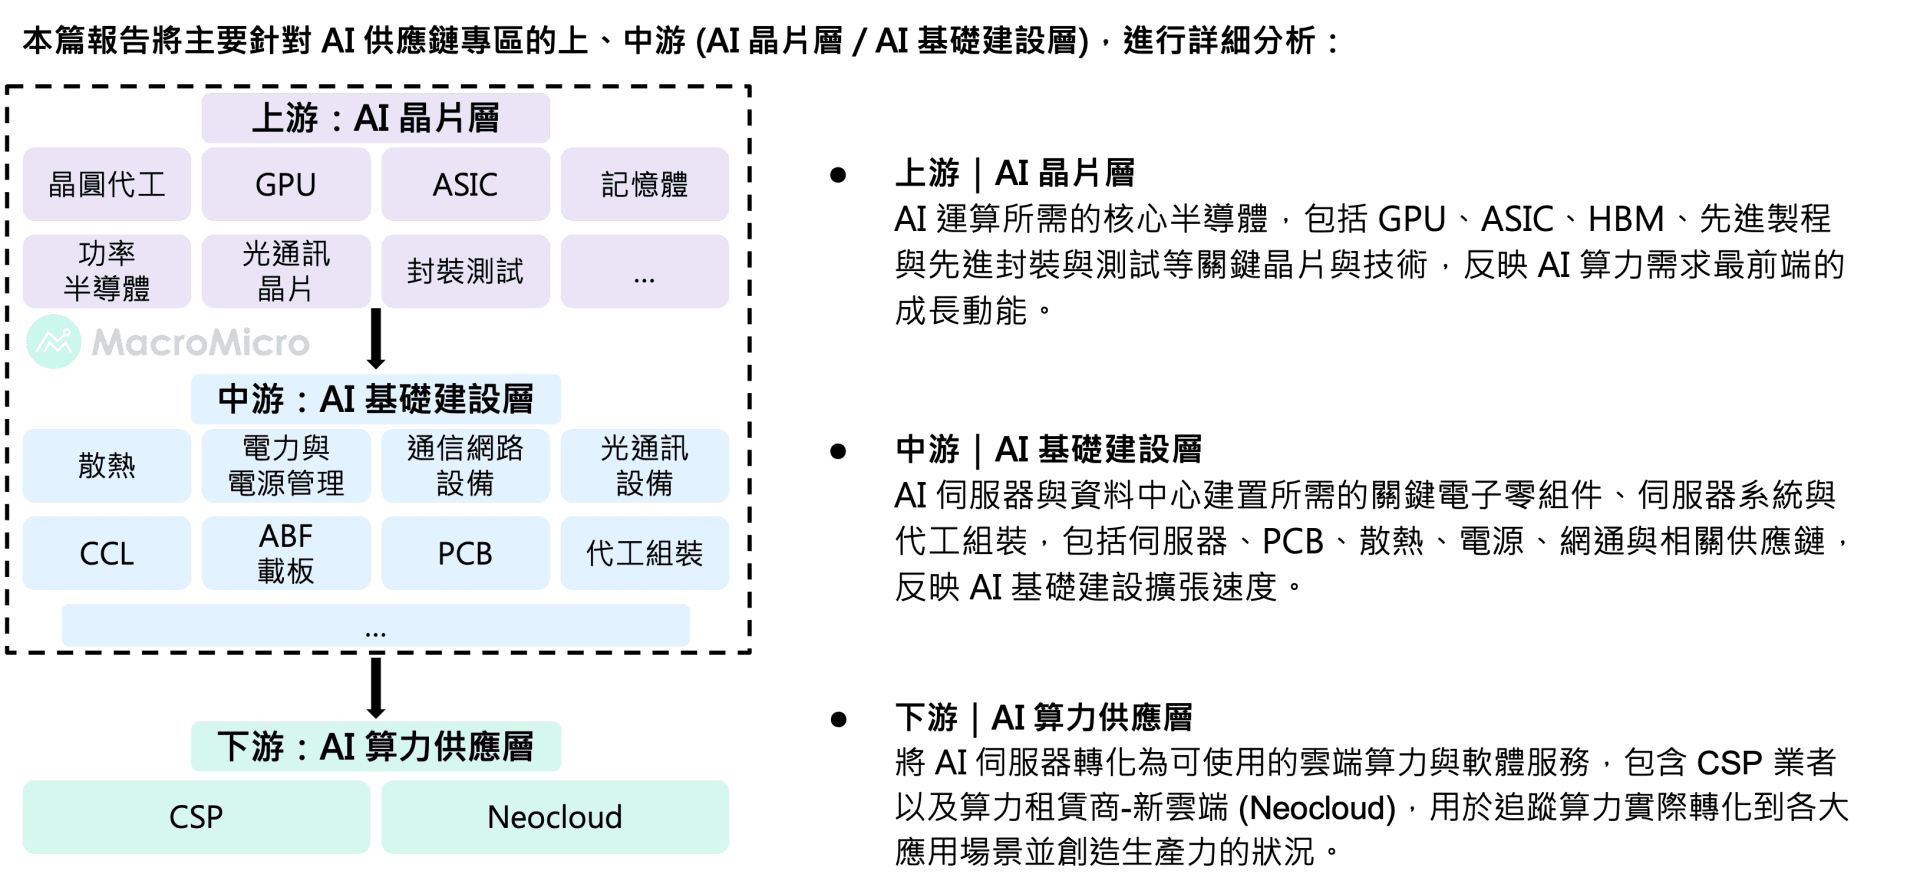
上周全球股市依旧震盪,美伊衝突的延宕使得 WTI 油价再度向上触及每桶 100 美元,周四美国 PPI 高于市场预期,使得升息预期再度攀升,同时财政部对美债回购力道不如市场预期,10 年期美债收益率几乎触及 5%,所幸周五公布 CPI 表现持稳,美股三大指数大致平盘作收,费半当周小幅上涨 0.76% 。欧亚股市则涨跌不一,市场静待本周 FOMC 会议。
本周将公布中国月中数据(9/15)、美国零售销售(9/16)、美联储利率决策、台湾央行利率决策(9/17)、日本央行利率决策(9/18)。
中国月中数据:本周二(9/15)将公布 8 月中国消费、生产和投资数据。市场预期社会消费品零售同比 0.8%(前 0.6%);工业增加值同比 4.8% (前 4.5%),持续由高技术製造业支撑;固定资产投资累计同比 -7.2% (前 -6.7%),投资前景信心仍不足。
美国零售销售:本周三(9/16)将公布 8 月美国零售销售。预期零售销售 8 月环比 0.9% (前 -0.58%),相当于同比 5.29%(前 5.01%)。
美联储利率决策:本周四(9/17)将公布 9 月美联储利率决策。在美伊衝突升温、 WTI 原油期货价格衝回 100 美元之下,市场预期 9 月升息一码至 3.75%-4.00% 区间的机率已近九成。
台湾、日本央行利率决策:本周四(9/17)、本周五(9/18)将分别公布台湾与日本 9 月央行利率决策。台湾方面预计将维持利率不变在 2.00%;日本方面则预期将升息一码至 1.25%(前 1.00%)。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 8 月 CPI 季调年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市场预期;同时核心 CPI 季调年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)则略高于市场预期。
观察细项,核心服务较前月略有上升,整体依然受控,不过仍让核心 CPI 环比略高于 0.2% 安全水准,迭加油价、 PPI 超预期等疑虑,市场预期 9 月升息机率已高达九成。
美国 8 月 CPI 季调年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市场预期;同时核心 CPI 季调年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)则略高于市场预期。本次我们以两大重点解析:
8 月通胀数据显示,随着美伊衝突加剧,能源价格较前月上涨 2.1%(前 -1.5%),其中单是汽油涨幅便贡献超过三分之一,使整体 CPI 同比回升至 3.35% 。
核心通胀部分,核心商品趋缓至月增 0.1%(前 0.2%),而权重更高的房租与房租以外服务环比 0.2% 、 0.3% (前 0.1% 、 0.1%)相较上月有所回升,虽并非回到高檔位阶,仍带动环比 0.3%(前 0.2%)略高于市场预期,核心 CPI 同比也停滞在 2.45% 。
根据上周美联储理事 Waller 的发言,在核心 CPI 涨幅超预期,又伴随本周油价显着走高、 WTI 原油期货价格衝破 100 美元关口,以及昨天略高于预期的 PPI 数据等不利因素影响,美联储 9 月升息的机率已大大增加,市场预期 9 月升息机率高达九成。
当然,不论 9 月 FOMC 升息与否,我们都势必将看到下周会议支持升息与维持利率不变的票数进一步靠近(7 月会议不升 vs. 升票数为 9:3),点阵图也几乎可以确定会调整为年内升息以控制市场通胀预期(仅需一人上调,中位数就会改为今年升息一码)。
回顾 9 月月报中我们提到的三大风险──长债利率攀升、美联储不确定性、亚币升值压力,如今都确实成为市场正在面对的压力,面对这些风险,最终解方仍在于基本面是否足以支撑当前风险,我们也在 9 月月报中更深入分析并提出相应的资产配置方向!
9 月欧洲央行再度升息 1 码,为今年来第二次升息。
我们在最新报告中提到,欧洲在夏季面临极端高温、干旱与中东危机,原油、天然气、电力等能源与运输成本飙升,受此影响,欧元区 8 月 HICP 同比反弹至 3.3%(前 2.9%),央行也同步上调明后年通胀预期。央行行长表示,目前核心通胀仍维持稳定,但如果能源价格继续维持高檔,第二轮通胀效应可能会开始出现。
由于近期能源价格再次走升,布兰特原油期货也站上 100 美元,利率期货显示,今年 Q4 欧洲央行仍有再升息 1 码机会。
主要已开发国家的国债利率正同步创下新高,美国 10 年期国债收益率站上 4.8% 、 30 年期也创 2007 年 6 月以来新高;德国 30 年期飙升至 3.79%,写下 2011 年欧债危机以来最高;日本 10 年期更自 1996 年 9 月以来首度触及 3% 、 30 年期衝上 4.14%,是该期限 1999 年首发以来的历史新高。
全球国债利率飙升,我们认为背后是两股力量同时发酵:一是结构性赤字常态化,财政赤字由危机时期的例外转为常态性扩张;二是地缘衝击推升成本、并把央行推回升息轨道。我们在上篇文章已聚焦美债,本篇则把视角拉到全球:先拆解各国财政扩张的规模与性质,再检视 9 月升息的欧、日两大央行动作,接着盘点各国的因应工具,并回到长线来看,AI 带来的生产力如何解决债务问题。
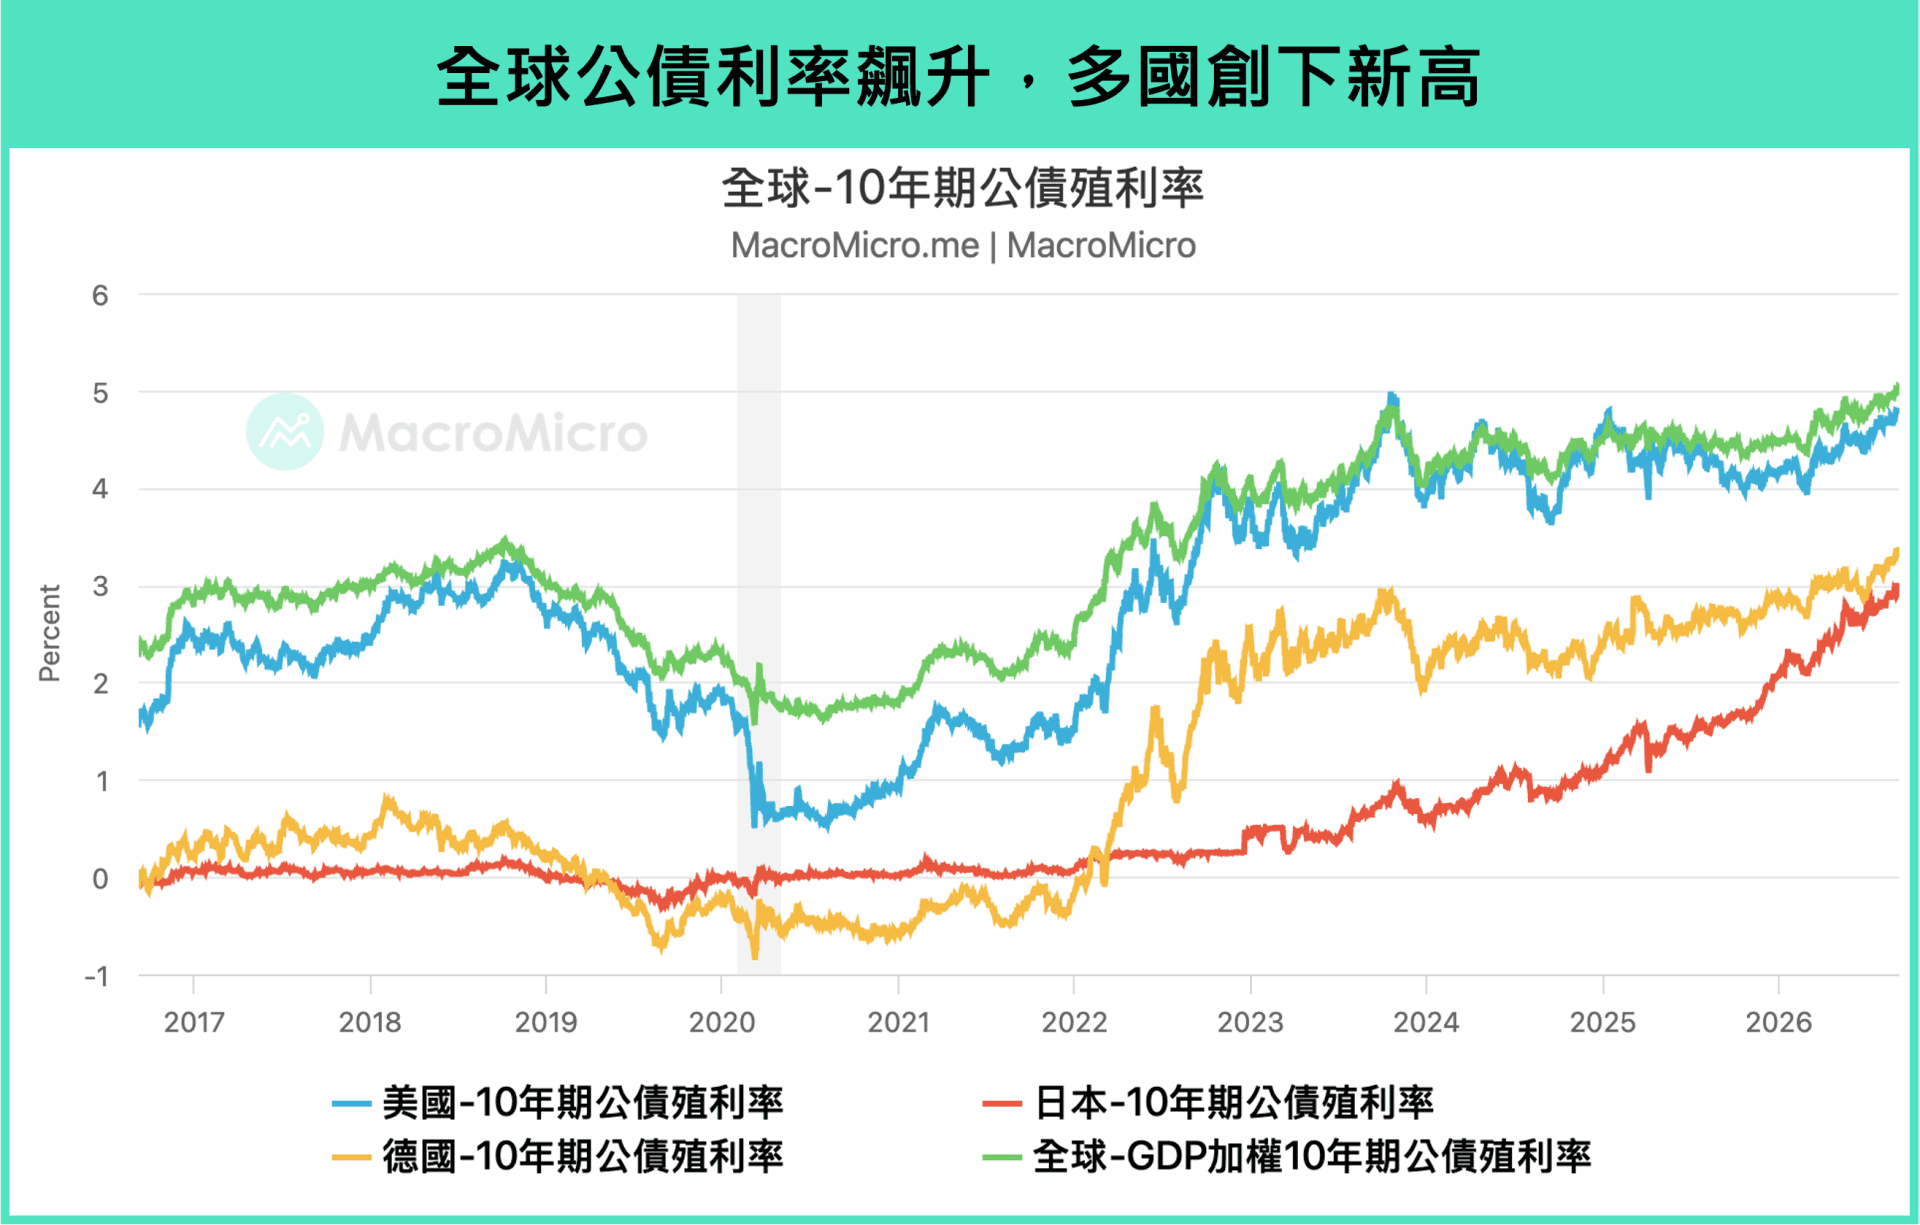
完整分析详见:【行情快报】全球长债收益率飙升:债券还适合配置吗?
台湾 8 月出口金额达 824 亿美元,同比 41% (前 32.8%),远优于预期的 766 ~ 789 亿美元。细项中,电子零组件金额达 322 亿美元,创历史新高,同比 58%(前 50.5%),而资通讯金额回升至 331 亿美元,年增 41.8%(前 29.5%),反映 AI 的强劲需求,且持续外溢至机械和电机设备出口,分别年增 15.2%(前 10.8%)和 22.2%(前 34.3%)。
观察国家,对各国出口普遍维持强劲,例如对美国出口同比 20.7%(前 25%)、对中国出口 33.4%(前 22%)、对东协 42%(前 16.8%)、对日本出口 32%(前 41.4%)。
台湾出口在 6 、 7 月略为放缓后,8 月重新突破 800 亿美元并创下历史新高,支持先前我们判断短线的出口波动为长短料问题和零组件交期延长所致,而本月的回升仍以电子零组件为主,资通讯出口虽回升,但仍低于 5 、 6 月水准,显示长短料问题仍未完全解除。
机械和电机设备也受惠 AI 需求的外溢效果,例如半导体自动化、检测设备、电力设备等。而基本金属和矿产品年增动能也非常强劲,分别为 22.4%(前 24.8%)70.2%(前 52%),前者受惠于 AI 服务器和能源对「铜」的需求,后者则受惠短线地缘政治不稳导致的油价上涨。
其余传产復苏动能较有限,例如塑橡胶出口年减 -1.06%(前 3.84%)、纺织品 -8.8%(前 -9.1%)、交通运输 2.3%(前 -0.7%),
整体而言,从出口结构来看,短线 AI 服务器的整机出货仍受到生产瓶颈影响,但从出口整体创高来看,AI 动能仍然持续,在下半年消费性电子拉货旺季、且 VR 200 开始出货下,预期出口金额将持续垫高,支持整体製造业向上循环。
2026 年 8 月中旬,华尔街日报(WSJ)一篇报导引发市场关注:九间科技巨头(Microsoft、Google、Amazon、 Meta 、甲骨文、Nvidia、博通、 AMD 、 SpaceX)未反映在资产负债表上的「表外承诺(Off-Balance Sheet Commitments)」合计已突破 3 万亿美元。原文的分析与图表暗示,2026 年估计超过 8,000 亿美元的资本开支(Capex)只不过是「冰山一角」,光是四大云端服务商(CSP)的未来设备采购与尚未生效租赁承诺,合计规模就高达 2.4 万亿美元,远超帐面上的既有租赁负债与长线债务。 WSJ 认为如果对于 AI 技术与需求的假设被证伪,这些交易将成为科技公司及其投资者的巨大负担。
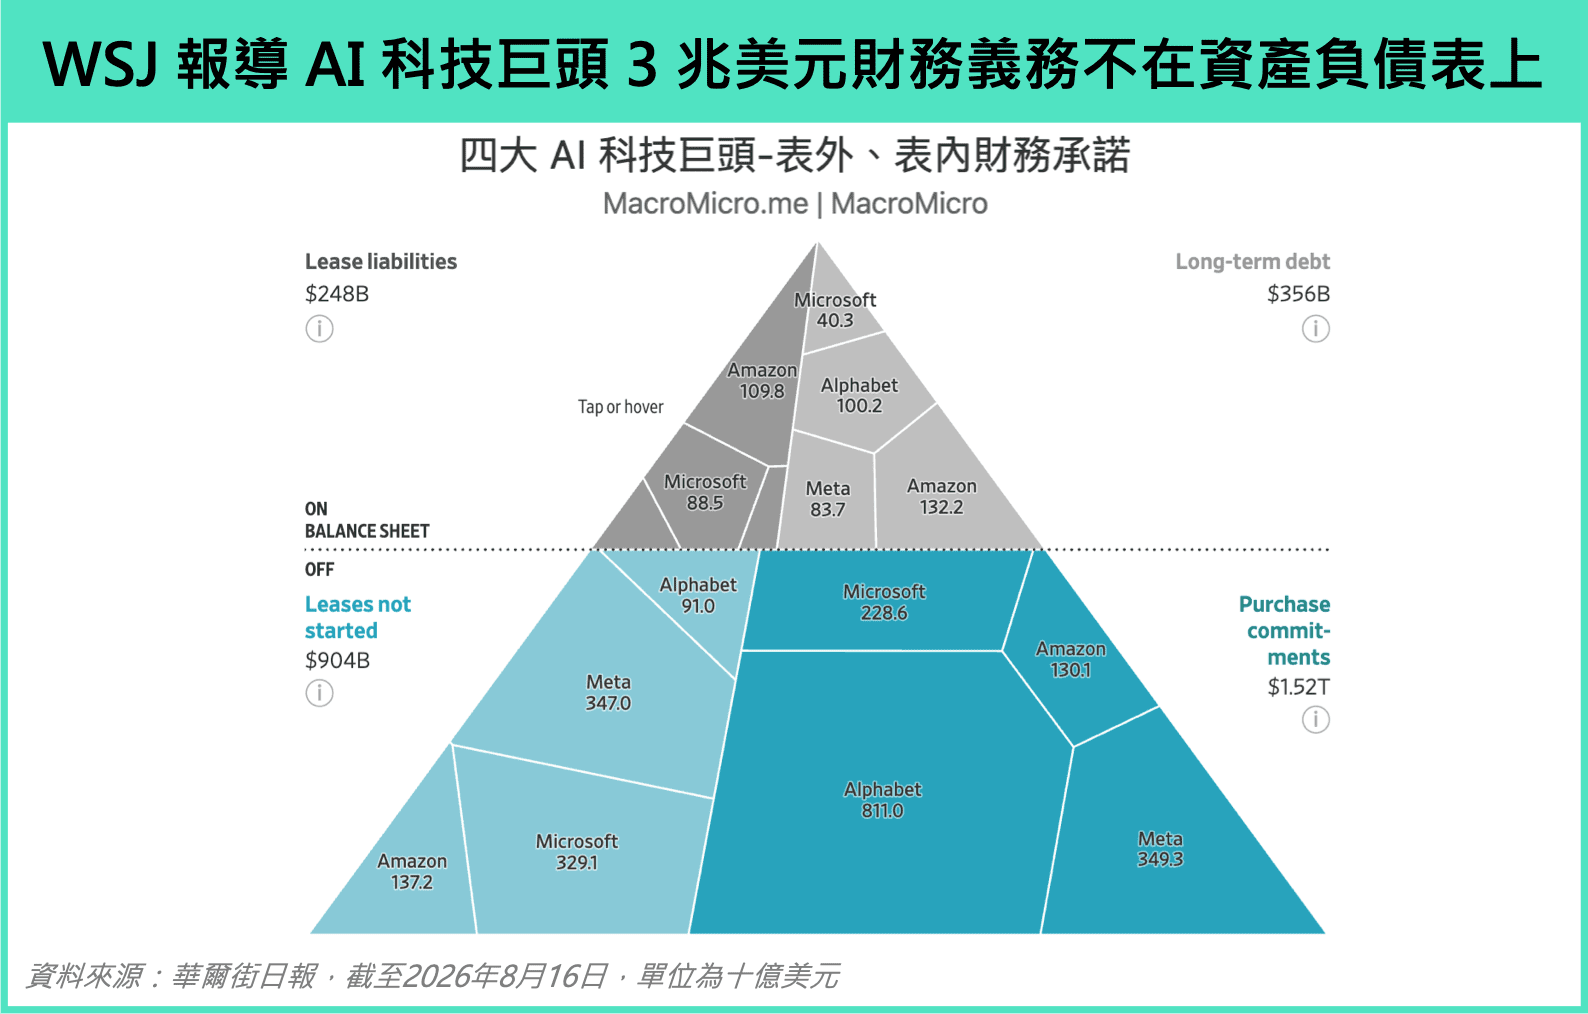
截至 8 月底,美股上市企业多数已申报完毕 10-Q 与 10-K 财报文件,而根据 M平方统计,全体科技巨头实际移至表外的承诺与融资敞口已进一步突破 3.5 万亿美元。面对这笔数字,投资人自然会抛出一系列的问题:
- 3.5 万亿美元到底有多大?具体包含了哪些项目?
- 为什么签了合约、却不用放在资产负债表上?
- 这些表外承诺、影子融资只是为了隔离商业风险,还是粉饰财务恶化的金融手段?
- 终端 AI 的变现速度是否跟得上融资成本与现金流支出吗?
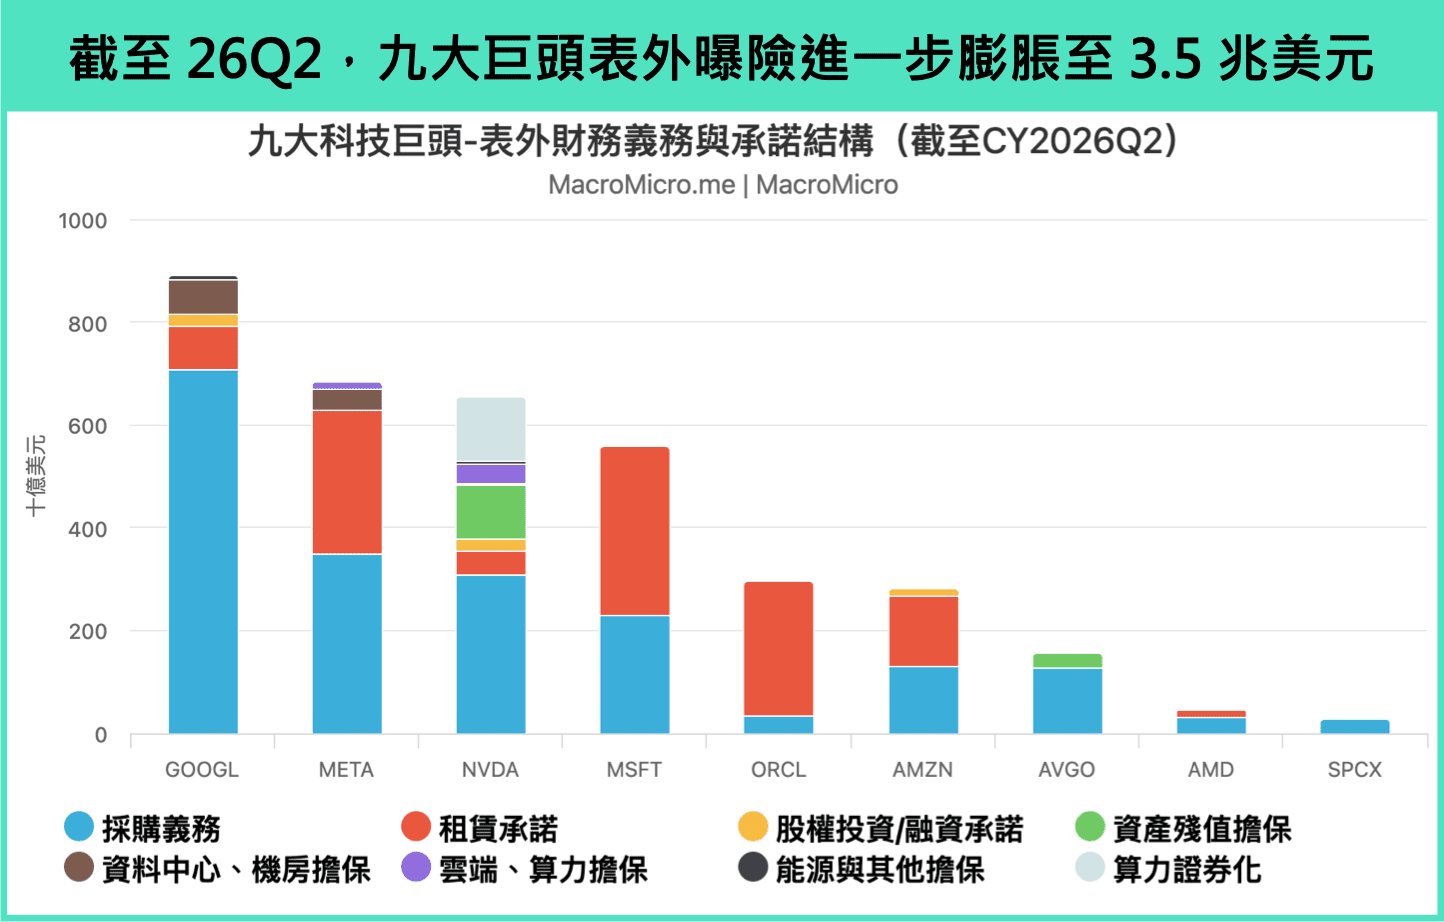
上周全球股市持续震盪,美股三大指数大致持平,英伟达收购开源平台 Hugging Face 激励费半指数上涨 2.32%,而整体欧亚股市则尚未走出明显趋势,多于平盘整理。同时,中东衝突的不确定性带动 WTI 油价再度站上 90 美元,而上周市场对日本央行升息预期提升,则使日圆回升至 156 水平,美元指数出现下跌,不过,随着周五美国非农大超预期,美元指数守住跌幅,而 10 年期美债收益率则一度衝上 4.8%,金价也伴随美联储升息预期的波动,在周四 Waller 鸽派谈话后反弹、周五回跌。
本周重要大事:
台湾出口:本周三(9/9)将公布 8 月台湾出口值。预期台湾持续受惠 AI 算力需求带动出口,8 月出口将介于 766 ~ 789 亿美元之间,同比介于 31% ~ 35% 之间(前 32.86%)。
欧洲央行利率决策:本周四(9/10)将公布欧洲央行利率决策。由于能源价格上升导致通胀压力持续存在,市场预期 9 月会议存款机制利率将升息一码至 2.50%(前 2.25%)。
美国 CPI:本周五(9/11)将公布美国 8 月 CPI。克里夫兰联储预估,美国 8 月 CPI 同比将维持在 3.38%(前 3.3%),核心 CPI 同比降至 2.38%(前 2.47%),核心环比则维持在 0.2% 的安全水位。
IEA 、 OPEC 、 EIA 月报:本周四(9/10)、五(9/11)将分别公布三大能源机构预报。美伊衝突持续不断,推动布兰特与 WTI 原油期货价格双双回升至每桶 90 美元以上,关注三大能源机构对供需端以及库存变化的看法。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 8 月非农就业月增 16.2 万(前 2.1 万),大超市场预期的 5.6 万,失业率 4.1%(前 4.1%)则符合市场预期。数据公布后,美债收益率与美元指数急拉,10 年期国债收益率一度突破 4.8% 关口,美股三大股指期货则下挫,FedWatch 定价 9 月升息机率约为六成。本次报告我们以两大重点解读如下:
8 月非农自上回月减翻正回月增,前值也上修至月增 2.1 万,带动近 3 个月平均月增回升至 7 万。从细项看,上月造成最大拖累的政府就业回归为月增 3.5 万,而先前受世界杯结束影响的休閒娱乐(6.2 万)与零售销售(0.1 万)也回到增速区间,显示劳动市场稳定状况未变。
而失业率则持平于 4.1%,从人口结构来看,本次出现正向改善讯号,劳动参与率不再破底,小幅回升至 61.6%(前 61.4%),反映劳动人口较上月增加 68.3 万,就业人数也增加 56.9 万,与非农的良好表现同步。与此同时,每小时薪资同比则进一步放缓至 3.1%(前 3.2%),则显示劳动市场并非造成通胀压力的来源。
如同我们在 9 月月报预告,短线拖累因素消退后,8 月非农如预期回归正增速,劳动市场稳定状况并未被破坏,薪资增速放缓的趋势也未变。值得留意的是,9/3(四)美联储理事 Waller 演讲后,便清楚阐明自己的态度:若下周公布的 8 月核心 CPI 大致符合预期,则支持利率维持不变;若核心 CPI 出现超预期涨幅,则 9 月升息可能是合适的。
我们认为,Waller 的表态在一定程度上反映美联储内部偏向观望派票委的立场,这也代表 9 月美联储利率决策跟下周即将公布的 CPI 高度绑定。参考克里夫兰联储即时预测,8 月核心 CPI 环比预估将维持 0.2% 安全区间(前 0.2%),使核心 CPI 同比进一步放缓至 2.4%(前 2.5%),目前并未看到油价进一步推动核心商品与服务价格上行的压力出现,在此背景下,我们认为 9 月美联储高机率将按兵不动。
SEMICON Taiwan 2026 国际半导体展于本周登场,M平方研究副总监 Vivianna 除了受邀前往分享宏观经济、地缘政治、人工智能、资本市场等多个面向的观点,研究员也实际走访论坛与展场,以下是我们整理观察到的四大趋势:1) AI 需求爆发的实际数据佐证越发明朗; 2) 科技巨头资本开支明年上看万亿美元等级;3)三大供应链瓶聚焦芯片、内存储器、电力;4)未来技术趋势关注硅光子 & 光通讯。
与去年相比,我们于本次论坛明显观察到更多实际 AI 需求暴增的数据佐证,主要推力来自以下两面向:1)Agent 深入工作流,AI 变现开始浮现;2)AI 对中美霸权影响力扩大,带动主权 AI 爆发。
AI 的应用正从「概念尝试」到「核心工作流自动化」的典范转移,各迹象显示杰文斯悖论(效率提升>>成本下降>>需求爆发)正在发酵,AI 生态系也如 M平方预测走向第三阶段的变现期。根据 JP Morgan 推估:过去四年中,推理的单一 Token 成本大幅下降 80% ~ 90%,但同期的 Token 总消耗量却暴增 10 ~ 15 倍;从变现角度来看,1 GW 基础设施投入营运后,云端厂商每年可赚取约 170 亿美元营收,若由前沿模型公司直接向终端销售 Token,每年预估可创造高达 300 亿美元 的营收(去年该仅为 100 亿美元),这证明了 AI 的变现效率正在显着提高。
如 M平方对中美霸权的看法,AI 不仅仅为产业趋势,背后更是霸权之争。本次论坛学者提及,2025 年美国宣布的 AI 相关政策规模等几乎等同于冷战时期太空竞赛,目前美国前沿实验室相较于中国开源模型领先约 6 到 12 个月,美国对中国的出口禁令争取了技术领先的时间优势,中国的蒸馏技术则不断拉近距离,然儘管如此,多数讲者仍认为两者非零和博弈,前者获利极高,即便市占被侵蚀仍握有高利润比例。除中美本身主权 AI 发展外,为防范美中衝突带来的地缘与贸易风险,北美以外世界各地在主权基础设施即服务(Sovereign IaaS)的支出年增速率高达 80% 至 90%,预估到 2029 年,北美以外的主权 IaaS 市场规模将达到北美本土市场的 3.5 倍。
四大云端服务业者(CSP)资本开支今年预估接近 8,000 亿,2027 年预估突破 1 万亿美元。另一方面,M平方统计九间科技巨头(微软、谷歌、亚马逊、 Meta 、甲骨文、英伟达、博通、 AMD 、 SpaceX)的采购承诺与未生效租赁,这些「表外」(Off-Balance Sheet)财务义务已达 3 万亿美元规模,未来也都将转化为先进製程、 HBM 内存储器、 ABF 载板、网通设备、购电合约与云端算力等供应链业者的营收。
儘管从今年 CDS(信用违约交换)攀升来看,信用市场已经开始为 AI 基建浪潮「买入保险」、进行风险定价,但考量科技巨头的庞大本业营收规模,以及平均净负债对股权比率(Net Debt to Equity)目前仅约 38%,目前仍处于极为健康的财务状态。若结合帐上营运现金流、举债能力与股权融资,JP Morgan 预估未来 3 至 4 年内可动用资金高达 6 万亿至 7 万亿美元,资金链极其安全。
芯片:
内存储器:
能源:
铜极限已经逼近,当前机柜间互联 Scale-out 已转向光通讯,接着下一步便将是机柜内互联 Scale-up 逐步取代铜线转向光传输。电讯号在极高传输速率下面临严重的物理极限、功耗墙、及传输距离瓶颈,随着 AI 运算需求迈向 800G 、 1.6T 甚至更高频宽,光传输在效率、距离与密度上展现出压倒性优势。但同时,这也大幅提高了半导体领域的设计、封装、及测试难度。此次走访 Semicon,M平方统整了当前硅光子产业与光通讯架构的演进如下。
架构与封装演进:光学引擎开始向 ASIC/XPU 近移,以克服功耗墙;封装由 2.5D 与平面 Side-by-side 转向电芯片(EIC)垂直堆迭于光芯片(PIC)之上的 3D 垂直异质整合,并扩展至 600mm 面板级封装。
新材料与製造革新: 结合薄膜铌酸锂(TFLN)、磷化铟(InP)与氮化硅(SiN)于硅基板,以满足单通道 200G/400G 及 1.6T~3.2T 高速调变,并改采离子束蚀刻(IBE),且波导侧壁粗糙度需控制于 1nm 以下以降低光损耗。
关键瓶颈-热与翘曲:GPU 2 ~ 8 kW 的庞大热能与大面积封装导致的局部翘曲,极易引发对准失效与光耦合损耗,造成热与翘曲的干扰。
四阶段测试:对于测试门槛的飙升,当前产业建立 Insertion 1 ~ 4(晶圆级、双面、单晶粒到 CPO 模组)四阶段测试,双面主动对准困难与缺乏自动化测试设备,成为当前良率与产能的主要的 Bottleneck。
整体而言,硅光子已不再只是单纯的光通讯技术升级,而是一场整合半导体前中后段製程的「系统级架构革命」。预计 2029 年将进入 100% 全光学 AI 资料中心时代、 2031 年 Scale-Up 光学引擎市场将突破千亿美元。但同时,产业短线的胜负关键将是「先进封装与自动化测试」的商业化落地能力,谁能率先解决 3D 异质整合的翘曲散热问题,并建立低成本、高效率的 CPO 自动化量测与检测标准,谁就能在 1.6T/3.2T 光学高速互联时代中,掌握真正的产业定价权。
近几个月来美国长天期国债似乎越来越有失控之势,即便财政部祭出扩大长债回购规模的举措,10 年期与 30 年期国债收益率仍持续攀升,甚至分别突破 4.8% 与 5.2% 的关键水位,10 年期国债收益率于本周再创 2025 年以来新高。
从收益率组成来看,近期推动利率上行的驱动力来自 期限溢价(Term Premium) 的持续走高,反映投资人对于持有长债要求更高的风险补偿,一方面反映市场对长线风险的重新定价,包括美联储政策讯号模糊、地缘政治衝突迟迟未解,另一方面也反映对美国财政与债务可持续性的疑虑。
这样的压力是否将导致债务陷入恶性上升螺旋?我们想带各位回归最基本的公式,完整协助各位如何判读当下状况:
债务率变化 = 财政赤字率 +(r - g)× 当前债务率 (债务率、财政赤字率皆为占 GDP 比例)
其中,r 是融资利率,g 是名义经济增速。换句话说,要压下债务率,路径无非三条:降低财政赤字、压低利率、以及提高经济增速。现在美国在这三条路径上的进展如何?是正在逐步改善,还是反而朝相反方向发展?本篇文章我们将带大家一一解析。
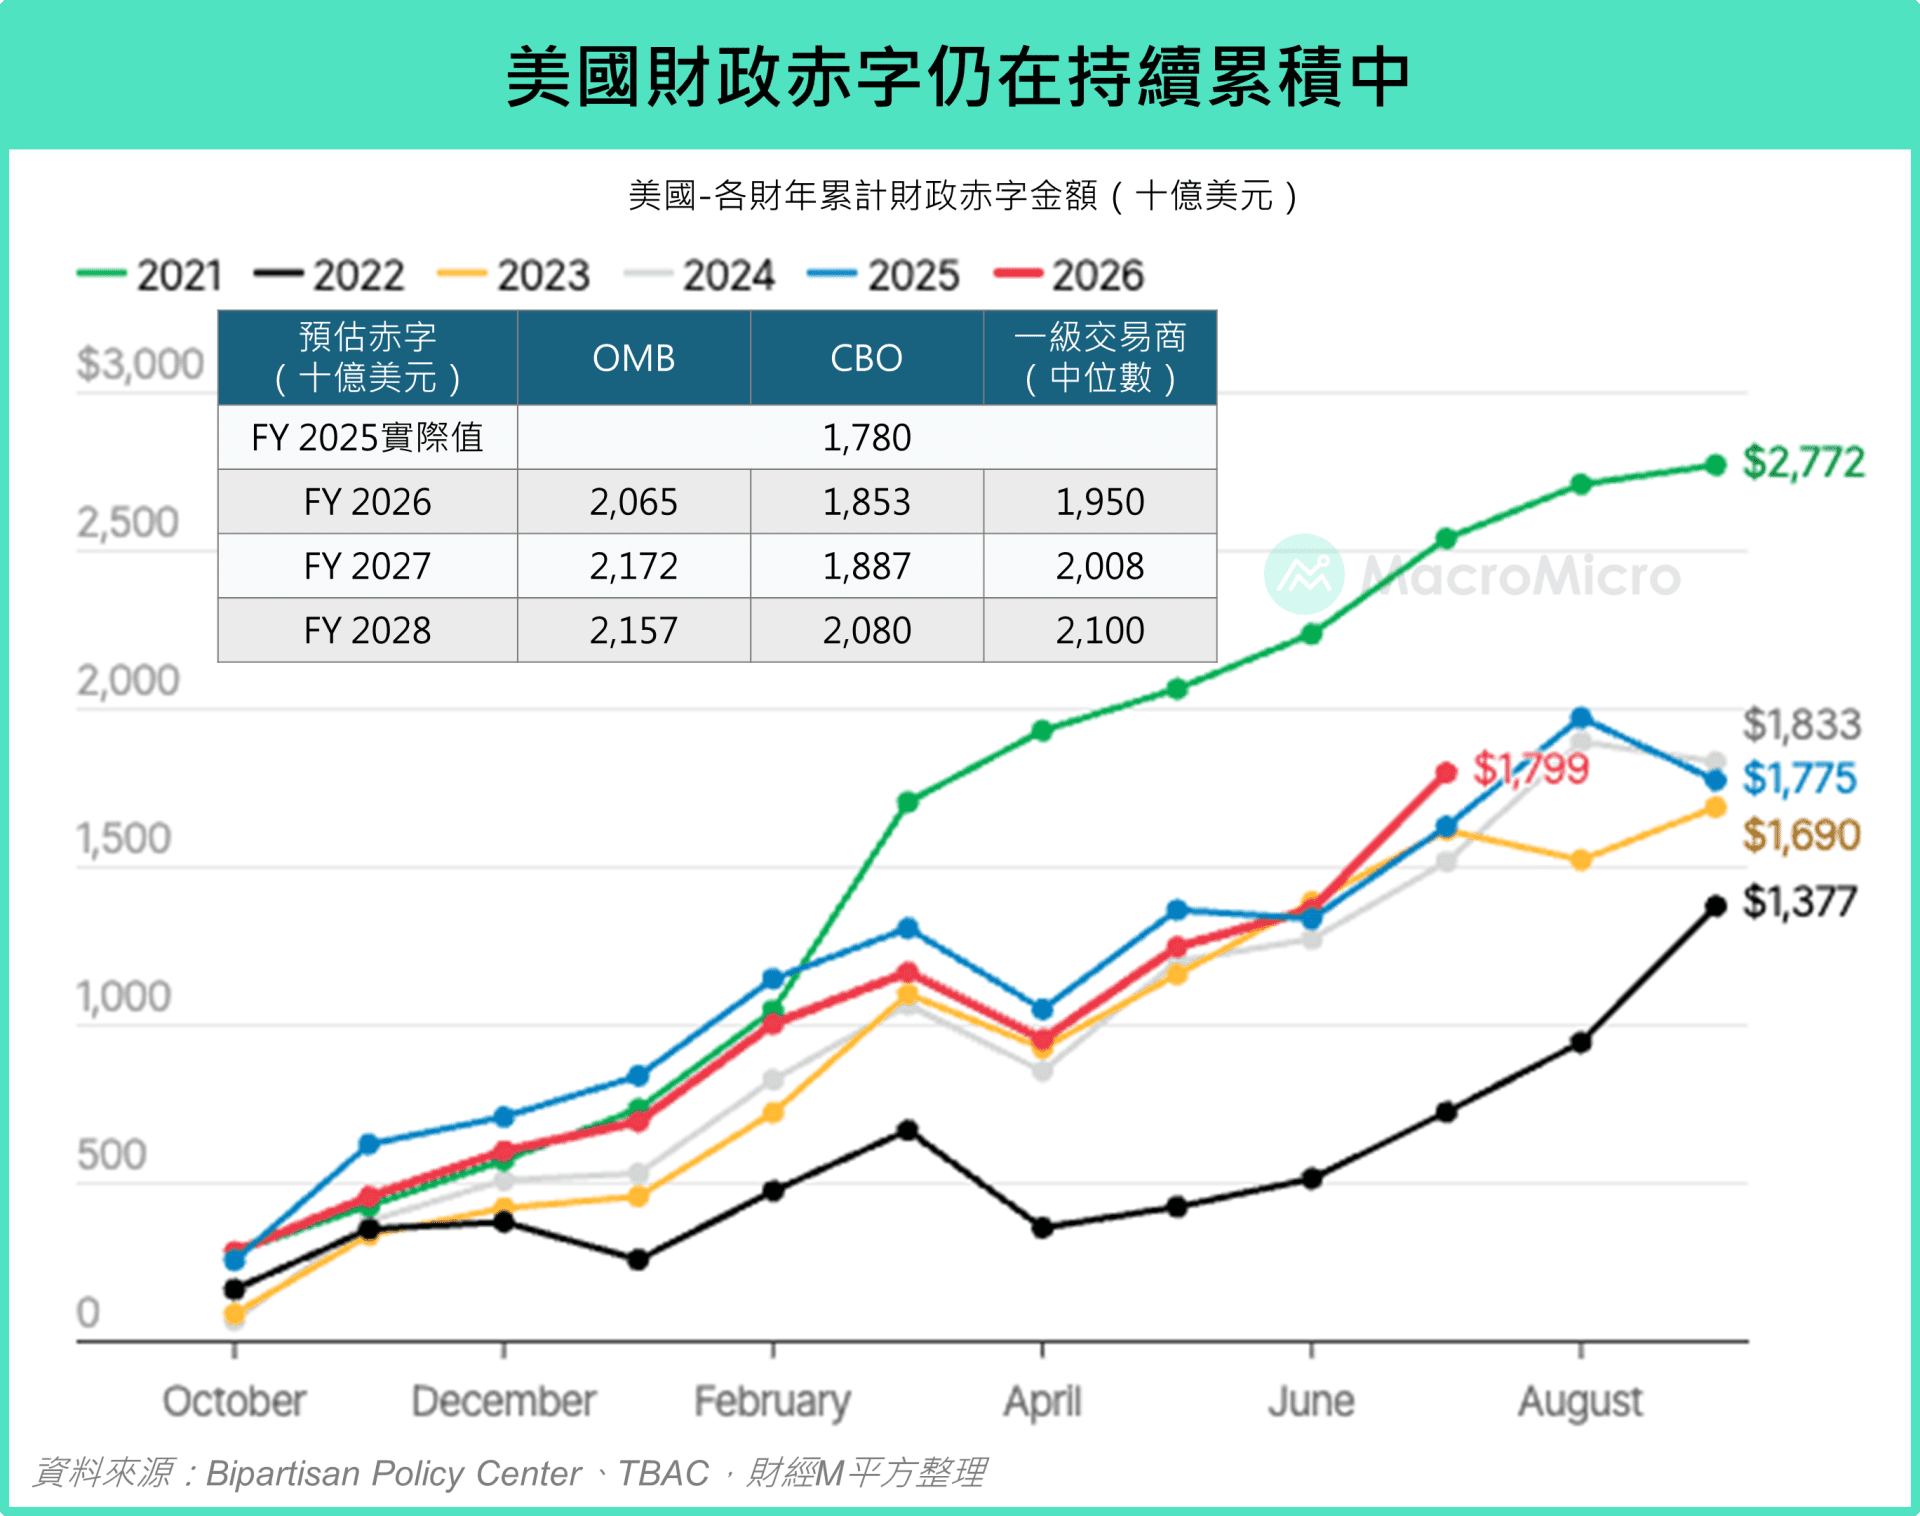
美国 8 月製造业 PMI 54.6(前 55.6),客户库存维持低檔。中国 PMI 小幅升至 49.8(前 49.2),仍处「外需撑、内需弱」的阶段。台湾 PMI 62.5(前 61.5),创 2021 年 8 月以来新高,反映 AI 、半导体需求持续热络。
8 月 MM 製造业周期指数 回升至 0.98(前 0.68),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 9 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 8 月製造业 PMI 为 54.6(前 55.6),维持在扩张区间。从细项观察,在美伊衝突迟迟未解之下,供应商交货进一步回升至 59.3(前 58.9),显示交货时间有所延长,同时原物料价格 71.1(前 71.1)也停滞在高檔。受访者评论中,各产业也不约而同提到了能源、金属等原材料价格的上涨,以及美伊战争形成的通胀压力。
好消息是正面与负面评论的比例仍进一步改善至 1:1.4(上个月为 1:1.6)。细项中,需求也维持稳定,新订单 53.7 与未完成订单 51.8 、出口订单 53.2 仍落在荣枯线以上,僱佣指数 51.2 同样保持在扩张区间。
库存部分,客户端存货 42.8(前 40.7)位在低檔,显示在需求稳定之下,製造业厂商库存控制得宜。
中国 8 月官方 製造业 PMI 为 49.8(前 49.2),优于市场预期的 49.6,但仍连续第二个月位于荣枯线以下;同步公布的财新製造业 PMI 则上升至 51.5(前 50.9),位于扩张区间。惟官方与财新落差仍达 1.7,显示在新旧动能转换的格局下,内外需的分化状况持续扩大。
细项 来看,新订单重返扩张至 50.6(前 48.5)为主要拉升来源,新出口订单 50.1(前 49.6)、生产 50.4(前 49.9)同步回升,显示传统淡季效应正在消退;成品库存回落至 48.4(前 48.6),带动 新订单减成品库存 由负转正至 2.2(前 -0.1)。
值得留意的是价格转向,主要原材料购进价格跃升至 56.6(前 53.2)、出厂价格重返扩张至 50.4(前 47.8),短线有助缓解 PPI 通缩压力,但购进涨幅明显大于出厂,中下游利润挤压尚待解决。整体而言,淡季消退与价格推动托底,在就业与内需未见改善前,中国製造业仍处于「外需撑、内需弱」的阶段,后续财政与货币的接续力道将成为关键 。
台湾 8 月製造业 PMI 升至 62.5(前 61.5),创 2021 年 8 月以来新高,製造业景气动能持续增强。新订单与生产分别上升至 66.5(前 63.3)及 65.2(前 62.7),客户存货仍维持在 49.0(前 48.3)的荣枯线之下,带动「新订单减客户存货」扩大至 17.5(前 15.0),反映终端的强劲出货继续压抑库存,值得留意的是「供给端」的限制仍在,供应商交货时间维持在 66.6(前 67.6)的高檔,部分关键零组件供应吃紧,导致交期拉长,使生产排程递延。
产业结构方面,电子暨光学 PMI 65.2(前 65.5),仍是扩张最快的产业,受惠 AI 服务器的需求支撑,并外溢到电力机械,PMI 上升至 61.1(前 59.2),显示服务器和半导体设备的需强劲需求。传产部分仍分歧,化学生技医疗 PMI 升至 54.5(前 51.0)部分受惠于半导体特用化学品的强劲需求,基础原物料也回升至 53.0(前 50.5),但食品纺织和交通工具回落至 52.4(前 58.8)和 50.6(前 59.5),整体传统製造业的终端需求仍待復苏。
总结来说,8 月MM 製造业周期指数 回升至 0.98(前 0.68),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 9 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
在 Jackson Hole 论坛后,市场波动加大,而我们通篇看过 Warsh 发言后,认为这次与先前最大的差别在于Warsh 首次次明确的表态「他自己」如何看待现在的就业与通胀,针对就业,当前处在充分就业的状态,针对通胀,他则明确提出:当前通胀尚未有实际改善,并重申美联储政策应将重心放在通胀上。
如同我们 最新月报 提及的第二个风险,进入 9 月,美联储即便按兵不动,但压力并未真正过去,其仍将透过发言、会议来表态当前通胀的压力,让利率提前反应、引发市场波动。
美联储主席 Warsh 上周末于 Jackson Hole 发表演讲,以下三大重点整理:
本次 Warsh 在 Jackson Hole 更明确的提及了他个人对经济的看法,尤其花大篇幅分享通胀数据,并表态现阶段的首要焦点应该放在物价上等言论。这符合我们在最新月报中提及 9 月第二个需留意的风险 -- 通胀压力并未过去,美联储仍将透过言论造成市场波动,后续我们建议观察三个时间点:
1. Fed 会议之前:9/2 非农就业与 9/11 消费者物价指数。若两者均高于预期,则 9 月升息的机率将再攀升。目前我们认为非农月增预估在 5 ~ 10 万人仍属温和,而 9/11 的 核心 CPI 月增也落于 0.2% 安全区间。
2. Fed 会议当下: 9/17 美联储利率决策,当前我们仍认为按兵不动的机率较高(当上述任一数字高于预期都可能使我们转变看法),但当日更重要的重点在点阵图,任一委员上调利率水准,今年都将转成升息一码,此现象发生机率高。
3. Fed 会议之后: 9/30 公布的核心 PCE 物价,目前推估月增将再次攀升到 0.27%,使同比攀升至 3.4% 。
无论如何,利率波动仍将是 9 月市场持续面对、也是我们密切关注的核心议题,这也是为何我们在 9 月月报 中特别提出三大短线风险。
不过,即使市场波动放大,我们仍强调它们的本质仍是短线的、可控的。若将时间拉长来看,当前就业结构依然稳定,通胀也尚未出现全面扩散与僵固化的迹象。更重要的是,我们持续追踪的 r(利率)仍低于 g(经济增速),意味整体经济与企业基本面依然具备保护。也欢迎到 月报 中观看我们对于短线与中长线配置看法。
至于长线的债务问题要怎么解?财政部与美联储要如何互相搭配?我们将在 9/2(三) 发布更完整报告,把这些问题一次谈清楚。
附註:此次 Warsh 偏鹰派的表态,我们认为还有另一层用意是再次强调美联储的独立性。上周财政部长 Bessent 将 10 至 30 年期国债的流动性回购上限翻倍,市场开始质疑货币政策是否会被迫配合政府的发债需求。 Warsh 的强硬发言,等同划清界线,表明美联储不会为财政部的融资压力买单。
上周全球股市涨跌不一,英伟达公布亮眼财报后,Warsh 周五于 Jackson Hole 开场中发表偏鹰言论,美股三大指数表现震盪,费半在周四由英伟达带动上涨后,周五再度回落,上周小幅下跌 -2.31% 。欧亚股表现分歧,MSCI 新兴亚洲与欧洲 Stoxx50 指数约收于平盘。其余主要资产部分,油价变动不大,10 年期美债收益率仍处于 4.7% 的高檔,美元指数则在周五明显反弹,重新站回 99 关口,金价则同一时间面临回跌,回落至 4,500 美元 / 盎司 。
本周重要大事:
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
台湾 7 月景气分数维持 41 分(前 41 分),已连 8 个月呈现红灯。细项中,海关出口值年变动率维持 46.3%(前 50.1%)的高增速,反映 AI 、高效能运算及云端服务需求强劲,并带动工业生产指数和製造业销售量指数分别上升至 24.8%(前 19.6%), 18.9%(前 12.4%)。与此同时,机械电机设备进口也维持 76.4%(前 89.1%)的高增速,显示半导体扩产的强劲投资动能。
内需方面,批发、零售及餐饮业营业额年变动率进一步升至 39.7%(前 38%)。其中,批发业受到 AI 、高效能运算与云端服务需求快速攀升带动,7 月营业额年增高达 56.4%(前 56.3%)。
台湾 7 月景气灯号已连续 8 个月呈现红灯,且整体经济动能仍在增强,例如「工业生产指数」年变动率由 19.6% 加速至 24.8%,「製造业销售量指数」由 12.4% 扩大至 18.9%,带动机械电机设备投资,加上製造业营业气候测验点升至 101.09 点,创 2022 年 2 月以来的新高,反映企业信心持续增强。
内需方面,批发业继续受惠 AI 服务器、半导体及云端相关需求,7 月营业额年增 56.4%(前 56.3%),其中机械器具批发业增速高达 103.4%(前 105.5%);同时,零售销售同比维持 7.68%(前 8.02%),汽机车零售业年增 12.6%(前 19.1%)、百货公司年增 9.6%(前 8.9%)、资通讯及家电设备零售业年增 12.5%(前 6.4%),显示车市回温以及民间对于娱乐、耐久财等消费具韧性。相较之下,餐饮业增速放缓,但旅游消费持续扩张,观光旅馆住用率较去年同期的 60.83% 回升至 63.91%,反映消费韧性。
整体而言,台湾景气维持强劲扩张,AI 需求推升出口、工业生产、製造业销售和设备投资,而民间消费亦维持韧性,我们继维持今年台湾 GDP 将增速 12.4% 的预估。
更多台湾经济基本面分析,可留意最新发布的 9 月投资月报。
南韩央行于 8/27 再度升息 1 码至 3%,主因通胀预期将持续高于 2% 目标,加上出口强劲、内需復苏带动经济增速优于预期,并需防范楼市与家庭负债等金融稳定风险,因此延续「预防性升息」立场。本次决策以 6 票赞成、 1 票主张维持 2.75% 通过。
南韩央行继 7 月重启升息后,再度于 8 月上调利率至 3%,主要考量以下三大因素:
国内经济:以 出口 与投资为核心维持高增速,服务业就业温和增加;受惠于 AI 带动的 半导体 景气强劲以及所得改善,民间消费动能 逐步扩大,因此将 2026 年与 2027 年 GDP 预测大幅上调至 3.3% 及 2.9%(原 5 月预测值分别为 2.6% 与 2.1%)。
物价:7 月 CPI 同比略降至 2.8%(前 3.2%),但 核心 CPI 因个人服务与耐久财涨价上升至 2.6%(前 2.5%);受成本转嫁与需求端压力影响,物价将在相当长线间内高于 2% 的目标水准;2026 年与 2027 年 CPI 预测维持 2.7% 与 2.3%,核心 CPI 则均上修至 2.5%(原预测值分别为 2.4% 与 2.3%)。
金融市场:主要指首尔及首都圈住宅价格涨势重新升温,带动购屋与住宅相关贷款需求增加,使原本已偏高的家庭槓桿进一步扩张。
以上因素带动南韩央行快速进入升息循环,且根据利率点阵图,相比三个月前委员对未来最适利率的预期显着向鹰派上移,在全部 21 个落点中,高达 16 个点分布在 3.25% ~ 3.5%,点阵底线全面抬升至 3%,也就是说南韩央行未来半年仍会有 1 ~ 2 码的升息空间。
关注回台湾,台湾 7 月 CPI 及核心 CPI 同比为 2.54%(前 2.59%)和 2.38%(前 2.44%)维持在 2% 以上,美伊局势未解加上服务通胀的黏性支撑,正带动台湾通胀预期回升,台湾 CPI 预计到 2027Q1 都将维持在 2% 之上,也是为何我们在近期报告中,提及央行于下半年升息半码的机率正在攀升。
更多关于南韩经济和股市数据,可留意 南韩宏观成绩单
美国 7 月整体 PCE 物价环比 0.16%(前月减 -0.09%)、同比 3.70%(前 3.72%) ,核心 PCE 物价环比 0.25%(前 0.15%)、同比 3.34%(前 3.34%),双双符合市场预期,数据公布后 FedWatch 显示 9 月升息机率约 40%。
核心通胀细项中,耐久财反映二手车价的回升,月增 0.4%(前 0%)较明显回温,至于服务价格则受到金融服务与保险月增 1.2%(前 0.3%)的大幅跳升影响,不过该项目主要与金融市场的热络程度相关,9 月 BEA 也将针对此项目进行调整,预计涨幅将下修。
美国 7 月 整体 PCE 物价环比 0.16%(前月减 -0.09%)、同比 3.70%(前 3.72%) ,核心 PCE 物价环比 0.25%(前 0.15%)、同比 3.34%(前 3.34%),双双符合市场预期。
细项中,儘管在油价回升后对通胀带来的拖累效果较前月明显缩窄,不过还是让非耐久财商品维持月减 -0.1%(前 -0.6%)。而能源、食品以外的核心部分,耐久财商品与 CPI 相同,反映二手车价的回升,月增 0.4%(前 0%),至于服务价格,最主要受到金融服务与保险月增 1.2%(前 0.3%)的大幅跳升影响,反映投资组合管理费用的大涨,不过该项目主要与金融市场的热络程度相关,并非反映实际供需状况,且 9 月 BEA 也将针对此项目进行调整,届时涨幅将出现下修。
综合来看,本次报告符合预期,核心通胀也未出现失控迹象,数据公布后 FedWatch 显示市场预期 9 月升息机率约 40% 仍低于一半。我们维持美联储年内将按兵不动的看法。
更多关于美国经济基本面与央行货币政策走向,欢迎参考即将发布的 9 月投资月报!
英伟达于 2026 年 8 月 26 日发布 2026Q2(截至 2026 年 7 月 26 日)财报及业绩说明会,以下为 M平方整理的重点:
1. 营运成绩单:Q2 营收达 962.2 亿美元(前 816.2 亿美元),同比 106%(前 85.2%),优于市场预期的 921.6 亿美元。毛利率达 75%(前 75%),Non-GAAP 稀释 EPS 为 2.22 美元(前 1.87 美元),超出市场预期的 2.09 美元,主要受惠于全球 AI 需求爆发带动的基建潮,同时来自于 Hyperscalers 、企业、 AI 实验室、及主权 AI。
2. 各业务表现:
- 作为主要增速引擎的资料中心营收达 890 亿美元,同比 117%,季环比 18%,同步受惠于 Vera Rubin 架构正在进入量产,以及 Blackwell 架构的强劲需求:
a. Hyperscalers 营收为 487.1 亿美元,季增 13% 、年增 103.95%; b. ACIE 营收为 403.13 亿美元(含 Neocloud 、主权 AI 、工业、企业客户),季增 25% 、年增 134.2%,其中主权 AI 营收季增 35%,年增 300% 以上; c. 网路业务(Networking)营收创下历史新高,季增 18%,受惠于 Spectrum-X 乙太网路,年增 260% 以上;
- 边缘运算部分,营收为 72 亿美元,季增 13%,其中汽车垂直领域过去 12 个月在地端部署(on-prem)营收达 80 亿美元,金融服务、製造、及医疗保健合计贡献 70 亿美元。
3. 未来财测指引:英伟达预计 2027 财年 Q3 营收约为 1,080 亿美元,±2%,远超市场预期,预计持续由资料中心增速动能推动。 GAAP 及非 GAAP 毛利率预计为 74%,±50 个基点,由于内存储器市场面临极端价格,Q4 毛利率预计在 71 ~ 72% 的区间落底,并在 2028 财年 Q1 开启涨价,稳定毛利率于 72 ~ 73% 区间。长线指引方面,预估 2028 财年营收将大幅增速约 70%,目前的预估在产能受限(Supply-constrained)的前提下做出,儘管客户需求翻倍增速,产能限制将至少持续至 2028 财年年底。
4. 营运健康状况:本季度存货增加至 320 亿美元(前 257 亿美元),存货周转天数上升至 107.22 天(前 103.8 天),主要反映即将进入量产的 Vera Rubin 备货状况,后续仍须留意存货天数是否能如期下降; 英伟达宣布扩大与 Amazon 合作,将从本季开始至 2029 财年 Q2 部署 200 万颗 GPU 与 Vera CPU,并全面导入英伟达的物理 AI 软件堆迭。
5. 资本开支:
- Hyperscalers:前五大云端巨头 2026 年 capex 预估近 8,000 亿美元,2027 年预估达 1.3 万亿美元,显示 AI 需求的强劲;
- Portsmouth 园区託管:英伟达与 SB Energy 合作,取得该园区 4.25 GW 的 AI 工厂产能,并由 OpenAI 独家使用。
- AI 实验室算力承诺:OpenAI 已承诺在 2030 年前大规模部署英伟达的基础设施,预计累积部署 12 GW 算力,另外一家不具名的 AI 实验室将提供 2 GW 算力的「选择性信用增强」。
6. 股利分派:本季度英伟达向股东回馈 260 亿美元,其中 200 亿用于股票回购,60 亿用于发放股利(每股 0.25 美元),年初至今已回馈 60% 的自由现金流,而下个季度将维持每股配发 0.25 美元股利。
7. 新科技趋势:
- Vera Rubin:于 2026 年 8 月初逐步进入量产出货,并已获得所有主要超大型云端商、 AI 云端与系统 OEM 的采购订单,预计将创下英伟达历史上最快的产品放量纪录。相较于 GB300,Vera Rubin 每万亿瓦吞吐量提升 30 倍,每 Token 成本降低 35 倍。
- Groq 3 LPX:与 Groq 合作的首款机柜级 LPU 系统 Groq 3 LPX 已投入全面量产,并将于本季底开始大量出货,新云端 Nebius 将成为首位采用客户。
- Vera CPU:已全面量产,可独立出货,比其他资料中心 CPU 在 spec 基准测试上快 1.8 倍,每瓦频宽提升 5 倍。目前已开始出货给 Oracle 、 SpaceX AI 等先导合作伙伴,本季起也将出货给 AWS。
8. 中国市场与地缘政治风险:本季英伟达依据美国政府许可,向中国客户出货的 H200 产品占资料中心总营收不到 1% 。当前 H200 的出货对公司毛利率具有稀释效应。鑑于地缘政治的持续不确定性,未来的展望中不包含任何中国资料中心的算力营收。
9. 内存储器成本极端高涨:面临内存储器市场的「极端价格状况」,其上涨幅度超出原先预期,且预计明年会再进一步走高。这也是导致毛利率在接下来 Q3 、 Q4 暂时减速的主因。但管理层强调,这反映了 AI 建置需求的极端火热,正与三大内存储器供应商紧密合作以确保供货。
结论: 整体而言,英伟达在 Vera Rubin 与 Blackwell 平台的强力带动下,Q2 营收与 EPS 双双优于预期,显示整体 AI 需求仍在持续上升。虽然短线内受内存储器价格波动影响,使毛利率预计于 Q3 、 Q4 减速至 71 ~ 73% 落底,但毛利率减速依旧可控,为应对此情况英伟达也同时在明年开始涨价。与此同时,英伟达已与 Amazon 及 OpenAI 扩大合作,且各项业务皆呈现爆发性增速,即便短线存在成本压力与供应瓶颈短暂影响,客户需求仍然翻倍,公司也预估 2028 财年营收仍将大幅增速 70% 。
库存方面,当前 Vera Rubin 即将进入量产,管理层预估 Vera Rubin 将于 Q3 贡献资料中心约 20% 营收,但也导致英伟达的总存货明显攀升,存货周转天数上升至 107.22 天。后续需观察 Hyperscale 等客户在 Q4 及明年大规模拉货后,是否能带动公司库存回落。同时也应当观察在亚洲 AI 供应链中,各大零组件当前因备货库存呈现被动式堆积状况,是否随着 Vera Rubin 的量产开始疏通,顺利消耗库存换回现金流。
更多英伟达财报信息,留意 美股财报资料库
台湾与韩国同为以半导体为核心的出口导向经济体,近年在 AI 浪潮与芯片需求的带动下,出口动能强劲,贸易与经常帐顺差屡创新高,按照传统的基本面逻辑,如此庞大的顺差,代表国家赚进大量的外汇,理应形成对本国货币的支撑,并推动汇价走升。
然而,现实却完全相反,台币在 2025 年短暂升值后,今年一度贬破 32 (美元 / 新台币),韩圜更是一路走弱、贬破 1,550(美元 / 韩圜),创下近十七年新低汇价。不过,进入 8 月后,两者表现似乎有所变化,韩圜与台币均出现止稳反弹,市场终于要还两者公道了吗?还是贬值因素另有原因?
本篇文章将从资金流向的角度切入,拆解这场「基本面与汇价背离」的结构性成因,与后续可能走向。
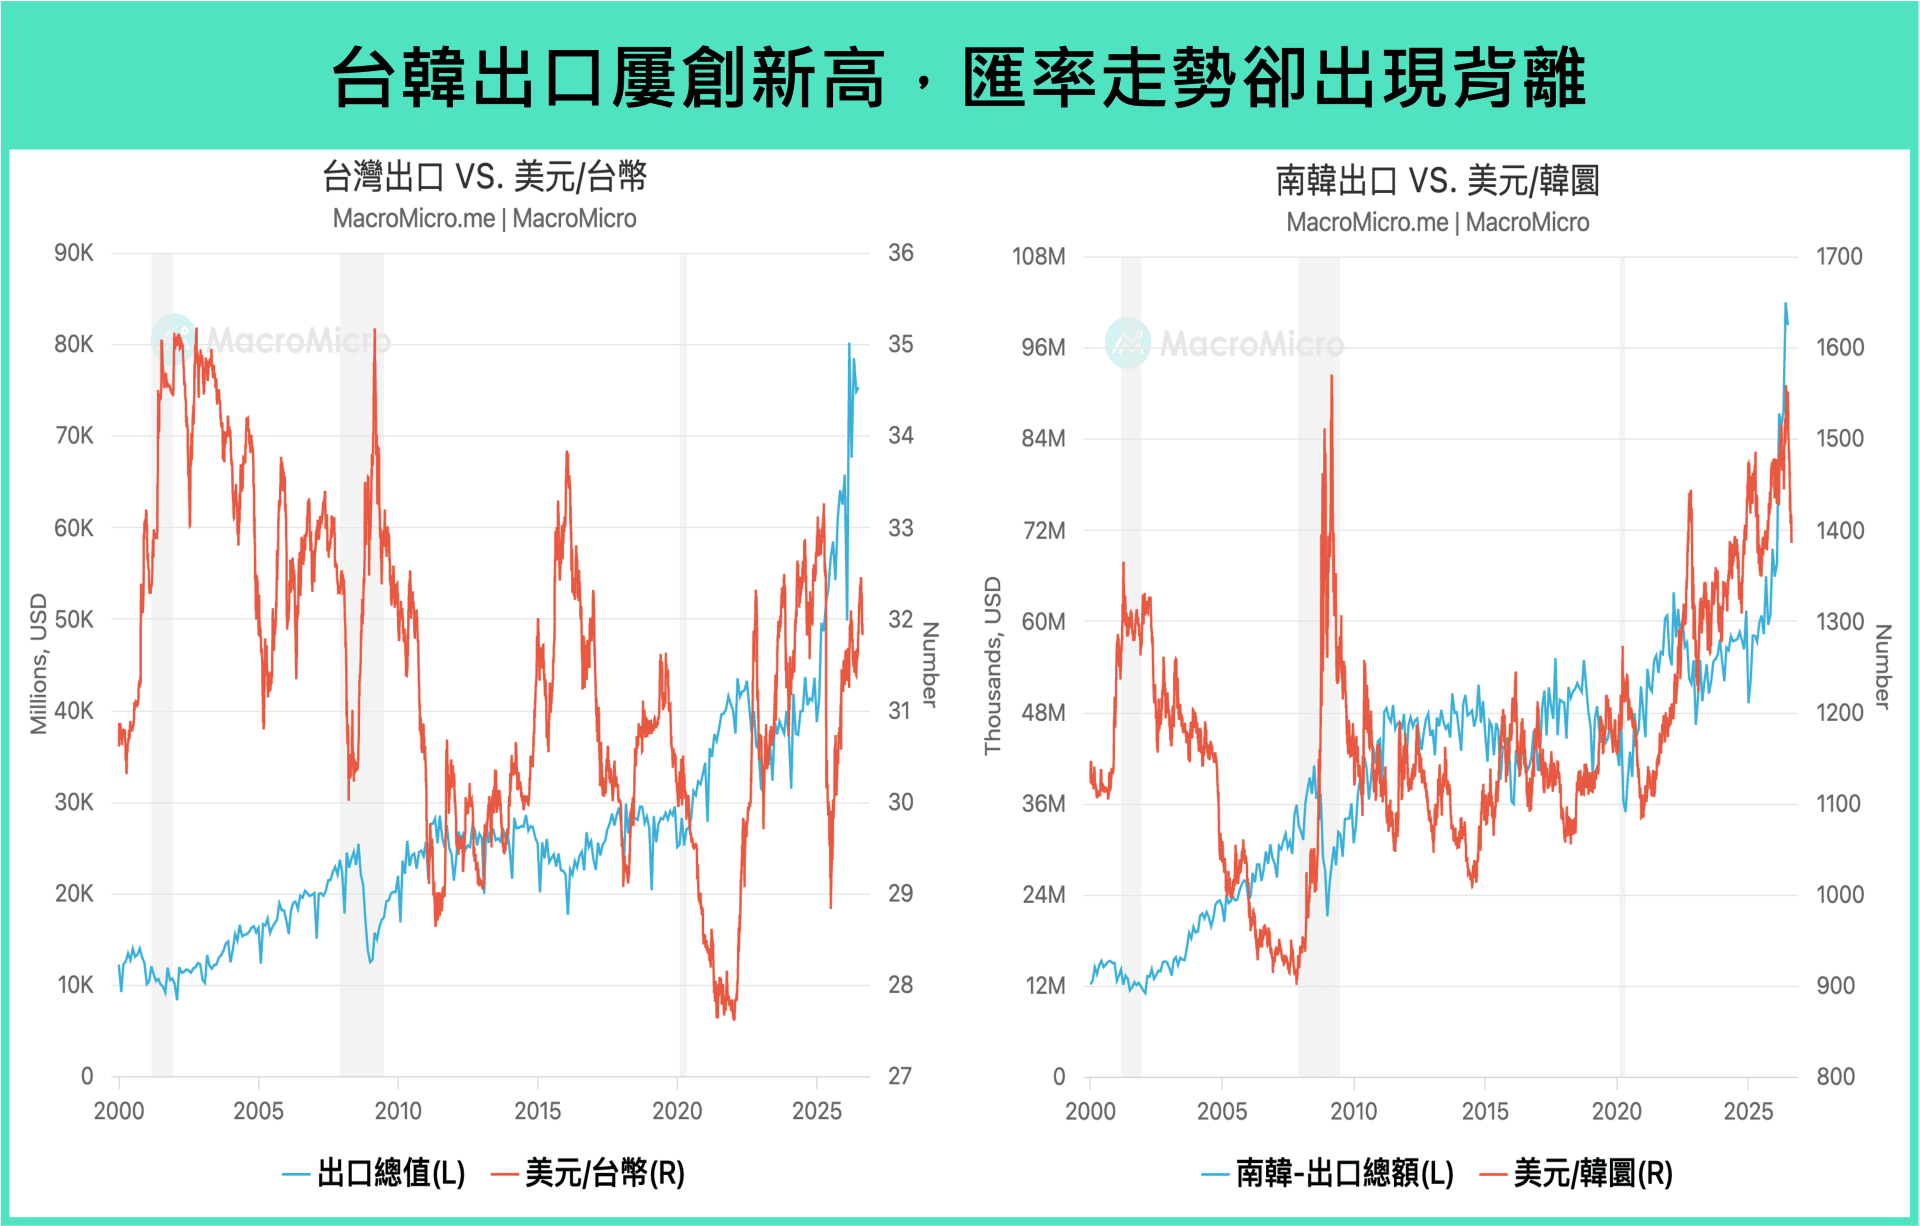
台韩汇价近年来背离基本面,主要因为两大因素:1)企业大举赴美投资,使出口收入的结汇需求下降;2)国内实际利率偏低,促使本土资金转向配置海外企产。
台韩汇价于 8 月止稳反弹,展望未来半年,我们看到三大止贬条件正逐渐被满足。
上周全球股市多数回檔,霍尔木兹海峡通行持续受限,推升油价维持高檔;同时,美债收益率攀升,迫使美国财政部宣布扩大债券回购规模。美股方面,S&P 500 小幅下跌 -1.43%,科技板块表现偏弱,随英伟达财报公布在即,半导体市场情绪降温,费半指数下跌 -5.45%,并同步拖累亚股普遍震盪走低。债市方面,10 年期美债收益率本周一度衝高至 4.75% 后转为持平;然而,市场对美国财政与债务可持续性的担忧升温,压抑美元指数表现,加上升息预期有所降温,共同推升金价持续反弹,并收復 5 月以来的全部跌幅。
本周重要大事:
美国 PCE:本周三(8/26)将公布美国 PCE 物价。克里夫兰联储预估美国 7 月 PCE 物价同比 3.65%(前 3.67%),核心 PCE 物价同比 3.29%(前 3.29%),核心 PCE 物价环比则为 0.25%(前 0.14%)。
英伟达财报:本周美东时间周三(8/26)将公布英伟达 Q2 财报。市场预期 Nvidia 营收 911.82 亿美元,同比 95.07%(前 85.23%);EPS 2.07 美元(前 1.87 美元)。密切关注存货周转天数是否持续回落。
台湾景气对策信号:本周四(8/27)将公布台湾 7 月景气对策信号(前 41 分)。预期在 AI 需求持续强劲之下,本次将维持红灯。
Jackson Hole:本周四到六(8/27-29)将在 Jackson Hole 举办全球央行年会。市场密切关注美国美联储主席 Kevin Warsh 发表谈话内容,是否将透露其对通胀、就业、货币政策未来走向的看法。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
- 台湾 7 月 外销订单金额 达 979.4 亿美元,同比 61.9%(前 59.4%),远高于预期的 935 ~ 955 亿美元,细项 中电子产品和资通讯的订单同比分别达 71.7%(前 79.9%)和 89.5%(前 81.9%), AI 资本开支继续挹注到台湾外销订单,而机械订单同比同样加速至 31.3%(前 17.6%),同样受惠 AI 带动的投资动能。
观察 国家,美国仍是主要订单来源,订单金额达 407.9 亿美元,比重 高达 41.2%(前 40.2%),同比达 88.9%(前 83.6%),其他经济体的订单需求同样维持乐观,包括东协年增 61.1%(前 52.3%),中国年增 47.2%(前 37.2%),日本年增 37.1%(前 37.9%),欧洲年增 33.1%(前 53.9%)。
台湾 7 月的 外销订单 延续亮眼表现,主要归功于 AI 、高效能运算及云端服务等市场需求的快速攀升,带动芯片通路、内存储器、 IC 製造与服务器等相关供应链订单持续畅旺。此外,AI 和新科技也带动半导体产业的积极扩产热潮,带动半导体设备、自动化设备需求高增,促使机械产品接单拉高,金额回升至 2022 年高点。
传产部分仍呈现不同的復苏态势:
整体而言,台湾外销订单在 AI 等科技产品和部分传产復苏下维持在高檔,但整体「电子强、传产弱」的格局没有太大变化,传产復苏多受惠于AI 外溢需求,但传统製造业终端需求仍不佳,尤其中国 7 月月中数据全面低于预期,反映内需和投资动能进一步放缓。
关键仍在 AI 需求,当各大 CSP 厂和各国对 AI 基础建设的需求依旧时,将继续支撑台湾外销订单高速增速。