我们想让你知道的是:
2026/9 FOMC 会议,美联储升息 1 码至利率 3.75 ~ 4.00% 区间,同步上调今年利率点阵图到升息 2 码的幅度,整体态度倾向鹰派,M平方全面解读与评估后续影响。
本文重点: 2026/9 月的 FOMC 会议,美联储升息 1 码来主动压抑通胀,我们统整五大重点如下:
- 本次会议以 12 : 0 通过升息 1 码至 3.75 ~ 4.00% 区间,声明稿维持经济稳健、失业率变化不大,但新增强调升息将加速通胀实现 2% 目标。
- 最新 9 月点阵图中,2026 ~ 2027 年委员中位数上调至 4.00 ~ 4.25% 区间,分别高达 16 、 14 位委员均支持进一步升息,代表今明两年仍有升息 1 ~ 2 码的可能性。
- 经济预测报告 SEP 中,委员小幅上调 2026 ~ 2027 年经济增速至 2.3%(原 2.4%)、 2.4%(原 2.3%),并且同步将失业率下修至 4.1%(原 4.3%),而通胀及核心通胀则上修至 3.7%(原 3.6%) 、 3.4%(原 3.3%),传递委员认为即便升息,美国今明两年的经济增速、失业率均仍将优于长线平均。
- 资金流动性部分,最新纽约联储公佈在 8/13 后暂时不再进行短债购买,而本次美联储依旧希望保持存准金处在充裕水准的态度不变。随着 9 月企业税收入帐,预计 TGA 资金有 1,000 ~ 2,000 亿释放空间,将给予存准金支撑。
- Warsh 记者会中,强调不须对劳动市场形成伤害,也能实现价格稳定,双重使命没有衝突。难将现在的金融状况叙述为限制性,因此美联储撤回了一部分宽鬆政策,力求实现价格稳定,以达到让美国经济增长持续更久、工薪阶级民众受益的目标。
一、 美联储全部委员一致通过 9 月升息一码!
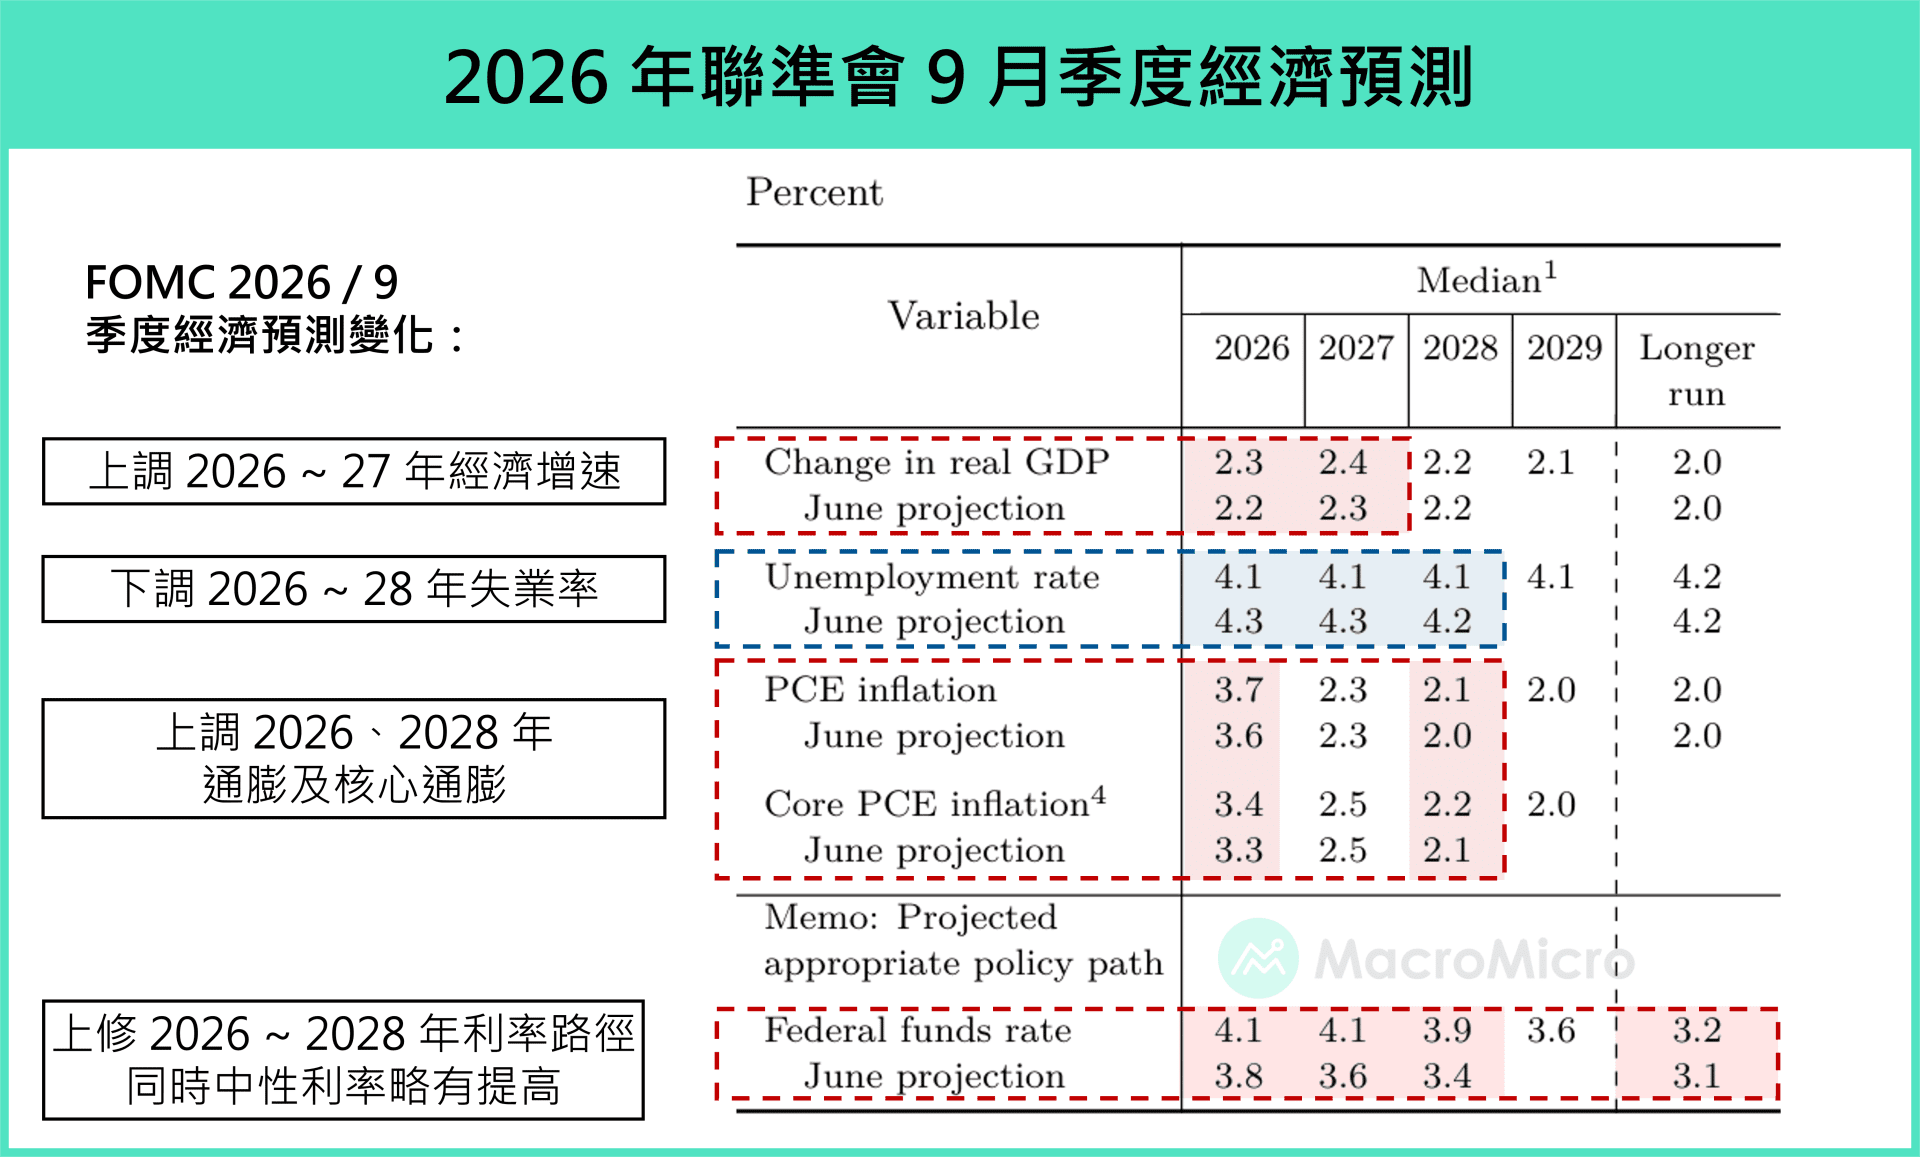
本次会议,美联储票委以 12 : 0 通过声明稿内容,并升息 1 码至利率 3.75 ~ 4.00% 区间,声明稿重申虽然地缘政治局势仍导致高度不确定性,但经济依旧稳健,升息将有助于更快实现美联储 2% 目标, 依旧保持减少前瞻指引沟通的简洁形式,我们摘要声明稿重点如下:
本次会议重点:升息一码、维持充足储备不变
美联储以 12 : 0 通过本次声明稿发布,决定升息 1 码至利率 3.75 ~ 4.00% 区间,以支持美联储的双重使命,同时维持银行体系中保持充足储备的政策。(原文:...support of the Federal Reserve's dual mandate. The Committee is continuing its policy of maintaining ample reserves in the banking system.)
经济与通胀看法:经济稳健,升息目的为更快实现通胀目标
经济部分,删除「中东衝突」、改为更广泛的「地缘政治」造成不确定性,但强调经济稳健,并新增内需支出展现韧性,维持生产力增速与资本投资表现强劲,就业增速与劳动力扩张大致同步,失业率变动不大(has changed little)的论述。
通胀措辞部分,删除「供给衝击、能源等特定部门推升价格」这类偏向外生供给因素的解释,改为更简洁的「通胀仍处高位」,并新增「本次政策行动将有助于通胀更及时地回到 2% 目标」,政策讯号更直接聚焦于压低通胀。
二、委员分布大幅上调利率落点,年内还将再度升息!
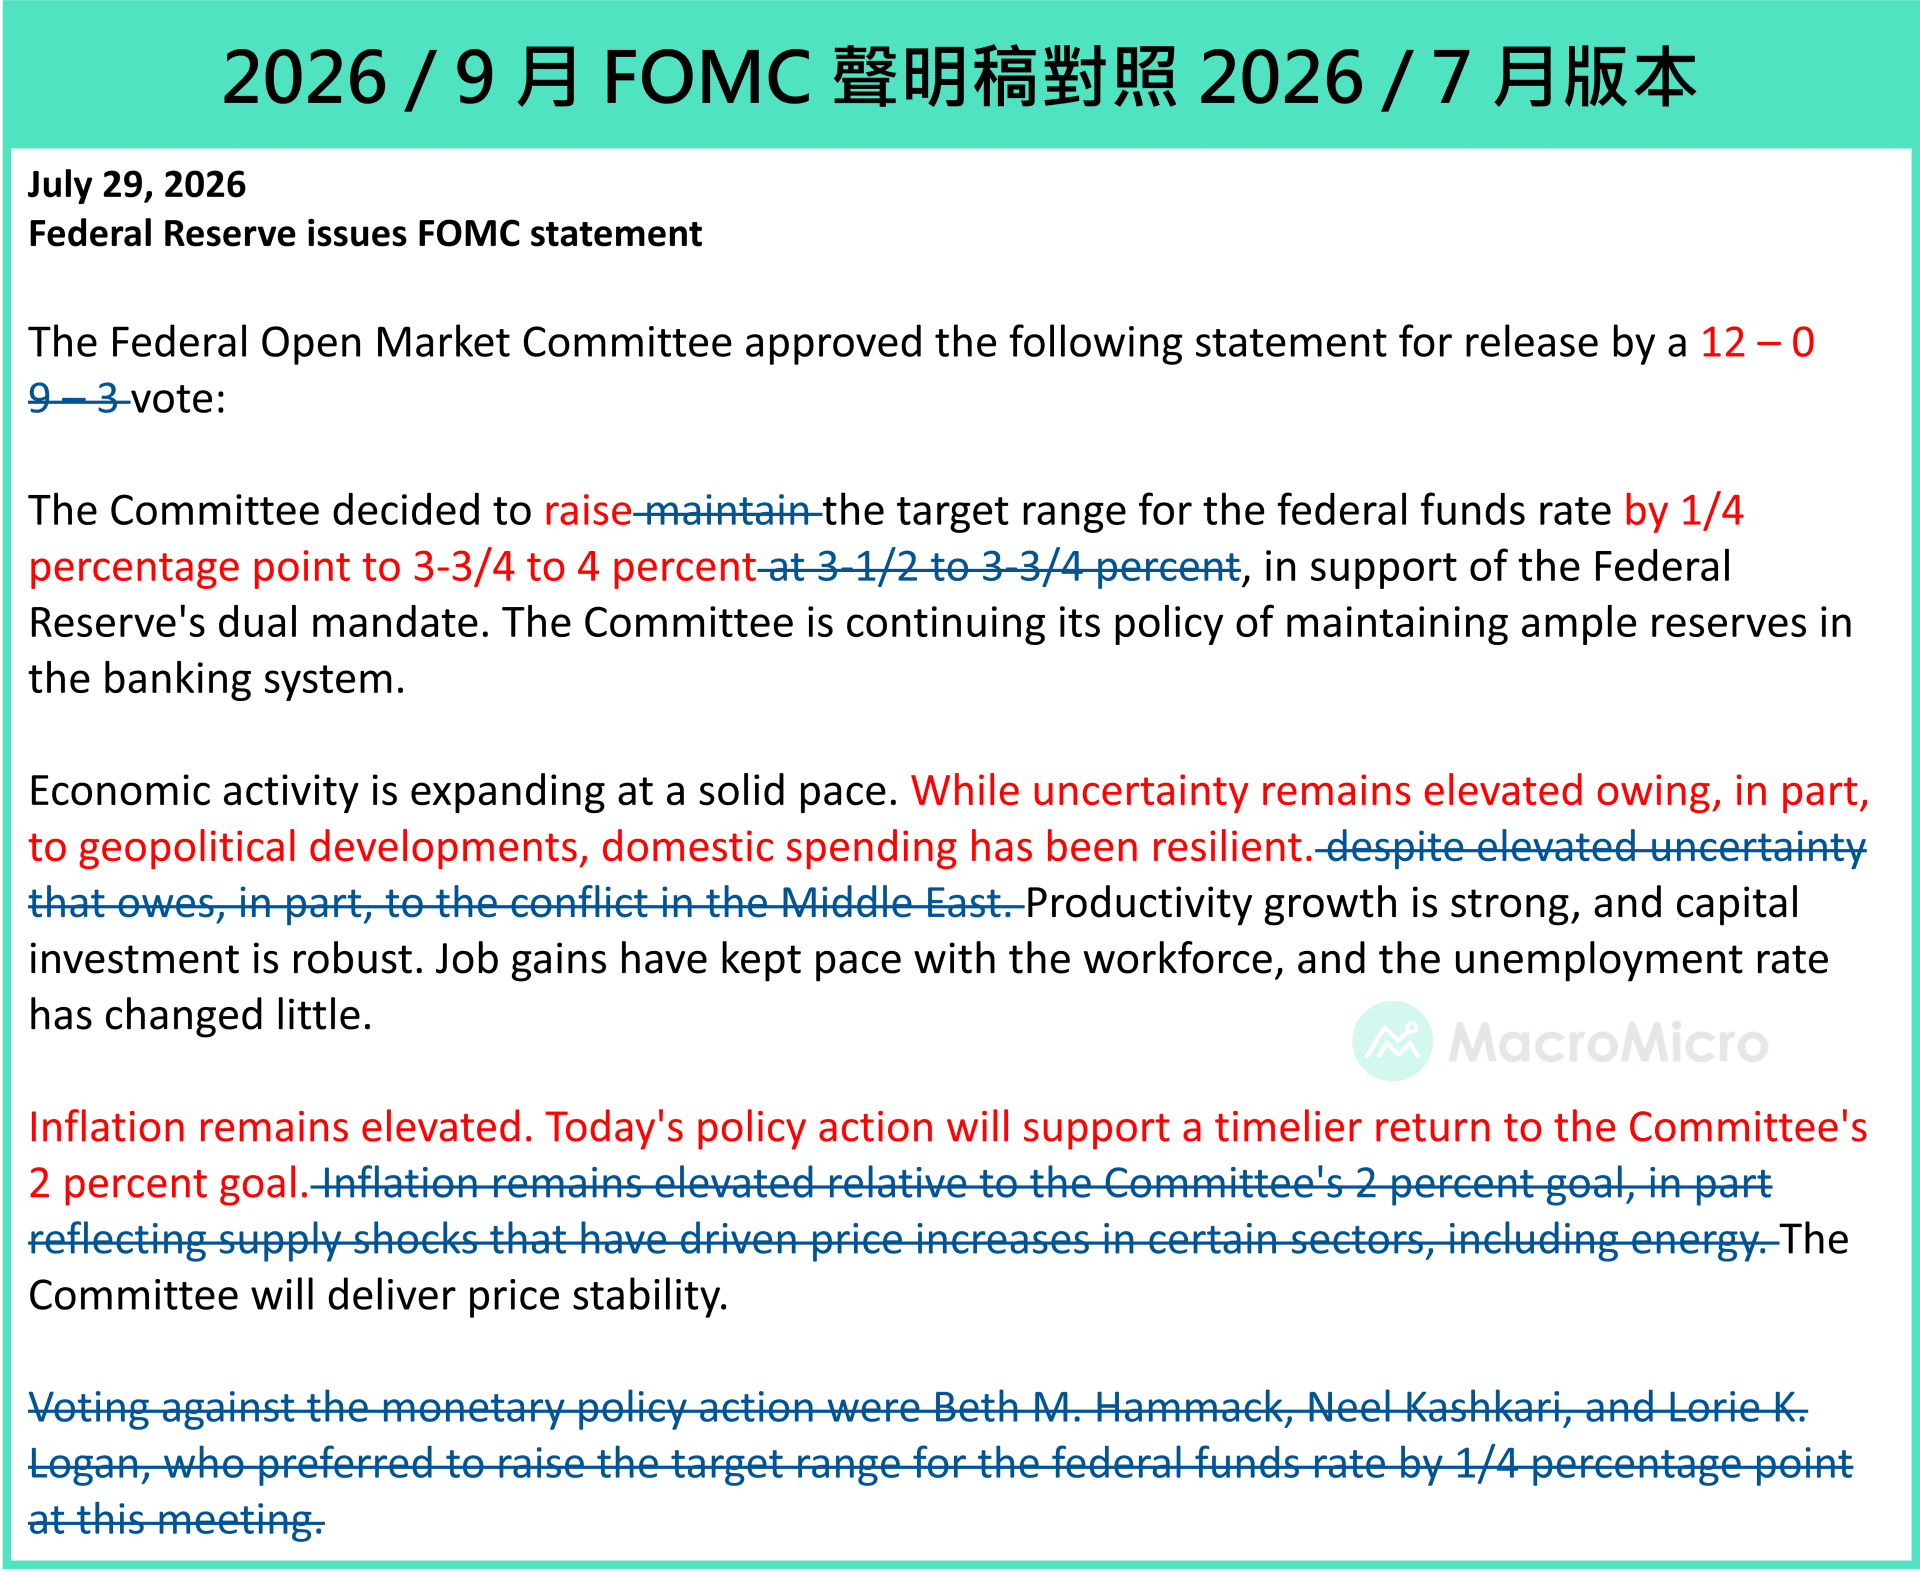
本次会议市场最关注的点阵图部分,可以发现 19 位委员中,仅有 18 位进行投票( Warsh 依然没提交)。最新 2026 年委员分布大幅上移,高达 12 位委员预测年内将升息 2 码,4 位委员预测年内将会升息 3 码,仅 2 位委员认为年内只会升息 1 码,中位数落点在 4.00 ~ 4.25% 区间(年内升息 2 码),传递美联储声明稿中,希望通胀加速回到 2% 目标的货币政策利率立场。
而明后年部分,2027 年利率同样出现上修,中位数落点上移至 4.00 ~ 4.25% 区间,等同今年,并且有 8 位委员支持 4.25 ~ 4.50 区间,代表只要有 2 位委员上升,就还会再度上修 1 码。
2028 年中位数也上移至 3.75 ~ 4.00% 区间,同时新给出的 2029 年则落在 3.50 ~ 3.75%,而本次长线利率中位数则也小幅上修至 3.25%,点阵图虽然仍维持倒挂,但 2026~2027 年的政策路径已转为升息,搭配声明稿新增「本次政策行动将有助于通胀更及时回到 2% 目标」的措辞,反映委员会现阶段更倾向主动确保通胀回落,而非等待通胀自行降温。短线政策重心也因此进一步由就业风险转向物价稳定。
三、美联储小幅上修经济、下修失业率,并小幅上修通胀预估
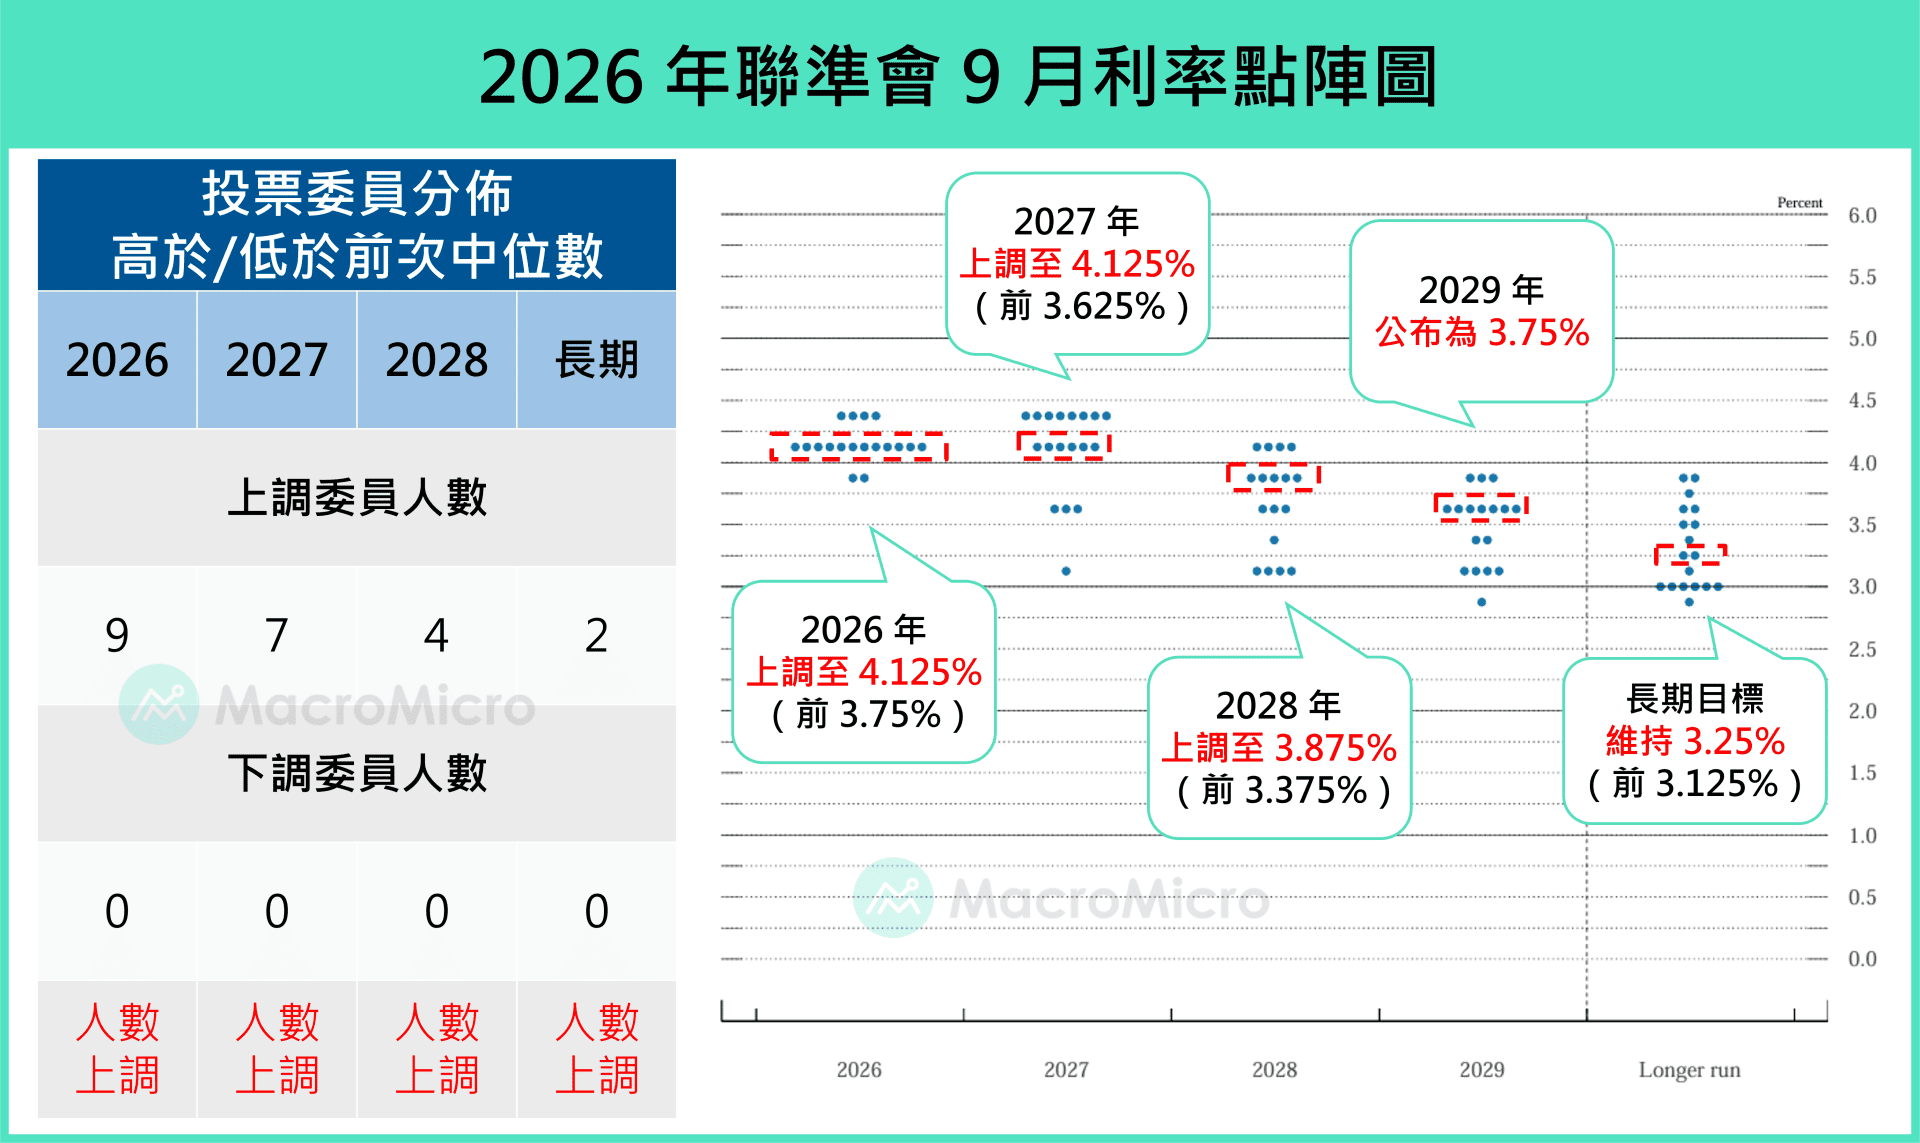
2026/9 美联储经济预测报告(SEP)小幅上修 2026 年 GDP 预测值至 2.3%(原 2.2%)、 2027 年 GDP 预测值至 2.4%(原 2.3%),并且同步将失业率下修至 4.1%(原 4.3%)低于长线平均的水准。而通胀预估也再度小幅上修,通胀及核心通胀上修至 3.7%(原 3.6%) 、 3.4%(原 3.3%),配合点阵图调整成偏向升息,反映委员们普遍认为货币政策态度需要更加积极地去压抑通胀,并且在升息 1 ~ 3 码的背景下,美国今明两年的经济增速、失业率均仍将优于长线平均。
▌ 近 4 个年度美联储预期(2026 ~ 2029 年):
小幅上调 GDP 增速预估 ,2026 ~ 2029 年预测值:2.3%(原 2.2%)、 2.4%(原 2.3% )、 2.2%(原 2.2%)、 2.1%,长线经济增速预估维持 2.0%(原 2.0%)。
小幅下调 2026 ~ 2028 年失业率,并且预估均将低于长线平均(就业最大化),2026 ~ 2029 年预测值:4.1%(原 4.3%)、 4.1%(原 4.3%)、 4.1%(原 4.2%)、 4.1%,长线就业最大化失业率则预估维持 4.2%(原 4.2%)。
上调 2026 、 2028 年 PCE 物价 预估,2026 ~ 2029 年预测值:3.7%(原 3.6%)、 2.3%(原 2.3%)、 2.1%(原 2.0%)、 2.0% 。
上调 2026 、 2028 年 核心 PCE 物价 预估,2026 ~ 2029 年预测值:3.4%(原 3.3%)、 2.5%(原 2.5%)、 2.2%(原 2.1%)、 2.0% 。
今明两年都仍有升息机会,未来利率预估路径明显上升,2026 ~ 2029 年预测值:4.1%(原 3.8%)、 4.1%(原 3.6%)、 3.9%(原 3.4%)、 3.6%,而长线利率则小幅上调至 3.2%(原 3.1%)。
四、 美联储停止购买短债,市场流动性关注 TGA 资金流向
五、 Warsh 会后记者会重点
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
本次美联储会议升息的背景与原因是什么?
💡2026 年 9 月 FOMC 会议,美联储升息 1 码至 3.75 ~ 4.00% 区间,主要为压抑通胀。同时上调今年利率点阵图,整体态度倾向鹰派,以应对持续走强的经济与尚未回到正轨的潜在通胀趋势。
-
美联储对未来经济增速、失业率与通胀的预期如何?
💡美联储小幅上修 2026 ~ 2027 年经济增速至 2.3%、2.4%,失业率下修至 4.1%,通胀及核心通胀上修至 3.7%、3.4%。委员们认为即便升息,美国今明两年的经济增速与失业率仍将优于长线平均。
-
Warsh 强调价格稳定与劳动市场健康之间不存在衝突,其意涵是什么?
💡Warsh 强调价格稳定与劳动市场健康没有衝突,意味着不须牺牲就业市场来压低通胀。透过实现价格稳定,可以让经济稳健增速更久,并提升工薪阶级的实际购买力,使财务状况不宽裕者受益。
-
美联储升息的三大主要考量因素是什么?
💡美联储升息的三大主要考量因素是:经济已经有所增强、夏季通胀趋势并未实际改善、以及世界各地持续出现的地缘政治衝突加剧。这些因素共同促成了本次一致通过的升息决定。
-
长债收益率攀升反映了哪些经济或市场讯息?
💡长债收益率攀升反映了三个主要讯息:第一是经济实力强劲,显示经济韧性;第二是资本竞争,超大规模云端企业筹资推升需求;第三是地缘政治衝突,导致长线收益率上升。
-
在美伊衝突持续下,美联储未来的利率政策可能如何演变?
💡在美伊衝突持续下,美联储态度较为鹰派。今年第四季通胀基期偏低,仍有升息 1 码空间。但进入明年,全球油价高基期预计将快速降低通胀压力,美联储可能放慢脚步,政策中心将回到通胀与经济增速的平衡。
【限时低于2折】五大课程一口价,低于 2 折更加码 ETF AI 投资模组 错过不再>>
【MM Podcast】商周联名特辑|中美互锁、英伟达当庄:3.5 万亿美元的永动机 立即收听>>