我们想让你知道的是:
Q3 美股财报季来到尾声,几家欢乐几家愁!截至 10 月底,超过七成的标普 500 指数成分股已经公佈 Q3 财报,11 个产业板块实现获利年增速,Q3 预估获利增速率已上修至接近 30%(实际公佈 + 尚未公佈的预估值),预计将是连续第 8 季达到双位数增速。
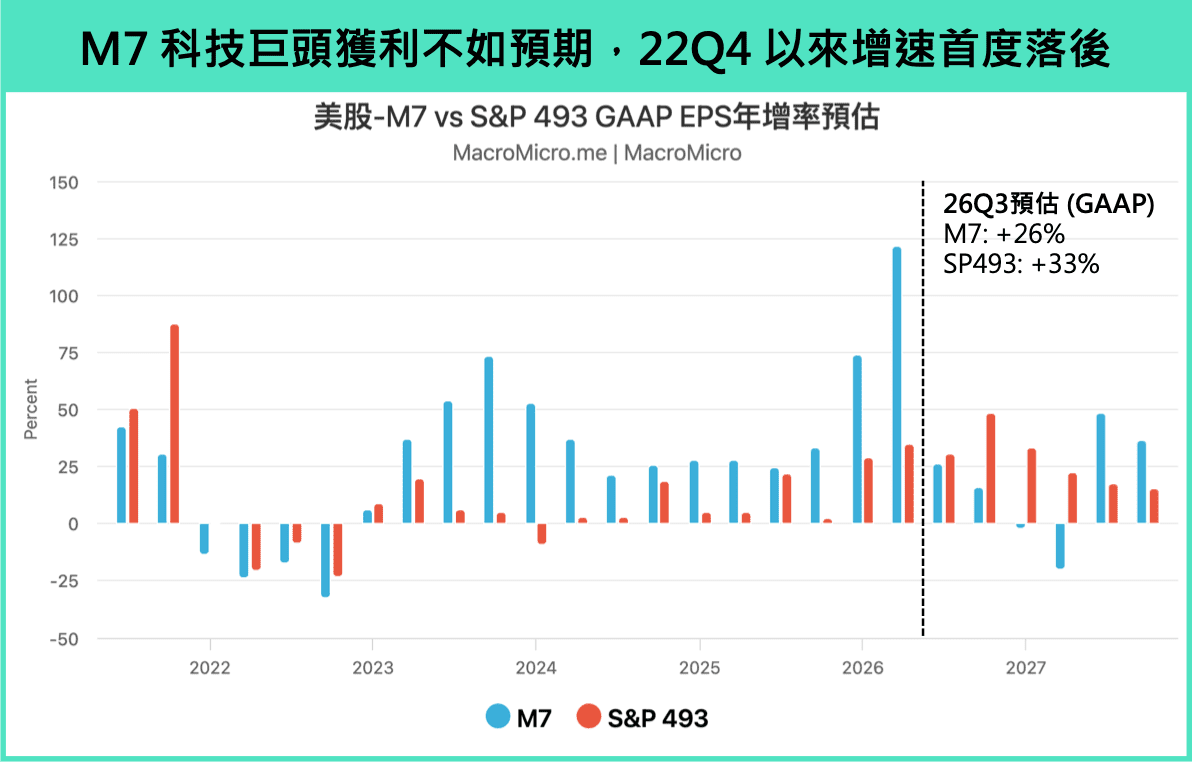
罕见的是,M7 科技巨头(Amazon 、 Apple 、 Alphabet 、 Nvidia 、 Microsoft 、 Meta 、 Tesla) EPS 预估增速率却由 9 月底的 33.6% 下修至 26%,2022 Q4 以来首度 M7 获利增速落后于标普 500 的其他 493 家公司(预估 33%),甚至这样的落差在未来几季还会再扩大。
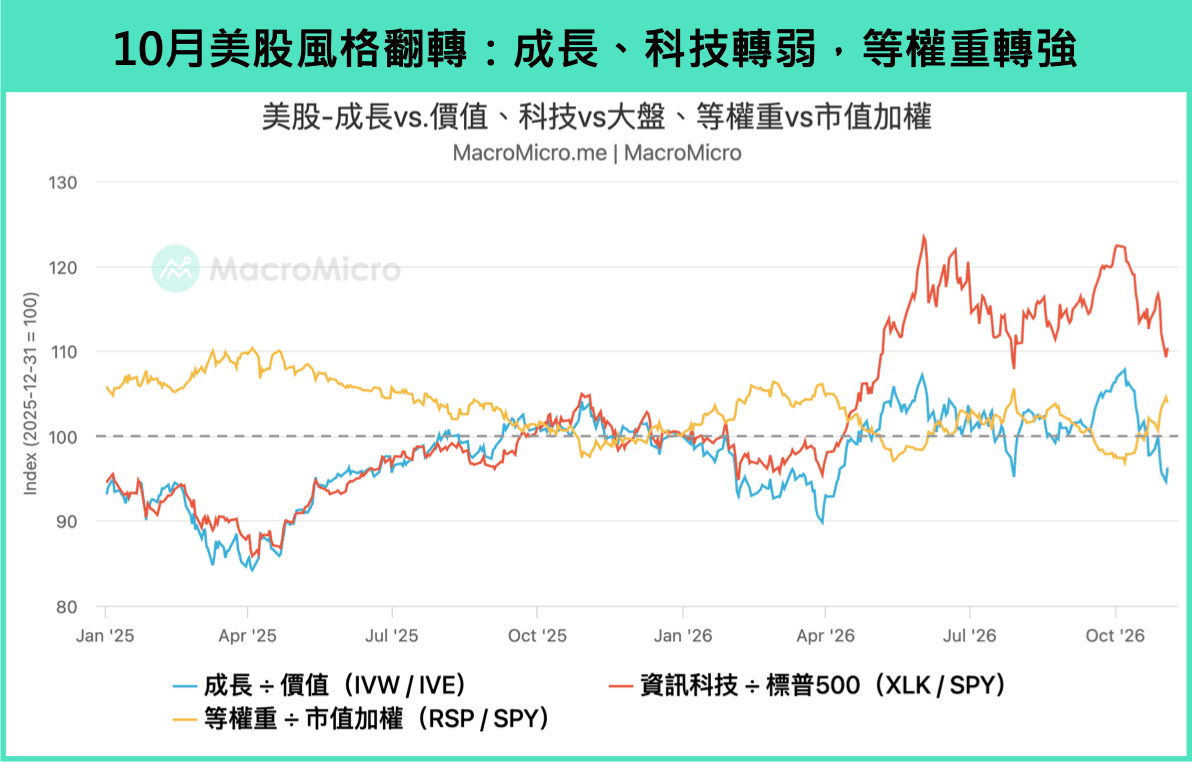
上述趋势也正反映在近期股市分化表现上:费半(SOX)6 月底创高后一路走跌,Q3 以来(6/30~10/30)下跌 -25%,光 10 月就跌了 -15% 。那斯达克 100 同期跌 -6% 、 10 月再跌 -7%,高 Beta 、动能、增速风格因子普遍遭到抛售。相较之下,10 月 道琼(+1.7%)、等权重标普(+4.9%)反而逆势上涨,显示资金由科技与通讯产业流向其余板块。
本文重点:
- 科技巨头短线获利失真与现金流承压,预估巨头现金流至 2028!
- 美股获利扩散至非科技板块,三大防御性族群形成资金避风港。
- 资产配置三大核心策略:AI 品质、非 AI 风险、降低槓桿。
一、为何 M7 科技巨头正遭受市场质疑?
近期科技巨头财报引发市场震盪、整体表现不如预期,不过深入探究核心数据会发现,AI 商业变现其实仍在持续好转。
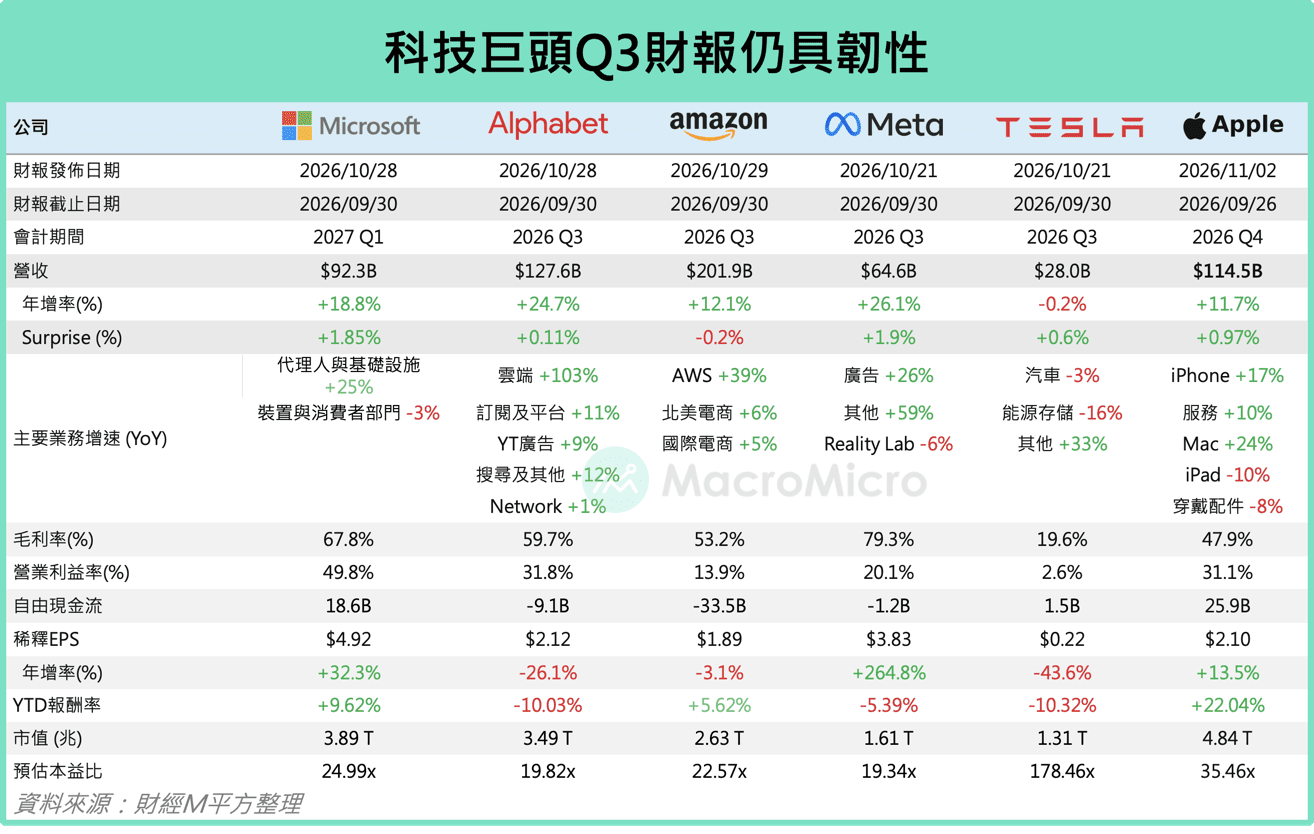
无论是 Microsoft 藉由高毛利软件订阅与 GitHub Copilot 等混合计费模式推动 云端营收 年增 17%(前 16.5%),还是 Meta 靠 AI 演算法大幅优化广告转换率带动广告业务增速 26%,甚至新推出的 Meta Muse 亦展现强劲的消费抽成潜力,皆印证了 AI 已正式进入变现期。既然 AI 趋势未曾改变,市场的担忧究竟从何而来?以下我们整理解析本次巨头两大担忧:获利与现金流。
业外一次性因素影响 EPS 失真,非 AI 业务表现分化
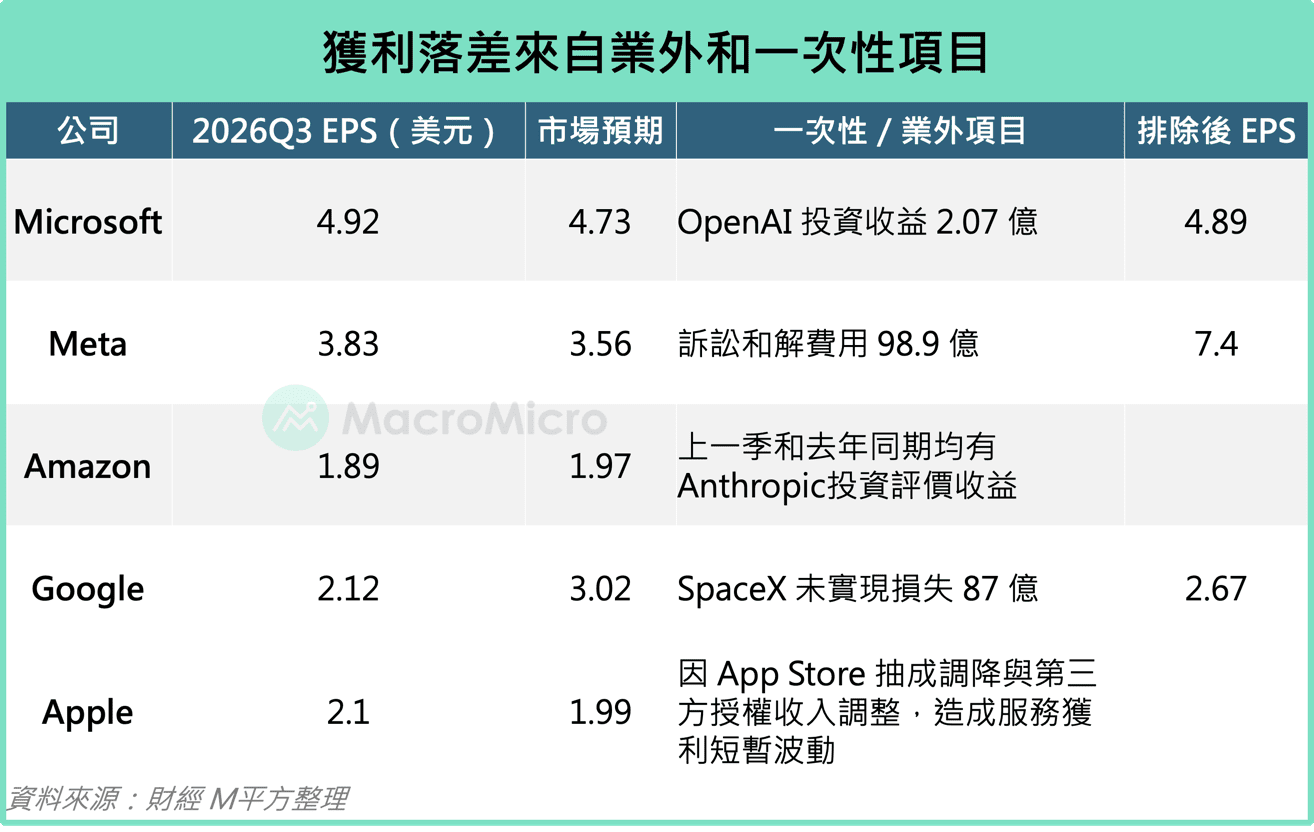
若要釐清本季财报杂讯,首先得从市场过度反应、实则「最不需要担心」的表层因素谈起。单看每股盈余(EPS),这确实是科技巨头近年最难看的一季:Meta EPS 低于市场预期 41%,Alphabet 差了 30%,Amazon 也小幅落后。然而,四大 CSP 的营收皆符合或优于预期,获利的断崖式落差,本质上只是短线帐面衝击与非 AI 本业的短暂逆风,并非撼动科技巨头估值的决定性因素。
首先是一次性评价与诉讼费用导致的帐面失真:
- Alphabet 投资 SpaceX:Q2 认列约 940 亿美元的 SpaceX 投资收益,Q3 随即因 SpaceX 股价回檔转为未实现损失。
- Meta 诉讼费用:因「青少年心理健康与儿童安全」诉讼,在 Q3 单季认列高达 98.9 亿美元的法律和解费用。
- Apple 授权收入调整:面临多国反垄断监管,因 App Store 抽成调降与第三方授权收入调整,造成 服务获利 短暂波动。
其次是非 AI 核心业务的结构性分化,更多反映了檔期挪移与产品周期,而非基本面崩坏:
- Alphabet 搜寻广告:年增放缓至 12%(前 17%),主因 AI 搜寻模式使用量大增,而其广告变现效率暂时低于传统搜寻,属于过渡期的变现磨合。
- Amazon 北美电商:增速降至 6.2%(前 16.1%),主因 Prime Day 檔期提前使营收提前于 Q2 认列,实际消费需求并未转弱。
- Apple 硬件与服务:高阶硬件动能依旧强劲,但内存储器等零组件成本上扬,压抑 Q4 毛利率展望至 45~46%(Q3 为 47.9%),加上汇价与监管改动,使整体增速放缓。
换言之,无论是业外亏损的帐面暴击,还是传统业务面临的短暂磨合,都只是短线干扰;市场真正的核心焦点与定价重估,依旧繫于背后的资本开支与现金流变化,我们于下段详述。
资本开支再上调,现金流转负压力增:从「现金製造机」变成「资本市场抽血者」
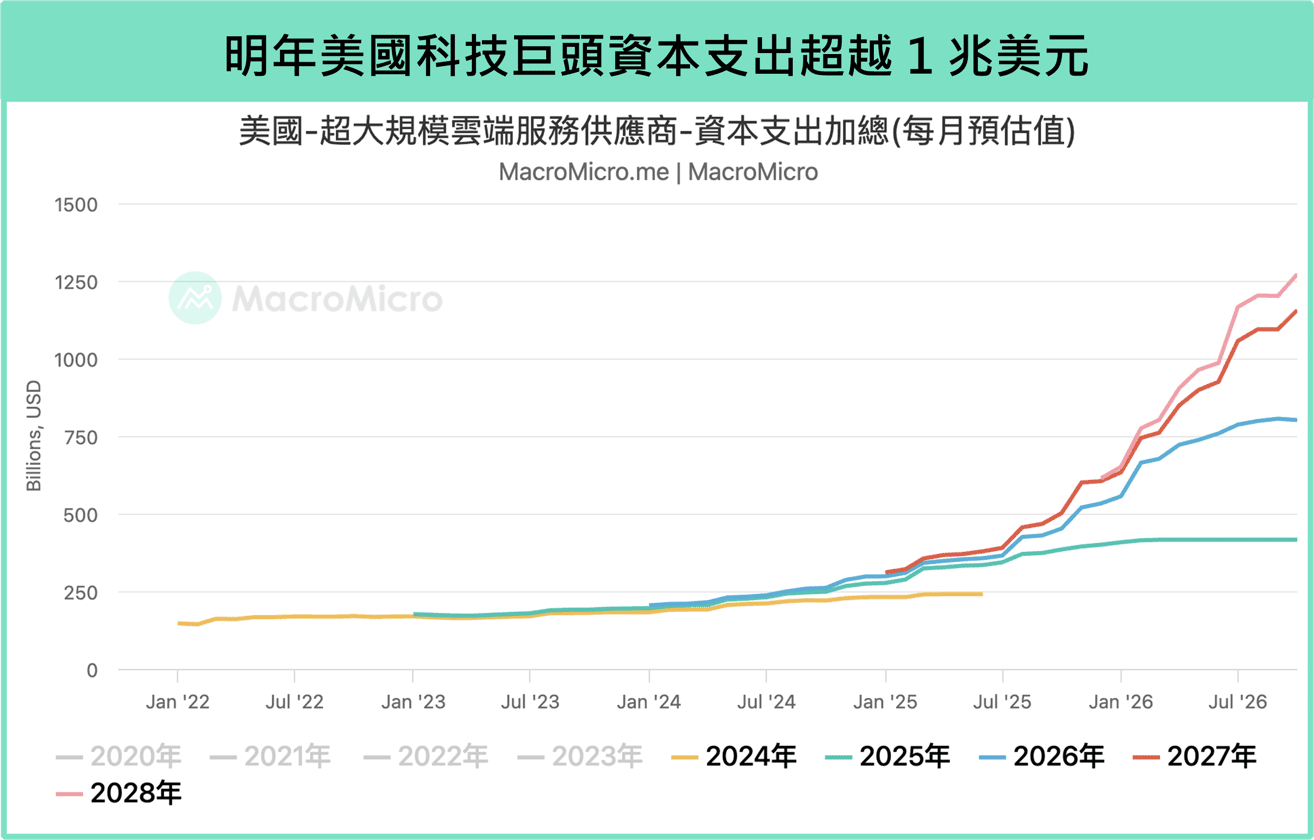
市场真正担心的,依旧是来是来自于资本开支到底能否创造足够的获利与现金流。尤其五大云(Amazon 、 Alphabet 、 Microsoft 、 Meta 、 Oracle)2026 年 合计资本开支 指引超过 8000 亿美元,即使营运现金流预估达 7,100 亿美元也不足以支应,Q3 自由现金流 罕见集体转负(合计 -350 亿美元)。更进一步,市场共识预估明后年资本开支将迈向 1~1.2 万亿美元,还没有出现投资缩手的迹象。 我们预计在这样的扩张底下,后续云端巨头将从三个面向承受财务压力:
-
折旧摊销侵蚀获利:市场共识预估五大云 2027~29 年的折旧与摊销费用分别达 3,000 亿、 4,000 亿、 6,300 亿美元,2029 年甚至超过 2026 年全体营业利益总和(5,200~5,500 亿美元)。儘管折旧不涉及当期现金流出,但仍会压低 GAAP 营业利益与税后净利。
-
融资、利息负担上升:为持续支应硬件与资料中心采购,五大云在今年前三季已透过股权、债权融资近 3000 亿美元。 11/2 甲骨文再度宣布发行 100 亿美元债券和 100 亿美元新股,当日股价跌逾 8%;Meta 也正考虑发行至少 200 亿美元的债券。我们估计五大云 2027-28 年利息支出合计上升至 300 ~ 500 亿美元区间(2025:约 110 亿美元),ORCL 利息保障倍数(= 营业利益 / 利息支出)不到 4 倍、远低于其他巨头 14~30 倍的保护。虽然普遍没有立即违约风险,但未来还款压力确实在上升。
-
表外隐性风险膨胀:科技巨头也正透过表外工具募集资金,例如成立特殊目的实体(SPV)持有资料中心资产(土地、建筑、芯片设备),并向机构投资人、资产管理机构发行债券或资产基础证券(ABS),云端巨头再向 SPV 承租运算容量,部分情况下持有少数股权或提供资产残值担保。截至 10 月底,我们估计五大云的表外隐性承诺已突破 4 万亿美元,涵盖采购承诺、照付不议协议(Take-or-pay)、尚未启用租赁、融资担保或投资协议等。一旦终端需求不如预期,资产残值、投资价值与担保责任可能同时恶化。
如同我们 9 月〈 AI 金融化〉报告 所述,科技巨头正从轻资产的软件平台转型为重资本、高槓桿的资料中心营运商,估值溢价也随之急速压缩:截至 10 月底,Amazon 、 Alphabet 、 Oracle 的未来 12 个月预估市盈率滑落至 21.9 倍、 17.6 倍、 13.5 倍,接近或跌破近十年低点,Meta 也落在历史区间下缘(19.3 倍),只有 Microsoft 相对有韧性(24.9 倍)。
2027-28 展望:如何回到正的自由现金流
科技巨头要证明 AI 资本开支具有正向的投资报酬,关键在于自由现金流何时转正。我们认为有两个关键需要看到:资本开支增速放缓,以及云端与 AI 营收进入收割期。
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
M7 科技巨头面临的市场质疑主要来自哪些方面,与 AI 商业变现的关係为何?
💡M7 科技巨头面临市场质疑,主要来自获利与现金流两大担忧。儘管 AI 商业变现持续好转,但业外一次性因素及资本开支持续上调,导致帐面获利失真和现金流压力增加。
-
五大云端巨头的资本开支持续上调,对其未来的获利与现金流造成哪些压力?
💡五大云端巨头资本开支持续上调,对未来获利与现金流造成压力,包括折旧摊销侵蚀获利、融资与利息负担上升,以及表外隐性风险膨胀,导致自由现金流罕见集体转负。
-
科技巨头如何才能在 2027-2028 年回到正的自由现金流?
💡科技巨头需在 2027-2028 年回到正的自由现金流,关键在于资本开支增速放缓,以及云端与 AI 营收进入收割期。预计资本开支同比将逐季放缓,而云端收入增速维持高位。
-
本次财报季中,能源、医疗、金融等非科技板块的获利扩散,其基本面原因为何?
💡本次财报季中,能源板块受油价上涨与炼能短缺推升获利;医疗板块靠畅销药放量与管理式医疗走出谷底;金融板块则因交易投行与净利差扩大带动获利,这些因素共同促成非科技板块的获利扩散。
-
能源、医疗、金融等防御性板块的反弹,是短线机会还是具有长线价值?
💡能源、医疗、金融等防御性板块的反弹,部分归因于市场将其视为「周期高点」的短线机会。然而,这些板块仍因低预期、低估值与基本面改善,在市场波动时具备配置潜力。
-
针对 AI 品质、非 AI 风险分散,以及降低槓桿,有哪些具体的资产配置策略建议?
💡资产配置策略建议包括:挑选「AI 品质」,聚焦上游芯片与半导体巨头,并谨慎筛选中下游;分散「非 AI 风险」,配置金融、医疗等独立主题;以及调降「槓桿」,避免追高槓桿部位以降低风险。
【MM Podcast】After Meeting EP. 220|10 月股、汇、债乱成一团 立即收听>>