我们想让你知道的是:
AI 时代,全球电子供应链正式进入新一轮重组,Claude 、 Gemini 、 DeepSeek 等大型语言模型陆续崛起,模型竞争快速升温;AI 的发展也从最初的大规模训练,逐步走向推论普及,并进一步迈入 AI Agent 时代。随着应用持续扩张,AI 所带动的算力、硬件与基础建设需求仍在不断延伸。
为了更完整掌握这场 AI 变革,财经 M平方重新梳理全球 AI 电子供应链,并独家建构上、中、下游追踪架构,整理各环节的重要指标与代表公司,希望帮助使用者透过数据,掌握 AI 产业景气、资本开支、与需求变化。
本文重点:
- 本次我们针对 AI 供应链的上、中游产业,细看其指标趋势,将供应链区分为三大分类如下:
- 护城河最稳:营收与毛利率大幅增速,产业同时高度集中且拥有技术垄断 (如晶圆代工 / 内存储器),也是当前 AI 最大缺料瓶颈所在。
- 新技术与用量增加:营收与毛利率逐步攀升 (如 封测/ABF/CCL/PCB/散热 / 光通讯),从配角转变成「不可或缺」的环节。
- 产业高度竞争、风险大:营收与毛利率承压,产业高度竞争 (如组装厂),技术门槛相对较低,并受到其上游转嫁的成本。
一、「 AI 供应链」专区正式上线!
AI 供应链:专区介绍
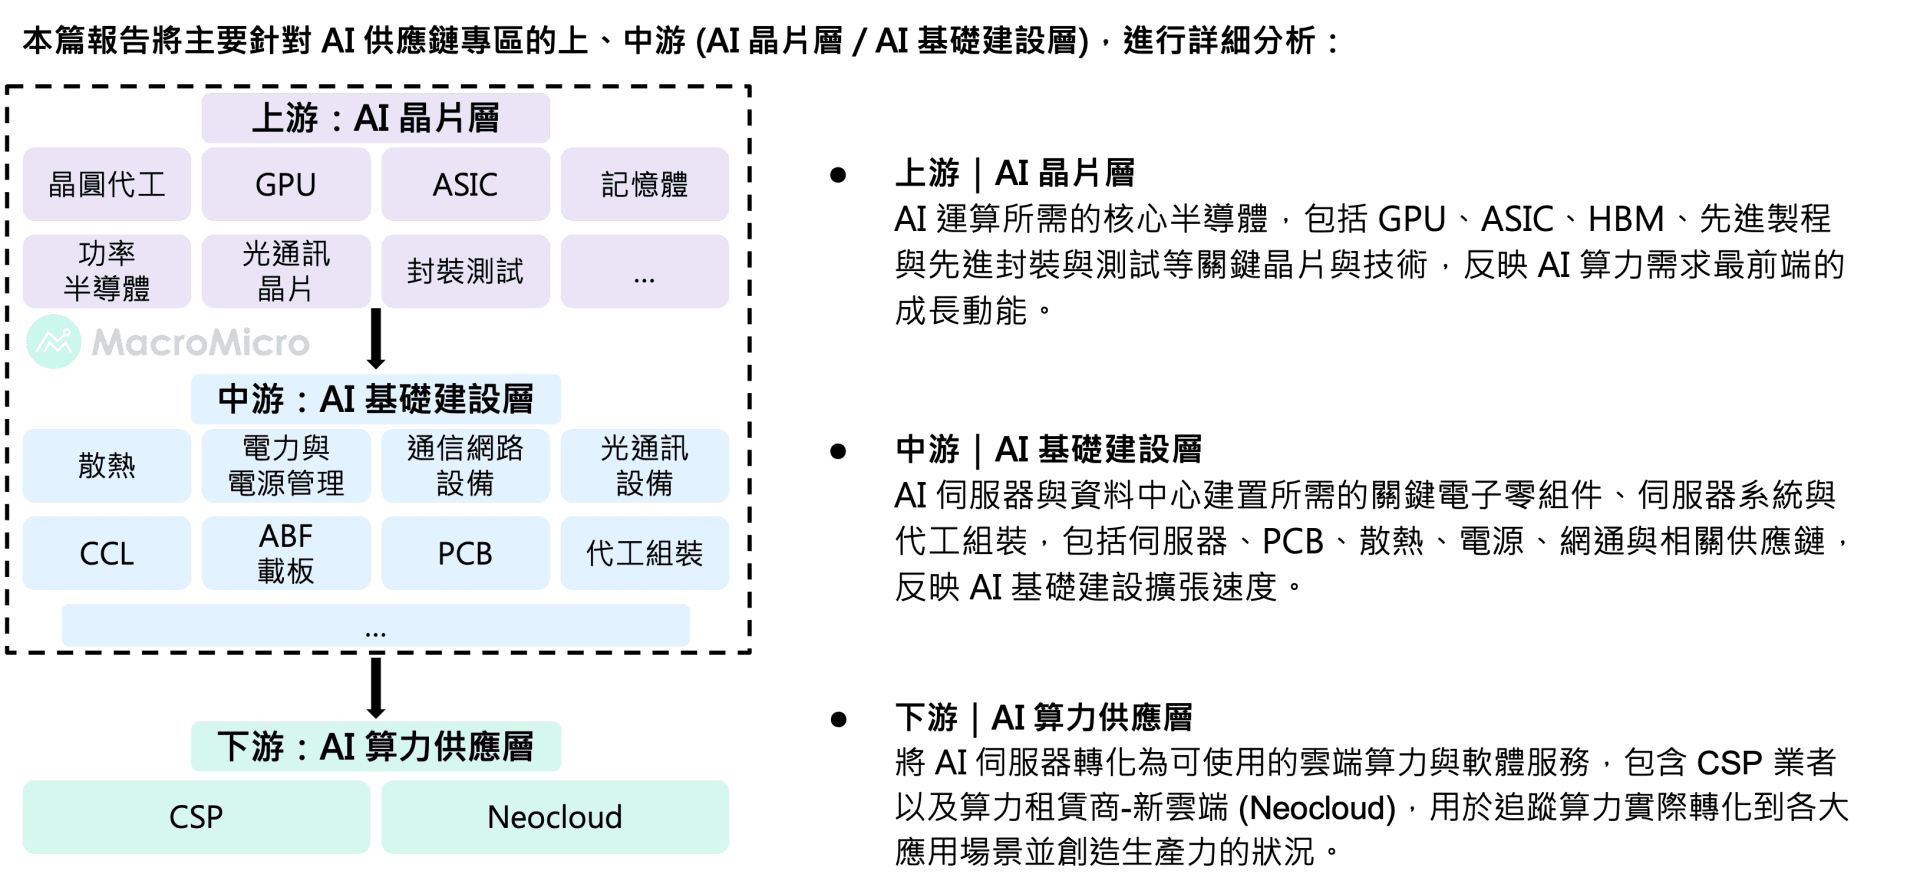
备註:AI 供应链地图中所涵盖公司仅为参考,财经 M平方将定期进行涵盖清单维护、产业新增,以确保数据准确性。
AI 供应链分析概况:三大获利分类
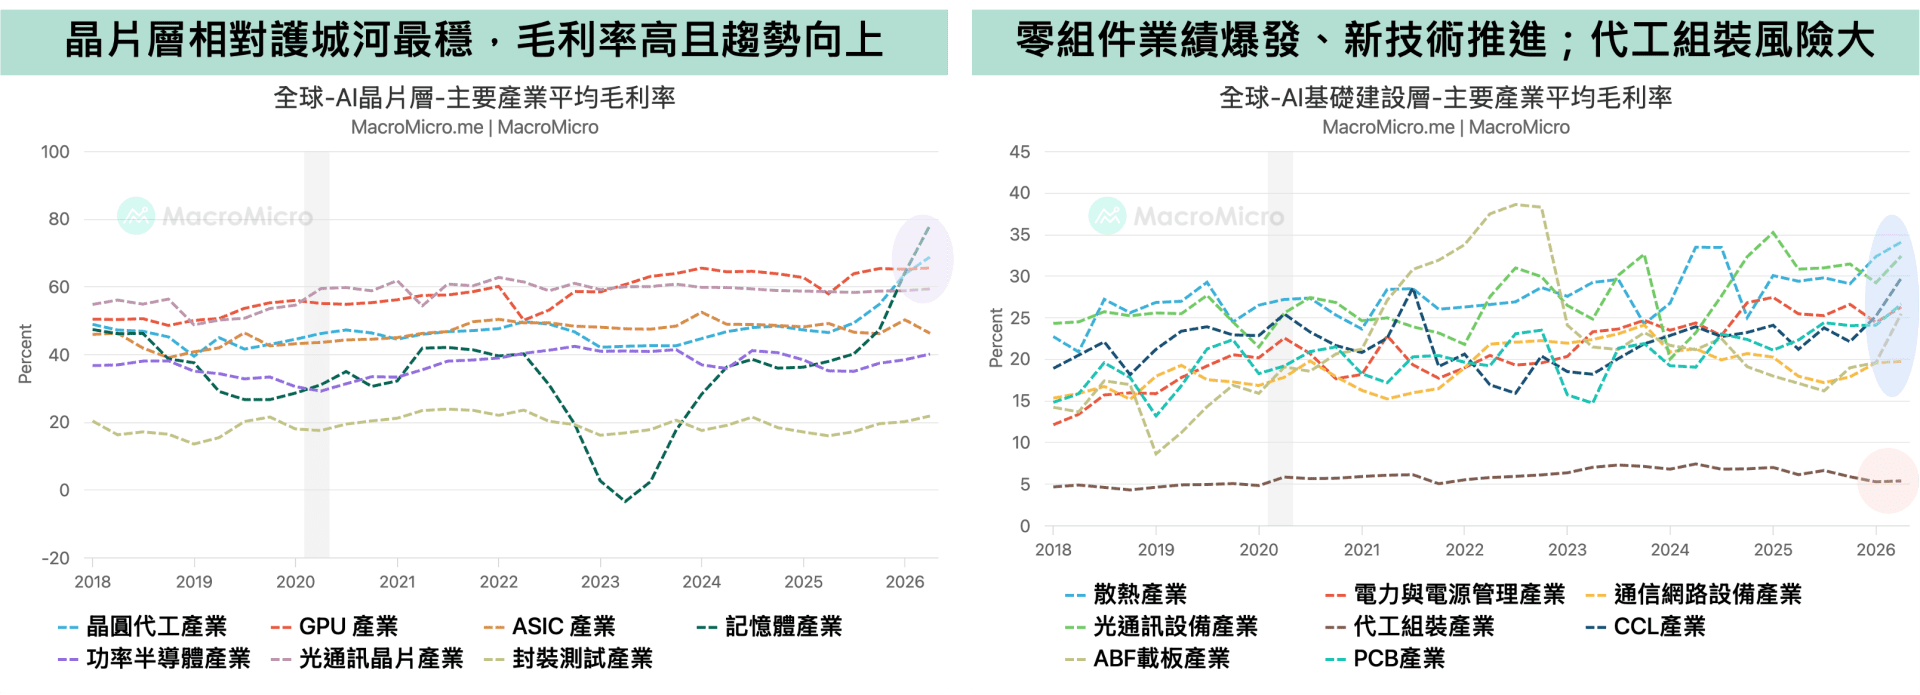
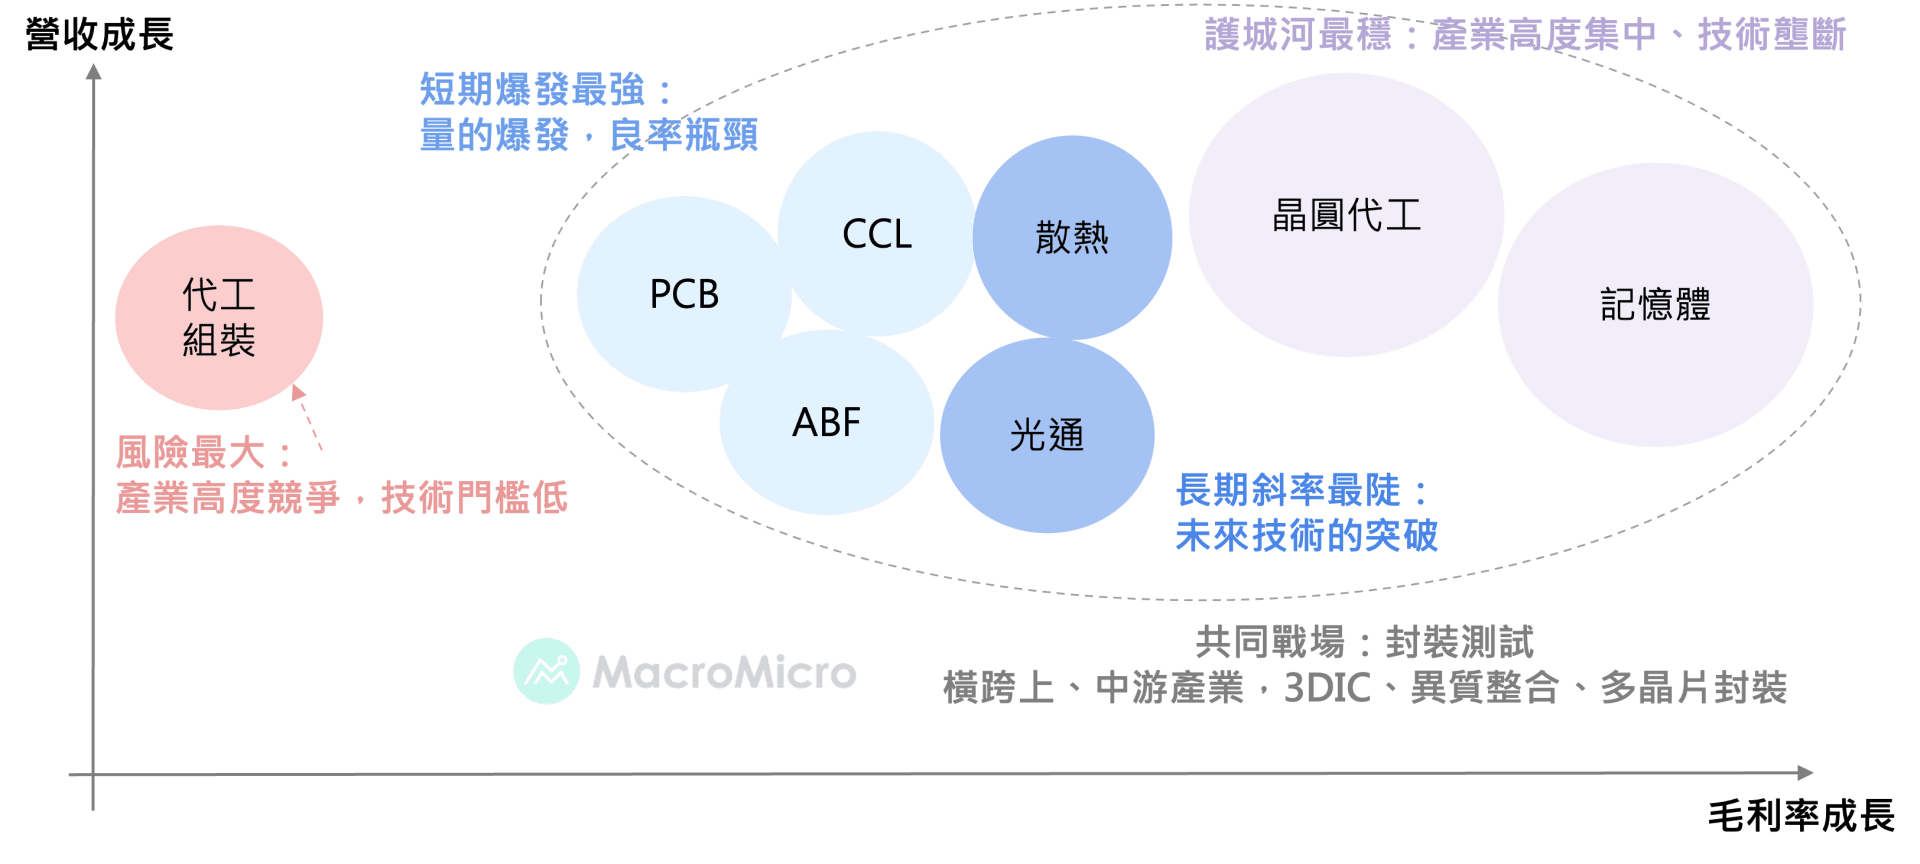
本次我们针对 AI 供应链的上、中游产业,细看其毛利率趋势,我们将供应链区分为三大分类如下:
- 护城河最稳:营收与毛利率大幅增速,产业同时高度集中且拥有技术垄断(如晶圆代工 / 内存储器),也是当前 AI 最大缺料瓶颈所在。
- 新技术与用量增加:营收与毛利率逐步攀升(如 ABF/CCL/PCB/散热 / 光通讯),从配角转变成「不可或缺」的环节。
- 产业高度竞争、风险大:营收与毛利率承压,产业高度竞争(如组装厂),技术门槛相对较低,并受到其上游转嫁的成本。
二、护城河最稳:产业高度集中、技术垄断
1. 晶圆代工:AI 芯片的核心,议价力最强!
- 从台积电最新财报可以看到,26Q2 三率同步创下历史新高,反映 AI 强劲需求持续向上游传导,并开始转化为晶圆代工与先进封装的涨价红利。先进製程产能的稀缺,也使晶圆代工成为 AI 供应链中议价能力最强的环节之一。
- 同时,台积电对于 26Q3 的财测营收将达 446 ~ 458 亿美元 (当前已公佈的 7 、 8 月营收约等于 307 亿美元),再度超越市场预期。并且对于 2026 全年的美元营收,从上次的「超过 30% 」,上调至「略高于 40% 」,显示晶圆代工产业强劲的获利与议价能力。
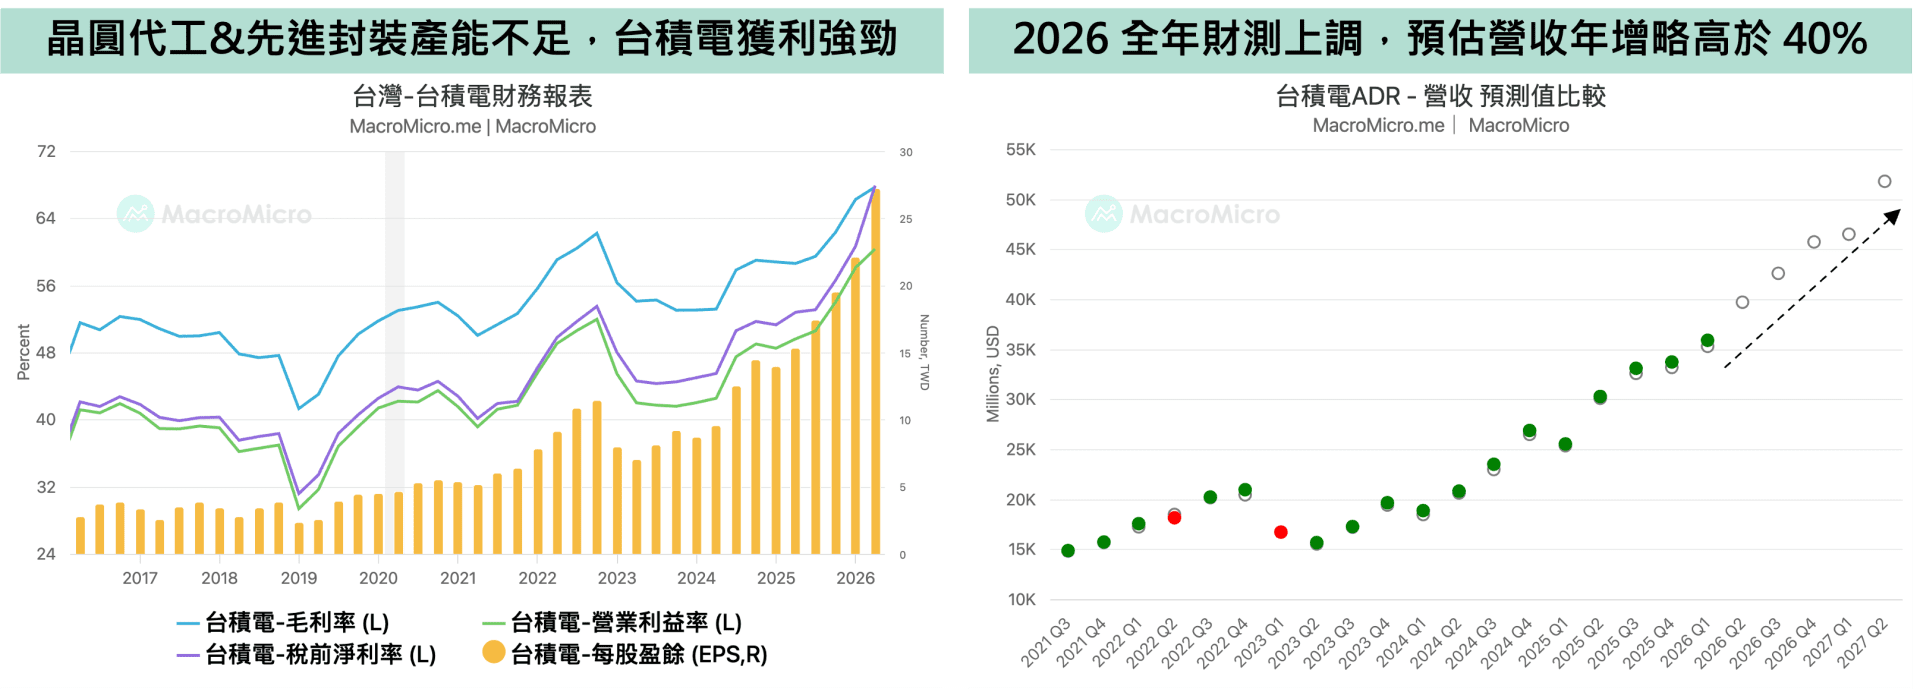
供应链议价权朝上游移动,独占格局掌控着 CapEx 纪律
- 营收:当前晶圆代工在营收绝对值与同比都出现不断创高的现象,全球半导体销售金额也持续攀升,除了验证需求的强劲,亦是供给有限、缺货涨价的最佳铁证。
- 资本开支 :晶圆代工厂仍保守纪律、审慎扩产,并未失控投资,避免出现 2022 年 Overbooking 的现象。
- 现金流:供应链「议价权」上移、且有投资纪律,自由现金流自 25H2 开始显着攀升,涨价进一步转换成现金、获利。
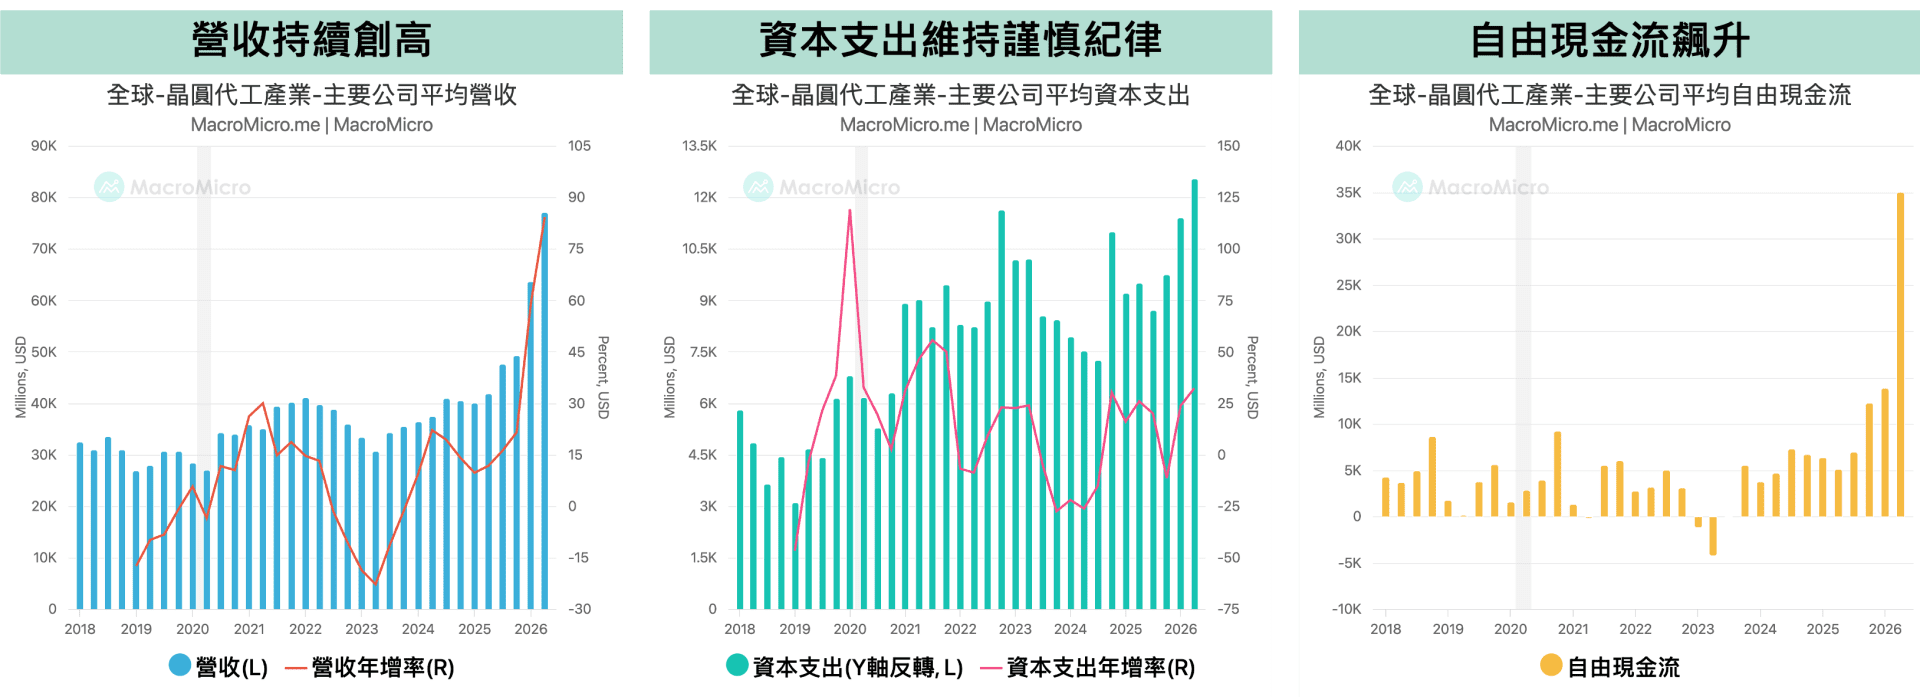
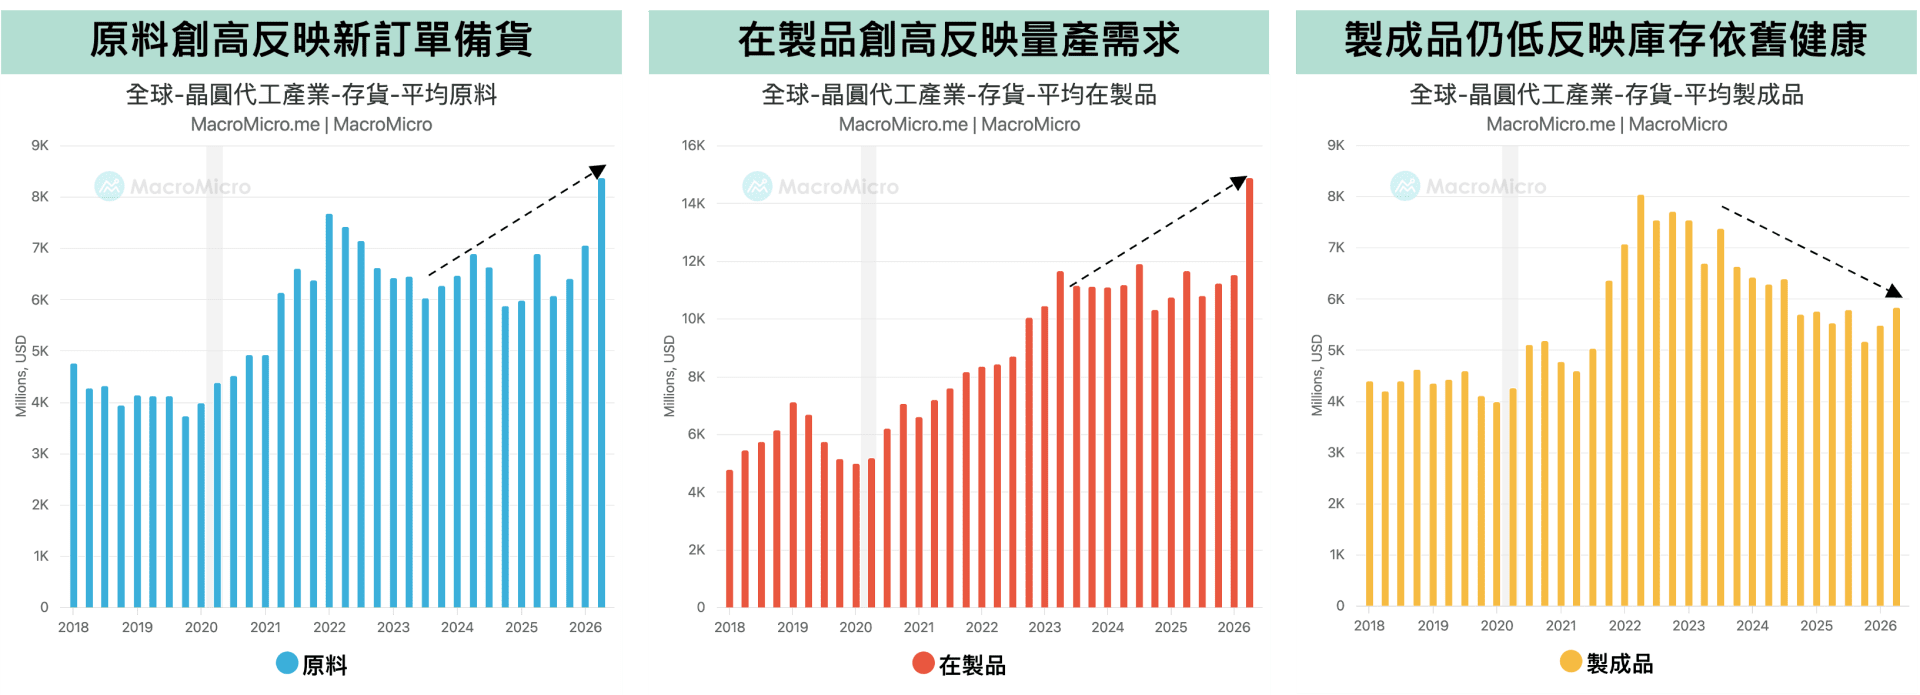
细拆晶圆代工库存组成,製成品低檔显示订单需求强劲
- 原料:平均攀升至历史新高,反映客户端下一代芯片的研发需求,订单满载。
- 在製品:平均同样攀升至历史新高,反映已进入量产的芯片开始製作,需求强劲。
- 製成品:平均仍处低檔,反映芯片製作完成后,交付顺利,库存状况健康,且持续转化成营收与获利。
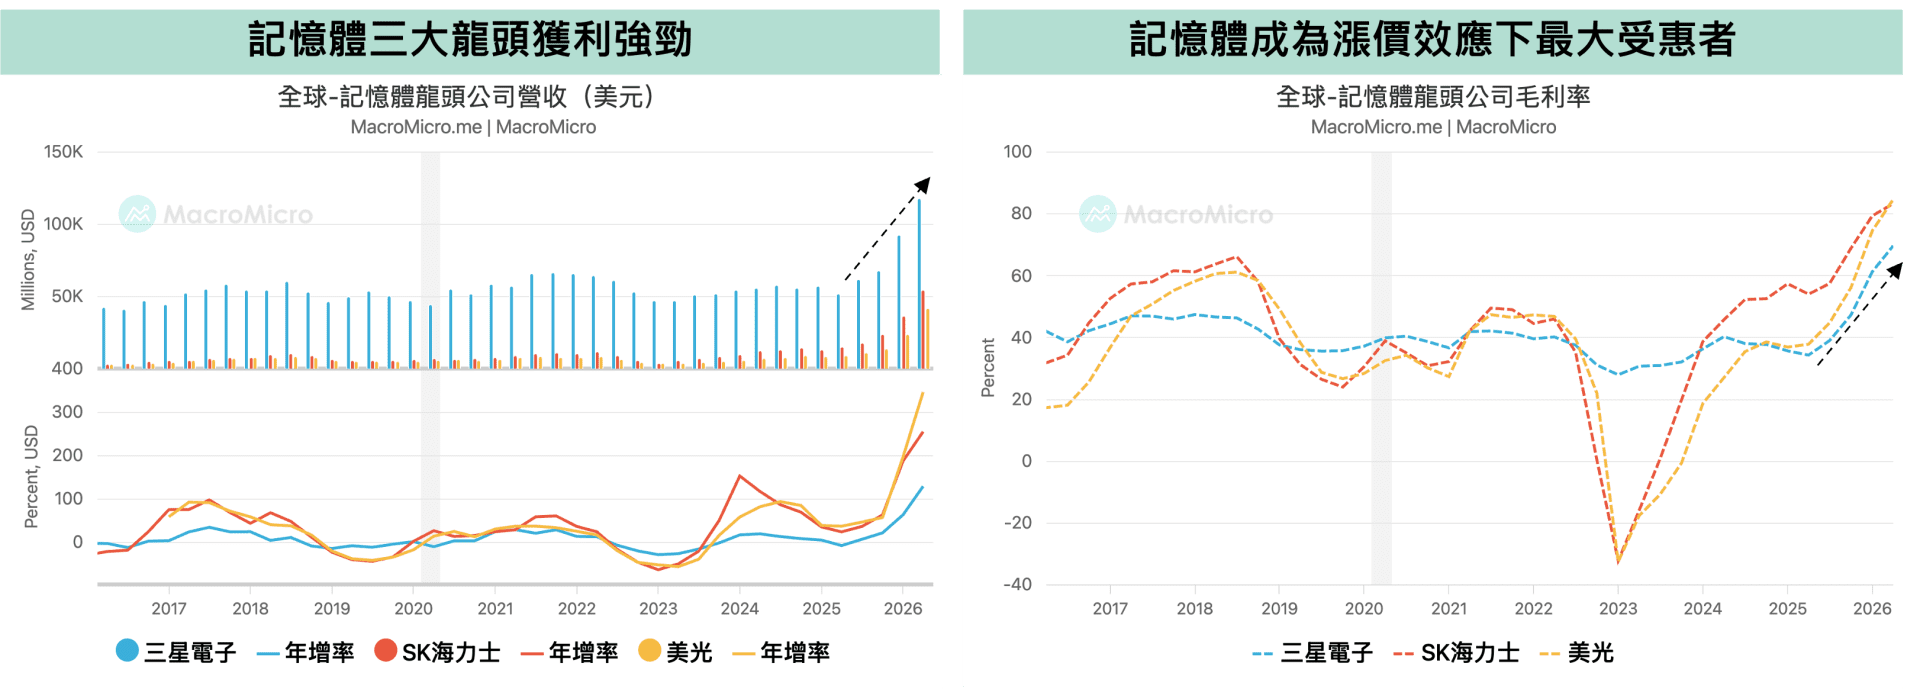
2. 内存储器迎来超级周期:龙头公司营收、毛利、获利创高
- 内存储器仍是 AI 供应链中供需最紧俏的产业之一,随着主要内存储器厂将产能持续转向 HBM 、 DDR5 等高阶产品,同时逐步缩减 EOL DDR4 等成熟产品供给,新旧世代内存储器同步出现供给收敛与价格上涨,带动整体产业进入新一轮超级周期。
- 而自 25H2 开始,内存储器龙头们业绩爆发,营收绝对值与同比创下历史新高,毛利率也来到了惊人的 80%,与晶圆代工相同,一样反映「议价权」的上移。
龙头商首度签署「长约」,保障未来现金流
- 三大内存储器龙头在报价涨幅飙升时,开始签订长约,锁定未来客户的需求,为避免再度陷入过去的景气循环恶梦。
- 各家长约多为 5 年期合约,定价因各公司产能规划与客户需求而有不同,长约签署也围绕:定价、采购量、及财务保证。
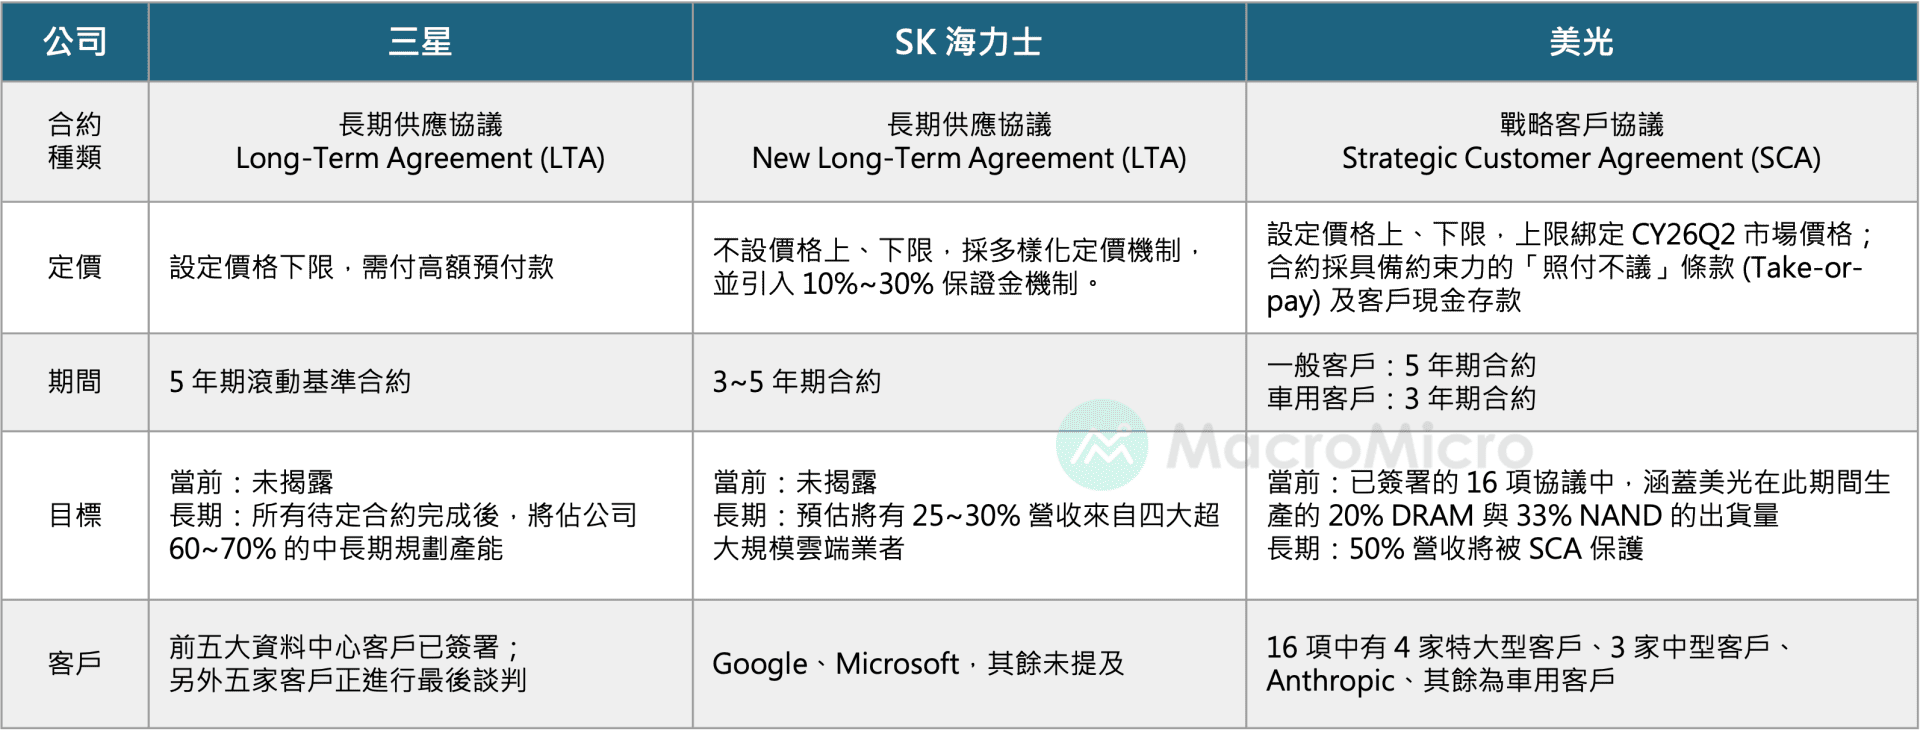
备註:三星的「滚动基准」合约为每年进行合约谈判,若双方达成共识,则会在合约末尾额外增加一年,让合约的剩余有效期始终维持约 5 年。
算力导向转向内存储器导向,算得够快、还要算得够多
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
晶圆代工与内存储器产业的相似之处为何?
💡晶圆代工与内存储器产业相似之处在于营收与毛利率均大幅增速,且「议价权」上移。两者皆因 AI 强劲需求而进入新一轮超级周期,获利与议价能力显着提升。
-
各供应链环节在营收与毛利率表现上有何差异?
💡供应链环节在营收与毛利率表现差异大:护城河最稳固的产业(晶圆代工、内存储器)大幅增速;新技术与用量增加的产业(封测、ABF、CCL、PCB、散热、光通讯)逐步攀升;产业高度竞争的组装厂则营收与毛利率承压。
-
AI 应用如何影响算力与硬件需求?
💡AI 应用持续扩张,带动算力、硬件与基础建设需求不断延伸。从大规模训练到推论普及,再到 AI Agent 时代,都需更强大的算力支援与硬件基础设施升级。
-
为何先进封装与载板成为 AI 的新战场?
💡摩尔定律撞墙,先进封装与载板成为新战场,因应异质整合与多芯片封装趋势。AI 芯片需整合多个小芯片,导致封装尺寸增加,提升 ABF 载板与先进封装的重要性及技术门槛。
-
散热技术如何从气冷演进至液冷?
💡散热技术从传统气冷演进至液冷,主因高阶 AI 芯片热设计功耗突破 1kW。液冷加速导入并成为高阶 AI 基础设施标准配置,未来将走向系统整合与芯片封装级、硅晶圆级散热。
-
光通讯技术如何克服资料传输瓶颈?
💡光通讯技术透过从插拔式光模组演进至 NPO、CPO 及光学 I/O,让光学引擎更靠近 xPU/ASIC,缩短电讯号传输距离。这能降低功耗、延迟,并提升传输频宽,克服资料传输瓶颈。
-
如何透过关键指标追踪 AI 产业景气?
💡财经M平方独家建构 AI 电子供应链上、中、下游追踪架构,整理各环节重要指标与代表公司。透过这些数据,使用者能掌握 AI 产业景气、资本开支与需求变化,有效追踪产业发展。
-
长短料问题对组装厂的获利产生哪些影响?
💡长短料问题导致组装厂需承接上游成本上升,并因缺料延后整机出货,造成资金与库存压力。若上游涨价无法即时转嫁客户,将压缩组装厂的毛利率,使其短线获利承压。
【限时低于2折】五大课程一口价,低于 2 折更加码 ETF AI 投资模组 错过不再>>
【MM Podcast】商周联名特辑|中美互锁、英伟达当庄:3.5 万亿美元的永动机 立即收听>>
【MM Podcast】知识点特辑|了解自然资本:碳之后,下一个找上门的关键 立即收听>>