我们想让你知道的是:
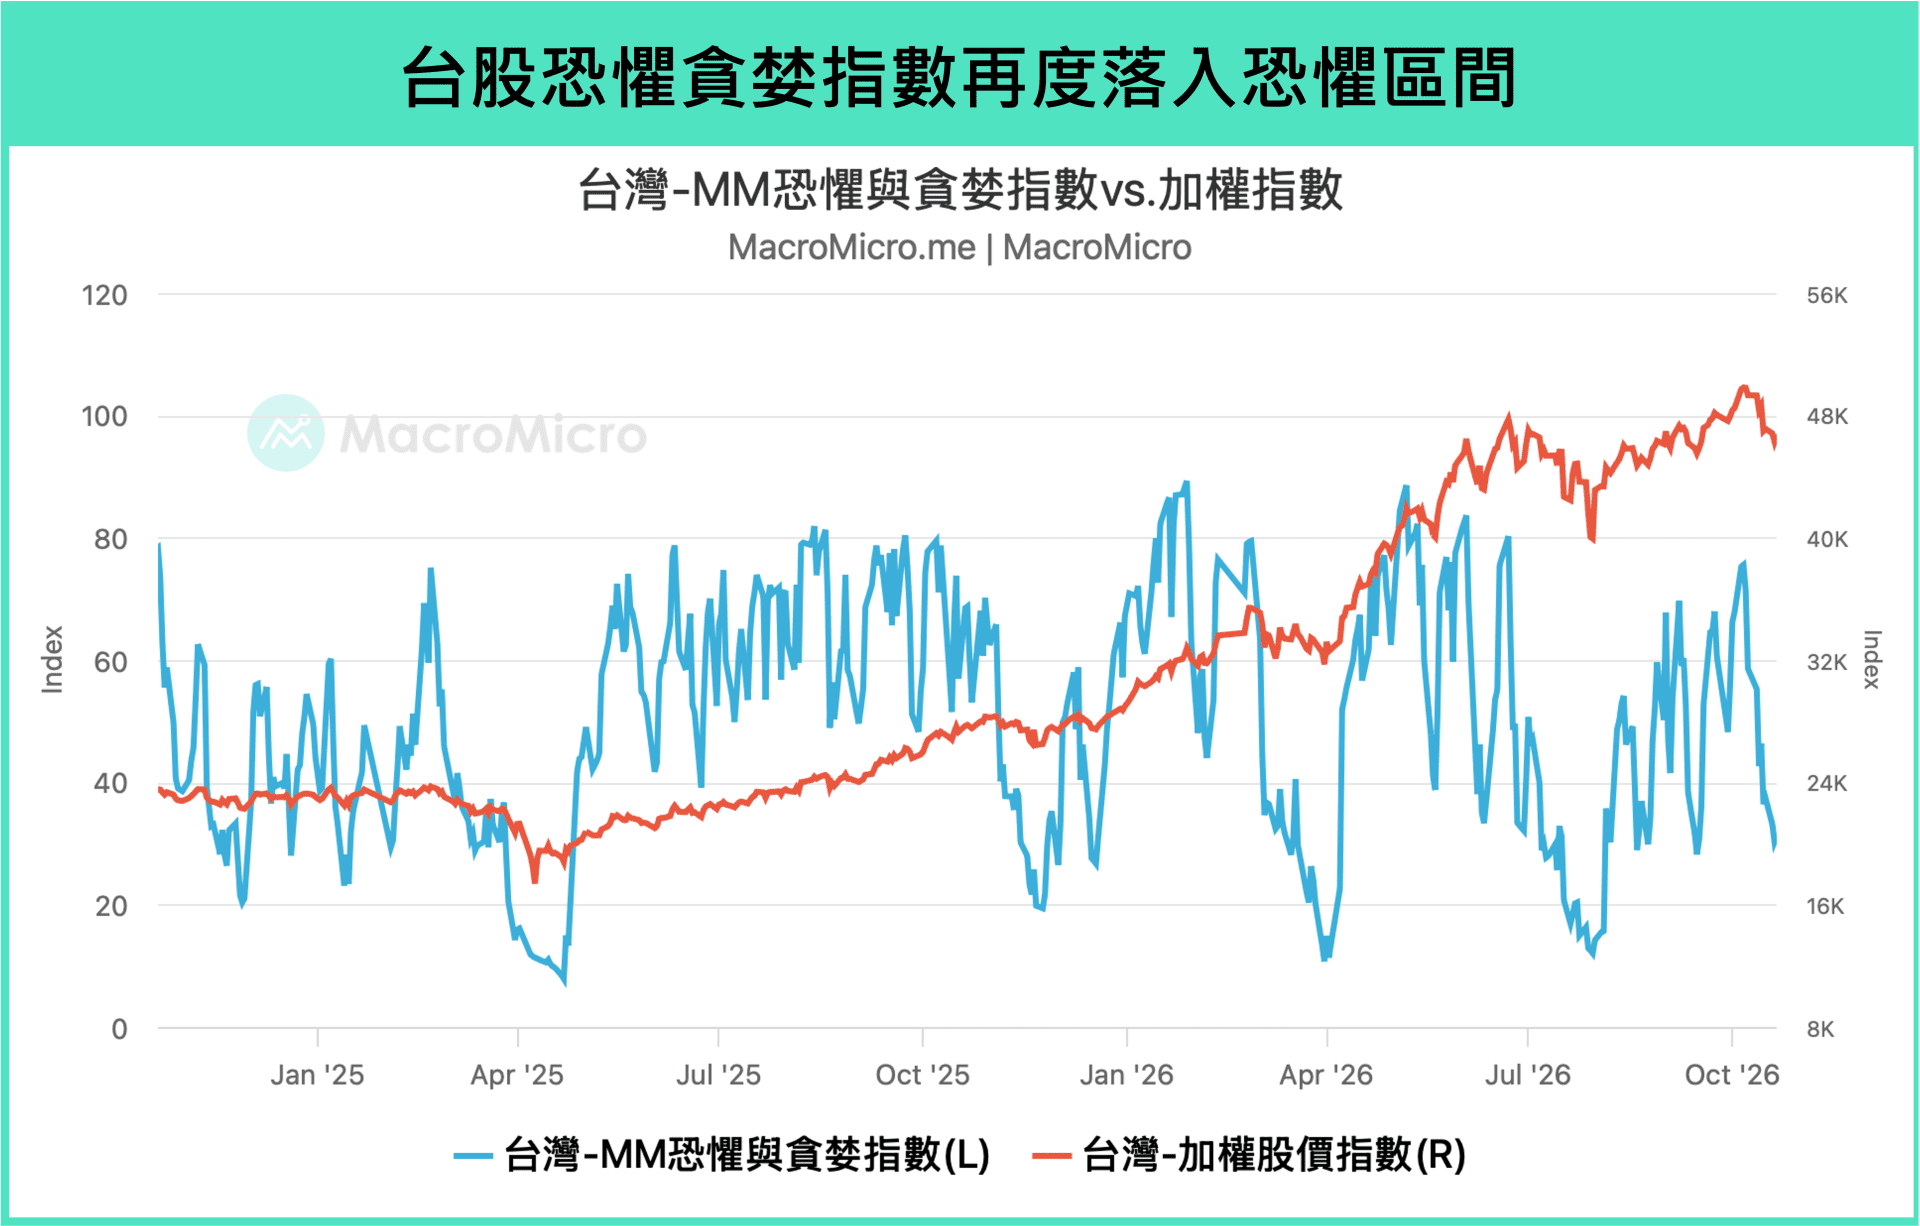
近两周费城半导体指数波动剧烈,亚洲股市也同步受到牵连,台股恐惧贪婪指数甚至回落至恐惧区间。同时,ASML 与台积电于上週先后公佈了第三季的财报,均击败前季公司给出的财测值,却无法给市场一剂强心针。本篇文章将带你解析,在台积电的财报后,哪些细节影响了市场的变化?是否有额外的杂音正在隐隐作祟、亦或其实当前正是布局时机?我们透过三大提问,分析台股后续走势与供应链影响。
本文重点:
- 资本开支乐观扩张,为何本次市场不买单?
- 产能不够用、扩厂稀释毛利率,外包策略让利至其余供应链?
- 台股是否只剩台积电支撑?台股估值是否太贵?
现在加入 Max 年缴,立即阅读本篇完整报告!更加码解锁两大「期间限定」功能与内容:AI 供应链专区、最新影音专题《 AI 万亿元趋势浪潮》掌握布局关键。
一键订阅!锁定现价优惠,享有不断升级的 AI 服务。
Q1:资本开支乐观扩张,台积电能否消化未来折旧压力?
Q3 法说会上,虽台积电维持今年资本开支 在 600~640 亿美元,但重申 2026~2028 年的资本开支规模将显着高于过去三年。根据法人预估,2027 、 2028 年资本开支甚至有望进一步攀升至约 830 亿及 900 亿美元的历史高檔。
然而,随着 AI 投资规模持续扩张,市场关注焦点也逐渐从「资本开支能否带动增速」,转向「庞大的资本开支能否创造足够的投资回报」。对台积电而言,未来大量设备陆续装机、投入量产后,随之而来的折旧费用,是否将侵蚀获利?
AI 营收高速增速,有望抵销折旧增加的获利压力
随着近年台积电大幅扩张资本开支,我们预估 2027 、 2028 年折旧费用将分别增速
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
资本开支持续扩张,台积电未来能否消化折旧压力?
💡台积电强劲的 AI 营收增速动能,预计在 2027 至 2028 年持续双位数增速,有望吸收新增折旧费用,减轻资本开支扩张对获利的压力。资本密集度预计维持健康,显示营收增速可跟上投资扩张。
-
外包策略会如何影响台积电与供应链的营收分配?
💡台积电将技术成熟且毛利相对较低的硅中介层、晶圆测试、成品测试等业务外包,以释放产能并专注于高附加价值製程。这有助于提升自身产能配置效率,同时带动半导体供应链的重新分工,让合作伙伴承接新增订单。
-
台积电的强大定价权是否足以抵销成本膨胀?
💡台积电在先进製程领域掌握全球逾七成市占,且摆脱传统景气周期束缚,具备实际独占型优势。虽然价格调整温和,但这是基于长线客户黏着度的策略性选择,其市场主导地位兼顾,定价权稳固,不担心动摇。
-
台积电的产能利用率高,对其余供应链有何影响?
💡台积电即便将部分封装订单释出给外部伙伴,产能利用率仍维持 94% 至 95% 的高水准,先进封装业务营收增速稳健。这不仅有助于提升自身产能配置效率,也带动半导体供应链的重新分工,让具备先进封装与测试能力的合作厂商受惠。
-
台股是否过度依赖台积电支撑?
💡今年加权股价指数上涨近六成,台积电贡献约 23.5%,但扣除台积电后其他上市公司仍贡献 36.3%,显示 AI 基础建设带动广泛零组件与非电子产业强势上涨。因此,台股并非仅由台积电支撑。
-
台股目前的估值是否过高?
💡9 月台股市盈率为 26.7 倍,位在历史高点。但若考虑未来获利能力,2027 年的台股预估市盈率仅 16.2 倍,并未高估。台积电及其他大权值电子股获利动能强劲,估值仍合理。
【MM Podcast】After Meeting EP. 218|特朗普期中考,台积电期末考,谁被通胀当掉了? 立即收听>>