我们想让你知道的是:
近期全球半导体股价承压,市场对 AI 产业前景的疑虑再度升温。在此背景下,身为全球 AI 供应链最关键上游业者之一的台积电,于 10 月 15 日召开 2026 年第三季法说会,其财报表现与未来展望备受市场关注。
本次法说会,台积电再度上调全年营收增速预估至 44%,优于先前「略高于 40% 」的展望,展现 AI 需求持续强劲的增速动能。儘管毛利率受到 2 奈米量产及海外扩产影响而略有减速,但公司仍维持 2026 年资本开支 600 亿至 640 亿美元的规划,并预期 2026 至 2028 年的资本开支将显着高于此前三年。
本篇文章,我们将深入解析台积电本季营运表现、展望 2027 年财务动能,并进一步剖析全球半导体供应链的落点位置!
本文重点:
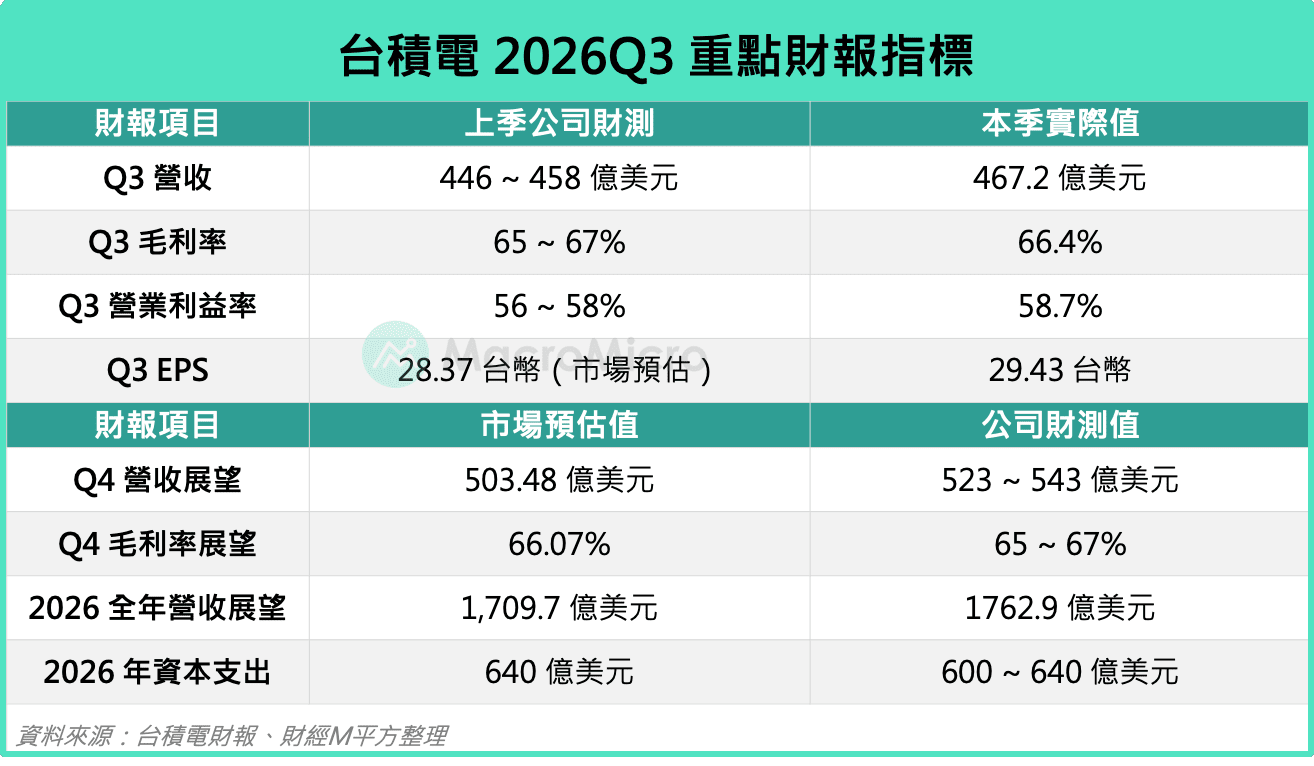
- 台积电 2026Q3 营收达 1.49 万亿新台币,季增 17.62%(前 12.01%)、年增 50.95%(前 36.05%)持续加速且优于市场预估,美元营收 467.2 亿美元,同比 41.2%(前 33.7%), 超越公司上季给出的财测上缘,主要动能来自 HPC 需求强劲、N3 占比提升、 N2 进入量产。
- 展望 Q4,营收将达 523 ~ 543 亿美元,年增 58%,超越市场预期,并且预期 2026 全年的美元营收,从上次的「略高于 40% 」,上修成「约 44% 」。
- AI CAGR 将超越过去预估,且未来资本开支将持续扩张,强调台积电获利没有「天花板」。
- 台积电库存天数如期减速,受惠下半年和明年将大量出货的 N2 製程,且后续更多新一代 AI 芯片和自研芯片需求爆发,正将库存转化为营收!
一、台积电 2026Q3 营运表现及营收展望
以下为 M平方整理本次台积电财报重点:
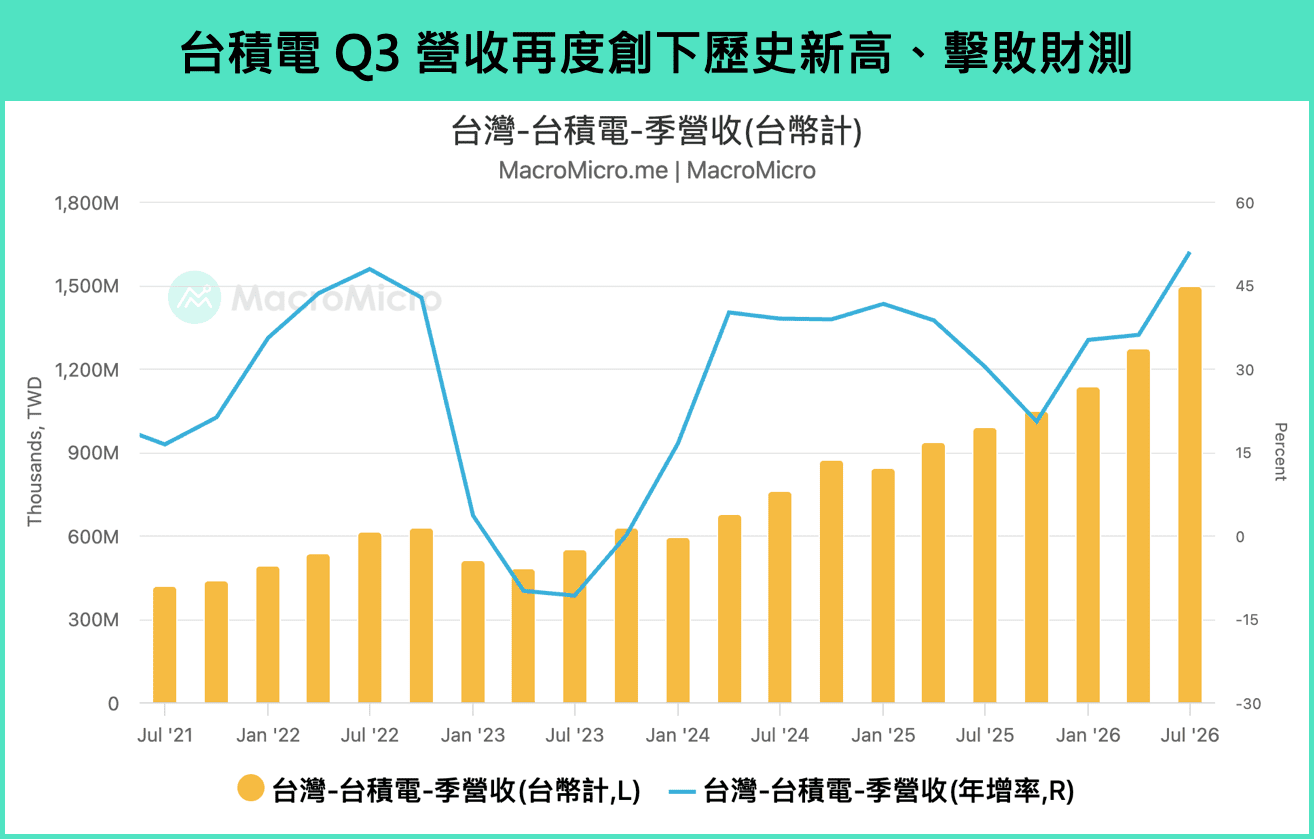
台积电 2026Q3 营收达 1.49 万亿新台币,季增 17.62%(前 12.01%)、年增 50.95%(前 36.05%),美元营收 467.2 亿美元,同比 41.2%(前 33.7%), 超越公司上季给出的财测上缘(458 亿),主要动能来自 HPC 需求强劲、 N3 占比提升、 N2 进入量产。
毛利率与营业利益率分别减速 66.4%(前 67.7%)与 58.7%(60.3%),符合财测预期,而稀释 EPS 为 29.4 元(前 27.25 元),超越市场预期的 28.4 元。 N2 的稀释效应开始反映在财报上,但公司强调仍将利用成本改善与产品组合优化来部分抵销稀释影响,使其依旧维持强劲。
-
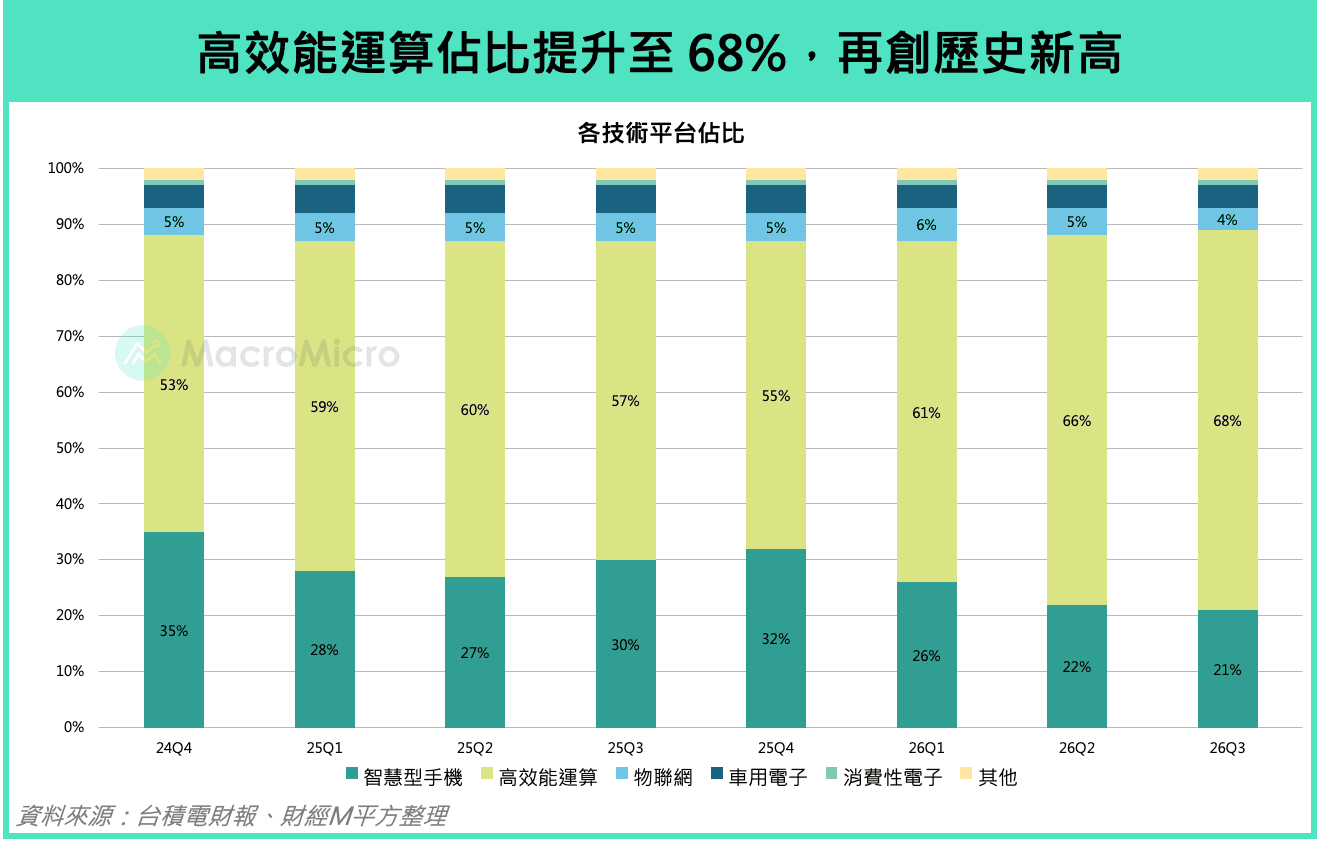
从技术平台,HPC 仍是台积电最主要的增速引擎,营收占比攀升至 68%(前 66%),再创新高,单季营收增速 22%(前季 +20%);智能型手机营收占比则小幅减速至 21%(前 22%),但单季营收仍增速 10% 。汽车电子营收占比持平于 4%,物联网则由 5% 减速至 4%,两者营收分别季增 23% 、 5%;消费性电子与其他业务占比分别持平于 1% 、 2%,营收则分别季减 -12% 、 -10% 。
-
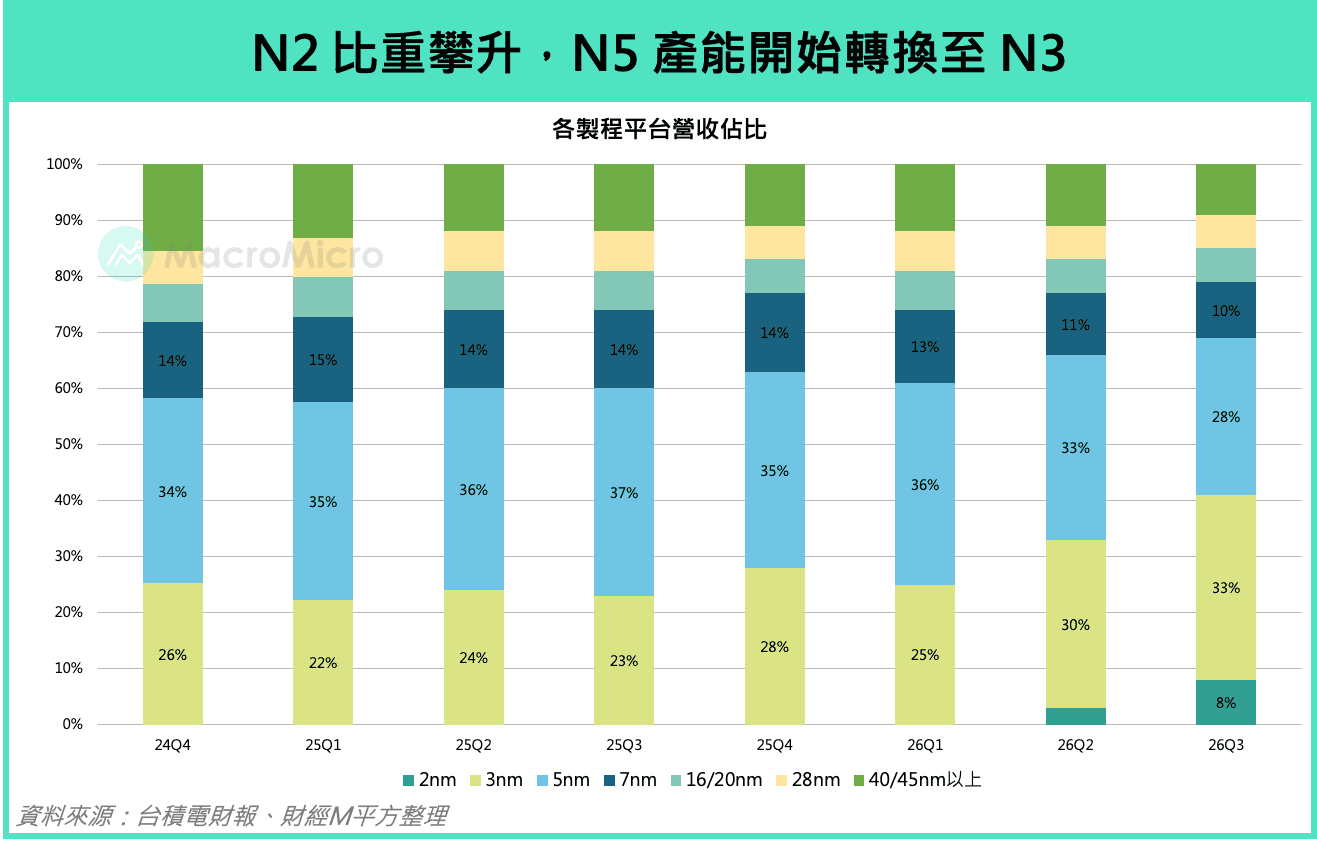
从製程节点,先进製程(N7 及更先进製程)营收占比进一步攀升至 79%(前 77%),持续推升整体产品组合。其中,N2 营收占比快速提升至 8%(前 3%),N3 则受惠于客户需求强劲及 N5 产能持续转换,营收占比攀升至 33%(前 30%);相较之下,N5 、 N7 占比分别减速至 28%(前 33%)、 10%(前 11%)。公司亦强调,将持续推进 N5 产能转换至 N3,以满足客户需求,而 N2 已顺利进入量产阶段,良率表现良好。
整体而言,HPC 需求持续强劲,加上 N2 、 N3 先进製程营收贡献快速提升,显示 AI 需求正持续推动台积电产品组合向高阶製程升级,成为支撑中长线营收增速的核心动能。
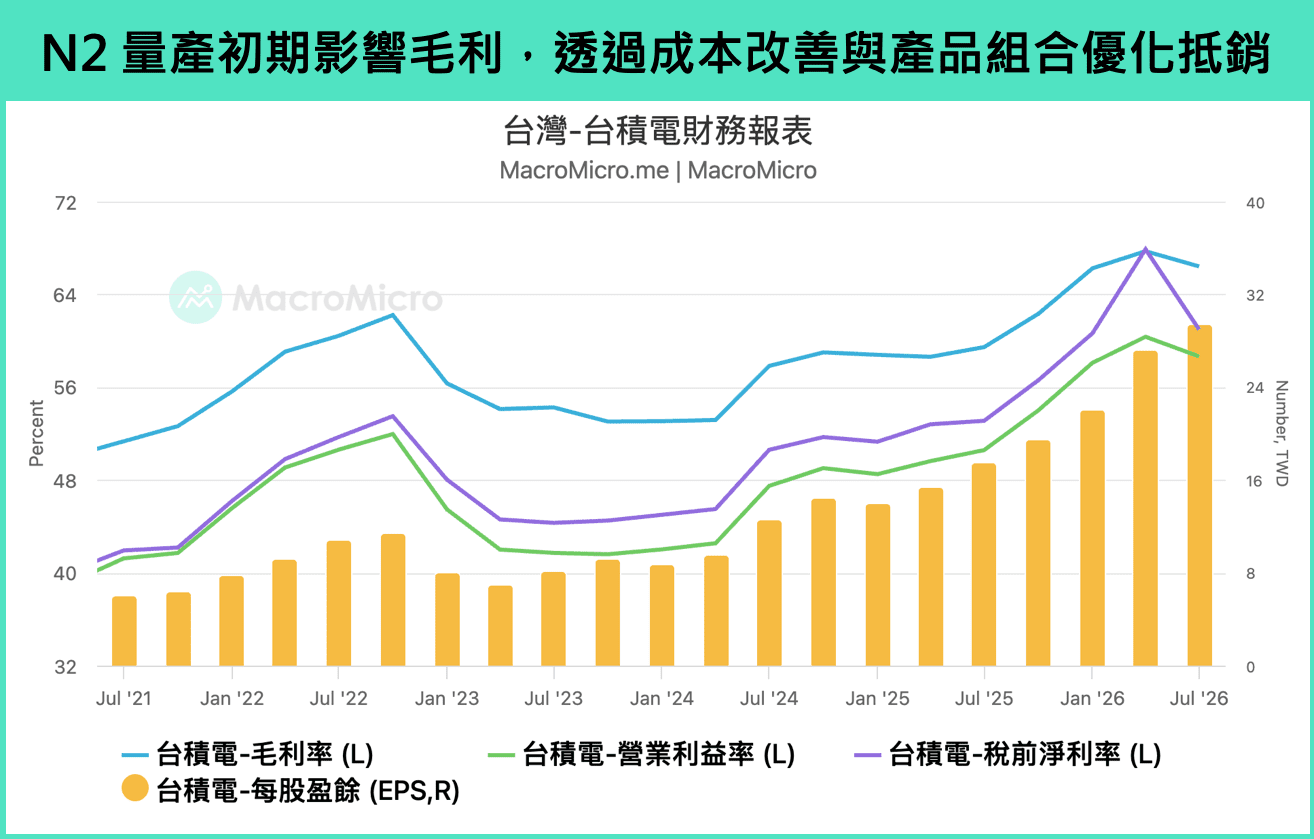 备註: 台积电本季税前净利率回落,主因上季认列出售世界先进持股所产生的约 200 亿元业外收益,垫高比较基期。
2026 Q4 和全年营运展望
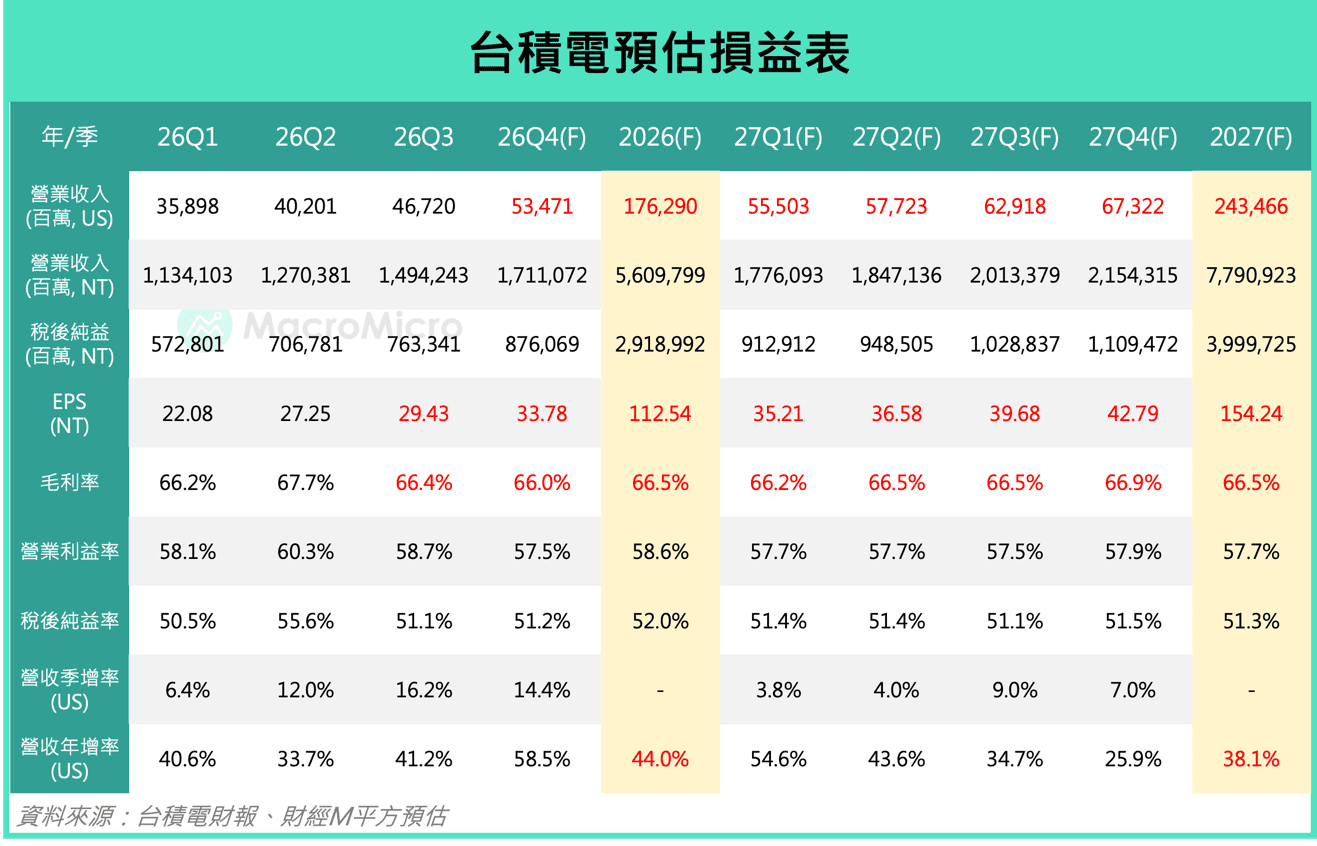
台积电展望 Q4 营收将达 523 ~ 543 亿美元,以中位数计算季增 14% 、年增 58%,超越市场预期的 503 亿美元。毛利率预估介于 65 ~ 67%,而营业利益率预估介于 56.5 ~ 58.5%,皆仍为历史高檔,台积电并预期 2026 全年的美元营收,从上次的「略高于 40% 」,上修成「约 44% 」,显示台积电对于获利能力的信心。
本季公司维持 N2 将对毛利率造成 3 ~ 4 个百分点的稀释效应,以预估毛利率中位数 66% 计算,本季较 Q2 季减 -1.7 个百分点。不过,公司管理层也强调,稀释效应可被生产力提升及跨节点优化部分抵销掉(Offset)。
整体来看,我们持续上调台积电 2026 年营收与获利预估,全年毛利率可望维持在 66 ~ 67% 左右,配合全年美元营收上修至「约 44% 」 的增速,EPS 预估由先前的 109.8 元上修至 112.54 元。
同时,对于 2027 年的预估,综合考虑 AI 强劲需求、稀释效应、资本开支、 N2 量产、及 A14 製程进入生产等因素,我们预估明年美元营收仍将增速 3 ~ 4 成,毛利率将维持在 66 ~ 67%,EPS 将攀升至 154.24 元。
二、法说会重点
以下为 M平方整理本次台积电法说会的重点:
AI CAGR 将超越过去预估,审慎应对供应链状況
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
台积电上修全年营收预估,其动能主要来自哪些方面?
💡台积电上修全年营收预估至 44%,主要动能来自 HPC 需求强劲、N3 占比提升及 N2 进入量产,显示 AI 需求持续推动高阶製程升级。
-
台积电 HPC 营收占比创新高,对其整体营收增速有何影响?
💡HPC 营收占比攀升至 68% 创新高,成为台积电最主要的增速引擎,单季营收增速 22%,显示 AI 需求持续推动产品组合向高阶製程升级,支撑中长线营收增速。
-
N2、N3 先进製程营收贡献快速提升,如何影响台积电产品组合?
💡N2、N3 先进製程营收贡献快速提升,N2 占比达 8%,N3 攀升至 33%,共同推升先进製程营收占比至 79%,显示 AI 需求正持续带动台积电产品组合升级至高阶製程,强化市场竞争力。
-
台积电预估未来 AI CAGR 将超越预期,对其未来获利能力有何影响?
💡台积电预估 AI CAGR 将超越过去预期,魏哲家董事长更强调台积电获利能力「没有天花板」,意指强劲的 AI 需求将持续推动营收与获利增速,确保台积电中长线营运表现亮眼。
-
台积电资本开支持续扩张,是否会压低长线毛利率与资本回报率?
💡台积电预计 2026 至 2028 年资本开支将显着高于过去三年,儘管设备、材料与劳动成本通胀存在,公司强调此乃与长线需求挂钩,并透过技术领先与成本改善,坚信获利能力「没有天花板」,不会压低长线毛利率与资本回报率。
-
台积电较晚导入 High-NA EUV,是否会影响其技术领先地位?
💡台积电虽规划于 2030 年才导入 High-NA EUV,晚于竞争对手,但魏哲家董事长认为,台积电凭藉严谨的技术评估、成熟度与成本效益考量,加上自身卓越的製造技术,仍能为客户提供最先进的选择,不影响其技术领先地位。
-
台积电库存天数减速,如何反映先进製程的需求状况?
💡台积电库存天数降至 72.9 天,显示前期为 N2 製程大量出货备货的库存,已逐步转化为实际出货,加上新一代 AI 芯片需求攀升,印证先进製程需求依旧旺盛,并正将库存有效转化为营收。
-
MM 研究员如何评估 AI 与半导体上升循环是否延续?
💡MM 研究员评估 AI 与半导体上升循环是否延续,将从宏观面观察新订单是否持续优于客户库存;产业面确认营收增速是否高于库存增速;公司面则观察新增存货是否集中于原材料与在製品,搭配毛利率维持高位,只要这些讯号正向,循环将延续。
【MM Podcast】After Meeting EP. 217|美债收益率续高,股市闪身步续强? 立即收听>>