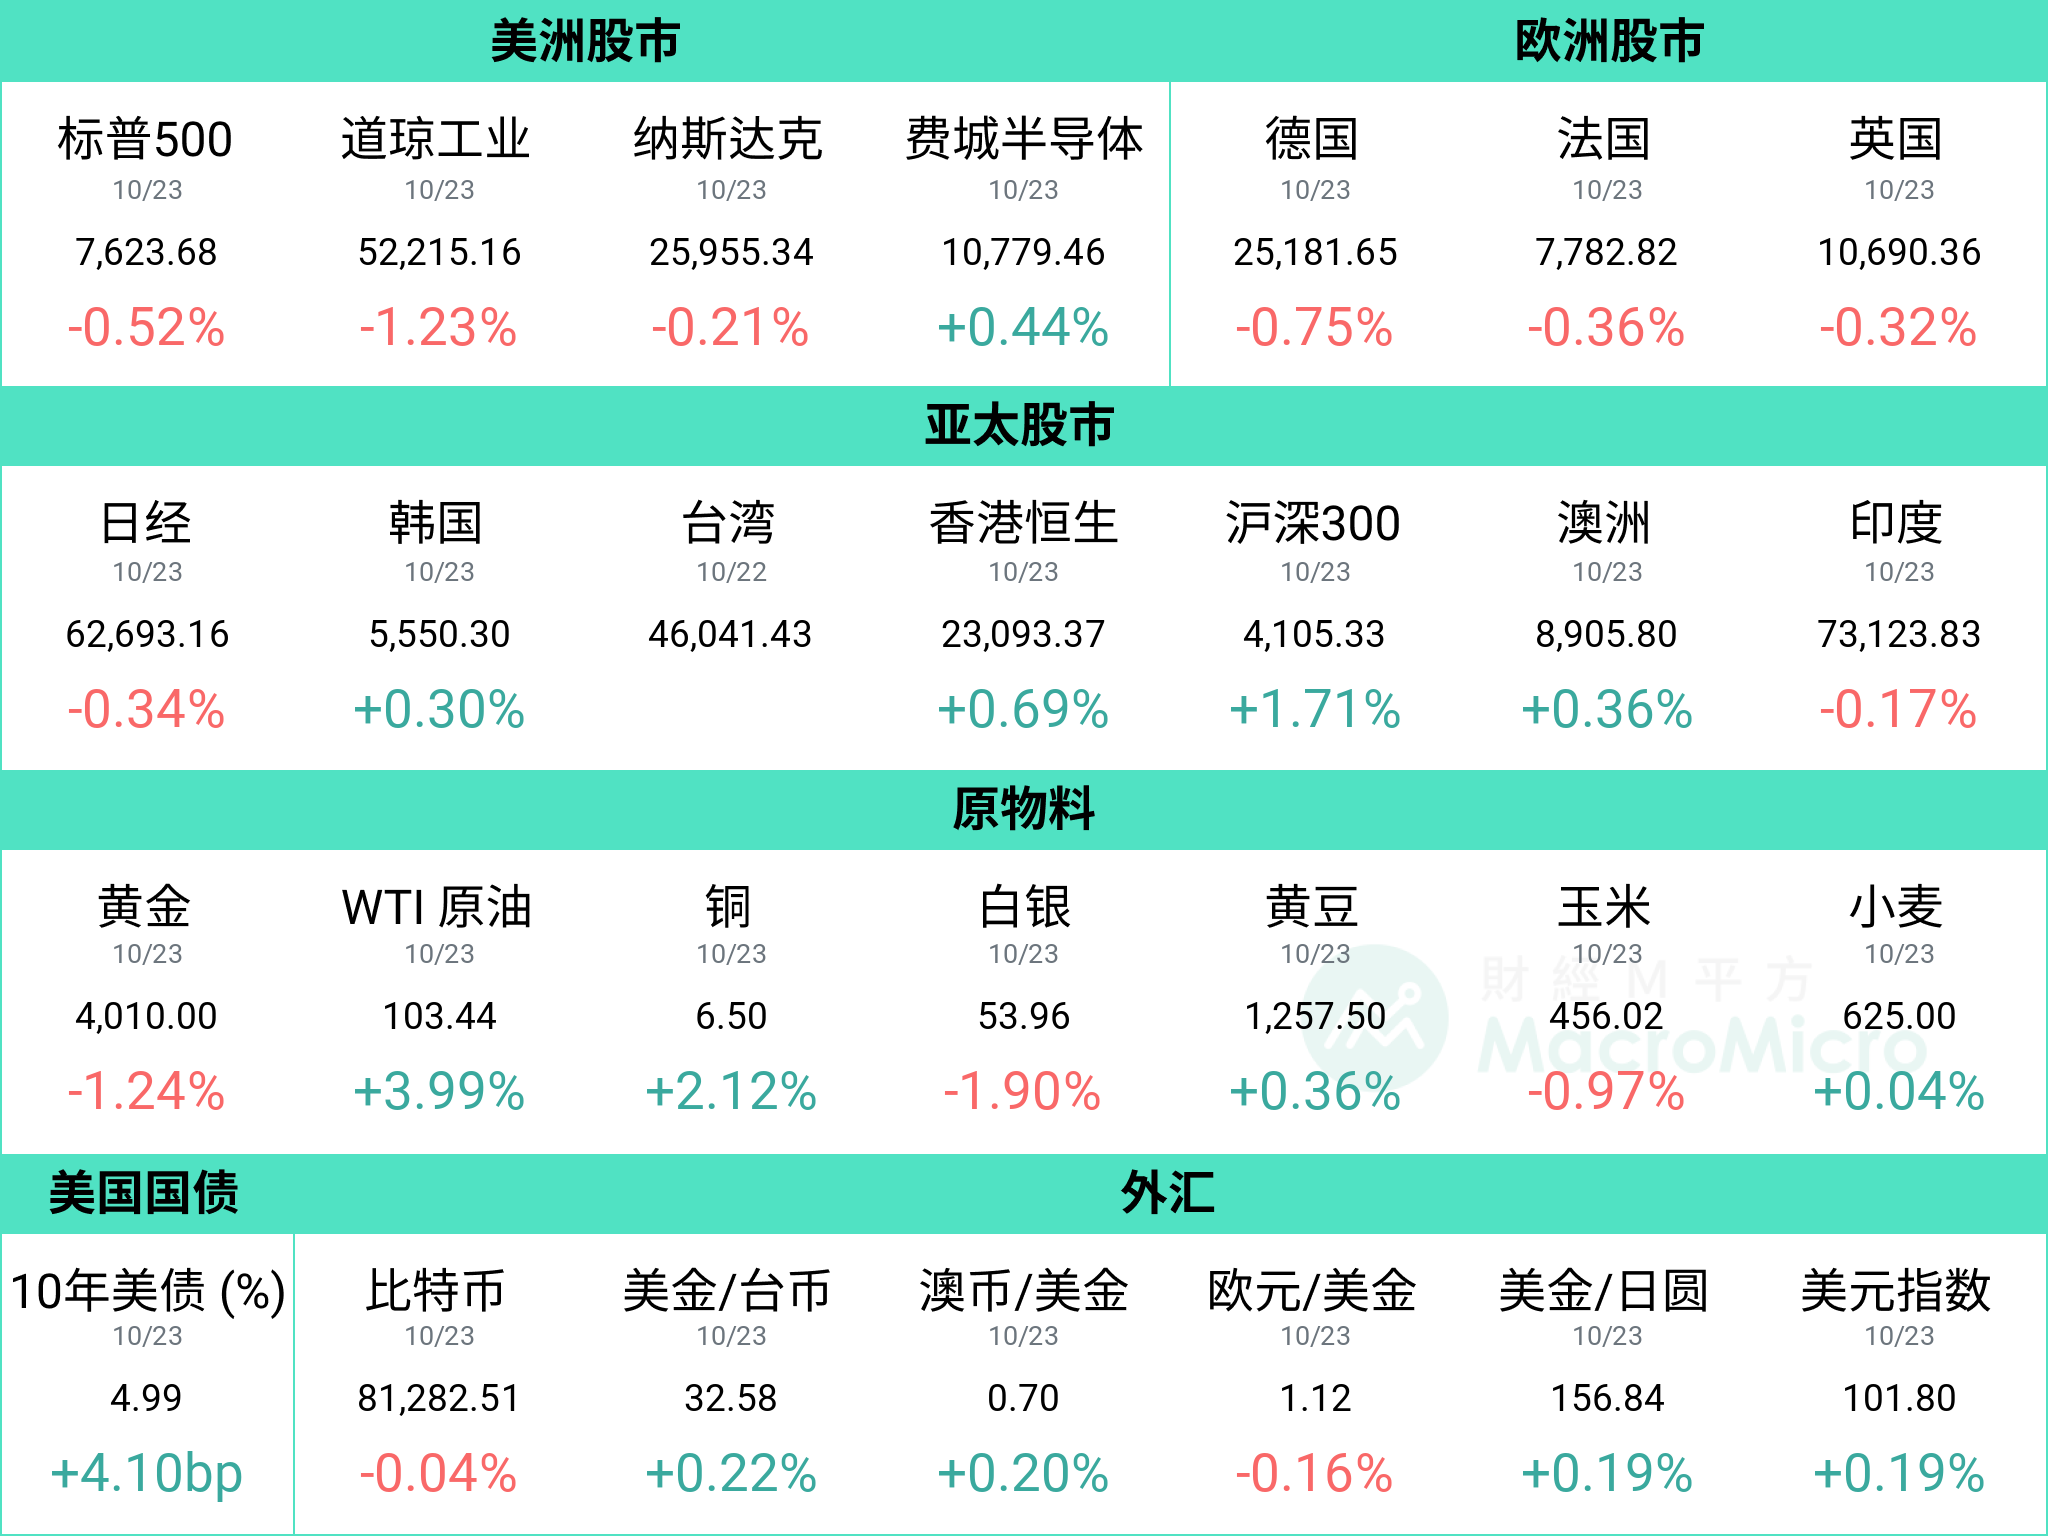
【昨日收盘行情】


【MM Podcast】After Meeting EP. 218|特朗普期中考,台积电期末考,谁被通胀当掉了? 立即收听>>
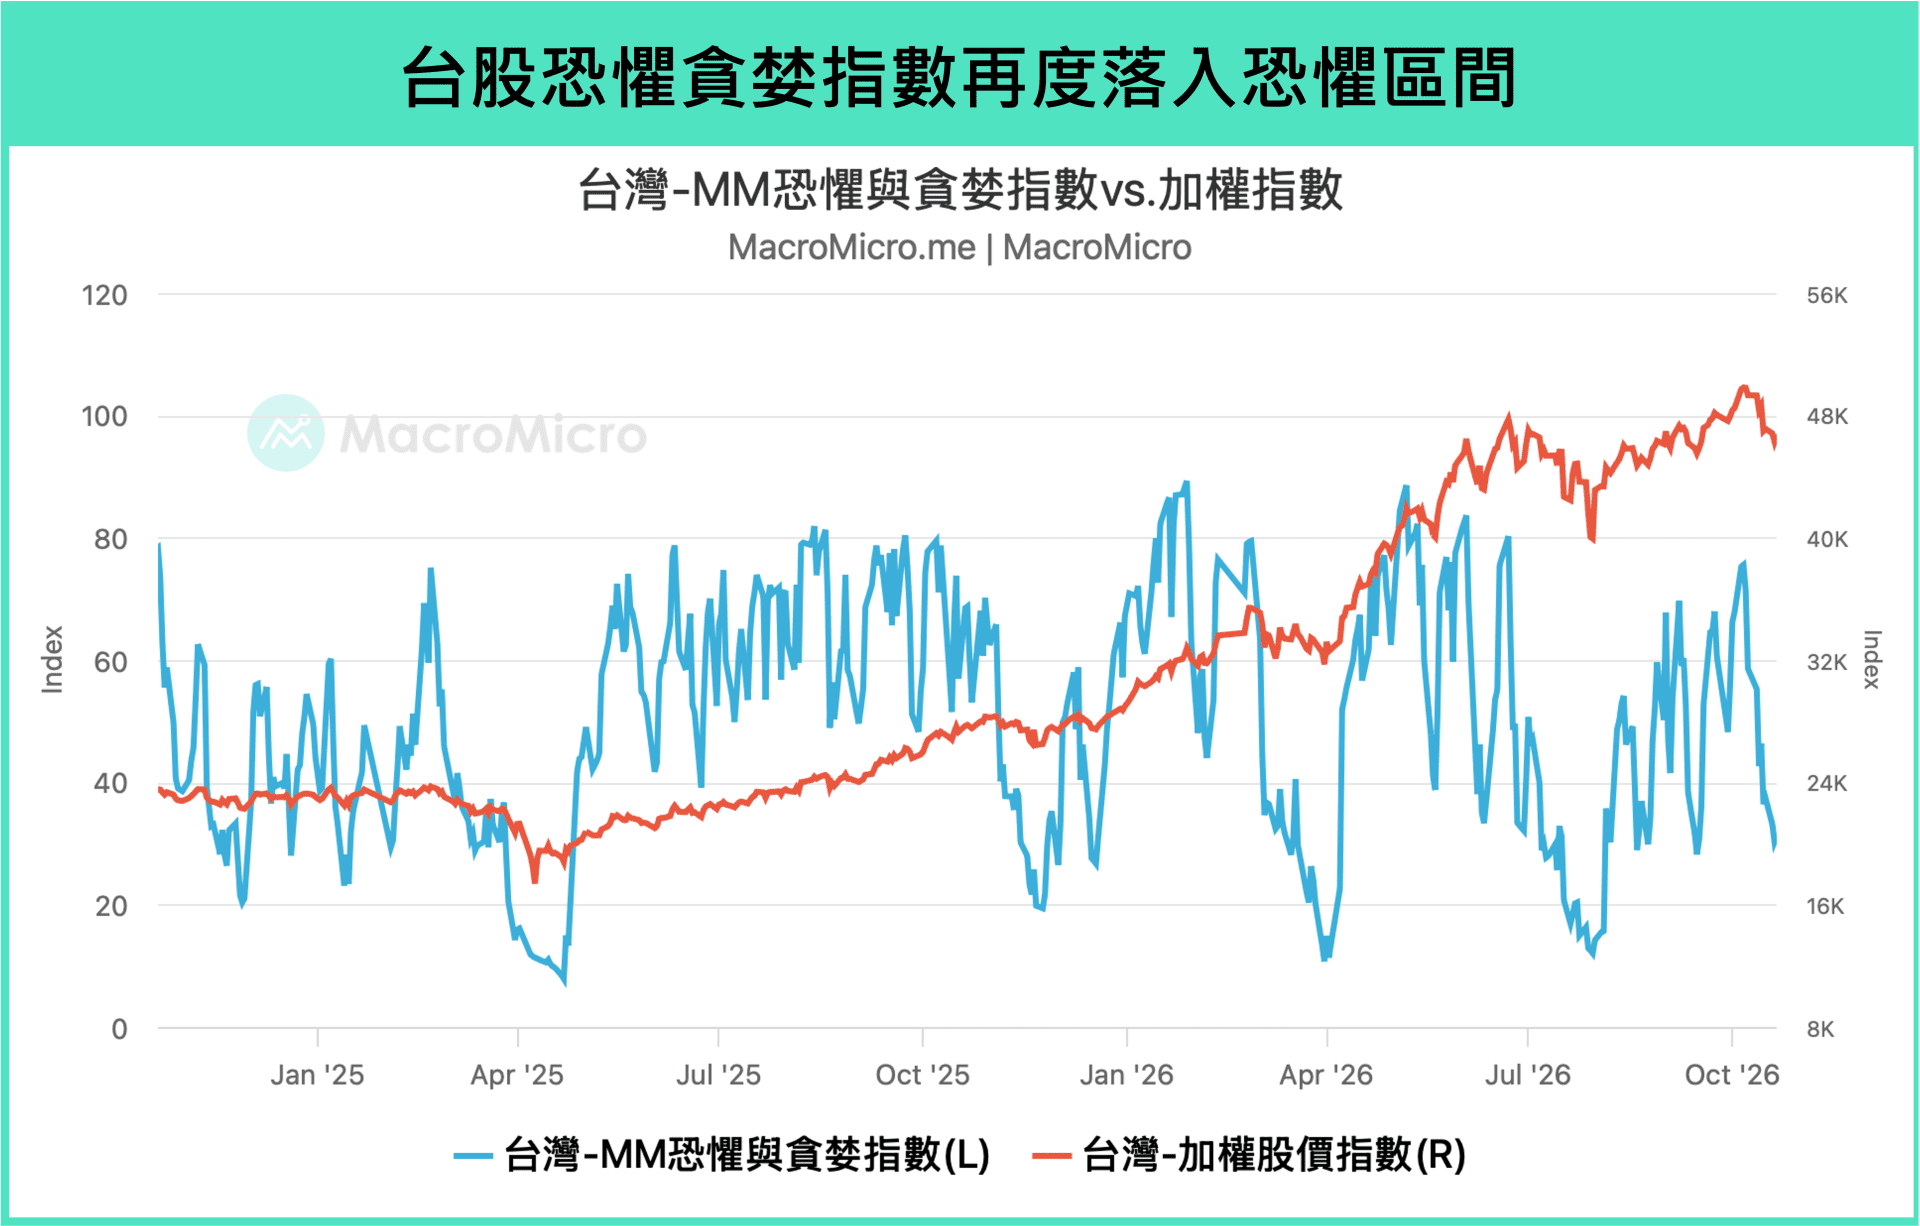
近两周费城半导体指数波动剧烈,亚洲股市也同步受到牵连,台股恐惧贪婪指数甚至回落至恐惧区间。 同时,ASML 与台积电于上周先后公布了第三季的财报,均击败前季公司给出的财测值,却无法给市场一剂强心针。本篇文章将带你解析,在台积电的财报后,哪些细节影响了市场的变化? 是否有额外的杂音正在隐隐作祟、亦或其实当前正是布局时机?我们透过三大提问,分析台股后续走势与供应链影响。
完整分析详见:【行情快报】好财报换不到掌声?写在台积法说后的关键三问!
Tesla 于 2026 年 10 月 22 日发布 2026 年 Q3 财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单:营收达 280.5 亿美元(前 282.4 亿美元),年减 0.2%(前 +25.5%),低于市场预期 283.4 亿美元。营收增速放缓主要受汽车及能源业务收入减速影响。GAAP 毛利率回升至 19.6%(前 16.8%),优于市场预期的 17.9%;Non-GAAP 稀释 EPS 为 0.48 美元(前 0.33 美元),优于市场预期的 0.45 美元。虽毛利率改善,但营业利益仅 7.18 亿美元,年减 -56%,营业利益率 2.6%(前 1.4%)。管理层指出,营运费用增加主要来自 AI 训练算力折旧、芯片研发,以及 Optimus 、 Megapack 3 和 Tesla Semi 等新产品的量产前投入,预期相关费用仍将持续增速,直到新产品逐渐商业化。
各业务表现
- 汽车: 营收 205.6 亿美元(前 205.2 亿美元),年减 -3%(前 +23%)。 Q3 交车量达 48.65 万辆(前 48.01 万辆),年减 2.1%(前 +25%)。管理层指出目前车辆需求超过产能,季末积压订单创四年新高,且 FSD 已成为购车主要动能。汽车毛利率(排除监管积分)由 16.3% 回升至 18.1%,因亚太地区交车占比提高。 FSD 活跃付费用户达 174 万(前 148 万),年增 67%,其中订阅制占比首度达 50%,北美新车交付时付费 FSD 订阅采用率超过 75%(前约 55%)。
- 能源发电与储存: 营收约 28.8 亿美元(前 31.4 亿美元),年减 -16%(前 +13%)。部署量达 13.7 GWh(前 13.5 GWh),年增 10%,为历史次高水准。能源业务毛利率由 Q2 的 20.4% 大幅提升至 33.1%,但主要受惠于关税退税,以及电池供应商保固成本调整的一次性利益。管理层指出,AI 资料中心推升 Megapack 需求,目前 2027 年产能已接近售罄,预期未来透过提高售价及扩大产能,进一步改善获利。德州 Megafactory 已开始生产,规划年产能 50 GWh。
- 服务及其他: 营收约 46.1 亿美元(前 45.8 亿美元),年增 33%(前 50%),毛利率达 15.9%(前 14.1%),创历史新高,主要受充电、保险及其他服务带动。 Robotaxi 归类于此业务,但尚未揭露独立收入及获利。
未来财测指引: Tesla 未提供 2026Q4 营收、 EPS 或交车量预测,但管理层透露几项中长线目标:
- 汽车: 预计在 2030 年左右达成年产量 500 万辆的目标,并持续提高既有工厂产能利用率及扩充产线。
- Robotaxi: 预期 2027Q2 开始对营收产生较明显贡献,2027Q3~Q4 进一步成为重要业务。 Cybercab 预计 2026 年底开始少量对外交付,但长线仍以 Tesla 自营的运输服务为主要商业模式。
- Optimus: 预期 2027 年底开始向 Tesla 以外企业交付,初期主要应用于危险、重复性及需要全天候执行的工业工作,后续再拓展至家庭市场。
- FSD: 预计 2027Q2 开始让部分客户自有车辆启用无人监督驾驶功能,并纳入 Robotaxi 车队,但仍取决于软件、安全验证及监管条件。
- 储能: 2027 年 Megapack 订单接近满载,公司预期产能扩张及产品组合改善将持续推升储能业务规模。
营运健康状况:Q3 汽车产量达 46.44 万辆(前 45.18 万辆),交车量 48.65 万辆,带动全球汽车库存天数降至 11 天(前 15 天),反映库存改善。现金流方面,营业活动现金流达 62.63 亿美元(前 46.97 亿美元),季增 33%;资本开支降至 47.32 亿美元(前 57.89 亿美元),使自由现金流转正至 15.31 亿美元(前 -10.92 亿美元)。另外,Tesla Q3 非营业损益包括 SpaceX 持股评价损失 1.42 亿美元,以及比特币评价利益约 2.90 亿美元,合计净利益约 1.48 亿美元。整体而言,Tesla 的现金流较前季改善,但新兴 AI 业务仍处于大规模资本投入阶段,长线自由现金流表现仍取决于后续投资规模与新业务商业化速度。
资本开支规划 Tesla 将 2026 年全年资本开支指引下修至约 200 亿美元(前 超过 250 亿美元),主因为 Optimus 等新产品进度递延,但公司已取得最高 300 亿美元的借款额度,以支援未来资本开支扩张,2027 年之后资本开支将重新加速,用于 Robotaxi 车队、 Optimus 、太阳能、 AI 算力及自建半导体厂:
- AI 算力基础设施: 计划 2026 年底前将 SI 训练算力扩大至 400 MW,支援 FSD 与 Optimus 训练。
- 半导体製造 Terrafab: Austin 研发晶圆厂预计于 2027 上半年开始设备调试,目标 2027 年 5~6 月完成首批测试芯片,并希望 2028Q3 开始具实用价值的芯片量产。马斯克表示,至 2028 年初设备投资可能达数百亿美元,长线资本规模甚至可能超过 1,000 亿美元,但 Tesla 与 SpaceX 的投资分摊仍未确定。
- Optimus: Fremont 工厂已建置大部分规划年产能 100 万台的产线,预期至少需一年以上才能逐步接近每周 2 万台产出;德州更大型工厂亦已开始建设。
- Cybercab 与 Tesla Semi: Cybercab 已在德州生产,Tesla Semi 已于内华达开始量产,未来将依照需求及 Robotaxi 商业部署进度扩产。
分析师提问和公司回覆(QA):
- Robotaxi 何时开始有明显营收贡献? 马斯克表示,短线尚不足以显着影响财报,但预期 2027Q2 开始有感、 2027Q3~Q4 成为重要收入来源。
- Robotaxi 扩张瓶颈是监管还是技术? Tesla 表示目前仍存在软件可靠度挑战,包括夜间、高速道路及不同天候情境,预计 2026 年底前逐步达成全天候 24/7 营运,并扩大至更多城市。随着技术成熟,2027 年上半年监管可能逐渐成为更主要的限制。
- Robotaxi 成本与规模化进展? 目前每付费英里的成本尚未达到 0.30 美元目标,但随着车队规模、利用率及营运效率提升,认为有机会逐步达成。 Cybercab 零组件数量较过去车款减少约 50%,有助于简化製造,惟现阶段产量主要配合实际车队部署需求。
- FSD 的营收规模有多大? New Street Research 估计 FSD 年化经常性营收(ARR)可能接近 10 亿美元,财务长回应该数量级大致正确,并表示未来规模扩大后,将揭露更多 FSD 营收及订阅流失率指标。
- Optimus 最大技术瓶颈是什么? Tesla 表示不是单纯缺乏训练资料,而是需要同步改善 AI 架构、机电设计及耐用性。机器人手部与手指是最困难的硬件部分,必须兼顾精密抓取、感测与长时间使用寿命。 Tesla 计划先製造约 1~2 万台 Optimus,透过 Optimus Academy 建立模拟与真实世界的强化学习循环,逐步提高泛化能力。
- Optimus 何时具备更完整的 AI 能力? Tesla 计划于 2027 年 4 月左右导入 AI5 芯片,预期运算能力较 AI4 提高约十倍,以支援机器人更多自由度与复杂任务。预期在 2027 年底左右,同步改善 AI 、机械手设计及耐用性,达到可对外交付的产品水准。
- 自建半导体厂需要投入多少资金? 马斯克指出,初期需要数百亿美元资本设备投资,长线可能超过 1,000 亿美元。相关资本开支预计自 2027 年开始增加,2028 年更加明显,目的是降低 AI 芯片、内存储器等供应瓶颈。
技术进展
- Robotaxi 与 Cybercab: 9 月 3 日在 Austin 导入 Cybercab 载客服务,第三季累计无人监督行驶里程季增八倍。 Cybercab 车队自推出以来约增速十倍,预计 2026 年 11 月进入 Dallas,年底前拓展更多城市,并逐步支援全天候及高速道路行驶。
- FSD 软件与导航: V15 将整合 Cybercab 与 Model Y 使用的自动驾驶软件,并逐步导入自研 AI 地图及导航架构,透过车队数据与个人偏好优化路线、停车及目的地处理。
- Optimus 人形机器人: Fremont 已开始初期生产,持续优化手部机构、 AI 软件及可靠度。透过 Optimus Academy 建立机器人自主练习与强化学习资料循环,预期一至两个月内展示非预先编程的自主任务操作。
- AI5 与自研半导体: AI5 目标于 2027 年 4 月导入 Optimus,Austin 研发晶圆厂预计 2027 上半年开始设备调试,2028 年后逐步朝量产发展。
- Tesla Semi 与能源: Tesla Semi 已进入量产,德州 Megafactory 亦开始生产 Megapack,并首次使用内华达州自产 LFP 电池,提高储能供应链的垂直整合程度。
结论 Tesla Q3 呈现「本业获利率改善、 FSD 商业化加速,但 AI 和机器人仍需投入大量资本」的特征。汽车收入仍未恢復增速,但交车量连续两季超过 48 万辆,FSD 付费用户持续增加,而储能业务也受惠 AI 资料中心需求,提供另一条增速曲线。
中长线而言,本次 Tesla 对 Robotaxi 、 Optimus 及 Terafab 提供更具体的商业化时程,包括 Robotaxi 预期 2027 年开始产生明显营收贡献、 Optimus 预计 2027 年底对外交付,以及自研半导体预计 2028 年逐步量产。
但这些业务距离实际获利仍存在技术、监管和量产风险,且在商业化前仍需要巨额资本开支,导致 Tesla 盘后股价下跌约 -3% 。
更多 Tesla 财报信息,请详见 美股财报资料库。
Meta 于 2026 年 10 月 21 日公布 2026Q3 财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单: 营收达 646.01 亿美元(前 608.01 亿美元),同比 26%(前 28%),优于市场预期的 633.4 亿美元,营业利益率降至 20%(前 31%),主因认列 98.9 亿美元的一次性法律诉讼费用,排除后营业利益率约 35.4% 。本季稀释 EPS 为 3.83 美元(前 6.18 美元),优于市场预期的 3.57 美元,排除诉讼费用及相关税务影响后为 7.40 美元。
各业务表现:
- Family of Apps: 营收达 641.58 亿美元(前 603.70 亿美元),年增 26%(前 28%)。每日活跃人数(DAP)平均达 36.4 亿人,年增 3% 。此外,广告展示量年增 10%(前 14%),平均广告价格年增 14%(前 12%),显示 AI 推荐和广告转换率提升持续支持广告定价。广告收入达 630.61 亿美元,年增 26%;其他收入达 10.97 亿美元,年增 59%,主要受惠 WhatsApp 付费讯息与订阅收入。
- Reality Labs: 营收为 4.43 亿美元(前 4.31 亿美元),年减 -6%(前 +16.5%),主要受 Quest 头戴装置销售减速影响,但 AI 眼镜收入持续强劲增速;营业亏损为 41.29 亿美元(前 46.19 亿美元)。公司正将 Reality Labs 的资源重心转向 AI 眼镜与个人超级智能,减少传统 VR 装置投入,预估 2026 年业务亏损 180~190 亿美元,2027 年进一步收敛至约 150 亿美元。
未来财测指引: 预计 2026Q4 营收 730~760 亿美元,中位数年增约 24.4%。 2026 全年费用区间调升至 1,750~1,790 亿美元(前 1,650~1,690 亿美元),反映本季新增 98.9 亿美元诉讼费用,排除后仍预期全年营业利益将高于 2025 年。全年资本开支预估上修至 1,350~1,450 亿美元(前 1,300~1,450 亿美元)。展望 2027 年,管理层预期广告业务延续强劲增速,订阅、交易及企业 AI 服务也将开始贡献新增收入。
营运健康状况: Q3 自由现金流下降至 -21.20 亿美元(前 7.84 亿美元),因 AI 基础设施投资持续增加。另一方面,Meta 宣布新增无投票权 Class C 股票,预计于 2027 年 1 月透过股票股利进行实际 1 拆 2,为未来 AI 投资提供更多筹资工具。
分析师提问与公司回覆(QA):
- Muse 的增速瓶颈与商业化模式? 祖克伯表示,Muse 上线约 6 周已在美国与加拿大吸引超过 1,000 万人设定个人代理人,约 25% 的设定用户每天使用,早期留存率优于 Threads 初期表现。其中购物是最主要的使用场景,超过四分之一的 Muse 活跃用户使用购物功能,平均交易金额超过 200 美元(包含旅游)。目前限制 Muse 全球扩张的主要因素并非需求,而是算力成本与部署效率。 Meta 目标未来几年支援超过 10 亿用户,并透过模型蒸馏、閒置算力利用及推论优化,使未来一年运算成本效率提升超过 10 倍。商业模式将采基本服务免费,透过交易抽成、进阶模型订阅、企业服务与 API 收费。
- 企业 AI 与代理商务如何发展? 管理层表示,Meta Enterprise 初期将以模型 API 、 Muse Code 与 Business Agent 为核心,向企业提供开发、客服、销售与生产力服务。 Meta 旗下平台约有 5 亿家自我认定的小型企业使用者,具备庞大的潜在客户基础。长线希望建立 Muse Network,让消费者代理人与企业代理人直接互动及完成交易,并与 Walmart 、 Stripe 、 Shopify 等合作开发开放标准 Personal Agent Protocol,支援安全授权及代理人之间的交易。
- 2027 年资本开支何时能开始产生报酬? 财务长 Susan Li 表示,目前正在评估多项不同报酬期间的 AI 投资计画,但尚未完成 2027 年预算与算力配置,无法提供指引,预计于 Q4 财报公布。 Meta 强调核心广告业务已透过 AI 改善推荐与广告效率而获利,新兴 AI 业务则将依照产品市场契合度及客户需求逐步扩大投资。
- AI 对广告业务还有多少改善空间? 未来增速将来自三个方向:既有机器学习模型持续优化、 LLM 驱动的新一代内容与广告推荐架构,以及 Advantage+ 生成式 AI 广告创作工具。随模型能力提升,预期 2027 年核心广告业务仍有相当增速空间;另一方面,订阅、商务交易及企业 AI 预期于 2027 年开始带来增量收入。
技术进展和演算法优化:
- 个人代理人与前沿模型: 推出 Muse 、 Muse Wonder 、 Muse Code 、 Muse Spark 1.2/1.3 、 Muse Voice,以及开放权重模型 Muse Glimmer 与 Muse Spark Open。 Muse Wonder 已用于付费版,Meta 正透过模型蒸馏,让更小型模型以更低成本提供接近前沿模型的能力。此外,Meta AI 自 4 月导入新模型以来,人均互动量增加超过一倍。
- 内容推荐演算法: Instagram Reels 新推荐模型可一次评估连续影片序列,带动观看时间增加超过 4%;Facebook 导入 LLM 启发的生成式内容检索架构,提升 Reels 观看时间约 1% 。 Meta 也逐步将内容理解模型转向自研 Muse 系列,离线评估显示模型品质优于原有系统,并使单位内容处理成本降低超过 80% 。
- AI 广告转换效率: Meta Generative Recommender 导入 Facebook Feed 后,特定受众转换率提升近 2%;GEM 模型扩展后,站外转换广告的转换率提升 1.7%,App 广告转换率提升 9.6%;Andromeda 系统优化使 Facebook 广告转换率提高 1.4% 。本季已有近 1,000 万广告主使用至少一项生成式 AI 广告创作工具,合作广告(Partnership Ads)年化营收运转率突破 150 亿美元。
- AI 商业化与智能眼镜: Meta AI Business Assistant 采用者相较类似未采用者,在相同单次转换成本下,转换次数增加约 5% 、广告投资增加 9% 。 Meta One 统一订阅服务累计超过 1,500 万订阅及试用数。 Muse 预计下个月整合至 Meta Glasses,并藉由软件订阅与 AI 服务建立长线收入,而非单纯追求硬件销售利润。
结论 Meta 本季核心广告业务延续强劲增速,AI 推荐演算法持续改善用户参与度与广告转换率,证明 AI 投资已在既有业务展现实际效益,这带动 Meta 盘后股价上涨约 2% 。值得留意的是,Muse 个人代理人上线六周突破千万用户,且购物成为主要应用场景,显示 Meta 正由广告 AI 优化进一步跨入消费者代理人、代理商务及企业 AI 服务的新阶段。而本身就拥有庞大的社群用户与商家生态系,Meta 有机会扩展至交易抽成、订阅与 API 收费,形成新一轮 AI 变现机会。
短线仍有 AI 推论成本高昂、自由现金流转负的挑战,但管理层预期未来一年 Muse 运算效率可提升超过 10 倍,支撑新 AI 业务扩大规模,只要 Meta 的核心广告业务持续增速,并逐步验证 Muse 的商业模式,Meta 将持续在 AI 变线上展现更多潜力。
更多 Meta 财报信息,请详见 美股财报资料库。
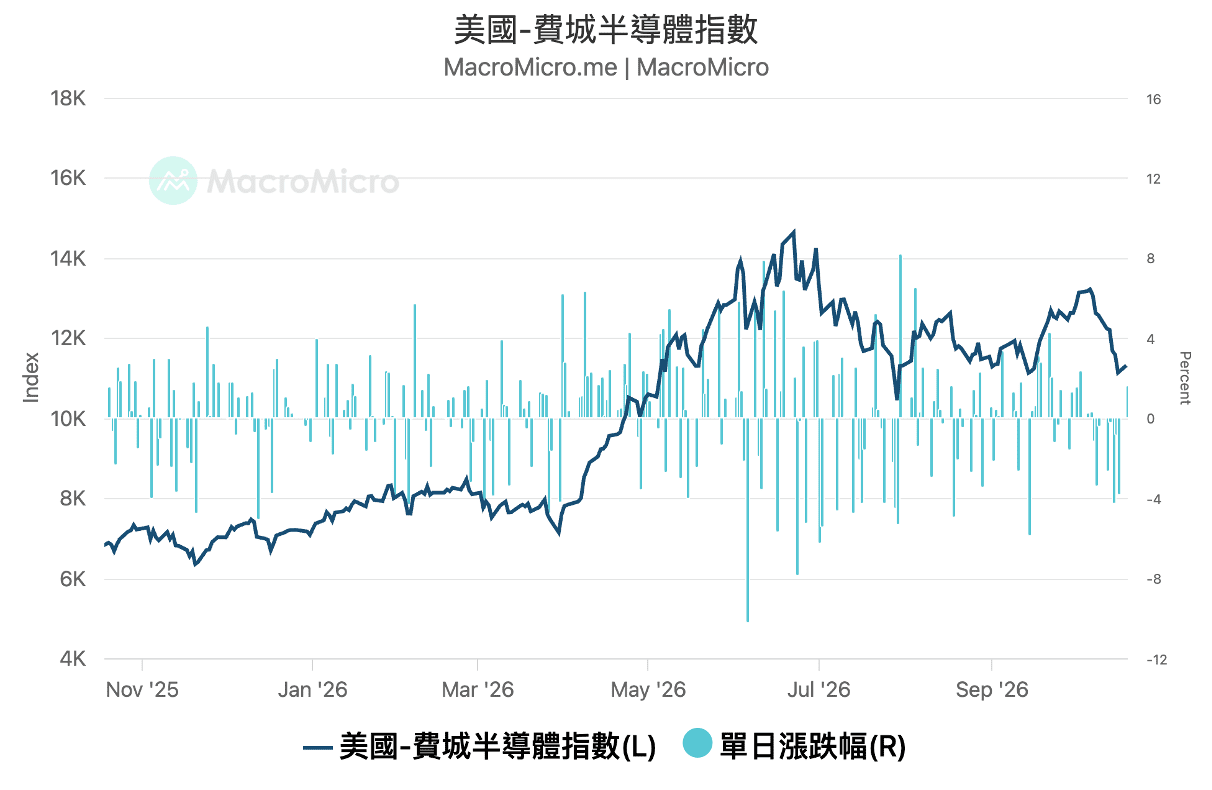
过去一周,全球股市普遍震盪走弱,其中科技与半导体族群面临的卖压尤为沉重。在美国 9 月 CPI 、 PPI 通胀数据反弹,加上新云端 CoreWeave CDS 利差飙升、 Anthropic 营收增速趋缓等消息接连衝击下,市场再度聚焦 AI 产业背后的资金压力与投资回报疑虑。
费城半导体指数罕见连续八个交易日收跌,创下 2008 年以来最长连跌纪录;若从 10 月 6 日高点起算,至上周五更是下跌超过 15% 。进入本周,截至周一,随着台积电强劲财报为半导体产业基本面提供支撑,费半终于止跌反弹 1.6%,那斯达克、 S&P 500 也分别有 1.1% 、 0.4% 的涨幅。
儘管如此,市场对 AI 资金的疑虑仍未消散。因此 本篇简报 中,我们聚焦上述提到的通胀、 CoreWeave 、 Anthropic 三项担忧,逐一提出我们的观察与看法。
台湾 9 月外销订单金额达 1,142.1 亿美元,再创历史新高,同比达 62.4%(前 71.4%),明显优于经济部预估的 1,060~1,091 亿美元、年增 50.7%~55.1%,季调月增 1.1%,延续强劲接单动能。其中,电子产品达 474.2 亿美元,年增 71.0%(前 83.9%);资通信产品达 438.8 亿美元,年增 87.3%(前 100.5%),两者合计比重近 8 成,反映 AI 、高效能运算的强劲需求动能。
观察国家,美国仍为最大订单来源,金额达 453.8 亿美元,占比 39.7%,同比达 79.4%(前 88.9%);欧洲接单年增 68.0%(前 58.2%)、中国大陆及香港年增 48.5%(前 47.7%)、东协年增 41.1%(前 70.5%)、日本年增 35.5%(前 41.1%),各主要市场需求普遍维持强劲。
台湾 9 月外销订单续破千亿水准,再创下历史新高,AI 基础建设需求仍处于强劲扩张阶段。除了半导体、内存储器、 IC 设计及芯片通路持续增速外,服务器、网通设备等信息通信产品接单也明显增加,而下半年消费性电子新品有高阶手机的拉货需求回升,共同支撑台湾外销订单持续垫高。
AI 需求的外溢效应持续扩大,但传统产业復苏仍呈现分歧。基本金属与机械产品订单分别年增 29.7%(前 26.8%)和 21.5%(前 28.3%),前者受惠于 AI 服务器相关的铜箔、铜箔基板需求,后者则受惠半导体业者持续扩大资本开支,带动半导体设备及自动化设备接单。化学品与塑橡胶製品订单同比也分别回升至 22.8%(前 15.4%)和 11.4%(前 6.7%),主要受国际油价上涨,推升产品售价,以及部分 AI 供应链的产业用化学品和材料需求,光学器材订单则持续年减 -5.6%(前 -1.6%),反映面板需求依然保守。
若比较外销订单与海关出口同比的差距,已从 8 月的高达 30.4 个百分点,减速至 9 月的 1.5 个百分点,显示出货情况已有明显改善,供应链生产和交货瓶颈逐步缓解。
当前,台湾外销订单仍处于高速增速阶段,电子和资通讯订单创高且扩散至金属材料、机械设备等相关产业。展望 Q4,在 AI 服务器生产瓶颈缓解并大量出货下,预期将继续支撑台湾出口金额动能。
中国 Q3 实际 GDP 年增 4.5%(前 4.3%),优于预期的 4.4%,季增 1.2% 亦高于预期的 1.0% 。主因来自外需支撑,海关总署公布前三季出口增速逐季走高,Q1 、 Q2 、 Q3 分别为 15.3% 、 18.3% 、 22.3%。
9 月规模以上工业增加值 年增 5.5%(前 5.2%),符合预期,41 个大类行业中正增速者由 29 个增至 31 个;出口交货值年增 17.0%(前 11.1%)大幅加速,为生产回升的直接来源。
1-9 月固定资产投资 年减 -7.2%(与 1-8 月持平),略优于预期的 -7.3%,跌幅首度停止扩大,9 月环比转正至 +0.07%(前 -0.50%)。惟房地产开发投资 -20.6%(前 -19.9%)为本月唯一逊于预期的项目。
9 月社会零售 年增 1.1%(前 0.4%),大幅优于预期的 0.5%,扣除汽车后 3.9%(前 2.5%);失业率回落至 5.2%(前 5.3%)。惟前三季居民人均可支配收入名义年增 5.3% 、人均消费支出仅 3.6%,差距达 1.7 个百分点。
中国 Q3 GDP 与 9 月月中数据多数优于市场预期,以下将分成製造业、投资和消费三个面向进行讨论:
首先,本月回升主要由外需支撑。海关总署指出,前三季装备製造业贡献近九成出口增量,积体电路出口累计年增 99.1% 、固态硬碟等储存部件增 1.3 倍,AI 算力需求为主要动能;工业端的出口交货值年增 17.0%(前 11.1%),为本月跳升幅度最大的指标。
固定资产投资累计 -7.2% 、与 1-8 月持平,为今年以来首度未再扩大。製造业投资由 -2.3% 回升至 -2.1%,惟基建由 -4.0% 续降至 -4.2%,财政端仍未发力;房地产投资由 -19.9% 扩大至 -20.6%,仍是唯一持续恶化的领域。本月投资止稳应来自出口订单带动的企业自主投资,而非政策接棒。
消费方面,9 月社会零售由 0.4% 跳升至 1.1%,月增亦由 -0.16% 转正至 0.35%,惟改善有相当部分来自价格。限额以上品类中,石油及製品由 -7.0% 收窄至 -0.8%,为最大推力,但同期原油加工量年减 -8.4% 、降幅扩大,显示销售额回升主要反映油价而非销量;粮油食品 6.7%(前 4.0%)、服装鞋帽转正至 1.2% 则显示日常消费因 9 月中秋节庆小幅回温。
9 月主要指标大多优于或符合预期,但回升集中于 AI 相关出口与能源价格,产品正增速家数反而收窄,改善广度有限。统计局前三季居民收支数据亦显示,居民收入实际年增 4.4%,城镇居民消费支出仅 2.1%,财产净收入更仅名义年增 1.6%,意味内需偏弱已不只是补贴退坡,而包含资产价格下行的潜在问题。后续观察 10 月社零能否在高基期与国补退潮下守住回升,以及基建能否在 Q4 止跌;若两者皆走弱,政策重心或将聚焦于居民收入端。
过去一周全球股市多震盪下跌,科技与半导体族受到抛售,地缘僵局再度推升 WTI 原油单周上涨超过 10%,同时美国 9 月 CPI 创五个月最大升幅、 PPI 同比逾四年新高,加上 AI 云端巨头 CoreWeave CDS 飙升,美股费城半导体指数崩跌 -11.41%,NASDAQ 下跌 -4.48% 、南韩 KOSPI 重挫 -14.46% 、台湾加权指数在台积电法说后,仍收于 48,000 点下方。其余主要资产方面,美元及美债收益率均衝高回落,贵金属与工业金属则延续弱势盘整。
本周将公布中国月中数据 & GDP(10/19)、特斯拉财报(10/20)、台湾外销订单(10/21)、 Meta 财报(10/21)、南韩利率决策(10/22)。
中国月中数据 & GDP:本周一(10/19)将公布中国 9 月消费、生产、投资数据以及 GDP。市场预期内需消费小幅回升,社会消费品零售同比 0.5%(前 0.4%);工业增加值同比 5.4%(前 5.2%),持续由高技术製造业支撑;2026Q3 GDP 同比则预计为 4.4%(前 4.3%)。
台湾外销订单:本周三(10/21)将公布台湾 9 月外销订单。在 AI 需求持续扩散下,预估 9 月外销订单金额落在 1,060 ~ 1,091 亿美元(前 1,029 亿),年增 55.1% ~ 50.7%(前 71.4%)。
南韩利率决策:本周四(10/22)将公布南韩 9 月利率决策。韩国央行已于过去两次会议连续升息至 3.00%,市场预期本次将暂缓以观察升息效果,年底前仍有一码升息空间。
Tesla 财报:本周美东时间周三(10/21)将公布 Tesla Q3 财报。市场预期营收 271.63 亿美元,同比 -3.31%(前 25.52%);EPS 0.5 美元(前 0.33 美元)。
Meta 财报:本周美东时间周三(10/21)将公布 Meta Q3 财报。市场预期营收 631.16 亿美元,同比 23.17%(前 27.96%);EPS 6.96 美元(前 6.18 美元)。
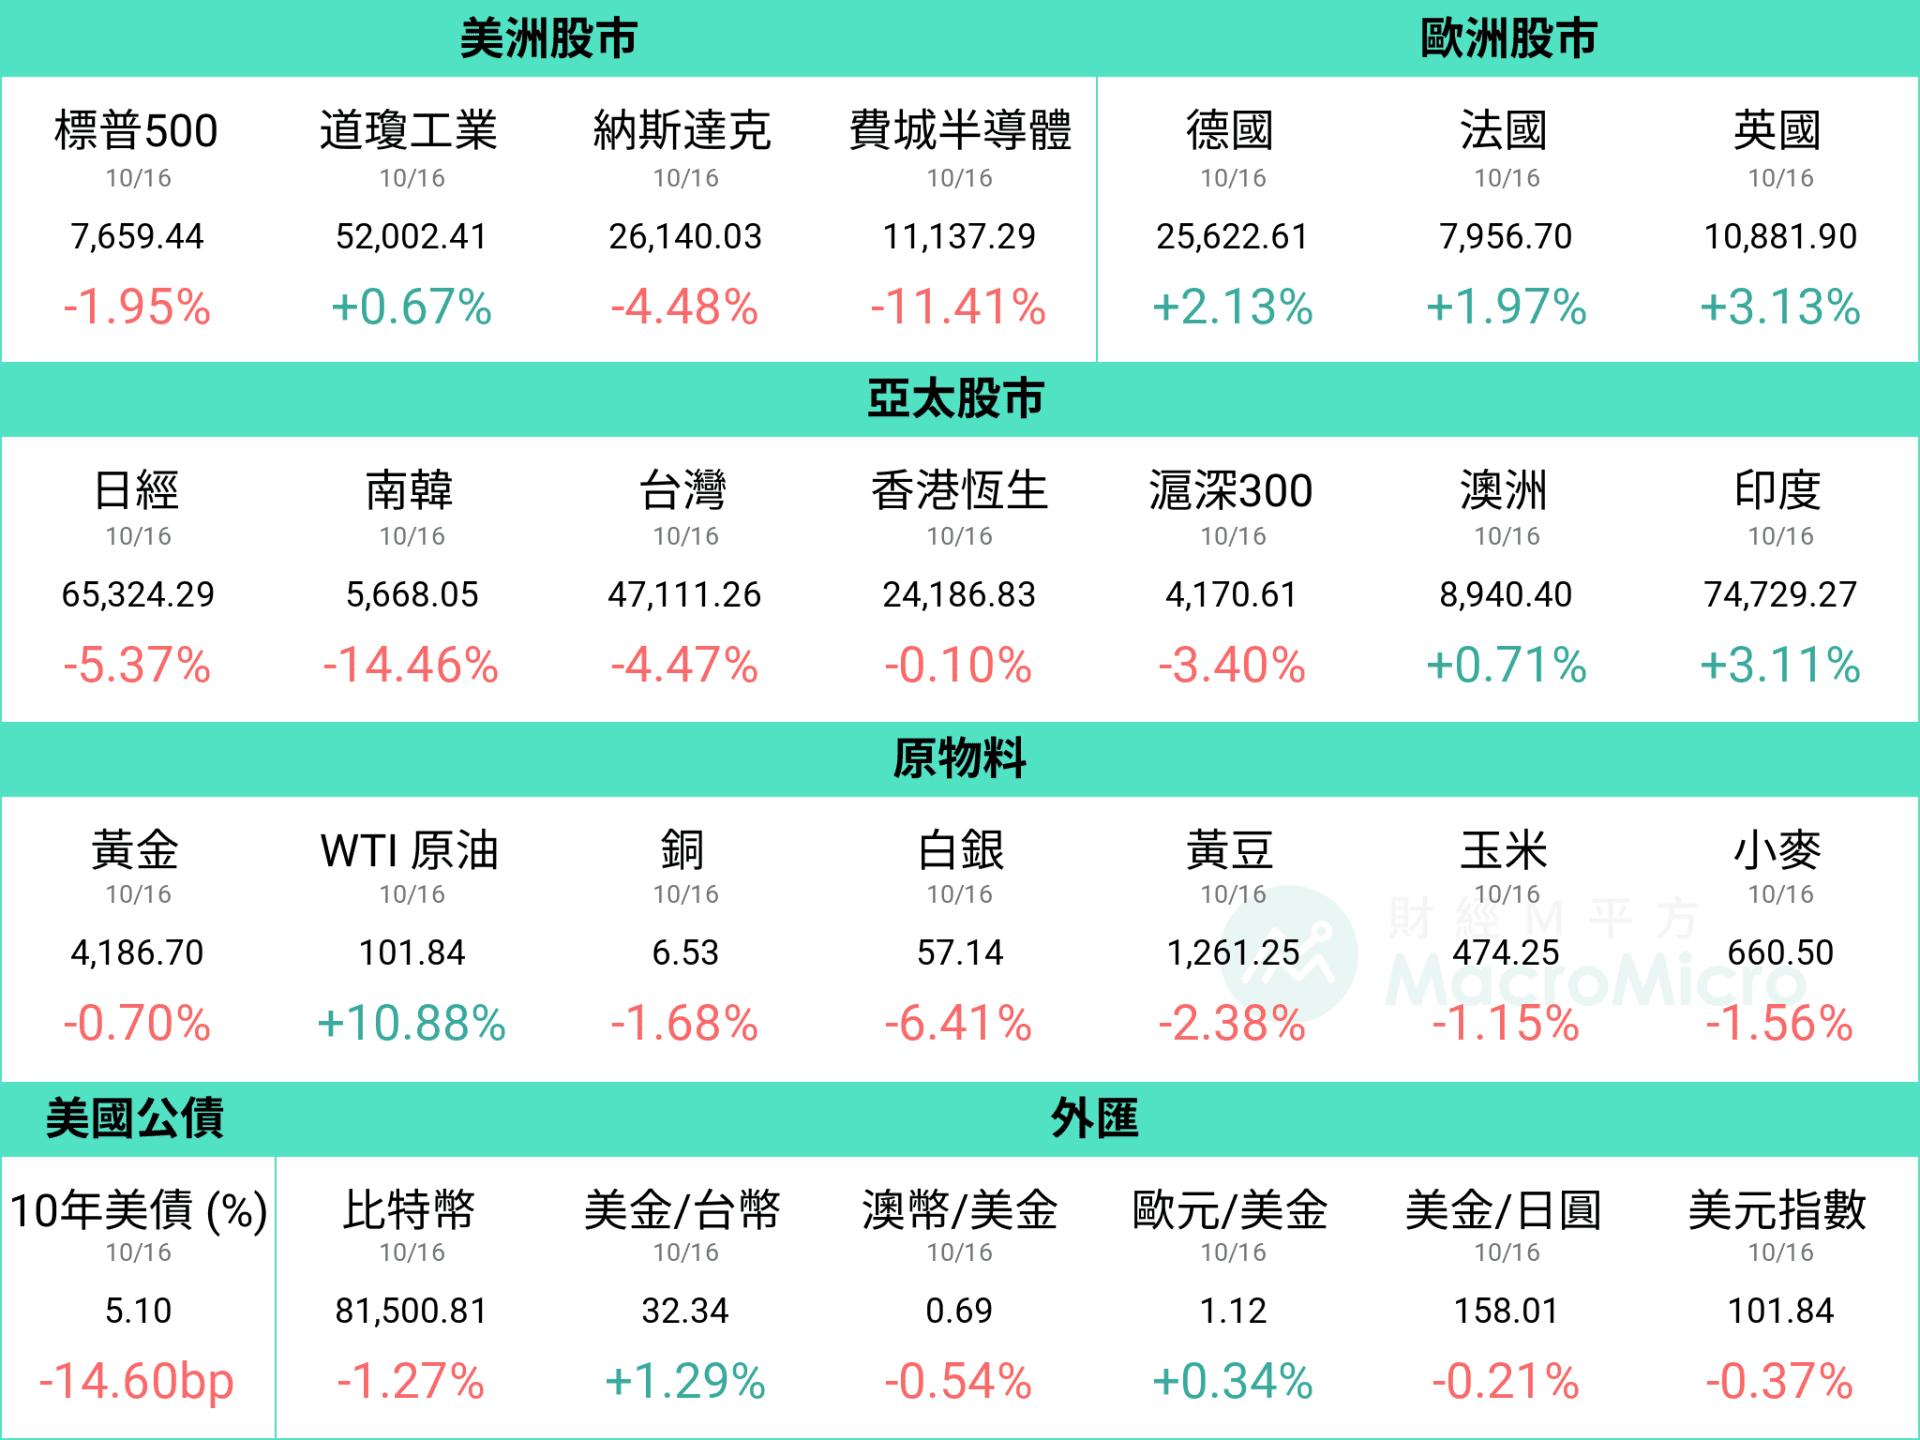
资料统计期间:2026/10/9 ~ 2026/10/16
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
 更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
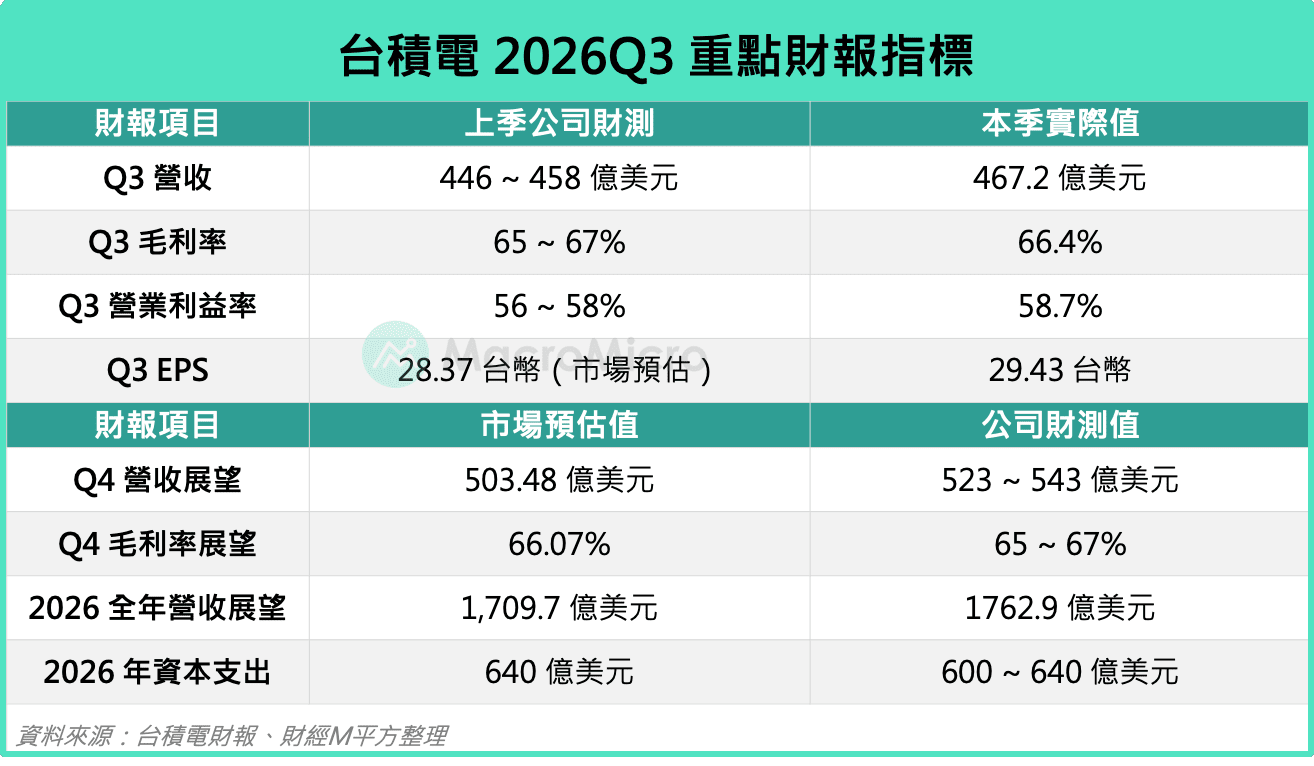
近期全球半导体股价承压,市场对 AI 产业前景的疑虑再度升温。在此背景下,身为全球 AI 供应链最关键上游业者之一的台积电,于 10 月 15 日召开 2026 年第三季法说会,其财报表现与未来展望备受市场关注。
本次法说会,台积电再度上调全年营收增速预估至 44%,优于先前「略高于 40% 」的展望,展现 AI 需求持续强劲的增速动能。儘管毛利率受到 2 奈米量产及海外扩产影响而略有减速,但公司仍维持 2026 年资本开支 600 亿至 640 亿美元的规划,并预期 2026 至 2028 年的资本开支将显着高于此前三年。
本篇文章,我们将深入解析台积电本季营运表现、展望 2027 年财务动能,并进一步剖析全球半导体供应链的落点位置!
美国 9 月 CPI 季调年增 3.72%(前 3.35%),月增 0.65%(前 0.40%);同时核心 CPI 季调年增 2.57%(前 2.45%),月增 0.33%(前 0.29%),高于市场预期。数据公布后,美元指数与美债收益率上衝,10 年期国债收益率站回 5.3%,三大股指期货则下挫,FedWatch 显示 10 月升息机率回升至五成以上。
9 月整体 CPI 环比明显反弹,反应随着美伊衝突升温,9 月 WTI 油价一度站回 100 美元关口,让汽油与柴油分别来到 4.5 美元、 6.5 美元的高檔。其中,单是汽油单一一项,便贡献本次一半以上的涨幅,使整体 CPI 同比回升至 3.7%,创下今年 5 月以来新高。
核心 CPI 环比本次也高于市场预期。儘管上回环比暴增的教育通讯,在本次降温至 0.2%(前 1.6%),不过二手车、休閒娱乐、衣着服饰、医疗保健服务、机票等项目月增皆有所上升,抵销了教育通讯的回落。此外,先前拉动核心通胀放缓的重要组成——房租,本次月增也上升至 0.4%(前 0.3%),主要由所有权人约当租金所推升,下期数据需密切关注能否降回过去平均水准。
本次 CPI 数据开得并不漂亮,尤其核心通胀再度偏离 0.2% 的可接受水准,使 10 月升息预期有所回温。儘管如此,造成上次与本次核心通胀超预期的细项并不尽相同,撇除跟能源最直接相关的项目(如机票),我们仍未在其余项目见到价格持续上涨的明显趋势。
此外,观察长线通胀预期,在美伊衝突反覆之下仍锚定良好,纽约联储主席 Williams 也在 10/13(二)采访中,明确表示今年再升息一次是合适的,但目前并没有看到 2027 年需要进一步升息的必要性(原话:I don't think at this time I have any reason to believe that we would need to do more)。因此在现阶段,我们仍认为今年升息 2 码便已足够,随着时序推进至明年,通胀基期垫高、舒缓升息压力,美联储高机率将暂停升息。
但同时间,我们也将密切关注下一期通胀走势,若核心通胀连续第三个月超预期,我们将对应调整看法,重新评估今年的升息幅度。
9 月国际油价再度急涨,成为本月中国物价与贸易数据的共同主线。生产者物价方面,PPI 月增 1.2%(前 0.4%),油价衝击集中在上游,石油开采价格月增 14.5%(前 10.4%),并带动精炼石油产品月增 7.4%(前 4.1%),企业的燃料动力类购进价格也年增 13.6%(前 9.8%)。不过上游涨价并未顺利向下传导,采掘工业年增 25.4%(前 17.8%),但加工工业仅 3.4%(前 3.1%),代表油价上涨的成本多由中下游企业吸收。
消费端同样呈现成本推动的格局。CPI 年增 0.9%(前 0.8%),汽油年增 16.6%(前 9.3%),单项即拉抬 CPI 约 0.47 个百分点,占 CPI 同比逾五成,电脑、手机等消费电子也因成本走高,涨幅分别扩大至 21.8%(前 19.6%)与 14.9%(前 11.0%)。反观服务价格在暑期结束后转为月减 -0.2%(前 0.1%),食品月增 0.4% 也低于季节性水准,需求面价格并未跟上。
贸易方面,AI 与汽车依然是出口的主要引擎,1-9 月积体电路、自动资料处理设备与汽车三项合计贡献近五成出口增量,其中积体电路出口量仅增 3.8% 、金额却增 108.1%,均价翻倍,也与消费电子涨价相互呼应。油价的影响则反映在进口端,1-9 月原油进口量年减 -15.3%,但均价上涨约 18%,使进口金额仍持平于 0.3% 。
整体来说,9 月的数据亮点多来自油价与 AI 等外部因素,而非内需回温。由于去年同期基期偏低,PPI 同比短线内仍将维持高檔,但这波上涨属于成本推升,加工工业与消费端价格仍然疲弱,上游涨价难以转嫁,中下游企业的利润压力恐将延续。出口虽大幅优于预期,但动能集中在 AI 相关产品,且相当程度来自芯片涨价,并非全面性的外需扩张。我们维持新旧动能切换空窗期的判断,后续观察核心 CPI 与服务价格能否回升,以及上游成本向终端的传导程度。
人民币这次是真的强,而不只是美元走弱! 2025 年人民币兑美元虽然升值 4.3%,但对一篮子货币仍贬值 5.3%,显示当时人民币升值主要来自美元走弱。然而,2026 年情况出现反转,即使美元反弹,人民币不仅兑美元升值 4.3%,对一篮子货币也升值 5.9%,显示人民币本身确实出现较强的升值动能。
升值关键在中国境内的美元供需:出口商换回更多人民币,进口商却减少购买美元。 今年前 8 月,中国货物贸易顺差仅年增约 3%,银行代客净结汇却大幅增加至近 3,900 亿美元,为去年同期近 9 倍。背后关键在于,结汇价由 62.6% 小幅升至 63.6%,但售汇价却由 64.6% 降至 60.3%,创 2010 年以来最低。出口持续创造美元收入,企业向银行购买美元的比例却明显下降,境内美元供需失衡成为人民币逆势升值的重要推力。
我们认为,人民币仍有基本面支撑,但持续大幅升值的空间可能有限。 本轮升值主要来自贸易与外汇市场的供需变化,而非大量国际资金流入中国资产。随着人民币持续升值,企业可能调整购汇行为、出口竞争力也可能面临压力,加上人民银行对单边升值预期转趋审慎,预期人民币短线仍有支撑,但持续快速升值的阻力将逐步增加。
今年以来,美伊衝突推升油价、美联储 9 月重启升息,美元小幅回升,亚洲货币普遍走贬。然而,人民币却逆势升值,今年以来兑美元升值 4.3%,10 月 13 日在岸收在 6.6945,创下 2023 年以来最强水准。当美元走强,为什么人民币反而更强?这波升值又能持续多久?
过去人民币的强势行情,往往伴随大量国际资金流入,但我们观察到,本轮升值期间,平均每季外来投资仅 52 亿美元,远低于上一轮的 1,585 亿美元,两者相差约 30 倍。这意味着,本轮人民币升值并非国际资金大举回流中国,而是境内企业的外汇供需出现明显变化。
今年前 8 月,中国货物贸易顺差仅较去年同期增加约 3%,银行代客净结汇却达近 3,900 亿美元,为去年同期近 9 倍。为何贸易顺差变化不大,换回人民币的净金额却大幅增加?关键不只是中国赚进多少美元,更在于企业如何使用手中的美元。
观察企业的外汇交易行为,首先是「结汇」,也就是出口商收到美元后,卖给银行、换回人民币;相反地,「售汇」则是企业向银行购买美元,用于支付海外货款等需求。
今年前 8 月,中国结汇价(外币收入中换成人民币的比例)由 62.6% 小幅升至 63.6%,仍处历史正常区间,但随着出口规模扩张,实际结汇金额持续增加。
真正值得关注的是售汇端。 售汇价(外币支出中向银行购汇的比例)由 64.6% 大幅降至 60.3%,创 2010 年以来最低。同期企业外币支出年增 18%,银行售汇金额却仅增速 9%,显示企业对外付款需求仍在增加,但向银行购买美元的比例却明显下降。
背后有三股力量:第一,人民币跨境支付占比提升,部分海外交易不再需要美元;第二,中国外币存款达 1.19 万亿美元新高,企业可以直接使用既有美元支付货款;第三,人民币升值预期使部分企业倾向延后购汇、增加美元融资,进一步降低当下的美元购买需求。
这也可能形成一个自我强化的循环:人民币升值 → 企业延后买美元 → 美元购买需求下降 → 人民币进一步升值。
因此,这轮人民币强势的核心,不是企业突然更积极将美元换成人民币,而是出口持续带来美元收入,企业却不再需要向银行购买同样比例的美元,让原本的外汇供需出现更大的落差。
我们认为,这轮人民币升值的驱动力虽然明确,但支撑升值的部分因素,也可能随着汇价走强而逐渐减弱。
首先,售汇价已降至 2010 年以来最低,未来若企业美元存款逐渐消耗,或人民币升值预期降温,原先延后购汇的需求便可能重新释放,缩小目前美元供给大于需求的缺口。
其次,人民币持续升值也会反过来影响贸易活动。对出口商而言,同样的美元收入能换回的人民币减少,可能侵蚀获利与竞争力;对进口商而言,人民币走强则有助于降低进口成本,可能带动海外采购需求回升。若进口需求进一步转化为购汇需求,也将使目前的外汇供需失衡逐渐收敛。
更重要的是,政策并不乐见人民币形成单边升值预期。 10 月 8 日人民银行重申,汇价与经常帐之间不存在简单的线性关係,并持续透过中间价等政策工具引导汇价预期,显示官方对人民币快速升值保持审慎。
综合来看,我们认为,必须区分「短线外汇供需改善」与「长线资金持续流入」两种不同的升值力量,本轮人民币强势是出口收入、购汇需求下降与升值预期共同推动的结果,而非国际资金重新大幅配置中国资产。 这样的供需结构能够支撑短线汇价,却尚不足以证明长线升值趋势已经形成。
因此,我们维持人民币短线有支撑、但升值阻力渐增的判断。
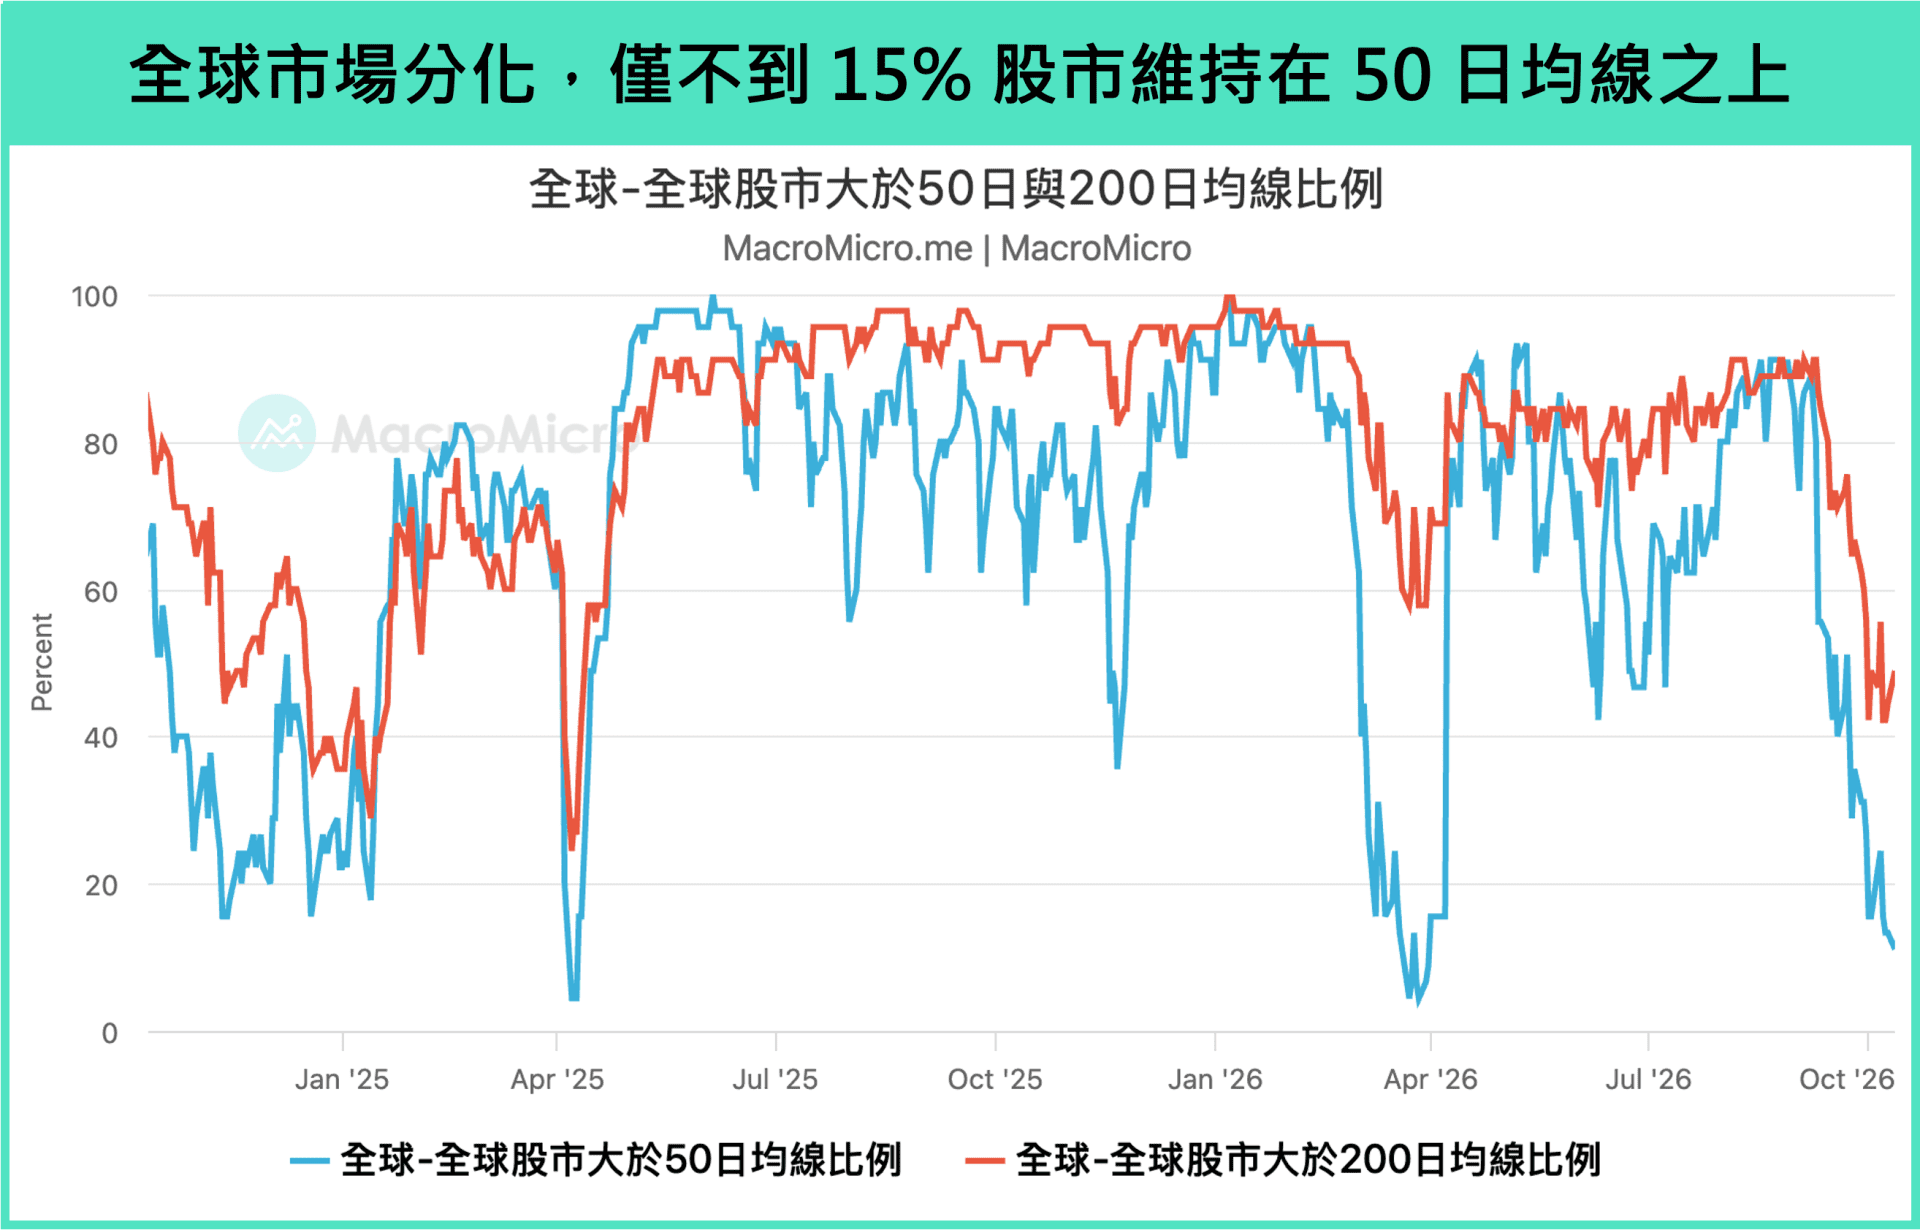
近期全球市场呈现罕见的矛盾格局。地缘衝突推升国际油价,迭加柴油供应短缺,迫使全球主要央行重启升息,带动长天期国债收益率攀升至新高。然而,股市却仍维持高檔震盪,表面强势之下,市场分化日益加剧,全球近 9 成股票指数已跌破 50 日均线。其中,利率走升与能源成本垫高,对房地产、公用事业及消费类股形成明显压力;相较之下,上游油气与航运族群则受惠于地缘风险溢价,以及运力紧缩带动的高运价,呈现截然不同的市场表现。
本文将剖析当前主导市场的五大趋势,依序为区域分化、 AI 代理带动的实体需求、利率衝击、能源衝击与航运运价飙升,并提出相应的美股 ETF 配置建议。
2026 年 10 月 11 日,美国总统特朗普于 Truth Social 媒体平台宣布,俄罗斯与乌克兰双方已就「能源停火」达成一致协议,即刻生效、并警告两国「不准破坏」。在此之前,美国财政部才于 10 月 9 日发布通用许可证(General License),放宽部分对俄制裁、延长豁免期限至至 2027 年 4 月,允许由俄罗斯首批立即供应超过 30 万吨柴油,11 月供应 50 万吨,随后再供应 100 万吨;视炼油厂状况,短线内可能再交付 300 万吨(总计近 480 万吨),试图缓解高企柴油价格压力。
特朗普之所以在 10 月初全力斡旋此项能源停火,背后就是反映美国日益攀升的能源通胀压力,以及即将到来的期中选举考验。随着全美零售柴油价格从年初每加仑 $3.5 美元垂直飙升至每加仑 $6.5 美元,这意味着农业、製造业、铁路运输业都将面临燃料成本攀升,例如货运巨头 J.B. Hunt 示警柴油与司机成本可能使 Q3 获利季减 5-10% 。同步观察到 Polymarket 预测市场显示「民主党掌控参议院」胜率同步从 40% 上升至接近 65% ,也促使特朗普政府接连出招,包括财政部放宽对俄制裁、减轻红色柴油联邦税负,甚至一度以「柴油出口禁令」施压 G7(欧洲盟国为主)联合释放储备。
随着美国、以色列与伊朗的军事衝突迈向第 8 个月,霍尔木兹海峡船隻通行流量依旧维持低位,中东波斯湾国家寻求替代出口路线,包括红海 / 东西向输油管线、阿曼湾船对船转运(STS)、阿联酋 ADCOP 管线,彭博数据显示中东整体原油出口量已恢復至战前水准约八成,但是成品油(汽油、柴油、航煤等)出口復苏进度相对缓慢,相较战前长线可以维持在 600 万桶 / 日、最新仅回升至 300~350 万桶 / 日。
盘点当前全球成品油、尤其是柴油的供应危机,主要有四个瓶颈难解:(1)缺乏陆地绕道管线,(2)护航与保险资源优先配给 VLCC 超大型原油运输船隻,(3)炼油厂产能遭袭,包括 Q3 以来胡塞武装多次袭击位于沙国的利雅德炼厂(约 12--13 万桶 / 日)、拉斯坦努拉炼油厂(约 55 万桶 / 日)、吉赞炼油厂(约 40 万桶 / 日),乌克兰无人机也重创逾 45% 俄罗斯炼油产能。(4)中国今年持续收紧成品油出口配额,今年前 8 个月的三大成品油(汽、柴、航煤)出口总量仅为 1,900 万吨、年减 -21%,进一步加剧供应挤压。
从市场反应来看,当前政府干预措施对于实体能源市场的降温效果有限,跨大西洋(美国 / 西北欧)柴油裂解价差仍处于接近 $80-90/桶的历史高位,纽约超低硫柴油(NY ULSD)期货价格同样高檔震盪在 $4.6/加仑。主要原因在于俄罗斯出口规模有限,480 万吨柴油(约等于 3500 万桶)仅相当于美国 9 天的柴油消耗量(美国每日蒸馏油消费量约 380 万桶),而且贸易流向的重新洗牌并未实际增加市场供应,因此根本问题仍然在于(1)中东、俄乌地缘衝突能否实际停火,以及(2)波斯湾与俄罗斯境内大量炼油厂产能何时得以彻底修復。后续建议密切留意裂解价差、美国蒸馏油库存、全球显性石油库存变动 作为观察油市供应的关键指标。
上周全球股市多空分化。科技板块方面,受科技巨头绿卡 PERM 移民计画、美光工会罢工影响,费城半导体指数下跌 -4.30% 、南韩 KOSPI 下挫 -5.39% 、反观台湾加权指数因静待台积电法说,当周上涨 1.73%,此外,巴西 Bovespa 指数则因参议员博索纳罗在大选首轮投票意外领先而暴涨 8.82% 。其余主要资产方面,美元指数微升 0.29%,霍尔木兹海峡油轮遇袭风险攀升推动能源位于高檔,美国 30 年期美债收益率重返 24 年高点,但在升息预期降温下, 10 年期国债价格持稳于 5.2% 。
本周重要大事:
OPEC 、 IEA 月报:本周二、三(10/13 、 10/14)将分别公布 OPEC 与 IEA 月报。布兰特原油持续在每桶一百美元的价格区间震盪,地缘政治风险持续存在,后续关注两大能源机构对于供需端以及库存变化的看法。
美国 CPI :本周三(10/14)将公布美国 9 月 CPI。克里夫兰联储预估,美国 9 月 CPI 同比将小幅上升至 3.60%(前 3.38%),核心 CPI 同比 2.39%(前 2.38%),环比 0.2% 维持不变。
美国零售销售:本周四(10/14)将公布美国 9 月零售销售。市场预期 9 月环比趋缓至 0.3%(前 1.2%),同比依旧强劲位于 8.87%(前 6.01%)。
台积电法说:本周四(10/15)将公布 Q3 财报,当前已公布的第三季新台币营收来到 1.49 万亿(依公司先前规划汇价 32 元换算约 467 亿美元),远超过原先财测的 446 亿至 458 亿美元。市场关注台积电对全年美元营收增速略高于 40% 的财测是否再度上调、第三季毛利率能否超越 65%~67% 财测区间高标并延续强劲获利。此外,焦点同样放在先进封装(CoWoS)产能、资本开支是否由 600 亿至 640 亿美元再度上修,以及存货周转天数能否顺利回落。(阅读本文)
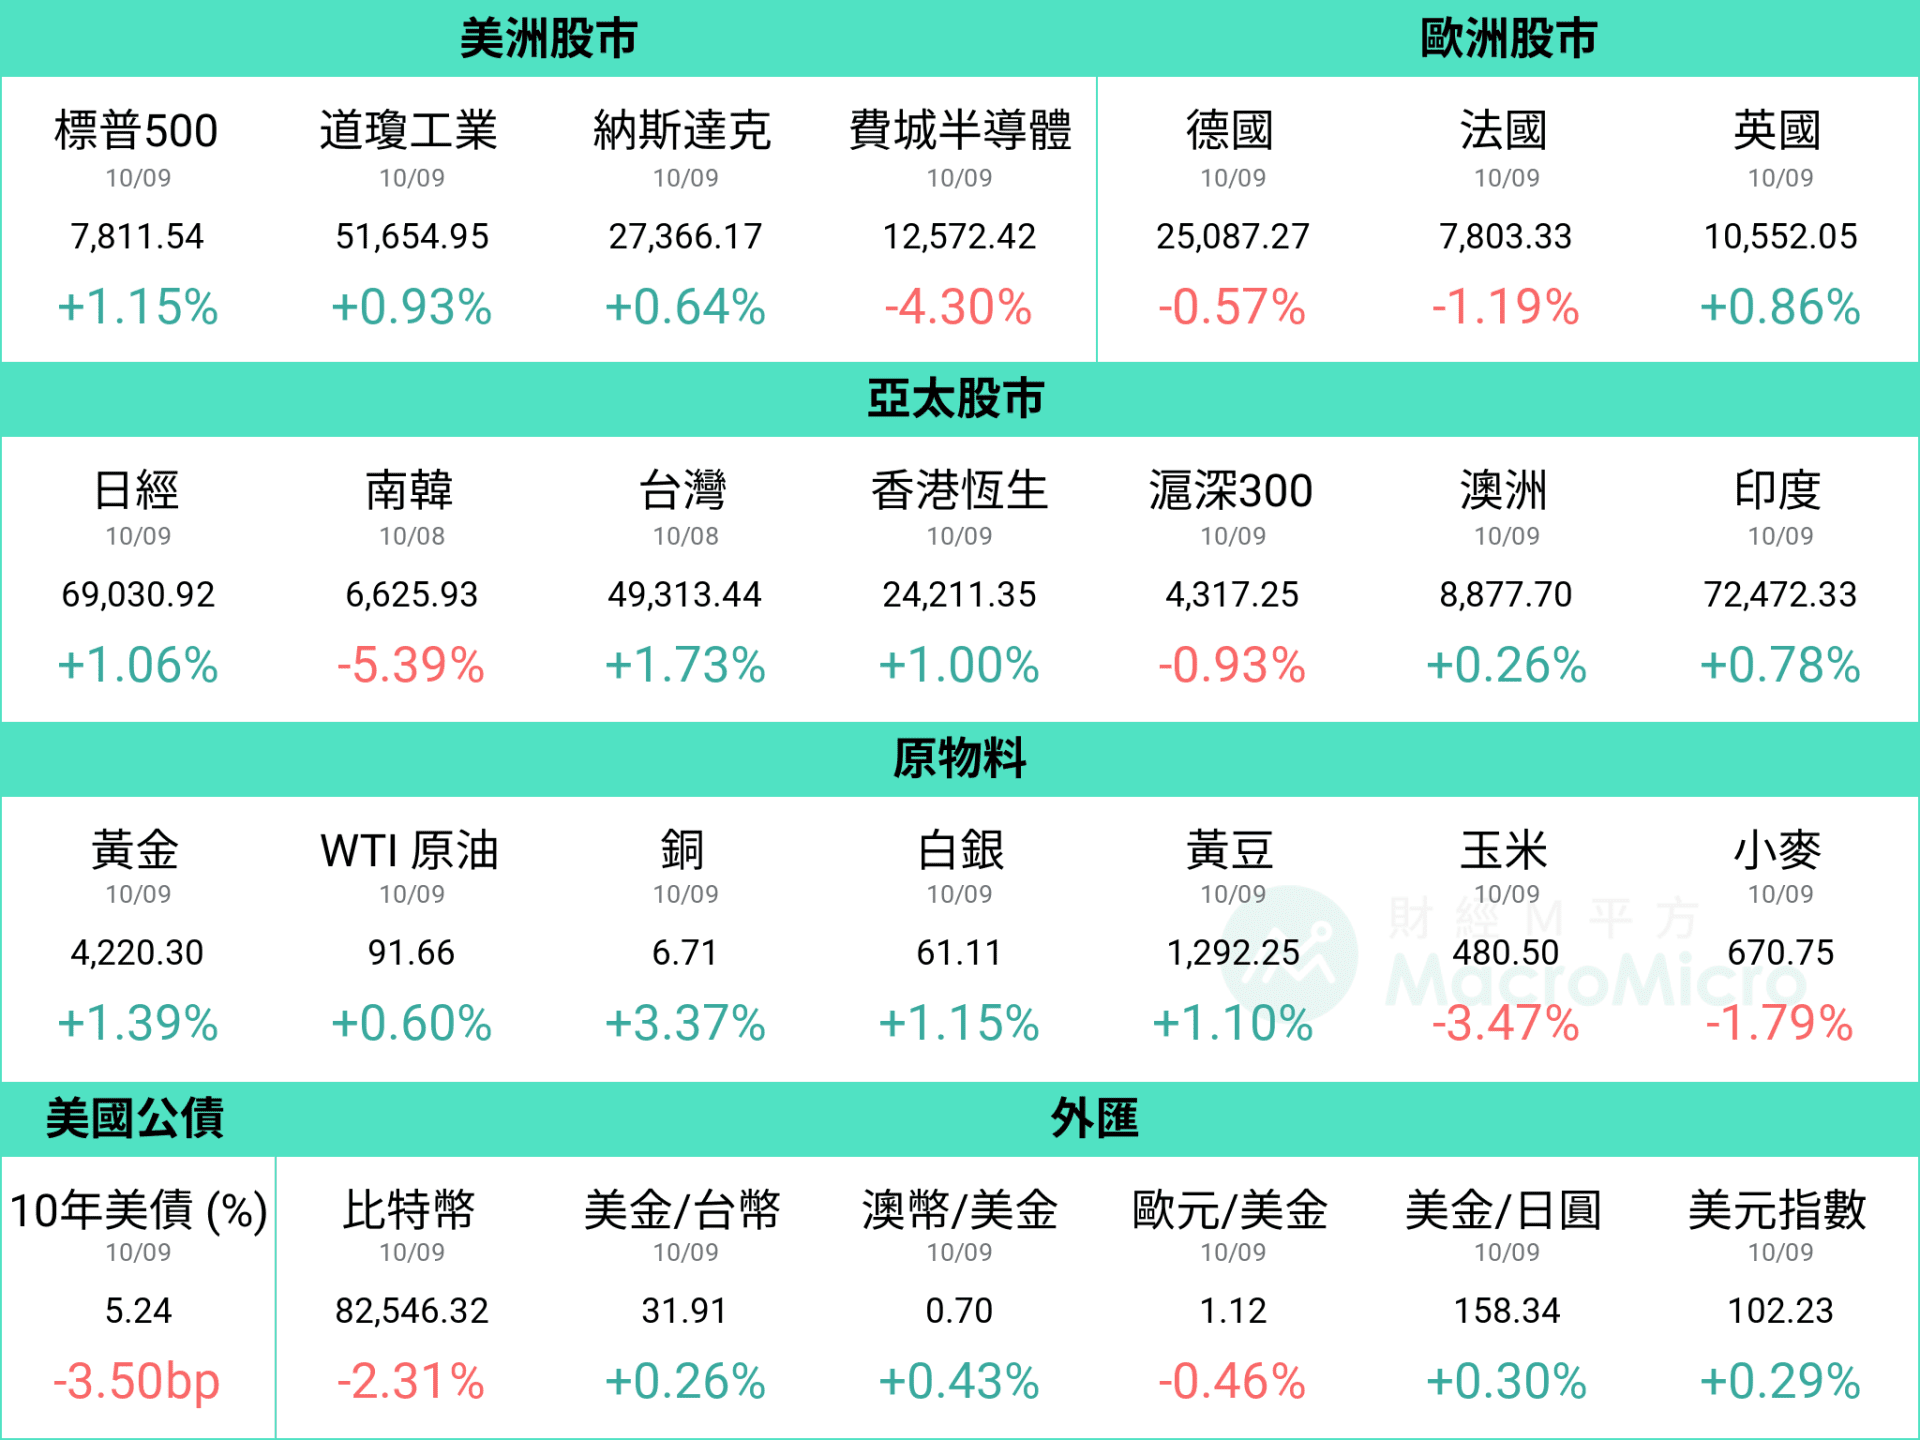
资料统计期间:2026/10/2 ~ 2026/10/9
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
台湾 9 月出口金额达 872.2 亿美元,月增 5.9%,同比大幅攀升至 60.9%(前 41.0%),远优于财政部预估的 770~803 亿美元。细项中,资通讯出口大幅攀升至 391.3 亿美元,创历史次高,同比达 103%(前 41.8%),电子零组件则维持历史高檔的 311.3 亿美元,年增 45.3%(前 58.0%),显示 AI 基础建设的强劲需求外,也反映出货瓶颈逐步缓解。
AI 需求的外溢效应也持续扩大,机械和电机产品出口同比分别加速至 30.7%(前 15.3%)及 29.8%(前 22.3%),其中生产半导体等机械年增 61.0%(前 42.1%),反映半导体扩产与相关设备需求强劲。
观察国家,对美出口同比大幅攀升至 106.2%(前 20.7%),对东协出口亦加速至 93.4%(前 42.2%),对中国、欧洲、日本则分别年增 30.2%(前 39.3%)、 20.6%(前 34.8%)、 13.4%(前 32.0%),显示美国和东协仍是出口主要推力。
台湾 9 月出口再度大幅超越预期,反映全球 AI 基础建设需求依旧强劲,且供应链出货动能出现改善,例如本月资通讯出口金额由 8 月的 331 亿美元大幅攀升至 391.3 亿美元,月增达 18.2%,逼近今年 3 月的历史高点,其中的电脑及其附属单元年增 110.1%,交换器及路由器年增 114.6%,显示「组装代工」的出货开始顺畅,而电子零组件出口继续维持 311.3 亿美元的历史高檔,也显示强劲的先进半导体需求。
这呼应我们先前对出口波动的判断,6 、 7 月资通讯出口短线停滞,主要来自 AI 服务器供应链的长短料问题及零组件交期延长,导致部分订单无法顺利转化为出口。随着 9 月资通讯出口的跳升,生产瓶颈有所缓解,且 8 月外销订单突破 1,000 亿美元,也明确看出 AI 供应链接单需求仍在加速。搭配 9 月资通讯出口大幅回升的讯号,订单转化为实际出货的过程预计更加顺畅,将有利于支撑第四季出口持续创高,也有利于缓解代工厂的库存积累压力。
整体而言,在全球 CSP 大厂持续扩张资本开支、 AI 服务器新平台(Vera Rubin)逐步进入量产下,预期台湾出口将在 2027 年上半年以前保持强劲动能,展望第四季,将持续关注资通讯出口能否突破 400 亿美元,以及整体出口能否进一步朝 900~1,000 亿美元迈进,为 2027 年出口增速奠定基础。
印度央行于 10 月会议全票升息 1 码至 5.50%(前 5.25%),为 2023 年 2 月以来首度升息,政策立场同时由中性调整为有节制的紧缩。
印度 8 月 CPI 同比升至 4.82%(前 4.45%),为连续第八个月走升,食品分项年增 5.95%(前 5.52%),趸售物价 WPI 达 9.9% 。央行将 FY27 通胀预估上调至 5.2%(前 5.0%),其中 Q3 为 6.0%,接近央行容忍区间上缘。
央行同时将 FY27 GDP 增速预估上修至 7.1%(前 6.7%),总裁 Malhotra 表示近期降息已不在选项内,部分分析机构预期 12 月仍有再升息 1 码的可能。
本次会议全票通过升息 1 码,印度基准利率自 5.25% 调升至 5.50%,SDF 调整至 5.25% 、 MSF 与银行利率调整至 5.75%,政策立场由中性改为小幅紧缩。总裁表示近期降息已不在选项内,但未给出明确升息路径,而是指出后续决策将取决于核心通胀走势、价格压力扩散的广度,以及供给衝击是否持续。
印度 CPI 自去年 12 月的 1.33% 连续八个月上行至 8 月的 4.82%(前 4.45%),6 月起站上 4% 中期目标,食品分项年增 5.95%(前 5.52%),7 月家庭通胀预期升至 9.4%(前 9.3%)。后续两项变数值得观察,上游 WPI 8 月仍达 9.9%(前 9.78%),上下游传导情况待追踪;季风偏弱与圣婴条件下,9 月 10 日全国水库蓄水率降至 70.66% 、年减 20.1%,可能影响冬季作物灌溉并延长食品通胀的压力期。
印度 9 月製造业 PMI 升至 55.1(前 52.8),整体内需动能仍强,外部方面,7 至 8 月商品贸易逆差扩大至 587 亿美元(前 551 亿美元),以电子产品与原油进口为主;决策后卢比贬至 96.57 、 10 年期收益率升至 7.27%,银行股反弹、汽车与地产类股走弱。
10 月印度央行升息 1 码至 5.50%,政策立场转为有节制的紧缩,反映能源与食品的供给面压力及内需动能续强。我们于今年文章判断印度股市今年以来表现不佳,主要有两大原因:1. 中东衝突使进口能源大国的印度深受通胀干扰 2. 过去强势的软件业在本波 AI 强硬件缺货中暂无发挥空间,但印度经济底层仍具备韧性,从央行将 FY27 GDP 增速预估上修至 7.1% 获得验证。
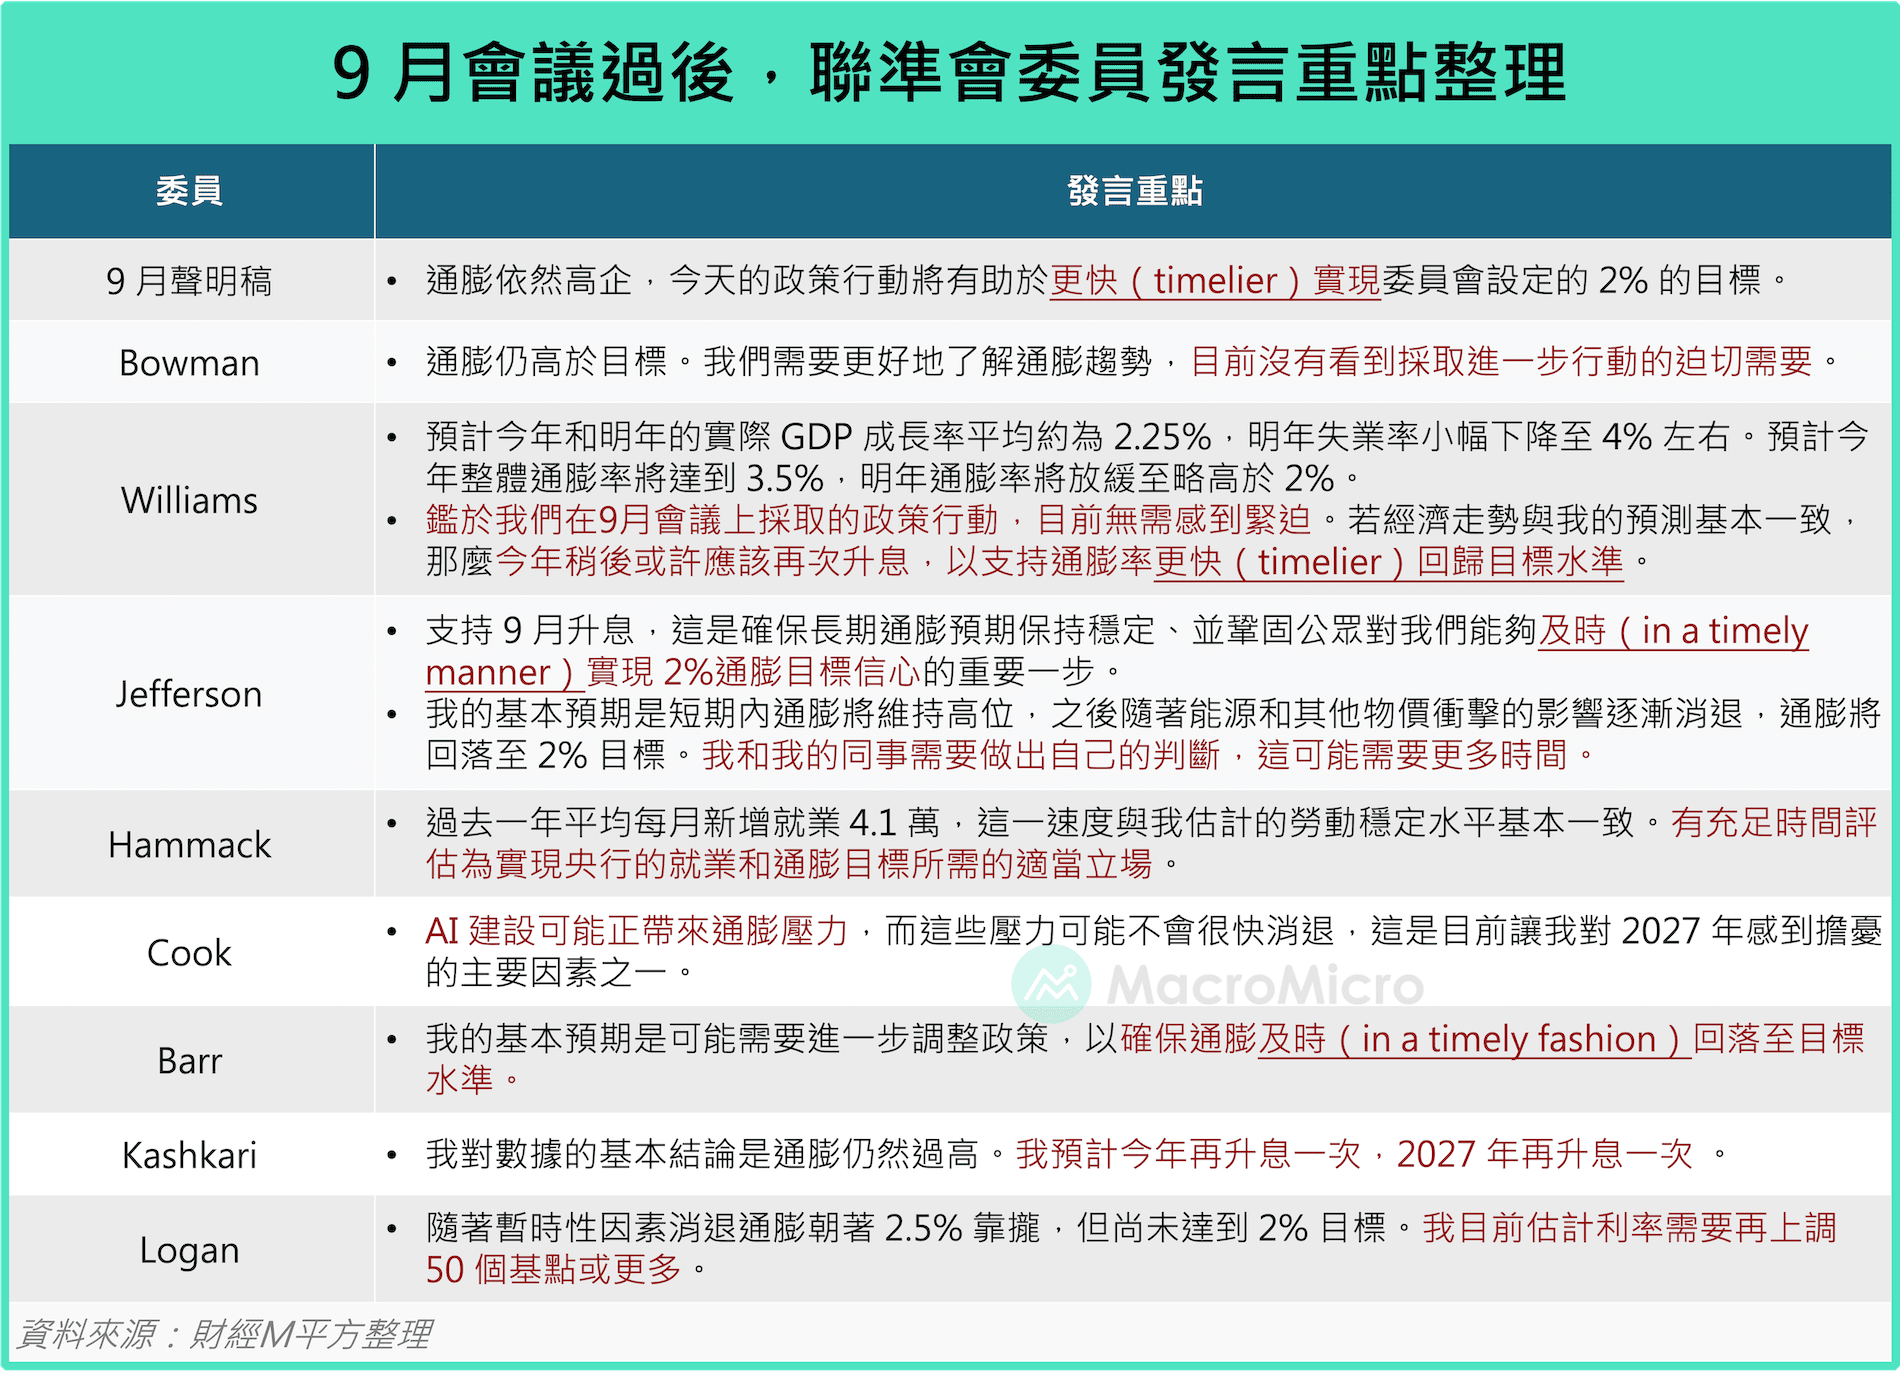
9 月美联储会议后,整理重要官员发言:
1. 多数官员都认为通胀仍高于目标,2% 仍是明确终点。
Bowman 、 Williams 、 Kashkari 、 Logan 都直接表示通胀仍偏高;Cook 更担心 AI 投资可能带来新的通胀压力。换句话说,Fed 并没有因为近期通胀改善,就认为任务已完成。2. 政策立场整体偏鹰,但升息节奏出现分歧。
Kashkari 预计「今年再升一次、 2027 年再升一次」;Logan 认为利率可能还需要上调 50bp 以上;Williams 也认为今年稍后可能需要再升息。相较之下,Bowman 表示目前还看不到立即进一步行动的迫切需要,Hammack 则希望再观察就业与通胀数据。3. 真正的共识是:要更快、及时地让通胀回到 2%,但不一定马上升息。
Williams 、 Jefferson 、 Barr 都特别强调「 timelier / in a timely manner / in a timely fashion 」,显示 9 月会议后 Fed 对「通胀回落速度太慢」的容忍度下降。这代表即使短线不升息,市场也不宜过早押注大幅降息。
自 9 月 FOMC 转向升息后,市场快速 price in 未来仍有 3 至 4 码升息空间的预期,远高于点阵图透露的幅度。市场与美联储之间看法的拉锯下一步将如何收敛?我们统整近期美联储官员的重要发言,一窥美联储态度究竟出现何种变化。
近期美联储官员发言重点观察,官员之间看法仍存在分歧,从偏鸽派的 Bowman 认为没有进一步升息的迫切需要,到最鹰派的 Logan 认为需要再升息 2 码甚至更多。不过,随着 Williams 、 Jefferson 等核心委员皆表示 9 月升息后暂时无须急于再次动作,市场对于 10 月升息的预期也明显降温,目前 FedWatch 显示 10 月升息机率仅略高于两成。
值得注意的是,我们在委员发言中观察到一个共同点:包含 Williams 、 Jefferson 、 Barr 等人的发言,以及 9 月 FOMC 声明稿,都不约而同提到,升息的政策目的是让通胀「更即时(timelier)」回到 2% 目标。这也暗示 9 月转向升息,并非单纯是看到通胀上行风险,而是因为数据验证经济表现较原先预期更加稳健,使美联储具备进一步收紧政策的空间,藉此让通胀「更快」回到 2% 。
「更即时(timelier)」这个措词的频繁出现,点出了上半年与当前美联储政策判断之间最显着的差异:从担心经济脆弱性,转向确认经济具备足够韧性,能够容纳更具限制性的货币政策,以追求双求使命的达成。
这也延伸至当前市场行情的判断,从 9 月会议后,经济预期的上修重新成为债市收益率的重要驱动力,在经济仍具韧性的环境下,长债收益率走高不必然代表着股市的利空讯号,反而可能与企业获利改善同步发生。
更多看法细节,欢迎参考周三即将发布的 MM 独家报告
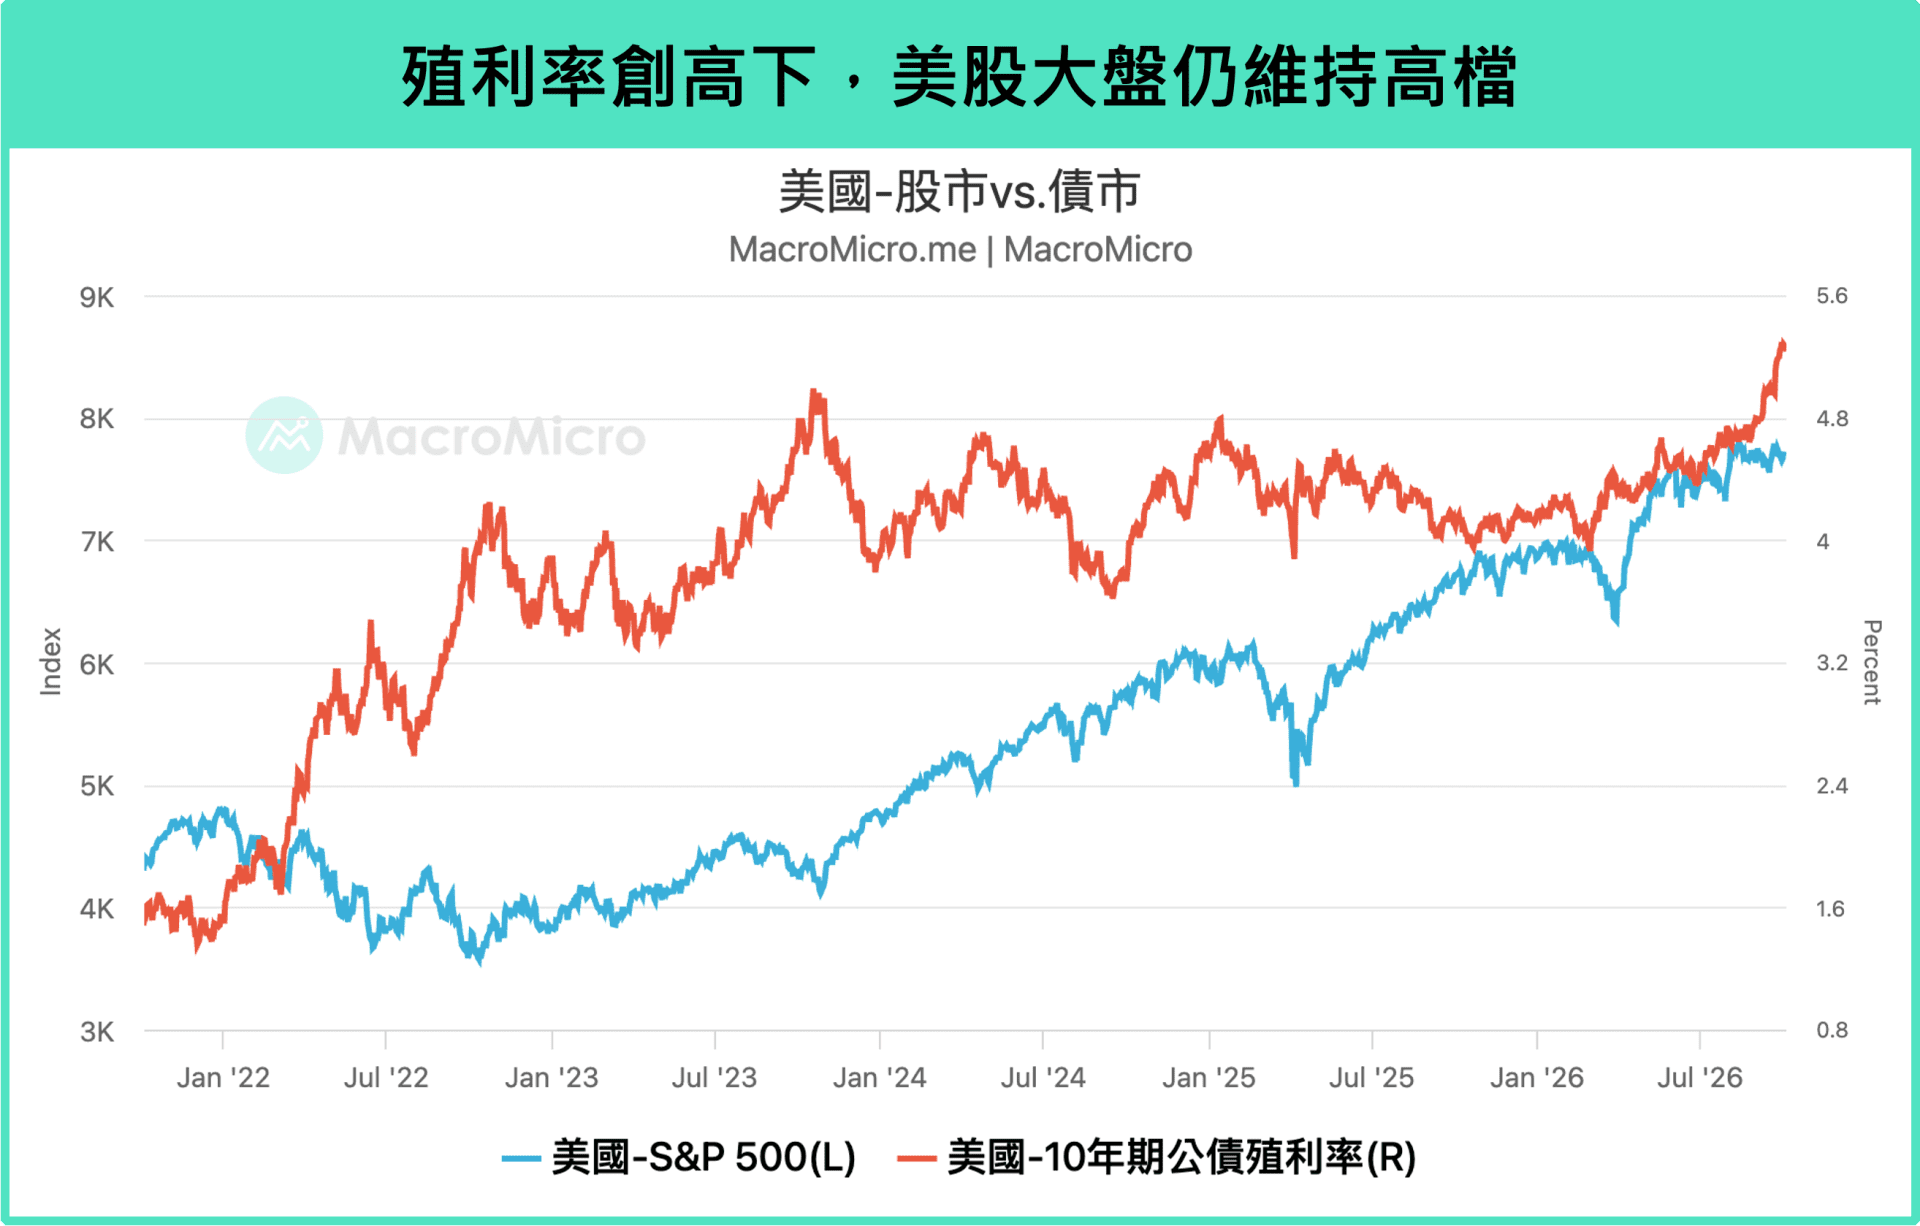
自 9 月美联储转向升息后,美债收益率衝高趋势仍未见收敛,10 年期与 30 年期国债收益率分别站上 5.2% 与 5.6%,创下 2002 年以来新高。全球股市则表现分歧,欧股与陆港印股市明显承压,相较之下,台股创下历史新高、朝向五万点大关迈进,美国费半指数也来到 6 月以来新高!
在收益率创高的环境下,是否持续反应通胀疑虑?美伊衝突到底还有没有风险?美联储的升息路径会是如何?未来股市是否仍具备维持高檔、甚至进一步上行的动能?本篇报告将聚焦近期市场的四大关键问题,逐一提出我们的观察与看法。
本文重点:
Q1 、通胀:核心 PCE 物价月增反弹至 0.25%,涨价压力势不可挡? Q2 、油价:美伊衝突看不到尽头,油价永无安宁之日? Q3 、经济:市场 vs. 美联储看法的拉锯,下一步如何收敛? Q4 、利率:长债收益率不断创高,将对股市形成压力?
完整文章详见:【 MM 订阅会员快报】美债收益率创高,股市还能续强?四大关键一次解析!
台湾加权指数再写历史新高,于 10/5(一)单日大涨 2.55% 至 49,712 点,一度逼近 5 万点大关,受全球 AI 类股的行情推动,也反应台湾基本面正处于历史少见的「出口、订单、投资同步高速扩张」阶段。
台股在全球科技股再次强势下再创历史新高,一度接近 5 万点大关,这也与我们这一阵子观察到的基本面数据一致,例如 8 月台湾景气灯号维持 41 分(前 41 分),连续 9 个月亮出红灯,其中海关出口值同比进一步升至 49.3%(前 46.3%),工业生产指数年增 23.8%(前 23.4%),製造业销售量更大幅加速至 25.8%(前 17.4%),并推动相关供应链的投资动能,例如机械及电机设备进口年增达 65.2%(前 76.4%),显示先进製程、先进封装及 AI 相关的强劲产能扩张。
同时,领先指标的「外销订单」已在 8 月首度单月突破 1000 亿美元,达 1,029.6 亿美元,同比进一步扩大至 71.4%(前 61.9%);其中电子产品订单达 457.5 亿美元、年增 83.9%(前 71.7%),资通讯订单达 342.1 亿美元、年增 100.5%(前 89.5%),显示 AI 供应链接到的订单仍持续加速。
如同我们在月报里提及:在全球持续部署 AI 基础建设下,台湾依旧受惠 AI 扩张周期,近期 Vera Rubin 逐步量产出货后,观察最新出口与新订单数据同步向上,我们于本月更新对台湾出口的预估,预计今年出口将维持约 41% 的高增速,并在美国大型 CSP 厂持续投入 AI 支出下,于 2027Q2 有机会达到单月 1,000 亿美元的水准,全年缴出 30% 的高速增速率,支持台股向上动能。
法国预算危机
法国少数政府 10/1 提出 2027 年预算,推动 540 亿欧元撙节,要把赤字从 5.4% 压到 5% 。然而去年协助预算过关的社会党这次已表态不支持,并警告「若不修改就提不信任案」;极右的国民联盟也反对冻涨年金。加上要求增加教育预算的学生抗议蔓延全国,市场担心预算触礁、政府再度垮台,法债因此遭到抛售。
西班牙提前大选
西班牙房价今年首季年增 12.9%,住房负担过重引爆全国抗议。桑切斯少数政府紧急推出两项住房法令,10/2 却遭人民党与极右 Vox 联手在众议院否决,桑切斯随即在 10/5 宣布提前于 11/29 大选,比任期届满早了将近一年。民调显示人民党以 33.9% 的支持率领先,若与支持率 18% 的 Vox 合作,可能组成右翼联合政府。
全球债市抛售之际,欧元区高负债国与德债的利差全面扩大,其中又以法国最为严重。法德 10 年期利差 一度扩大到 152bp,是 2011 年欧债危机以来最大。
政局动盪已成常态,评级一路减速
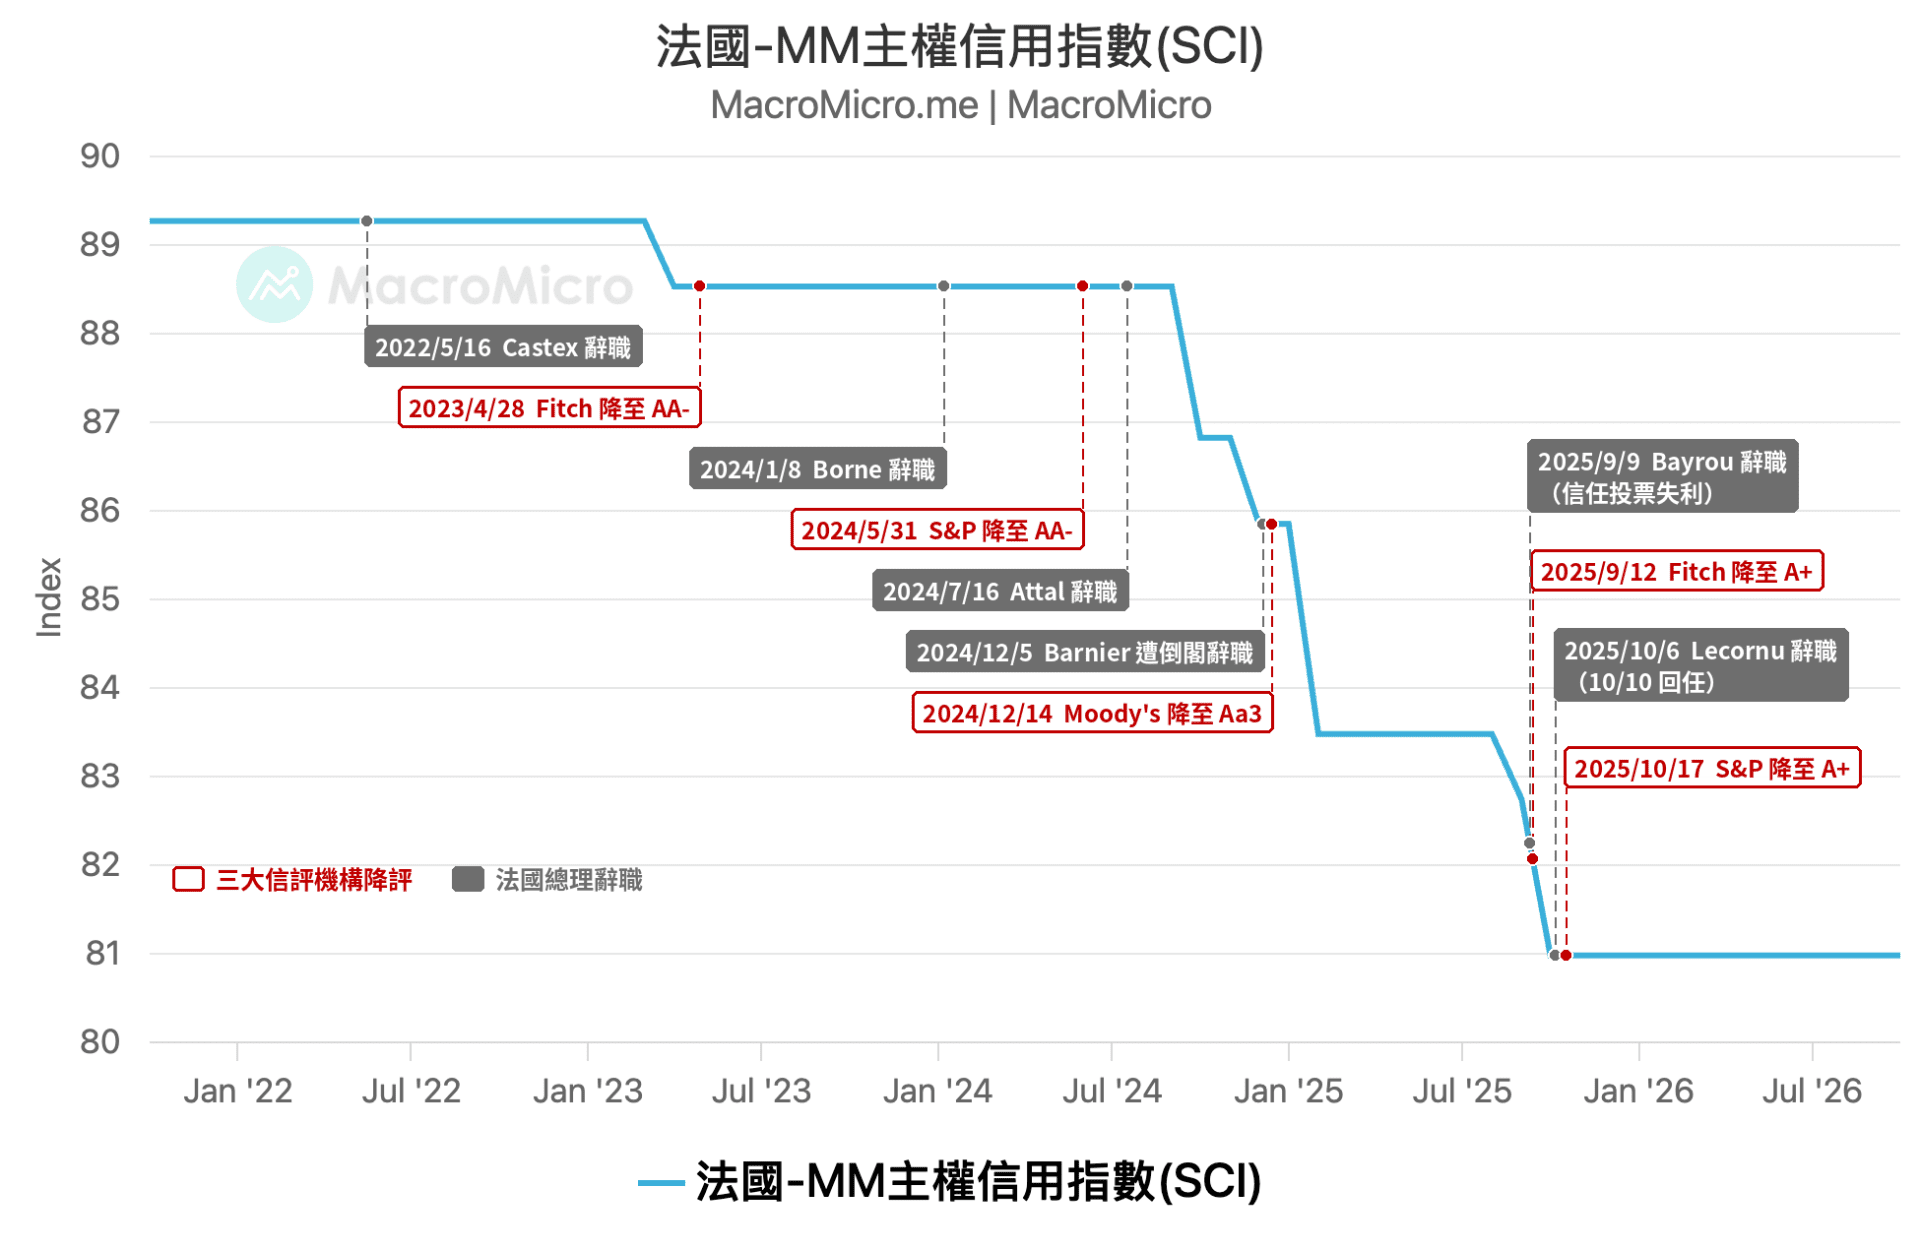
法国自 2024 年国会改选后,就没有任何阵营能够过半。巴尼耶政府因此在 2024 年底遭不信任案推翻,接任的贝胡政府也在 2025 年秋天的信任投票中失利下台。现任总理勒科尔尼虽以暂停年金改革换得社会党支持,2026 年预算仍拖到跨年后才过关。政局反覆空转,法国评级也一路遭到调降,MM 信用风险分数更降至 80.97,创下历史新低。
财政缺口扩大,减赤计画再度受阻
今年伊朗衝突推升能源补贴,加上干旱补助与利息支出增加,法国 2026 年赤字扩大到 5.4%,未能达成原订的 5% 目标。若不采取任何措施,2027 年赤字将进一步升到 6.5% 左右,政府因此推出 540 亿欧元撙节。然而即使全数落实,利息支出仍会增加 120 亿欧元、达到 910 亿欧元,债务占 GDP 比重也将从 119% 升到 121.7%。更棘手的是,社会党与国民联盟都已表态反对,预算若在 12/17 前无法过关,只能以特别法沿用旧预算,减赤进度势必再往后延。
法国是主要国家中财政最脆弱的一环
衡量债务能否持续,关键在于债务利率(r)与经济增速率(g)的差距:r 低于 g 时,经济增速足以消化利息;r 高于 g,债务就会自行滚大。法国的 r-g 在 2024 年 8 月还是 -0.57 个百分点,到 2026 年 8 月已升至 +2.09,是主要已开发国家中最高。相比之下,德国、欧元区整体与美国的 r-g 仍维持在 -0.5 到 -1.9 之间,财政相对稳健。
我们在 10 月月报中已提醒,法国恐连续第三年陷入预算僵局,甚至再遭降评。进入 10 月后,局势进一步恶化:法国 10 年债收益率升至 4.92%,创 2002 年以来新高,法德利差扩大到 152bp;欧元兑美元也连带跌至 1.116,创 17 个月新低,法国 CAC 40 则跌到半年低点。
法国问题目前仍属个别风险,但后续有几个时程值得关注:10/13 起的国会预算审议、 10/23 穆迪评级检视,以及明年 4 月的总统大选。在这些事件落幕前,法德利差恐难以收敛。我们对欧元与欧股的完整看法,请见 10 月月报。
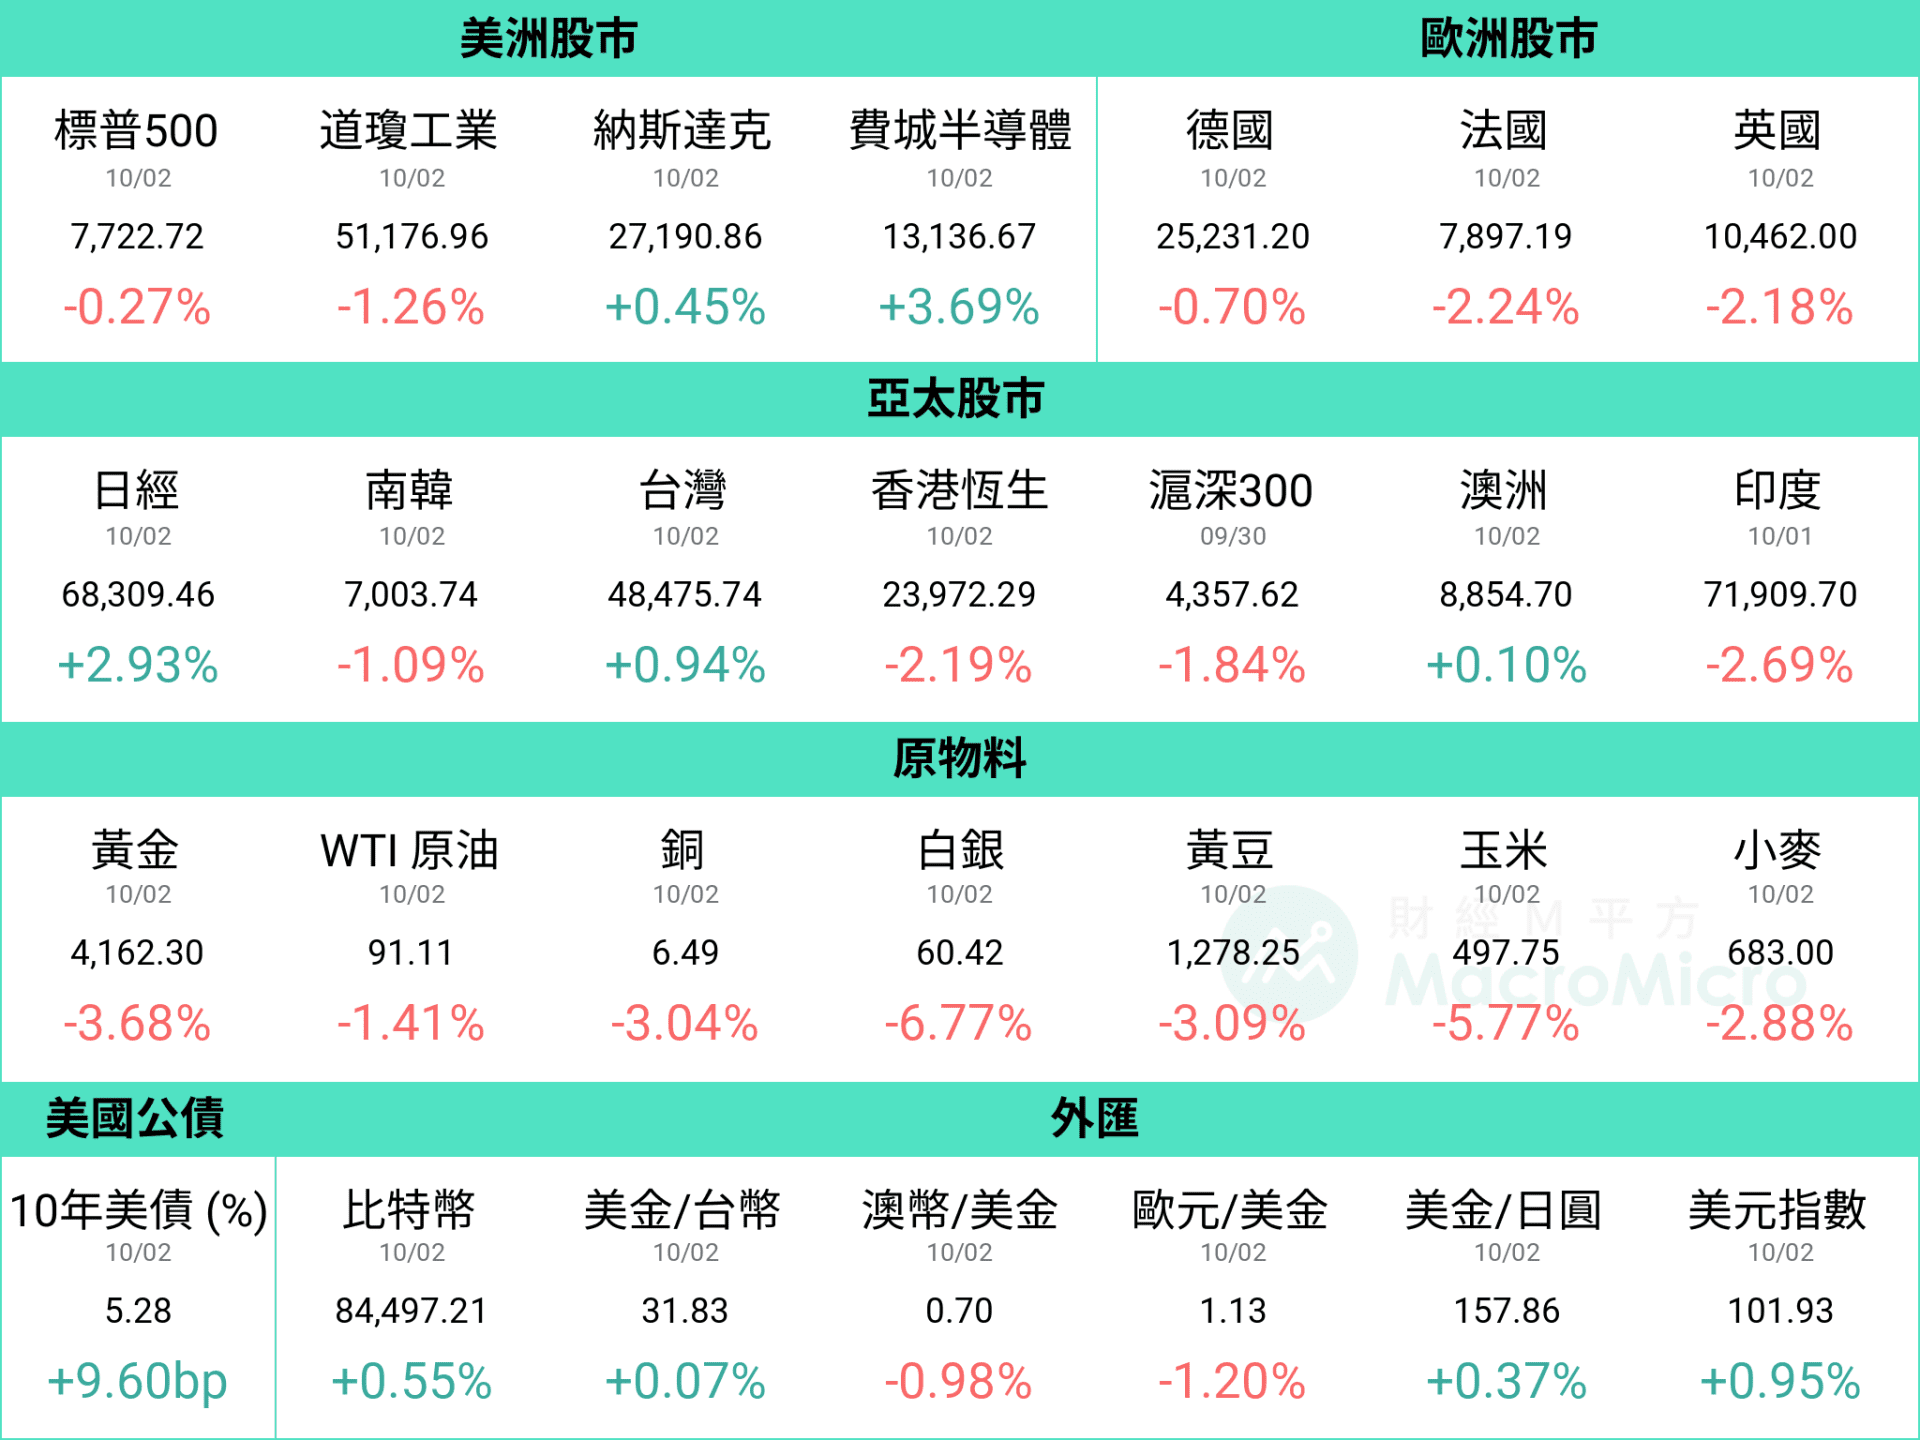
上周全球股市表现分化,美国 30 年期国债收益率一度突破 5.6% 创 2002 年新高,10 年期则站上 5.2%,但部分美联储委员释出观望升息信号,迭加周五非农温和就业放缓,缓解市场的紧缩情绪,同时美光财报亮眼、 Anthropic 获博通 420 亿美元融资推动 AI 算力扩张,半导体板块再度领涨走强,费半指数上涨 3.69%,台湾加权指数亦再创历史新高。相较之下,欧股与陆港印股市则明显承压。 中东方面僵局持续,美元指数衝上 101 关口,油价表现大致持平、多数原物料价格均呈现回落,黄金价格则止稳于每盎司 4,150 美元位置。
本周将公布 EIA 短线能源展望报告(10/7)、美联储会议纪要(10/8)、台湾出口(10/8)。
EIA 月报:本周三(10/7)将公布 EIA 短线能源展望报告。近期国际油价再度走高,主要受到地缘政治紧张以及中国暂停十月燃料出口影响,布兰特与 WTI 原油一度飙升至每桶破百美元的价格,关注 EIA 对于供需端以及库存变化的看法。
美联储会议纪要:本周四 (10/8)将公布美国美联储 9 月会议纪要。 9 月 FOMC 会议决议升息利率一码至 3.75 ~ 4.00% 区间,本次会议纪将关注官员对于经济增速、通胀的看法调整,以及后续利率路径的潜在暗示。
台湾出口:本周四(10/8)将公布台湾 9 月出口值。预期台湾持续受惠 AI 算力需求带动出口,9 月出口将介于 770 ~ 803 亿美元之间,同比介于 42% ~ 48% 之间(前 41.03%)。
资料统计期间:2026/9/25 ~ 2026/10/2
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 9 月非农就业月增 2.9 万(前 13.3 万),低于市场预期的 9 万人,失业率 4.2%(前 4.1%)则略高于市场预期。数据公布后,FedWatch 定价 10 月利率维持不变机率拉高至接近九成。
9 月非农月增 2.9 万不如预期,前两个月数值也共计下修 6 万,近 3 个月平均月增略降至 5.1 万,不过从细项看,仍有过半数产业就业人数均呈现月增长,包含教育医疗(2 万)、休閒娱乐(1 万)、营建业(1.1 万)与製造业(0.9 万);至于失业率略微上升至 4.2%(前 4.1%),主要则是反映劳动人口的流入,劳动参与率上升至 61.8%(前 61.6%),就业人口也较前月增速 40.6 万,属于良好的结构改善。
此外,同步观察每小时薪资,同比则进一步降至 3.0%(前 3.1%),为 2021 年以来新低,薪资通胀未见压力!
整体而言,本次非农与失业率虽不如预期,但整体仍属稳定,且薪资增速放缓的趋势也显示劳动市场并非通胀压力来源。从近几日美联储委员发言来看,儘管委员普遍仍认为有进一步升息空间,不过包含 Williams 、 Jefferson 皆表示 9 月升息后,美联储能保有一段时间观望效果、没有紧迫进行下一次升息的必要性。
与此同时,早前公布的 PCE 物价同比也低于市场预期,近 6 个月年化变动率呈现放缓趋势。综合来看,我们维持今年美联储仅需小幅度预防性升息,伴随通胀基期的垫高,明年高机率将暂停升息。
美国 9 月製造业 PMI 54.5(前 54.6),五大组成细项储存货外普遍维持在荣枯线以上。中国 PMI 小幅升至 50.1(前 49.8),6 月以来再次重返扩张区间。台湾 PMI 63.4(前 62.5),创 2021 年 8 月以来新高,反映 AI 、半导体需求持续热络。
9 月MM 製造业周期指数 进一步升至 1.02(前 0.89),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 10 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 9 月 ISM 製造业 PMI 为 54.5(前 54.6),维持稳健。从细项来看,在美伊衝突延续的背景下,供应商交货时间位在高位 59.0(前 59.3),原物料价格 77.9(前 71.1)则是出现进一步回升。
从受访者评论来看,各产业大多均持续提到了地缘政治带来的混乱,以及美国、加拿大新关税带来的成本与供应链衝击,导致原材料(如钢铁与金属)与运费持续上涨,正面与负面评论的比例也拉开至 1:1.6(上个月为 1:1.4)。
五大组成细项当中,除存货以外,普遍都还是维持在荣枯线以上,新订单 55.3(前 53.7)与僱佣 52.7(前 51.2)也较上月出现改善。至于库存部分,存货 48.6(前 50.6)则是睽违三个月回到收缩区间,客户端存货 41.6(前 42.8)则持续位于低檔,整体製造业库存控制良好。
中国 9 月官方製造业 PMI 为 50.1(前 49.8),连续第二个月回升,为 6 月以来首度重返扩张区间;同步公布的非製造业商务活动指数亦升至 50.2(前 49.0),带动综合 PMI 产出指数升至 50.7(前 49.5)。惟製造业回升主要来自生产端,需求动能仍未跟上,产需落差正在扩大。
细项来看,生产升至 51.7(前 50.4)为主要拉升来源,装备製造、高技术製造与消费品行业 PMI 均位于扩张区间;新订单 50.5(前 50.6)、新出口订单 50.0(前 50.1)则大致持平。成品库存降至 47.6(前 48.4),带动新订单减成品库存扩大至 2.9(前 2.2)。
值得关注的是,国际油价大涨推升成本压力,主要原材料购进价格升至 60.8(前 56.6)、出厂价格升至 54.0(前 50.4),惟涨幅集中在石油加工、化学原料等行业,显示价格回升主要来自成本推动,而非需求转强。短线虽有助 PPI 跌幅收敛,但购进与出厂价差扩大至 6.8(前 6.2),中下游利润挤压进一步加重。
台湾 9 月製造业 PMI 升至 63.4(前 62.5),创 2021 年 8 月以来最快扩张速度。细项中,新增订单 63.6(前 66.5)维持强劲扩张,生产则上升至 65.6(前 65.2),AI 和半导体需求仍然强劲。同时,原物料存货升至 61.4(前 58.2)、供应商交货时间升至 68.6(前 66.6),反映企业因应需求进行备料,但长短料错置和成本上升导致的供应瓶颈仍未完全解除。
未来六个月展望维持 61.4(前 65.2)的高檔扩张区,产业动能逐渐由 AI 供应链向其他製造业扩散。电子暨光学 PMI 62.6(前 65.2)处于强劲扩张区,而电力暨机械设备 PMI 更上升至 64.4(前 61.1),受惠半导体扩厂、 AI 资料中心及电力基础建设需求,基础原物料 PMI 上升至 56.7(前 53.0)、化学暨生技医疗升至 56.2(前 54.5),配合 8 月外销订单中基本金属、化学品与塑橡胶接单同步改善,显示部分传产动能初步出现回温迹象。
总结来说,9 月MM 製造业周期指数 进一步升至 1.02(前 0.89),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 10 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 8 月整体 PCE 物价环比 0.31%(前 0.05%)、同比 3.42%(前 3.36%) ,核心 PCE 物价环比 0.25%(前 0.13%)、同比 3.01%(前 2.98%),双双大幅低于市场预期,反映 BEA 针对电脑软件与配件、投资组合管理以及法律服务三个细项的统计方法修订。
数据公布后,FedWatch 显示市场预期 10 月美联储按兵不动机率升至接近 7 成。
同天公布的 GDP 、消费与就业数据则展现韧性:Q2 GDP 年化季环比自 1.5% 上修至 2.2%;实际个人消费支出同比 2.57%(前 2.25%)维持稳定增速、绝对值续创新高;ADP 就业月增反弹至 9 万(前 3.6 万),也终止了前几个月的放缓趋势。
美国 8 月整体 PCE 物价环比 0.31%(前 0.05%)、同比 3.42%(前 3.36%) ,核心 PCE 物价环比 0.25%(前 0.13%)、同比 3.01%(前 2.98%),双双大幅低于市场预期。
观察细项,在汽油价格回升之下,8 月非耐久财环比升至 0.5%(前 -0.4%),此外,交通运输 1.4%(前 0.2%)、餐饮住宿 0.5%(-0.1%)、其他服务 0.9%(前 0%)等项目也相较前月有所反弹。不过本次值得注意的是,BEA 同步调整了电脑软件与配件、投资组合管理以及法律服务三个细项的统计方法,因此从同比来看反而有明显下修,整体 PCE 物价前值自 3.7% 下修至 3.4%,核心 PCE 物价前值自 3.3% 下修至 3.0% 。
此外,若以近 6 个月平均来看,核心 PCE 物价环比已自 5 月高点一路减速至如今的 0.23%,相较先前纽约联储行长 Williams 给出的 0.2% 安全门槛已相去不远,换算成核心 PCE 6 个月年化变动率则是自 5 月的 3.9% 放缓至 2.7%,3 个月年化变动率更是一路降至 2.1%,创下 2024 年以来新低。数据公布后,FedWatch 显示市场预期 10 月按兵不动机率升至接近 7 成。
同天也公布了 Q2 GDP 终值、个人消费支出与 ADP 小非农。Q2 GDP 年化季环比自 1.5% 上修至 2.2%,消费贡献大幅回升至 2.5 pp(前 0.5 pp),为 2025 年以来新高,反映消费强健的表现。这也与消费、就业数据良好表现相符,实际个人消费支出同比 2.57%(前 2.25%)维持稳定增速、绝对值续创新高,ADP 就业月增反弹至 9 万(前 3.6 万)也终止了前几个月的放缓趋势。
综合来看,美国经济保持韧性,核心通胀经修订后也展现出回归放缓的迹象,与我们评估的一致。若未来如预期朝向正确方向发展,我们认为升息高机率将停留在 2026 年内两码便已足够。更多关于美国经济基本面与央行货币政策走向,欢迎参考最新 10 月投资月报!
美光 Q3 营收达 542.29 亿美元(Q2 为 414.56 亿美元),季增达 30.8% 、同比达 379.2%(前 345.7%);Non-GAAP 毛利率高达 87%(Q2 为 84.9%);Non-GAAP 稀释 EPS 达 33.42 美元(Q2 为 25.11 美元),全数优于财测上缘。
美光预计 2027 财年 Q1 营收将落在 615 亿美元(± 15 亿),毛利率预期将落在 86.25% 左右,稀释 EPS 预计为 38.15 美元 ± 1 美元。管理层强调,FY27Q1 的毛利率将是全年低点(Floor),主因全球员工绩效奖金发放,并且製造相关费用计入当季存货,后续季度毛利率将进一步走高,展望财年营收,将逐季增速并再创历史新高。
美光于 2026 年 9 月 30 日发布 2026Q3(截至 2026 年 9 月 3 日)财报及业绩说明会,以下为 M平方整理的重点:
营运成绩单:Q3 营收达 542.29 亿美元(Q2 为 414.56 亿美元),季增达 30.8% 、同比达 379.2%(前 345.7%);Non-GAAP 毛利率高达 87%(Q2 为 84.9%);Non-GAAP 稀释 EPS 达 33.42 美元(Q2 为 25.11 美元),全数优于财测上缘。 2026 全财年营收达 1,331.88 亿美元,年增达 256.3%,Non-GAAP 毛利率扩张至 81.1%(前 40.9%),Non-GAAP 稀释 EPS 达 75.52 美元(前 8.29 美元)。
各业务表现:
未来财测指引:美光预计 2027 财年 Q1 营收将落在 615 亿美元(± 15 亿),Non-GAAP 毛利率预期将落在 86.25% 左右,稀释 EPS 预计为 38.15 美元 ± 1 美元。管理层强调,FY27Q1 的毛利率将是全年低点(Floor),主因全球员工绩效奖金发放,并且製造相关费用计入当季存货,并于下个季度销货时反映约 10 亿美元的高成本,后续季度毛利率将进一步走高,展望财年营收,将逐季增速并再创历史新高。
营运健康状况:本季存货周转天数上升至 129 天(前 121.8 天),主因旧节点退役前的预先备货,以及 FY26Q4 提拨之製造奖励薪酬(Incentive comp)资本化计入存货。管理层表示整体库存仍极度紧张,预计存货周转天数将在未来数季回落。本季自由现金流创历史新高达 332 亿美元,并且本季收到客户 SCA 现金押金 123 亿美元。公司规划自 2026 年 12 月 9 日起加大资本回报率(主要透过买回库藏股),长线计画将 100% 剩余自由现金流回馈给股东。
资本开支规划:本季资本开支为 108 亿美元,公司预估 FY27Q1 资本开支约为 115 亿美元,FY27H1 资本开支约为 250 亿美元,FY27H2 将进一步增加。而 2027 财年资本开支的主要增幅来自「厂房建筑资本开支(Construction CapEx)」,其增速率显着高于设备的资本开支,资金主要用于加速 2028 财年年底及未来的洁净室(Clean room)的空间建置,以满足长线巨大的内存储器需求。
内存储器瓶颈:管理层预计 2027 ~ 2028 年内存储器供需紧缺程度将高于 2026 年,且看不到供需恢復平衡的时间点。
长约情况:管理层表示公司当前已签署 26 份 SCA(部分合约延伸至 2031 年),2027 财年已有超过 75% 的产能被客户(SCA 与非 SCA)锁定,且目前已签署的 SCA 占 2030 年的预估营收约 35% 以上。而长线而言,公司目标维持不变,预计 SCA 涵盖至 2030 年预估营收的 50% 左右,保留约一半的营收空间以弹性因应新客户、新市场机会与产品组合调整。
新厂兴建情况:
代理 AI 趋势:
物理 AI 趋势:
技术进展:
美光本季度再次缴出的强劲财报,全数超越财测上缘并创下历史新高,各项业务表现的毛利率甚至攀升至 9 成,主要受惠于 DRAM 与 NAND 全面供不应求,进而推升 ASP 并带动 HBM 与资料中心 SSD 出货爆发。而资本开支的持续扩张,更进一步验证公司对于 AI 需求的信心,同时边缘与物理 AI 的增速也出现提升营收贡献的情况。即便市场对于公司给出的 FY27Q1 的「毛利率低点」预期产生疑虑,但管理层也表示是源自于全球员工绩效奖金,并且製造相关费用计入当季存货,并于下个季度销货时反映约 10 亿美元的高成本,使得毛利率减速,但后续毛利率将逐季回升。
库存方面,公司也强调本季由于製程节点的退役与预先备货,搭配製造薪酬的发放导致攀升的状况出现,我们认为尚且无下担心内存储器供给过剩的问题,且 SCA 的签署也攀升至 26 份,其中也保有对新业务与产品的弹性,显示客户愿意锁定产能状况愈发显着,对于未来需求的准备也仍然充足,公司也表示 2027 ~ 2028 年内存储器供需紧缺程度将高于 2026 年,且看不到供需恢復平衡的时间点。
更多美光财报,详见 美股财报资料库
台湾 8 月景气分数维持 41 分(前 41 分),连 9 个月红灯。细项中,「海关出口值」年变动率进一步升至 49.3%(前 46.3%),「工业生产指数」升至 23.8%(前 23.4%),「製造业销售量指数」则明显扩大至 25.8%(前 17.4%),AI 和高效能运算的出货动能持续带动出口、生产端和销售端走强。
「机械及电机设备进口值」年增 65.2%(前 76.4%)维持强劲,显示先进製程、先进封装及 AI 相关产能持续扩张。
台湾 8 月景气灯号连续第 9 个月维持红灯,分数持稳 41 分的高檔,实体经济动能仍在进一步增强,AI 需求不仅支撑海关出口,也持续传导至生产和销售活动。
同时,强劲需求继续往资本开支端外溢,半导体业者持续投资高阶製程、先进封装与 AI 相关产能,刺激相关供应链扩厂,带动投资动能增温。
内需方面,零售和餐饮营业额分别年增 6.5%(前 7.8%)和 1.8%(前 2.5%),餐饮业降温主要受降雨天数增加和民俗月基期落点影响,而资通讯及家电、百货公司、电子购物、汽机车销售分别年增 10.9%(前 12.5%)、 8.4%(前 9.6%)、 8.5%(前 5.9%)、 5.8%(前 12.6%)维持强劲,商品消费仍展现韧性。
另外,「製造业营业气候测验点」由 101.22 微降至 100.73,一方面是地缘政治、油价和零组件价格上升等因素的捣乱,另一面是化学、塑橡、纺织等传产因中国、印度等终端市场需求偏弱,导致「科技强、传产弱」延续,影响部分企业信心,但 AI 订单需求仍然强劲,支撑指数在高檔。
整体而言,8 月台湾景气依旧展现 AI 带动出口、生产与投资高速扩张的格局,短线则观察新一代 AI 服务器零组件缺货和产能瓶颈何时缓解,带动订单顺利转化为出口和营收。
更多台湾经济基本面分析,可阅读最新发布的 10 月投资月报
中美同意将贸易休战延长两个月,暂缓关税升级疑虑,上周全球股市普遍上扬,在台积电涨价消息推动下,半导体与科技族群持续展现领涨动能,费城半导体指数单周上涨 6.27% 、 NASDAQ 上涨 2.06%,标普 500 指数上扬 1.21%,道琼工业指数微涨 0.28%;亚股同步受提振,南韩 KOSPI 与日经指数分别走高 2.71% 及 2.07%,台湾加权指数上涨 1.79% 稳守 4.8 万点。 与此同时, WTI 油价控制于每桶 90 美元左右,而在美国 ISM 製造业指数优于预期以及美联储官员鹰派谈话下,10 年期美债收益率持续创高,一度站上 5.2% 、金价回跌 -2.36%,市场预期 10 月升息机率有所提升。
本周将公布台湾景气对策信号(9/29)、美国 PCE(9/30)、美中台製造业 PMI(9/30 、 10/1)、美国就业报告(10/2)。
台湾景气对策信号:本周二(9/29)将公布台湾 8 月景气对策信号(前 41 分)。预期在 AI 需求强劲下,本次将维持红灯。
美中台製造业 PMI:本周三(9/30)、四(10/1)将分别公布美国、中国、台湾 9 月製造业 PMI。中国部分,预期 PMI 50.1(前 49.8)落在荣枯线附近徘徊;美国部分,预期 PMI 55.0(前 54.6)维持在扩张区间;台湾部分,受惠 AI 需求强劲支撑,预计 PMI 将同样维持 50 以上的强劲扩张区间。
美国 PCE:本周三(9/30)将公布美国 PCE。克里夫兰联储预估美国 8 月 PCE 物价同比 3.78%(前 3.70%),核心 PCE 物价同比 3.40%(前 3.34%),核心 PCE 物价环比则为 0.27%(前 0.25%)。
美国就业报告:本周五(10/2)将公布美国就业报告。市场预估 9 月非农就业为月增 10.4 万(前月增 16.2 万),失业率则略为回升至 4.2%(前 4.1%)。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
川习会后,宣布中美贸易休战从 11/10 延长至 2027/1/10,仅续约两个月,低于市场认为的六个月。 11/10 是双方多项暂缓关税与贸易限制措施的到期日,若未展期,中美贸易摩擦重新升级的风险将增加。本次续约意味双方短线仍以稳定为优先,但并未形成新的长线协议。
峰会唯一具体新增成果为 AI 重大安全事件通报机制。至于市场关注的关税减免、波音订单、稀土鬆绑与芯片管制放宽均未落地。接下来判断本次休战品质的关键,不在峰会声明,而在大豆采购、稀土出口与后续降税方案是否实际执行。
9/24 川习会落幕,实际内容在两人坐下来之前就已谈定。贝森特与何立峰在纽约与华盛顿多轮磋商后,宣布延长 11/10 将到期的休战、并就 AI 通报机制达成共识;当天的双边会谈约一小时,全程不对媒体开放。
11/10 并不是单纯的一个谈判日期,是多项暂时性休战措施的到期点。过去一年,中美透过多轮谈判,暂缓部分加征关税与报復措施,同时搭配中国增加美国农产品采购、改善部分关键原物料供应等安排,使原本快速升温的贸易衝突暂时降温。而本次,则就 11/10 将到期的休战再延长了两个月。
针对本次会晤,我们整理了三大议题重点:
贝森特的说法是延长两个月将「给我们更多时间看看在经济面能做什么」,并坦言不确定能否谈成更大的协议,也可能只是把现有协议再展期一次。这等于把关税、采购、稀土、科技管制整批推进下一轮,而新的到期日 1/10 已在期中选举之后,符合我们会前「选前求稳、选后求变」的判断。此外,11/27 到期的镓、锗、锑、石墨暂停措施是否一併延长,目前尚未看到说明,是下一个要追踪确认的细节。
大豆方面,如前瞻判断,中方确实在履行采购 2,500 万吨承诺;但 5 月另外承诺的每年 170 亿美元农产品明显落后,几乎与去年关税对峙时期相当。波音新订单也尚未有确定性进展,双方仍在协商敲定 5 月的 200 架协议。
稀土方面,美方官员认为中国的交付「未达标准」,贝森特也表示中方部分承诺执行得「并不完美」。而美方也并没有以放宽芯片来交换稀土管制,双方都把工具留在手上;中国的稀土许可制度从 2025 年 4 月建立后从未废止,美方的 232 金属全价值课税与产能过剩关税也不会因休战延长而撤回。
AI 事件通报机制是双方唯一具名的成果,将在 11 月 APEC 深圳场边续谈,但特朗普已明确拒绝对 AI 发展设限,约束力有限。台湾相关议题则只有措辞战:新华社称习近平希望美方「反对」台独,较华府长年「不支持」的表述更进一步,白宫尚未发布相关摘要,也没有迹象显示美方会改变用语。政治压力同步升温,47 位民主党参议员中至少 19 位联署批评峰会没有明确成果。
整体而言,两个月的续约把悬崖从 11/10 推到期中选举之后的 1/10,双方各自保留筹码的格局没有改变。因此,声明措辞的参考价值有限,执行面才是检验休战品质的关键:大豆采购在峰会后是否放缓、中国海关每月 20 日公布的稀土对美出口是否回升,以及 300 亿美元减税清单是否在 1/10 前公布,才是判断这次休战品质的三组关键数据。
9/24 川习会将被定位为「战略续约」,而非关係重启。会前双方已就约 300 亿美元的非敏感商品互惠减税框架进行磋商,并同意建立 AI 对话机制,核心任务是在 11/10 釜山安排到期前确认休战延长。
「芯片换稀土」的相互牵制让休战大机率延长,但稀土出货放缓、 H200 实际交货卡关,显示双方都在保留筹码,市场应看实际出货量,而非声明措辞。
中美 AI 对话机制成形,但蒸馏争议未解,双方共识短线内恐仍限于事件通报等低成本合作框架;若伊朗相关次级制裁进一步波及中国大型银行,则将成为峰会之外更值得留意的尾部风险。
9/24 习近平将访问华盛顿,这场峰会并非关係重启,而是延续釜山共识与 5 月北京峰会的「有限休战」。美国 BIS 附属机构规则暂停、中国稀土管制暂停与 178 项 301 关税豁免将在 11/10 同日到期,此次会晤能否为续约定调、范围是否涵盖其他另行到期的暂停措施,是主要观察焦点。以下为双方可能聚焦的三大重点:
美方已把压力从民营炼厂延伸至协助伊朗石油交易的境外银行,贝森特启动「经济边缘人行动」并拒绝给予中国豁免;中方则在 5 月首度动用阻断禁令,明令境内不得遵守相关制裁,中资银行陷入两难。目前美方仍避开中国大型银行,若压力升至针对中资机构的次级制裁,将加大 11/10 续约难度;反之维持克制,则是管控衝突的正面讯号。
9/20 纽约预备会谈已就建立美中 AI 对话机制达成共识,美方并提议建立国安级事件通报系统。但双方交集仅限于非国家行为者滥用与事件通报这类低成本安排,美方想谈威胁,中方想谈出口管制鬆绑,诉求并不相同,真正的分歧仍将留在檯面下以各自的单边行动处理。
整体而言,美国期中选举迫在眉睫,生活成本是选民首要考量,迭加中东战事推升油价,特朗普选前主动升级衝突的代价过高,「以拖待变」将是首要策略,11/10 与中许多的期限大机率延后。
也因此,峰会的声明措辞参考价值有限,真正的检验在会后的执行面:稀土实际出货、 H200 是否交货、大豆与波音的采购节奏,才是判断休战品质的关键。
台湾 8 月外销订单金额达 1,029.6 亿美元,首度突破千亿美元并创历史新高,季调月增达 5.9%,同比达 71.4%(前 61.9%),远高于经济部预估的 970~990 亿美元。其中,电子产品订单达 457.5 亿美元,年增 83.9%(前 71.7%);信息通信产品达 342.1 亿美元,年增 100.5%(前 89.5%), AI 基础建设需求正持续加速。
观察国家,美国仍为最大订单来源,占比 41%,同比 88.9%(前 88.9%),其他经济体亦全面高速增速,包括东协 70.5%(前 61.1%)、欧洲 58.2%(前 33.1%)、中国 47.7%(前 47.2%)、日本 41.1%(前 37.1%),台湾外销、经济持续受惠 AI 需求,正大幅增速中 。
本月外销订单表现大超预期,单月首度突破 1000 亿美元大关,电子产品和资通讯增速进一步扩大,显示 AI 供应链的接单速度持续加速,支撑月增幅优于过去季节性,且 AI 需求持续在外溢,机械订单年增 28.3%(前 31.3%)和基本金属 26.8%(前 24.3%),分别受惠到半导体设备和铜箔 / 铜箔基板的需求。
AI 以外也可发现动能回暖,例如化学品与塑橡胶製品的接单出现改善,同比分别回温至 15.4%(前 0.2%)和 6.7%(前 3.2%),但主要受惠于部分产业用化学品的需求以及原物料上涨所带来的售价调涨,传统製造业终端需求仍未出现明确地復苏动能,产业间的分歧状况仍在。
总体而言,台湾出口的关键仍落在电子产业,电子产品和资通讯订单合计 达到近 8 成,而 AI 基础建设的需求仍在加速,在短线的生产瓶颈进一步缓解时,将继续支撑 Q4 及后续的出口金额垫高。
Anthropic 执行长 Dario Amodei 于 2026 年 9 月中旬发表题为《我们必须放慢前沿发展》(We Must Pace the Frontier)的重要文章,公开呼吁全球 AI 产业应主动放慢技术推进的速度, 此项呼吁随即获得 OpenAI 执行长 Sam Altman 、 Google DeepMind 负责人 Demis Hassabis 以及马斯克(Elon Musk)等业界领袖的正面迴响与支持 。
而今年早些于 7 月时候,NVIDIA 执行长黄仁勋也发表其 X 帐号的首篇推文,与多家科技巨头、投资机构联署一封关于开源模型(Open Weights)重要性的公开信。黄仁勋直言过度依赖封闭模型将加剧「单点故障」风险、引发资安漏洞并阻碍 AI 发展,而开源模型除了能降低技术门槛、加速创新与扩散,更重要的是能让各国根据自身文化与法律,控制属于自己的 AI 基础设施,实现「AI 主权」。
面对业界对 AI 监管的讨论兴起,近期模型圈的版图也在悄悄变动,6 月中旬,中国模型在 OpenRouter 上的 Token 使用量份额已衝上 55%,正式击败美国模型,跃升为该平台最大来源,英伟达则在 9 月突然发布收购 Hugging Face 开源平台。面对巨变,比起单纯讨论市占数字,本篇主题研究,我们更需要深入剖析三个核心问题:
- 追赶机制,中国 AI 实验室如何在短时间内弥补算力差距,逼近美国的领先地位?
- 路线分化,美中两国在 AI 产品的定位、商业化设计与目标市场有何根本差异?
- 底层逻辑,为何说这场 AI 追逐赛本质上是「旧战争」的延续,各自用新科技为既有产业护城河进行的深度强化?
完整文章详见:一文看懂中美 AI 模型战争:两种商业模式、三个变局
上周全球股市涨跌不一,美联储睽违三年首度升息,推升美国 10 年期国债收益率突破 5.0% 创近二十年新高,不过升息利空出尽后科技板块反弹,美股 NASDAQ 上涨 0.72% 、费半指数涨 0.83%,科技主导的亚洲市场同样于下半周反弹;相较之下,德国与法国股市分别下挫 -1.03% 与 -1.4%,走势疲弱。汇市受升息推升,美元指数强弹 1.1%,日本央行上周也同步升息,日圆一度升值触及今年 2 月以来水准,台湾央行则维持利率冻涨,台币变动不大。大宗商品市场中,市场消化先前中东衝突的扩大,WTI 油价再度回落至每桶百元下方。
本周将公布台湾外销订单(9/23)、欧元区製造业 PMI(9/23),密切关注川习二会(9/24)。
台湾外销订单:本周三(9/23)将公布台湾 8 月外销订单。在 AI 需求持续扩散下,预估 8 月外销订单金额落在 970 ~ 990 亿美元(前 979 亿),年增 61.4% ~ 64.8% (前 61.9%)。
欧元区製造业 PMI:本周三(9/23)将公布欧洲 8 月 PMI。欧元区製造业新订单和出口恢復增速,推动商业活动热络,市场预期 8 月製造业 PMI 将持续小幅上升至 52.8(前 52.7)。
川习二会:本周四(9/24)美、中两国元首将于白宫进行会面。市场关注美国关税政策的后续发展、先前中国承诺的履行状况,并将针对第三国绕道贸易的主题进行讨论。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
- 日本央行于 9 月会议升息 1 码至 1.25%(原 1.0%),符合市场预期。
- 两张反对票皆来自今年由高市早苗政府任命的委员,显示央行内部已出现分歧。在财政持续扩张、民间实际消费走弱的环境下,我们认为央行将维持缓慢的升息步调,下次升息预计落于明年 Q1 。
日本央行此次升息 1 码,符合市场共识,也印证我们在上周报告中的判断。除了央行认为基本通胀正在上升之外,我们认为更关键的因素是来自美国的压力明显升高。随着日圆持续贬值,美方关注的已不只是汇价本身,而是日本进场阻贬时,可能透过出售美债筹措干预资金(8 月日本政府抛售外国证券达 878 亿美元),进一步加剧美债市场的供给与流动性压力,因此美方多次希望日本央行升息,以降低其进场干预的必要性。
但整体而言,我们预期央行将维持缓慢的升息步调,下次升息预计落于明年 Q1,主因仍是财政压力。日本政府近期公布的 2027 年度预算需求开价 143 万亿日圆,较本年度高出约 17%,且纳入防卫费后仍有上修空间,在此背景下,今年由高市早苗政府任命的两位委员同时投下反对票,显示央行内部对升息步调已出现分歧。加上民间实际消费于 Q3 明显走弱,央行缺乏加快升息步调的条件。
货币政策:台湾央行维持三大利率不变,连续第 10 冻,重贴现率、担保放款融通利率及短线融通利率预计维持 2% 、 2.375% 及 4.25%,认为应升息的理事维持 2 位,整体货币政策基调维持「偏紧」态度。
经济展望:央行再度上修 2026 GDP 增速率至 11.48% (6 月预估 9.45%),展望 2027 年维持 5.82% 的高增速。除了 AI 与半导体需求带动出口强劲外,也让投资及消费都高于预期。
通胀展望:央行再度上修 2026 年 CPI 及核心 CPI 同比至 2.03%(前 1.91%)、 2.16%(前 1.9%),但预计明年国际油价回落,2027 年 CPI 及核心 CPI 将降至 1.83% 、 1.89%,整体尚属可控。
信用管制:央行今年二度放宽信用管制,将「第二户购屋贷款成数」由 6 成上调至 7 成,删除建商购地贷款(土建融)须在 18 个月内动工的切结证明,还给银行自行控管。
本次央行维持 利率,主要是 通胀 虽因短线油价上涨以及服务通胀僵固而上修,但并未出现失控的迹象,且有趣的是虽输入性通胀大涨,例如 8 月美元计价进口物价同比已达 20.45%,但受惠于物价平稳机制以及企业的议价能力,大多成本由企业吸收或转嫁至海外,没有进一步让 CPI 恶化,8 月 CPI 已由 7 月的 2.54% 回落至 2.04% 。
而央行的动作一部分也反映目前经济的发展相对不均,呈现「外热内温」格局,即使 AI 推升出口 强劲增速,但尚未出现内需爆发而推升需求面通胀的压力,因此若进一步透过升息或存款准备金收紧资金,可能影响到中小及传统企业。并且若将 GDP 增速和 M2 同比进行对比,货币环境已相对紧缩。
另外,本次会议值得留意的就是楼市二度放宽信用管制,将「第二户购屋贷款」从 6 成调升至 7 成(但维持宽限期),并删除建商购地贷款(土建融)须在 18 个月内动工的切结证明,还给银行自行控管,原因则是央行重点关注的不动产放款占比,在 7 月已显着减速至 34.44% (前 34.93%),创 2006 年 6 月以来新低,可预期后续政策已不易再度进入紧缩。
再者,我们在 6 月楼市快报 中已观察到「股房背离」的趋势,原因即是信用管制的压抑,因此鬆绑预计将缓和背离的状况,加上青安 3.0 政策已确定上路,楼市将从原本的冷清僵局缓步回温。
整体而言,当前台湾央行在通胀稳定和经济表现强劲下,货币政策按兵不动,CPI 的最大变因仍然是短线未结束的「美伊战争」,当油价维持高檔、迭加美联储、南韩央行接续升息下,台湾过低的实际利率最多有机会使央行在今年底升息半码。当然,评估台湾物价管制下,出现连续性升息机会不高、对整体台湾经济影响更属有限。
备註:本次会议仅一位理事不同意信用管制鬆绑,杨金龙认为整体而言这次信用管制的鬆绑影响性还好,后续仍然会采「逐步逐季」的节奏进行政策调整。
2026/9 FOMC 会议,美联储升息 1 码至利率 3.75 ~ 4.00% 区间,同步上调今年利率点阵图到升息 2 码的幅度,整体态度倾向鹰派,M平方全面解读与评估后续影响。
本文重点:
2026/9 月的 FOMC 会议,美联储升息 1 码来主动压抑通胀,我们统整五大重点如下:
本次会议以 12 : 0 通过升息 1 码至 3.75 ~ 4.00% 区间,声明稿维持经济稳健、失业率变化不大,但新增强调升息将加速通胀实现 2% 目标。
最新 9 月点阵图中,2026 ~ 2027 年委员中位数上调至 4.00 ~ 4.25% 区间,分别高达 16 、 14 位委员均支持进一步升息,代表今明两年仍有升息 1 ~ 2 码的可能性。
经济预测报告 SEP 中,委员小幅上调 2026 ~ 2027 年经济增速至 2.3%(原 2.2%)、 2.4%(原 2.3%),并且同步将失业率下修至 4.1%(原 4.3%),而通胀及核心通胀则上修至 3.7%(原 3.6%) 、 3.4%(原 3.3%),传递委员认为即便升息,美国今明两年的经济增速、失业率均仍将优于长线平均。
资金流动性部分,最新纽约联储公布在 8/13 后暂时不再进行短债购买,而本次美联储依旧希望保持存准金处在充裕水准的态度不变。随着 9 月企业税收入帐,预计 TGA 资金有 1,000 ~ 2,000 亿释放空间,将给予存准金支撑。
Warsh 记者会中,强调不须对劳动市场形成伤害,也能实现价格稳定,双重使命没有衝突。难将现在的金融状况叙述为限制性,因此美联储撤回了一部分宽鬆政策,力求实现价格稳定,以达到让美国经济增长持续更久、工薪阶级民众受益的目标。
完整文章详见: 【 MM 订阅会员快报】美联储鹰派升息 1 码,年内还会再度升息!
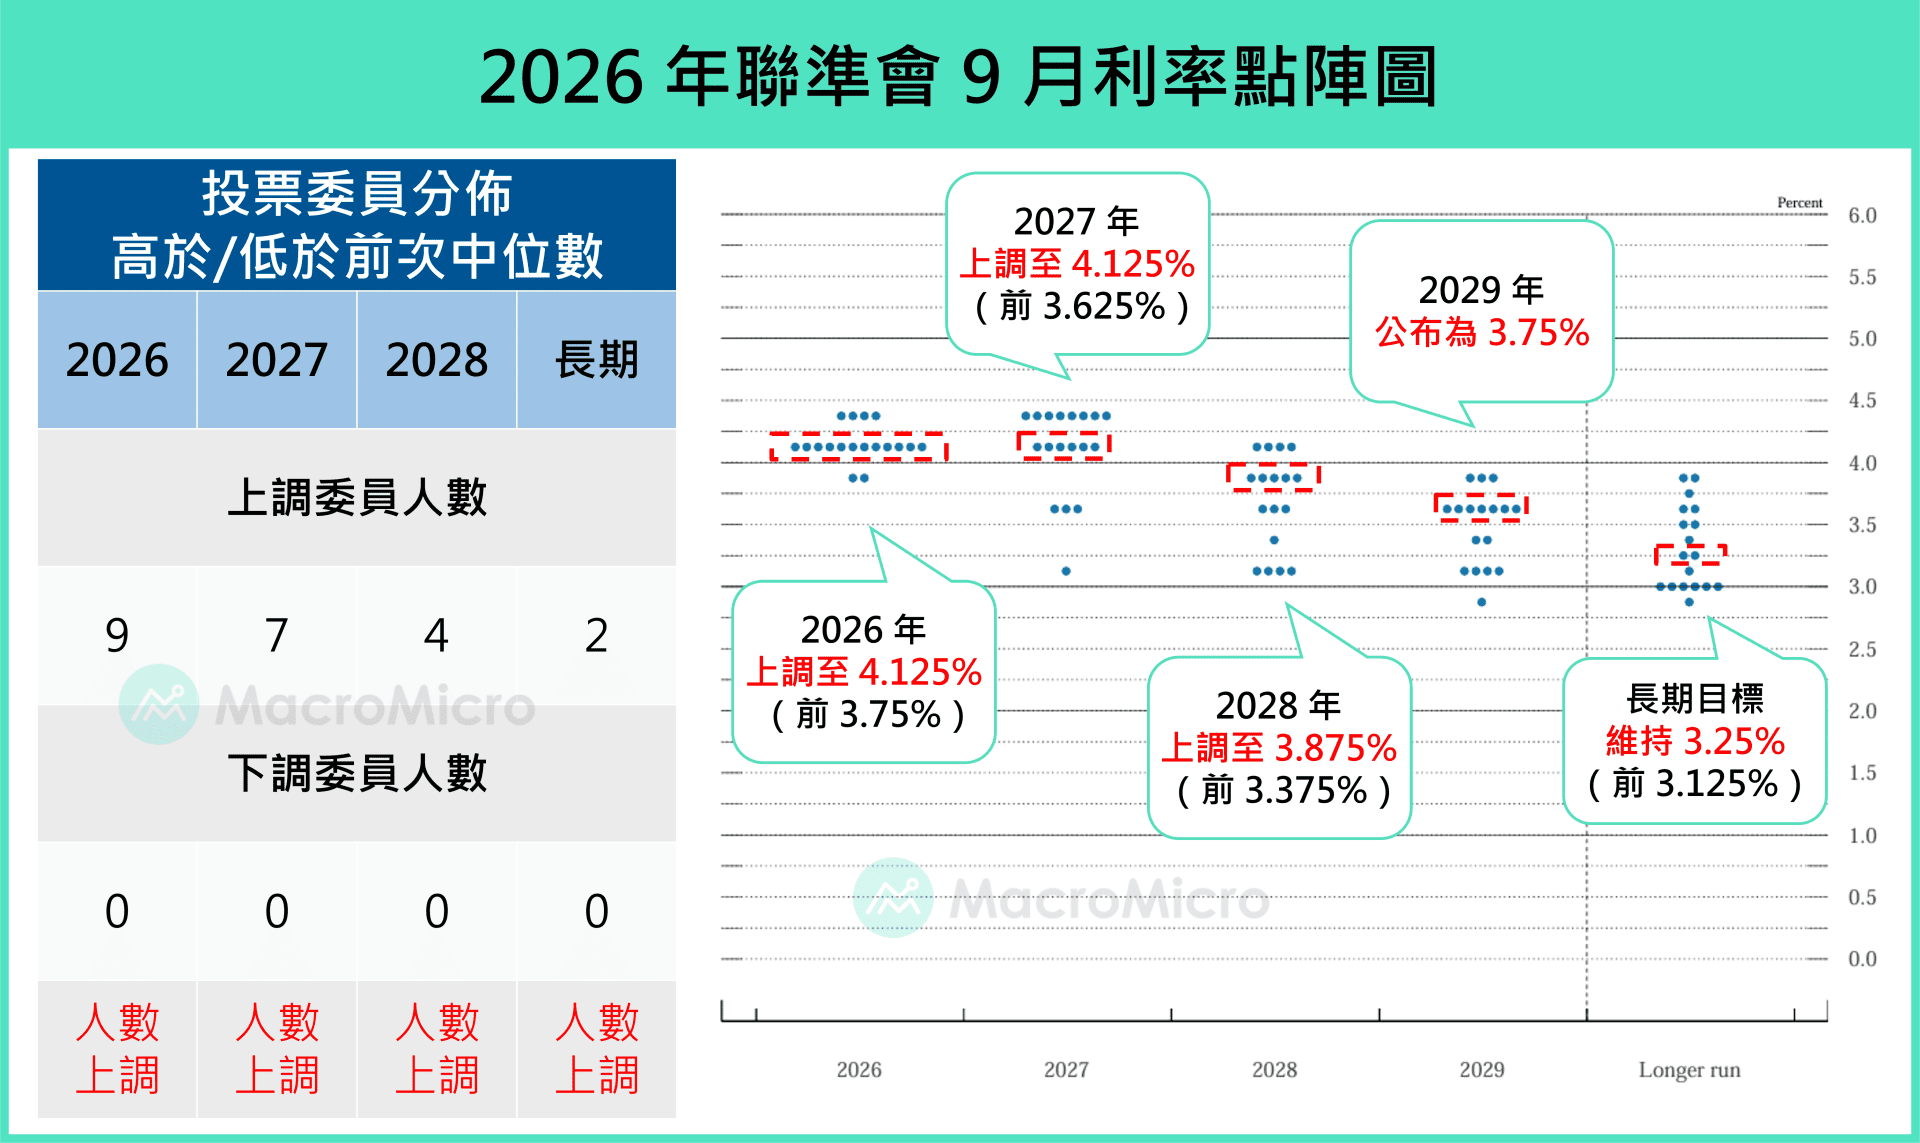
台湾时间 9/17(四)凌晨 2:00,美联储将公布 9 月 FOMC 利率决策会议结果。根据 FedWatch,市场预期本次升息机率将九成。
在通胀超预期、迭加 WTI 原油期货价格衝破 100 美元后,我们也相应调整看法,认为 9 月升息的机率已明显提高。中性情境之下,若点阵图仅上移一码,升息对市场反而会是利空出尽的讯号。
SEP 部分,若经济预估维持或上修,同时通胀预估变化不大,则能确认美联储即便转向升息,也属于预防性举措,连续升息的机率仍低。
台湾时间 9/17(四)凌晨 2:00,美联储将公布 9 月 FOMC 利率决策会议结果。针对本次决策,我们认为须关注两大重点:
针对 9 月利率决策与点阵图的调整,我们认为有三种可能情境:
偏鸽情境:利率维持按兵不动,点阵图中位数则上调至年内升息一码。
中性情境:升息一码,点阵图中位数也同步上调至年内升息一码(仅需一位委员上移),隐含 9 月升息结束后,年内不再进一步升息。
偏鹰情境:升息一码,点阵图中位数则上调至年内升息两码(需四位委员上移),隐含 9 月升息过后,年内还留有升息空间。
在上周 CPI 、 PPI 公布前,偏鸽情境原本是我们的基准情境,但在 WTI 原油期货价格衝破 100 美元后,我们也相应调整看法,认为 9 月升息的机率已明显提高。
不过升息未必是一件坏事,一方面,这代表美联储仍愿意采取行动,有助于巩固市场对其抗通胀立场的信心与独立性;另一方面,细看核心通胀其实并未广泛回升,即便转向也顶多是一至两码的预防性升息,这也是为何上述情境中,点阵图上调会控制在两码之内。以中性情境来说,9 月升息对市场反而会是利空出尽的讯号(年内升息落地后不确定性消弭),甚至有机会见到长债收益率因此触顶回落。
在利率点阵图之外,也需同步关注 SEP 确认美联储态度。
经济增速:从当前製造业、民间消费、资本开支动向来看,美国经济持续具备动能,经济增速可关注是否出现上修。
通胀:前次 SEP 将整体与核心 PCE 物价同比分别上修至 3.6% 、 3.3%,与当前水准已接近一致,在美伊衝突在期中选举前有效缓和的前提下,我们认为本次调整的机会较低。综合来看,若经济预估维持或上修,同时通胀预估变化不大,便能确认美联储即便转向升息,也属于预防性举措,进一步连续升息的机率仍低。
近期市场谣传英伟达针对下一代旗舰架构 Rubin Ultra 进行架构微调,从单纯追求极限芯片规格,转向考量良率与供需平衡的务实路线。本次调整旨在克服製造与封装瓶颈,确保能在 2027 年顺利量产。
供应链影响:先进封装、 ABF 载板与液冷需求升温,台积电、日月光议价力提升;组装厂则承受料件变动与库存压力。
Rubin Ultra 的架构调整,除了先前早已修改的 2-die 架构,现在又将 HBM4e 12hi 改成 HBM4 8hi,市场也提前反应由于功耗下降至 1800kW,对于散热架构产生杂音。不过根据我们的确认,目前散热架构没有更动,纯属市场谣传。但是 Rubin Ultra 的整体架构调整,确实一直处于多方案尝试的阶段,而目前潜在的架构调整,也反映出了几个供应链的问题与趋势:
我们认为英伟达对 Rubin Ultra 的架构调整并非需求转弱,而是面对物理极限与供应链瓶颈下的「务实优化」。当单颗芯片的内存储器与封装受限,英伟达透过 NVLink 高速互连技术将大量芯片串联成「机柜级超级芯片」,成功将产业竞争门槛从单一芯片规格拉升至整体的系统生态系。
对于投资人而言,关键在于锁定供应链中具备「技术垄断」与「新技术增量」的环节:
更详细的供应链信息,欢迎参考产业决策平台最新上线的「 AI 供应链」,以及我们发布的最新报告!
中国 8 月规模以上工业增加值年增 5.2%(前 4.5%),优于市场预期的 4.8% 。 41 个大类行业中正增速者由 25 个增至 29 个。高技术製造业年增 16.7%(前 16.9%)、计算机通信电子设备製造 17.2%(前 19.1%)、积体电路产量 20.6%(前 20.7%)维持强劲;而上游也因原物料价格攀升而略有好转,采矿业由 -4.2% 收窄至 -1.4% 、原油加工由 -15.8% 收窄至 -6.9% 。
1-8 月固定资产投资年减 -7.2%(前 -6.7%),大致符合预期的 -7.1% 。惟结构上三大领域无一改善:基建 -4.0%(前 -3.6%)、製造业 -2.3%(前 -1.7%)、房地产 -19.9%,国有控股 -3.6%(前 -3.3%)与民间 -10.1%(前 -9.4%)同步恶化,其中民生类投资恶化最快,教育 -15.6%(前 -14.9%)、文体娱乐 -14.9%(前 -13.3%)。
8 月社会零售年增 0.4%(前 0.6%),低于市场预期的 0.8%,为本月唯一明显失望的项目。回升仍集中于国补投放品项,通讯器材年增 27.3%(前 20.4%)、家用电器由 -1.9% 转正至 2.3%;补贴以外品类则加速走弱,金银珠宝 -17.5%(前 -10.1%)、化妆品由 6.8% 放缓至 4.9% 。 8 月城镇调查失业率升至 5.3%(前 5.2%),消费疲弱已非单纯的商品需求问题,而是收入端预期尚未转强。
中国 8 月工业生产反弹并优于预期,投资大致符合预期但结构续弱,消费则是唯一明显低于预期的项目,以下将分成製造业、投资和消费三个面向进行讨论:
首先,工业增加值回升至 5.2%,626 种产品中正增速者由 279 种增至 286 种,惟反弹来源与过去截然不同。高技术製造业年增 16.7%(前 16.9%)、计算机通信电子 17.2%(前 19.1%)、服务机器人产量 5.0%(前 5.7%),新质生产力维持稳定;能源与炼化拖累则减轻,原油加工 -6.9%(前 -15.8%)、煤炭开采 -5.6%(前 -10.8%),主因为油价走高改善炼化利润、带动开工回升,同时推升出厂价,此为本月生产与价格同步回升的共同来源。反观反内卷减产的行业,太阳能电池产量 -12.9%(前 -9.4%)、钢材 -5.5%(前 -4.1%)续跌。
固定资产投资累计年减扩大至 -7.2%,结构上仍无改善,国有控股与民间投资双主体同步恶化,教育、文体娱乐、卫生等民生投资降幅均较整体更深。仅两新与科技相关维持支撑,设备工器具购置 9.3%(前 9.0%)、计算机通信设备製造投资 8.1%(前 7.8%)。值得留意的是,资金流向的落差:8 月新增人民币贷款 10,783.5 亿元、社会融资规模 24,372 亿元,双双优于市场预期的 10,380 亿元与 22,250 亿元,但房地产到位资金仍年减 -21.0%(前 -20.3%)、国内贷款 -33.3%(前 -32.1%),显示信用扩张并未流向地产。惟二手房交易网成交面积年增 10.6%,与新建商品房销售面积 -12.1% 形成对比,住房需求并未消失,而是持续由新房转向二手房。
消费方面,社会零售年增降至 0.4% 、低于预期的 0.8%,限额以上单位零售 -3.7%(前 -3.4%)。本月分化仍发生在补贴与非补贴之间;以旧换新范围,通讯器材由 20.4% 衝高至 27.3% 、家电由 -1.9% 转正至 2.3% 。补贴范围以外普遍走弱,金银珠宝 -17.5%(前 -10.1%)跌幅扩大,化妆品由 6.8% 放缓至 4.9% 。服务端则于这次同步转弱,餐饮收入 1.1%(前 1.4%)、限额以上餐饮由持平转为 -0.7% 。迭加失业率升至 5.3%,补贴能改变消费的分布,但无法创造总量。
整体来看,8 月的回升集中于能源价格链条,需求端则未见改善。最直接的证据在 PPI 内部;生产资料同比上涨 5.0%,生活资料却下跌 0.5%,其中食品 -2.3% 、衣着 -1.2% 、一般日用品 -0.8%,上下游价格差距达 5.5 个百分点,上游涨价完全没有传导至消费端,反而压缩中下游利润空间。我们维持新旧动能切换空窗期的判断,观察重心从「科技能否接替」转向「政策是否可能被迫从供给端转向需求端」。
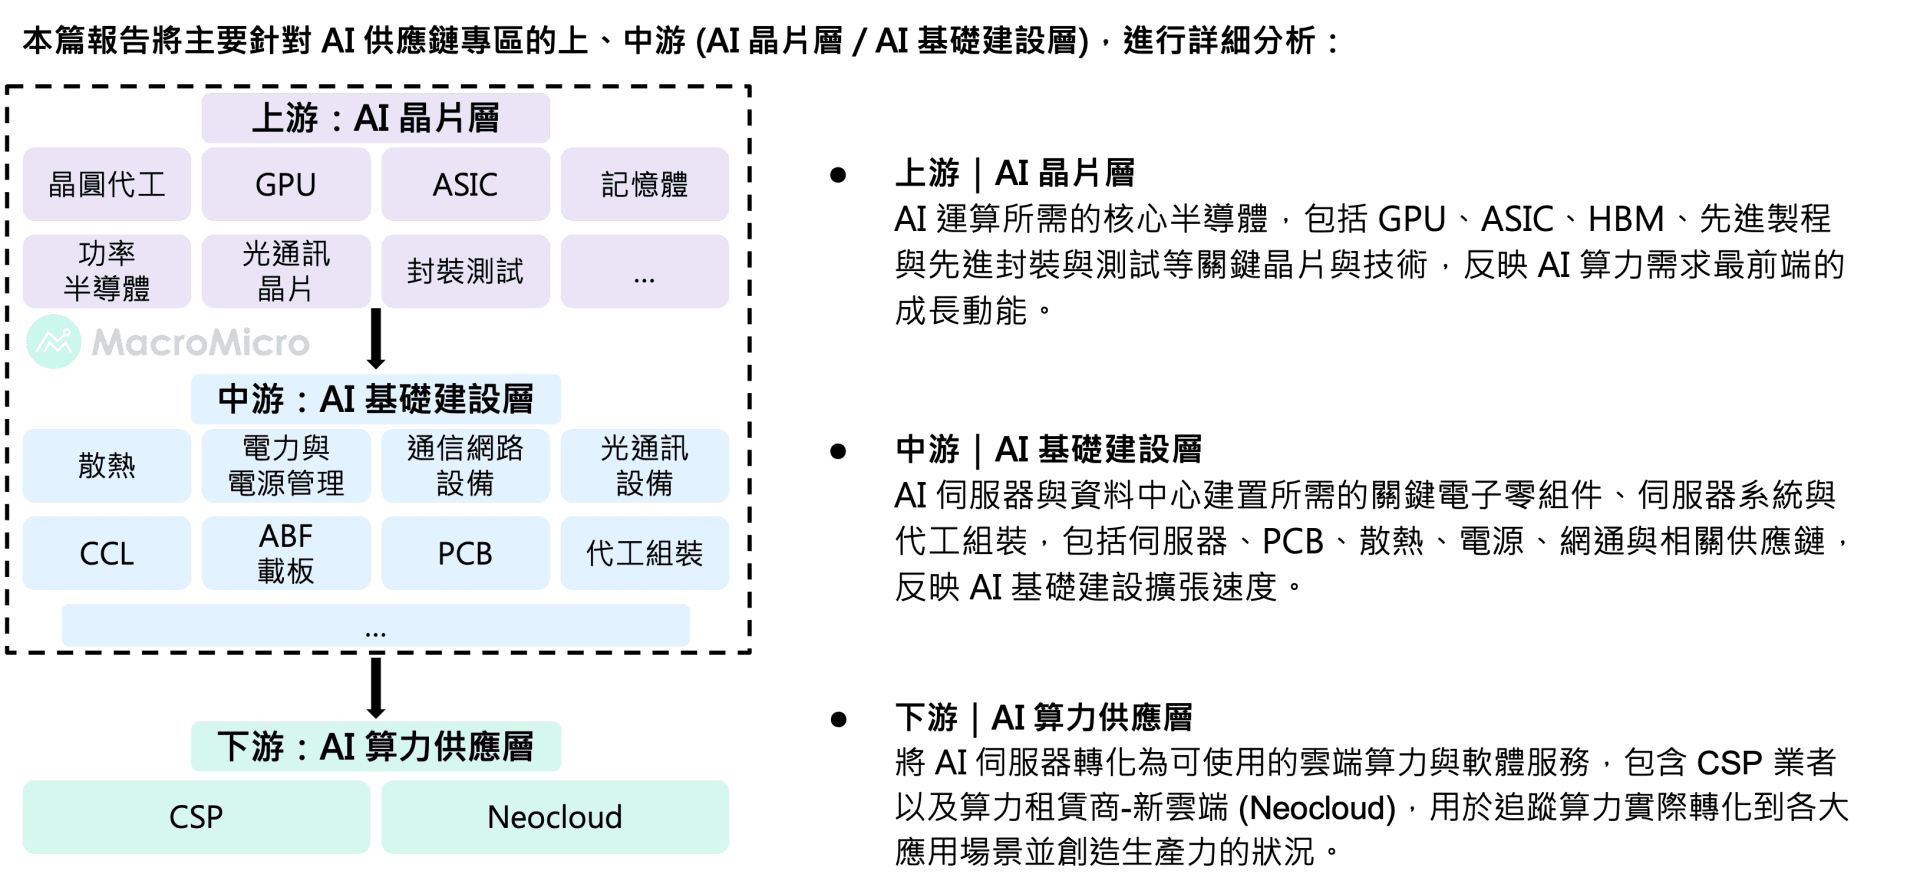
AI 时代,全球电子供应链正式进入新一轮重组,Claude 、 Gemini 、 DeepSeek 等大型语言模型陆续崛起,模型竞争快速升温;AI 的发展也从最初的大规模训练,逐步走向推论普及,并进一步迈入 AI Agent 时代。随着应用持续扩张,AI 所带动的算力、硬件与基础建设需求仍在不断延伸。
为了更完整掌握这场 AI 变革,财经M平方重新梳理全球 AI 电子供应链,并独家建构上、中、下游追踪架构,整理各环节的重要指标与代表公司,希望帮助使用者透过数据,掌握 AI 产业景气、资本开支、与需求变化。
上周全球股市依旧震盪,美伊衝突的延宕使得 WTI 油价再度向上触及每桶 100 美元,周四美国 PPI 高于市场预期,使得升息预期再度攀升,同时财政部对美债回购力道不如市场预期,10 年期美债收益率几乎触及 5%,所幸周五公布 CPI 表现持稳,美股三大指数大致平盘作收,费半当周小幅上涨 0.76% 。欧亚股市则涨跌不一,市场静待本周 FOMC 会议。
本周将公布中国月中数据(9/15)、美国零售销售(9/16)、美联储利率决策、台湾央行利率决策(9/17)、日本央行利率决策(9/18)。
中国月中数据:本周二(9/15)将公布 8 月中国消费、生产和投资数据。市场预期社会消费品零售同比 0.8%(前 0.6%);工业增加值同比 4.8% (前 4.5%),持续由高技术製造业支撑;固定资产投资累计同比 -7.2% (前 -6.7%),投资前景信心仍不足。
美国零售销售:本周三(9/16)将公布 8 月美国零售销售。预期零售销售 8 月环比 0.9% (前 -0.58%),相当于同比 5.29%(前 5.01%)。
美联储利率决策:本周四(9/17)将公布 9 月美联储利率决策。在美伊衝突升温、 WTI 原油期货价格衝回 100 美元之下,市场预期 9 月升息一码至 3.75%-4.00% 区间的机率已近九成。
台湾、日本央行利率决策:本周四(9/17)、本周五(9/18)将分别公布台湾与日本 9 月央行利率决策。台湾方面预计将维持利率不变在 2.00%;日本方面则预期将升息一码至 1.25%(前 1.00%)。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 8 月 CPI 季调年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市场预期;同时核心 CPI 季调年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)则略高于市场预期。
观察细项,核心服务较前月略有上升,整体依然受控,不过仍让核心 CPI 环比略高于 0.2% 安全水准,迭加油价、 PPI 超预期等疑虑,市场预期 9 月升息机率已高达九成。
美国 8 月 CPI 季调年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市场预期;同时核心 CPI 季调年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)则略高于市场预期。本次我们以两大重点解析:
8 月通胀数据显示,随着美伊衝突加剧,能源价格较前月上涨 2.1%(前 -1.5%),其中单是汽油涨幅便贡献超过三分之一,使整体 CPI 同比回升至 3.35% 。
核心通胀部分,核心商品趋缓至月增 0.1%(前 0.2%),而权重更高的房租与房租以外服务环比 0.2% 、 0.3% (前 0.1% 、 0.1%)相较上月有所回升,虽并非回到高檔位阶,仍带动环比 0.3%(前 0.2%)略高于市场预期,核心 CPI 同比也停滞在 2.45% 。
根据上周美联储理事 Waller 的发言,在核心 CPI 涨幅超预期,又伴随本周油价显着走高、 WTI 原油期货价格衝破 100 美元关口,以及昨天略高于预期的 PPI 数据等不利因素影响,美联储 9 月升息的机率已大大增加,市场预期 9 月升息机率高达九成。
当然,不论 9 月 FOMC 升息与否,我们都势必将看到下周会议支持升息与维持利率不变的票数进一步靠近(7 月会议不升 vs. 升票数为 9:3),点阵图也几乎可以确定会调整为年内升息以控制市场通胀预期(仅需一人上调,中位数就会改为今年升息一码)。
回顾 9 月月报中我们提到的三大风险──长债利率攀升、美联储不确定性、亚币升值压力,如今都确实成为市场正在面对的压力,面对这些风险,最终解方仍在于基本面是否足以支撑当前风险,我们也在 9 月月报中更深入分析并提出相应的资产配置方向!
9 月欧洲央行再度升息 1 码,为今年来第二次升息。
我们在最新报告中提到,欧洲在夏季面临极端高温、干旱与中东危机,原油、天然气、电力等能源与运输成本飙升,受此影响,欧元区 8 月 HICP 同比反弹至 3.3%(前 2.9%),央行也同步上调明后年通胀预期。央行行长表示,目前核心通胀仍维持稳定,但如果能源价格继续维持高檔,第二轮通胀效应可能会开始出现。
由于近期能源价格再次走升,布兰特原油期货也站上 100 美元,利率期货显示,今年 Q4 欧洲央行仍有再升息 1 码机会。
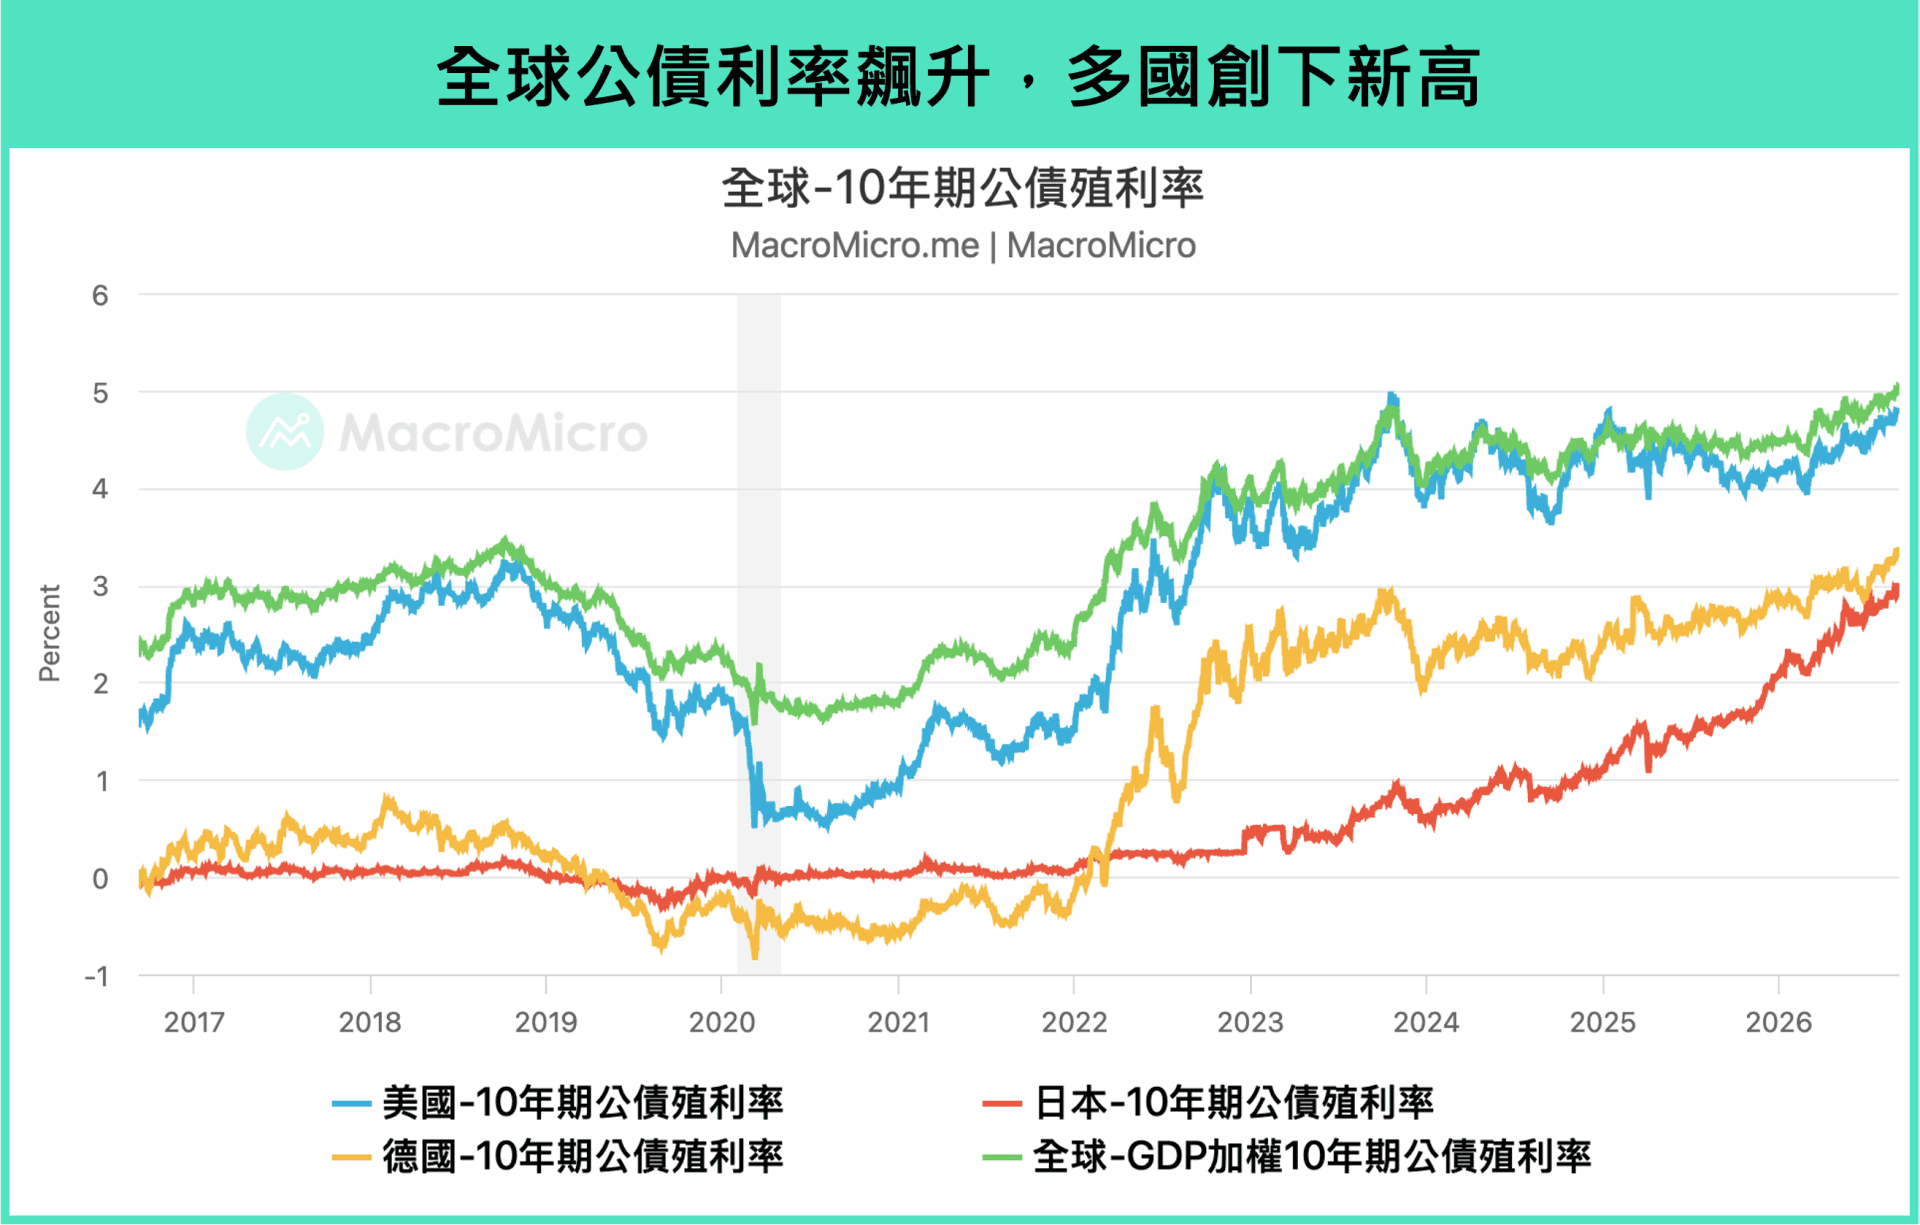
主要已开发国家的国债利率正同步创下新高,美国 10 年期国债收益率站上 4.8% 、 30 年期也创 2007 年 6 月以来新高;德国 30 年期飙升至 3.79%,写下 2011 年欧债危机以来最高;日本 10 年期更自 1996 年 9 月以来首度触及 3% 、 30 年期衝上 4.14%,是该期限 1999 年首发以来的历史新高。
全球国债利率飙升,我们认为背后是两股力量同时发酵:一是结构性赤字常态化,财政赤字由危机时期的例外转为常态性扩张;二是地缘衝击推升成本、并把央行推回升息轨道。我们在上篇文章已聚焦美债,本篇则把视角拉到全球:先拆解各国财政扩张的规模与性质,再检视 9 月升息的欧、日两大央行动作,接着盘点各国的因应工具,并回到长线来看,AI 带来的生产力如何解决债务问题。
完整分析详见:【行情快报】全球长债收益率飙升:债券还适合配置吗?
台湾 8 月出口金额达 824 亿美元,同比 41% (前 32.8%),远优于预期的 766 ~ 789 亿美元。细项中,电子零组件金额达 322 亿美元,创历史新高,同比 58%(前 50.5%),而资通讯金额回升至 331 亿美元,年增 41.8%(前 29.5%),反映 AI 的强劲需求,且持续外溢至机械和电机设备出口,分别年增 15.2%(前 10.8%)和 22.2%(前 34.3%)。
观察国家,对各国出口普遍维持强劲,例如对美国出口同比 20.7%(前 25%)、对中国出口 33.4%(前 22%)、对东协 42%(前 16.8%)、对日本出口 32%(前 41.4%)。
台湾出口在 6 、 7 月略为放缓后,8 月重新突破 800 亿美元并创下历史新高,支持先前我们判断短线的出口波动为长短料问题和零组件交期延长所致,而本月的回升仍以电子零组件为主,资通讯出口虽回升,但仍低于 5 、 6 月水准,显示长短料问题仍未完全解除。
机械和电机设备也受惠 AI 需求的外溢效果,例如半导体自动化、检测设备、电力设备等。而基本金属和矿产品年增动能也非常强劲,分别为 22.4%(前 24.8%)70.2%(前 52%),前者受惠于 AI 服务器和能源对「铜」的需求,后者则受惠短线地缘政治不稳导致的油价上涨。
其余传产復苏动能较有限,例如塑橡胶出口年减 -1.06%(前 3.84%)、纺织品 -8.8%(前 -9.1%)、交通运输 2.3%(前 -0.7%),
整体而言,从出口结构来看,短线 AI 服务器的整机出货仍受到生产瓶颈影响,但从出口整体创高来看,AI 动能仍然持续,在下半年消费性电子拉货旺季、且 VR 200 开始出货下,预期出口金额将持续垫高,支持整体製造业向上循环。
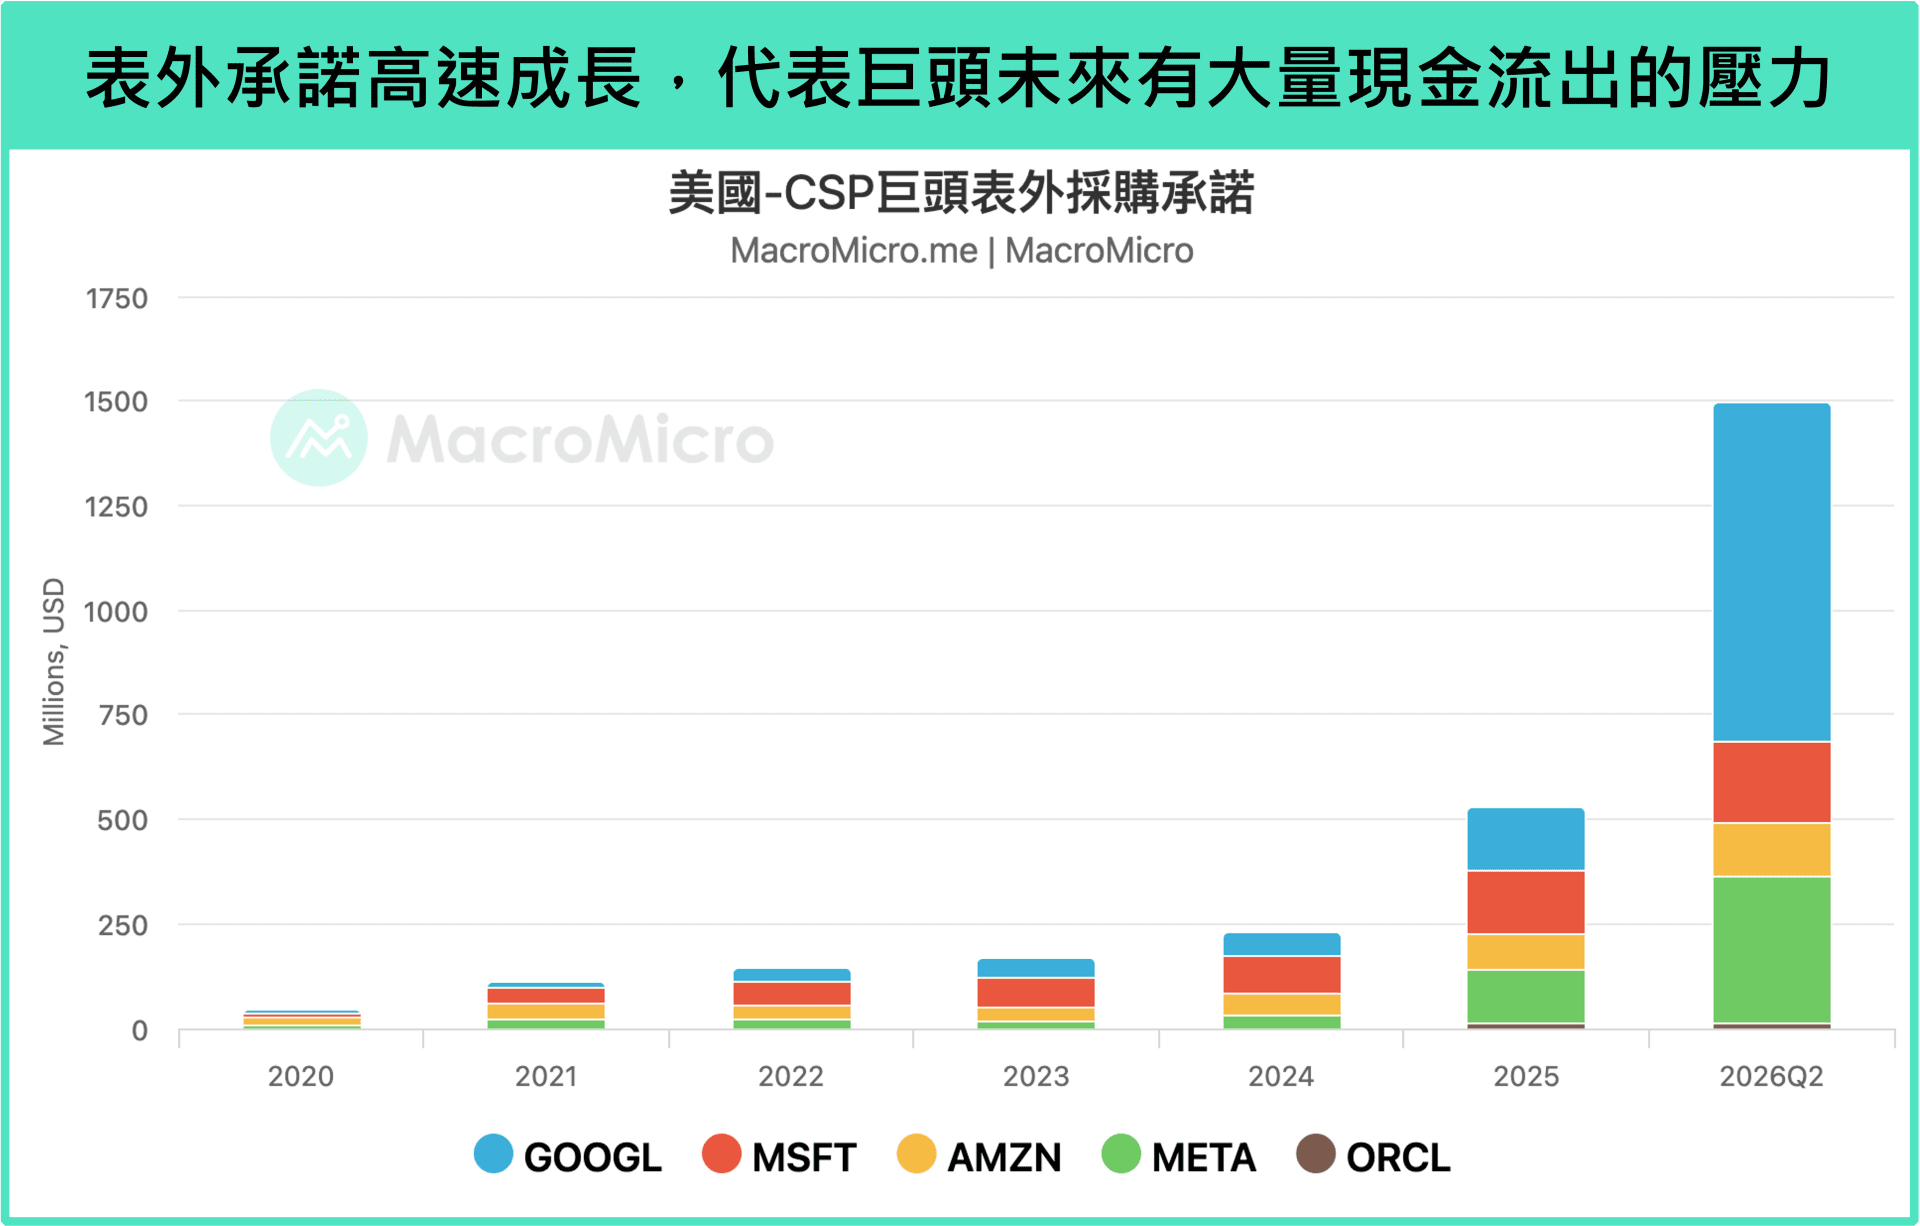
2026 年 8 月中旬,华尔街日报(WSJ)一篇报导引发市场关注:九间科技巨头(Microsoft、Google、Amazon、 Meta 、甲骨文、Nvidia、博通、 AMD 、 SpaceX)未反映在资产负债表上的「表外承诺(Off-Balance Sheet Commitments)」合计已突破 3 万亿美元。原文的分析与图表暗示,2026 年估计超过 8,000 亿美元的资本开支(Capex)只不过是「冰山一角」,光是四大云端服务商(CSP)的未来设备采购与尚未生效租赁承诺,合计规模就高达 2.4 万亿美元,远超帐面上的既有租赁负债与长线债务。 WSJ 认为如果对于 AI 技术与需求的假设被证伪,这些交易将成为科技公司及其投资者的巨大负担。
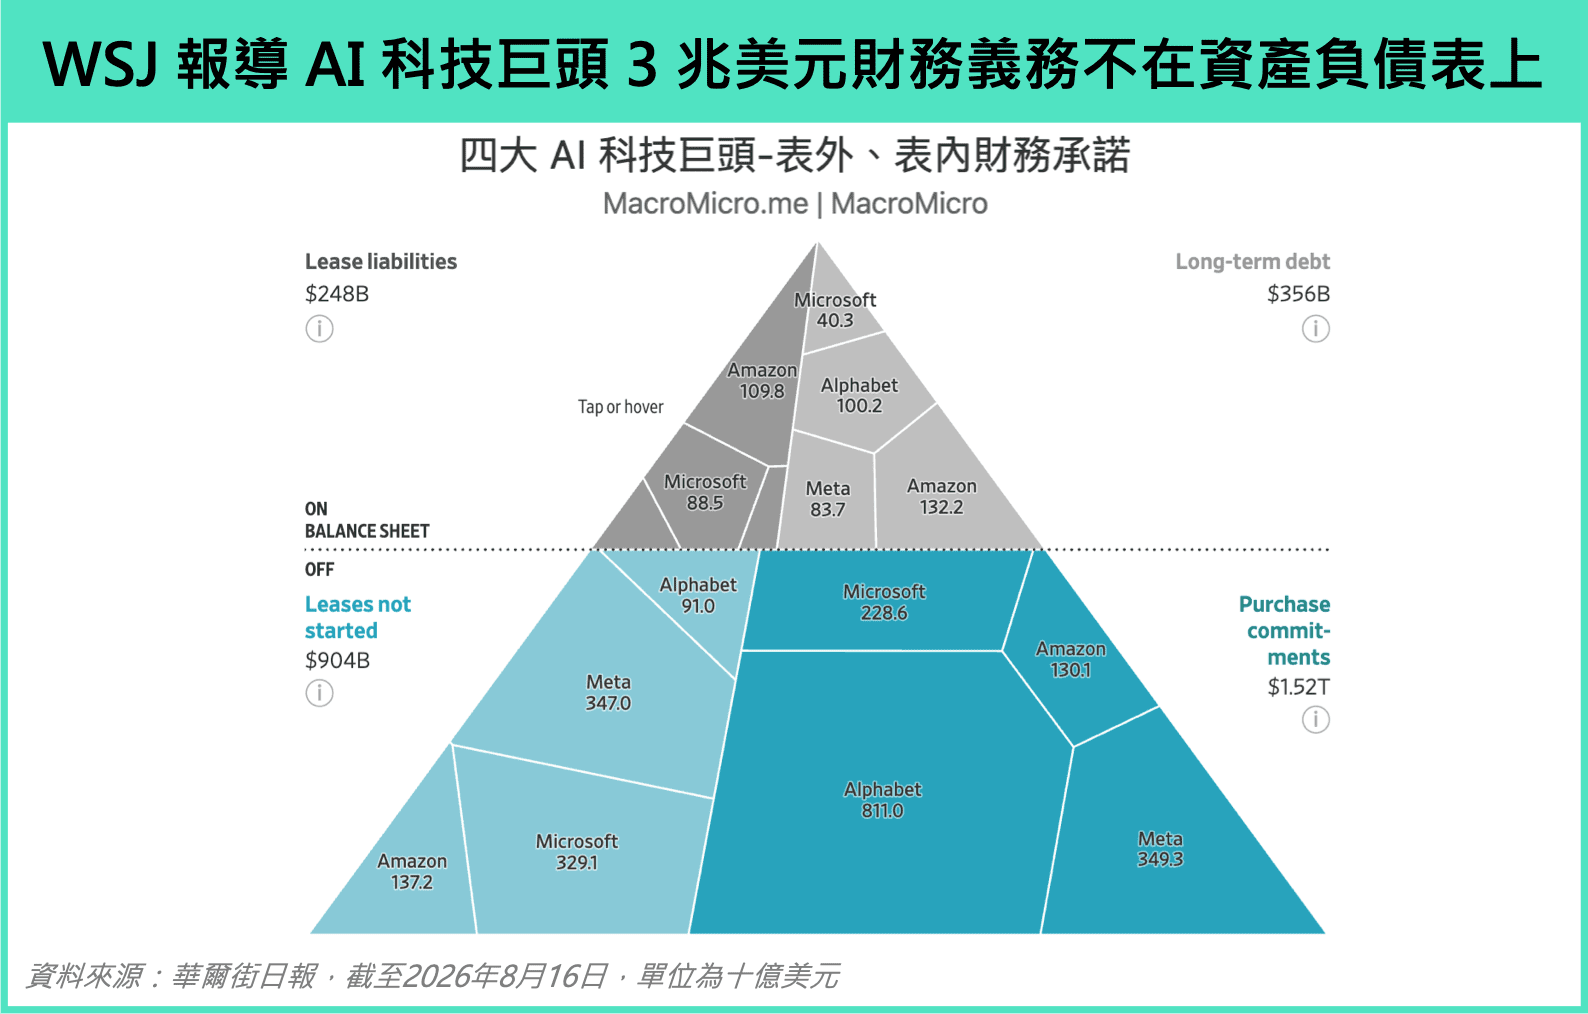
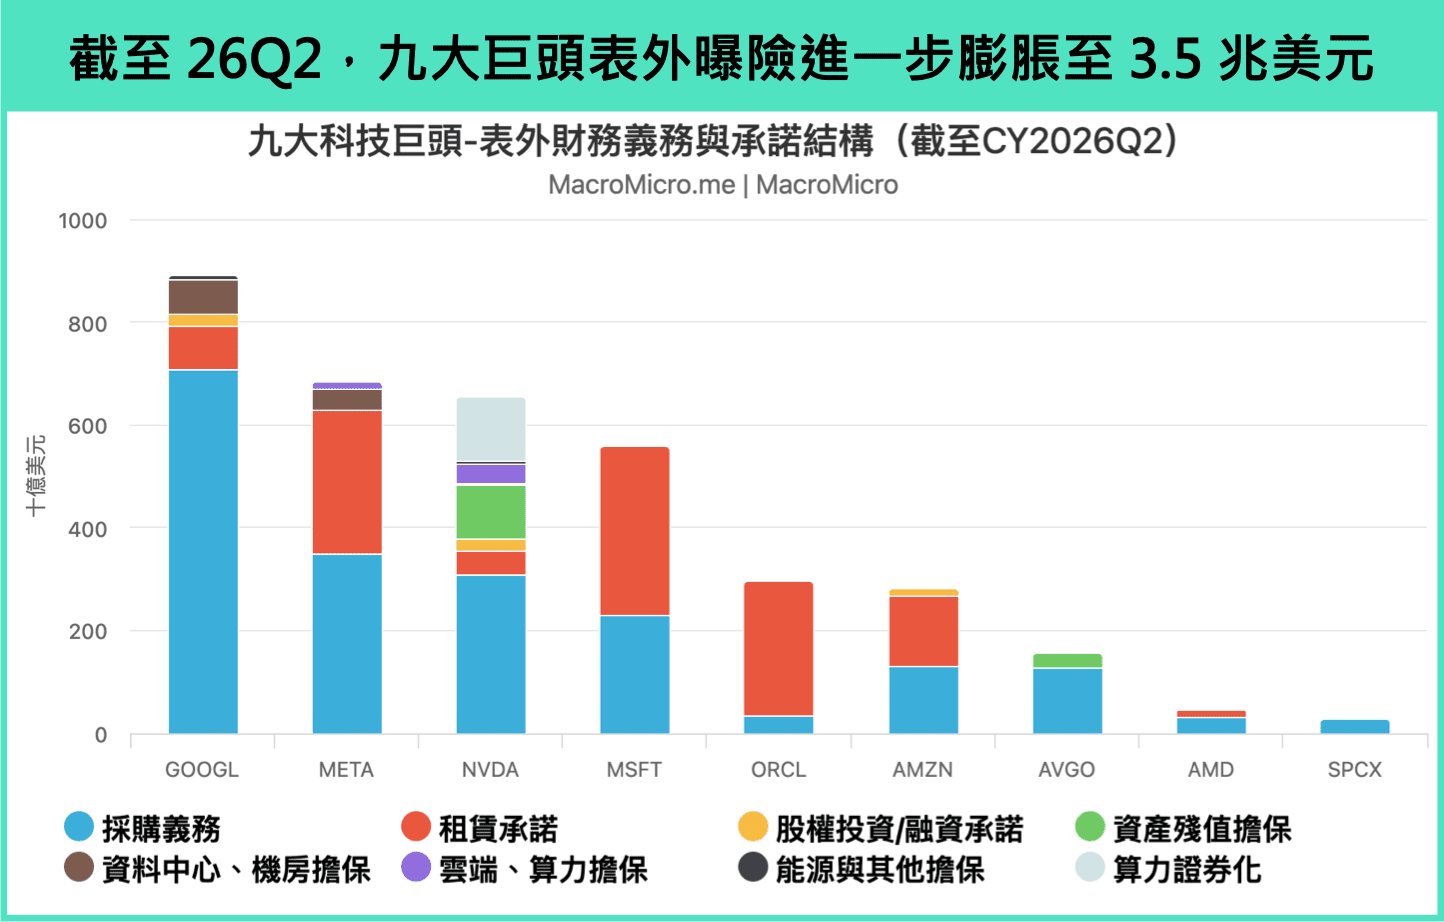
截至 8 月底,美股上市企业多数已申报完毕 10-Q 与 10-K 财报文件,而根据 M平方统计,全体科技巨头实际移至表外的承诺与融资敞口已进一步突破 3.5 万亿美元。面对这笔数字,投资人自然会抛出一系列的问题:
- 3.5 万亿美元到底有多大?具体包含了哪些项目?
- 为什么签了合约、却不用放在资产负债表上?
- 这些表外承诺、影子融资只是为了隔离商业风险,还是粉饰财务恶化的金融手段?
- 终端 AI 的变现速度是否跟得上融资成本与现金流支出吗?
上周全球股市持续震盪,美股三大指数大致持平,英伟达收购开源平台 Hugging Face 激励费半指数上涨 2.32%,而整体欧亚股市则尚未走出明显趋势,多于平盘整理。同时,中东衝突的不确定性带动 WTI 油价再度站上 90 美元,而上周市场对日本央行升息预期提升,则使日圆回升至 156 水平,美元指数出现下跌,不过,随着周五美国非农大超预期,美元指数守住跌幅,而 10 年期美债收益率则一度衝上 4.8%,金价也伴随美联储升息预期的波动,在周四 Waller 鸽派谈话后反弹、周五回跌。
本周重要大事:
台湾出口:本周三(9/9)将公布 8 月台湾出口值。预期台湾持续受惠 AI 算力需求带动出口,8 月出口将介于 766 ~ 789 亿美元之间,同比介于 31% ~ 35% 之间(前 32.86%)。
欧洲央行利率决策:本周四(9/10)将公布欧洲央行利率决策。由于能源价格上升导致通胀压力持续存在,市场预期 9 月会议存款机制利率将升息一码至 2.50%(前 2.25%)。
美国 CPI:本周五(9/11)将公布美国 8 月 CPI。克里夫兰联储预估,美国 8 月 CPI 同比将维持在 3.38%(前 3.3%),核心 CPI 同比降至 2.38%(前 2.47%),核心环比则维持在 0.2% 的安全水位。
IEA 、 OPEC 、 EIA 月报:本周四(9/10)、五(9/11)将分别公布三大能源机构预报。美伊衝突持续不断,推动布兰特与 WTI 原油期货价格双双回升至每桶 90 美元以上,关注三大能源机构对供需端以及库存变化的看法。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 8 月非农就业月增 16.2 万(前 2.1 万),大超市场预期的 5.6 万,失业率 4.1%(前 4.1%)则符合市场预期。数据公布后,美债收益率与美元指数急拉,10 年期国债收益率一度突破 4.8% 关口,美股三大股指期货则下挫,FedWatch 定价 9 月升息机率约为六成。本次报告我们以两大重点解读如下:
8 月非农自上回月减翻正回月增,前值也上修至月增 2.1 万,带动近 3 个月平均月增回升至 7 万。从细项看,上月造成最大拖累的政府就业回归为月增 3.5 万,而先前受世界杯结束影响的休閒娱乐(6.2 万)与零售销售(0.1 万)也回到增速区间,显示劳动市场稳定状况未变。
而失业率则持平于 4.1%,从人口结构来看,本次出现正向改善讯号,劳动参与率不再破底,小幅回升至 61.6%(前 61.4%),反映劳动人口较上月增加 68.3 万,就业人数也增加 56.9 万,与非农的良好表现同步。与此同时,每小时薪资同比则进一步放缓至 3.1%(前 3.2%),则显示劳动市场并非造成通胀压力的来源。
如同我们在 9 月月报预告,短线拖累因素消退后,8 月非农如预期回归正增速,劳动市场稳定状况并未被破坏,薪资增速放缓的趋势也未变。值得留意的是,9/3(四)美联储理事 Waller 演讲后,便清楚阐明自己的态度:若下周公布的 8 月核心 CPI 大致符合预期,则支持利率维持不变;若核心 CPI 出现超预期涨幅,则 9 月升息可能是合适的。
我们认为,Waller 的表态在一定程度上反映美联储内部偏向观望派票委的立场,这也代表 9 月美联储利率决策跟下周即将公布的 CPI 高度绑定。参考克里夫兰联储即时预测,8 月核心 CPI 环比预估将维持 0.2% 安全区间(前 0.2%),使核心 CPI 同比进一步放缓至 2.4%(前 2.5%),目前并未看到油价进一步推动核心商品与服务价格上行的压力出现,在此背景下,我们认为 9 月美联储高机率将按兵不动。
SEMICON Taiwan 2026 国际半导体展于本周登场,M平方研究副总监 Vivianna 除了受邀前往分享宏观经济、地缘政治、人工智能、资本市场等多个面向的观点,研究员也实际走访论坛与展场,以下是我们整理观察到的四大趋势:1) AI 需求爆发的实际数据佐证越发明朗; 2) 科技巨头资本开支明年上看万亿美元等级;3)三大供应链瓶聚焦芯片、内存储器、电力;4)未来技术趋势关注硅光子 & 光通讯。
与去年相比,我们于本次论坛明显观察到更多实际 AI 需求暴增的数据佐证,主要推力来自以下两面向:1)Agent 深入工作流,AI 变现开始浮现;2)AI 对中美霸权影响力扩大,带动主权 AI 爆发。
AI 的应用正从「概念尝试」到「核心工作流自动化」的典范转移,各迹象显示杰文斯悖论(效率提升>>成本下降>>需求爆发)正在发酵,AI 生态系也如 M平方预测走向第三阶段的变现期。根据 JP Morgan 推估:过去四年中,推理的单一 Token 成本大幅下降 80% ~ 90%,但同期的 Token 总消耗量却暴增 10 ~ 15 倍;从变现角度来看,1 GW 基础设施投入营运后,云端厂商每年可赚取约 170 亿美元营收,若由前沿模型公司直接向终端销售 Token,每年预估可创造高达 300 亿美元 的营收(去年该仅为 100 亿美元),这证明了 AI 的变现效率正在显着提高。
如 M平方对中美霸权的看法,AI 不仅仅为产业趋势,背后更是霸权之争。本次论坛学者提及,2025 年美国宣布的 AI 相关政策规模等几乎等同于冷战时期太空竞赛,目前美国前沿实验室相较于中国开源模型领先约 6 到 12 个月,美国对中国的出口禁令争取了技术领先的时间优势,中国的蒸馏技术则不断拉近距离,然儘管如此,多数讲者仍认为两者非零和博弈,前者获利极高,即便市占被侵蚀仍握有高利润比例。除中美本身主权 AI 发展外,为防范美中衝突带来的地缘与贸易风险,北美以外世界各地在主权基础设施即服务(Sovereign IaaS)的支出年增速率高达 80% 至 90%,预估到 2029 年,北美以外的主权 IaaS 市场规模将达到北美本土市场的 3.5 倍。
四大云端服务业者(CSP)资本开支今年预估接近 8,000 亿,2027 年预估突破 1 万亿美元。另一方面,M平方统计九间科技巨头(微软、谷歌、亚马逊、 Meta 、甲骨文、英伟达、博通、 AMD 、 SpaceX)的采购承诺与未生效租赁,这些「表外」(Off-Balance Sheet)财务义务已达 3 万亿美元规模,未来也都将转化为先进製程、 HBM 内存储器、 ABF 载板、网通设备、购电合约与云端算力等供应链业者的营收。
儘管从今年 CDS(信用违约交换)攀升来看,信用市场已经开始为 AI 基建浪潮「买入保险」、进行风险定价,但考量科技巨头的庞大本业营收规模,以及平均净负债对股权比率(Net Debt to Equity)目前仅约 38%,目前仍处于极为健康的财务状态。若结合帐上营运现金流、举债能力与股权融资,JP Morgan 预估未来 3 至 4 年内可动用资金高达 6 万亿至 7 万亿美元,资金链极其安全。
芯片:
内存储器:
能源:
铜极限已经逼近,当前机柜间互联 Scale-out 已转向光通讯,接着下一步便将是机柜内互联 Scale-up 逐步取代铜线转向光传输。电讯号在极高传输速率下面临严重的物理极限、功耗墙、及传输距离瓶颈,随着 AI 运算需求迈向 800G 、 1.6T 甚至更高频宽,光传输在效率、距离与密度上展现出压倒性优势。但同时,这也大幅提高了半导体领域的设计、封装、及测试难度。此次走访 Semicon,M平方统整了当前硅光子产业与光通讯架构的演进如下。
架构与封装演进:光学引擎开始向 ASIC/XPU 近移,以克服功耗墙;封装由 2.5D 与平面 Side-by-side 转向电芯片(EIC)垂直堆迭于光芯片(PIC)之上的 3D 垂直异质整合,并扩展至 600mm 面板级封装。
新材料与製造革新: 结合薄膜铌酸锂(TFLN)、磷化铟(InP)与氮化硅(SiN)于硅基板,以满足单通道 200G/400G 及 1.6T~3.2T 高速调变,并改采离子束蚀刻(IBE),且波导侧壁粗糙度需控制于 1nm 以下以降低光损耗。
关键瓶颈-热与翘曲:GPU 2 ~ 8 kW 的庞大热能与大面积封装导致的局部翘曲,极易引发对准失效与光耦合损耗,造成热与翘曲的干扰。
四阶段测试:对于测试门槛的飙升,当前产业建立 Insertion 1 ~ 4(晶圆级、双面、单晶粒到 CPO 模组)四阶段测试,双面主动对准困难与缺乏自动化测试设备,成为当前良率与产能的主要的 Bottleneck。
整体而言,硅光子已不再只是单纯的光通讯技术升级,而是一场整合半导体前中后段製程的「系统级架构革命」。预计 2029 年将进入 100% 全光学 AI 资料中心时代、 2031 年 Scale-Up 光学引擎市场将突破千亿美元。但同时,产业短线的胜负关键将是「先进封装与自动化测试」的商业化落地能力,谁能率先解决 3D 异质整合的翘曲散热问题,并建立低成本、高效率的 CPO 自动化量测与检测标准,谁就能在 1.6T/3.2T 光学高速互联时代中,掌握真正的产业定价权。
近几个月来美国长天期国债似乎越来越有失控之势,即便财政部祭出扩大长债回购规模的举措,10 年期与 30 年期国债收益率仍持续攀升,甚至分别突破 4.8% 与 5.2% 的关键水位,10 年期国债收益率于本周再创 2025 年以来新高。
从收益率组成来看,近期推动利率上行的驱动力来自 期限溢价(Term Premium) 的持续走高,反映投资人对于持有长债要求更高的风险补偿,一方面反映市场对长线风险的重新定价,包括美联储政策讯号模糊、地缘政治衝突迟迟未解,另一方面也反映对美国财政与债务可持续性的疑虑。
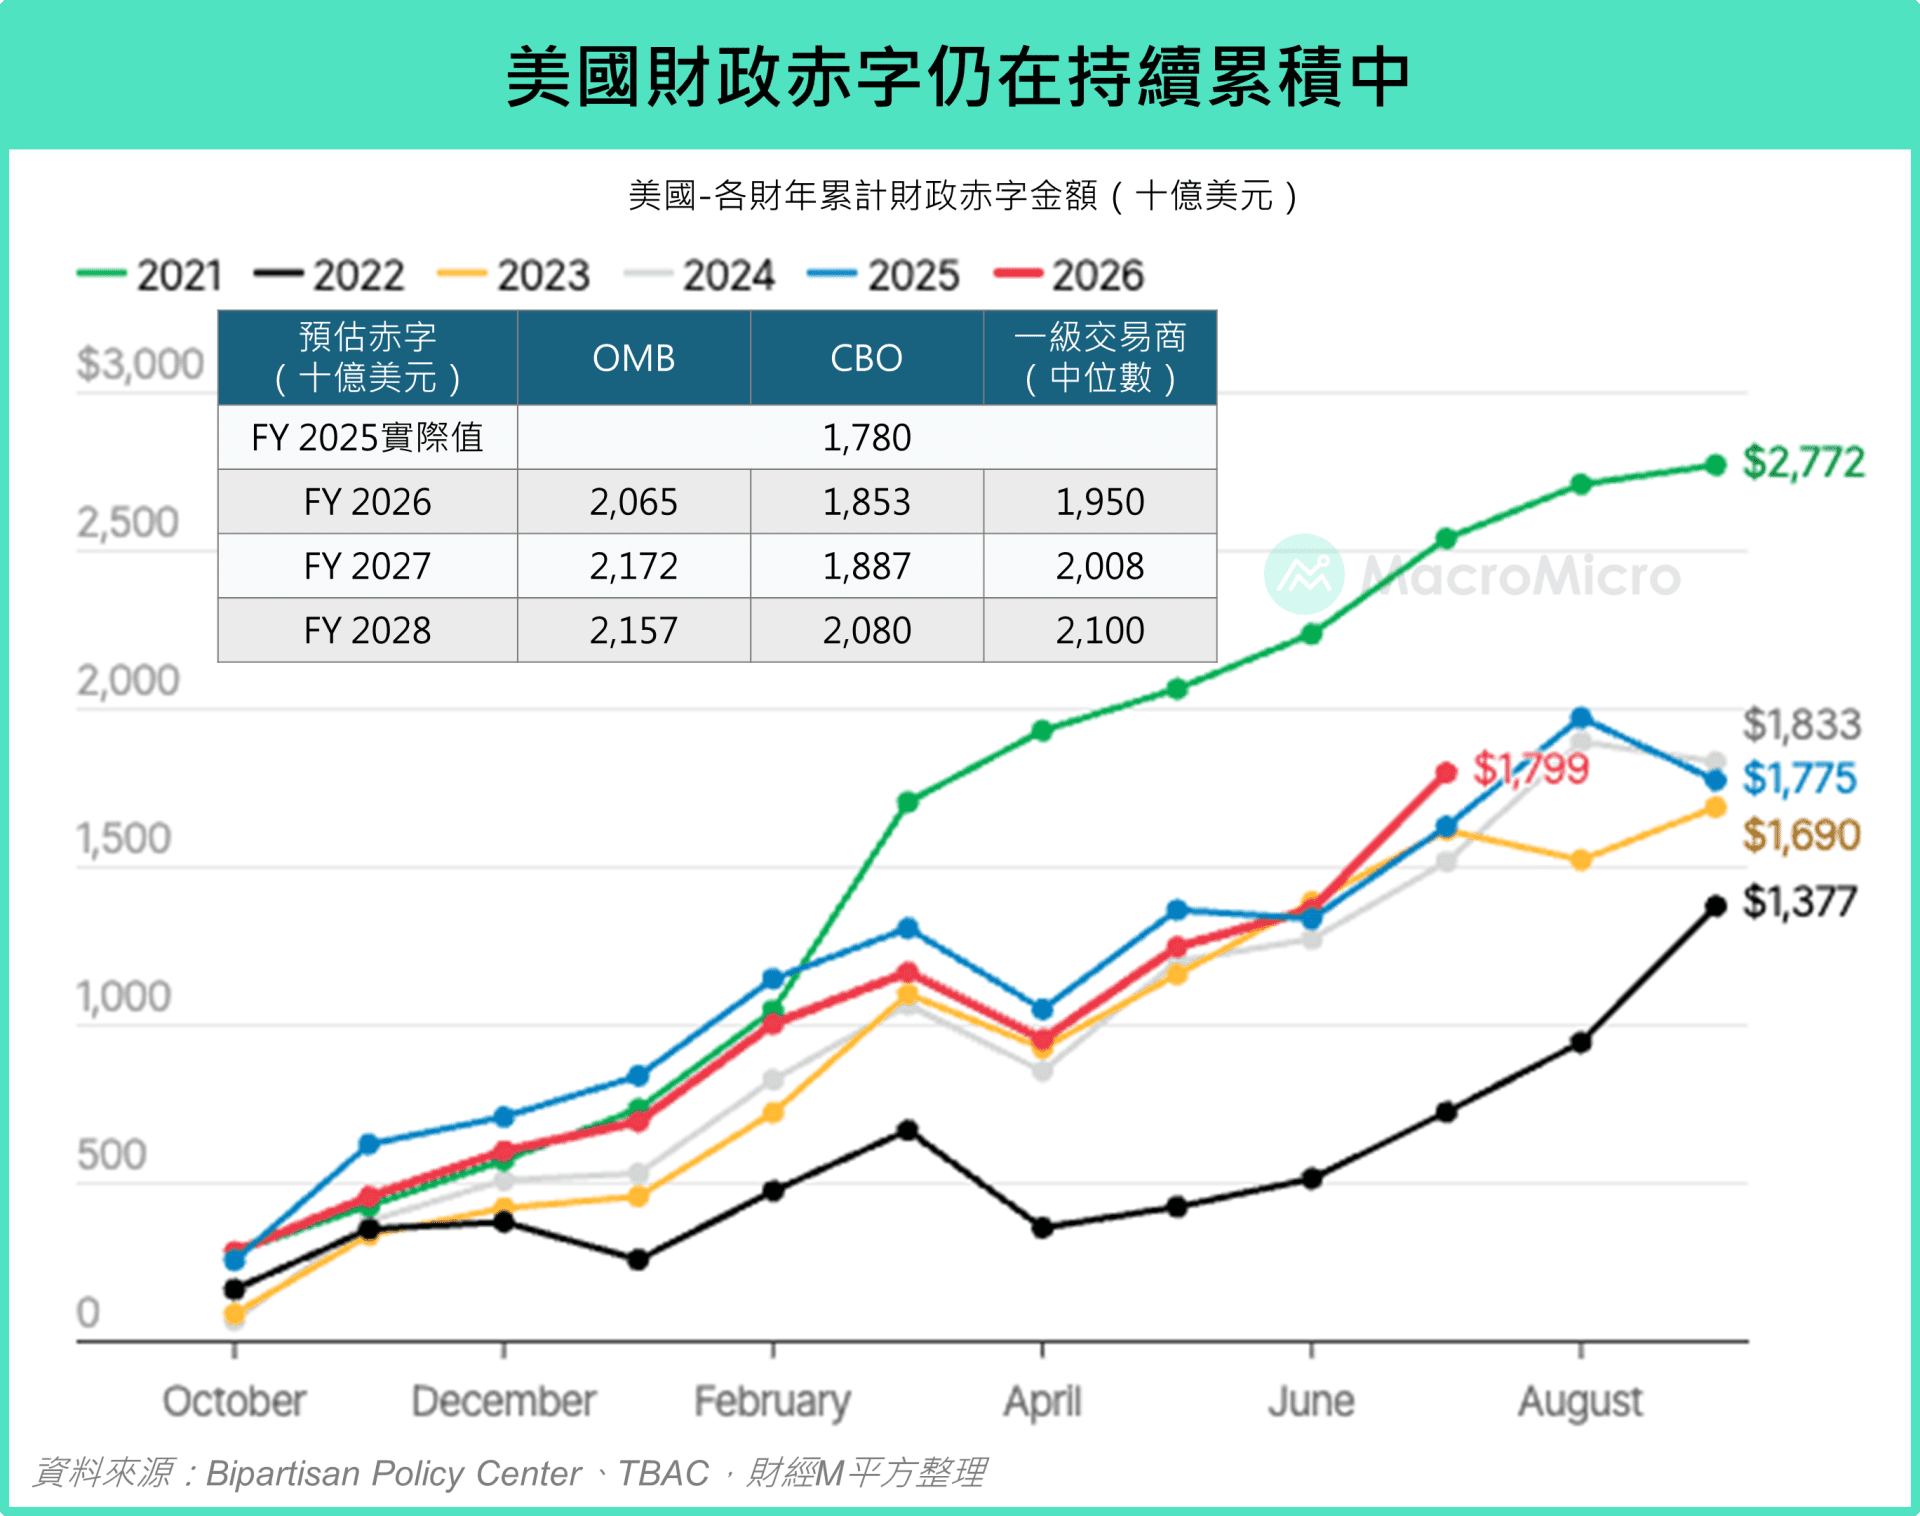
这样的压力是否将导致债务陷入恶性上升螺旋?我们想带各位回归最基本的公式,完整协助各位如何判读当下状况:
债务率变化 = 财政赤字率 +(r - g)× 当前债务率 (债务率、财政赤字率皆为占 GDP 比例)
其中,r 是融资利率,g 是名义经济增速。换句话说,要压下债务率,路径无非三条:降低财政赤字、压低利率、以及提高经济增速。现在美国在这三条路径上的进展如何?是正在逐步改善,还是反而朝相反方向发展?本篇文章我们将带大家一一解析。
美国 8 月製造业 PMI 54.6(前 55.6),客户库存维持低檔。中国 PMI 小幅升至 49.8(前 49.2),仍处「外需撑、内需弱」的阶段。台湾 PMI 62.5(前 61.5),创 2021 年 8 月以来新高,反映 AI 、半导体需求持续热络。
8 月 MM 製造业周期指数 回升至 0.98(前 0.68),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 9 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 8 月製造业 PMI 为 54.6(前 55.6),维持在扩张区间。从细项观察,在美伊衝突迟迟未解之下,供应商交货进一步回升至 59.3(前 58.9),显示交货时间有所延长,同时原物料价格 71.1(前 71.1)也停滞在高檔。受访者评论中,各产业也不约而同提到了能源、金属等原材料价格的上涨,以及美伊战争形成的通胀压力。
好消息是正面与负面评论的比例仍进一步改善至 1:1.4(上个月为 1:1.6)。细项中,需求也维持稳定,新订单 53.7 与未完成订单 51.8 、出口订单 53.2 仍落在荣枯线以上,僱佣指数 51.2 同样保持在扩张区间。
库存部分,客户端存货 42.8(前 40.7)位在低檔,显示在需求稳定之下,製造业厂商库存控制得宜。
中国 8 月官方 製造业 PMI 为 49.8(前 49.2),优于市场预期的 49.6,但仍连续第二个月位于荣枯线以下;同步公布的财新製造业 PMI 则上升至 51.5(前 50.9),位于扩张区间。惟官方与财新落差仍达 1.7,显示在新旧动能转换的格局下,内外需的分化状况持续扩大。
细项 来看,新订单重返扩张至 50.6(前 48.5)为主要拉升来源,新出口订单 50.1(前 49.6)、生产 50.4(前 49.9)同步回升,显示传统淡季效应正在消退;成品库存回落至 48.4(前 48.6),带动 新订单减成品库存 由负转正至 2.2(前 -0.1)。
值得留意的是价格转向,主要原材料购进价格跃升至 56.6(前 53.2)、出厂价格重返扩张至 50.4(前 47.8),短线有助缓解 PPI 通缩压力,但购进涨幅明显大于出厂,中下游利润挤压尚待解决。整体而言,淡季消退与价格推动托底,在就业与内需未见改善前,中国製造业仍处于「外需撑、内需弱」的阶段,后续财政与货币的接续力道将成为关键 。
台湾 8 月製造业 PMI 升至 62.5(前 61.5),创 2021 年 8 月以来新高,製造业景气动能持续增强。新订单与生产分别上升至 66.5(前 63.3)及 65.2(前 62.7),客户存货仍维持在 49.0(前 48.3)的荣枯线之下,带动「新订单减客户存货」扩大至 17.5(前 15.0),反映终端的强劲出货继续压抑库存,值得留意的是「供给端」的限制仍在,供应商交货时间维持在 66.6(前 67.6)的高檔,部分关键零组件供应吃紧,导致交期拉长,使生产排程递延。
产业结构方面,电子暨光学 PMI 65.2(前 65.5),仍是扩张最快的产业,受惠 AI 服务器的需求支撑,并外溢到电力机械,PMI 上升至 61.1(前 59.2),显示服务器和半导体设备的需强劲需求。传产部分仍分歧,化学生技医疗 PMI 升至 54.5(前 51.0)部分受惠于半导体特用化学品的强劲需求,基础原物料也回升至 53.0(前 50.5),但食品纺织和交通工具回落至 52.4(前 58.8)和 50.6(前 59.5),整体传统製造业的终端需求仍待復苏。
总结来说,8 月MM 製造业周期指数 回升至 0.98(前 0.68),创下 2021 年 6 月以来新高,美、中、台「新订单减客户端存货」分别落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 9 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
在 Jackson Hole 论坛后,市场波动加大,而我们通篇看过 Warsh 发言后,认为这次与先前最大的差别在于Warsh 首次次明确的表态「他自己」如何看待现在的就业与通胀,针对就业,当前处在充分就业的状态,针对通胀,他则明确提出:当前通胀尚未有实际改善,并重申美联储政策应将重心放在通胀上。
如同我们 最新月报 提及的第二个风险,进入 9 月,美联储即便按兵不动,但压力并未真正过去,其仍将透过发言、会议来表态当前通胀的压力,让利率提前反应、引发市场波动。
美联储主席 Warsh 上周末于 Jackson Hole 发表演讲,以下三大重点整理:
本次 Warsh 在 Jackson Hole 更明确的提及了他个人对经济的看法,尤其花大篇幅分享通胀数据,并表态现阶段的首要焦点应该放在物价上等言论。这符合我们在最新月报中提及 9 月第二个需留意的风险 -- 通胀压力并未过去,美联储仍将透过言论造成市场波动,后续我们建议观察三个时间点:
1. Fed 会议之前:9/2 非农就业与 9/11 消费者物价指数。若两者均高于预期,则 9 月升息的机率将再攀升。目前我们认为非农月增预估在 5 ~ 10 万人仍属温和,而 9/11 的 核心 CPI 月增也落于 0.2% 安全区间。
2. Fed 会议当下: 9/17 美联储利率决策,当前我们仍认为按兵不动的机率较高(当上述任一数字高于预期都可能使我们转变看法),但当日更重要的重点在点阵图,任一委员上调利率水准,今年都将转成升息一码,此现象发生机率高。
3. Fed 会议之后: 9/30 公布的核心 PCE 物价,目前推估月增将再次攀升到 0.27%,使同比攀升至 3.4% 。
无论如何,利率波动仍将是 9 月市场持续面对、也是我们密切关注的核心议题,这也是为何我们在 9 月月报 中特别提出三大短线风险。
不过,即使市场波动放大,我们仍强调它们的本质仍是短线的、可控的。若将时间拉长来看,当前就业结构依然稳定,通胀也尚未出现全面扩散与僵固化的迹象。更重要的是,我们持续追踪的 r(利率)仍低于 g(经济增速),意味整体经济与企业基本面依然具备保护。也欢迎到 月报 中观看我们对于短线与中长线配置看法。
至于长线的债务问题要怎么解?财政部与美联储要如何互相搭配?我们将在 9/2(三) 发布更完整报告,把这些问题一次谈清楚。
附註:此次 Warsh 偏鹰派的表态,我们认为还有另一层用意是再次强调美联储的独立性。上周财政部长 Bessent 将 10 至 30 年期国债的流动性回购上限翻倍,市场开始质疑货币政策是否会被迫配合政府的发债需求。 Warsh 的强硬发言,等同划清界线,表明美联储不会为财政部的融资压力买单。
上周全球股市涨跌不一,英伟达公布亮眼财报后,Warsh 周五于 Jackson Hole 开场中发表偏鹰言论,美股三大指数表现震盪,费半在周四由英伟达带动上涨后,周五再度回落,上周小幅下跌 -2.31% 。欧亚股表现分歧,MSCI 新兴亚洲与欧洲 Stoxx50 指数约收于平盘。其余主要资产部分,油价变动不大,10 年期美债收益率仍处于 4.7% 的高檔,美元指数则在周五明显反弹,重新站回 99 关口,金价则同一时间面临回跌,回落至 4,500 美元 / 盎司 。
本周重要大事:
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
台湾 7 月景气分数维持 41 分(前 41 分),已连 8 个月呈现红灯。细项中,海关出口值年变动率维持 46.3%(前 50.1%)的高增速,反映 AI 、高效能运算及云端服务需求强劲,并带动工业生产指数和製造业销售量指数分别上升至 24.8%(前 19.6%), 18.9%(前 12.4%)。与此同时,机械电机设备进口也维持 76.4%(前 89.1%)的高增速,显示半导体扩产的强劲投资动能。
内需方面,批发、零售及餐饮业营业额年变动率进一步升至 39.7%(前 38%)。其中,批发业受到 AI 、高效能运算与云端服务需求快速攀升带动,7 月营业额年增高达 56.4%(前 56.3%)。
台湾 7 月景气灯号已连续 8 个月呈现红灯,且整体经济动能仍在增强,例如「工业生产指数」年变动率由 19.6% 加速至 24.8%,「製造业销售量指数」由 12.4% 扩大至 18.9%,带动机械电机设备投资,加上製造业营业气候测验点升至 101.09 点,创 2022 年 2 月以来的新高,反映企业信心持续增强。
内需方面,批发业继续受惠 AI 服务器、半导体及云端相关需求,7 月营业额年增 56.4%(前 56.3%),其中机械器具批发业增速高达 103.4%(前 105.5%);同时,零售销售同比维持 7.68%(前 8.02%),汽机车零售业年增 12.6%(前 19.1%)、百货公司年增 9.6%(前 8.9%)、资通讯及家电设备零售业年增 12.5%(前 6.4%),显示车市回温以及民间对于娱乐、耐久财等消费具韧性。相较之下,餐饮业增速放缓,但旅游消费持续扩张,观光旅馆住用率较去年同期的 60.83% 回升至 63.91%,反映消费韧性。
整体而言,台湾景气维持强劲扩张,AI 需求推升出口、工业生产、製造业销售和设备投资,而民间消费亦维持韧性,我们继维持今年台湾 GDP 将增速 12.4% 的预估。
更多台湾经济基本面分析,可留意最新发布的 9 月投资月报。
南韩央行于 8/27 再度升息 1 码至 3%,主因通胀预期将持续高于 2% 目标,加上出口强劲、内需復苏带动经济增速优于预期,并需防范楼市与家庭负债等金融稳定风险,因此延续「预防性升息」立场。本次决策以 6 票赞成、 1 票主张维持 2.75% 通过。
南韩央行继 7 月重启升息后,再度于 8 月上调利率至 3%,主要考量以下三大因素:
国内经济:以 出口 与投资为核心维持高增速,服务业就业温和增加;受惠于 AI 带动的 半导体 景气强劲以及所得改善,民间消费动能 逐步扩大,因此将 2026 年与 2027 年 GDP 预测大幅上调至 3.3% 及 2.9%(原 5 月预测值分别为 2.6% 与 2.1%)。
物价:7 月 CPI 同比略降至 2.8%(前 3.2%),但 核心 CPI 因个人服务与耐久财涨价上升至 2.6%(前 2.5%);受成本转嫁与需求端压力影响,物价将在相当长线间内高于 2% 的目标水准;2026 年与 2027 年 CPI 预测维持 2.7% 与 2.3%,核心 CPI 则均上修至 2.5%(原预测值分别为 2.4% 与 2.3%)。
金融市场:主要指首尔及首都圈住宅价格涨势重新升温,带动购屋与住宅相关贷款需求增加,使原本已偏高的家庭槓桿进一步扩张。
以上因素带动南韩央行快速进入升息循环,且根据利率点阵图,相比三个月前委员对未来最适利率的预期显着向鹰派上移,在全部 21 个落点中,高达 16 个点分布在 3.25% ~ 3.5%,点阵底线全面抬升至 3%,也就是说南韩央行未来半年仍会有 1 ~ 2 码的升息空间。
关注回台湾,台湾 7 月 CPI 及核心 CPI 同比为 2.54%(前 2.59%)和 2.38%(前 2.44%)维持在 2% 以上,美伊局势未解加上服务通胀的黏性支撑,正带动台湾通胀预期回升,台湾 CPI 预计到 2027Q1 都将维持在 2% 之上,也是为何我们在近期报告中,提及央行于下半年升息半码的机率正在攀升。
更多关于南韩经济和股市数据,可留意 南韩宏观成绩单
美国 7 月整体 PCE 物价环比 0.16%(前月减 -0.09%)、同比 3.70%(前 3.72%) ,核心 PCE 物价环比 0.25%(前 0.15%)、同比 3.34%(前 3.34%),双双符合市场预期,数据公布后 FedWatch 显示 9 月升息机率约 40%。
核心通胀细项中,耐久财反映二手车价的回升,月增 0.4%(前 0%)较明显回温,至于服务价格则受到金融服务与保险月增 1.2%(前 0.3%)的大幅跳升影响,不过该项目主要与金融市场的热络程度相关,9 月 BEA 也将针对此项目进行调整,预计涨幅将下修。
美国 7 月 整体 PCE 物价环比 0.16%(前月减 -0.09%)、同比 3.70%(前 3.72%) ,核心 PCE 物价环比 0.25%(前 0.15%)、同比 3.34%(前 3.34%),双双符合市场预期。
细项中,儘管在油价回升后对通胀带来的拖累效果较前月明显缩窄,不过还是让非耐久财商品维持月减 -0.1%(前 -0.6%)。而能源、食品以外的核心部分,耐久财商品与 CPI 相同,反映二手车价的回升,月增 0.4%(前 0%),至于服务价格,最主要受到金融服务与保险月增 1.2%(前 0.3%)的大幅跳升影响,反映投资组合管理费用的大涨,不过该项目主要与金融市场的热络程度相关,并非反映实际供需状况,且 9 月 BEA 也将针对此项目进行调整,届时涨幅将出现下修。
综合来看,本次报告符合预期,核心通胀也未出现失控迹象,数据公布后 FedWatch 显示市场预期 9 月升息机率约 40% 仍低于一半。我们维持美联储年内将按兵不动的看法。
更多关于美国经济基本面与央行货币政策走向,欢迎参考即将发布的 9 月投资月报!
英伟达于 2026 年 8 月 26 日发布 2026Q2(截至 2026 年 7 月 26 日)财报及业绩说明会,以下为 M平方整理的重点:
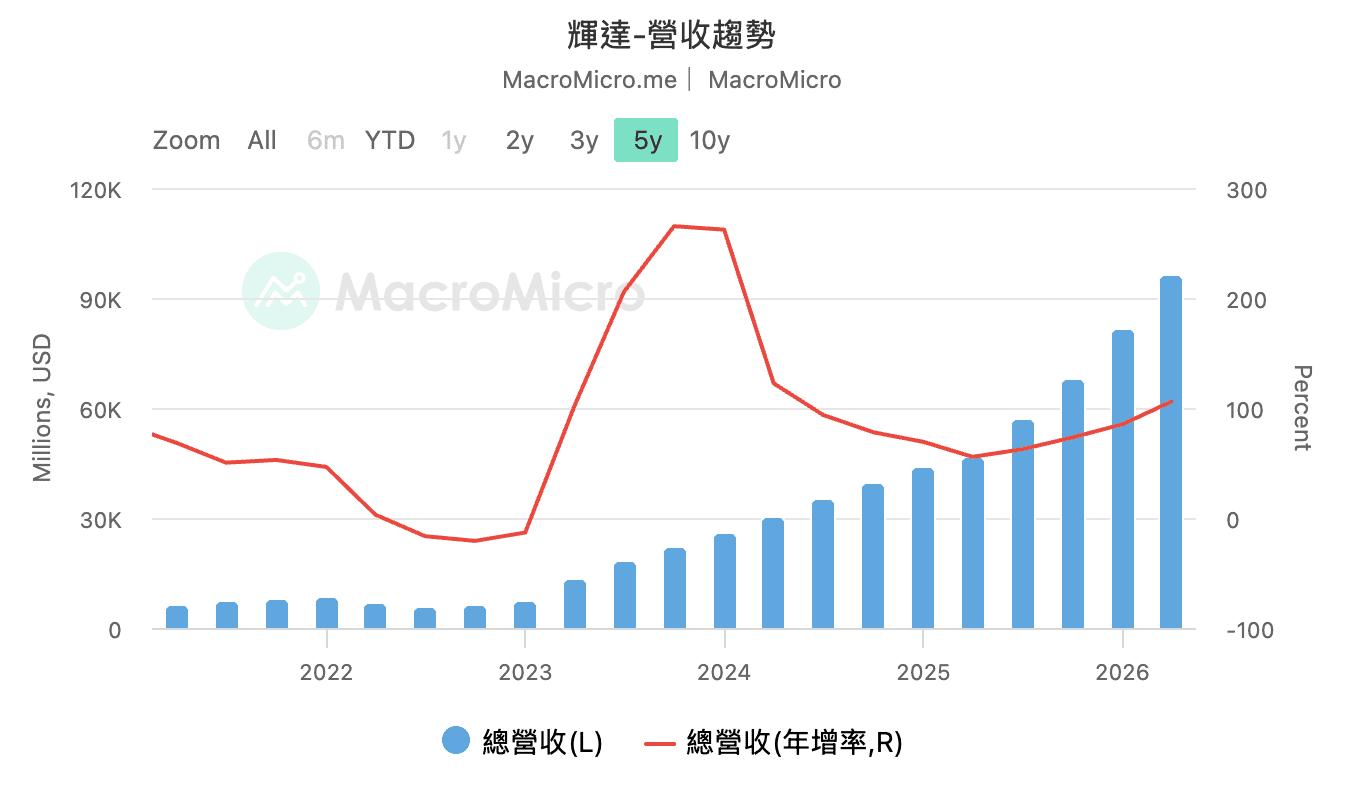
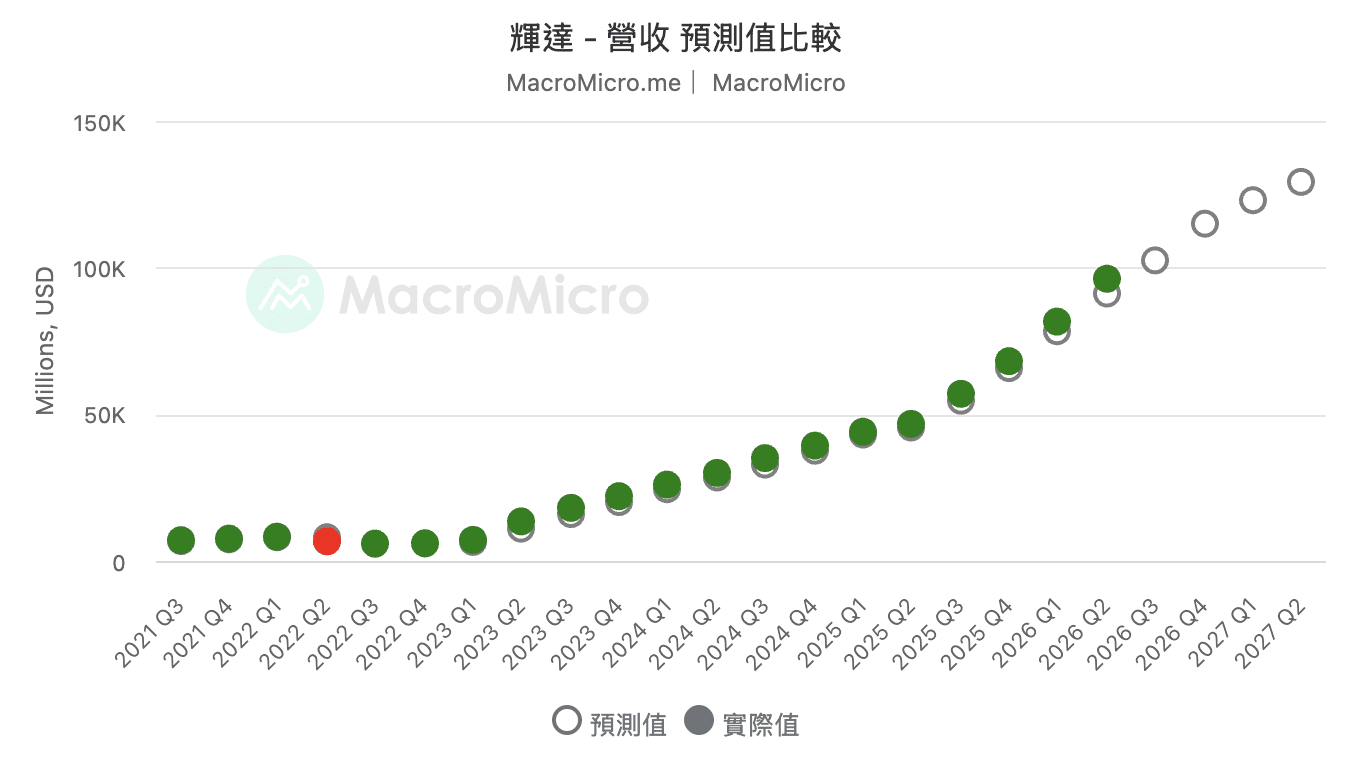
1. 营运成绩单:Q2 营收达 962.2 亿美元(前 816.2 亿美元),同比 106%(前 85.2%),优于市场预期的 921.6 亿美元。毛利率达 75%(前 75%),Non-GAAP 稀释 EPS 为 2.22 美元(前 1.87 美元),超出市场预期的 2.09 美元,主要受惠于全球 AI 需求爆发带动的基建潮,同时来自于 Hyperscalers 、企业、 AI 实验室、及主权 AI。
2. 各业务表现:
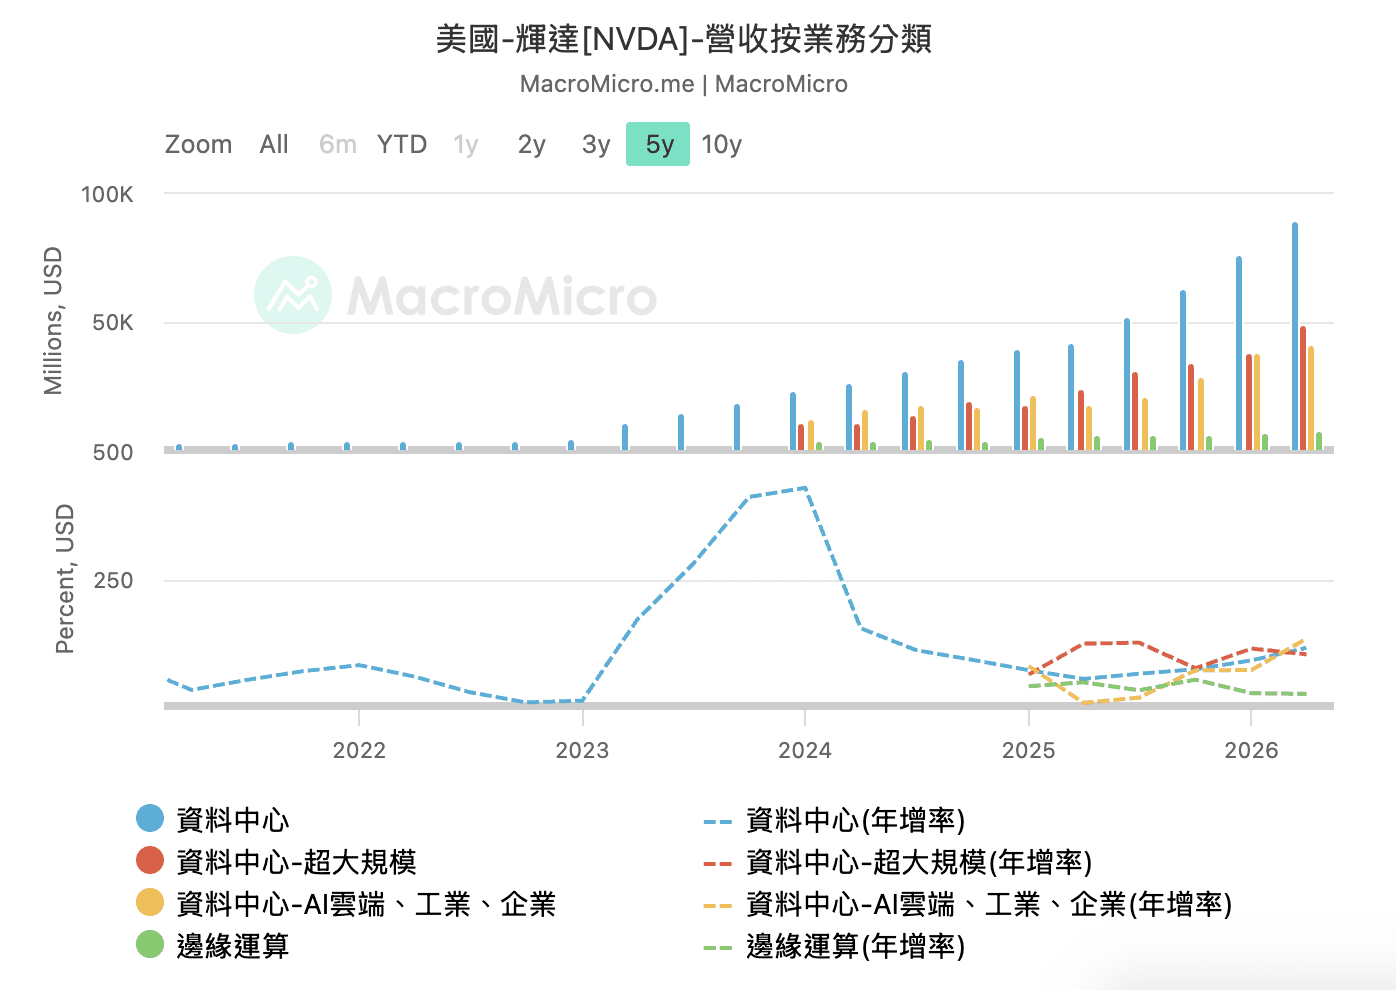
- 作为主要增速引擎的资料中心营收达 890 亿美元,同比 117%,季环比 18%,同步受惠于 Vera Rubin 架构正在进入量产,以及 Blackwell 架构的强劲需求:
a. Hyperscalers 营收为 487.1 亿美元,季增 13% 、年增 103.95%; b. ACIE 营收为 403.13 亿美元(含 Neocloud 、主权 AI 、工业、企业客户),季增 25% 、年增 134.2%,其中主权 AI 营收季增 35%,年增 300% 以上; c. 网路业务(Networking)营收创下历史新高,季增 18%,受惠于 Spectrum-X 乙太网路,年增 260% 以上;
- 边缘运算部分,营收为 72 亿美元,季增 13%,其中汽车垂直领域过去 12 个月在地端部署(on-prem)营收达 80 亿美元,金融服务、製造、及医疗保健合计贡献 70 亿美元。
3. 未来财测指引:英伟达预计 2027 财年 Q3 营收约为 1,080 亿美元,±2%,远超市场预期,预计持续由资料中心增速动能推动。 GAAP 及非 GAAP 毛利率预计为 74%,±50 个基点,由于内存储器市场面临极端价格,Q4 毛利率预计在 71 ~ 72% 的区间落底,并在 2028 财年 Q1 开启涨价,稳定毛利率于 72 ~ 73% 区间。长线指引方面,预估 2028 财年营收将大幅增速约 70%,目前的预估在产能受限(Supply-constrained)的前提下做出,儘管客户需求翻倍增速,产能限制将至少持续至 2028 财年年底。
4. 营运健康状况:本季度存货增加至 320 亿美元(前 257 亿美元),存货周转天数上升至 107.22 天(前 103.8 天),主要反映即将进入量产的 Vera Rubin 备货状况,后续仍须留意存货天数是否能如期下降; 英伟达宣布扩大与 Amazon 合作,将从本季开始至 2029 财年 Q2 部署 200 万颗 GPU 与 Vera CPU,并全面导入英伟达的物理 AI 软件堆迭。
5. 资本开支:
- Hyperscalers:前五大云端巨头 2026 年 capex 预估近 8,000 亿美元,2027 年预估达 1.3 万亿美元,显示 AI 需求的强劲;
- Portsmouth 园区託管:英伟达与 SB Energy 合作,取得该园区 4.25 GW 的 AI 工厂产能,并由 OpenAI 独家使用。
- AI 实验室算力承诺:OpenAI 已承诺在 2030 年前大规模部署英伟达的基础设施,预计累积部署 12 GW 算力,另外一家不具名的 AI 实验室将提供 2 GW 算力的「选择性信用增强」。
6. 股利分派:本季度英伟达向股东回馈 260 亿美元,其中 200 亿用于股票回购,60 亿用于发放股利(每股 0.25 美元),年初至今已回馈 60% 的自由现金流,而下个季度将维持每股配发 0.25 美元股利。
7. 新科技趋势:
- Vera Rubin:于 2026 年 8 月初逐步进入量产出货,并已获得所有主要超大型云端商、 AI 云端与系统 OEM 的采购订单,预计将创下英伟达历史上最快的产品放量纪录。相较于 GB300,Vera Rubin 每万亿瓦吞吐量提升 30 倍,每 Token 成本降低 35 倍。
- Groq 3 LPX:与 Groq 合作的首款机柜级 LPU 系统 Groq 3 LPX 已投入全面量产,并将于本季底开始大量出货,新云端 Nebius 将成为首位采用客户。
- Vera CPU:已全面量产,可独立出货,比其他资料中心 CPU 在 spec 基准测试上快 1.8 倍,每瓦频宽提升 5 倍。目前已开始出货给 Oracle 、 SpaceX AI 等先导合作伙伴,本季起也将出货给 AWS。
8. 中国市场与地缘政治风险:本季英伟达依据美国政府许可,向中国客户出货的 H200 产品占资料中心总营收不到 1% 。当前 H200 的出货对公司毛利率具有稀释效应。鑑于地缘政治的持续不确定性,未来的展望中不包含任何中国资料中心的算力营收。
9. 内存储器成本极端高涨:面临内存储器市场的「极端价格状况」,其上涨幅度超出原先预期,且预计明年会再进一步走高。这也是导致毛利率在接下来 Q3 、 Q4 暂时减速的主因。但管理层强调,这反映了 AI 建置需求的极端火热,正与三大内存储器供应商紧密合作以确保供货。
结论: 整体而言,英伟达在 Vera Rubin 与 Blackwell 平台的强力带动下,Q2 营收与 EPS 双双优于预期,显示整体 AI 需求仍在持续上升。虽然短线内受内存储器价格波动影响,使毛利率预计于 Q3 、 Q4 减速至 71 ~ 73% 落底,但毛利率减速依旧可控,为应对此情况英伟达也同时在明年开始涨价。与此同时,英伟达已与 Amazon 及 OpenAI 扩大合作,且各项业务皆呈现爆发性增速,即便短线存在成本压力与供应瓶颈短暂影响,客户需求仍然翻倍,公司也预估 2028 财年营收仍将大幅增速 70% 。
库存方面,当前 Vera Rubin 即将进入量产,管理层预估 Vera Rubin 将于 Q3 贡献资料中心约 20% 营收,但也导致英伟达的总存货明显攀升,存货周转天数上升至 107.22 天。后续需观察 Hyperscale 等客户在 Q4 及明年大规模拉货后,是否能带动公司库存回落。同时也应当观察在亚洲 AI 供应链中,各大零组件当前因备货库存呈现被动式堆积状况,是否随着 Vera Rubin 的量产开始疏通,顺利消耗库存换回现金流。
更多英伟达财报信息,留意 美股财报资料库
台湾与韩国同为以半导体为核心的出口导向经济体,近年在 AI 浪潮与芯片需求的带动下,出口动能强劲,贸易与经常帐顺差屡创新高,按照传统的基本面逻辑,如此庞大的顺差,代表国家赚进大量的外汇,理应形成对本国货币的支撑,并推动汇价走升。
然而,现实却完全相反,台币在 2025 年短暂升值后,今年一度贬破 32 (美元 / 新台币),韩圜更是一路走弱、贬破 1,550(美元 / 韩圜),创下近十七年新低汇价。不过,进入 8 月后,两者表现似乎有所变化,韩圜与台币均出现止稳反弹,市场终于要还两者公道了吗?还是贬值因素另有原因?
本篇文章将从资金流向的角度切入,拆解这场「基本面与汇价背离」的结构性成因,与后续可能走向。
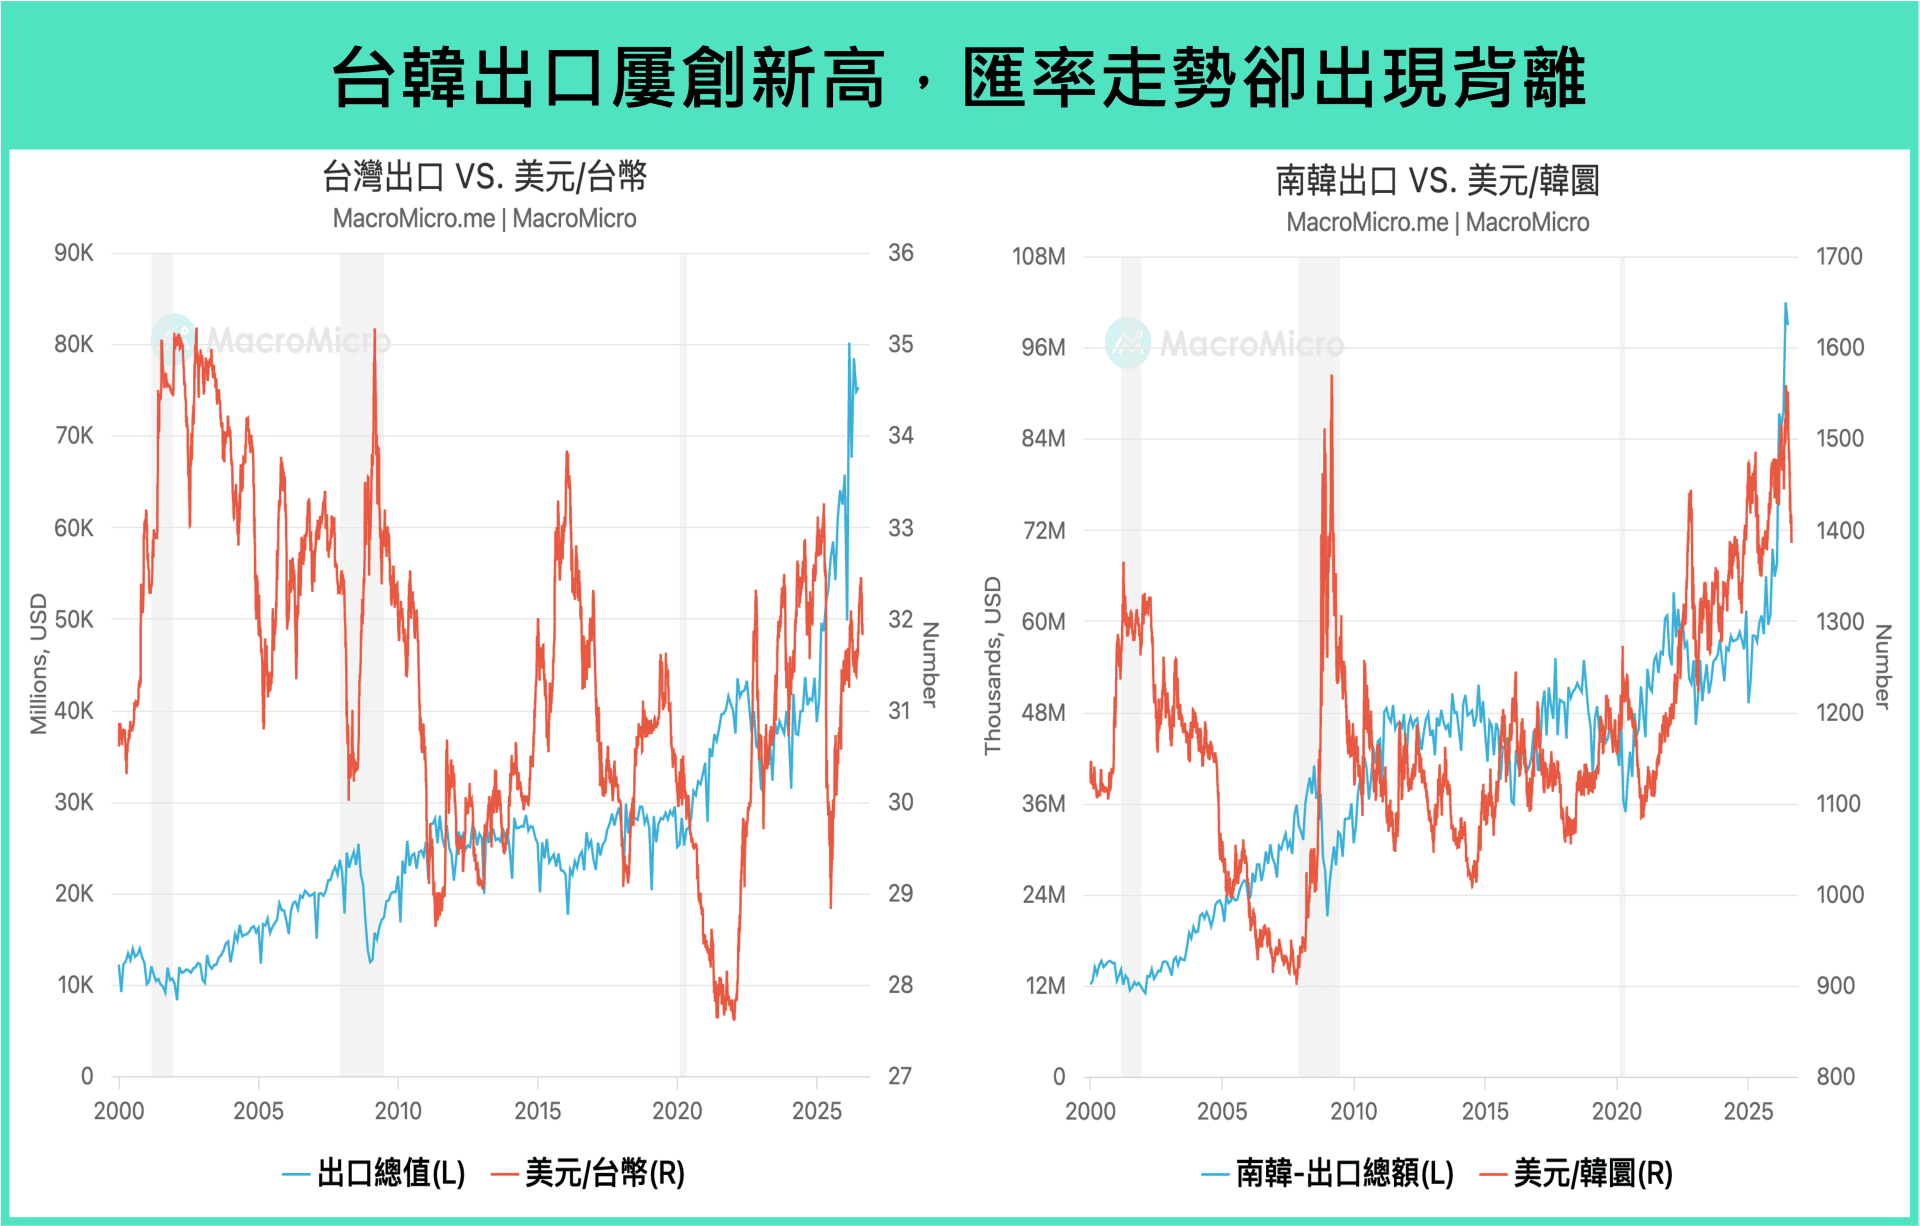
台韩汇价近年来背离基本面,主要因为两大因素:1)企业大举赴美投资,使出口收入的结汇需求下降;2)国内实际利率偏低,促使本土资金转向配置海外企产。
台韩汇价于 8 月止稳反弹,展望未来半年,我们看到三大止贬条件正逐渐被满足。
上周全球股市多数回檔,霍尔木兹海峡通行持续受限,推升油价维持高檔;同时,美债收益率攀升,迫使美国财政部宣布扩大债券回购规模。美股方面,S&P 500 小幅下跌 -1.43%,科技板块表现偏弱,随英伟达财报公布在即,半导体市场情绪降温,费半指数下跌 -5.45%,并同步拖累亚股普遍震盪走低。债市方面,10 年期美债收益率本周一度衝高至 4.75% 后转为持平;然而,市场对美国财政与债务可持续性的担忧升温,压抑美元指数表现,加上升息预期有所降温,共同推升金价持续反弹,并收復 5 月以来的全部跌幅。
本周重要大事:
美国 PCE:本周三(8/26)将公布美国 PCE 物价。克里夫兰联储预估美国 7 月 PCE 物价同比 3.65%(前 3.67%),核心 PCE 物价同比 3.29%(前 3.29%),核心 PCE 物价环比则为 0.25%(前 0.14%)。
英伟达财报:本周美东时间周三(8/26)将公布英伟达 Q2 财报。市场预期 Nvidia 营收 911.82 亿美元,同比 95.07%(前 85.23%);EPS 2.07 美元(前 1.87 美元)。密切关注存货周转天数是否持续回落。
台湾景气对策信号:本周四(8/27)将公布台湾 7 月景气对策信号(前 41 分)。预期在 AI 需求持续强劲之下,本次将维持红灯。
Jackson Hole:本周四到六(8/27-29)将在 Jackson Hole 举办全球央行年会。市场密切关注美国美联储主席 Kevin Warsh 发表谈话内容,是否将透露其对通胀、就业、货币政策未来走向的看法。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
- 台湾 7 月 外销订单金额 达 979.4 亿美元,同比 61.9%(前 59.4%),远高于预期的 935 ~ 955 亿美元,细项 中电子产品和资通讯的订单同比分别达 71.7%(前 79.9%)和 89.5%(前 81.9%), AI 资本开支继续挹注到台湾外销订单,而机械订单同比同样加速至 31.3%(前 17.6%),同样受惠 AI 带动的投资动能。
观察 国家,美国仍是主要订单来源,订单金额达 407.9 亿美元,比重 高达 41.2%(前 40.2%),同比达 88.9%(前 83.6%),其他经济体的订单需求同样维持乐观,包括东协年增 61.1%(前 52.3%),中国年增 47.2%(前 37.2%),日本年增 37.1%(前 37.9%),欧洲年增 33.1%(前 53.9%)。
台湾 7 月的 外销订单 延续亮眼表现,主要归功于 AI 、高效能运算及云端服务等市场需求的快速攀升,带动芯片通路、内存储器、 IC 製造与服务器等相关供应链订单持续畅旺。此外,AI 和新科技也带动半导体产业的积极扩产热潮,带动半导体设备、自动化设备需求高增,促使机械产品接单拉高,金额回升至 2022 年高点。
传产部分仍呈现不同的復苏态势:
整体而言,台湾外销订单在 AI 等科技产品和部分传产復苏下维持在高檔,但整体「电子强、传产弱」的格局没有太大变化,传产復苏多受惠于AI 外溢需求,但传统製造业终端需求仍不佳,尤其中国 7 月月中数据全面低于预期,反映内需和投资动能进一步放缓。
关键仍在 AI 需求,当各大 CSP 厂和各国对 AI 基础建设的需求依旧时,将继续支撑台湾外销订单高速增速。
美联储内部分歧进一步扩大。 7 月 FOMC 会议纪要显示,儘管多数官员认为关税与先前能源价格上涨的影响将逐步减弱,通胀可望在今年剩余时间回落,但中东衝突升温、核心服务通胀仍具黏性,以及 AI 对通胀与就业的影响仍存在不同看法,使政策讨论呈现更为多元的局面。
财政部扩大长天期美债回购,为市场流动性提供支撑。 美国财政部宣布,9 月初起将长天期美债单次回购操作上限由 20 亿美元提高至 40 亿美元,持续至 11 月初。此举有助于改善长天期美债流动性、稳定市场信心,消息公布后 10 年期与 30 年期美债收益率同步走低。
台湾时间 8/20 凌晨 2:00 公布了 7 月 FOMC 会议纪要,我们整理官员发言重点如下:
纪要显示美联储的共识程度持续下降,相较于过去较常出现、代表较多人意见的 most 、 many,如今更多出现 some 、 several 等指涉较少数成员的量词,显示美联储内部内部的意见与政策看法正变得更加多元。我们认为这也是 Warsh 在会后记者会避免正面回答记者提问的原因,内部意见分歧加剧的情况下,若过早给出明确立场反而将被绑住手脚,此时刻意模糊反而是聪明的作法。
儘管如此,模糊表态仍将带来更高的不确定性,近期美债收益率也居高不下、甚至再度创下近期新高。对此,美国财政部于稍早宣布扩大长天期美国国债(10 年期至 20 年期和 20 年至 30 年期债券)的回购操作规模,从原先最高 20 亿美元的单次操作规模翻倍至 40 亿,该变动自 9 月初生效并持续至 11 月初,未来关于回购的进一步消息将在下次季度融资计画中公告(表定为 11/4)。
财政部此举无疑是想藉由为美债流动性提供更强的支持来增强市场信心,10 年期与 30 年期美债收益率也在消息公布后出现减速。不过如今收益率的上升反映多重因素,包含地缘衝突的不确定性与 AI 融资需求的大增,因此后续市场能否真正恢復对美债的信心,也仰赖美伊衝突需尽快落幕,以及算力证券化后撬动更多资金供给进驻。针对算力证券化的更多讨论,欢迎参考最新发布快报!
註:回购操作由美国财政部提供机构一个管道,将手中持有流动性较低的债券(市场抛售需要大幅折价)卖回给美国财政部,藉此改善债券流动性。
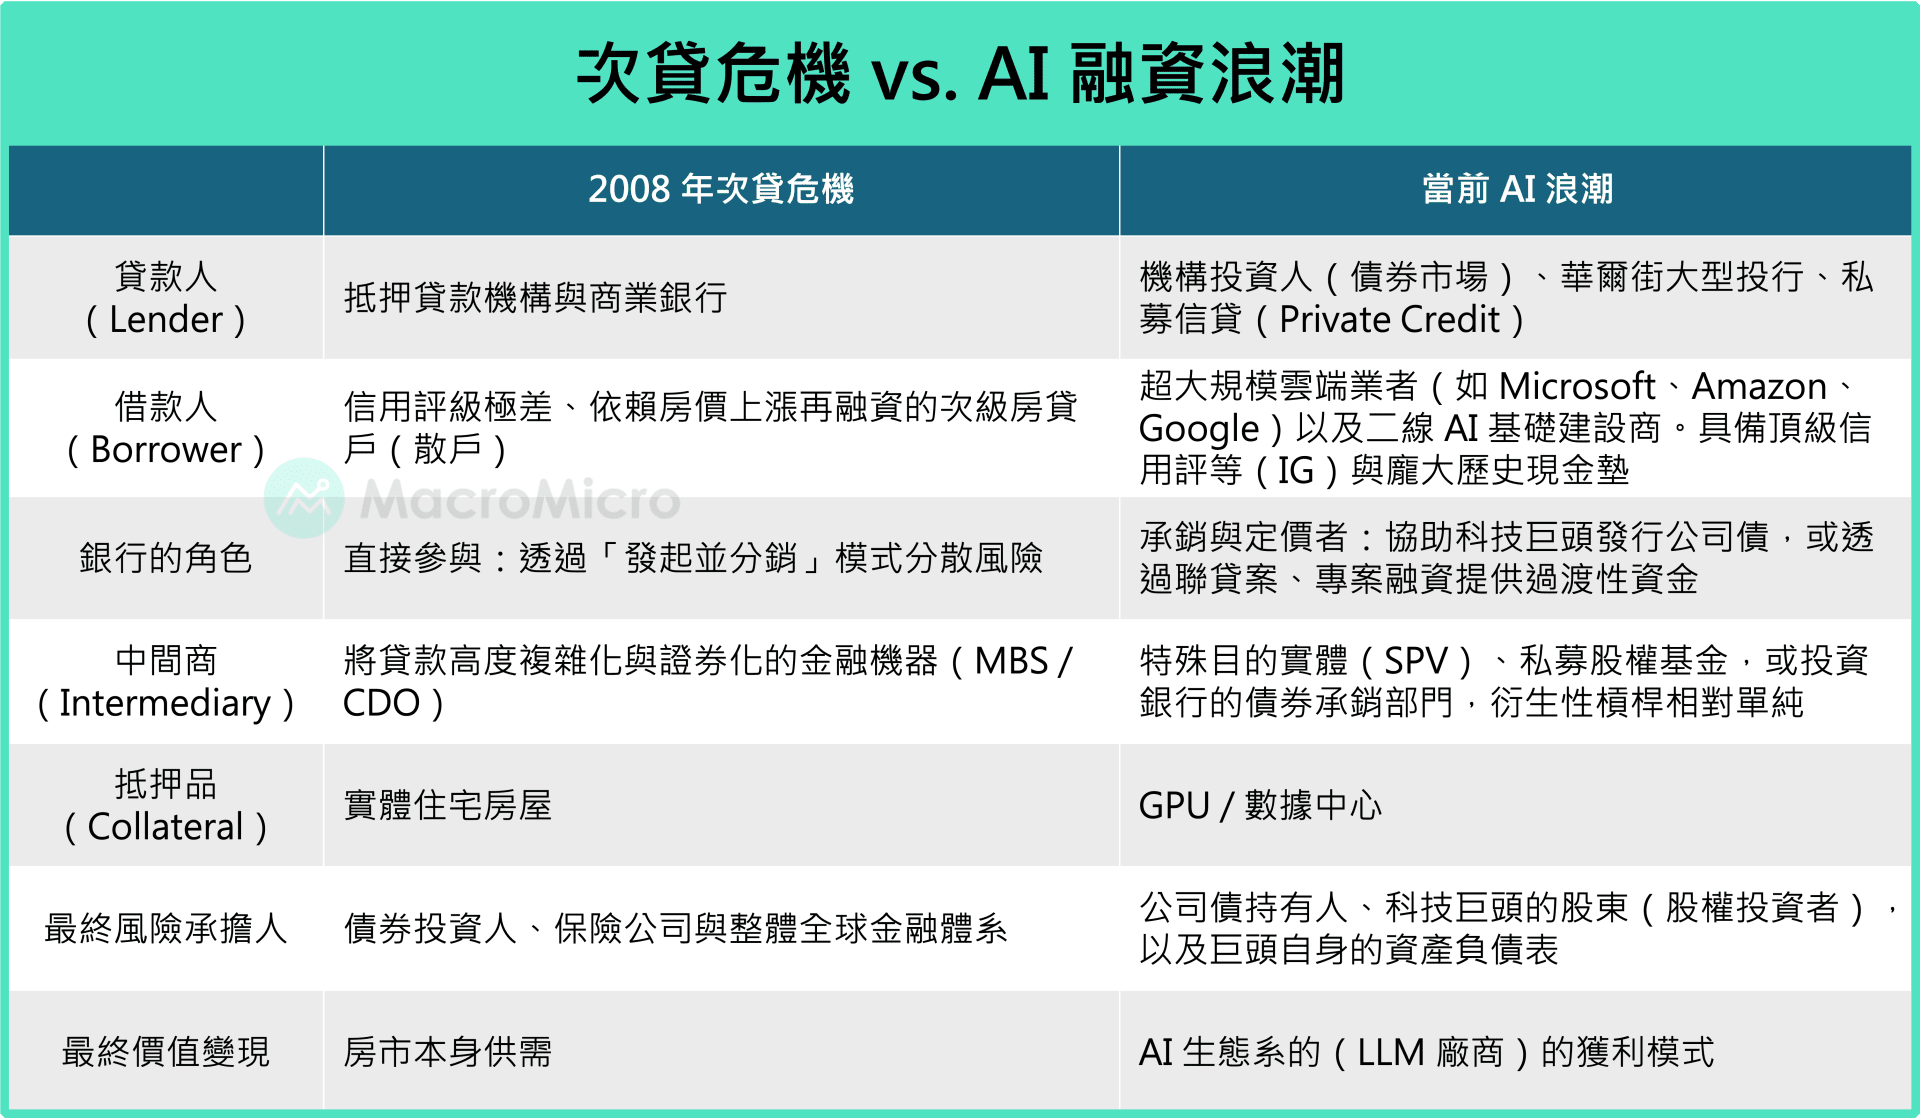
上周,英伟达携手华尔街巨头启动规模达 5,000 亿美元的融资计画;同一时间,芝商所(CME)推出首批算力期货,象征 AI 算力正从实体基础建设进一步走向金融化,「算力证券化时代」正式揭幕。
然而,当槓桿融资、资产证券化与衍生性工具快速渗入 AI 供应链,市场也开始担忧:在参与者高度重迭、交易关係彼此交织,甚至存在循环认列营收疑虑的情况下,一旦算力需求降温或资产价格反转,是否可能触发连锁去槓桿,重演 2008 年次贷危机的老路?表面上,两者确实都存在槓桿堆迭与金融工程快速扩张的影子;但深入拆解后,AI 基建与当年的次贷体系之间,其实存在四项结构性差异。本报告将带您逐一解析。
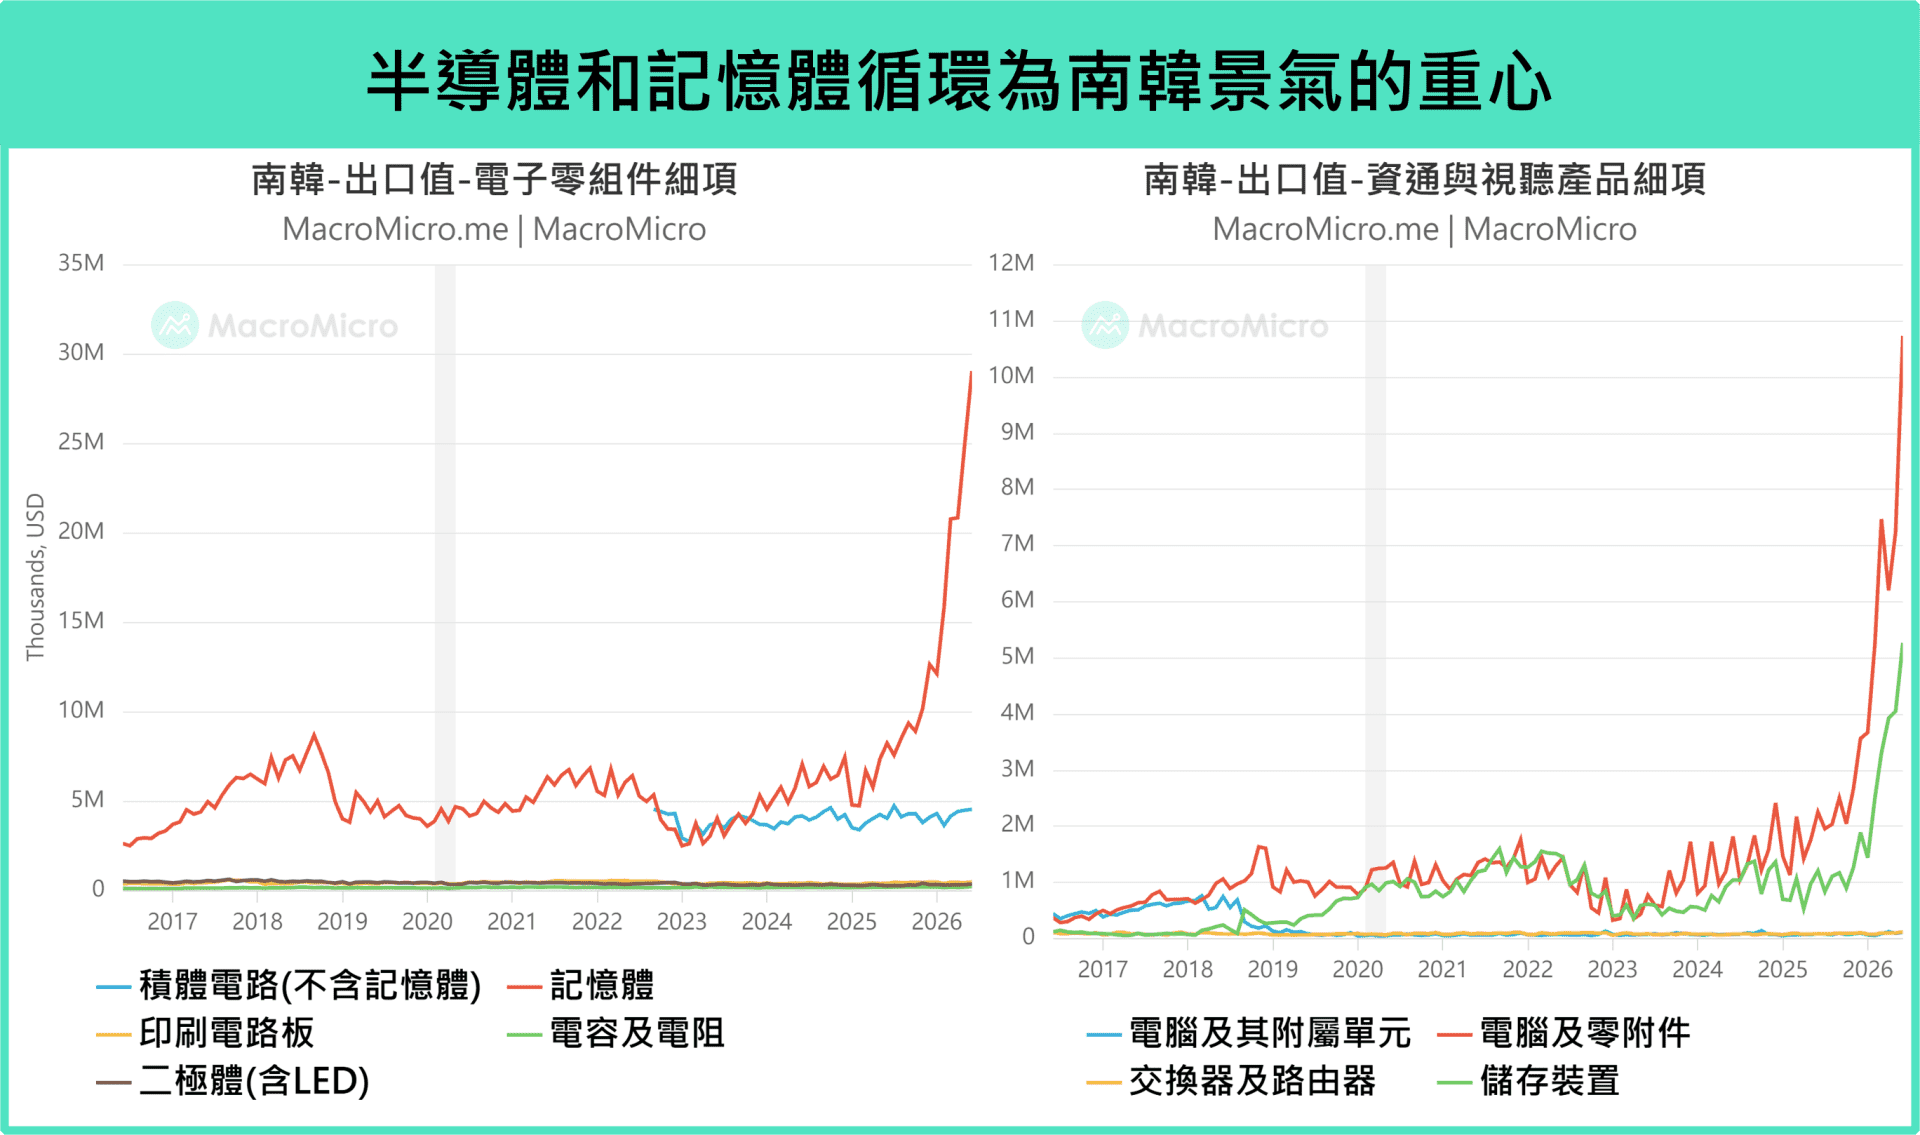
南韩是全球经济发展中特别的案例之一,从战后以农业为主的经济体,一路发展至今日以半导体、汽车与造船为核心的製造大国。尤其在半导体领域,三星与 SK 海力士长线主导全球内存储器市场;近年随着 AI 浪潮兴起,资料中心加速扩张、 HBM 需求爆发,更进一步强化南韩在 AI 基础设施供应链中的核心地位,也带动南韩股市强势上涨,今年最高涨幅一度高达 120% 。
然而,股市大涨的背后,也反映南韩投资人对高槓桿交易的强劲偏好。经过近期市场修正后,南韩股市的槓桿调整是否已告一段落?南韩经济基本面又该如何追踪?
本月我们将上线全新的「南韩宏观成绩单」,并透过本篇报告,深入探讨南韩经济的结构性问题,以及最值得持续追踪的关键指标。
中国 7 月规模以上工业增加值 年增 4.5%(前 5.3%),低于市场预期的 5.0%,仍旧由高新技术相关产业驱动,高技术製造业年增 16.9%(前 14.1%),AI 供应链需求带动积体电路、工业机器人、铁路船舶航空航天设备分别增速 20.7% 、 30.2% 、 13.6%;惟内需相关的智能型手机、个人电脑设备产量分别年减 -22.9% 、 -23.0%,跌幅同步扩大。
1-7 月固定资产投资 年减 -6.7%(前 -5.7%)、房地产开发投资年减 -19.2%(前 -18.9%),双双低于预期的 -6.2% 、 -18.9% 。观察主要产业:基建、製造业与房地产三大领域无一改善,而就算扣除房地产后固投仍年减 -3.7%,製造业衰退幅度进一步扩大。
7 月社会零售 年增 0.6%(前 1.0%),大幅低于预期的 1.5%,扣除汽车后 2.5%(前 3.0%)。细项显示回升集中于国补直接投放的品项,通讯器材年增 20.4%(前 16.5%)、家用电器 -1.9%(前 -8.7%)跌幅显着收窄;其余品类则普遍走弱,汽车 -17.0%(前 -16.1%)、建筑及装潢 -14.2%(前 -10.5%)、金银珠宝 -10.1%(前 -3.4%),连服装鞋帽亦由 3.9% 转为 -1.0%,反映扣除补贴后居民自主消费意愿仍在减速。
中国 7 月月中数据全面低于市场预期,但科技与内需的差距被拉到更极端的位置,以下将分成製造业、投资和消费三个面向进行讨论:
首先,工业增加值的放缓与製造业 PMI 跌破荣枯线至 49.2% 方向一致,41 个大类行业中仅 25 个实现正增速,增速广度明显收窄。然而细项显示分化的另一端仍在加速,高技术製造业年增 16.9%(前 14.1%)、计算机通信电子设备製造年增 19.1%(前 15.7%),AI 供应链需求带动积体电路、工业机器人产量分别增速 20.7%(前 18.8%)、 30.2%(前 28.1%)。拖累则集中于反内捲相关产业,太阳能电池年减 -9.4%(前 -8.4%)、乙烯由年增 5.5% 放缓至 0.1% 、水泥年减 -11.6%(前 -5.6%)、钢材由持平转为年减 -4.1%,显示过剩产能出清已从价格层面走到产量层面。
固定资产投资不如去年同月。过去我们判断固投走弱主因是房地产拖累,但本月扣除房地产后固投仍年减 -3.7%,且国有控股投资年增降至 -3.3%(前 -2.3%),仅两新与科技相关项目维持支撑,设备工器具购置年增 9.0%(前 8.1%)、计算机通信设备製造投资 7.8%(前 6.5%),反应中国上半年发债进度大幅落后,关注 7 月底政治局定调下半年加速财政支出,是否有望改善投资力道。
消费方面,社会零售年增几乎停滞,中国消费动能依旧依靠补贴政策,通讯器材年增 20.4%(前 16.5%)、家用电器 -1.9%(前 -8.7%)为以旧换新资金集中投放之处,其余则普遍转弱,汽车 -17.0%(前 -16.1%)、建筑及装潢 -14.2%(前 -10.5%),连原本双位数增速的化妆品亦由 12.6% 放缓至 6.8%,显示扣除补贴品类后居民自主消费意愿仍在减速。
整体来看,中国新旧动能切换的空窗期,长线结构调整依旧使得整体经济面临短线阵痛:反内卷已进入实际减产阶段,短线对工业增加值的压抑将加深,投资收缩则已扩散至房地产以外产业。
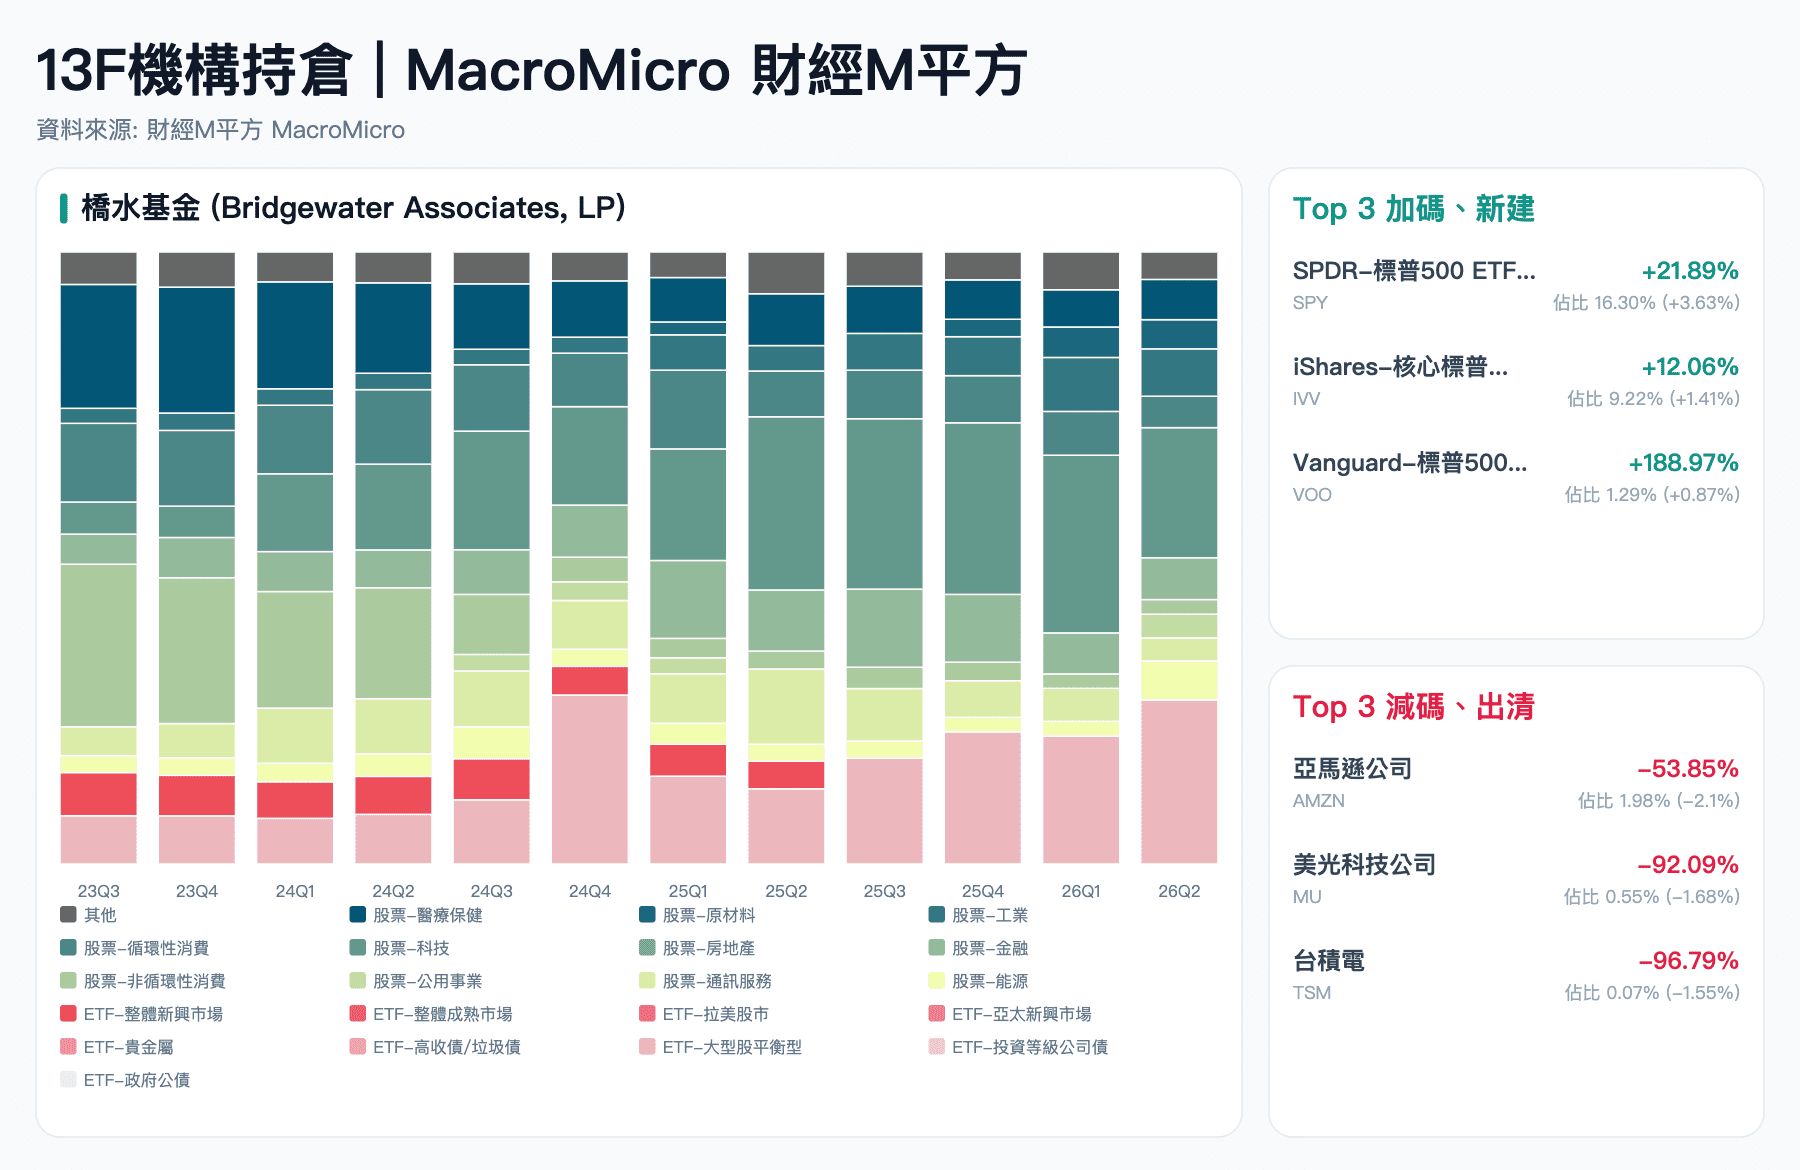
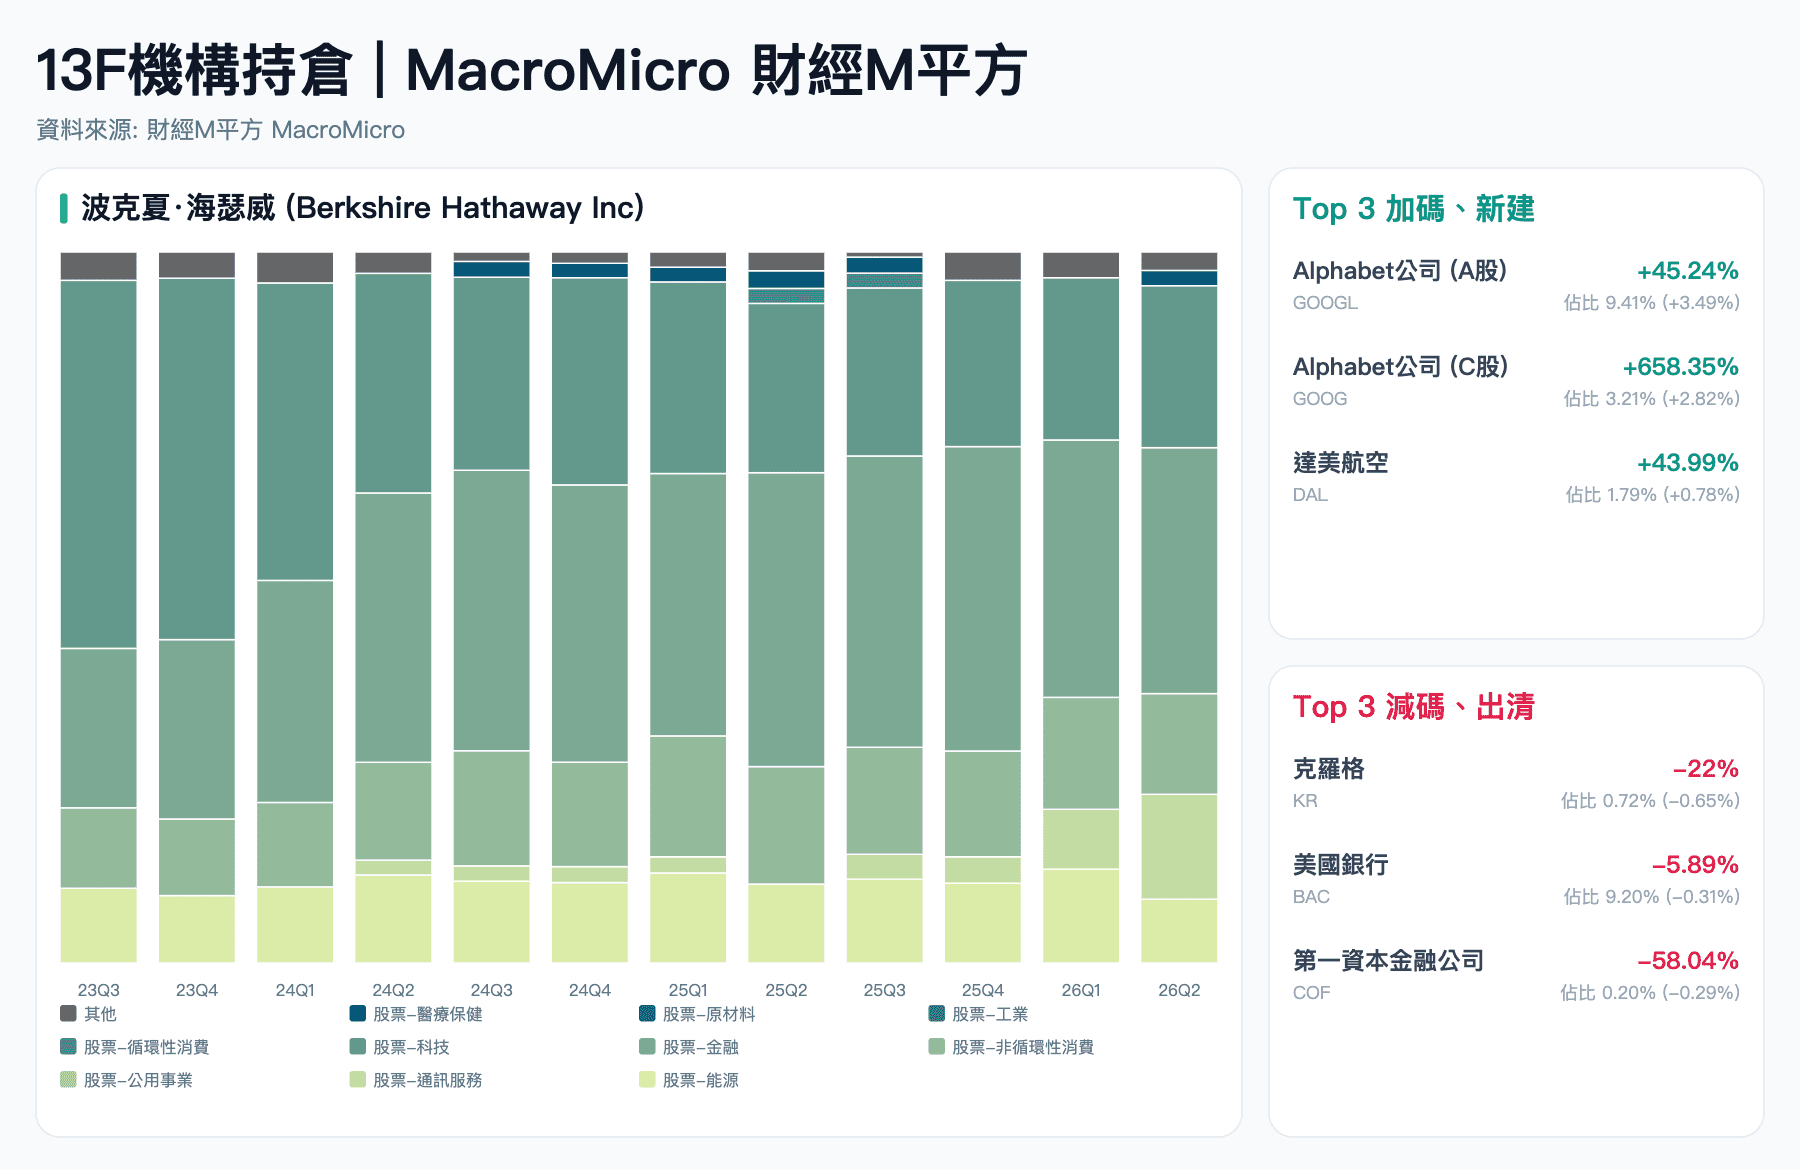
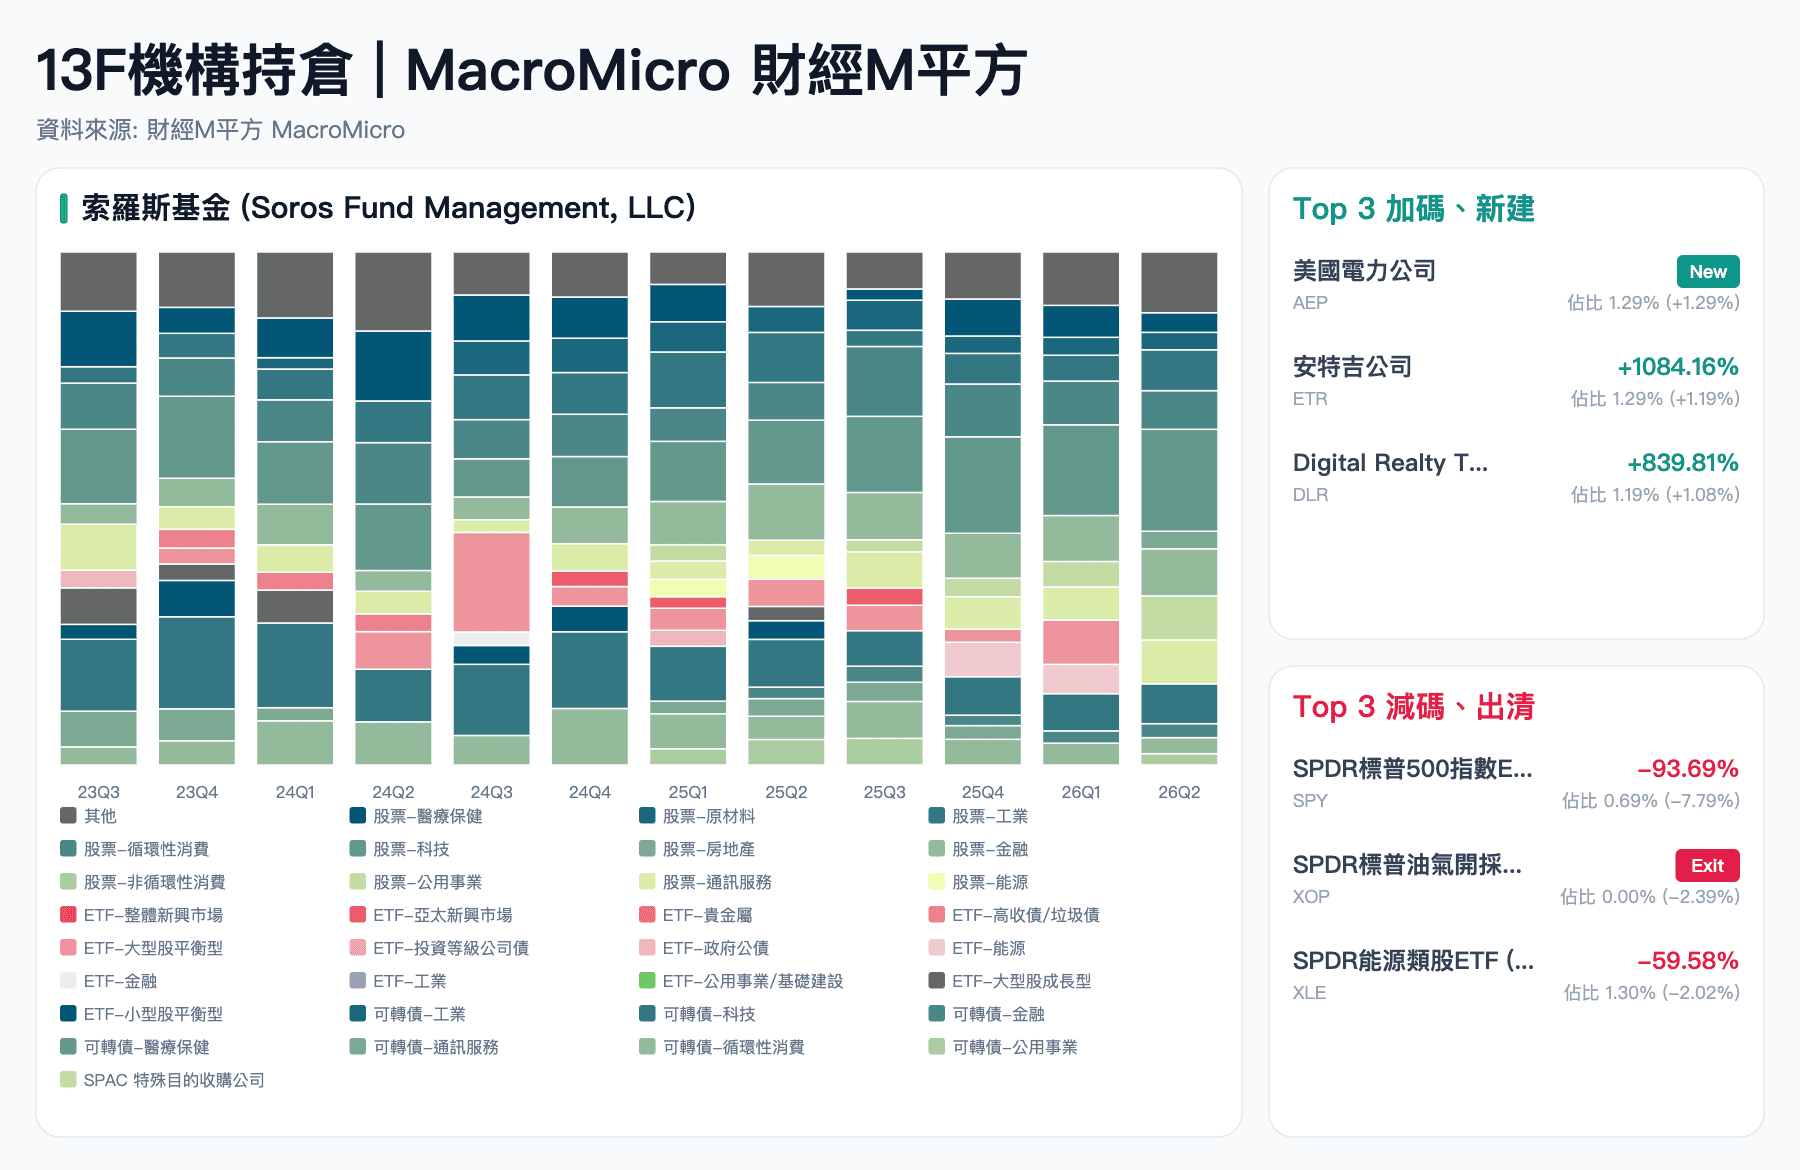
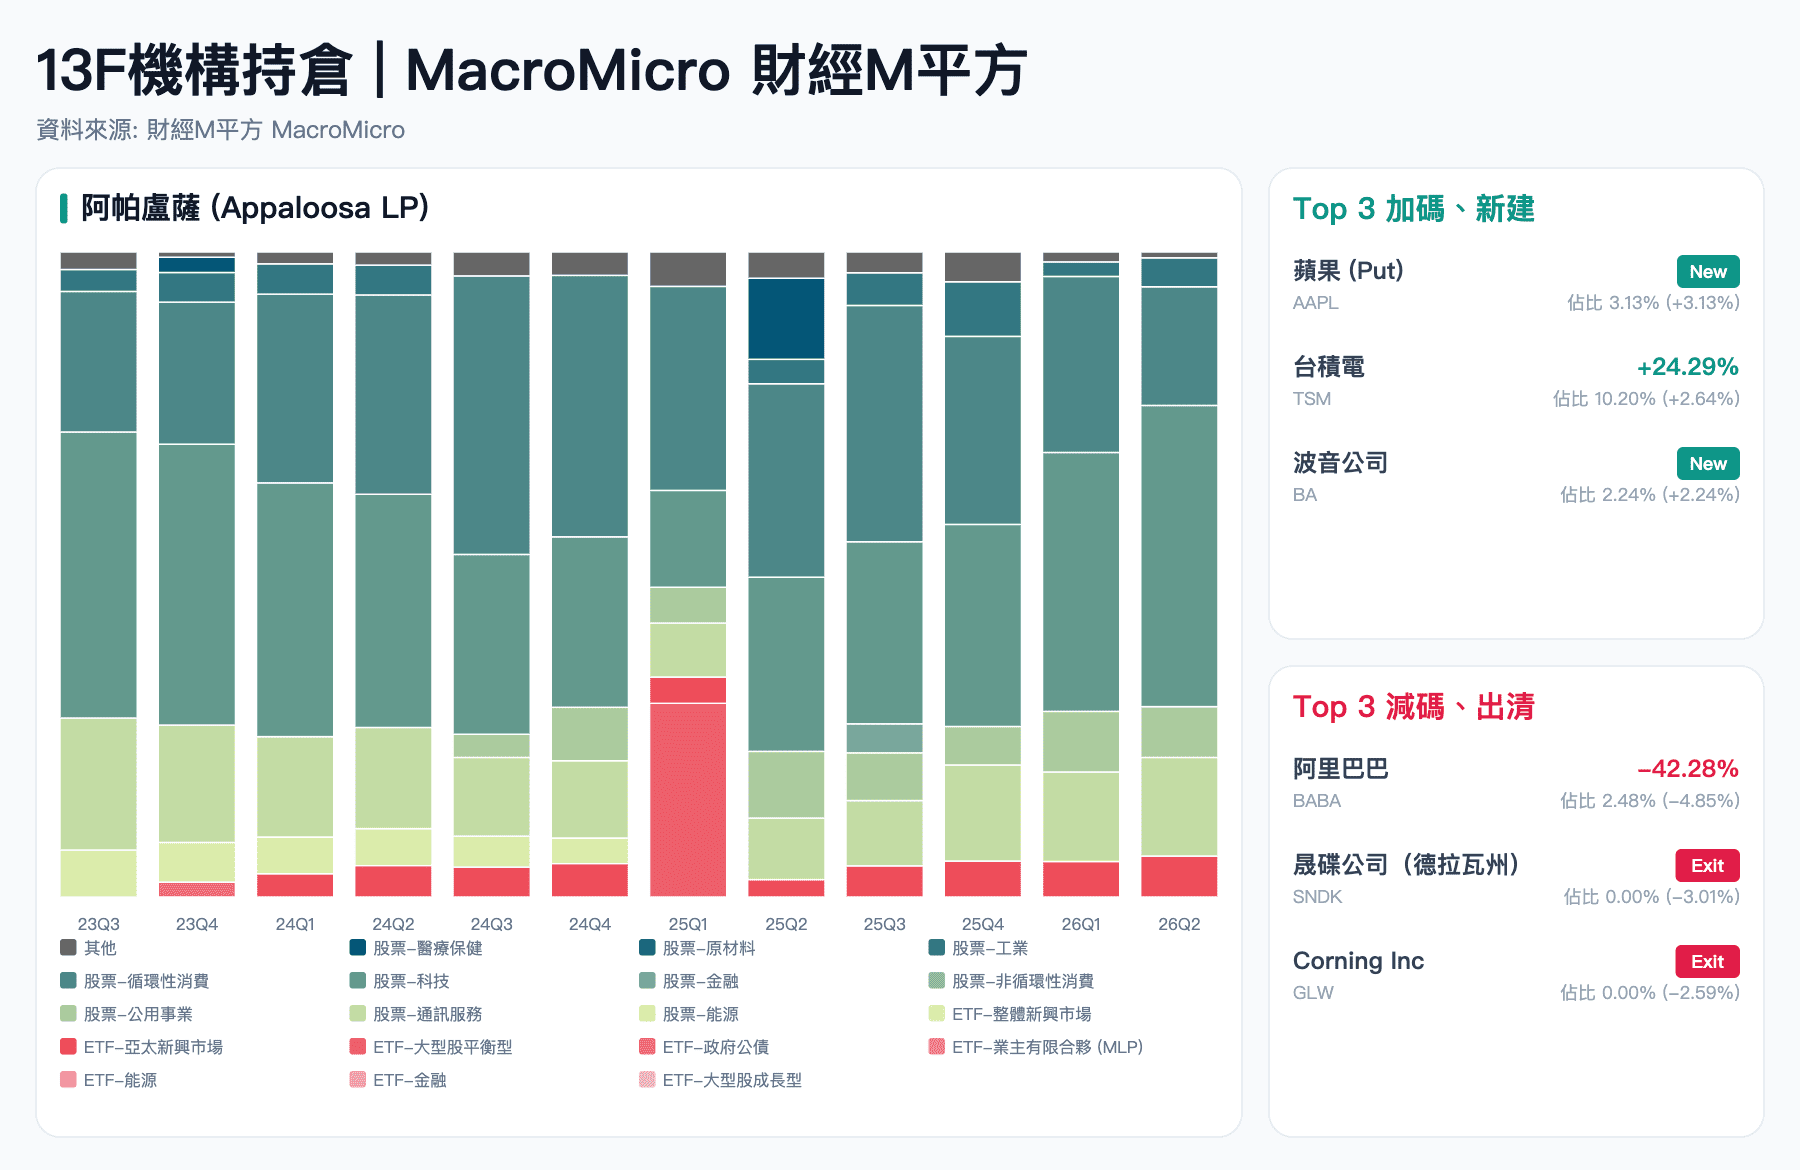
2026Q2 各大基金展现出降温科技与 AI 龙头股、转向能源电力及防御性资产的共同动向,同时多檔基金开始布局大盘卖权或结构性避险部位,显示机构对美股高估值仍保持高度警戒。
桥水大幅卖出科技与通讯类股,转买能源电力 ETF 与个股;波克夏持续加码 Alphabet,新建仓航空股;索罗斯加码公用事业类股,同时大幅买入 SPY 卖权避险;阿帕卢萨加码半导体与工业股,出清内存储器及中国概念股;方舟资本新建仓太空与核能题材,减码软件及芯片股。
本季桥水大幅调节 AI 相关曝险,资金转向防御性资产,主要加码 State Street SPDR S&P 500 ETF(SPY)、 iShares Core S&P 500 ETF 等大盘型 ETF,并新建仓能源与公用事业类股,包括壳牌(SHEL)与太平洋电力瓦斯(PG&E)。卖出方面,大举减码通讯及科技类股,其中 Amazon 减持约 236 万股、 Nvidia 减持约 82 万股、 Alphabet A 股减持约 67 万股。
波克夏本季持续加码 Alphabet,A 股增持约 2,454 万股、 C 股增持约 2,360 万股,A 股跃升为第 4 大持股;同时增加航空及房地产类股布局,其中达美航空持股较前一季增速 43.99% 。卖出方面,减持美国银行约 3,023 万股、第一资本金融约 415 万股,并出清克罗格、星座品牌等非循环性消费类股。
本季索罗斯大幅增持公用事业及能源基础建设类股,新建仓美国电力(AEP)约 76.8 万股,并增持安特吉(Entergy)约 83.7 万股,同时新建仓通讯厂商 Yandex 及 Nvidia 卖权。卖出方面,大幅减码 State Street SPDR S&P 500 ETF(SPY)卖权,并减持上季第一大持股 Amazon 约 76.3 万股,但 Amazon 目前仍为其第一大持股,占比约 3.46% 。
本季阿帕卢萨主要增持科技与工业类股,新建仓苹果卖权、 CoreWeave 约 107.8 万股、波音约 80 万股及美国航空约 750 万股,并增持第三大部位台积电约 32.25 万股;卖出的部分主要来自内存储器族群,美光大幅减码约 69 万股,并清仓上一季才新建仓的 SanDisk,同时减持阿里巴巴并清仓拼多多,降低中国市场曝险。
本季方舟投资新建仓 SpaceX 约 447 万股,一跃成为第三大部位,同时建仓芯片设计公司 Cerebras Systems 与核能公司 X-Energy,显示 ARK 对下一代技术的重点关注,涵盖航太物流、先进运算及核能解决方案。卖出部分主要来自 Roku 与 AMD,分别减码约 322 万股与 129 万股,此次调整使 ARK 得以集中资金于创新驱动的增速标的,同时维持对多个受惠于技术融合产业的曝险。
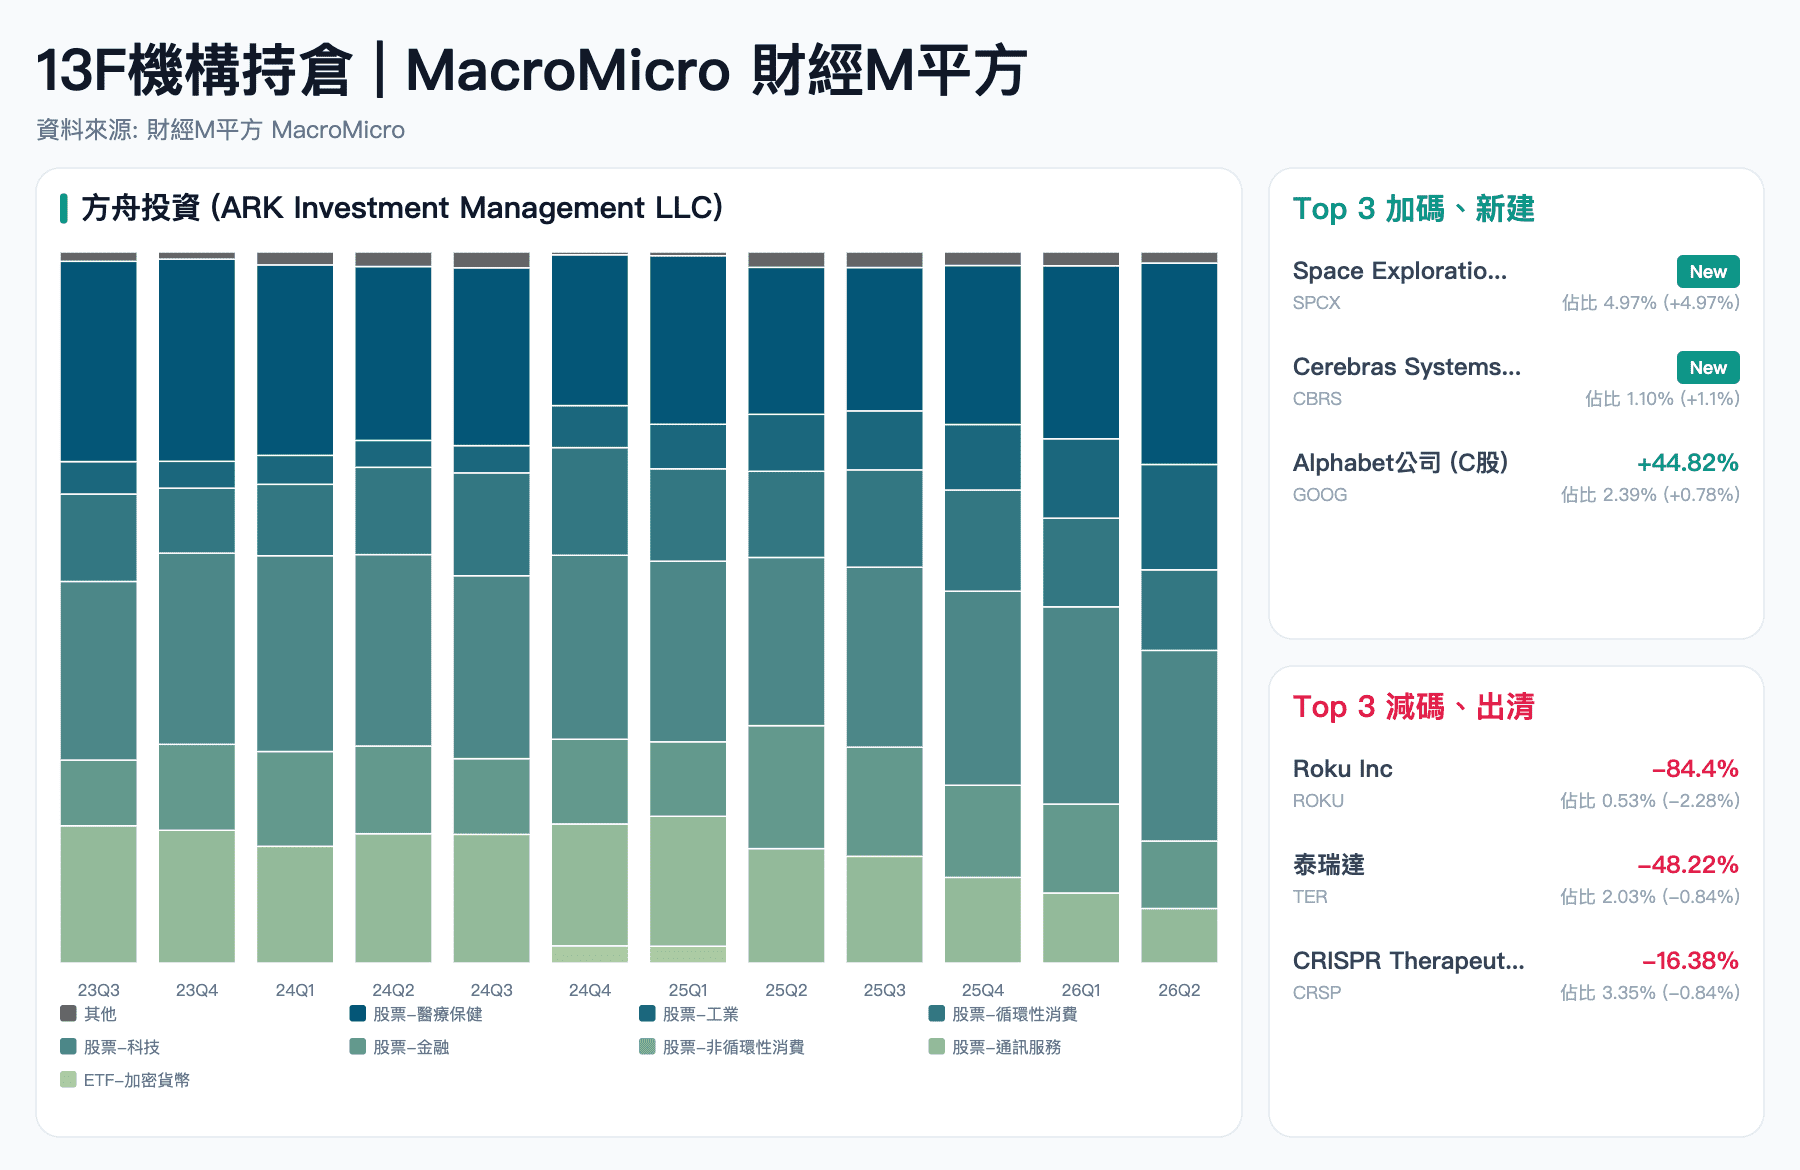
总结来说,2026Q2 各大机构操作方向转趋分歧,操作逻辑已不如上季一致。桥水与索罗斯同步转向能源电力等防御资产,内存储器与中国概念股则成为本季主要的减码对象。避险工具的使用也出现分歧,部分机构由大盘卖权转为个股卖权。儘管机构对 AI 长线趋势的信心并未消退,但在科技股评价已处于高位下,资金配置更趋分散,防御与避险心态也同步在增加。
完整数据详见 13F 机构持仓。
上周全球股市多数回升,儘管霍尔木兹海峡出现僵局,但美国通胀数据如期放缓,美联储年内不升息预期大幅攀升,S&P 500 、那斯达克、费半均上涨,而亚股则迎来强劲反弹,南韩 KOSPI 上涨 11.49% 重回牛市,台湾加权及日经指数皆涨 4% 左右,唯欧陆股市涨幅收敛;其余主要资产方面,美元指数震盪、 WTI 油价站回 80 美元 / 桶,金、铜、农产品等价格也呈现反弹,10 年期美债利率则因长天期国债拍卖利率创高、以及纽约联储暂停准备金购债而有所攀升,位于 4.7% 高位盘整。
本周重要大事:
中国月中数据:本周一(8/17)将公布中国 7 月消费、生产和投资数据。市场预期内需消费小幅回升,社会消费品零售同比 1.5%(前 1.0%);工业增加值同比 4.9%(前 5.3%),持续由高技术製造业支撑;投资前景信心未显着好转之下,与其固定资产投资累计同比 -6.2%(前 -5.7%)。
日本 GDP:本周一(8/17)将公布日本 Q2 GDP。在油价衝高推动通胀回升之下,消费动能维持弱势,市场预期 Q2 GDP 同比为 0.4%(前 0.4%)。
美联储会议纪要:本周四(8/20)将公布美国美联储 7 月会议纪要。 7 月 FOMC 会议维持利率不变,同时声明稿与前次几乎不变,且逐渐淡化美联储的前瞻指引,本次会议纪要除了关注官员对于通胀以及升息的看法外,也可同步留意纪要长度是否进一步缩减。
台湾外销订单:本周四(8/20)将公布台湾 7 月外销订单。在 AI 需求持续扩散下,预估 7 月外销订单金额落在 935 ~ 955 亿美元(前 952 亿),年增 54.5% ~ 57.8%(前 59.4%)。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 7 月 CPI 季调年增 3.3%(前 3.46%),核心 CPI 季调年增 2.47%(前 2.57%),双双符合预期。数据公布后,FedWatch 显示市场预期 9 月升息机率维持在五成以下。
观察核心通胀细项,本次因二手车价格的回升,核心商品从先前的月减区间翻正回月增 0.2%,所幸其余商品并未见到明显涨幅,且权重更高的房租与房租以外服务环比 0.14% 、 0.19% 均维持在低檔,支持通胀重回放缓趋势。
美国 7 月 CPI 季调年增 3.30%(前 3.46%),月增 0.07%(前 -0.42%),同时核心 CPI 季调年增 2.47%(前 2.57%),月增 0.22%(前 -0.02%),双双符合市场预期。数据公布后,美国三大指数夜盘走升,FedWatch 显示市场预期 9 月升息机率维持在五成以下。本次我们以两大重点解析:
儘管美伊停火协议于 7 月破裂、油价也因此反弹回升,不过汽油、燃油价格平均而言仍较上月下降,能源月减 -1.5%(前 -5.7%),使整体 CPI 同比进一步放缓至 3.3% 。
核心通胀部分,本次因二手车价格的回升,核心商品从先前的月减区间翻正回月增 0.2%,至于家居、休閒用品价格则并未见到明显上涨,并且权重更高的房租与房租以外服务环比 0.14% 、 0.19%(前 0.12% 、 -0.18%)均维持在低檔,也带动核心 CPI 同比降至 2.47% 的年初低点。
本次 CPI 的符合预期,迭加先前非农就业的意外衰退,让市场的升息预期出现显着降温,我们也维持 9 月美联储将按兵不动的看法不变。后续重点关注月底将公布的 7 月 PCE,尤其是核心 PCE 环比仍否落在 0.2% 门槛附近,确保通胀走回放缓轨道。
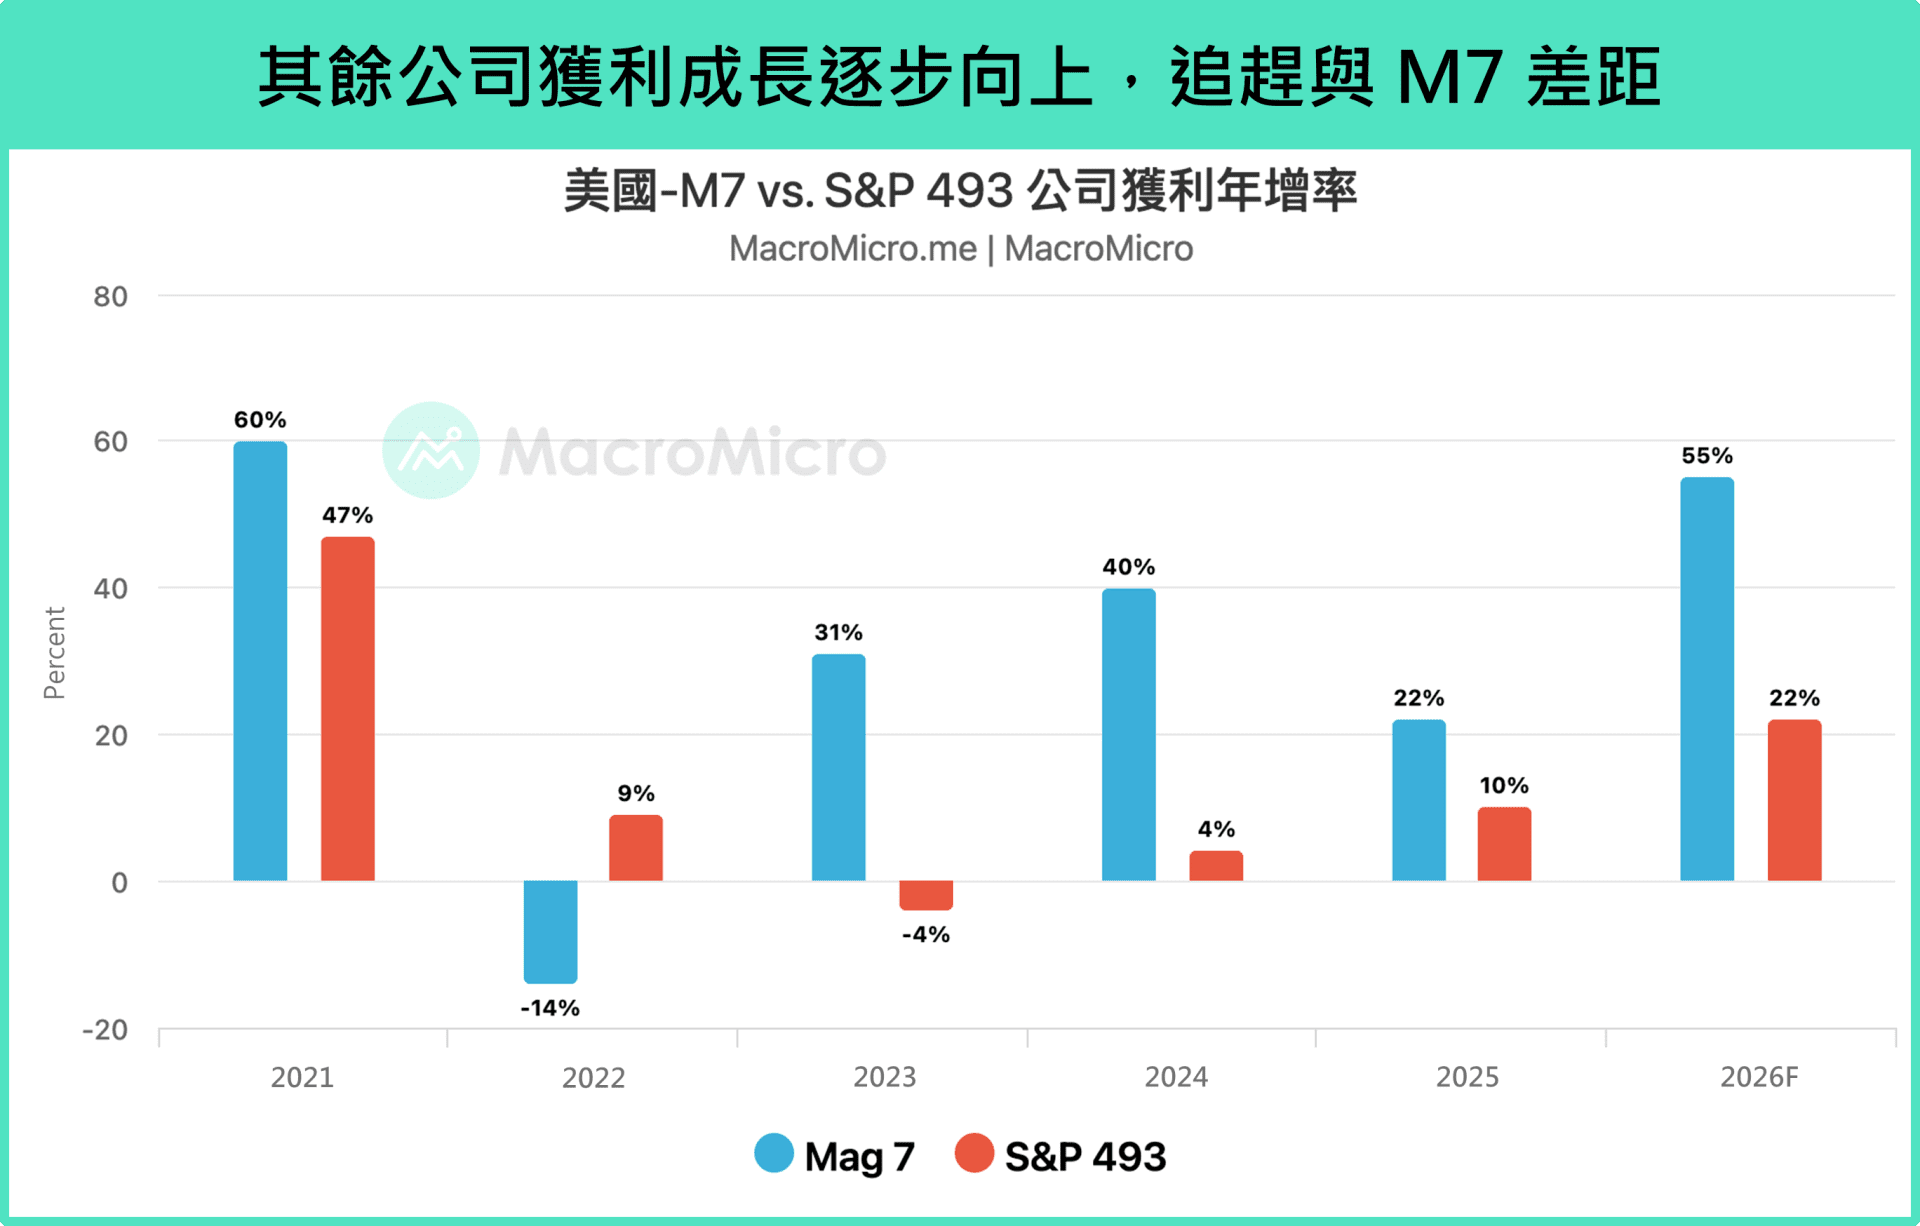
根据 Factset 统计,截至 8/7(五),S&P 500 成分股已有 88% 公布 Q2 财报,其中 86% 的公司 EPS 优于预期,分别高于五年平均 78% 与十年平均 76%,而超预期幅度更是高达 29.2%,继 Q1 已经创纪录以来,Q2 持续创下自 2008 年追踪该指标以来的历史新高。在亮眼的整体成绩背后,各板块具体表现如何?本次超预期表现得究竟又是哪些族群?后续配置又应该如何因应?本篇文章带你一次解析。
本文重点:
美股财报概览:本次营收、获利同比分别高达 15.0% 与 50.4%,双双创下自 2021 年以来的最高增速,从 11 大产业板块来看,除了医疗保健以外的 10 个板块都实现获利正增速,其中高达 8 个板块实现双位数增速,并且获利上修更均匀地分散在各大板块,显示获利动能正在向更多产业扩散。
布局策略:目前仍处于景气扩张阶段,特征便是获利将由少数领先企业逐步扩散至全产业,市场资金也会更频繁的在不同板块之间轮动,我们也分享近期在 AI 上、中、下游见到的主线叙事转变,以及各板块之间的配置因应。
完整分析详见:【行情快报】美股财报:软件回归、涨价叙事结束?一文看懂资金轮动
上周美伊再度针对霍尔木兹海峡启动临时协议谈判,风险情绪回温,迭加周五非农数据低于预期降低美联储升息机率,十年期美债收益率、美元指数、油价均同步下跌,金价大涨超过 7%,全球股市也明显反弹回升。 美股三大股指上涨 3% ~ 5% 不等,其中 S&P 500 创下历史新高,费半指数则大幅反弹 9.2%,完全收復前周跌幅,带动台股重新站回 44,000 点,其余欧亚股市也同步回稳,唯独南韩股市仍震盪下跌 -5.1%,显示涨价叙事的消退与去槓桿压力仍在。
本周重要大事:
美国 CPI:本周三(8/12)将公布美国 7 月 CPI。克里夫兰联储预估,美国 7 月 CPI 同比将持续回落至 3.42%(前 3.46%),核心 CPI 同比降至 2.52%(前 2.57%),环比则为 0.21%(前 -0.02%)。
IEA 、 OPEC 、 EIA 等能源月报:本周三(8/12)将公布三大能源机构月报,7 月美伊衝突重新升温,布兰特原油期货价格回升到每桶 80 ~ 90 美元,所幸近期和谈消息再次传出,关注三大能源机构对于供需端以及库存变化的看法。
美国零售销售:本周五(8/14)将公布美国 7 月零售销售,市场预期 7 月环比维持在 0.2%(前 0.22%),相当于同比 5.82%(前 6.72%),保持韧性。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
美国 7 月官方非农就业意外月减 -2.3 万人(前 2 万人),主要受政府部门拖累;失业率降至 4.1%(前 4.2%),则是反映劳动力的流失。
本次数据虽意外疲弱,不过私部门非农月增 3 万仍与前月持平,并且在供给同样转弱的状况下,劳动市场平衡的状况并未被打破。
数据公布后,非农的走弱迭加先前 6 月核心通胀的显着降温,FedWatch 定价 9 月升息机率降至五成以下,10 年期国债收益率与美元指数急跌,股市正向反应。
美国 7 月官方非农就业月减 -2.3 万人(前 2 万人),低于市场预期的月增 8 万人,失业率 4.1%(前 4.2%)则优于市场预期的 4.2% 。数据公布后,10 年期国债收益率与美元指数急跌,美股三大股指期货急拉,FedWatch 定价 9 月升息机率降至五成以下。本次报告我们以两大重点解读如下:
7 月非农不仅意外落入月减,前两个月数值也共计遭下修 -10.3 万,导致近 3 个月平均月增降至 2 万。观察细项,政府就业月减 -5.3 万(前 -1 万)为最主要拖累部门,此外休閒娱乐(-4 万)与零售销售(-1.9 万)就业人数也出现减速,则是反映世界杯过后的就业动能放缓。
与此同时,失业率减速至 4.1%,看似与非农互相矛盾,但从人口结构来看,更多是反映劳动力的流失,劳参率降至 61.4%(前 61.5%),为 2021 年 2 月以来新低,而就业人口实际上也较前月减少 -8.7 万,简单来说,本次失业率下降并非来自于劳动市场的改善。
本次数据虽意外疲弱,不过排除政府部门的显着拖累,私部门月增 3 万仍与前月持平,并且近 3 个月月增 2 万也落在我们先前提过的损益平衡区间,在供给同样转弱的状况下,我们认为增速速度仍与劳动供给相匹配,加上裁员比率维持在低檔,劳动市场平衡的状况并未被打破,除非未来连续数月非农都陷入月减,届时看法才会出现转变。
回到现在,非农的走弱迭加 6 月核心通胀的显着降温,反而让市场升息预期有所降温,提振三大美国股指期货在数据公布后急拉。往后看,我们仍认为美联储具备观望空间,不需急于升息,我们也将持续追踪通胀表现美联储动向,欢迎关注 M平方相关短评及报告!
近期市场波动剧烈,同时美国各大巨头相继公布 财报,市场的目光再度回到资本开支、自由现金流、及 AI 落地变现的速度。因此,我们重新梳理了全球 AI 供应链,回溯至供应链中解析各分层的现况、瓶颈、及压力出现在什么地方,进而分辨下半年最需要留意的三大风险。
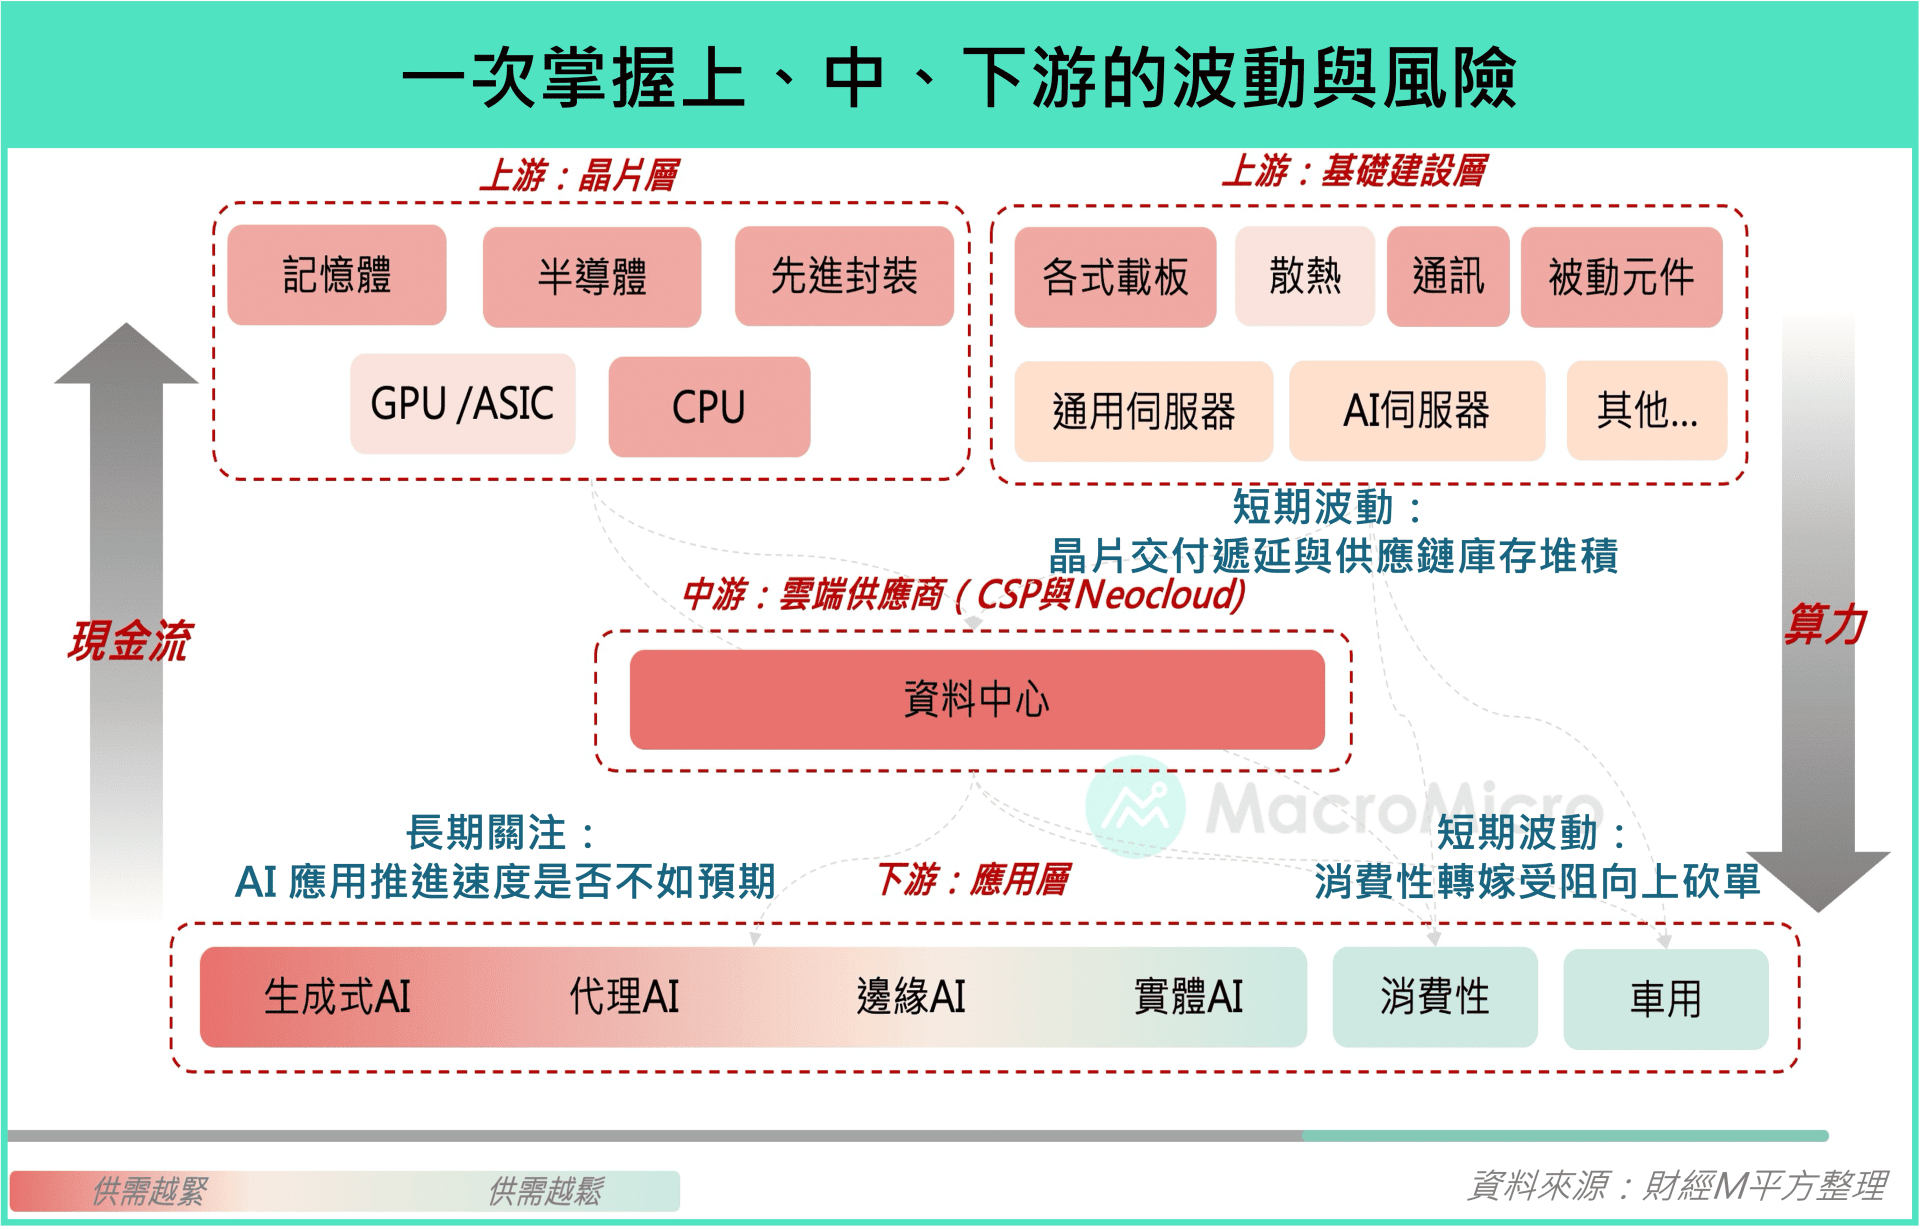
首先,AI 供应链图中,我们以颜色进行区分,越红表示供需越紧,反之越绿则供需越鬆,由此来分辨各产业间的供需状况,并将整个 AI 供应链区分成上、中、下游进行拆解:
上游-芯片与基础建设:将上游拆解成「芯片层」与「基础建设层」来分类,芯片层中包括了各种半导体相关领域如内存储器、 AI 芯片、先进封装等,多数均为当前供应链中供给较为紧张的产业;而基础建设层则是包括各大电子零组件与代工组装等多个产业,同时也是 AI 浪潮下最显着受惠的主角们。
中游-云端供应商:我们将 CSP 与 Neocloud 归类在此供应链的中游,在服务器组装完成后由云端业者部署,开始产生算力。而资料中心的瓶颈除了缺地、缺电以外,也逐渐蔓延至资金借贷的问题,因此也将本层标示为红色。
下游-应用场景:我们将下游区分成「 AI 」与「非 AI 」,用于观察其需求强度,生成与代理式 AI 仍是当前最直接的应用,其余包含边缘 AI 、物理 AI 则仍处于开发阶段,消费性电子、及汽车电子则因低迷位于供需宽鬆的阶段。
AI 的问世正重新定义着价值链,如同我们在 8 月月报 中提到的,硬件公司的「现金流」大幅增加,显示获利持续由下游往上游移动,而供应链则由上游向下传导并製造「算力」给应用层使用。本文将就此 AI 供应链的上、中、下游,分别分析各自的现况与需多加留意的风险为何。
台湾 7 月出口金额达 753 亿美元,年增 32.9%(前 40.3%),低于财政部预估的 760 - 788 亿美元,其中资通讯金额减速至 313 亿美元,年增 29.5%(前 72.3%),但值得留意的是电子零组件金额反创历史新高 277.3 亿美元、年增 50.5%(前 32.8%),显示出口低于预期并非需求疑虑,而是长短料问题导致的出货不顺。
台湾出口连两月低于财政部预估,我们认为是 AI 供应链短线遇上长短料问题和零组件交期延长所导致的产能错配,导致订单无法转化为出口,若观察 6 月外销订单金额 达到了 952 亿美元,同比高达 59.4%(前 47.2%),远高于预期的 895 ~ 915 亿美元,显示订单并未缩减。
观察现阶段 AI 供应链,在 7 月製造业 PMI 节录中提到了许多零组件的状况,例如主 / 无源器件及 PCB 上游原材料的供应和产能配置逐渐失衡、部分资通讯业者调整报价并转嫁成本后,导致客户下单变保守。换而言之,目前更值得注意的是「有订单、但不一定有足够零件可以准时出货」的状况,即使是消费性电子大厂的苹果也难逃因为内存储器短缺,导致新机生产时程卡关的疑虑。
另外,从出口细项也能观察到一些状况,例如电子零组件创历史新高,但资通与视听产品的增速反而出现停滞,这意味着芯片可以先出货,但目前因为零组件出现广泛性缺货,导致在组装整台 AI 服务器时卡关。因此,虽出口连两个月低于预期,但从多项数据交叉验证下,AI 需求并未放缓,反而是因为强劲的需求导致了短线出口的不如预期,而这也呼应在近期 AI 文章 中我们看到的「Vera Rubin 架构修改,导致供应链预先备货」的状况,因此下半年 Vera Rubin 的顺利出货也将是台湾出口能否维持强劲动能的关键之一。
进入 2026 下半年,在美伊衝突衝击之下,全球央行普遍面临通胀压力,部分央行更已于上半年率先升息。这是否将对全球市场造成压力?继去年底盘点全球央行政策进程后,本次 M平方再度统整成熟与新兴市场共 12 大央行的政策路径,带你掌握各国央行的政策步调与下一步方向!
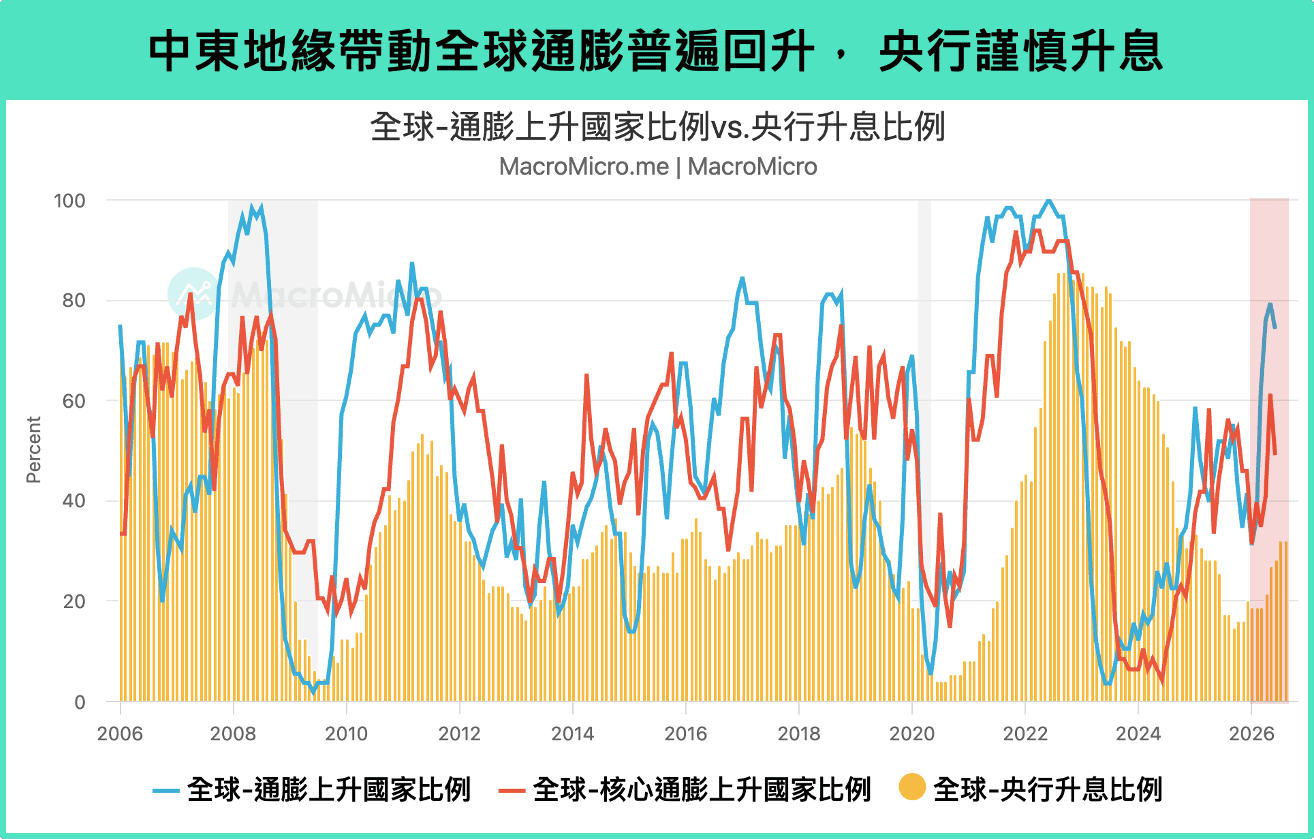
完整分析,详见【行情快报】 2026 全球各大央行货币政策进程
美国 7 月製造业 PMI 55.6 持续扩张,新订单与存货差值扩大至 16.0 ( 前 13.7 )。中国 PMI 回落至 49.2,受到传统製造业进入淡季、新旧动能分化影响。台湾 PMI 61.5(前 60.7),创 2021 年 9 月以来新高,反映 AI 、半导体需求持续热络,未来六个月展望上升至 64.5(前 64.2)。
7 月MM 製造业周期指数 回升至 0.88 (前 0.52),创下 2021 年 7 月以来新高,美、中、台「新订单减客户端存货」分别落在 16.0 ( 前 13.7 )、 -0.1 ( 前 3.5 )、 15.0 ( 前 11.0 ) ,美、台供应链同步受惠 AI,表现也优于中国。整体而言,如同 8 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
美国 7 月製造业 PMI 为 55.6(前 53.3),高于市场预期的 54.0,保持在扩张区间。从细项来看,虽然在美伊衝突反覆之下,供应商交货略升至 58.9(前 57.4),好消息是 原物料价格 71.1(前 73.0)出现进一步下降。
需求部分,新订单(56.7)与未完成订单(55.0)、出口订单(53)均较上月走强,并处于扩张区间,值得注意的是 僱佣指数 52.8(前 49.7)睽违 6 个月终于再次回到荣枯线以上,并且 60% 的受访者表示其公司正在招聘,与劳动市场稳定的状况相互呼应。
库存部分,存货 51.2(前 51.4)连续第二个月处于扩张区间,与近期从财报中观察到库存累积的迹象一致,所幸客户端存货 40.7(前 42.3)仍维持低檔,使新订单减客户端库存扩大至 16(前 13.7),整体製造业景气仍热络,这也反应在受访者评论中,正面与负面评论的比例改善至 1:1.6(上个月为 1:1.9)。
中国 7 月製造业 PMI 为 49.2(前 50.3),时隔五个月再次回落至荣枯线以下的收缩区间,部分反映传统产业进入淡季。生产指数降至 49.9(前 51.4),略低于荣枯线,生产经营活动预期则为 54.1(前 54.3),维持强劲扩张,显示短线製造业仍受需求疲弱影响,但供给端及中长线前景仍具韧性。
细项来看,新订单为主要降幅来源,减速至 48.5(前 51.2),库存则小幅上升至 48.6(前 47.7),使新订单减库存转负至 -0.1(前 3.5),凸显当前中国需求端的不足。产业方面,新质生产力相关的高技术製造业 53.3(前 53.5)、装备製造业 51.4(前 52.5)均维持扩张,相较之下,高耗能产业 47.0(前 47.1)、消费品产业 47.7(前 50.2)、建筑业 47.0(前 47.0)表现仍弱,反映新旧动能分化延续。在新旧动能转换下,新动能支撑力道仍显不足。
台湾 7 月製造业 PMI 续升至 61.5(前 60.7),再创 2021 年 9 月以来最快扩张速度。细项中,新订单和生产指数分别加速至 63.3(前 60.4)与 62.7(前 58.7),反映 AI 、半导体需求持续热络;原物料存货和客户存货分别再回落至 61.1(前 61.9)和 48.3(前 49.4),显示终端库存偏低,带动新订单减客户存货扩大至 15(前 11)。值得留意的是,关键物料在产能有限下采取选择性接单,导致 供应商交货时间 上升 67.6(前 66.9),这反映了缺料、涨价已成为限制产出的主要因素,经理人忧心存在「长短料」错配状况。
未来六个月展望 依旧乐观,上升至 64.5(前 64.2),而产业结构仍呈现「电子供应链强、传产需求分化」的格局。电子光学 PMI 65.5(前 66.1)为所有产业中扩张最快,反映 AI 半导体需求,电力机械设备业 PMI 59.2(前 60.2)也维持快速扩张。相较之下,基础原物料 PMI 放缓至 50.5(前 52.7),反映钢铁、金属和石化产品等终端需求仍疲软,又面临亚洲新增产能的价格竞争压力。
总结来说,7 月MM 製造业周期指数 回升至 0.88 (前 0.52),创下 2021 年 7 月以来新高。从位阶来看,美、中、台「新订单减客户端存货」分别落在 16.0 ( 前 13.7 )、 -0.1 ( 前 3.5 )、 15.0 ( 前 11.0 ) ,美、台供应链同步受惠,表现也优于中国,如同 8 月月报 所提到,製造业周期目前处于「主动补库存」的向上周期。
7/30 日本单日投入 8.45 万亿日圆(约 528 亿)美元买入日圆,创历史最高纪录,7/31 美国也透过卖出欧元买入日圆的方式与日本联合干预外汇市场,推升日圆(USD/JPY)升值至 157 关口附近。
美国汇价稳定基金(ESF)仅持有约 130 亿欧元资产及 255 亿美元,明显低于日本过去单轮 350 亿至 600 亿美元的干预规模,因此我们认为美国采取大规模、长线干预的机率不高。
联合干预行动后,日圆短线内预计可获得一定支撑,但长线弱势因素仍未消失,尤其日本政府扩大财政支出的政策方向持续,熊本地震后,政府未来也可能追加补充预算,日本央行有机会因而延后升息时程。整体而言,我们目前仍未看到日圆出现明确趋势反转的讯号。
7 月 30 日,日本当局单日投入约 8.45 万亿日圆(约合 528 亿美元),大举买入日圆、抛售美元,创下史上最大单日汇市干预规模。与此同时,纽约联准银行于东京时间凌晨 2 时 30 分进行关键的「汇价检查」(rate check),释放强烈的政策讯号,导致美元兑日圆在纽约盘一度暴跌近 500 点,跌幅达 3.3%,日圆出现显着升值。
7 月 31 日,美国财政部透过纽约联准银行,直接委託高盛与摩根士丹利在市场上卖出欧元、买入日圆。记者甚至在内阁会议上拍到,美国财政部长贝森特的笔记本上写着「买入价值 50 亿至 100 亿美元的日圆」。
8 月 3 日,日本财务大臣片山皋月正式承认,日美双方于 7 月 31 日采取协调行动,以因应近期日圆汇价的过度波动与无序变动,未来也不排除进一步干预。
除了美国与日本外,南韩外汇当局也于 7 月 30 日透过卖出美元、买入韩圜的方式干预外汇市场,带动韩圜单日升值 2%,升至九个月高点。
美国的外汇市场干预主要透过汇价稳定基金(ESF)执行。截至 6 月,ESF 持有约 130 亿欧元计价资产及 255 亿美元资产。相较于日本自 2022 年以来单轮动辄投入 350 亿至 600 亿美元的干预规模,ESF 可直接动用的资源其实并不充裕。因此,我们认为美国难以长线投入大量资金,持续推升日圆汇价。
根据估算,即使美国财政部将持有的特别提款权(SDR)转换为美元,并动用其他外币资产,理论上最多能筹措约 1,870 亿美元。不过,大规模动用这些资产可能对金融市场造成额外压力,也需要国会拨款,因此我们认为美国采取大规模、长线干预的机率不高。
今年以来,日本政府已多次进场干预日圆汇价,但在美日利差持续扩大的背景下,日圆仍延续贬值趋势。因此,上周日本与美国才进一步扩大行动,采取联合干预以稳定日圆走势。
不过,如前文所述,我们认为未来的日圆干预行动仍将以日本为主,美国的目的并非推动日圆长线升值,而是在上周美联储与日本央行会议后,协助稳定市场情绪,避免日圆出现失序性贬值。
日圆短线内预计可获得一定支撑,但长线弱势因素仍未消失。尤其日本政府扩大财政支出的政策方向并未改变,熊本地震后,政府未来也可能追加补充预算,另外,参考能登半岛地震后的经验,日本央行也可能因此延后升息时程。整体而言,我们目前仍未看到日圆出现明确趋势反转的讯号。
受到科技巨头财报现金流减速的疑虑影响,上周全球科技股面临卖压,随后在 FOMC 会议落幕后反弹。美股三大指数全周涨幅约 1%,费城半导体指数则逆势下跌 -4.3% 。亚股方面,南韩 KOSPI 与台湾加权指数分别回落 -1.42% 与 -1.23% 。 其他主要资产方面,10 年期美债收益率维持在 4.7% 高位,所幸美联储选择按兵不动;美伊战事反覆,也使 WTI 油价未能持续向上突破,最终收在每桶 85 美元以下。同时,上周公布的美国 PCE 通胀数据表现稳定,美元指数回落至 100 关卡以下,金价则守稳每盎司 4,000 美元。
本周重要大事:
美国就业报告:本周五(8/7)将公布 7 月美国就业报告。市场预估 6 月非农就业月增 8.8 万人(前 5.7 万),失业率则持平于 4.2%(前 4.2%),劳动市场整体维持平衡。
台湾出口:本周五(8/7)将公布 7 月台湾出口值。预期持续受惠 AI 算力需求,7 月出口将介于 760 ~ 788 亿美元之间,同比介于 34% ~ 39% 之间(前 40.33%)。
美 台 製造业 PMI:本周一(8/3)将公布美国、台湾 7 月製造业 PMI。美国部分,市场预估製造业 PMI 为 54.0(前 53.3),维持在扩张区间;台湾部分受惠于 AI 需求强劲支撑,预期製造业 PMI 同样将维持 50 荣枯线以上,关注订单与库存的差距。
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
Google 、 Amazon 、 Meta 、 Microsoft 、 Apple 和 Tesla 已公布 2026Q2 财报及业绩说明会,以下是整理的重点:
1. 营运成绩单:
Google:营收达 1,198 亿美元,同比达 24%(前 22%),创下连续 12 个季度双位数增长的纪录,营业利益率 34%(前 36.1%)。稀释 EPS 达 9.11 美元(前 5.11 美元),受惠 Anthropic 及 SpaceX 投资收益带动的大幅增速。核心业务 Google Services 营收达 945 亿美元,年增 15%(前 16%),Google Cloud 营收达 248 亿美元,同比高达 82%,营业利益达 88 亿美元,利润率由 20.7% 大幅扩张至 35.6% 。积压订单季增超过 500 亿美元,达到 5,140 亿美元,由企业端 AI 方案和首度认列的 TPU 系统销售所驱动。
Amazon:营收达 2,006 亿美元,同比加速至 19.6%(前 16.6%),优于市场预期的 1,961 亿美元。营业利益达 275 亿美元,年增 43%(含美国关税退税与能源衍生合约共 12 亿美元一次性利益),稀释 EPS 达 5.75 美元(前 2.78 美元),远超市场预期的 1.81 美元,受惠 Anthropic 投资收益带动的大幅增速。 AWS 营收达 422 亿美元,年增加速 36.7%(前 28.4%),其 ARR 突破 1,690 亿美元,AWS 营业利益率增速至 39%(前 37.7%)。北美与国际电商业务营收分别增速 16.1%(前 12.1%)与 14.8%(前 18.7%)。
Meta:营收达 608 亿美元,年增 28%(前 33.08%),营业利益率减速至 31%(前 40.6%),主因是 24 亿美元诉讼准备金和 12 亿美元裁员遣散费,排除后营业利益率为 36.7% 。稀释 EPS 达 6.18 美元(前 10.44 美元),低于预期的 7.22 美元。 Family of Apps 营收达 604 亿美元,年增 28%(前 33%),广告展示次数和平均广告单价分别增速 14%(前 19%)和 12%(前 12%)。 WhatsApp 付费讯息与订阅推动其他营收首度破 10 亿美元(年增 73%)。
Microsoft:营收达 900.1 亿美元,年增 18%(前 18%),优于市场预期的 876 亿美元。毛利率达 67.2%(前 67.6%);Non-GAAP 稀释 EPS 为 4.74 美元,优于预期的 4.24 美元。获利除了受益于 Microsoft Cloud 的强劲增速,还有源自 Anthropic 投资的 32 亿美元增值收益。商业积压订单扩大至 6,780 亿美元(前 6,270 亿美元)。智能云端营收达 393 亿美元,年增 32%(前 30%),其中 Azure 及云端服务增速达 43%(前 40%)。
Apple:营收达 1,094 亿美元,年增 16.3%(前 16.6%),优于预期的 1,088 亿美元,毛利率 50%(前 49.3%)。稀释 EPS 为 2.02 美元,优于市场预期的 1.89 美元,受惠关税退税利益,但预计此利益将递减,且内存储器成本仍将上扬。硬件营收达 787 亿美元,年增 18%(前 16%),其中 iPhone 增速 22%(前 21.6%),Mac 增速 29%(前 5.66%)。服务营收创下 307 亿美元新高,年增 12%(前 16.7%),活跃装置安装量突破 25 亿台,Apple 平台相关服务的付费订阅数超过 15 亿。
Tesla:营收增速至 282.4 亿美元,同比 25.5%(前 15.8%),优于预期的 264 亿美元。然而,GAAP 毛利率降至 16.8%(前 21.1%),Non-GAAP 稀释 EPS 0.33 美元(前 0.41 美元),低于市场预期的 0.53 美元,主因是汽车降价促销和监管积分收入减少,以及强化在 Robotaxi 、 FSD 、 Optimus 等业务的研发投入。
2. AI 应用从数位服务、企业 Agent 延伸至物理世界:
各家科技巨头的 AI 发展已不再局限于基础模型,而是依据既有生态系,分别向「消费者产品智能化」、「企业工作流自动化」及「 Physical AI 」三条路径扩张。:
Google:Google 将 AI Overviews 与 AI Mode 整合为单一搜寻体验,AI Mode 全球用户突破 10 亿 MAU,Gemini App 用户达 9.5 亿 MAU;YouTube 亦推出 Ask YouTube,6 月已有 1.4 亿名用户互动。相较于单纯发展独立 Agent,Google 更重要的优势,是将 Gemini 嵌入搜寻、广告、 YouTube 、 Workspace 与 Cloud 等高频产品,直接提升使用量、广告转换率及云端需求。同时,Google 也透过 Antigravity 、 Gemini Enterprise 与 Agent Development Kit,逐步向企业代理与工作流自动化延伸。
Amazon:AI 业务及芯片业务年化营收运转率均突破 250 亿美元(呈三位数增速)。推出 Amazon Bedrock Agents,并新增 policies 、 payments 及 Strands Agents 工具。自研代理式编码服务 Kiro 使用量季增三倍。智能工作伙伴 Amazon Q 付费用户惊人增长,并推出可背景持续执行的自主代理(autonomous agents);安全防护工具 AWS Continuum 可自动修復漏洞。
Meta:推出 Muse Spark 1.1 代理与编码模型,Meta AI 每日互动人数大增 60% 。 Meta Generative Recommender 引入广告推荐系统。全面推广 Meta Business Agent,全球已有超过 100 万家企业每周透过 WhatsApp/Messenger 客服代理进行对话与结帐,并推出 Enterprise 等级的 Agent Platform。
Microsoft:M365 Copilot 付费席次突破 3,000 万,推动 ARPU 增长,Copilot 营收季增超过 60% 。 Copilot 正在进化为结合 Chat 、 CoWork 、 Autopilot 、 Code 的「超级 App 」。 Agent 365 註册代理数突破 4,000 万个。推出 Project Perception 多模态自主安全防护代理系统。
Apple:发表「 Siri AI 」,首度将系统级 AI 、 Apple Intelligence 与装置个人隐私脉络进行整合,开发者与公开测试反响热烈,预期秋季推出将成为 iPhone 17 系列的重要需求驱动器,其 25 亿的庞大装置安装基础下,长线具备形成以装置为入口的个人 AI 助理的机会。
Tesla:Tesla 的 AI 发展核心是将视觉感知、端到端神经网路、自研 AI 芯片及大规模真实世界数据,应用于 FSD 、 Robotaxi 与 Optimus。目前无监督 FSD 测试在 6 个城市累积超过 38 万英里(无任何事故记录),Robotaxi 运作里程以每周双位增速。 Optimus 进入 Fremont 流水线。并与 xAI 联合推出 AI 代理人系统「 Digital Optimus 」,尝试把其自驾技术从「控制车辆」延伸至「控制电脑与机器人」。
3. 科技巨头普遍上修资本开支,现金流压力增加:
各家公司纷纷上调或维持高额资本开支,以应对算力短缺,但同时也造成多数巨头面临现金流压力:
Google:将 2026 全年资本开支指引上调至 1,950 ~ 2,050 亿美元(原预估 1,800 ~ 1,900 亿)。为解决算力短缺,Q3 将策略性引进第三方算力作为过渡方案,但短线会对利润率造成温和压力,且自由现金流 -58 亿美元,为多年来首度转负。
Amazon:将 2026 年全年资本开支预测上调至 2,200 亿美元(原预估 2,000 亿),主因是内存储器成本上升以及 AI 与云端基础设施扩张。管理层强调数据中心寿命长达 30 年,其产生的长线 ROIC 极具吸引力,但自由现金流 -88 亿美元显示短线资本开支压力。
Meta:将 2026 年资本开支区间上修至 1,300 ~ 1,450 亿美元(原预估 1,250 ~ 1,450 亿),但资本开支压力导致 Q2 自由现金流降至 17 亿美元(GAAP),为 2022Q3 以来新低,因此 Meta 引入了更多债务融资以降低整体资金成本,例如与 BlackRock 达成一项战略合作,在德州 El Paso 开发一个全新的 1GW 数据中心。
Microsoft:因折旧年限变更,2027 财年起将数据中心与办公大楼的预估折旧年限从 15 年延长至 25 年,因此 2026 年的资本开支预估值调整至 1,750 亿美元(前 1,900 亿美元),但并不会改变实际的投资计画,且预计下个财年的资本开支将会持续扩大,而观察自由现金流继续维持 196 亿美元的强劲水准。
Apple:AI 芯片与 Siri 运算成本将采取自建数据中心与第三方云端混合模式。此外,与 Broadcom 签订超过 300 亿美元的多年度自研芯片与製造协定,并计划在休士顿启用 Advanced Manufacturing Center 以组装 AI 服务器与生产 Mac mini,观察 Apple 的自由现金流维持在 387 亿美元的强劲水准。
Tesla:2026 年资本开支将超过 250 亿美元,且未来 2 到 3 年内预期仍会持续增速,这也让 Q2 自由现金流终结 8 季的增长,来到 -10 亿美元 ,并正在安排高达 300 亿美元的债务额度以加速自研芯片、 Optimus 与 Robotaxi 的工业化规模扩张。
4. 自研芯片与系统架构最佳化:从采购算力转向全栈成本控制:
随着 AI 推论量与 Agent 任务复杂度快速提升,科技巨头正扩大 ASIC 、 CPU 与网路芯片布局,并透过芯片、模型、编译器、内存储器及资料中心架构的软硬件协同设计,降低每 Token 成本与外部 GPU 依赖:
Google:TPU 8t 和 8i 持续交付,自研 Axion CPU 提供比同业高 30% 的每美元效能。 Q2 首度向客户数据中心交付并认列 TPU 系统销售收入。
Amazon:自研 Trainium 芯片与 Graviton CPU 业务年化运转率突破 250 亿美元。 Trainium 获得 Anthropic 、 OpenAI 及众多 AI 独角兽采用,公司正积极评估将 Trainium 直接销售给云端外的第三方数据中心。 Meta:自研推荐与推论 ASIC MTIA 芯片持续发挥关键效益,主要降低 Facebook 、 Instagram 、 WhatsApp 与广告系统内部的大规模推论成本。
Microsoft:自研芯片 Maia 200 扩大部署,使每美元性能提升 30%,并与自研 MAI 模型协同最佳化降低 40% 功耗。 Cobalt 200 CPU 虚拟机已陆续部署至全球超过 25 个数据中心。
Apple:自研 Apple Silicon(M 系列、 A 系列)具备独特大容量统一内存储器架构,成为执行边缘 AI 与高吞吐量本机推论的核心优势。
Tesla:在奥斯汀建造「开发芯片厂」,将光罩、逻辑、内存储器、封装与测试整合于单一屋檐下。预计 2026 年中量产 AI5 芯片,自研的 AI6 芯片也已在设计中,主要是让 FSD 、 Robotaxi 与 Optimus 能在车辆及机器人端即时完成视觉感知、路径规划与控制。
5. 其他科技进展(长线前沿科技):
Google:Waymo 发表第 6 代 Waymo Driver 自动驾驶车 Ojai,预计在未来数月开放更多乘客搭乘;无人机快递 Wing 安全完成超过 100 万次外送;Isomorphic Labs 生物医药子公司融资超过 20 亿美元,用于扩大 AI 药物设计引擎、全球营运和候选药物管线。
Amazon:低轨卫星 Leo 部署近 400 颗卫星在轨,数量已足够在今年底提供卫星网络商用服务;美国 Amazon Haul 的超低价商品选择较推出时扩大近 20 倍,商品数超过 600 万项;生鲜食品月活跃客户自年初以来增速超过 50%,Amazon Pharmacy 上半年新增客户超过倍增,当日处方药配送量接近五倍增速。
Meta:与 EssilorLuxottica 合作推出新一代 Meta Glasses(含 Kylie Jenner 联名款),出厂即搭载 Muse Spark,早期销量超出预期。
Microsoft:正致力于将 Windows 打造为「无计量智能(unmetered intelligence)的离线卸载终端」旨在将强大的设备本机运算与企业级安全结合,可在不消耗云端算力或无需连网的状态下,运行高效能的 AI 推理与开发工作;重整 Xbox 游戏阵容与营运,预期 2027 财年恢復增长。
Apple:与 Klarna 合作在美国推出 Apple Upgrade 硬件租赁计划;推出 Global Accessibility 辅助功能,让 Vision Pro 支援眼动控制轮椅。
Tesla:Megapack 3 即将进入生产阶段,随着 AI 资料中心用电需求快速增加,公司预期大型储能系统将更广泛用于电网调节、尖峰负载管理与资料中心供电稳定。 Tesla 同时深化与 SpaceX 的技术合作,将 Grok 导入车载系统,并作为 Digital Optimus 的上层任务管理模型;Starlink 则整合至 Cybercab,未来也计画导入其他车款,以补足行动网路覆盖不足,降低 Robotaxi 通讯死角。此外,Tesla 正规画 Megapod 分散式算力架构,将 Tesla AI 电脑与 x86 服务器整合于模组化设备,未来可能部署在具有可用电力的 Supercharger 等地点,藉此利用分散式电力扩充 AI 算力;不过,该架构目前仍处于设计与规画阶段。
结论: 科技巨头于 2026Q2 的财报呈现出「核心业务稳健,AI 变现更具体,但资本开支与现金流压力同步升高」的样貌。相比于前几季市场对 AI 投报率的疑虑,AI 已不再只停留于模型能力与产品测试,而是逐步反映在云端收入、广告效率、企业 Agent 采用、自研芯片销售等等,AI 业务规模和积压订单持续扩大,能见度已延伸至 2027 年,导致算力供需仍严重短缺。
而短线则要承担的「甜蜜负担」,包括内存储器通胀以及高额资本开支所带来的现金流压力,长线享受 AI 生产力循环所带来的投资报酬。
日本央行 7 月会议重点如下:
日本央行于 7 月会议维持利率不变,虽然央行下调通胀预估,但仍预估今年下半年通胀将会回升并显着高于 2%,同日公布的东京 CPI 同比也上升至 2.0%(前 1.7%),为今年来首次,下半年再次升息机率上升。
日本政府在 7/30 再度进行外汇干预推升日圆升值,本次干预金额推估为 8.45 万亿日圆,日圆短线升值,但从长线来看,我们认为日圆仍会因为财政支出扩大维持弱势,更多分析详见8 月月报。
美国 2026 Q2 GDP 年化季环比 1.5%(前 2.1%),受政府支出 -0.14 pp 负贡献小幅拖累,但消费 2.12 pp 与非住宅投资 1.15 pp 表现亮眼,显示美国需求动能强劲,整体 GDP 同比 2.1%(前 2.7%),也维持韧性。
6 月整体与核心 PCE 物价 同比也双双滑落至 3.7% 、 3.3%(前 4.1% 、 3.4%),其中,受到高度瞩目的核心 PCE 物价月增仅有 0.13%(前 0.33%),低于纽约联储行长 Williams 提出的 0.2% 升息门槛。
我们维持看法,考虑到 7 月记者会 Warsh 提及美债收益率一度来到 4.7%,已先行帮助美联储收紧资金环境,加上 PCE 数据的降温,当前物价僵固性极低,都为美联储争取更多观察时间,不需急于升息。
美国 2026 Q2 GDP 年化季环比 1.5%(前 2.1%),低于市场预期的 2.1%,同时 6 月整体与核心 PCE 物价同比双双滑落至 3.7% 、 3.3%(前 4.1% 、 3.4%),略优于市场预期。我们分别以两大重点解读:
观察细项,本次 GDP 表现的不如预期主要受到政府支出拖累,Q2 转为负贡献 -0.14 pp(前 0.74 pp),反映了美国在美伊衝突后释放战略石油储备的影响(销售额会从政府消费支出中扣除)。
不过聚焦国内私部门的状况,Q2 表现其实非常亮眼。即便面临美伊衝突的干扰,消费贡献 还是反弹至 2.12 pp(前 0.37 pp),除了归功于稳定的劳动市场外,部分也反映了世界杯带来的挹注;而 非住宅投资 于 Q2 更是维持强劲,贡献 1.15 pp(前 1.42 pp),其中设备投资增速广泛,不只是跟 AI 最直接相关的信息处理设备,工业设备、运输设备本次也有显着增速。
综合起来,私人国内最终销售(final sales to private domestic purchasers,即消费与私人固定投资的总和)年化季环比回升至 3.9%(前 1.7%),显示美国需求动能强劲。
再来看到同天公布的 6 月 PCE 物价。如同率先公布的 CPI 所示,在油价回落之后,6 月整体 PCE 物价月减 -0.11%(前 0.46%),且服务项目也出现广泛降温,受到高度瞩目的核心 PCE 物价月增仅有 0.13%(前 0.33%),远低于纽约联储行长 Williams 提出的 0.2% 门槛。
虽本次 PCE 数据尚未反应到近期油价的再度回升,但核心通胀受控、密大未来 5 年通胀预期稳定在 3.3% 、美债平衡通胀率创近期低,都显示当前油价并未造成广泛的二次上涨迹象。后续持续关注核心通胀,若环比能够维持 0.2%,便能确认通胀重回放缓路径,美联储压力也将缓解。
考虑到 7 月记者会 Warsh 提及美债收益率一度来到 4.7%,已先行帮助美联储收紧资金环境,加上 PCE 数据的降温,都为美联储争取更多观察数据的时间,不需急于升息。我们也认为在 Q3 用油旺季以及期中选举日渐逼近的压力下,特朗普不会让美伊战争发展成持久战,年内维持利率仍是高机率事件。
更多关于美国经济基本面与央行货币政策走向,欢迎参考即将发布的 8 月投资月报!
台湾 2026Q2 GDP 同比概估达 12.92%(前 14.55%),远高于 5 月预测数 10.83%,细项中商品服务输出年增 21.64%(前 35.76%),优于预测的 20.95%,继续反映 AI 服务器、先进芯片、资通讯产品的需求强劲扩张。
内需表现同样强劲,包括资本形成年增 15.14%(前 5.92%),远超预测的 7.91%,反映 AI 供应链的投资效应持续扩散至资本设备端,民间消费同比走扬至 5.88%(前 4.74%),远优于预测 3.98%,显示内需消费韧性。
台湾 2026Q2 GDP 继续惊艷市场,除了原本受惠于 AI 服务器、高效能运算和云端强劲需求的出口外,内需表现更是最大惊喜,资本形成动能远超预期以及半导体设备进口同比达 40.38%,反映的 AI 相关投资动能持续扩散到投资端,且内需消费同样表现远优于预期,反映财富效应持续发酵,带动跨境旅游潮,以及零售和餐饮业扩张,Q2 分别年增 6.14%(前 2.12%)、 4.69%(前 3.69%),同时背后仍有稳定的就业市场做支撑,例如 6 月季调失业率 3.34% 且 5 月实际经常性薪资年增 0.74%(前 3.27%)维持第 26 个月扩张,内需消费将维持韧性。
整体而言,台湾经济在 Q2 呈现「内外并强」格局,除了有强劲的出口动能外,资本形成与民间消费双双优于预期并加速增速,支撑 Q2 GDP 同比继续维持在 12% 以上的高速区间,而我们也于 8 月月报再度上调今年台湾的出口和 GDP 预估至 43.8%(前次预估 38.5%) 和 12.4%(前次预估 11.6%)。
更多台湾经济基本面分析,可留意最新发布的 2026 年 08 月投资月报!
美联储 2026/7 维持基准利率在 3.50 ~ 3.75% 区间,但声明稿首次出现 3 位委员支持升息 1 码,而 Warsh 会后记者会强调,随着减少前瞻指引,他乐见市场自行为金融环境定价,我们该如何解读本次会议?
- 本次会议以 9 : 3 通过维持利率在 3.50 ~ 3.75% 区间,声明稿几乎一字不改,维持经济稳健、失业率变化不大、通胀仍超过 2% 论述。
- 美联储仍维持每月 100 亿购买国库券,挹注市场资金流动性,同时委员会也重申了在银行体系中保持充足储备(ample reserves)的政策。
- Warsh 记者会中,强调通胀 2% 目标不变,并表示在缺乏前瞻指引的情况下,市场参与者正在学习如何应对球(实际数据),而不是应对裁判(美联储),从近期名义和实际利率都攀升来看,美联储即使到现在为止没做太多动作,但市场已经帮美联储做很多了。
完整分析详见:【行情快报】美联储按兵不动、 3 票反对!交由市场定价升息
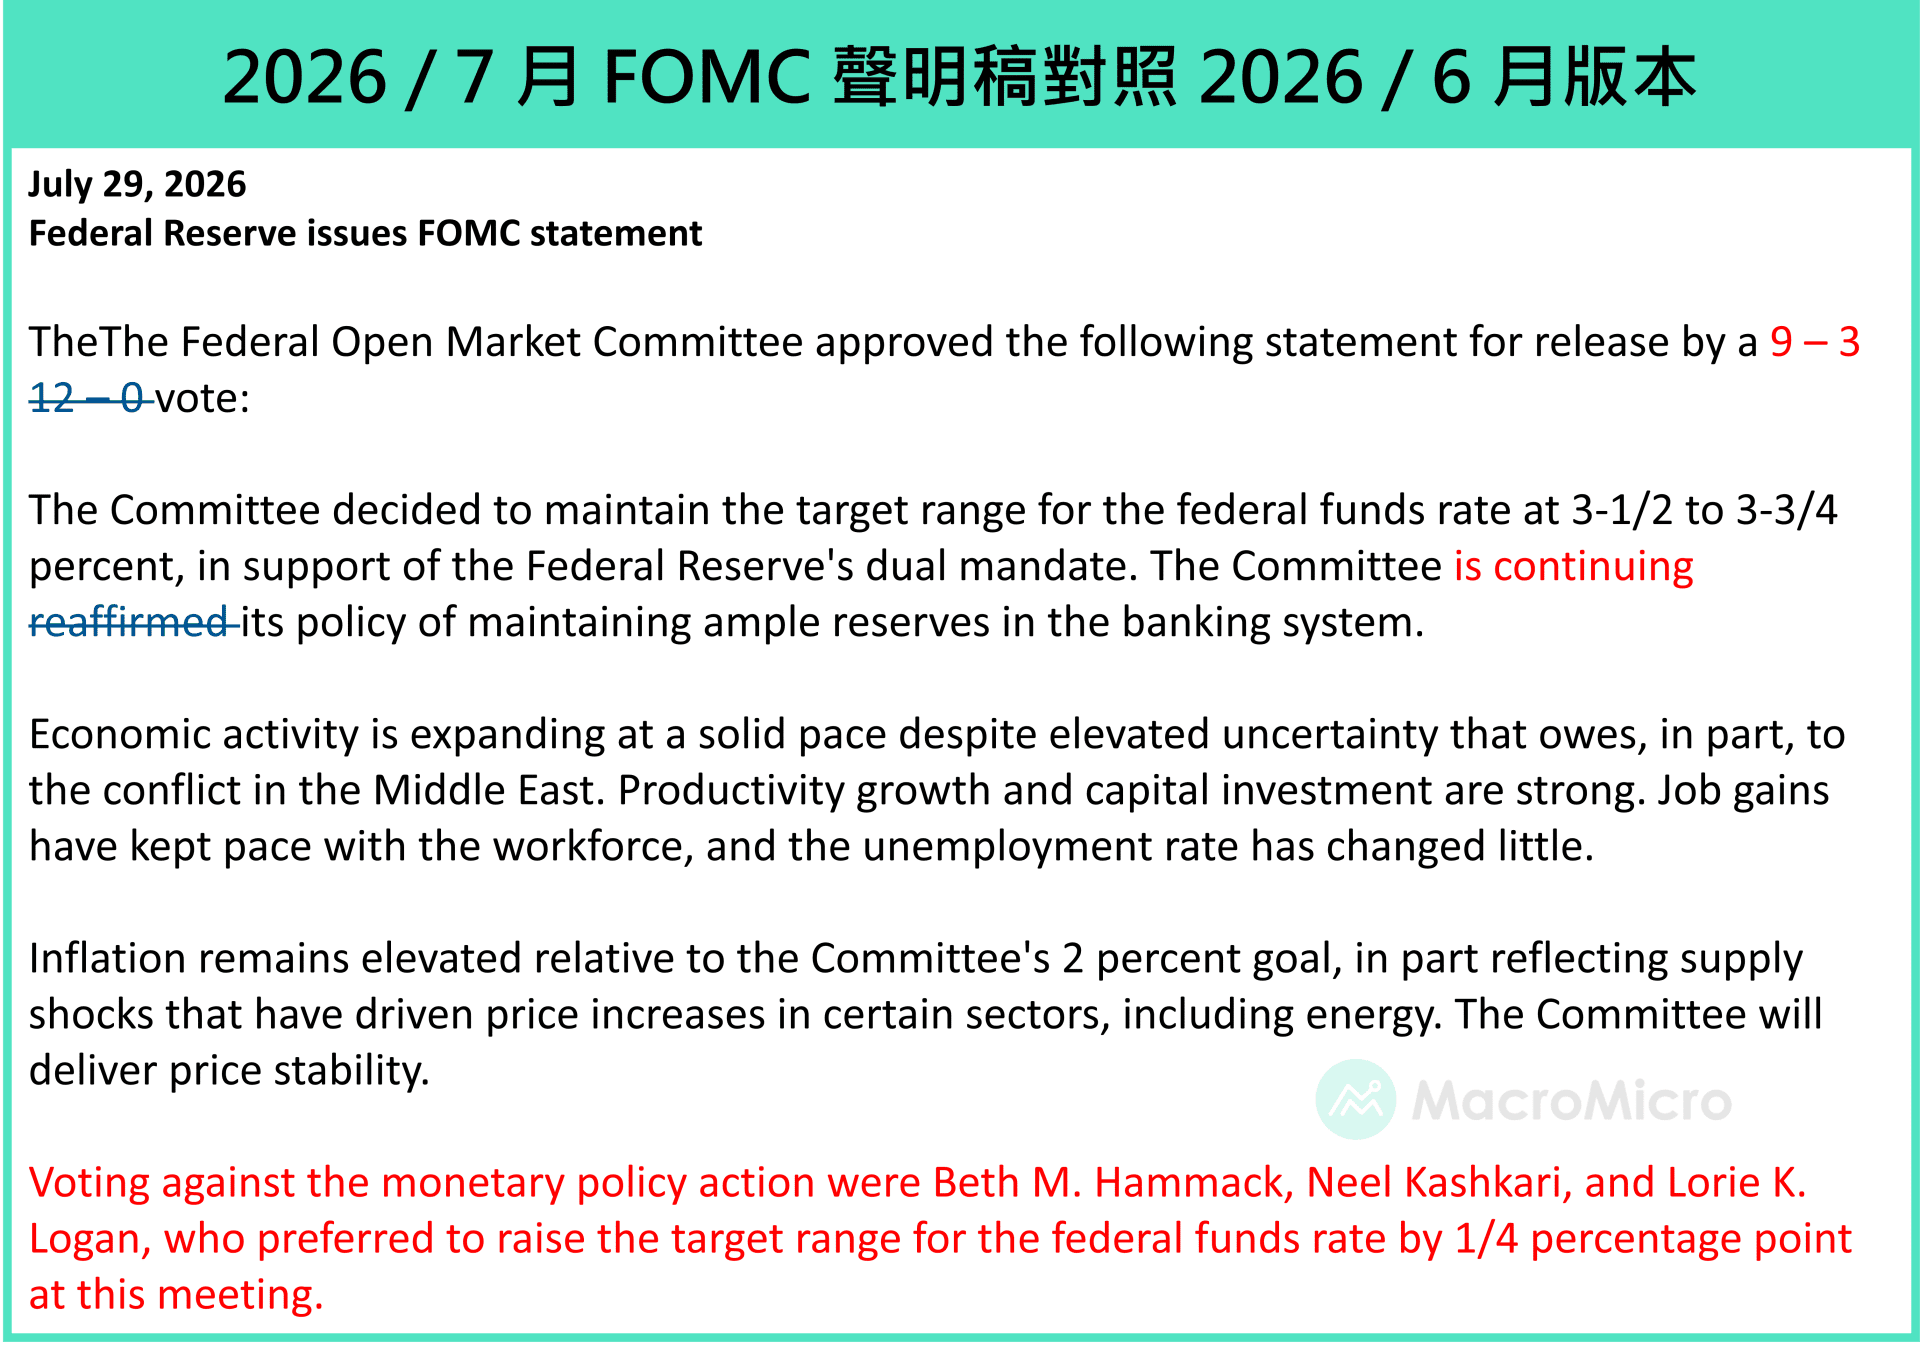
微软于 2026 年 7 月 29 日发布 2026Q2 财报及业绩说明会,以下为 M平方整理的重点:
1. 营运成绩单:营收达 900 亿美元(前 828.9 亿美元),同比 18%(前 18%),优于预期的 876 亿美元,毛利率达 67.2%(前 67.6%);Non-GAAP 稀释 EPS 为 4.74 美元,优于预期的 4.24 美元。获利除了受益于微软云端(Microsoft Cloud)的强劲增速,还有源自 Anthropic 投资的 32 亿美元增值收益。
2. 各业务表现:
- 智能云端 (Intelligent Cloud):营收达 393.1 亿美元(前 346.8 亿美元),年增 32%(前 30%),受惠于 Azure 与其他云端服务的强劲表现,年增高达 43%(前 40%),且 Azure 年营收更突破了 1,000 亿美元大关。
- 生产力与商业流程 (Productivity and Business Processes):营收达 378.5 亿美元(前 350.1 亿美元),年增 14%(前 17%)。微软的商业模式已从单纯「 per seat 」转向「 per seat + 用量计费」,部分核心服务均导入用量计费,在此情境下 Microsoft 365 Copilot 付费席位继续突破 3,000 万个。其他细项包括 M365 Consumer cloud 营收年增 24%(前 33%)、 LinkedIn 营收年增 12%(前 12%),而 Dynamics 365 营收年增 13%(前 22%)。
- 个人运算 (More Personal Computing):营收为 128.5 亿美元(前 131.9 亿美元),年减 -4%(前 -1%),主要受硬件与游戏业务减速影响,其中 Windows OEM and Devices 营收同比为 -7%(前 -2%),Xbox 内容与服务营收同比为 -10%(前 -5%)。
3. 未来财测指引:预计 2026Q3 营收落在 898.5 ~ 909.5 亿美元,同比 16% ~ 17% ,重申 2027 财年将维持双位数营收和营业利益增速。
4. 营运健康状况:本季自由现金流达 196.39 亿美元(前 158.03 亿美元),显着季增速,主要来自营业活动现金流大增 554.41 亿美元(前 466.79 亿美元),即使资本开支也同步大增 358 亿美元(前 308 亿美元,不含融资租赁)。另外,本季商业剩余履约义务高达 6,780 亿美元(前 6,270 亿美元),同比达 84%(前 99%),反映客户对于微软 AI 和云端的强劲需求。
5. 资本开支规划:因折旧年限变更,2027 财年起将数据中心与办公大楼的预估折旧年限从 15 年延长至 25 年,因此 2026 年的资本开支预估值调整至 1,750 亿美元(前 1,900 亿美元),而这并不会改变实际的投资计画。
6. 分析师提问与公司回覆(QA):
- Azure 加速增速的驱动因素是甚么? 主要仍是运算需求仍持续超过可用供给,同时来自效率提升,包括 CPU 与 GPU 的效率增益,以及流程改善让新产能更快上线交付。
- M365 Copilot 表现强劲,但客户是仍停留在试点,还是已进入更广泛的部署? Nadella 回应 Copilot 正整合 Chat 、 Cowork 、 Autopilot 、 Code 成为一个「旗舰超级应用」,并且从授权采购到达到高使用率的时间已从「数月」缩短为「数天」,使用强度已接近 Outlook 、 Teams 等日常沟通工具的水准,认为 Copilot 的可触及市场(TAM)远比传统 Office 更广。
- 目前追踪的 ROI/ROIC 相较一年前有何变化? 自研芯片可带动哪些未来的增量变现? Amy Hood 回应对 TAM 扩张的确定性提高、以及在应用层与基础设施层都握有更多毛利改善槓桿,包括硅芯片的性价比优化、模型多元化带来的 token 使用效率与成本结构改善等。
- AI 平台、模型、芯片与产品策略:
- 「 Harness 与 model 分离」的多模型策略:目前 Microsoft Foundry(前身即 Azure AI Foundry)模型目录累积超过 11,000 个模型,强调企业应保有记忆与情境的控制权、模型可替换,兼顾成本与韧性,例如安全领域案例中 MAI-Cyber-1-Flash 搭配多代理架构后,效能可优于更大型的 Mythos 模型,成本却减半。
- Copilot 生态系持续扩张:Microsoft 365 Copilot 付费席位突破 3,000 万,单季净新增席位较上季翻倍以上;GitHub Copilot 用户达 5,000 万,GitHub 整体用户达 2.25 亿,超过九成《财星》 500 大企业采用 GitHub 进行 AI 开发。
- 自研芯片持续推进:Maia 200 效能 / 成本较前代提升 30%,已同时支援 OpenAI 与 MAI 模型;并宣布将率先部署采用 AMD Helios 与 NVIDIA Vera Rubin 的新一代 AI 基础设施,并于本季在五大洲新增 31 个数据中心(累计达 88 个)。此外,Cobalt 200 预期在 7 月底前部署于全球超过 25 个数据中心。
结论 微软公布 Q2 财报和业绩说明会后,盘后股价大涨 8%,对比 7/22 的 Google 和同日公布财报的 Meta 盘后呈现下跌,反映市场极度关注于科技巨头「创造现金」的能力,尤其在大家都纷纷扩大 AI 支出之际,而微软目前缴出了最佳答案,增加的资本开支有效转换成获利和现金流,并且获得更多订单后继续扩大资本开支,我们认为这得力于两个原因,第一是微软主要以 Microsoft 365 、 Azure 等订阅制与长约云端服务为主,而 Google 和 Meta 有一大部分是仰赖广告这种波动性较大的收入来源,第二是微软没有选择和 Google 、 Meta 打「顶尖前沿模型」的战争,而是透过自己的生态系优势,从不同入口获得更多订单。因此,未来在 AI 赛道上谁能赢得胜利,并不只是看模型的性能提升多少,或成本降得多低,而是能够把 AI 能力快速嵌入既有的企业通路与客户关係,并转换成可预期现金流的生态系。
更多微软财报信息,请详见 美股财报资料库
Meta 于 2026 年 7 月 29 日发布 2026Q2 财报及业绩说明会,以下为 M平方整理的重点:
1. 营运成绩单:营收达 608.01 亿美元(前 563.11 亿美元),同比 28%(前 33%),优于市场预期的 601.9 亿美元。但营业利益 187.75 亿美元,年减 -8%(前 30%),营业利益率降至 31%(前 41%),导致稀释 EPS 为 6.18 美元(前 10.44 美元),低于预期的 7.22 美元。
2. 各业务表现:
- Family of Apps:营收达 603.70 亿美元(前 559.09 亿美元),年增 28%(前 33%);营业利益年减 -6.3%(前 23%)。每日活跃人数(DAP)平均达 36 亿人,年增 3% 。此外,本季广告展示量年增 14%(前 19%);平均广告价年增 12%(前 12%)。
- Reality Labs :营收为 4.31 亿美元(前 4.02 亿美元),年增 16.5%(前 -2.4%);营业亏损为 46.19 亿美元(前 40.28 亿美元)。
3. 未来财测指引:预计 2026Q3 营收落在 610 ~ 640 亿美元。 2026 全年营运费用区间调升至 1650 亿至 1690 亿美元(前 1620 亿至 1690 亿美元),调升主因是纳入 24 亿美元法律诉讼费用;但管理层仍预期 2026 全年营业利益将高于 2025 年水准。此外,2026 全年资本开支区间上调至 1300 亿至 1450 亿美元(前 1250 亿至 1450 亿美元)。
4. 营运健康状况:本季自由现金流显着萎缩至 7.84 亿美元(前 123.86 亿美元),创近期新低,因大幅提高 AI 基础设施投资,导致资本开支激增 310.80 亿美元(前 198.40 亿美元);儘管营运活动现金流仍高达 318.62 亿美元(前 322.26 亿美元)。另外,本季末长线债务增加至 836.64 亿美元(前 587.48 亿美元)。
5. 分析师提问与公司回覆(QA):
- 预期哪一项 AI 业务服务能在 2026 至 2027 年最先展现 ROIC? 祖克伯仅回应目前多数算力仍会继续用于训练模型,以保持领先地位,其余才会分配到不同的产品与营收机会,包括优化核心业务、即将推出的新消费者产品、 API 、企业代理人、开发者工具,以及直接销售算力的机会。
- 如何打进企业市场? 祖克伯将企业市场分为两类,第一类是既有广告主与商家的延伸,尤其是透过 WhatsApp 、 Messenger 和 Instagram 的 Business Agent 帮助企业客服、销售与完成交易;第二类是 API 、程式开发工具、内部生产力工具及更广泛的企业软件,这也是 Meta 过去不完全具备的新能力。
- 一般消费者何时会真正使用 AI Agent? 祖克伯认为某些 AI 市场已经突破,例如 Coding Agent,虽消费者个人 Agent 尚未成熟,但看好未来 5 年内,数十亿人会拥有能理解个人目标、全天候协助工作的 Agent。
- 为甚么一边买算力,一边卖算力? 祖克伯回应是从资本配置角度来思考,因为目前整体市场算力严重不足,所以 Meta 既有内部高价值用途,也收到了外部的高价购买需求,而管理层会在两者之间做组合配置,部分算力可以直接出售,但更大部分将保留用来训练模型和建构更高价值的「智能层」。
6. 技术进展和演算法优化:
- 推荐演算法跃升:Reels 推荐架构导入了更快推理与结合深层用户历史的新架构,带动 Instagram 用户工作阶段增速 15 个基点,目前 Instagram Feed 上超过一半的推荐内容发布时间小于一天,较一年前增速超过一倍。
- Muse 与推荐模型:7 月释出的 agentic 模型 Muse Spark 1.1 以及 Muse Image / Muse Video 模型,已在本季开始自动运用于处理所有 Instagram 公共 Reels 与 Feed 贴文的内容分析与特征标记。
- 广告系统导入全新的「 Meta 生成式推荐器」,不再对每个广告独立评分,而是运用 LLM 同时理解广告内容与用户偏好进行精准匹配。这项转变与 GEM 模型共同驱动了 Facebook 广告点击次数提升 8.3%,转化率提升 15.7% 。此外,旗下自动化行销方案 Advantage+ 的年化营收 run rate 已达 750 亿美元。
结论 Meta 公布 Q2 财报和业绩说明会后,盘后股价大跌 -9%,反应目前 Meta 的获利能力和现金流创造,以及在企业 AI(非广告)和个人 Agent 的发展,尚未提供明确的营收时,难以说服市场再度上调资本开支,但观察 Meta 本业的广告需求并未转弱,广告收入仍强劲增速,且在 AI 驱动下继续带动广告展示量和平均价格增速,提高点击和转换率。再者,Meta 后续也预计能够受惠到现在算力供不应求的环境,来自祖克伯在业绩说明会中提到的「大量以溢价租用算力的邀约」,同时为了近一步分摊基础建设成本,正积极引进如贝莱德(BlackRock)战略合资伙伴关係等创新的融资模式,均有助于缓解目前市场对于现金流的担忧。
更多 META 财报信息,请详见 美股财报资料库
台湾 6 月景气分数回升至 41 分(前 39 分),已连续 7 个月呈现红灯,并回到今年 2 月以来的高点。重点细项中「海关出口值」年变动率维持 50.1%(前 58.8%)强劲增速,显示全球 AI 基础建设需求强劲,并带动「机械及电机设备进口值」增速高达 89.4%(前 66.7%),半导体厂商扩产动能进一步加速,而工业生产指数与製造业销售量指数也分别上升至 19.9%(前 11.5%)与 14.9%(前 8.4%),反映生产端热络。
内需方面,批发、零售及餐饮业营业额年变动率扩大至 38%(前 28.8%),其中批发业受到 AI 服务器、半导体需求推升,营业额同比达 56.3%(前 38.2%)、除此之外,零售和餐饮营业额也表现乐观,分别年增 8.02%(前 5.25%)和 4.59%(前 4.96%),显示台湾内需消费的韧性。
台湾 6 月 景气灯号 已连续 7 个月呈现红灯,景气分数再度回升至 2 月高檔的 41 分。分数上升主要来自「製造业销售量指数」与「工业及服务业加班工时」,反映 AI 相关需求除了推升 海关出口,也传导至製造业整体产量、销售和劳动市场,而 机械及电机设备进口 高达 89.4% 的增速率,显示以台积电为首的厂商调高 资本开支 后,带动设备拉货与产线建置。
内需方面,批发业 继续受惠于 AI 服务器、半导体需求推升而强劲增速,同时 6 月 零售销售 持续增温,同比来到 8.02%(前 5.25%),最主要来自「汽机车销售」显着回暖,同比达 19.1%(前 -0.9%),来自业者促销加大力道带动民众买气回笼,而餐饮业营业额同比 4.59%(前 4.96%)维持稳定復苏,均体现台湾的内需消费韧性。
整体而言,台湾景气扩张强度再次升温,反映的是 AI 需求同步刺激出口、工业生产及销售以及设备投资的强劲动能,且内需消费復苏态势持续好转,展现台湾经济内外需同步扩张的格局,我们将于本周发布的月报中,再度上调今年 GDP 增速(原 11.6%)。
更多台湾经济基本面分析,可留意最新发布的 8 月投资月报
- 上周全球股市涨跌不一,中东地缘的不确动性带动布兰特原油一度衝上百元大关,Google 财报虽亮眼,但市场担忧资本开支扩大导致现金流翻负,S&P 500 小幅下跌 -0.61% 、 Nasdaq 指数下跌 -2.13%,然而硬件股相对止稳,费半指数回升 1.24%,带动亚股同步回升,台湾加权指数上涨 2.3%,并创下单日最高涨点纪录,唯南韩 KOSPI 仍受到去槓桿卖压,小幅下跌 -1.91% 。 其余重要资产部分,油价的走势再度使得升息预期走高,Fedwatch 预期 7 月升息机率攀升至 33% 、年内升息 2 码,10 年期美债收益率一度突破 4.7%,为 2024 年以来最高,美元指数涨至 101,金价表现震盪,市场静观本周 FOMC 利率决策会议。
- 本周重要大事:
美国、英国、日本 央行利率决策:本周四(7/30)将公布美国、英国利率决策,周五(7/31)则将公布日本利率决策。即使近期美伊双方再次爆发衝突,推升原油价格,不过整体通胀风险仍可控,我们预期三大央行将维持利率不变。
美国、欧洲 GDP & 美国 PCE:本周四(7/30)将公布美国、欧洲 Q2 GDP,以及美国 6 月 PCE 物价。市场预期美国 Q2 GDP 年化季环比升至 2.3%(前 2.1%)、欧元区 GDP 同比 0.8%(前 0.5%);克里夫兰联储预估美国 6 月 PCE 同比降至 3.65%(前 4.07%),核心 PCE 同比为 3.33%(前 3.41%)。
台湾 GDP & 景气对策信号:本周一(7/27)将公布台湾 6 月景气对策信号,周五(7/31)将公布台湾 GDP。预期在 AI 需求持续强劲之下,本次景气对策信号将维持红灯,并持续带动经济增速,台湾主计处预估第二季 GDP 同比 10.83%(前 14.55%)。
中国製造业 PMI:本周五(7/31)将公布中国 7 月 PMI。中国製造业新旧产业动能增速不同步之下,市场预期 7 月製造业 PMI 将小幅减速至 49.9(前 50.3)。
科技巨头财报:本周美东时间周三(7/29)将公布 Microsoft 、 Meta 财报,周四(7/30)将公布 Amazon 、 Apple 财报,市场预期:
Microsoft 营收 873.84 亿美元,同比 14.3%(前 18.3%);EPS 4.2 美元(前 4.27 美元)
Meta 营收 602.2 亿美元,同比 21.1%(前 33.08%);EPS 7.21 美元(前 7.31 美元)
Amazon 营收 1,965 亿美元,同比 14.66%(前 16.61%);EPS 1.82 美元(前 1.61 美元)
Apple 营收 1,086.07 亿美元,同比 15.49%(前 16.6%);EPS 1.89 美元(前 2.01 美元)
更多当周关注的市场重点,欢迎阅读我们研究员分享的【MM 一周盘前】 。此外,更多当周事件、数据公布时间,也欢迎追踪【全球财经行事历】!一起为自己的投资负责!
在 6 月升息 1 码后,本次 欧洲央行 如同我们先前预期转向观望,维持利率不变。儘管近期中东衝突重新升温、使能源价格带来的通胀风险再度上行,因此市场预期年内央行仍有约 2 码的升息空间。不过观察 6 月 核心通胀 2.36%(前 2.56%)并未显着升温,且行长拉加德也表示劳动市场 薪资增速 下降趋势并未改变,因此我们依旧认为欧洲央行升息应属于预防性措施,而非新一轮升息循环的开始。
Tesla 于 2026 年 7 月 23 日发布 2026 年 Q2 财报及业绩说明会,以下为 M平方整理的重点:
1. 营运成绩单:营收达 282.4 亿美元(前 223.8 亿美元),同比 25.5%(前 15.8%),明显优于市场预期 264 亿美元,增速主要来自交车量创历年 Q2 新高的 48 万辆、储能部署增加以及服务与其他业务扩张。然而,GAAP 毛利率降至 16.8%(前 21.1%),也低于去年同期的 17.2%;本季 Non-GAAP 稀释 EPS 为 0.33 美元(前 0.41 美元),低于市场预期的 0.53 美元,获利不如预期主要来自三个因素:
汽车业务降价促销,导致车辆平均售价(ASP)与产品组合转弱。
汽车监管积分收入降至 1.46 亿美元(前 3.8 亿美元,去年同期 4.39 亿美元),年减达 -67% 。
研发费用年增约 49% 至 23.7 亿美元,反映 Robotaxi 、 FSD 、 Optimus 、自研芯片及 AI 基础设施投入增加。
2. 各业务表现:
汽车业务:营收约 205 亿美元(前 162 亿美元),年增 23%(前 16%),受惠于 Q2 交车量达 48 万辆(前 35.8 万辆),季增约 34% 、年增 25%(前 6.3%),创下历年第二季新高,并高于市场预期约 40.6 万辆。值得留意的是,FSD 活跃订阅数达 148 万(前 128 万),季增 15.6% 、年增 55.8%,创历史新高,北美新车搭载或订阅 FSD 的比例超过 55%,欧洲市场的 FSD 使用里程快速增加,但 FSD 现阶段的收入规模尚不足以抵销汽车降价、监管积分减少与 AI 投资增加的负面影响。
能源发电与储存业务:营收约 31.4 亿美元(前约 24.0 亿美元),年增 13%(前 -12%);储能产品部署量达 13.5 GWh(前约 8.8 GWh),季增逾 50% 、年增逾 40% 。Tesla 在欧洲、中东与非洲地区的储能部署创高,上海 Megafactory 持续增产,德州 Megafactory 则预计于今年开始生产 Megapack 3 与 Megablock。另外,马斯克认为 Megapack 的 AI 资料中心需求被低估,因为 Megapack 不只能用于削峰填谷的电网储能应用,也可用来平滑 AI 训练时剧烈波动的电力需求。
服务及其他业务:服务及其他营收约 45.8 亿美元,同比 50%(前 42%),主要受二手车、售后维修、充电、保险及车队服务带动。
3. 未来财测指引:Tesla 延续过去作法未提供明确的 2026Q3 营收、 EPS 或交车量财测。公司表示,未来交车量与能源部署量将受到总体需求、供应链准备程度,以及产品究竟出售给终端客户、或配置至 Tesla 自营 Robotaxi 车队等因素影响。
4. 营运健康状况:Tesla 本季交车量高于产量约 2.8 万辆,带动汽车库存天数下降至 15 天(前 27 天)。但现金流状况恶化,营业现金流约 47 亿美元(前约 39 亿美元),反映本业现金流健康,但资本开支上升至 58 亿美元(前 25 亿美元),导致自由现金流降至 -11 亿美元(前 14 亿美元),为 2 年多来首次转负。
5. 资本开支规划:重申 2026 年超过 250 亿美元的资本开支规划,且认为未来 2 ~ 3 年将持续增加,主要投入在 Robotaxi 、 FSD 、 Optimus 、自研芯片、 AI 基础设施、半导体厂等,例如:
德州 Cortex 1 、 Cortex 2 AI 训练算力,Cortex 2 将支援车辆与人形机器人的自主系统训练。
Cybercab 、 Tesla Semi 与 Optimus 产线,第一代 Optimus 产线预计于 2026 年开始初期量产;Cybercab 已在德州开始生产;Tesla Semi 预计 2026 年底至 2027 年初量产。
4680 电池、内华达 LFP 电池、德州正极材料与锂精炼产能。
Austin 半导体厂的前期建设与设备采购。
Megafactory Texas 、 Megapack 3 、 Megablock 、太阳能及充电网路。
6. 分析师提问和公司回復(QA):
Optimus 没有既有供应链,Tesla 要如何扩产?马斯克回应,Samsung 、 TSMC 、 Panasonic 、 Micron 等供应商都在配合 Tesla 投资,其中 Samsung 与 TSMC 正扩建晶圆厂,Micron 则提供重要内存储器产能配置。管理层补充,Optimus 需要金属射出成型件、软性印制电路板、特殊致动器与电力电子元件,若找不到合适供应商,Tesla 会选择内製。
Optimus 何时能真正量产?马斯克强调,Optimus 将遵循製造业典型的 S 型爬坡曲线,但初期会「非常平且非常长」。原因是 Optimus 几乎所有零组件都是新设计,缺乏成熟供应链,包含手部关节、致动器、特殊 PCB 、电力电子、感测器、机构件、 AI 运算平台等。长线目标是 Optimus 3 年产能可能朝 100 万台、 Optimus 4 朝 1,000 万台规模发展,但承认具有高执行难度。
Robotaxi 扩张的真正瓶颈是什么? 需求不是限制,真正的限制是可靠度,也就是所谓的 「 march of nines 」。 Robotaxi 必须从 99% 、 99.9% 一路提升到接近 99.999999% 的可靠程度,才能大规模扩张。
为何不先在 Austin 大量扩车,而是先进入更多城市? 进入多座城市是为了证明其自动驾驶系统具有通用性,而不是只针对单一城市做高度客製化。公司希望证明,不需大量重新标图或工程调整,也能快速部署至新城市。
Robotaxi 会与 Uber 等叫车平台合作吗?马斯克明确表示,Tesla 倾向保持垂直整合,也就是自行掌握车辆、软件、平台与营运,而不是将 Robotaxi 交由外部平台分销。理由是 Tesla 预期需求将高于供应,因此没有必要支付第三方平台抽成。
Cybercab 为何尚未快速放量?Cybercab 是全新的底盘与车型,因此必须先累积针对 Cybercab 车身、悬吊、转向与煞车特性的实际道路数据。与 Model 3 、 Model Y 已有数百万辆道路数据不同,Cybercab 缺乏足够的实车样本,因此初期仍需要搭配方向盘与踏板的测试车,蒐集校准资料,后续部署数量才会明显增加。
Tesla 为何要自己做 Terafab?Terafab 是扩大 Optimus 规模的必要条件,因为未来最大的瓶颈可能是 AI 芯片、内存储器与先进封装供应不足,而 Tesla 已为 Austin 的开发型晶圆厂下单设备。
7. 技术进展:
Robotaxi 已在多个美国都会区运行,并于 7 月在佛州三个城市启动服务;奥斯汀的无监督驾驶范围也持续扩大。但部署仍受到安全验证、监管、许可、第一线应变人员训练,以及车队供应限制。
Starlink 将整合至 Cybercab,并可能逐步扩展至其他 Tesla 车辆,提升车辆的通讯可靠性。
AI5 芯片研发进展良好,初期可能优先用于 Optimus;AI6 则被定位为更高阶的下一代边缘 AI 芯片。公司也正在评估将部分旧车升级至新一代 AI 板卡,而不只是升级到 AI4 。
结论: Tesla 业绩说明会带动盘后股价走跌逾 -4%,反映了本业汽车获利不如预期,但持续投入 Robotaxi 、机器人等新兴业务,导致市场担忧现金流将持续恶化,但观察 Tesla 仍手握超过 400 亿美元的现金和短线投资,短中期仍能继续支撑公司积极转型的愿景,从一家电动车厂转向拥有 AI 、无人载具、机器人、芯片与能源的垂直整合基础建设公司。
而为了实现这个目标,公司中长线希望由 AI 、软件与车队型收入加速增速,改善获利结构。以进度来看,FSD 订阅和使用量正在加速,且海外市场正在提供第二条增速曲线,包括在荷兰取得部署 FSD 的批准后,2026Q2 又取得立陶宛、爱沙尼亚、丹麦及比利时等市场的进一步批准,是目前 Tesla 中最成熟且最接近规模化获利的 AI 业务,同时 AI 服务器对电力的强劲需求也带动储能业务的部署规模持续扩张;Robotaxi 业务短线财务贡献有限,但进度仍持续推进,目前以每周超过 10% 的速度增长,包括于 Austin 的无监督营运范围持续扩大、在佛州的 Miami 、 Orlando 与 Tampa 推出无监督搭乘服务。
因此,Tesla 的中长线前景仍高度取决于 AI 与车队型收入能否继续放量,以及正处于产线建置期的 Optimus 机器人何时能够真正进入真正商业化阶段。
更多 Tesla 财报信息,请详见 美股财报资料库。
Alphabet 于 2026 年 7 月 23 日发布 2026 年 Q2 财报及业绩说明会,以下为 M平方整理的重点:
1. 营运成绩单:营收达 1,197 亿美元(前 1,098 亿美元),季增 9%,同比 24%(前 22%),优于市场预期的 1169 亿美元,创下连续 12 个季度双位数增速的纪录。营业利益率达 34%(前 36.1%),稀释 EPS 为 9.11 美元(前 5.11 美元)。 今年上半年的净利大幅上升,主要受惠于股权投资产生了高达 369 亿美元和 980 亿美元的未实现净收益,反映 Alphabet 持有约 14% 的 Anthropic 的投资收益 ,扣除收益影响后的稀释 EPS 为 2.85 美元(前 2.76 美元)。
2. 各业务表现:
Google 云端 (Google Cloud):为本季最大亮点,营收达 247 亿美元(前 200 亿美元), 同比大幅加速至 82%(前 63%),远超预期的 223 亿美元 ,增速动能来自企业 AI 解决方案、 AI 基础设施以及核心 GCP 服务的强劲需求,积压订单季增逾 500 亿美元至 5140 亿美元。
Google 服务 (Google Services):营收达 945.4 亿美元(前 896.37 亿美元),同比 15%(前 16%)。其中,Google 搜寻与其他业务增速 17%(前 19%)、 Google 订阅 / 平台与装置增速 15%(前 19%)、 YouTube 广告亦增速 13%(前 11%)。
3. 未来财测指引:未提供 2026Q3 具体营收或 EPS 数值财测,但管理层预计 2026Q3 汇价将对整体营收带来轻微的逆风(相较于 Q2 有 1% 的汇价顺风),此影响将主要反映在 Google 搜寻与 YouTube 广告上,Google 搜寻业务在 Q3 将开始面临去年同期增速加速所带来的基期垫高挑战,并且 Q3 开始扩大采用第三方运算能力作为过渡桥接策略,这将对短线的云端营业利益率造成温和的压力 。
4. 营运健康状况:本季 自由现金流减速至 -58.55 亿美元(前 101.16 亿美元) ,反映庞大的资本开支投入。
5. 资本开支规划:本季资本开支高达 449.24 亿美元(前 356.74 亿美元),高于市场预期的 448 亿美元,并且将 2026 年的资本开支上调至 1950 ~2050 亿美元(原先 1800 ~ 1900 亿美元),预计 2027 年资本开支将进一步显着增加 ,反映公司对扩张 AI 基础设施的庞大投入。此外,Alphabet 在 6 月份进行了总额 496 亿美元的股权融资,将用于扩建 AI 基础设施及全球算力的资本开支。
6. 分析师提问和公司回復(QA):
AI 投资的 ROIC 与时机? 执行长 Sundar 表示 目前仍处于长线趋势的极早期阶段 ,企业将 AI 导入工作负载的比例依然很低。公司对未来的机会比一年前更为乐观,只要看到具吸引力的回报,就会坚持全栈式(full stack)策略并持续投资。
如何回应市场对于 Google 能否继续开发领先模型的担忧? 管理层对下一代更大规模基础模型「 Gemini 4 」的预训练进展感到非常兴奋;同时庄家模型 Gemini Flash 系列因其优异的性价比获得巨大需求,并提到模型只是解决方案的「要素」之一,Google 的优势在于提供端到端 (end-to-end) 的整合系统,包括芯片基础设施、资料分析、资安等。
TPU 销售和产能分配状况? 运算资源首要分配给前沿 AGI 开发,其次为自家核心消费与云端产品。针对外部旺盛的基础设施需求,透过销售 TPU 系统(如 Blackstone 专案)来扩大总潜在市场。此业务订单已反映在云端部门中,多数营收将在 2027 年认列。
Waymo 是否分拆? 目前公司全心专注于扩大 Waymo 的业务规模,Alphabet 的架构为其提供了长线的投资与规划支持,当下的重点是执行并发挥其巨大潜力。
搜寻广告维持 17% 高增速的动能? Gemini 模型已深度整合至广告基础设施(如 AI Max 广告活动),这大幅增强了对长尾与复杂搜寻的理解能力,解锁了过往难以变现的新搜寻流量,在零售与金融领域带动最强劲的营收贡献。
7. AI 进展和新科技趋势:
Agentic AI 应用爆发带动企业 AI 采用扩大:Antigravity 代理人开发平台每周活跃用户达 240 万,而 Gemini Enterprise 获得市场广泛导入,藉此建立客製化代理人、自动化流程等,目前已有近 90% 的财星 100 大企业(Fortune 100)使用该服务。
Gemini 模型与用户规模:Gemini 目前每分钟可处理高达 220 亿个 API Tokens;消费端的 Gemini App 每月活跃用户(MAU)更达到 9.5 亿人。
Waymo 和无人机业务:Waymo 推出搭载第六代自驾系统的 Oasis 车款,且公司正持续投资并扩张 Waymo 的业务规模;Wing 无人机完成破百万次家庭配送。
结论 Alphabet 在财报发布和业绩说明会后,盘后股价下杀逾 3%,反映 市场再度质疑 2026 年全年资本开支上修和 2027 年将继续「显着」增加的决定 ,并担忧短线营业利益率的压力,但观察财报和业绩说明会细节,高资本开支和短线获利压力来自「算力需求远大于供给」的烦恼,甚至要扩大使用第三方算力作为「过渡策略」,这是短线获利压力的原因之一,且庄家业务的 Google Cloud 展现强劲增速,积压订单季增 逾 500 亿美元至 5140 亿美元,显示企业端对 AI 基础设施与 Gemini 解决方案的需求极为强劲 。
此外,AI 的效益不仅限于云端,透过深度整合 Gemini 模型,带动搜寻用量达到历史新高,Google 搜寻维持 17% 的强劲双位数增速,因此如同执行长 Sundar Pichai 强调,目前仍处于这波 AI 长线趋势的极早期阶段,而全栈式(full stack)AI 策略也正为 Alphabet 带来 AI 业务的爆发,并以惊人的速度转化为实际营收,支撑 Alphabet 的长线竞争优势。
更多 Alphabet 财报信息,请详见 美股财报资料库。
台湾 6 月外销订单金额达 952.6 亿美元,同比高达 59.4%(前 47.2%),远高于预期的 895 ~ 915 亿美元。细项 中,电子产品金额达 405.0 亿美元,同比达 79.9%(前 61.2%);信息通信订单同样维持强劲,金额达 341.5 亿美元,同比达 81.9%(前 67.2%),反映 AI 和高效能运算需求持续热络。另外,「机械产品」订单金额达 21.8 亿美元、增速 17.6%(前 22.5%),显示全球半导体业积极扩产,带动半导体设备与自动化设备需求增加。
从国家来看,美国仍是最重要订单来源国,占比维持在 4 成以上,金额达 386.6 亿美元,同比达 83.6%(前 63.9%)。而其他经济体的半导体需求同样维持强劲,包括欧洲 53.9%(前 11.5%)、东协 52.3%(前 19.6%)、日本 37.9%(前 29.1%)以及中国大陆 37.2%(前 37.5%)。
6 月 外销订单 金额表现强劲,继续反映 AI 与云端服务的强烈需求,包括下半年 Vera Rubin 等新 AI 芯片即将量产,同时半导体供不应求带动更多扩产需求,例如台积电在 Q2 法说会上再度上调资本开支至 600 ~ 640 亿美元(原预估 520 ~ 560 亿美元),持续刺激半导体设备需求。再者,各主要经济体的外销订单同步呈现大幅增长,反映各国 AI 基础建设浪潮持续。
在传统产业方面,AI 外溢效应也扩散到基本金属,受惠于铜箔及铜箔基板的 AI 供应链需求畅旺,加上铜价续呈增势,外销订单同比达 16.5%(前 9.6%);但其他领域需求仍疲软,化学品与塑橡胶製品订单仅分别增速 3.4%(前 5.3%)和 1.8%(前 -0.9%),光学器材在面板备货需求降温后,订单年减 -3.3%(前 -1.7%)。
整体而言,台湾外销订单表现亮眼,产业分歧的状况仍存在。展望未来,儘管近期地缘政治风险再度升温,但在 CSP 资本开支不变和各国积极推动 AI 基础设施下,对台湾的半导体及服务器等相关供应链的需求依然不减,将继续支撑未来的出口和订单动能。
7 月中以来,全球股市波动明显升高。首先,南韩市场因槓桿部位快速去化,拖累内存储器类股与南韩股市大幅下挫;随后,中国于 7 月 16 日发布 Kimi K3,在 Artificial Analysis 智能指数中跃居全球第三,再度升高中美 AI 竞争的市场关注度。台积电法说会后,市场震盪进一步加剧。
财经M平方团队特地以简报方式呈现,聚焦近期牵动市场的四大事件,包括美伊衝突再起、南韩槓桿去化、台积电法说会,以及中国发布 Kimi K3,逐一解析事件背后的影响,并提出我们的市场观点与后续关注重点。
本文重点:
- 美伊衝突再起:6 月停火协议已然失效,迭加用油旺季来临,油价面临上行压力,所幸关键核心通胀仍受控制,我们维持美联储年内按兵不动看法不变。
- 南韩槓桿去化:内存储器热潮下,资金追捧使韩国股市成为高槓桿环境,也成为政策收紧、预期反转之后受伤最重者。
- 台积电法说会:台积电开出亮眼财报,库存则出现攀升的迹象,对此,我们提出当前长短料修正面临的三大潜在风险。
- 中国发布 Kimi K3:中国 AI 新创月之暗面(Moonshot AI) 于 7/16 发布 Kimi K3 模型,将中美模型技术差距从「 6–12 个月」压缩到 「数周」。而中美的比拼,最终都将带动硬件需求持续扩大。