【 MM 一周盘前】美联储官员密集发言、台湾出口高速增速、台美股市写下新高,MM 研究员带你回顾过往一周发生的大事,3 分钟速读市场!

上週全球股市多空分化。科技板块方面,受科技巨头绿卡 PERM 移民计画、美光工会罢工影响,费城半导体指数下跌 -4.30% 、南韩 KOSPI 下挫 -5.39% 、反观台湾加权指数因静待台积电法说,当周上涨 1.73%,此外,巴西 Bovespa 指数则因参议员博索纳罗在大选首轮投票意外领先而暴涨 8.82% 。其余主要资产方面,美元指数微升 0.29%,霍尔木兹海峡油轮遇袭风险攀升推动能源位于高檔,美国 30 年期美债收益率重返 24 年高点,但在升息预期降温下, 10 年期国债价格持稳于 5.2% 。
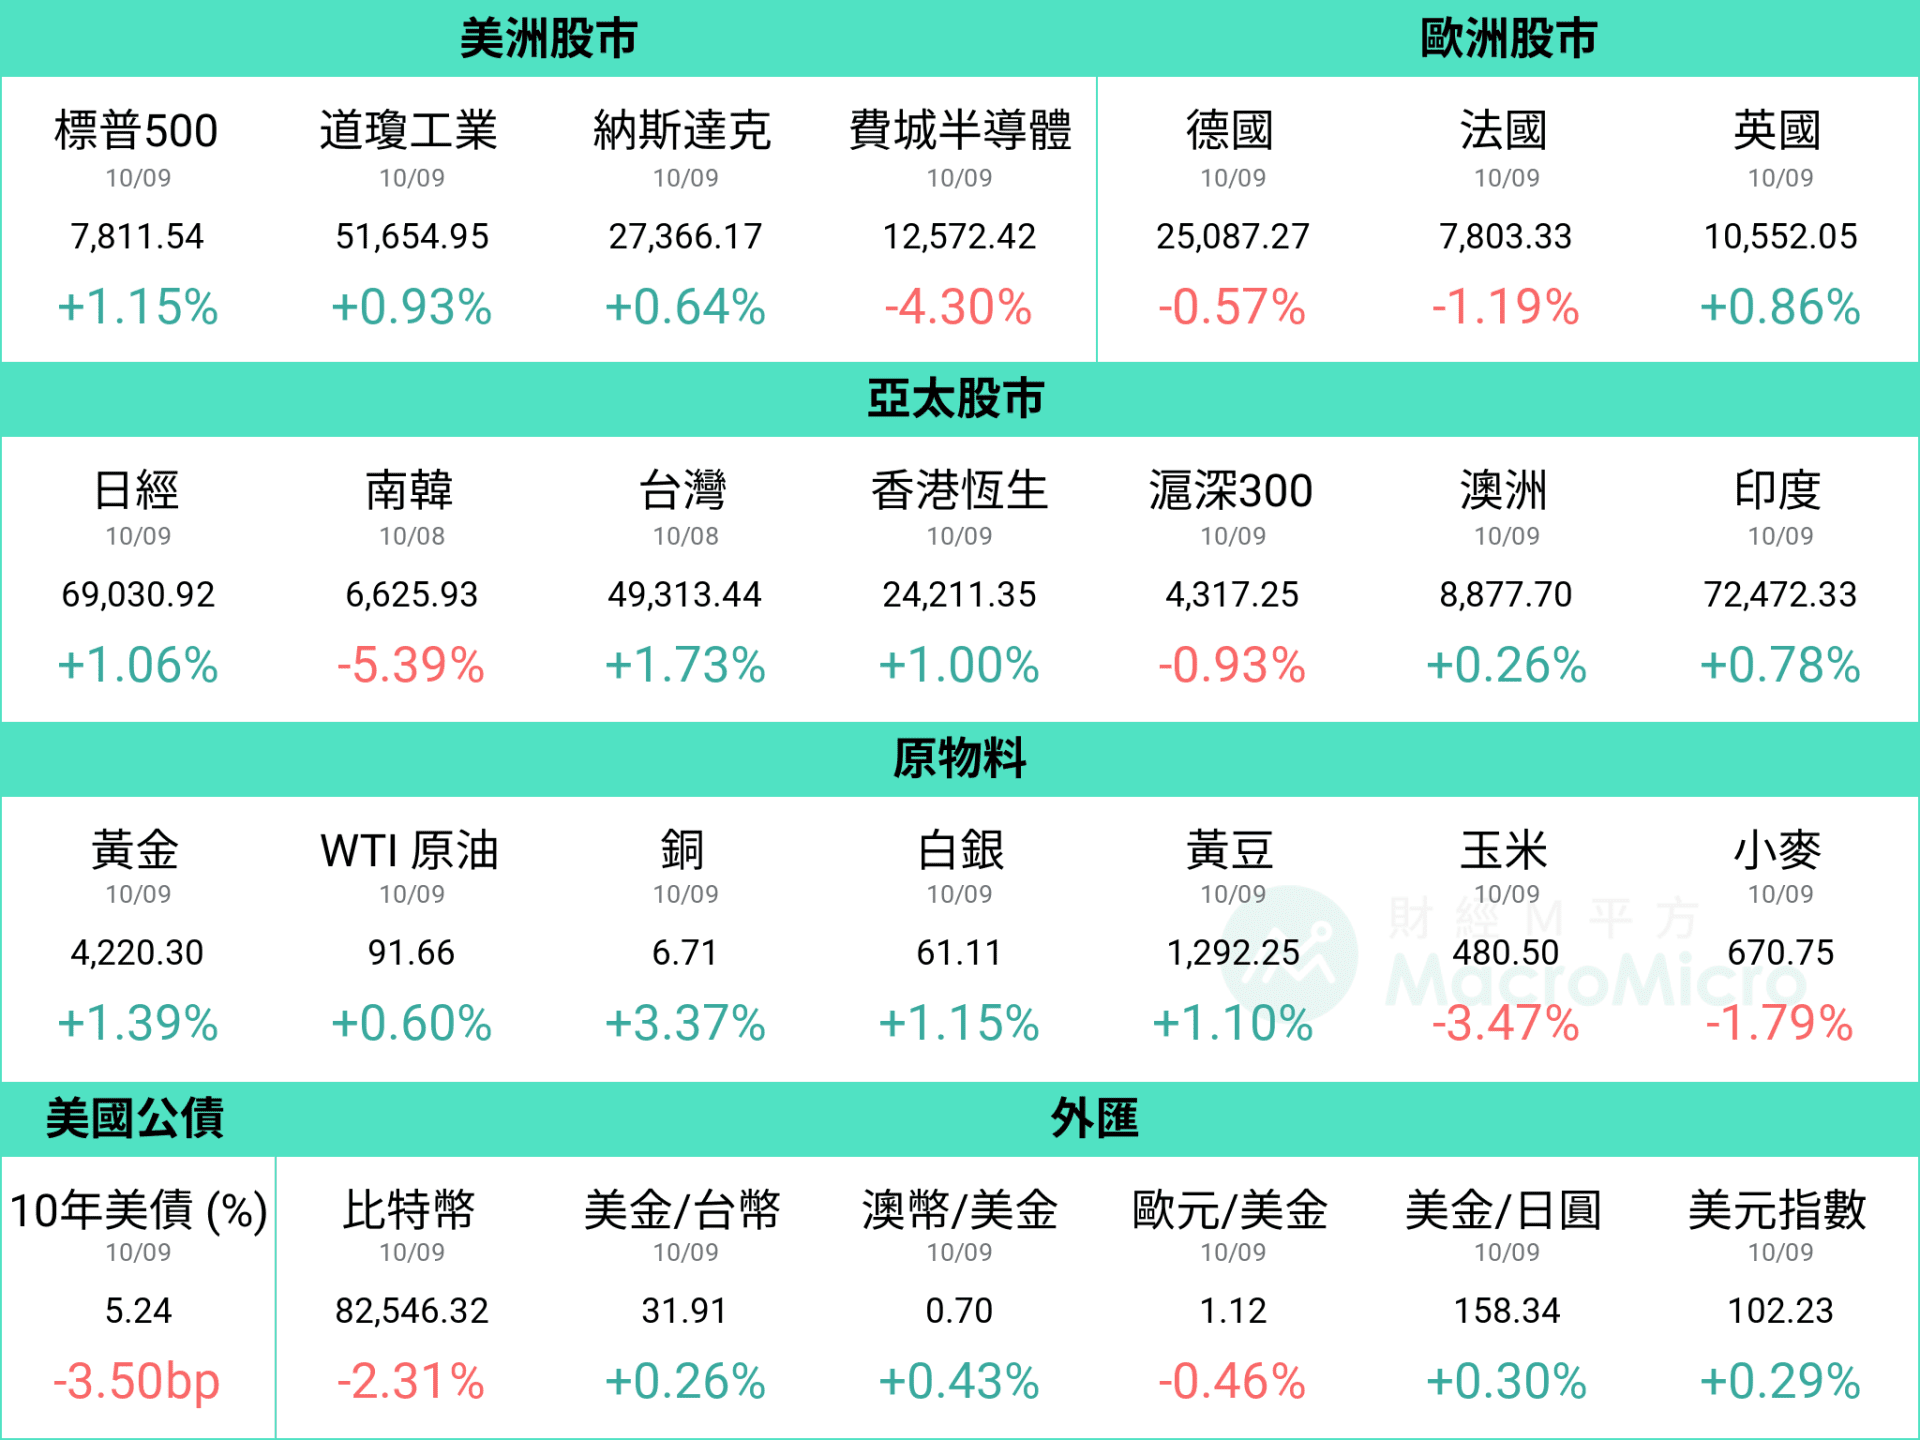
资料统计期间:2026/10/2 ~ 2026/10/9
备註:美金 / 台币、美金 / 日圆属于美式报价,当数字下跌代表台币、日圆相对美元升值
上週大事回顾
【美国】 9 月升息过后,下一步为何?美联储官员态度一次看!
【台湾】 9 月出口同比达 60%,AI 服务器出货瓶颈逐步缓解
【原油】 EIA 月报:短线库存下降推升油价,并发布冬季燃料展望研究员都在看
【美国】 美债收益率创高,股市还能续强?四大关键一次解析!
本周关注重点
- OPEC 与 IEA 月报(10/13 、 10/14)
- 美国 CPI(10/14)
- 美国零售销售(10/14)
- 台积电法说(10/15)

【美国】 9 月升息过后,下一步为何?美联储官员态度一次看!
-
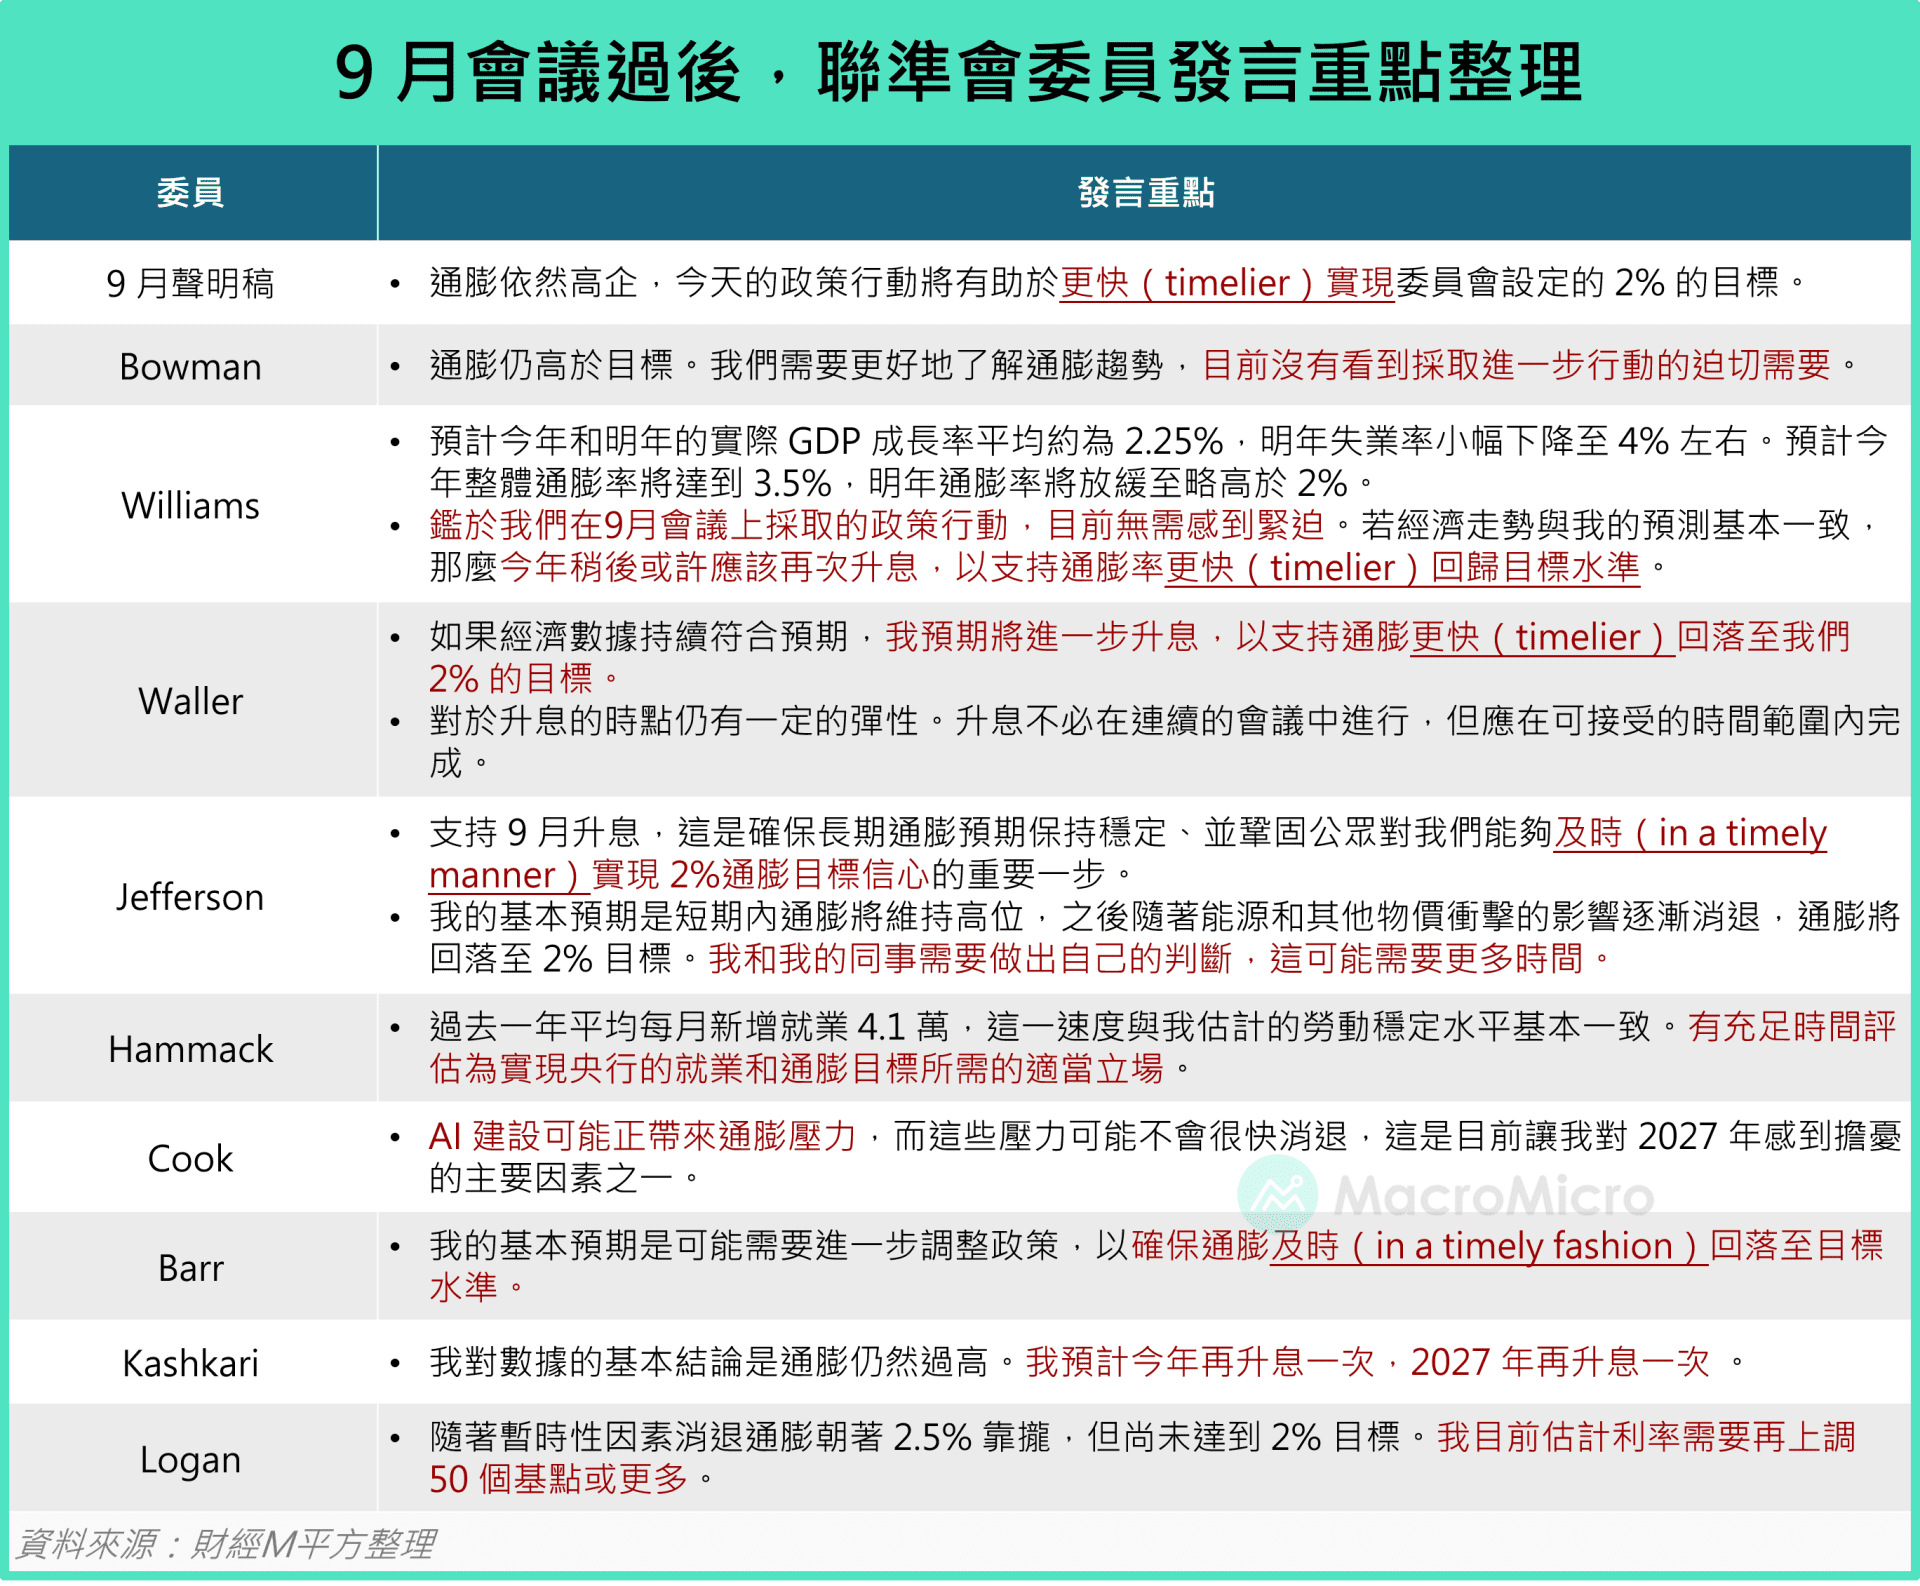
自 9 月 FOMC 转向升息后,市场快速 price in 未来仍有 3 至 4 码升息空间,远高于点阵图透露的幅度。观察近期官员发言,彼此看法仍存分歧,从偏鸽的 Bowman 认为没有进一步升息的迫切需要,到最鹰的 Logan 认为需要再升息 2 码甚至更多。
-
值得注意的是,Williams 、 Jefferson 、 Waller 等人的发言与 9 月 FOMC 声明稿,都不约而同提到升息的政策目的是让通胀「更即时(timelier)」回到 2% 目标。这暗示 9 月的转向并非单纯看到通胀上行风险,而是数据验证经济表现较原先预期更加稳健,使美联储具备进一步收紧政策的空间,藉此让通胀更快回到目标。
-
至于 10 月是否立即接续升息?则随着 Williams 、 Jefferson 等核心委员表示 9 月升息后暂无须急于再次动作,迭加 9 月 FOMC 会议纪要显示,多数官员强调对每次会议都保持开放态度,没有预设立场,市场对 10 月升息预期明显降温,FedWatch 显示升息机率低于两成。
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


【MM Podcast】After Meeting EP. 217|美债收益率续高,股市闪身步续强? 立即收听>>