我们想让你知道的是:
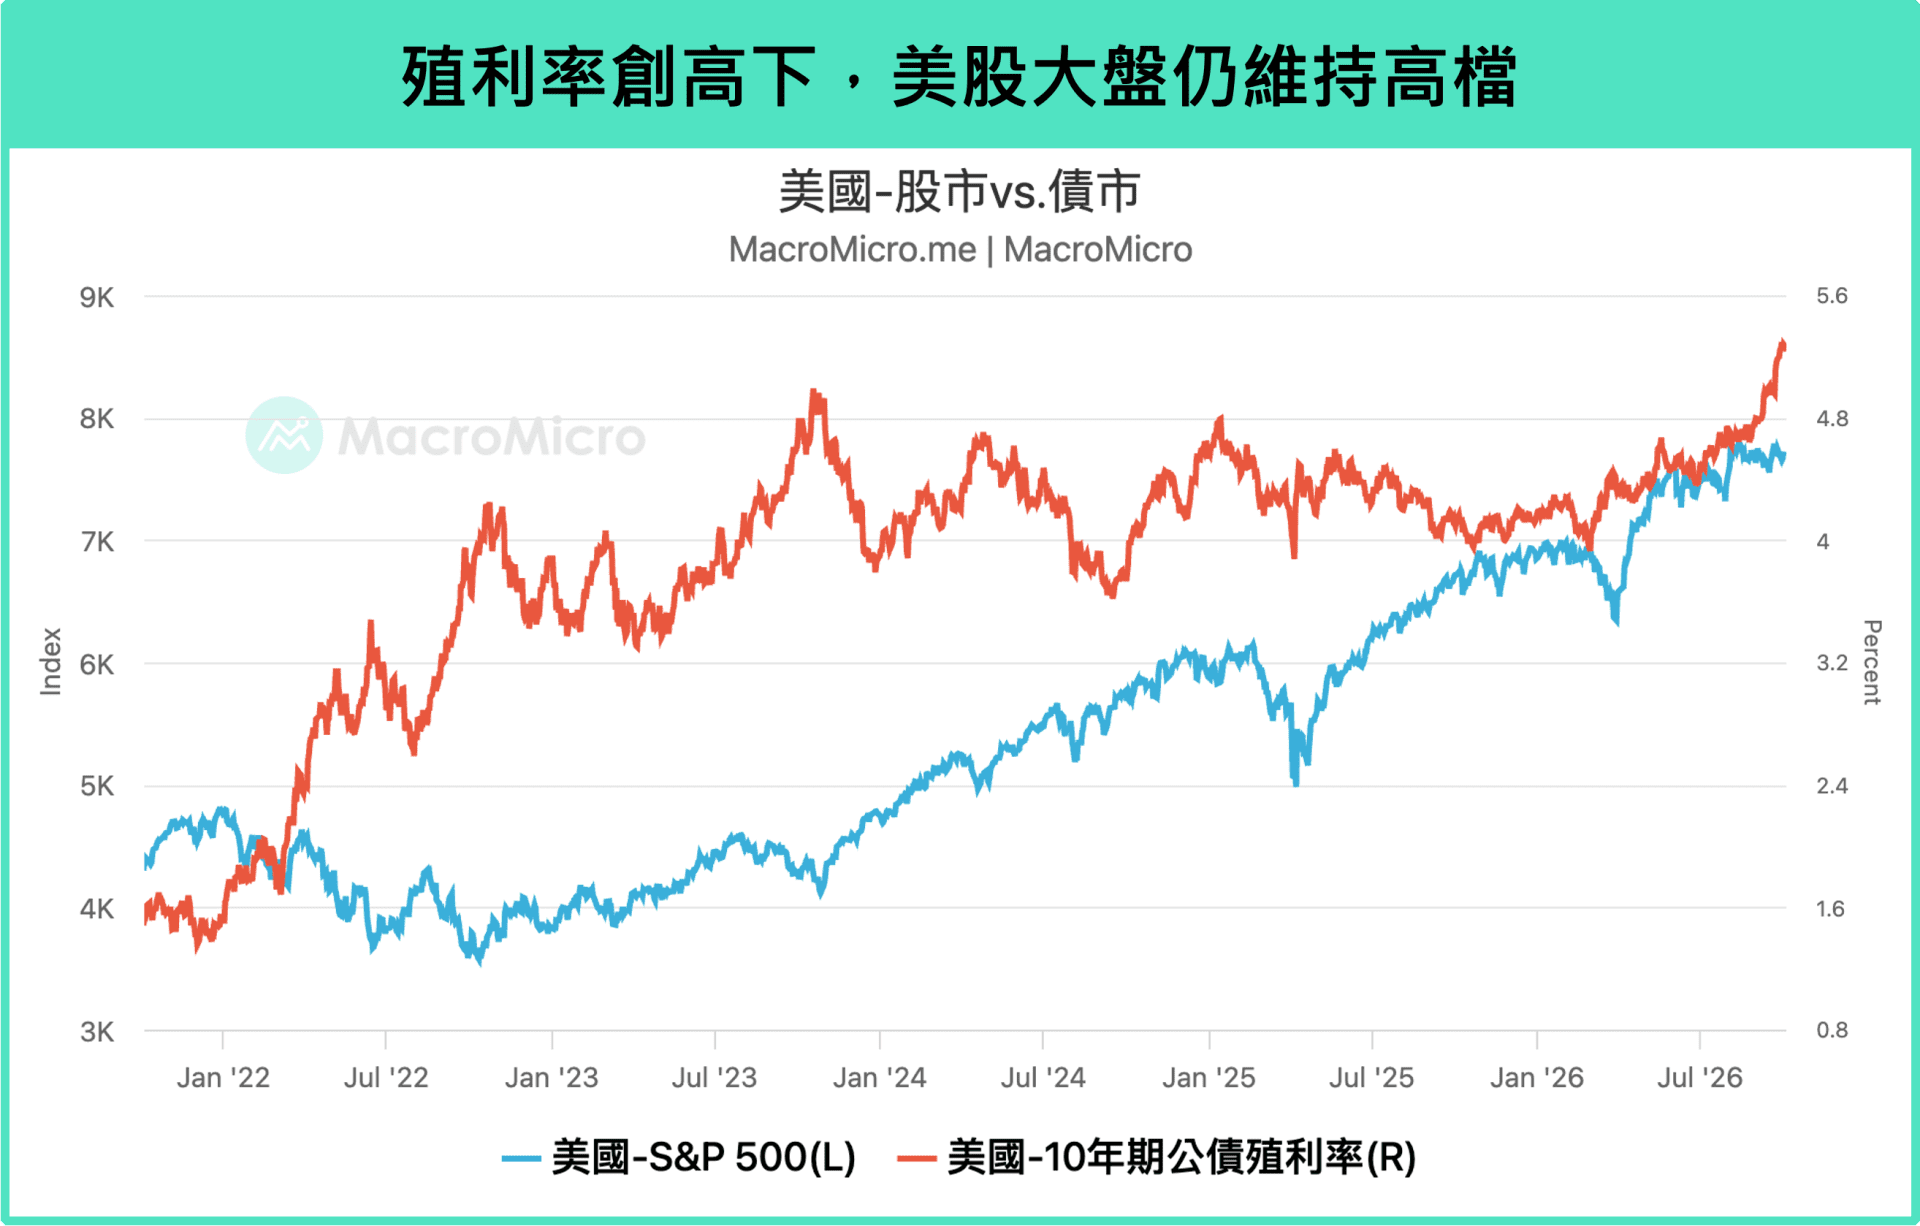
自 9 月美联储转向升息后,美债收益率衝高趋势仍未见收敛,10 年期与 30 年期国债收益率分别站上 5.2% 与 5.6%,创下 2002 年以来新高。全球股市则表现分歧,欧股与陆港印股市明显承压,相较之下,台股创下历史新高、朝向五万点大关迈进,美国费半指数也来到 6 月以来新高!
在收益率创高的环境下,是否持续反应通胀疑虑?美伊衝突到底还有没有风险?美联储的升息路径会是如何?未来股市是否仍具备维持高檔、甚至进一步上行的动能?本篇报告将聚焦近期市场的四大关键问题,逐一提出我们的观察与看法。
本文重点: Q1 、通胀:核心 PCE 物价月增反弹至 0.25%,涨价压力势不可挡? Q2 、油价:美伊衝突看不到尽头,油价永无安宁之日? Q3 、经济:市场 vs. 美联储看法的拉锯,下一步如何收敛? Q4 、利率:长债收益率不断创高,将对股市形成压力?
Q1 、通胀:核心 PCE 物价月增反弹至 0.25%,涨价压力势不可挡?
首先看到通胀表现。美联储在 9 月转向了升息,不禁让市场疑问:通胀是否有即将失控的迹象,才导致美联储改变政策方向?
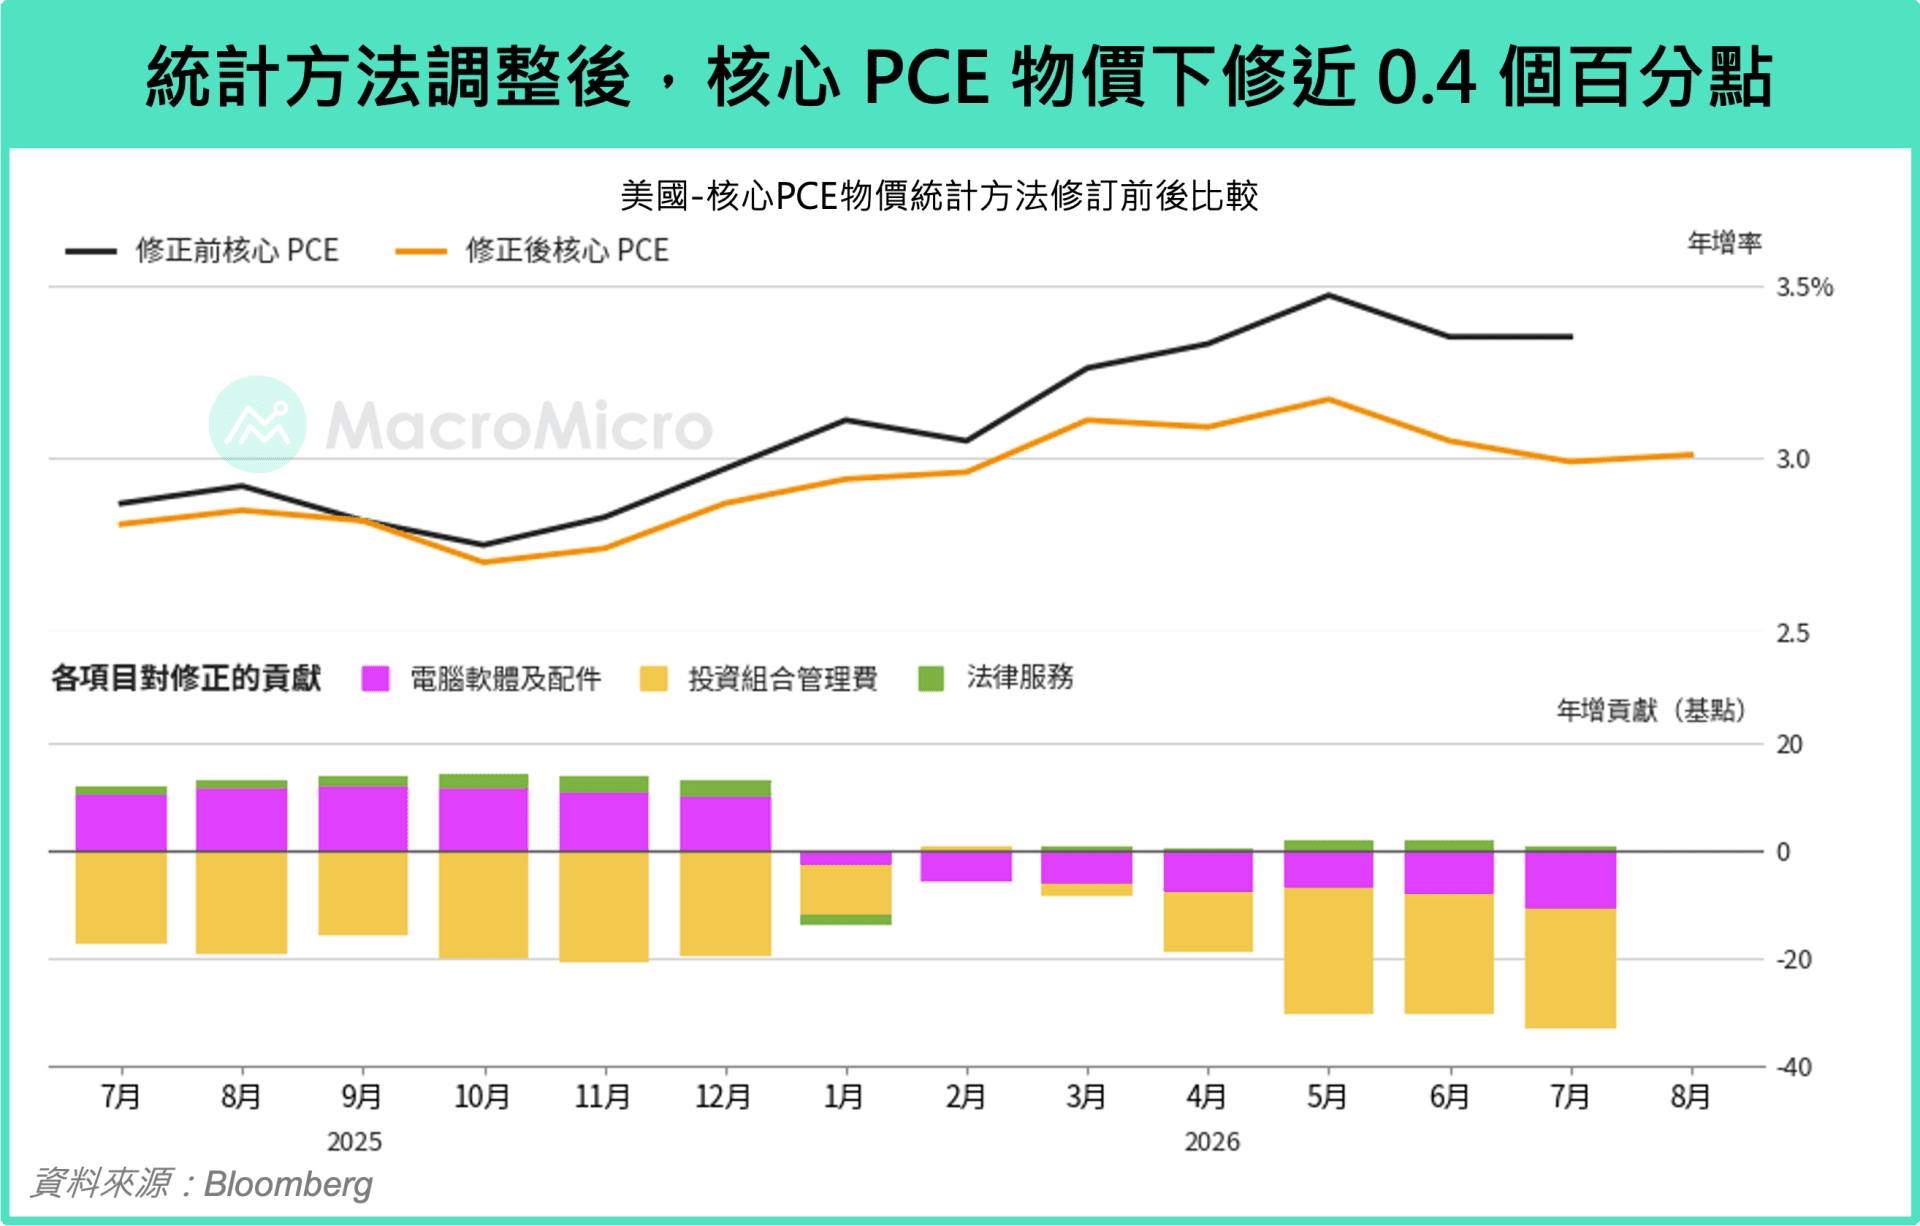
对此,从 9 月底公佈的 PCE 物价来看,整体 PCE 物价环比 0.31%(前 0.05%)、核心 PCE 物价环比 0.25% 确实较前月回弹。然而值得注意的是,从同比来看,整体 3.42%(前 3.36%)、核心 3.01%(前 2.98%)则是双双低于市场预期。环比与同比之间之所以出现看似不一致的结果,主要是受到 BEA 统计方法修订的影响,本次修订涉及电脑软件与配件、投资组合管理及法律服务三个细项,共计下修近 0.4 个百分点,降幅高于市场先前预期,也因此使核心 PCE 同比由原先接近 3.5% 的水准,大幅降至约 3% 。
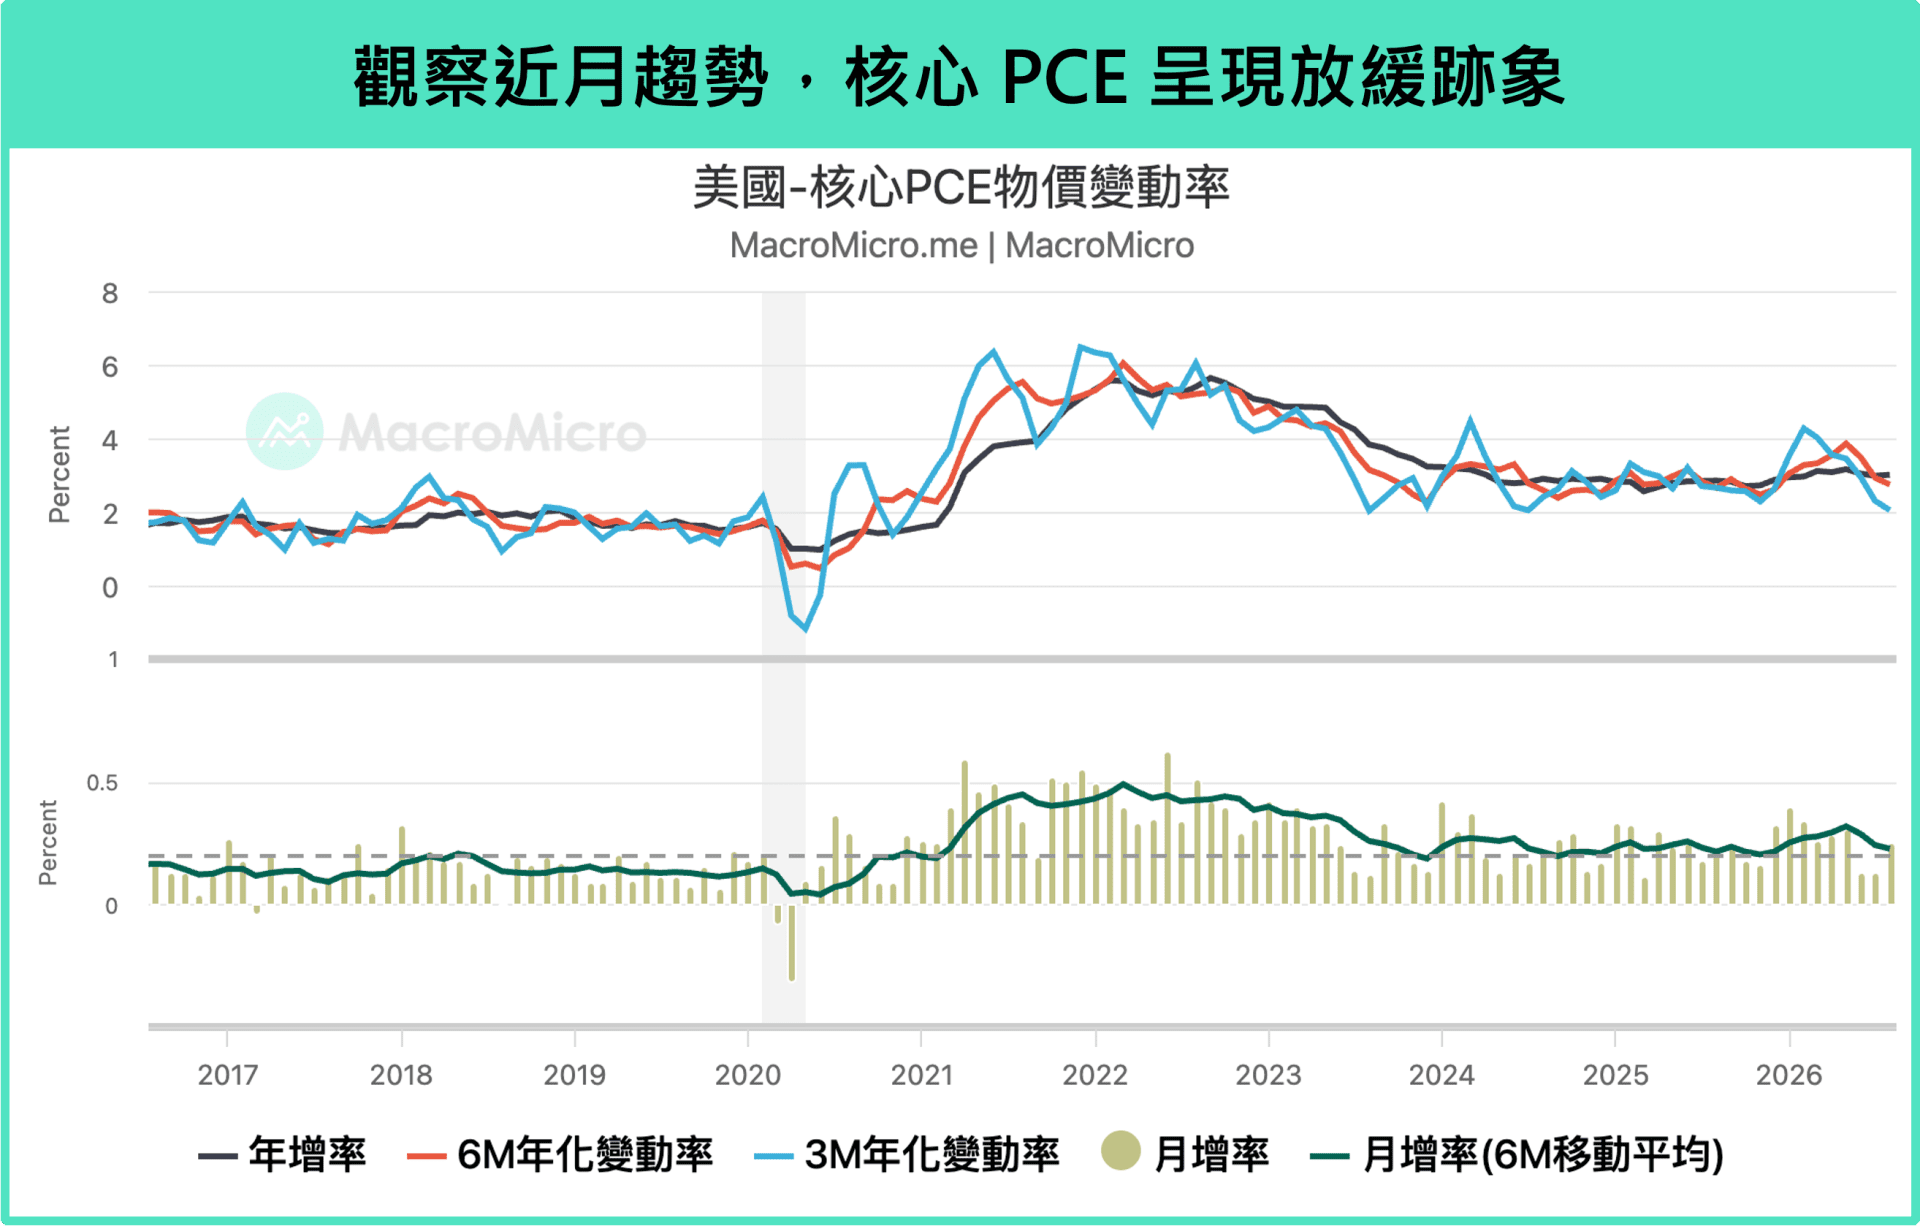
往后看接下来两个月公佈的通胀数据,因为油价反弹的缘故,环比还是会面临一定压力。但从趋势来看,核心 PCE 物价环比近 6 个月平均已自 5 月高点一路减速至如今的 0.23%,相较 0.2% 安全门槛已相去不远,换算成核心 PCE 6 个月年化变动率则是自 5 月的 3.9% 放缓至 2.7%,3 个月年化变动率更是一路降至 2.1%,创下 2024 年以来新低。整体而言,通胀并未如市场担忧的恶化,反而正逐渐回归放缓趋势。
Q2 、油价:美伊衝突看不到尽头,油价永无安宁之日?
当然,通胀疑虑迟迟未能消退,根本原因还是在于美伊衝突尚未获得解决。不过,
已经是订阅会员了吗? 若您已经是订阅会员请点此登入


 点击问题,让 MM AI 为你解答
-
美联储升息后,美债收益率为何持续创新高?
💡9 月美联储转向升息后,10 年期与 30 年期国债收益率分别站上 5.2% 与 5.6%,创 2002 年以来新高。这是因为经济增速预期上修,推升了实际利率,而非通胀失控所致。
-
核心 PCE 物价环比反弹,通胀压力是否势不可挡?
💡核心 PCE 物价环比反弹至 0.25%,但同比双双低于市场预期,主要是受 BEA 统计方法修订影响。通胀并未恶化,反而正逐渐回归放缓趋势,3 个月年化变动率创 2024 年新低。
-
美伊衝突持续,油价是否会永远居高不下?
💡美伊衝突持续,但中东石油出口量仍持续恢復,显示油价存在受压制空间。预计明年油价只要小幅回落或持平,整体通胀将明显降温,能源通胀压力最大的时点约在今年下半年。
-
长债收益率不断创高,将对股市形成压力吗?
💡长债收益率不断创高,但主要驱动力来自经济增速预期上修的实际利率上升,反映企业获利与经济基本面韧性。美国上半年名义经济增速率超过 6%,高于 2025 年水准,因此市场具备更高利率容忍空间,对股市压力不高。
-
经济扩张期,循环性类股与国债收益率有何关联?
💡在景气扩张阶段,科技、软件、金融等循环性类股通常表现较佳。这些产业与国债收益率呈现正相关,当景气扩张、经济增速预期升温推升收益率时,收益率上升可能与企业获利改善同步发生,不一定压抑循环性类股。
-
目前「股优于债」的核心判断,主要依据为何?
💡「股优于债」的核心判断依据是美国基本面稳健,长债收益率走高主要来自经济基本面改善,而非通胀失控,符合景气扩张期样貌。美国相较欧日享有更高安全边际,支撑股、汇、债长线走势。
【MM Podcast】After Meeting EP. 216|AI 供应链下一棒在哪?芯片、散热还是电力? 立即收听>>